

Actualités
Article d'analyse exclusif avec les dernières mises à jour du marché et des flux d'actualités en temps réel.
La RDC crée un groupe de travail spécial États-Unis-RDC pour accélérer le partenariat sur les minéraux stratégiques
Selon des médias étrangers, Kinshasa, 11 septembre — Le Conseil des ministres de la RDC a approuvé la création d'un groupe de travail RDC-États-Unis afin d'accélérer la mise en œuvre de l'accord bilatéral de partenariat sur les minéraux stratégiques et d'attirer les investissements occidentaux dans les industries du cuivre et du cobalt du pays. La RDC est le premier producteur mondial de cobalt et le deuxième producteur et exportateur de cuivre. Les deux pays ont signé un accord de coopération minière en décembre dernier, marquant la dernière initiative du pays pour élargir ses canaux de financement et renforcer sa coopération avec les États-Unis. Dans le cadre de coopération actuel, Virtus Minerals a déjà obtenu des investissements miniers soutenus par les États-Unis et facilite l'expansion de la coopération sur les mines de cuivre entre la Gécamines, Mercuria et Glencore, aidant les produits miniers à atteindre les marchés occidentaux. Le groupe de travail devait initialement être lancé en février de cette année, mais a été retardé par des obstacles administratifs, et ses membres ainsi que ses projets clés n'ont pas encore été divulgués. Le Conseil des ministres a également approuvé un budget de 24,8 milliards de dollars pour 2027, soit une augmentation de 12 % par rapport aux dépenses révisées de cette année, avec les infrastructures, la sécurité et la diversification économique comme domaines prioritaires.
21 Sep 2026 10:00 (GMT+8)
[SMM Analysis] Les négociations sino-américaines alimentent le sentiment haussier sur le marché Pr-Nd, mais les fondamentaux prévalent
Le soir du 23 septembre (heure de Beijing), le président Xi Jinping est arrivé à Washington par avion spécial pour une visite d'État aux États-Unis à l'invitation du président Donald Trump, ce déplacement étant prévu jusqu'au 25 septembre. Auparavant, les équipes économiques et commerciales chinoises s'étaient rendues à New York pour participer aux discussions connexes. Dans l'agenda économique sino-américain, les terres rares et les minéraux critiques demeurent l'un des thèmes les plus suivis pour les chaînes d'approvisionnement mondiales.
24 Sep 2026 12:34 (GMT+8)
Pourquoi le marché du cuivre au SHFE connaît-il une intensification des « trois sommets » ?
Pourquoi le cuivre du SHFE entre-t-il dans un marché à prime élevée, fort déport et prix élevé ?
22 Sep 2026 18:53 (GMT+8)
Dernières actualités
Le « stockage hybride lithium-sodium » du Hebei connaît un déploiement en série : le stockage d'énergie par batteries sodium-ion entre en phase de validation provinciale [Analyse SMM]
23 Sep 2026 16:20 (GMT+8)
NFPP vs NFS : qui dominera la course aux batteries sodium-ion polyanioniques ?
22 Sep 2026 10:12 (GMT+8)

[SMM Résumé de la réunion matinale sur le cobalt] La faible demande pèse sur les prix du secteur, le marché continue de se consolider sur une note faible avant les fêtes
22 Sep 2026 09:45 (GMT+8)
[SMM Résumé de la réunion matinale Cobalt-Lithium] ### Les prix des matières premières se consolident, la chaîne industrielle diverge, le sentiment d'attentisme avant les fêtes s'intensifie
Les prix du minerai de lithium sont restés résilients par rapport au carbonate de lithium cette semaine, avec une pression de vente limitée du côté minier, mais les marges des usines de sel ont continué d'être comprimées et l'acceptation de matières premières à prix élevé a diminué. Les expéditions à l'étranger et l'offre intérieure se sont légèrement redressées, bien que la libération effective des volumes supplémentaires prenne encore du temps. Les contrats à terme sur le carbonate de lithium ont rebondi, les prix au comptant ont légèrement augmenté, et l'hydroxyde de lithium s'est redressé en parallèle, mais les acheteurs en aval sont devenus prudents après des achats à la baisse, ralentissant le rythme des transactions. Les échanges de cobalt raffiné et de produits intermédiaires ont été atones, la demande de sulfate de cobalt, de chlorure de cobalt et de Co3O4 a été faible, et la pression de déstockage a persisté. Le sulfate de nickel est resté sous pression, et les commandes de précurseurs de cathodes ternaires et de matériaux de cathodes ternaires se sont affaiblies ; la production de LFP a augmenté et les stocks ont été réduits, tandis que les prix des nouvelles commandes de phosphate de fer ont légèrement progressé. Les prix des anodes sont restés globalement stables, les prix des séparateurs ont légèrement augmenté, et le marché des électrolytes est resté stable pour le moment. Les commandes de batteries sodium-ion se sont concentrées vers les acteurs de premier plan, et les prix des matières premières recyclées ont continué de baisser. À l'approche des deux jours fériés, les achats de commandes au comptant dans toute la chaîne industrielle ont diminué, et le marché devrait rester divergent à court terme. Dans le secteur du stockage d'énergie, les projets à l'étranger sont passés à des négociations de prix pour l'année à venir, et les avantages de coût des grandes cellules de batterie ont également poussé certaines offres à la baisse.
22 Sep 2026 09:40 (GMT+8)
La Corée du Sud dévoile une feuille de route technologique pour les batteries soutenue par 8 000 milliards de wons d'investissements privés
Le ministère sud-coréen du Commerce, de l'Industrie et de l'Énergie et l'industrie nationale des batteries ont annoncé le 22 septembre une feuille de route technologique commune visant à diversifier les technologies au-delà des batteries NCM à haute teneur en nickel vers les batteries sodium-ion, tout-solide et LFP.
Le gouvernement concentrera son soutien en R&D sur la commercialisation des batteries sodium-ion et des batteries tout-solide pour les robots, les drones et la mobilité aérienne urbaine, tout en établissant une recherche conjointe entre les trois principaux fabricants de cellules et une collaboration entre les entreprises de matériaux et de cellules.
Les entreprises privées ont convenu d'investir environ 8 000 milliards de wons dans la R&D et les installations de fabrication d'ici 2030, tandis que le gouvernement prévoit d'introduire des crédits d'impôt à la production et de développer des normes pour les batteries de nouvelle génération.
22 Sep 2026 08:28 (GMT+8)
Les importations et exportations de minerai de phosphate bondissent en août : la haute saison de la demande arrive-t-elle ?
En août, les importations chinoises de minerai de phosphate ont fortement augmenté en glissement mensuel, et le niveau des prix s'est orienté à la hausse. Les importations totales du mois se sont élevées à 116 000 tonnes, en hausse de 563,2 % par rapport au mois précédent, se redressant largement après le niveau extrêmement bas de juillet causé par l'interdiction d'exportation. Le prix moyen à l'importation a rebondi à 94,6 dollars américains la tonne, en hausse de 12,0 % en glissement mensuel. L'Égypte et la Jordanie ont représenté ensemble 98,3 % du total, accentuant encore la concentration des sources d'approvisionnement. Parallèlement, après plusieurs mois sans aucune transaction, les exportations ont soudainement atteint 61 000 tonnes en août.
21 Sep 2026 14:16 (GMT+8)
[Na-ion : Le groupe Shenhuo lance un projet de feuille pour batterie au sodium de 50 000 t/an]
Le groupe Shenhuo a lancé la construction d'un projet de feuille d'aluminium haute performance de 50 000 tonnes par an pour batteries sodium-ion à Shangqiu, dans le Henan, le 16 septembre. Le projet comprend environ 40 000 m² d'ateliers et d'entrepôts intelligents, avec des laminoirs à feuille de 1 850 mm et 2 150 mm, produisant des feuilles de 8 à 20 μm pour cathodes et anodes sodium-ion sur une période de construction de 24 mois. La production couvrira les batteries de puissance et de stockage d'énergie, complétant sa capacité existante de feuille pour batteries lithium dans le cadre d'une stratégie double lithium-sodium.
20 Sep 2026 18:06 (GMT+8)
« Batterie sodium-ion » inscrite sur la liste « renforcée » du 15e plan quinquennal : une politique, trois comptes [Analyse SMM]
[SMM Analyse : Les batteries sodium-ion inscrites dans la liste « Renforcement » du 15e Plan quinquennal : une politique, trois bilans] SMM, 18 septembre : Le 15 septembre, le MIIT et la Commission nationale du développement et de la réforme (NDRC) ont publié conjointement le « 15e Plan quinquennal pour le développement de l'industrie manufacturière de l'information électronique ».
L'essentiel de l'attention du marché s'est porté sur deux chiffres globaux — d'ici 2030, le chiffre d'affaires des entreprises de taille supérieure à celle désignée devrait dépasser 30 000 milliards de yuans, et l'intensité de R&D devrait atteindre 3,5 %. Cependant, selon SMM, ce qui porte réellement une information pour la chaîne industrielle des batteries sodium-ion est la déclaration de moins de 100 mots dans la colonne « Batterie de nouvelle génération » :
......R&D et industrialisation de batteries sodium-ion à faible coût et à longue durée de vie.
18 Sep 2026 09:57 (GMT+8)
[SMM Résumé de la réunion matinale sur le cobalt] La faiblesse de la demande et la baisse des coûts maintiennent conjointement les prix de la chaîne industrielle dans le marasme
La chaîne industrielle du cobalt est restée sous pression cette semaine. Le cobalt affiné a d'abord fortement augmenté puis a reculé dans un contexte d'achats échelonnés, le prix des transactions électroniques passant de 289 000 yuans/tonne à environ 275 000 yuans/tonne. Les cotations et transactions des produits intermédiaires sont restées absentes, et la pression de vente sur les mineurs s'est progressivement accumulée. La demande en sels de cobalt était faible, et le sulfate de cobalt est tombé dans une boucle de rétroaction négative de « baisses de prix — pertes — repli des matières premières — coûts réduits », certaines cotations de sources recyclées chutant à 57 000–58 000 yuans/tonne. Le chlorure de cobalt et le Co3O4 ont continué de s'affaiblir sous l'effet des réductions de production en aval et de la consommation finale atone. Les utilisateurs en aval de poudre de cobalt digéraient encore les stocks à prix élevé, et les nouveaux achats n'avaient pas encore commencé. Les prix des précurseurs de cathodes ternaires et des matériaux de cathodes ternaires ont baissé avec les matières premières nickel, cobalt et lithium, la demande atone dans le secteur de l'énergie incitant les entreprises à la prudence dans les cotations et les achats. Les attentes de « pic de septembre » pour l'oxyde de lithium-cobalt ont échoué, avec un soutien des coûts qui s'affaiblit et un stockage insuffisant chez les utilisateurs finaux, laissant les prix à court terme encore exposés à un risque de nouvelle baisse. Certaines entreprises pourraient procéder à un stockage à petite échelle avant les congés de la fête nationale, mais la stabilisation de la chaîne industrielle dépendra encore de la reprise de la demande finale et du rythme de déstockage.
18 Sep 2026 09:36 (GMT+8)
NaPF6 : « l'ingrédient clé » de l'électrolyte des batteries sodium-ion — qu'est-ce que c'est exactement ? [Analyse SMM]
[SMM Analyse : NaPF6 : « l’ingrédient clé » de l’électrolyte des batteries sodium-ion – qu’est-ce que c’est exactement ?] SMM, 17 septembre : Dans le cercle des nouvelles énergies, le « LiPF6 » est presque universellement connu – c’est la « matière première essentielle » de l’électrolyte des batteries au lithium, indispensable. Cependant, au cours des deux dernières années, avec l’accélération de l’industrialisation des batteries sodium-ion, son « homologue au sel de sodium » – le NaPF6 – a commencé à apparaître fréquemment dans les discussions de la chaîne industrielle. En tant que membre de la famille des « hexafluorophosphates », le NaPF6 est plus récent et plus spécialisé que le LiPF6, mais il devrait reproduire, voire dépasser, la position industrielle du LiPF6...
17 Sep 2026 16:24 (GMT+8)
534 millions de yuans ! Nouvelle avancée pour le projet de matériaux de batteries sodium-ion de 30 000 t/an à Changzhi, dans le Shanxi
16 Sep 2026 17:23 (GMT+8)
[Sodium-ion : première unité de stockage Na-ion à l'échelle du réseau de CSG mise en service dans un village urbain de Shenzhen]
16 Sep 2026 13:52 (GMT+8)
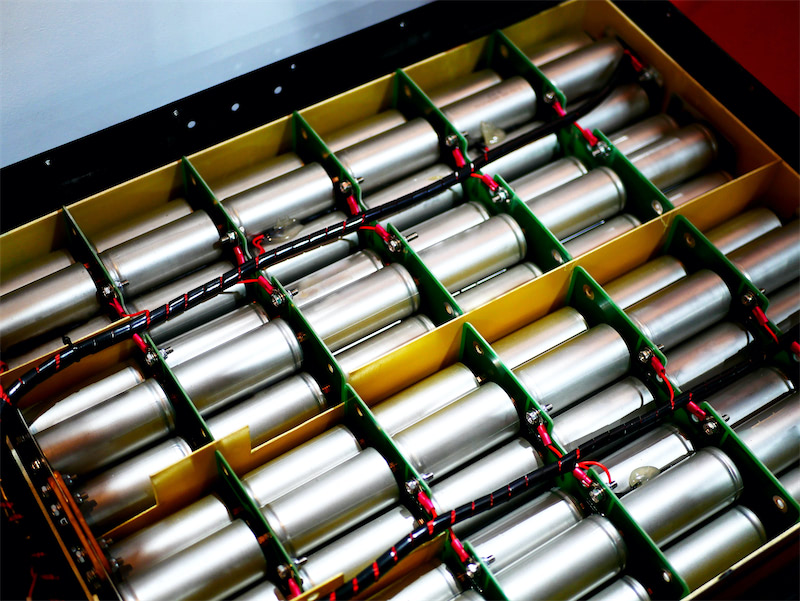
[SMM Résumé de la réunion matinale sur le cobalt] Les coûts des matières premières faiblissent, la demande est atone et le niveau des prix continue de se replier
15 Sep 2026 09:55 (GMT+8)
[SMM Réunion matinale Cobalt-Lithium : Résumé] La divergence des matières premières s'intensifie ; la demande de haute saison est inégale, les prix se consolident
Cette semaine, la chaîne industrielle a continué de diverger. Côté lithium, le carbonate de lithium a légèrement baissé, mais la volonté de stockage en aval autour de 140 000 yuans/tonne est restée forte, soutenant les prix. Le minerai de lithium a reculé en conséquence, bien que les perturbations de l'offre à l'étranger et le maintien des prix par les mines aient gardé les prix du minerai relativement résilients. L'hydroxyde de lithium a été affecté par la réduction des commandes de matériaux ternaires, les transactions restant faibles. Le segment des matériaux a été globalement sous pression, les précurseurs de cathodes ternaires, les matériaux de cathodes ternaires et l'oxyde de lithium-cobalt continuant de s'affaiblir en raison du recul des matières premières et d'une demande finale insuffisante. Les calendriers de production en Chine ont quelque peu diminué, tandis que les commandes à haute teneur en nickel à l'étranger sont restées relativement bonnes. La demande de phosphate de fer lithié est restée robuste, la production et les ventes se maintenant à des niveaux élevés. Les commandes de phosphate de fer ont augmenté et les prix ont légèrement progressé. Les prix des anodes sont restés globalement stables, le graphite artificiel conservant un potentiel de hausse soutenu par les calendriers de production de haute saison et le soutien des coûts. Les séparateurs haut de gamme ont connu une offre et une demande tendues, avec des attentes de hausses de prix futures. Le soutien des coûts des électrolytes s'est renforcé, avec une stabilité à court terme pour le moment. Les batteries sodium-ion sont restées limitées par une capacité effective insuffisante des anodes et cathodes, tandis que le marché du recyclage est resté sous pression dans un contexte de fluctuation des prix des matières premières.
11 Sep 2026 09:59 (GMT+8)
[SMM Résumé de la réunion matinale sur le cobalt] Demande faible et coûts en baisse, le niveau des prix de la chaîne industrielle continue de reculer
La chaîne industrielle est restée globalement faible cette semaine, les centres de prix évoluant généralement à la baisse. En amont, les signalements de transactions de matières premières à bas prix ont augmenté, et l'impasse du marché a montré des signes d'apaisement. En milieu de chaîne, le soutien des coûts pour les sels a continué de s'affaiblir, et certaines entreprises, affectées par la pression du financement et des stocks, ont activement réduit leurs prix pour vendre, ce qui a encore pesé sur le sentiment du marché. En aval, la reprise de la demande est restée nettement inférieure aux attentes, les commandes de précurseurs de cathodes ternaires, de matériaux de cathodes ternaires et d'oxyde de lithium-cobalt ayant toutes été révisées à la baisse à des degrés divers. Les entreprises ont généralement maintenu des stratégies d'achat prudent et de déstockage, et les programmes de production de septembre ont été largement sous pression. Parallèlement, les commandes à l'étranger de matériaux à haute teneur en nickel sont restées à un niveau relativement élevé, constituant l'un des rares facteurs de soutien. Côté utilisateurs finaux, la production et les ventes de véhicules à énergie nouvelle en août ont continué de croître en glissement annuel, mais la constitution de stocks de haute saison ne s'est pas encore clairement transmise au segment des matériaux. À court terme, sous les effets combinés de la baisse des coûts, des stocks élevés et de la faiblesse de la demande, la plupart des produits manquent encore d'un élan clair de stabilisation, et les prix devraient rester déprimés. À l'avenir, il conviendra de suivre l'amélioration des commandes au quatrième trimestre, le rythme de constitution de stocks des utilisateurs finaux et la libération de l'offre à bas prix.
11 Sep 2026 09:55 (GMT+8)
L'industrie chimique des phosphates au Maroc : dotation en ressources, paysage des exportations et expansion des capacités
Le Maroc détient environ 68 % des réserves mondiales de phosphate naturel, avec des teneurs pouvant atteindre 33 % (P₂O₅), et l'exploitation se fait principalement à ciel ouvert, ce qui lui confère des avantages de coût significatifs. Les exportations transitent par quatre grands ports : Casablanca, Safi, Jorf Lasfar et Laâyoune, le port de Safi s'imposant comme un hub stratégique.
10 Sep 2026 17:50 (GMT+8)
[Ion sodium : HiNa Battery signe un accord d'approvisionnement de 10 GWh sur 5 ans avec le coréen VOLTA]
HiNa Battery a signé un accord de coopération stratégique avec le sud-coréen VOLTA le 2 septembre, passant d’un précédent projet de stockage de 15 MWh à un accord d’approvisionnement à long terme de 10 GWh sur cinq ans. HiNa dirigera la technologie des cellules et la fabrication, VOLTA s’occupera de l’intégration système et de la promotion sur le marché coréen, et l’université Kwangwoon fournira un soutien en R&D et en tests, couvrant les scénarios de stockage utilitaire, commercial et industriel ainsi que résidentiel. Depuis le 1er septembre, les batteries sodium-ion disposent de leur propre code douanier avec une exonération de taxe à la consommation jusqu’à fin 2028, faisant de cet accord une étape majeure pour l’entrée de l’industrie chinoise du sodium-ion sur les grands marchés mondiaux.
10 Sep 2026 12:35 (GMT+8)
Fluorure de sodium (NaF) : du sel fluoré traditionnel à la matière première de « positionnement » des batteries sodium-ion, une réévaluation de sa valeur s'impose [Analyse SMM]
[SMM Analyse : Le fluorure de sodium : d'un sel fluoré traditionnel à une matière première « de positionnement » pour les batteries sodium-ion, une revalorisation est en cours] SMM, 10 septembre : Le fluorure de sodium (NaF) a longtemps été considéré comme un produit chimique de niche pour la « prévention des caries dans le dentifrice », avec une taille de marché de seulement 50 000 à 80 000 tonnes. Cependant, avec l'accélération de l'industrialisation des batteries sodium-ion, le NaF, en tant que matière première synthétique de base du NaPF6, connaît une revalorisation...
10 Sep 2026 09:32 (GMT+8)
Analyse du marché d'août : avancées dans les électrolytes pour batteries sodium-ion, signes de reprise des cellules qui se renforcent
À l’entrée du mois d’août, la chaîne industrielle des batteries sodium-ion a poursuivi sa dynamique haussière. Les segments de l’électrolyte et des cellules de batterie, situés au milieu de la chaîne industrielle, ont affiché leur propre logique opérationnelle : les expéditions d’électrolyte sont restées stables, dans l’attente d’une libération de la demande ; la production de cellules de batterie a accéléré sa montée en cadence, avec des signaux de croissance de plus en plus nets.
08 Sep 2026 16:56 (GMT+8)
[SMM Résumé de la réunion matinale sur le cobalt] Faible demande dans la chaîne des matériaux métalliques, la baisse des coûts accentue la pression sur les prix
La chaîne industrielle est restée globalement morose cette semaine, le bras de fer entre vendeurs et acheteurs et la baisse des coûts dominant le marché. Les prix du métal électrolytique ont évolué latéralement autour de 300 000 yuans/tonne, les fonderies maintenant fermement leurs prix tandis que les acheteurs en aval restaient prudents dans leurs achats. L'écart entre l'offre et la demande pour les produits intermédiaires s'est encore creusé, les mineurs cotant toujours 19 à 20 dollars/livre alors que les intentions d'achat en aval étaient tombées à 15 à 16 dollars/livre, bloquant durablement les transactions. Les centres de prix des sels et des matériaux en poudre ont continué de subir des pressions en raison de la faiblesse des coûts des matières premières et de l'insuffisance de la demande finale, et certains négociants se sont montrés plus disposés à vendre à bas prix. Les coefficients de commande des précurseurs de cathodes ternaires sont restés sous pression, les calendriers de production de certains producteurs nationaux demeurant faibles. Les matériaux de cathodes ternaires ont connu un repli accéléré des prix en raison de la baisse des prix des produits chimiques au lithium et des révisions à la baisse des commandes finales, et le calendrier de production de la Chine en septembre a subi des pressions à la baisse, bien que les commandes à haute teneur en nickel hors de Chine aient continué de bien se comporter. Les prix de l'oxyde de lithium-cobalt sont restés temporairement stables, mais le stockage de haute saison n'a pas répondu aux attentes et la reprise globale de la demande est restée lente. Sur le plan politique, les régulateurs ont continué de renforcer l'amélioration de la qualité des batteries de puissance et la gestion des délais de paiement pour les fournisseurs automobiles, ce qui est propice à l'amélioration de l'environnement d'exploitation à long terme de la chaîne industrielle.
08 Sep 2026 09:44 (GMT+8)
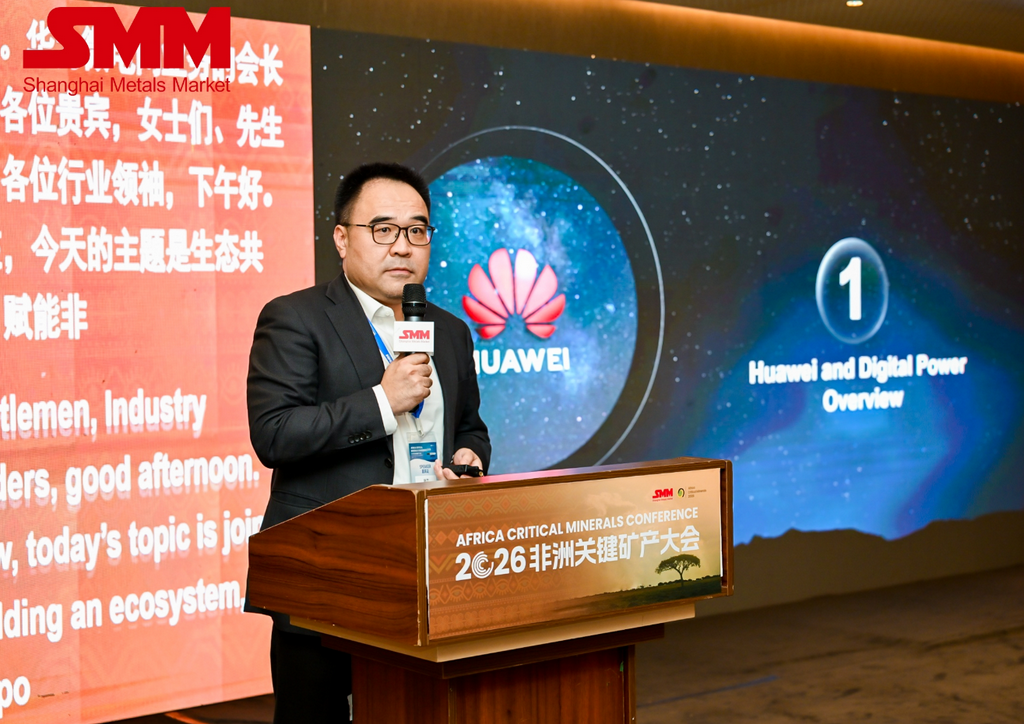
Huawei recherche des partenariats miniers verts en Afrique et tient des discussions d'affaires avec ZESCO au SMM ACM 2026
La conférence , organisée par Shanghai Metals Market (SMM), s'est achevée avec un grand succès à Lusaka, en Zambie, les 15 et 16 septembre. Axé sur le développement des minéraux stratégiques tels que le cuivre, le cobalt, le lithium et l'étain en Afrique, la transformation locale en profondeur, la construction de mines vertes et la modernisation des infrastructures énergétiques, cet événement de premier plan a réuni plus de 400 représentants de l'industrie issus d'agences gouvernementales chinoises et africaines, de grands groupes miniers, de négociants en matières premières, d'investisseurs et de prestataires de services techniques, afin d'explorer ensemble des voies de développement de haute qualité pour la chaîne industrielle des minéraux critiques en Afrique. Huawei a présenté sa solution de micro-réseau pour mines lors de cette conférence. Joseph Yao, président de l'activité Micro-réseaux miniers chez , a prononcé un discours liminaire intitulé « Partenariats écologiques pour des mines africaines vertes : pratiques de micro-réseaux miniers de Huawei dans le cadre du modèle IPP-PPA ». La délégation de Huawei a également tenu des discussions d'affaires avec ZESCO, la compagnie nationale d'électricité de Zambie, portant sur l'approvisionnement énergétique des mines, le déploiement des énergies nouvelles et la construction collaborative d'infrastructures électriques. Alors que la transition énergétique mondiale continue de progresser, l'industrie des énergies nouvelles stimule régulièrement la demande en minéraux critiques tels que le cuivre et le cobalt. L'Afrique est riche en ressources minérales stratégiques et accélère sa montée en gamme, passant de l'exportation de matières premières minérales à une chaîne industrielle à forte valeur ajoutée englobant la fonderie locale et la transformation en profondeur. Les mines, en tant que sites à forte intensité énergétique, nécessitent un approvisionnement électrique vert, stable et à faible coût, devenu un facteur central limitant la mise en œuvre des projets miniers et la libération des capacités en Afrique. En s'appuyant sur le modèle de coopération IPP-PPA (investissement d'un producteur d'électricité indépendant + contrat d'achat d'électricité à long terme), les micro-réseaux distribués d'énergies nouvelles peuvent fournir une électricité fiable à proximité des mines à ciel ouvert et des sites de fonderie, aidant les mines à réduire leurs coûts d'électricité et leurs émissions de carbone, et soutenant la mise en œuvre de la stratégie zambienne de transformation locale du minerai de cuivre. (Joseph Yao, président de l'activité Micro-réseaux miniers chez Huawei Digital Power) Joseph Yao a présenté un aperçu de Huawei et de son activité Énergie numérique, décrivant Huawei comme un fournisseur de premier plan d'infrastructures TIC et de terminaux intelligents, une entreprise technologique présente dans de nombreux pays à travers le monde, axée sur des segments d'activité essentiels tels que le photovoltaïque intelligent et les systèmes de stockage d'énergie grid-forming. Il a souligné que le secteur minier africain est généralement confronté à des pénuries d'électricité. Les coûts élevés du diesel érodent les marges bénéficiaires des mines, l'instabilité de l'alimentation électrique risque d'entraîner des interruptions de production, tandis que les exigences ESG imposent également des contraintes sur les exportations de minéraux. Il a proposé une feuille de route en trois étapes pour le développement durable du secteur minier africain : Premièrement, fournir de l'électricité verte aux mines grâce à des infrastructures énergétiques numériques afin de réduire les émissions de carbone ; Deuxièmement, la transition vers l'électrification des équipements miniers ; Troisièmement, remodeler les processus de production grâce à des plateformes d'IA et des systèmes de gestion intelligents, optimiser la planification des équipements et améliorer la capacité et l'efficacité de production des mines. Il a également mis en avant le système de micro-réseau minier de Huawei. Plutôt qu'un équipement autonome, il s'agit d'une solution énergétique complète intégrant des systèmes photovoltaïques et de stockage, une répartition intelligente, des alimentations de secours au diesel, des systèmes de contrôle et des logiciels de gestion. Elle rompt avec le modèle conventionnel à source d'alimentation unique pour permettre l'autosuffisance énergétique et une gestion efficace de l'énergie sur les sites miniers. Citant le projet de micro-réseau à grande échelle pour Red Sea Global en Arabie saoudite comme étude de cas, il a expliqué que ce micro-réseau à l'échelle urbaine a réalisé des percées techniques majeures grâce aux solides capacités internes de R&D de Huawei et à ses laboratoires de simulation électrique. Huawei possède une capacité de R&D indépendante pour les composants électroniques de puissance essentiels tels que les IGBT, et fournit des services à guichet unique couvrant la conception, la simulation et la livraison de projets. Avec ses partenaires de l'écosystème, l'entreprise propose également des services de conseil en ingénierie sur l'ensemble du cycle de vie et un soutien à la mise en œuvre sur site. La livraison réussie de ce projet a jeté des bases solides pour le déploiement de micro-réseaux dans les scénarios miniers. Il a spécifiquement abordé les difficultés de financement généralisées auxquelles sont confrontés les projets miniers africains. Dans le cadre du modèle d'écosystème IPP-PPA, des investisseurs nationaux et internationaux peuvent être mobilisés pour financer des projets énergétiques miniers. Les sociétés minières, en tant qu'acheteurs d'électricité, signent des contrats d'achat d'électricité à long terme pour garantir la stabilité des opérations minières, tandis que les investisseurs obtiennent des rendements stables, formant ainsi une boucle commerciale durable. Dans son discours, Joseph a cité plusieurs cas de mise en œuvre de micro-réseaux miniers en Afrique. Parmi eux, après l'achèvement du projet de micro-réseau minier de Kamoa-Kakula en RDC, l'électricité verte remplacera une grande partie de la production d'électricité au diesel, réduisant considérablement les coûts d'électricité et les émissions de carbone de la mine, tout en offrant un bon retour sur investissement. Pour ce projet de mine de cuivre d'un groupe minier chinois en RDC, les améliorations du micro-réseau ont fortement réduit les coûts d'électricité et considérablement amélioré le taux d'utilisation des capacités de la mine, vérifiant ainsi la valeur pratique des micro-réseaux d'électricité verte dans les scénarios miniers africains. Il a résumé les trois capacités fondamentales de Huawei : une plateforme commerciale mondialisée, des solutions de micro-réseaux intégrées de bout en bout, et un système de partenaires d'écosystème diversifié comprenant des investisseurs, des entreprises EPC et des agences de conseil en conception. Il a ajouté que Huawei souhaite établir des partenariats avec davantage d'investisseurs pour développer des projets énergétiques en Zambie et dans toute l'Afrique, sécuriser l'approvisionnement électrique des industries de minéraux critiques, notamment le cuivre et le lithium, favoriser conjointement les mines vertes en Afrique et construire un avenir industriel sobre en carbone et durable. Pendant la conférence, la délégation de Huawei a tenu une réunion d'affaires avec des représentants de ZESCO, la compagnie nationale d'électricité de Zambie. Dans le contexte de l'accélération de la transformation verte du secteur minier africain et de la croissance continue de la demande d'électricité dans les zones minières, les deux parties ont échangé leurs points de vue sur des sujets d'intérêt commun tels que la construction d'infrastructures électriques et le soutien aux énergies nouvelles, et ont exprimé leur intention d'explorer conjointement des domaines potentiels de coopération. L'industrie minérale africaine se trouve à une fenêtre critique pour la modernisation de sa chaîne industrielle. Huawei, s'appuyant sur ses atouts technologiques dans les énergies nouvelles et l'électricité intelligente, s'associera à des investisseurs IPP, aux autorités électriques locales et aux exploitants miniers pour construire un écosystème de coopération ouverte. Grâce à ses solutions éprouvées de micro-réseaux miniers, Huawei vise à fournir un approvisionnement électrique vert et fiable aux projets miniers et de fonderie africains, à faire progresser la transition bas carbone de l'industrie des minéraux critiques en Afrique et à approfondir la coopération pratique sino-africaine dans les secteurs minier et énergétique.
23 Sep 2026 16:41 (GMT+8)

[Analyse SMM] L’évolution du paysage commercial du tungstène en Chine : une vision stratégique
23 Sep 2026 09:13 (GMT+8)
[SMM Analysis] Un aperçu du marché de l’or en Zambie : de la production minière au commerce formel
23 Sep 2026 16:23 (GMT+8)
Le Canada lève les droits de douane sur le solaire : les modules chinois peuvent-ils gagner une plus grande part de marché ? [Analyse SMM]
21 Sep 2026 18:03 (GMT+8)
La RDC crée un groupe de travail spécial États-Unis-RDC pour accélérer le partenariat sur les minéraux stratégiques
21 Sep 2026 10:00 (GMT+8)
[SMM Analysis] Les négociations sino-américaines alimentent le sentiment haussier sur le marché Pr-Nd, mais les fondamentaux prévalent
24 Sep 2026 12:34 (GMT+8)
Pourquoi le marché du cuivre au SHFE connaît-il une intensification des « trois sommets » ?
22 Sep 2026 18:53 (GMT+8)
Dernières actualités
Le « stockage hybride lithium-sodium » du Hebei connaît un déploiement en série : le stockage d'énergie par batteries sodium-ion entre en phase de validation provinciale [Analyse SMM]
23 Sep 2026 16:20 (GMT+8)
NFPP vs NFS : qui dominera la course aux batteries sodium-ion polyanioniques ?
22 Sep 2026 10:12 (GMT+8)
[SMM Résumé de la réunion matinale sur le cobalt] La faible demande pèse sur les prix du secteur, le marché continue de se consolider sur une note faible avant les fêtes
22 Sep 2026 09:45 (GMT+8)
[SMM Résumé de la réunion matinale Cobalt-Lithium] ### Les prix des matières premières se consolident, la chaîne industrielle diverge, le sentiment d'attentisme avant les fêtes s'intensifie
22 Sep 2026 09:40 (GMT+8)
La Corée du Sud dévoile une feuille de route technologique pour les batteries soutenue par 8 000 milliards de wons d'investissements privés
22 Sep 2026 08:28 (GMT+8)
Les importations et exportations de minerai de phosphate bondissent en août : la haute saison de la demande arrive-t-elle ?
21 Sep 2026 14:16 (GMT+8)
[Na-ion : Le groupe Shenhuo lance un projet de feuille pour batterie au sodium de 50 000 t/an]
20 Sep 2026 18:06 (GMT+8)
« Batterie sodium-ion » inscrite sur la liste « renforcée » du 15e plan quinquennal : une politique, trois comptes [Analyse SMM]
18 Sep 2026 09:57 (GMT+8)
[SMM Résumé de la réunion matinale sur le cobalt] La faiblesse de la demande et la baisse des coûts maintiennent conjointement les prix de la chaîne industrielle dans le marasme
18 Sep 2026 09:36 (GMT+8)
NaPF6 : « l'ingrédient clé » de l'électrolyte des batteries sodium-ion — qu'est-ce que c'est exactement ? [Analyse SMM]
17 Sep 2026 16:24 (GMT+8)
534 millions de yuans ! Nouvelle avancée pour le projet de matériaux de batteries sodium-ion de 30 000 t/an à Changzhi, dans le Shanxi
16 Sep 2026 17:23 (GMT+8)
[Sodium-ion : première unité de stockage Na-ion à l'échelle du réseau de CSG mise en service dans un village urbain de Shenzhen]
16 Sep 2026 13:52 (GMT+8)
[SMM Résumé de la réunion matinale sur le cobalt] Les coûts des matières premières faiblissent, la demande est atone et le niveau des prix continue de se replier
15 Sep 2026 09:55 (GMT+8)
[SMM Réunion matinale Cobalt-Lithium : Résumé] La divergence des matières premières s'intensifie ; la demande de haute saison est inégale, les prix se consolident
11 Sep 2026 09:59 (GMT+8)
[SMM Résumé de la réunion matinale sur le cobalt] Demande faible et coûts en baisse, le niveau des prix de la chaîne industrielle continue de reculer
11 Sep 2026 09:55 (GMT+8)
L'industrie chimique des phosphates au Maroc : dotation en ressources, paysage des exportations et expansion des capacités
10 Sep 2026 17:50 (GMT+8)
[Ion sodium : HiNa Battery signe un accord d'approvisionnement de 10 GWh sur 5 ans avec le coréen VOLTA]
10 Sep 2026 12:35 (GMT+8)
Fluorure de sodium (NaF) : du sel fluoré traditionnel à la matière première de « positionnement » des batteries sodium-ion, une réévaluation de sa valeur s'impose [Analyse SMM]
10 Sep 2026 09:32 (GMT+8)
Analyse du marché d'août : avancées dans les électrolytes pour batteries sodium-ion, signes de reprise des cellules qui se renforcent
08 Sep 2026 16:56 (GMT+8)
[SMM Résumé de la réunion matinale sur le cobalt] Faible demande dans la chaîne des matériaux métalliques, la baisse des coûts accentue la pression sur les prix
08 Sep 2026 09:44 (GMT+8)