

Actualités
Article d'analyse exclusif avec les dernières mises à jour du marché et des flux d'actualités en temps réel.
[Analyse SMM] Divergence des bénéfices des batteries au lithium au T3 2026
Selon SMM, le prix au comptant du carbonate de lithium de qualité batterie en 2026 a suivi une courbe qui a d'abord augmenté puis baissé : la moyenne du T1 était de 154 400 RMB/t ; au T2, il a bondi à 171 900 RMB/t (le 13 mai, il a brièvement atteint le sommet annuel de 200 500 RMB/t), marquant le pic de prix de cette reprise du « nouveau cycle ». Au T3, cependant, le prix n'a pas réussi à se maintenir à des niveaux élevés et est tombé à 147 500 RMB/t, en baisse de 14,2 % en glissement trimestriel ; l'hydroxyde de lithium de qualité batterie (particules grossières) est également passé de 158 400 RMB/t à 135 400 RMB/t. Après le début du mois d'octobre, la baisse s'est encore accélérée ; le 30 octobre, le prix au comptant du carbonate de lithium était tombé à environ 90 000 RMB/t, soit environ 38 % de moins que la moyenne du T3. Le point d'inflexion du pic des prix et de la baisse est apparu, mais dans les rapports du T3 qui viennent d'être publiés, cela a montré un « décalage » et un « écart de température » typiques : parce que les états financiers reflètent la performance cumulée des trois premiers trimestres, la plupart des entreprises bénéficient encore du dividende de croissance élevée en glissement annuel provenant de la hausse des prix du premier semestre ; mais en ne regardant que le T3, des signes de baisse des bénéfices en glissement trimestriel et de dépréciation des stocks sont apparus. Les rapports du T3 ne sont pas seulement un résumé de l'essor du premier semestre, mais aussi une cartographie des premières traces du ralentissement du cycle. 1 : Prix au comptant trimestriels moyens des sels de lithium de qualité batterie (SMM, RMB/t) I. Transmission par gradient : le chemin de transmission des baisses de prix le long de la chaîne En termes de marge brute, la chaîne des batteries au lithium présente un gradient abrupt : la marge brute globale de Tianqi Lithium au S1 était de 64,4 %, avec son activité d'extraction de lithium atteignant 74 % ; la marge brute de l'activité carbonate de lithium de Zangge Mining était de 73,3 % ; le segment de transformation des sels de lithium est tombé à 27 %-42 % (Ganfeng Lithium 27,4 %, Chengxin Lithium 27,1 %, Tianhua New Energy 35,5 %) ; les matériaux de cathode seulement 5 %-14 % ; et le segment des cellules de batterie 12 %-23 %. Ce gradient détermine l'ordre de sensibilité des bénéfices lorsque les baisses de prix surviennent. Au seul T3, à l'exception de Zangge Mining (77 % des bénéfices provenaient des revenus d'investissement d'une mine de cuivre associée), le bénéfice net trimestriel attribuable aux actionnaires des entreprises en amont a généralement baissé en glissement trimestriel : Tianqi Lithium -43 %, Ganfeng Lithium -68 %, Tianhua New Energy -83 % ; Sichuan New Energy Power est passée à une perte trimestrielle de 131 millions RMB après des dépréciations de stocks. La divergence est également claire : Salt Lake Industry, avec ses propres ressources à faible coût, n'a baissé que d'environ -12 % en glissement trimestriel, et Yongxing Materials a encore gagné 419 millions RMB au cours du seul trimestre ; tandis que les transformateurs dépendant de minerai acheté sont passés directement d'une réduction des bénéfices à des provisions pour pertes. Les entreprises disposant de leurs propres ressources à faible coût ont montré une plus forte résilience des bénéfices dans cette baisse des prix. 2 : Bénéfice net trimestriel attribuable aux actionnaires des entreprises de ressources en amont (100 millions RMB) II. Trésorerie et stocks : un second prisme au-delà du compte de résultat Plus remarquable que la baisse des bénéfices en glissement trimestriel est la divergence entre les flux de trésorerie et les stocks. Le bénéfice net attribuable aux actionnaires de Dynanonic pour les trois premiers trimestres était de 620 millions RMB, en hausse de 213 % en glissement annuel, mais le flux de trésorerie d'exploitation net était de -2,14 milliards RMB, en détérioration de 106 % en glissement annuel, avec une sortie nette trimestrielle de 910 millions RMB au T3 ; le flux de trésorerie d'exploitation comptable de Hunan Yuneng était de -860 millions RMB (après exclusion des endossements d'effets utilisés pour payer des actifs à long terme, il était en réalité de +2,53 milliards RMB ; l'endossement d'effets lui-même reflète un resserrement de la chaîne de trésorerie). La divergence entre le flux de trésorerie d'exploitation net et le bénéfice net montre qu'une partie des bénéfices est immobilisée dans les stocks et les créances. Parallèlement à la pression sur les flux de trésorerie, des signes de dépréciation des stocks sont déjà apparus sporadiquement dans les rapports du T3 : Dynanonic a enregistré des pertes de dépréciation d'actifs de 64,7697 millions RMB au T3 (toutes des dépréciations de stocks), et les stocks à la fin du T3 s'élevaient à 2,26 milliards RMB, en hausse de 82 % par rapport au début de l'année ; Easpring a enregistré des provisions pour dépréciation de stocks de 56,2195 millions RMB au cours des trois premiers trimestres ; les provisions pour dépréciation de stocks de Ronbay Technology au cours des trois premiers trimestres étaient d'environ 110 millions RMB ; les provisions pour dépréciation de stocks de Hunan Yuneng au cours des trois premiers trimestres étaient de 27,6937 millions RMB (la dépréciation plus importante sur la même période provenait de provisions pour créances douteuses de 260 millions RMB). Par rapport au prix au comptant d'environ 90 000 RMB/t à la fin octobre et au report des coûts à la fin septembre, l'ensemble de la chaîne est effectivement confronté à une certaine pression de test de dépréciation. Mais ce n'est pas une détérioration linéaire à sens unique : si certaines entreprises accélèrent la rotation des stocks au T4, et que certaines marchandises expédiées à des prix bloqués peuvent ultérieurement faire l'objet de reprises de dépréciation, l'ampleur de la dépréciation lors de la saison des rapports annuels dépendra des prix de vente réels et de l'exécution des contrats. Les provisions pour dépréciation dans les rapports du T3 sont un reflet intermédiaire basé sur les prix du marché à la fin septembre ; l'évaluation ultérieure doit encore combiner la trajectoire des prix du T4 et le rythme de rotation. 3 : Bénéfice net trimestriel attribuable aux actionnaires des entreprises de matériaux de cathode (100 millions RMB) Un autre signal provient du segment des cellules de batterie. Le flux de trésorerie d'exploitation de CATL s'est nettement contracté au T3 ; l'entreprise a expliqué cela par le raccourcissement actif des délais de paiement des fournisseurs et l'augmentation des prépaiements et du soutien financier à la R&D. Les concessions du leader des batteries à l'amont par le biais des délais de paiement et du soutien financier expliquent à la fois la baisse de sa marge brute trimestrielle de 23,15 % à 20,69 % et reflètent le retour du pouvoir de négociation dans la chaîne de l'amont vers le milieu et l'aval. 4 : Bénéfice net trimestriel attribuable aux actionnaires des entreprises de cellules de batterie (100 millions RMB) III. De la réalisation de l'expansion des capacités au rééquilibrage volume-prix : conditions de mesure D'après les ventes trimestrielles des rapports du T3, certaines entreprises ont effectivement réalisé des courbes de croissance impressionnantes : les ventes de carbonate de lithium de Zangge Mining au T3 ont augmenté de 93 % en glissement trimestriel ; les ventes trimestrielles de Hunan Yuneng étaient de 449 000 t, en hausse de 47,5 % en glissement annuel ; les expéditions de Dynanonic ont augmenté de 15 % en glissement trimestriel. Mais ce n'était pas simplement une stratégie forcée pour compenser les baisses de prix. Du point de vue du rythme de l'industrie, le T3 lui-même était la période de montée en puissance de certaines nouvelles capacités dans la chaîne, superposée à une forte demande et à des attentes élevées à l'époque pour la haute saison et l'anticipation des exportations à l'étranger ; c'était essentiellement la réalisation des plans d'expansion dans le nouveau cycle. Le véritable test de résistance se produit au T4. Alors que les prix au comptant du carbonate de lithium sont passés sous les 100 000 RMB/t et se sont approchés de 90 000 RMB/t, les prix ont baissé d'environ un tiers par rapport à la moyenne du T3 de 147 500 RMB/t. Si les entreprises tentent de s'appuyer sur le « volume pour compenser le prix » afin de maintenir l'échelle des revenus, les ventes devraient atteindre une croissance de près de 50 % en glissement trimestriel, ce qui est extrêmement difficile dans les conditions actuelles d'utilisation des capacités et de demande. D'après le dernier suivi des calendriers de production, les signaux du côté de la demande changent également au T4. Le segment des cellules de batterie de puissance est globalement stable, légèrement en hausse ou légèrement en baisse au T4, avec un déstockage évident en fin d'année ; plus tôt, des stocks élevés ont conduit les entreprises leaders à réduire leurs calendriers de production ; la croissance des matériaux de cathode LFP a diminué, et les matériaux de cathode ternaires ont nettement reculé ; bien que les calendriers des cellules de stockage d'énergie aient encore maintenu une légère croissance progressive, ils sont difficiles à compenser pleinement la faiblesse du segment des batteries de puissance. Cela signifie que la logique de croissance des volumes fait face à des contraintes objectives après le plafonnement de la haute saison, et la probabilité que le T4 devienne le point le plus bas du bénéfice annuel déclaré augmente. IV. Variables structurelles dans la baisse des prix Ce ralentissement n'est pas un déclin généralisé. Le segment du stockage d'énergie est actuellement une variable de couverture relativement forte dans la chaîne : les expéditions de batteries de stockage d'énergie d'EVE Energy au cours des trois premiers trimestres étaient de 67,5 GWh, en hausse de 39 % en glissement annuel, et le bénéfice net attribuable aux actionnaires au T3 a augmenté de 4,5 % en glissement trimestriel à contre-courant. D'après les données à haute fréquence, les taux d'utilisation du stockage à grande échelle domestique restent élevés et la demande est stable ; les calendriers des cellules de stockage d'énergie sont relativement stables parmi tous les segments (maintenant une légère croissance en glissement trimestriel d'octobre à décembre), montrant une certaine tendance indépendante. En outre, certains segments de matériaux auxiliaires et de matériaux spéciaux ont une meilleure rentabilité en raison de la consolidation de l'offre ou de déséquilibres spécifiques entre l'offre et la demande, par exemple, les prix de l'additif VC ont augmenté de 53 % cumulativement au T3, et le bénéfice net trimestriel de Huasheng Lithium était de 313 millions RMB, en hausse de 800,58 % en glissement annuel. La baisse des prix du lithium redistribue les bénéfices le long de la chaîne : la fusion de minerai acheté est touchée en premier ; les leaders intégrés se contractent mais restent généralement stables ; les matériaux de cathode sont affectés par les stocks à prix élevé ; le segment des cellules de batterie bénéficie d'un dividende de coûts. Les variables déterminant la divergence des entreprises passent de la direction des prix à la dotation en ressources, à la gestion des stocks et à la discipline des flux de trésorerie. V. Conclusion et perspectives pour le T4 En ce qui concerne le T4, trois pistes sectorielles méritent d'être suivies : premièrement, dans un contexte de hausse continue de l'offre dans le segment des sels de lithium en amont, d'accumulation des stocks et de pression sur la rentabilité du minerai acheté, l'ampleur réelle des dépréciations de stocks et des provisions pour dépréciation, en particulier pour les entreprises ayant une forte proportion de minerai acheté ; deuxièmement, après le repli et l'ajustement de la demande dans les matériaux de cathode et d'autres segments, la progression du déstockage de la chaîne et le risque de baisse ultérieur pour les calendriers de production, en particulier les segments intermédiaires affectés par l'offre tendue de feuilles de cuivre et la pression sur les prix en aval ; troisièmement, l'effet de transmission des réductions de calendriers de production des leaders des batteries aux calendriers de production des matériaux intermédiaires. Lorsque le segment des cellules de batterie commence à utiliser les flux de trésorerie pour maintenir l'écosystème industriel, la position du cycle est souvent plus profonde que ce que montrent les prix. Le plancher des prix du lithium n'est pas encore confirmé, mais les états financiers de la chaîne ont déjà intégré le ralentissement avant les prix.
31 Oct 2026 20:41 (GMT+8)
Analyse de la politique chilienne sur le lithium par SMM
I. Aperçu de l’événement Le 21 octobre 2026, heure locale, pendant la LME Week à Londres, le ministre chilien de l’Économie et des Mines, Daniel Mas, a accordé une interview à Reuters dans laquelle il a annoncé un objectif de production ambitieux : le Chili prévoit de faire passer sa production annuelle de lithium d’environ 300 000 tonnes actuellement à 700 000 tonnes au cours des cinq à dix prochaines années, soit une hausse de plus du double. Concernant la mise en œuvre, M. Mas a indiqué que cinq projets de lithium sont actuellement en attente d’approbation gouvernementale. Ces projets seront entièrement exploités par des entreprises privées, et leur approbation devrait être finalisée d’ici début 2027. Une fois ces cinq projets approuvés, le Chili lancera des appels d’offres publics pour cinq autres projets de lithium. Cette stratégie en deux étapes, « approuver d’abord cinq projets, puis en mettre cinq autres en appel d’offres », constitue le mécanisme central permettant au Chili d’accélérer la libération de ses capacités de production de lithium. Il convient de noter que cet objectif de 700 000 tonnes représente une révision à la hausse significative par rapport à la position du gouvernement précédent. Dans la Stratégie nationale du lithium élaborée en 2023 par le gouvernement précédent de Gabriel Boric, l’objectif de production était fixé à environ 430 000 tonnes d’ici 2034. Le chiffre avancé par M. Mas est supérieur de 270 000 tonnes à l’objectif initial, soit une augmentation de 63 %. II. Situation actuelle de l’industrie chilienne du lithium Production et position sur le marché Le Chili est le deuxième producteur mondial de lithium, derrière l’Australie, mais l’écart entre les deux pays se creuse. Selon les statistiques du secteur, la production chilienne de lithium s’élevait à environ 280 000 tonnes d’équivalent carbonate de lithium (ECL) en 2024, puis a augmenté à environ 300 000 tonnes en 2025, dont 209 000 tonnes provenant de l’exploitation de SQM et 74 000 tonnes de celle d’Albemarle. La production devrait se situer entre 300 000 et 330 000 tonnes en 2026. Toutefois, la part de marché mondiale du Chili est passée d’environ 30 % il y a dix ans à moins de 25 %, car l’expansion rapide des capacités en Argentine, en Australie et en Chine continue d’éroder sa part. Dotation en ressources et concentration de la production Malgré le recul de sa part de marché, la dotation en ressources du Chili reste exceptionnelle. Le pays possède près de 41 % des réserves mondiales prouvées de lithium. Parmi celles-ci, le salar d’Atacama est la ressource de lithium de saumure la plus riche et la moins coûteuse au monde, avec des concentrations de lithium en saumure de 600 à 2 000 mg/L et des coûts de production de carbonate de lithium d’environ 2 500 à 3 000 dollars américains par tonne, bien inférieurs au niveau de coût de 8 000 à 12 000 dollars américains par tonne des mines de roche dure en Australie. Le problème réside toutefois dans la forte concentration de la production : toute la production actuelle de lithium du Chili provient d’un seul site, le Salar de Atacama, et n’est exploitée que par deux entreprises, SQM et Albemarle. Cette structure de « salar unique, duopole » constitue à la fois un avantage — effets d’échelle et leadership en matière de coûts — et un goulot d’étranglement, à savoir une marge d’expansion limitée et une résilience insuffisante face aux risques. Principaux projets en exploitation et en construction Salar de Atacama — exploitation SQM : La production était d’environ 209 000 tonnes d’équivalent carbonate de lithium (ECL) en 2025 et devrait atteindre 246 000 tonnes en 2026. SQM poursuit son expansion de capacité, la capacité de carbonate de lithium s’approchant de 240 000 tonnes par an et la capacité d’hydroxyde de lithium devant atteindre environ 100 000 tonnes par an d’ici mi-2026. En outre, Nova Andino Litio, une coentreprise créée par SQM et l’entreprise publique chilienne de cuivre Codelco, a officiellement démarré ses activités en décembre 2025. La coentreprise gérera les ressources en lithium du Salar de Atacama jusqu’en 2060, avec un objectif de capacité à long terme pouvant atteindre 470 000 tonnes d’ECL par an. Salar de Atacama — exploitation Albemarle : La production était d’environ 74 000 tonnes d’ECL en 2025 et devrait être d’environ 71 000 tonnes en 2026. Albemarle a achevé la construction de sa troisième usine de carbonate de lithium, d’une capacité de 20 000 à 24 000 tonnes par an, et demande actuellement des permis environnementaux pour un projet de technologie d’extraction directe du lithium (EDL), le projet TED, dans le but de presque doubler les taux de récupération sans augmenter l’extraction de saumure. Projet Maricunga : Un projet de lithium impliquant Codelco et Rio Tinto. Rio Tinto prévoit d’investir environ 900 millions de dollars américains pour acquérir une participation de 49,99 %, tandis que Codelco conservera le contrôle. Une fois pleinement opérationnel, le projet devrait produire 50 000 tonnes d’ECL par an. Il attend actuellement l’approbation finale des autorités de la concurrence du Chili et de la Chine. III. Bilan de la stratégie lithium du gouvernement précédent : l’approche « dirigée par l’État » de Boric Contenu essentiel de la stratégie nationale du lithium de 2023 Le 20 avril 2023, le président de gauche de l’époque, Gabriel Boric, a dévoilé les orientations de la stratégie nationale du lithium, marquant un tournant majeur dans la politique chilienne du lithium. La logique centrale de la stratégie peut se résumer en trois points : Premièrement, la pleine participation de l’État. Boric a déclaré explicitement que « l’industrie du lithium doit servir le peuple, et l’État doit participer à l’ensemble du cycle de production du lithium ». La stratégie exigeait que l’État exerce un rôle de direction ou une participation de contrôle dans tous les futurs projets de lithium, avec les partenariats public-privé (PPP) comme principal modèle de coopération et les entreprises publiques tenues de détenir des positions de contrôle dans les structures de coentreprise. Deuxièmement, le renforcement des retours de souveraineté sur les ressources. Prenant l’exemple du Salar d’Atacama, l’accord de coentreprise conclu entre Codelco et SQM stipulait que pendant la période de transition 2025-2030, le gouvernement — par l’intermédiaire de Codelco, de Corfo et du Trésor national — recevrait environ 70 % du bénéfice d’exploitation avant impôts de la coentreprise ; à partir de 2031, cette proportion passerait à 85 %. Ce niveau est bien supérieur à celui des redevances précédemment versées par SQM à Corfo. Troisièmement, la protection écologique et la modernisation technologique. La stratégie mettait l’accent sur l’utilisation de nouvelles technologies telles que l’extraction directe du lithium (DLE) pour réduire la consommation d’eau et améliorer les taux de récupération, tout en établissant un réseau de protection des salars et en s’engageant à protéger 30 % des écosystèmes de salars d’ici 2030. Résultats de la mise en œuvre et controverses de la stratégie Durant le mandat de Boric, de mars 2022 à mars 2026, la stratégie sur le lithium a abouti à un résultat marquant : en mai 2024, Codelco et SQM ont signé un accord de coopération ; en décembre de la même année, la coentreprise Nova Andino Litio SpA a été officiellement créée ; et en janvier 2026, elle a été approuvée par la Cour suprême du Chili, achevant un processus complexe de plus de 20 approbations réglementaires couvrant le Chili, la Chine, le Brésil, l’Arabie saoudite et l’Union européenne. Néanmoins, des critiques existent également. Manuel Viera, président du Conseil minier, a publiquement souligné que la cause profonde de la perte de leadership du Chili dans le lithium était « des contraintes politiques plutôt que des limitations géologiques » — la classification du lithium comme ressource d’État par la loi minière et ses restrictions strictes sur l’accès au développement ont fortement freiné l’enthousiasme des investisseurs privés. Les données montrent que de 2023 à 2025, le Chili n’a ajouté aucun nouveau projet minier de lithium, et au premier semestre 2025, les recettes d’exportation de carbonate de lithium ont chuté de 34 % en glissement annuel. Dans l’indice d’attractivité minière publié par le Fraser Institute, le Chili ne se classe qu’au 32e rang sur 68 juridictions. En outre, plusieurs contrats spéciaux d’exploitation du lithium (CEOL) promus par le gouvernement Boric ont été rejetés par les régulateurs en raison de vices de procédure juridique, et certains contrats ont été invalidés parce que « les critères d’attribution contenaient des défauts juridiques », révélant des coûts de friction dans la conception et la mise en œuvre institutionnelles. IV. Le changement de politique du gouvernement Kast : « piloté par le secteur privé » Transition politique et changement de philosophie Le 11 mars 2026, le président de droite José Antonio Kast a été officiellement investi avec 58 % des voix, et la politique chilienne du lithium est entrée dans un nouveau cycle. Après son entrée en fonction, Kast a mis en œuvre une série de réformes marquantes : Restructuration institutionnelle : le ministère des Mines, auparavant indépendant, a été fusionné avec le ministère de l’Économie, et Daniel Mas, de formation agronomique, a été nommé pour superviser les deux portefeuilles, dans le but de renforcer la coordination interministérielle et de mettre en œuvre l’engagement gouvernemental de « lutter contre la bureaucratie ». Incitations fiscales : le taux d’impôt sur les sociétés pour les entreprises minières a été encore réduit de 15 % à 10 %, le champ des allégements de la taxe sur les ressources a été élargi, et les entreprises minières tournées vers l’exportation ont été maintenues à un taux de TVA nul. Accélération des autorisations : un nouveau Bureau des autorisations sectorielles et de l’investissement (OASI), opérationnel depuis janvier 2026, a été créé ; la réglementation de l’évaluation environnementale a été révisée ; et l’objectif a été fixé de ramener le délai moyen d’approbation des projets miniers de 18 mois à 9 mois. Mas a indiqué que le délai de traitement des recours relatifs aux projets miniers avait été réduit de 80 %, et que depuis 2026, 22 projets miniers représentant un investissement total de près de 3 milliards de dollars américains avaient été approuvés. Le gouvernement a également formé un comité économique composé de 12 ministres, qui se réunit tous les 15 jours pour suivre l’avancement des grands projets. Libéralisation des investissements étrangers : le plafond de participation des entreprises minières étrangères a été relevé de manière substantielle, passant de 35 % à 70 %, brisant ainsi la restriction antérieure selon laquelle les coentreprises devaient être détenues à plus de 50 % par l’État. Ajustements spécifiques de la politique du lithium Dans le secteur du lithium, le changement d’attitude du gouvernement Kast est particulièrement net. La déclaration de Mas lors de l’entretien — « Nous travaillons à changer les choses pour que le secteur privé pilote l’exploitation minière afin d’accélérer les progrès » — contraste fortement avec le ton du gouvernement précédent selon lequel « l’État doit participer à l’ensemble du cycle ». Concrètement, le nouveau gouvernement a remis en question ou ajusté certaines pratiques établies pendant la période Boric : Remise en cause de l’accord direct d’Atacama : le nouveau gouvernement adopte une attitude réservée à l’égard de l’accord direct signé par Codelco et SQM pour prolonger les droits miniers du salar d’Atacama jusqu’en 2060, et préconise de remplacer le mode d’attribution initial de « négociation privée » par des appels d’offres internationaux afin de parvenir à une allocation des ressources plus transparente et fondée sur le marché. Processus CEOL maintenu mais accéléré : le cadre institutionnel des contrats spéciaux d’exploitation du lithium a été conservé — en mars 2026, 10 CEOL étaient en cours d’examen par le Bureau du contrôleur général — mais le gouvernement a nettement accéléré le rythme d’approbation et tend à permettre aux entreprises privées d’agir en tant qu’opérateurs à part entière dans les projets approuvés. Cadre juridique non fondamentalement modifié : il convient de noter qu’à la mi-2026, l’architecture juridique sous-jacente de l’industrie chilienne du lithium n’avait pas subi de changement subversif. L’article 13 de la Charte minière de 1979, qui dispose que « le lithium est une ressource stratégique nationale ne pouvant être concédée en concessions minières », reste en vigueur, et le décret-loi n° 2 886 confirme le lithium comme ressource réservée à l’État. Les investisseurs étrangers ne peuvent pas contrôler les actifs de lithium en obtenant des droits miniers ordinaires comme ils le peuvent pour le cuivre ou l’or ; ils doivent encore passer par des canaux impliquant la participation de l’État, tels que la direction par des entreprises publiques et les contrats CEOL. En d’autres termes, les ajustements du gouvernement Kast relèvent davantage d’« améliorations orientées vers le marché » au niveau de la mise en œuvre que d’une « révolution de privatisation » au niveau institutionnel. V. Analyse de faisabilité de l’objectif de 700 000 tonnes Calcul de l’écart du côté de l’offre Passer des quelque 300 000 tonnes par an actuelles à 700 000 tonnes par an implique une augmentation nette d’environ 400 000 tonnes de capacité — l’équivalent de la construction de plus d’un Atacama supplémentaire. Même dans l’hypothèse optimiste selon laquelle le salar d’Atacama atteindrait un niveau de 450 000 à 500 000 tonnes d’équivalent carbonate de lithium par an vers 2030 grâce aux améliorations technologiques de l’extraction directe du lithium et aux projets d’expansion — la limite supérieure à long terme de Nova Andino étant de 470 000 tonnes —, de nouveaux projets seraient encore nécessaires pour combler un écart de 150 000 à 250 000 tonnes. Si les dix projets du plan de Mas « approuver cinq, mettre en appel d’offres cinq » sont tous mis en œuvre, ils pourraient théoriquement fournir des sources suffisantes d’offre supplémentaire. Cependant, les projets de salars nécessitent généralement de cinq à huit ans entre l’exploration, l’évaluation environnementale et la consultation des communautés jusqu’à la production, ce qui signifie que les projets lancés dans ce cycle ne formeraient pas d’offre substantielle avant 2031-2034 au plus tôt. Le fait que l’objectif de 700 000 tonnes soit fixé dans une fenêtre de « cinq à dix ans » reflète lui-même cette incertitude. Facteurs favorables Premièrement, une base de ressources solide. Le Chili compte plus de 40 salars non exploités, se classe au premier rang mondial en réserves prouvées, et ses ressources de lithium en salars présentent un avantage de coût écrasant à l’échelle mondiale. Deuxièmement, des signaux politiques positifs. Si l’orientation pro-marché du gouvernement Kast, la réforme des autorisations et les incitations fiscales peuvent être mises en œuvre de manière continue, elles devraient améliorer l’environnement d’investissement. Un rebond du classement du Chili au Fraser Institute sera un indicateur important. Troisièmement, le progrès technologique. L’application mature de la technologie d’extraction directe du lithium peut améliorer les taux de récupération sans augmenter substantiellement l’extraction de saumure, atténuant ainsi les contraintes de la protection environnementale sur l’expansion des capacités. Le projet TED d’Albemarle et les plans d’amélioration technologique de Nova Andino vont tous deux dans ce sens. Quatrièmement, le soutien du côté de la demande. Le taux de pénétration mondial des véhicules électriques continue d’augmenter, et la tendance de croissance à long terme de la demande de lithium reste inchangée. En tant que fournisseur à bas coût, le Chili est plus résilient pendant les baisses de prix et mieux à même de capter l’élasticité des bénéfices pendant les hausses. Incertitudes et risques Premièrement, le risque de continuité des politiques. La politique chilienne du lithium a déjà fortement oscillé entre deux administrations — de la « nationalisation » de Boric à la « privatisation » de Kast — et si le pouvoir change à nouveau de mains à l’avenir, l’orientation pourrait encore s’inverser. Pour les projets miniers de lithium à forte intensité de capital dont les délais de récupération dépassent une décennie, l’incertitude politique est le principal facteur de décote. Deuxièmement, une épreuve de la capacité de mise en œuvre. L’objectif fixé par Mas est ambitieux, mais entre « annoncer un objectif » et « mettre un projet en production » se dressent de nombreux obstacles, notamment l’évaluation environnementale, la consultation des populations autochtones, les relations avec les communautés et le soutien des infrastructures. Le précédent de plusieurs contrats CEOL rejetés sous le gouvernement Boric en raison de vices de procédure montre que les frictions internes du système administratif chilien ne doivent pas être sous-estimées. Troisièmement, l’intensification de la concurrence sur le marché. Les mines de lithium de roche dure australiennes continuent d’accroître leurs capacités ; les projets de salars argentins accélèrent leur production — Olaroz, Hombre Muerto, Rincon et d’autres projets montent régulièrement en puissance ; et la ceinture de lithium d’Afrique de l’Ouest émerge progressivement, notamment Goulamina de Ganfeng et Ewoyaa de Huayou. Pour que le Chili défende sa position de deuxième producteur mondial au début des années 2030, voire qu’il conteste à nouveau la première place à l’Australie, cela dépendra non seulement de ses propres progrès, mais aussi des performances de ses concurrents. Quatrièmement, la pression du permis environnemental et social. La région d’Atacama souffre de stress hydrique et d’une écologie fragile, et les tensions entre le développement des salars et les communautés autochtones et les organisations environnementales existent depuis longtemps. Bien que la technologie d’extraction directe du lithium puisse réduire la consommation d’eau douce, elle n’est pas une « solution miracle », et la viabilité économique d’un déploiement à grande échelle n’a pas encore été pleinement vérifiée. VI. Conclusion L’objectif de production de 700 000 tonnes annoncé par le ministre chilien des Mines Mas lors de la LME Week est une déclaration quantitative de la nouvelle politique « pilotée par le secteur privé » du gouvernement Kast et une révision à la hausse significative de l’objectif de 430 000 tonnes de l’ère Boric. Cette révision à la hausse reflète à la fois l’évaluation optimiste du nouveau gouvernement quant au potentiel des ressources de lithium du Chili et sa volonté politique de « regagner le terrain perdu » dans la concurrence mondiale de la chaîne d’approvisionnement des batteries au lithium. De « pilotée par l’État » à « pilotée par le secteur privé », la politique chilienne du lithium a accompli un virage de près de 180 degrés en trois ans. Cette oscillation elle-même démontre que la manière de trouver un équilibre entre la captation de la souveraineté sur les ressources et le maintien de l’attractivité des investissements demeure un défi non résolu pour ce pays sud-américain riche en ressources. La réalisation de l’objectif de 700 000 tonnes dépendra de trois variables clés au cours des cinq à dix prochaines années : la réforme des autorisations pourra-t-elle réellement se traduire par une accélération des projets, les dix nouveaux projets de lithium pourront-ils être avancés et mis en production comme prévu, et le prochain gouvernement poursuivra-t-il l’orientation actuelle tournée vers le marché. Pour le marché mondial du lithium, l’objectif du Chili ne modifiera pas le paysage de l’offre à court et moyen terme de deux à trois ans — le long cycle des projets de salars le détermine. À moyen et long terme de cinq à dix ans, cependant, si le Chili peut réellement honorer son engagement de capacité de 700 000 tonnes, il ajoutera une source d’offre supplémentaire considérable et à coût compétitif à l’offre mondiale de lithium, ce qui serait positif pour l’équilibre entre l’offre et la demande et la stabilisation des fluctuations de prix. Bien entendu, la condition préalable est que cette fois, le Chili ne se contente pas de « parler », mais qu’il « agisse » réellement.
31 Oct 2026 18:50 (GMT+8)
La liquidation de l'or et de l'argent est l'opportunité d'achat de la décennie - Bawden Capital
Publié : 3 nov. 2026 - 4 h 20 (Kitco News) - et connaissent une reprise modeste après la déroute de vendredi, qui a marqué leur pire performance d'octobre depuis 2008. Certains investisseurs sont frustrés par les métaux précieux, dont les prix peinent depuis plusieurs semaines, confrontés à des coûts d'opportunité croissants alors que les banques centrales du monde entier tentent de maîtriser l'inflation. Plus récemment, l'or et l'argent ont également été pris dans une crise de liquidité plus large, les marchés actions ayant subi une forte liquidation la semaine dernière. Cependant, une gestionnaire de fonds estime que la liquidation de la semaine dernière, et toute correction supplémentaire, pourrait représenter l'opportunité d'achat d'une vie. « est environ 60 % en dessous de son record de 121,64 $, et a atteint un creux d'un an », a déclaré Jen Bawden, fondatrice de Bawden Capital, dans son dernier commentaire de marché. « Les gros titres financiers crient à l'anéantissement des métaux précieux, et les traders particuliers qui ont acheté au plus haut capitulent dans une panique totale. Pour un œil non averti, cela ressemble à un massacre. » « Pour les investisseurs chevronnés dans les ressources qui comprennent les flux de capitaux mondiaux, les mécanismes du marché papier et les chocs de marge entre actifs, ce n'est PAS une crise ; c'est exactement la poche d'air de liquidité que nous attendions. » Bien que la cassure sous les niveaux de support critiques la semaine dernière ait été décevante, Bawden a déclaré que ce mouvement n'était pas surprenant, compte tenu des vents contraires auxquels font face l'or et l'argent. Elle a noté que bien que la Réserve fédérale ait laissé les taux d'intérêt inchangés la semaine dernière, les marchés s'attendent toujours à une hausse des taux en décembre. Elle a souligné que la menace de taux plus élevés augmente le coût d'opportunité de détenir des actifs sans rendement comme l'or et l'argent. En examinant l'évolution immédiate des prix et les dégâts techniques infligés vendredi, Bawden a noté que la menace de taux plus élevés semble également peser sur les marchés actions. Le S&P 500 a perdu 2 % avant le week-end, sa plus forte baisse depuis début juin. Bawden a également noté que la volatilité à court terme est alimentée par une incertitude géopolitique plus large et la crise mondiale de l'approvisionnement énergétique découlant de la guerre en cours au Moyen-Orient. « La plus grande idée fausse qui circule parmi les traders de matières premières particuliers est : “Si le Moyen-Orient est en feu et que le Brent oscille au-dessus de 113 $ le baril, pourquoi l'or et l'argent baissent-ils ?” », a déclaré Bawden. Elle a expliqué que les perturbations de l'approvisionnement énergétique créent une demande importante de dollars américains, ajoutant une pression supplémentaire sur les métaux précieux. « Lorsqu'un conflit perturbe le transit dans le détroit d'Ormuz et que les prix de l'énergie s'envolent, chaque grande nation importatrice d'énergie, du Japon et de la Corée du Sud à l'Allemagne et à l'Inde, fait face à une crise immédiate des termes de l'échange. Comme le brut est facturé et réglé mondialement en dollars américains, le pétrole dépassant les 100 $ oblige les importateurs commerciaux à se débarrasser agressivement de leurs devises nationales sur le marché libre pour acheter d'énormes tranches de dollars américains juste pour maintenir leurs réseaux électriques en marche », a-t-elle déclaré. montre dans quelle mesure le mouvement de l'or aujourd'hui est dû au dollar par rapport au marché de l'or lui-même.) Bawden a ajouté que la demande de dollars américains qui en résulte soutient le billet vert, tandis que la hausse des prix de l'énergie alimente des pressions inflationnistes persistantes, augmentant la perspective d'un resserrement monétaire supplémentaire et de rendements obligataires plus élevés. Bawden a déclaré que toute cette incertitude atteint enfin son paroxysme alors que la menace de hausse des taux pèse sur l'économie au sens large et les marchés actions. Elle a souligné que des rendements obligataires plus élevés réduisent la valeur actuelle des bénéfices futurs des entreprises tout en rendant le capital indispensable plus coûteux à emprunter. « Lorsqu'un marché technologique et boursier tendu se fissure, il ne chute pas seul. Cela peut déclencher une soudaine crise de liquidités sur de nombreux marchés. Lors d'une liquidation, les grands fonds ne vendent pas ce qu'ils veulent vendre. Ils vendent tout ce qui est liquide et facile à vendre », a-t-elle déclaré. « L'or et l'argent sont très faciles à vendre. » Bien que des dégâts techniques importants aient été infligés à l'or et à l'argent, Bawden a déclaré que la faiblesse est cohérente avec les liquidations précédentes motivées par la liquidité. « C'est ce qui s'est passé en octobre 2008 et à nouveau en mars 2020. Une fois les ventes forcées terminées, l'or et l'argent se sont retournés et ont fortement rebondi », a-t-elle déclaré. « Dans les deux crises, l'or et l'argent ont fortement chuté avec les actions. Après l'effondrement de Lehman Brothers à l'automne 2008, l'or a chuté d'environ 29 % et l'argent de plus de 50 % par rapport à leurs sommets de mars 2008. En mars 2020, l'or a chuté d'environ 10 % et l'argent d'environ 35 % en quelques jours. » Bawden a noté que les deux métaux précieux ont ensuite connu des rallyes importants après l'apaisement des chocs de liquidité initiaux. « Une fois les ventes forcées terminées, les métaux ont rebondi rapidement. Après 2008, l'or a augmenté d'environ 170 % d'ici août 2011, et l'argent a grimpé à près de 50 $. Après mars 2020, l'or a gagné environ 39 % pour atteindre un nouveau record d'ici août 2020, et l'argent a bondi d'environ 150 % », a-t-elle déclaré. Bien que Bawden considère la liquidation actuelle comme une opportunité d'achat potentielle à long terme, elle a averti que les prix pourraient baisser davantage avant que le marché des métaux précieux n'établisse un plancher durable. Elle a noté qu'elle a déjà placé des ordres à cours limité pour profiter d'une faiblesse supplémentaire, visant des décotes de 20 % à 30 % sur certaines actions minières sélectionnées. En même temps, Bawden a déclaré que la demande physique en Asie pourrait fournir un soutien sous-jacent à l'argent. Elle a souligné la divergence entre les prix de l'argent à Shanghai et en Occident lors de la liquidation de vendredi, tout en reconnaissant que la taxe chinoise sur l'argent élimine une grande partie de la prime apparente. Elle s'attend également à ce que la demande chinoise de métaux précieux reste un facteur important de soutien des prix à plus long terme. Bawden a expliqué que la volatilité à court terme n'a pas modifié ses perspectives à long terme. Elle a déclaré que la prochaine décennie appartient aux actifs tangibles comme et , car les investisseurs sont de plus en plus contraints de protéger leur pouvoir d'achat dans un monde aux prises avec une dette souveraine insoutenable. « La montagne de dettes souveraines ne peut pas survivre indéfiniment à des rendements élevés sans affecter le secteur bancaire et l'économie réelle », a-t-elle déclaré. « Les gouvernements, les entreprises et les consommateurs du monde entier portent des dettes énormes, et ces dettes deviennent plus coûteuses lorsque les taux d'intérêt restent élevés. Si les taux restent à ce niveau ou augmentent trop longtemps, cela exercera une réelle pression sur les banques et sur l'économie au sens large. » Bawden s'attend à ce que les pressions croissantes de la dette finissent par forcer les banques centrales à faire marche arrière et à assouplir leur politique monétaire, créant un environnement plus favorable aux métaux précieux. « Lorsque le point de rupture sera atteint, les banques centrales seront forcées d'assouplir, la force du dollar en temps de guerre s'inversera, et les capitaux mondiaux afflueront vers les actifs réels et tangibles », a-t-elle déclaré. Source :
05 Nov 2026 10:21 (GMT+8)
Dernières actualités
30 000 tonnes d'alumine échangées à 431,07 $/t FOB Inde pour une expédition en décembre
il y a 4 minutes
Faibles stocks : un soutien ; le bras de fer entre macroéconomie et demande maintient les prix de l'aluminium en consolidation [Résumé de la réunion matinale SMM sur l'aluminium]
il y a 24 minutes

[Diffusion en direct] Perspectives macroéconomiques et des infrastructures, analyse des marchés du cuivre et de l'aluminium, réduction des coûts grâce aux transactions intégrant des options, puissance de calcul de l'IA, perspectives pour la feuille de cuivre et la fibre optique
il y a 39 minutes
Le stock de billettes d'aluminium 6063 en Chine dans deux régions diminue au 6 novembre
[Stock SMM de billettes d'aluminium] Au 6 novembre, le stock SMM de billettes d'aluminium 6063 sur les deux principaux sites de consommation est passé sous la barre des 70 000 tonnes, en baisse par rapport à la veille, avec des replis à la fois à Guangdong et à Wuxi, Guangdong affichant la plus forte baisse.
il y a 58 minutes
Les stocks de lingots d'aluminium en Chine dans trois régions baissent au 6 novembre
[Stock d'lingots d'aluminium SMM] Au 6 novembre, le stock d'lingots d'aluminium SMM sur les trois principaux sites de consommation est tombé dans la fourchette des 370 000 tonnes, en baisse par rapport à la veille, avec des baisses à Guangdong, Wuxi et Gongyi.
il y a 58 minutes
6 novembre 2026 Stock quotidien de billettes d'aluminium SMM [Données SMM]
6 nov. :
Au 6 nov., le stock social de billettes d’aluminium 6063 dans les deux régions suivies par SMM s’établissait à 73 500 t, en baisse de 3 500 t (-4,5 %) par rapport au jour de bourse précédent. Par région, le Guangdong est tombé à 32 000 t (-2 500 t) et Wuxi à 41 500 t (-1 000 t), le Guangdong affichant une baisse plus marquée. Dans l’ensemble, l’enlèvement des marchandises en aval s’est poursuivi, et les stocks des deux régions sont retombés au niveau bas de la fourchette des 70 000 t. Pour la ventilation complète des stocks régionaux, les séries historiques et les variations détaillées, veuillez vous connecter au terminal de données SMM.
il y a 58 minutes
6 novembre 2026 Données quotidiennes des stocks de lingots d'aluminium dans trois régions selon SMM [Données SMM]
Actualités du 6 novembre :
Au 6 novembre, les données SMM montrent que les stocks sociaux de lingots d'aluminium dans les trois principales régions de Chine s'établissaient à 377 000 tonnes, en baisse de 8 000 tonnes (-2,1 %) par rapport au jour de bourse précédent. Par région, le Guangdong (99 500 tonnes, -1 500 tonnes), Wuxi (171 000 tonnes, -4 000 tonnes) et Gongyi (106 500 tonnes, -2 500 tonnes) ont tous reculé. Globalement, le déstockage s'est accéléré dans les trois régions, les stocks sociaux nationaux de lingots d'aluminium tombant au niveau de 370 000 tonnes. Pour les données complètes des stocks régionaux, les séries historiques et les variations détaillées, veuillez vous connecter au terminal de données SMM.
il y a 59 minutes
Déstockage d'aluminium de fonderie pendant sept semaines, le rythme ralentit ; l'écart de prix tombe à un niveau bas [Commentaire matinal SMM sur l'alliage d'aluminium de fonderie]
[SMM commentaire matinal sur l'alliage d'aluminium de fonderie : déstockage de l'aluminium de fonderie depuis sept semaines, le rythme ralentit, l'écart de prix entre l'aluminium A00 et la ferraille d'aluminium tombe à un niveau bas] Jeudi, le marché de l'ADC12 est resté principalement stable et attentiste, le prix SMM de l'ADC12 se maintenant à 24 200 yuans/tonne.
il y a 1 heure
La libération de la demande de fin d'année reste à voir ; l'ADC12 en berne à court terme [analyse SMM]
il y a 14 heures
NALCO pousse à une expansion de 3,15 milliards de dollars de sa fonderie d'aluminium en Odisha, visant un lancement en 2030-2031
Projet visant à ajouter 500 000 tonnes par an de capacité d'aluminium, doublant presque la capacité de fusion existante de NALCO ; EGA fournira la licence technologique et NLC India sera partenaire pour la production d'électricité captive
il y a 14 heures
[SMM Analysis] Le marché indien de l'ADC 12 affiche des prix mitigés dans un contexte de faible demande intérieure et japonaise
il y a 15 heures
[SMM Enquête hebdomadaire sur la transformation de l'aluminium] Les taux d'exploitation des producteurs d'aluminium en aval ont légèrement augmenté cette semaine, les divergences entre secteurs persistant
il y a 16 heures
Les fondamentaux sont mitigés, les prix de l'aluminium devraient se consolider sur une note modérée [Revue hebdomadaire de l'aluminium SMM]
il y a 16 heures
Les stocks de lingots d'aluminium dans la zone franche de Chine augmentent au 5 novembre
[SMM Stock d’aluminium en zone sous douane] Au 5 novembre, le stock d’aluminium SMM en zone sous douane s’élevait à 92 800 tonnes à Shanghai et à 27 000 tonnes au Guangdong, soit un total de 119 800 tonnes, en hausse de 2 400 tonnes par rapport au 2 novembre, Shanghai étant en hausse tandis que le Guangdong restait stable.
il y a 16 heures
Inventaire de la zone sous douane d'aluminium au 5 novembre 2026 [Données SMM]
[SMM Statistiques sur les stocks d'aluminium en zone sous douane en Chine]
Au 5 novembre, les données SMM indiquaient un stock d'aluminium de 92 800 tonnes dans la zone sous douane de Shanghai et de 27 000 tonnes dans celle du Guangdong, portant le stock total des zones sous douane à 119 800 tonnes, en hausse de 2 400 tonnes (+2,0 %) par rapport au 2 novembre. Par région, le stock de la zone sous douane de Shanghai a augmenté de 2 400 tonnes, tandis que celui du Guangdong est resté stable à 27 000 tonnes. Globalement, l'augmentation des arrivages dans la zone sous douane de Shanghai a entraîné le rebond du stock total, marquant la première hausse après deux semaines consécutives de stabilité. Pour consulter l'ensemble des données de stocks des zones sous douane par région, les séries historiques et les variations détaillées, veuillez vous connecter au terminal de données SMM.
il y a 16 heures
Les tarifs du fret maritime rebondissent tandis que les prix indicatifs de la bauxite importée baissent ; les échanges sur le marché se stabilisent [Revue hebdomadaire de la bauxite SMM]
il y a 16 heures
Revue hebdomadaire SMM des sels fluorés : en novembre, les appels d'offres de référence des entreprises restent stables, la signature des commandes sur le marché est stable avec une légère hausse
il y a 16 heures
Les stocks de billettes d'aluminium se déstockent pour la quatrième semaine consécutive ; les frais de transformation rebondissent sur toute la ligne [Analyse SMM]
Le rebond a été porté par deux facteurs : d’une part, la baisse des prix de l’aluminium a fait reculer le prix absolu des billettes, ravivant l’intérêt d’achat en aval et renforçant la détermination des producteurs à maintenir leurs offres fermes ; d’autre part, un déstockage rapide et des arrivages plus lents à Foshan et à Wuxi ont resserré l’offre régionale, soutenant la hausse des frais de transformation. L’évolution des frais de transformation la semaine prochaine dépendra des mouvements du prix de l’aluminium et de la durabilité du réapprovisionnement en aval.
il y a 17 heures
SHFE : le volume des warrants d'alliage d'aluminium moulé diminue de 241 tonnes le 5 novembre
[SMM Flash] Les données de la SHFE montrent qu'au 5 novembre, le volume total des warrants enregistrés pour l'alliage d'aluminium de fonderie était de 9 126 tonnes, en baisse de 241 tonnes par rapport au jour de bourse précédent. Parmi eux, le volume total enregistré à Shanghai était de 329 tonnes, en baisse de 0 tonne par rapport au jour de bourse précédent ; le volume total enregistré dans le Guangdong était de 0 tonne, en hausse de 0 tonne par rapport au jour de bourse précédent ; le volume total enregistré dans le Jiangsu était de 1 986 tonnes, en baisse de 91 tonnes par rapport au jour de bourse précédent ; le volume total enregistré dans le Zhejiang était de 2 520 tonnes, en baisse de 90 tonnes par rapport au jour de bourse précédent ; le volume total enregistré à Chongqing était de 4 291 tonnes, en baisse de 60 tonnes par rapport au jour de bourse précédent ; et le volume total enregistré dans le Sichuan était de 0 tonne, en hausse de 0 tonne par rapport au jour de bourse précédent.
il y a 17 heures
A00 se redresse légèrement, le marché de la ferraille d'aluminium reste globalement stable [Revue quotidienne de la ferraille d'aluminium]
il y a 18 heures
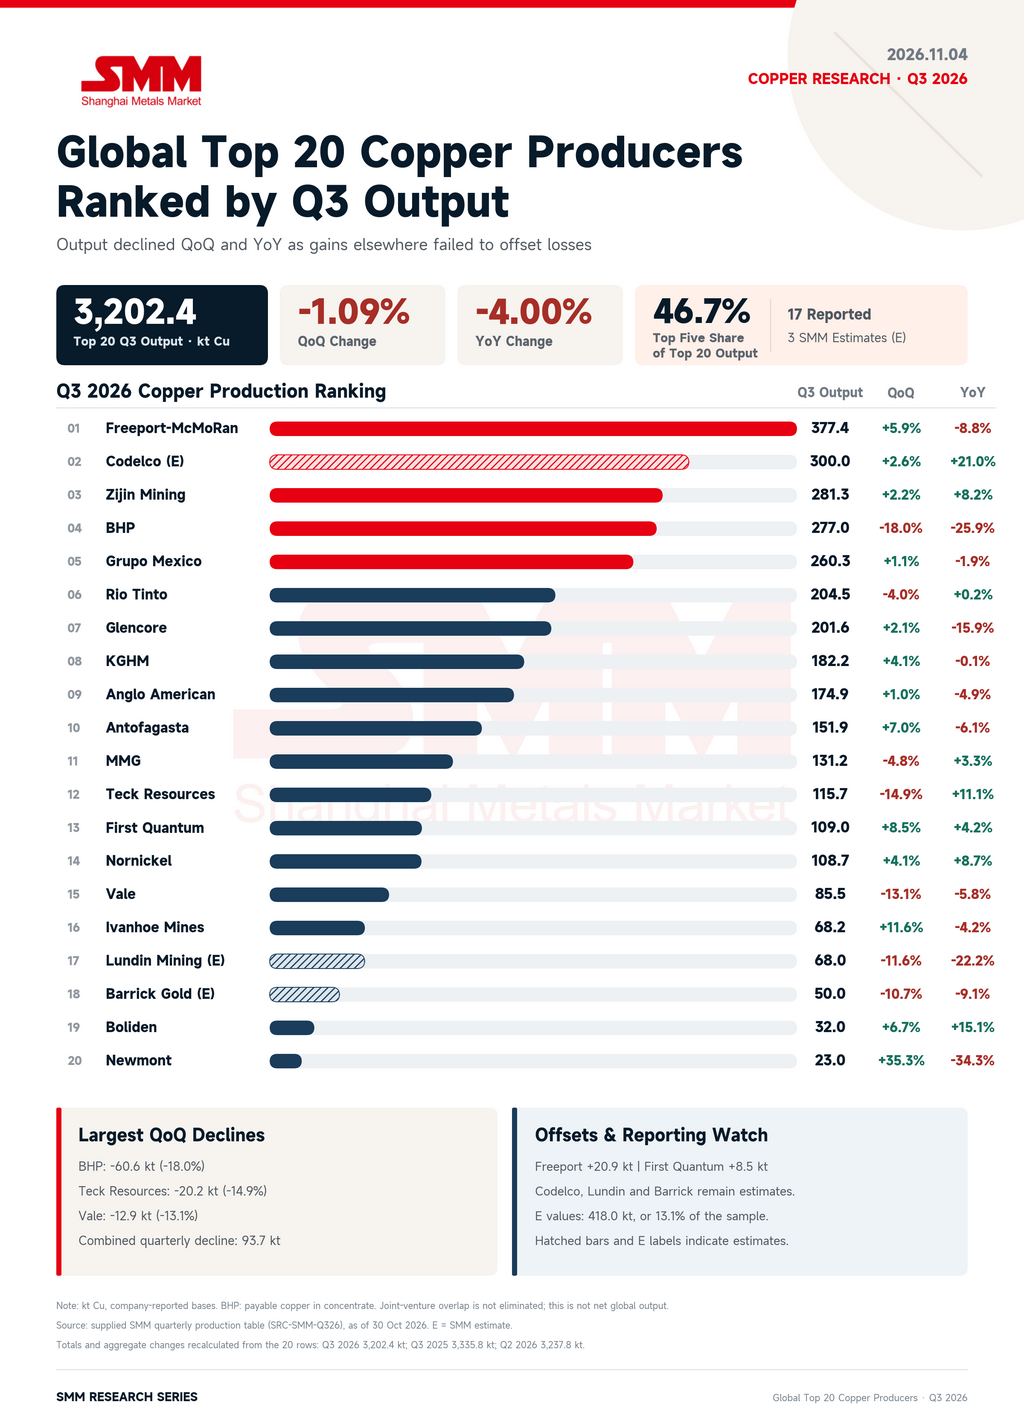
[Analyse SMM] Les montées en puissance des projets peuvent-elles compenser le déclin des grandes mines de cuivre et maintenir les objectifs annuels à portée de main ?
[Analyse SMM] Les mines redémarrent et de nouveaux projets montent en puissance. Pourquoi la production de cuivre continue-t-elle de baisser ?
La baisse des teneurs à Escondida, les conditions météorologiques extrêmes au Chili et les perturbations opérationnelles ont plus que compensé les gains réalisés ailleurs. Lundin Mining et First Quantum ont revu à la baisse leurs prévisions annuelles...
Quelle part de ce déficit était déjà intégrée dans les plans miniers — et quelle part a durablement réduit les perspectives d'offre de cette année ? Notre analyse examine les facteurs en jeu et les possibilités de reprise au quatrième trimestre.
04 Nov 2026 10:45 (GMT+8)

[SMM Minerai de fer] 74 % de la croissance du minerai de fer cette année provient de producteurs hors des quatre grands mineurs
04 Nov 2026 10:41 (GMT+8)
【Analyse SMM】Le Vietnam propose des réductions des droits d'exportation sur l'aluminium, implications pour le commerce des billettes et des profilés en Asie du Sud-Est
30 Oct 2026 12:05 (GMT+8)

Le triangle des prix soufre–acide : un cadre pour lire les prix de l’acide par rapport au soufre
04 Nov 2026 11:49 (GMT+8)
[Analyse SMM] Divergence des bénéfices des batteries au lithium au T3 2026
31 Oct 2026 20:41 (GMT+8)
Analyse de la politique chilienne sur le lithium par SMM
31 Oct 2026 18:50 (GMT+8)
La liquidation de l'or et de l'argent est l'opportunité d'achat de la décennie - Bawden Capital
05 Nov 2026 10:21 (GMT+8)
Dernières actualités
30 000 tonnes d'alumine échangées à 431,07 $/t FOB Inde pour une expédition en décembre
il y a 4 minutes
Faibles stocks : un soutien ; le bras de fer entre macroéconomie et demande maintient les prix de l'aluminium en consolidation [Résumé de la réunion matinale SMM sur l'aluminium]
il y a 24 minutes
[Diffusion en direct] Perspectives macroéconomiques et des infrastructures, analyse des marchés du cuivre et de l'aluminium, réduction des coûts grâce aux transactions intégrant des options, puissance de calcul de l'IA, perspectives pour la feuille de cuivre et la fibre optique
il y a 39 minutes
Le stock de billettes d'aluminium 6063 en Chine dans deux régions diminue au 6 novembre
il y a 58 minutes
Les stocks de lingots d'aluminium en Chine dans trois régions baissent au 6 novembre
il y a 58 minutes
6 novembre 2026 Stock quotidien de billettes d'aluminium SMM [Données SMM]
il y a 58 minutes
6 novembre 2026 Données quotidiennes des stocks de lingots d'aluminium dans trois régions selon SMM [Données SMM]
il y a 59 minutes
Déstockage d'aluminium de fonderie pendant sept semaines, le rythme ralentit ; l'écart de prix tombe à un niveau bas [Commentaire matinal SMM sur l'alliage d'aluminium de fonderie]
il y a 1 heure
La libération de la demande de fin d'année reste à voir ; l'ADC12 en berne à court terme [analyse SMM]
il y a 14 heures
NALCO pousse à une expansion de 3,15 milliards de dollars de sa fonderie d'aluminium en Odisha, visant un lancement en 2030-2031
il y a 14 heures
[SMM Analysis] Le marché indien de l'ADC 12 affiche des prix mitigés dans un contexte de faible demande intérieure et japonaise
il y a 15 heures
[SMM Enquête hebdomadaire sur la transformation de l'aluminium] Les taux d'exploitation des producteurs d'aluminium en aval ont légèrement augmenté cette semaine, les divergences entre secteurs persistant
il y a 16 heures
Les fondamentaux sont mitigés, les prix de l'aluminium devraient se consolider sur une note modérée [Revue hebdomadaire de l'aluminium SMM]
il y a 16 heures
Les stocks de lingots d'aluminium dans la zone franche de Chine augmentent au 5 novembre
il y a 16 heures
Inventaire de la zone sous douane d'aluminium au 5 novembre 2026 [Données SMM]
il y a 16 heures
Les tarifs du fret maritime rebondissent tandis que les prix indicatifs de la bauxite importée baissent ; les échanges sur le marché se stabilisent [Revue hebdomadaire de la bauxite SMM]
il y a 16 heures
Revue hebdomadaire SMM des sels fluorés : en novembre, les appels d'offres de référence des entreprises restent stables, la signature des commandes sur le marché est stable avec une légère hausse
il y a 16 heures
Les stocks de billettes d'aluminium se déstockent pour la quatrième semaine consécutive ; les frais de transformation rebondissent sur toute la ligne [Analyse SMM]
il y a 17 heures
SHFE : le volume des warrants d'alliage d'aluminium moulé diminue de 241 tonnes le 5 novembre
il y a 17 heures
A00 se redresse légèrement, le marché de la ferraille d'aluminium reste globalement stable [Revue quotidienne de la ferraille d'aluminium]
il y a 18 heures