

Actualités
Article d'analyse exclusif avec les dernières mises à jour du marché et des flux d'actualités en temps réel.
La RDC crée un groupe de travail spécial États-Unis-RDC pour accélérer le partenariat sur les minéraux stratégiques
Selon des médias étrangers, Kinshasa, 11 septembre — Le Conseil des ministres de la RDC a approuvé la création d'un groupe de travail RDC-États-Unis afin d'accélérer la mise en œuvre de l'accord bilatéral de partenariat sur les minéraux stratégiques et d'attirer les investissements occidentaux dans les industries du cuivre et du cobalt du pays. La RDC est le premier producteur mondial de cobalt et le deuxième producteur et exportateur de cuivre. Les deux pays ont signé un accord de coopération minière en décembre dernier, marquant la dernière initiative du pays pour élargir ses canaux de financement et renforcer sa coopération avec les États-Unis. Dans le cadre de coopération actuel, Virtus Minerals a déjà obtenu des investissements miniers soutenus par les États-Unis et facilite l'expansion de la coopération sur les mines de cuivre entre la Gécamines, Mercuria et Glencore, aidant les produits miniers à atteindre les marchés occidentaux. Le groupe de travail devait initialement être lancé en février de cette année, mais a été retardé par des obstacles administratifs, et ses membres ainsi que ses projets clés n'ont pas encore été divulgués. Le Conseil des ministres a également approuvé un budget de 24,8 milliards de dollars pour 2027, soit une augmentation de 12 % par rapport aux dépenses révisées de cette année, avec les infrastructures, la sécurité et la diversification économique comme domaines prioritaires.
21 Sep 2026 10:00 (GMT+8)
[SMM Analysis] Les négociations sino-américaines alimentent le sentiment haussier sur le marché Pr-Nd, mais les fondamentaux prévalent
Le soir du 23 septembre (heure de Beijing), le président Xi Jinping est arrivé à Washington par avion spécial pour une visite d'État aux États-Unis à l'invitation du président Donald Trump, ce déplacement étant prévu jusqu'au 25 septembre. Auparavant, les équipes économiques et commerciales chinoises s'étaient rendues à New York pour participer aux discussions connexes. Dans l'agenda économique sino-américain, les terres rares et les minéraux critiques demeurent l'un des thèmes les plus suivis pour les chaînes d'approvisionnement mondiales.
24 Sep 2026 12:34 (GMT+8)
Pourquoi le marché du cuivre au SHFE connaît-il une intensification des « trois sommets » ?
Pourquoi le cuivre du SHFE entre-t-il dans un marché à prime élevée, fort déport et prix élevé ?
22 Sep 2026 18:53 (GMT+8)
Dernières actualités
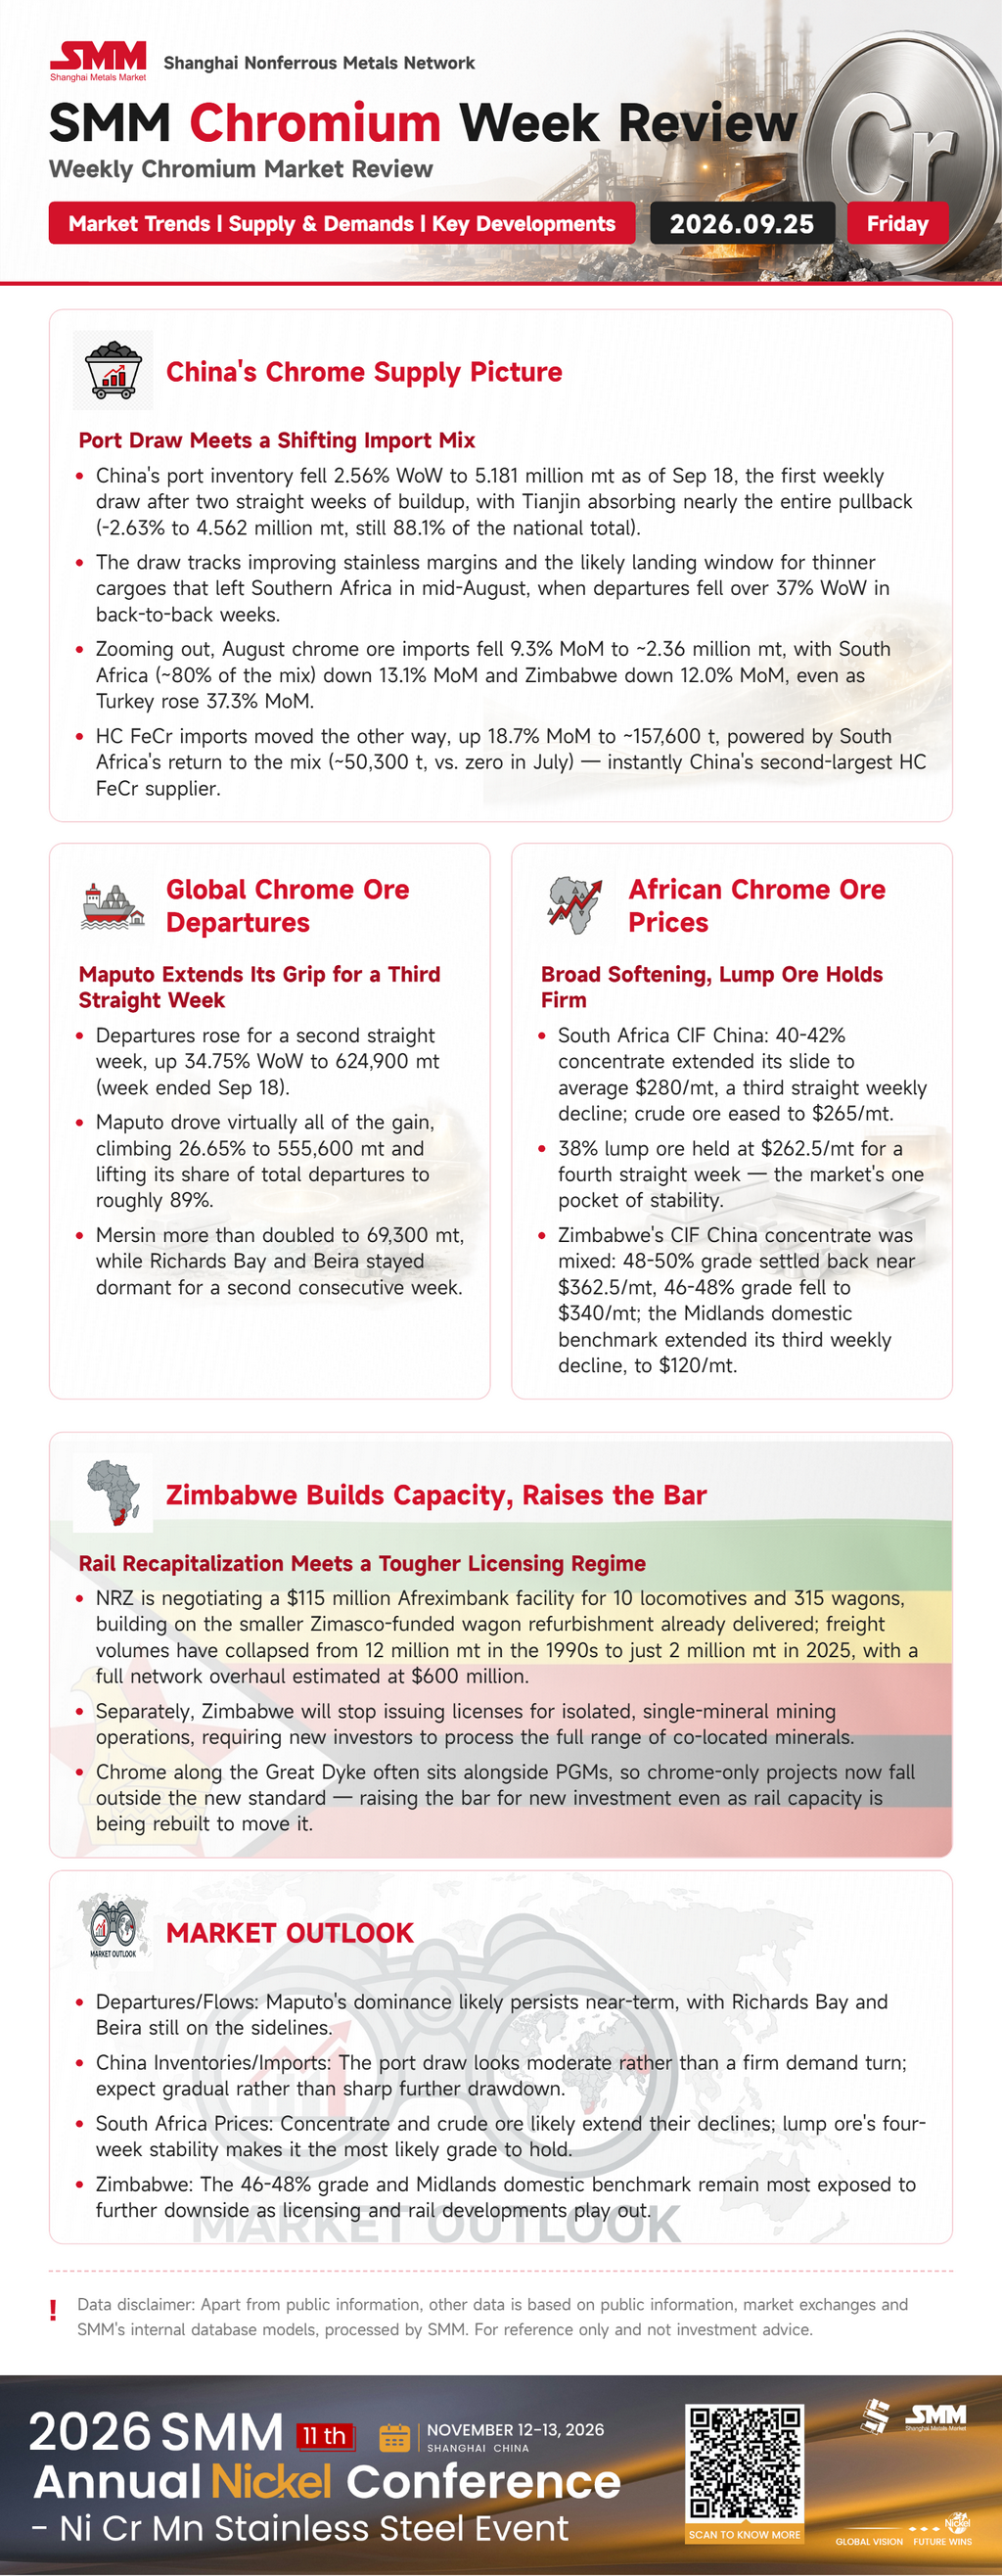
[SMM Bilan hebdomadaire du chrome] « Les stocks portuaires diminuent alors que les départs prolongent les gains, le Zimbabwe durcit les règles d'extraction du chrome »
25 Sep 2026 20:43 (GMT+8)
Empire produit du pigment rutile à partir du minerai de titane de Pitfield
25 Sep 2026 16:04 (GMT+8)
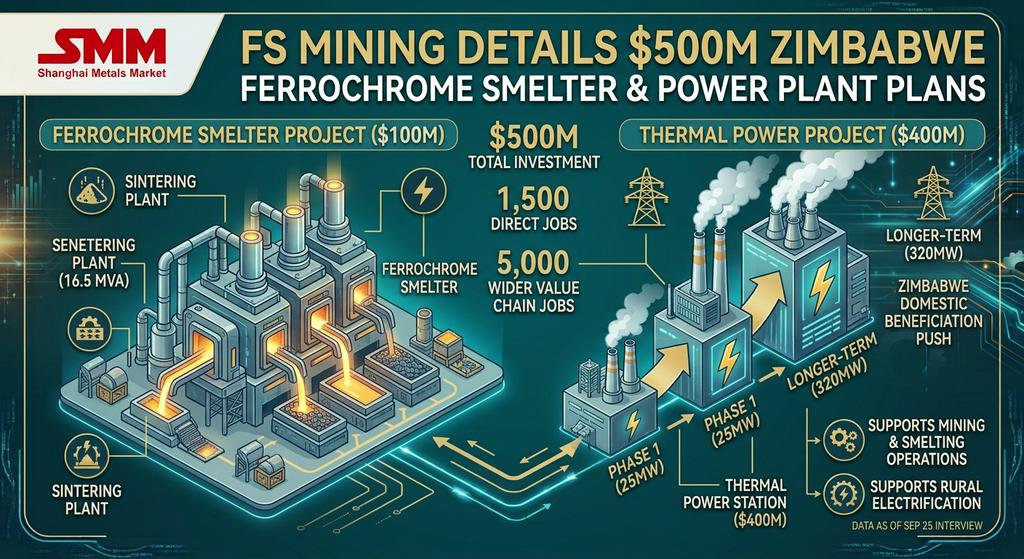
[SMM Chrome Éclair] FS Mining détaille ses projets de fonderie de ferrochrome et de centrale électrique de 500 millions de dollars au Zimbabwe
25 Sep 2026 15:21 (GMT+8)
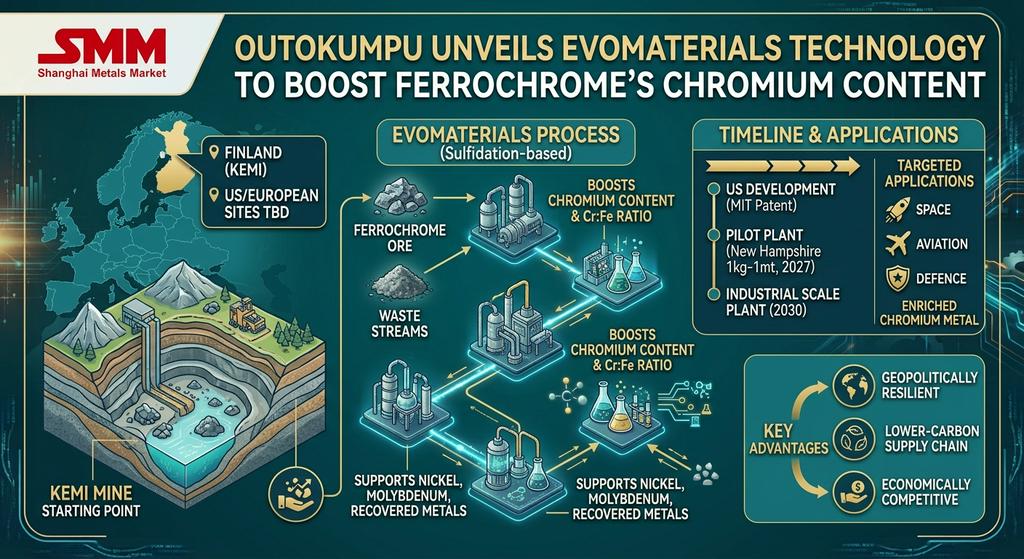
[SMM Éclair Chrome] Outokumpu dévoile la technologie EvoMaterials pour augmenter la teneur en chrome du ferrochrome
Outokumpu a dévoilé EvoMaterials, une plateforme technologique propriétaire basée sur la sulfuration, conçue pour augmenter la teneur en chrome et le ratio chrome/fer du ferrochrome, avec un potentiel d'extension au nickel, au molybdène et aux métaux récupérés des flux de déchets. L'entreprise a indiqué que sa mine de Kemi en Finlande, la seule mine de chrome en activité dans l'UE, offre à EvoMaterials un point de départ stratégique dans le ferrochrome enrichi et le chrome métal destinés aux applications spatiales, aéronautiques et de défense, et qu'à plus long terme, cette technologie pourrait contribuer à établir une chaîne d'approvisionnement entièrement occidentale pour les matériaux critiques à base de chrome, tout en restant économiquement compétitive par rapport aux procédés de production conventionnels.
Le développement a débuté aux États-Unis en 2021, soutenu en partie par une licence de brevet non exclusive du MIT. Le directeur technique d'Outokumpu, Stefan Erdmann, a déclaré que le procédé permet de récupérer des matériaux critiques à partir de ressources auparavant considérées comme des déchets. Des essais sont en cours dans un laboratoire du Massachusetts, et une usine pilote dans le New Hampshire doit faire passer la technologie de 1 kg à 1 tonne d'ici début 2027, avant une usine à l'échelle industrielle visée pour 2030 sur un site américain ou européen encore à déterminer. La PDG Kati ter Horst a présenté la plateforme comme une réponse au besoin de chaînes d'approvisionnement à la fois sobres en carbone, résilientes sur le plan géopolitique et économiquement compétitives.
25 Sep 2026 15:15 (GMT+8)
【Flash | Les moteurs optiques IA intégrés InP entrent en production en volume】
NewPhotonics et Tower Semiconductor ont annoncé des expéditions en volume de moteurs optiques intégrés laser pour l’infrastructure IA. Les PIC 800G et 1,6T utilisent la plateforme photonique sur silicium PH18DA de Tower avec des composants InP intégrés de manière hétérogène, permettant de réunir lasers, SOA, modulateurs et photodétecteurs sur une seule puce. Des expéditions en volume de chipsets NPO 6,4T sont prévues pour le premier semestre 2027. SMM estime que cela indique que la demande d’interconnexions optiques pour l’IA se traduit par une demande de composants InP, soutenant la consommation d’indium de haute pureté. Toutefois, les volumes d’expédition et l’intensité en InP n’ont pas été divulgués, de sorte que la hausse de la demande d’indium à court terme ne peut pas encore être quantifiée.
25 Sep 2026 14:32 (GMT+8)
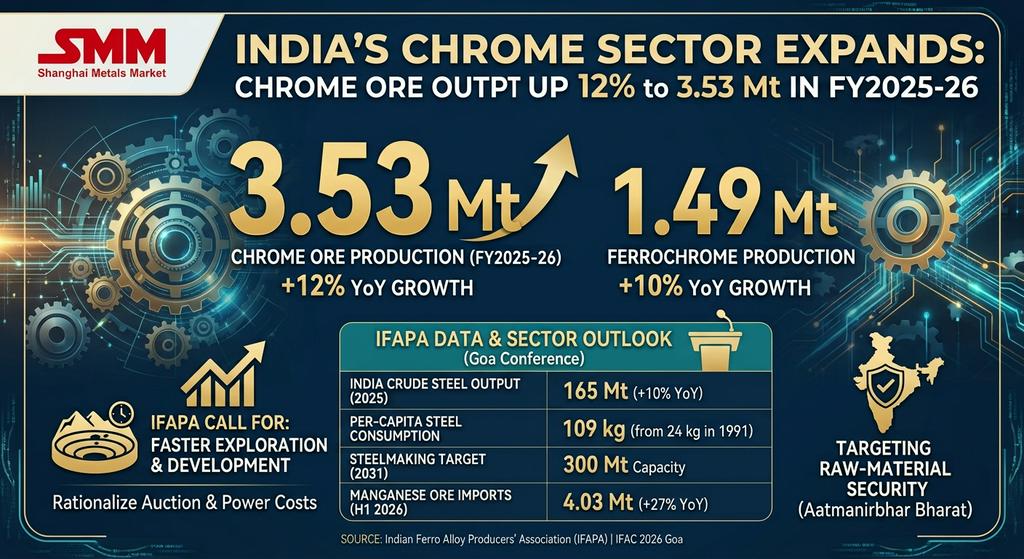
[SMM Flash Chrome] La production indienne de minerai de chrome augmente de 12 % pour atteindre 3,53 Mt en 2025-2026, selon les données de l'IFAPA
La production indienne de minerai de chrome a augmenté de 12 % en glissement annuel pour atteindre 3,53 millions de tonnes au cours de l'exercice 2025-2026, tandis que la production de ferrochrome a progressé de 10 % pour s'établir à 1,49 million de tonnes, selon les données présentées par l'Association indienne des producteurs de ferro-alliages (IFAPA) lors de la 6e Conférence internationale des ferro-alliages (IFAC 2026) à Goa. Ces chiffres ont été publiés en même temps que des données montrant que les importations indiennes de minerai de manganèse ont augmenté de 27 % en glissement annuel pour atteindre 4,03 millions de tonnes au premier semestre 2026, soulignant un tableau des matières premières que l'IFAPA a qualifié de contrasté : d'un côté, une hausse de la production nationale de minerai de chrome et de ferrochrome, de l'autre, une dépendance croissante aux importations de manganèse.
Ces données ont été présentées dans le contexte de l'expansion du secteur sidérurgique indien, qui, selon l'IFAPA, crée une nouvelle trajectoire de croissance pour les producteurs nationaux de ferro-alliages. La production indienne d'acier brut a atteint environ 165 millions de tonnes au cours de l'année civile 2025, en hausse de plus de 10 % en glissement annuel, avec une demande qui devrait continuer de croître d'environ 7 % par an. L'Inde vise environ 300 millions de tonnes de capacité sidérurgique d'ici l'exercice 2031, une échelle qui, selon l'IFAPA, élargirait considérablement les opportunités pour le chrome, le manganèse, le silicium et d'autres intrants d'alliage. L'association a également noté que la consommation d'acier par habitant en Inde est passée d'environ 24 kg en 1991 à environ 109 kg en 2025, un seuil qui, selon elle, pourrait soutenir une nouvelle phase de croissance de la consommation.
Le président de l'IFAPA, Manish Sarda, a appelé à une accélération de l'exploration et du développement des minerais nationaux de chrome, de manganèse et d'autres minéraux critiques afin de réduire la dépendance aux importations, en faisant valoir que les cadres d'adjudication des ressources minérales devraient être structurés de manière à encourager le développement effectif des mines plutôt qu'à simplement récompenser l'offre la plus élevée. Il a indiqué que plusieurs mines de minerai de manganèse adjugées à des primes élevées restent non opérationnelles parce que l'économie sous-jacente n'est pas viable, une dynamique qui, selon lui, s'applique plus largement à la sécurisation de l'approvisionnement national en matières premières pour le secteur indien des ferro-alliages dans le cadre de la politique gouvernementale Aatmanirbhar Bharat, ou d'autonomie. L'IFAPA a par ailleurs appelé à des coûts d'électricité compétitifs et à une rationalisation des charges et prélèvements liés à l'électricité pour les producteurs de ferro-alliages à forte intensité énergétique, ainsi qu'à des droits d'importation nuls sur les matières premières pour lesquelles des qualités nationales adéquates ne sont pas disponibles.
24 Sep 2026 19:10 (GMT+8)
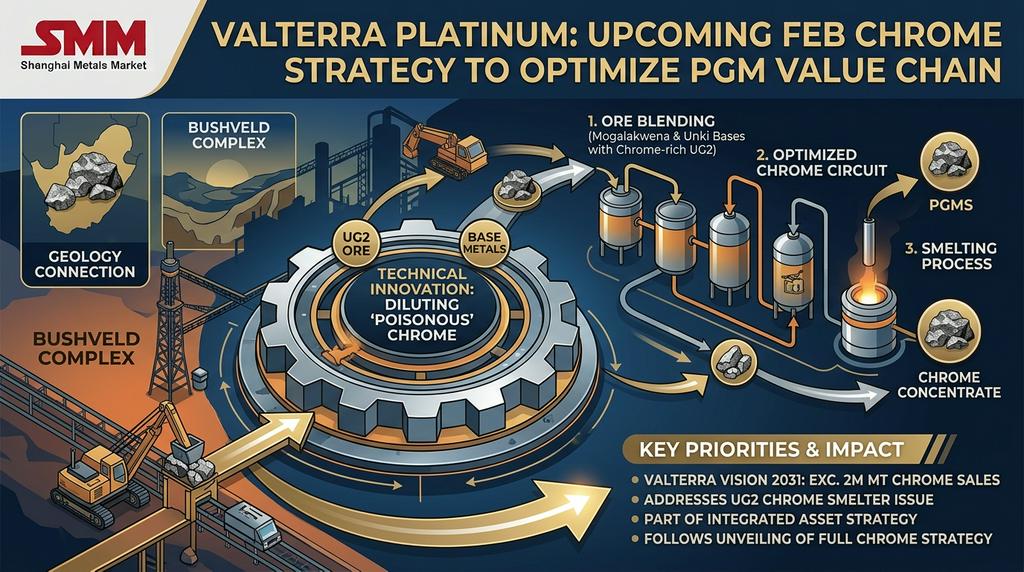
[SMM Chrome Flash] Valterra Platinum dévoilera sa « stratégie chrome complète » en février
Valterra Platinum, anciennement Anglo American Platinum, annoncera une stratégie chrome complète en février, a révélé Agit Singh, directeur exécutif des opérations de traitement, lors d’un point presse sur la chaîne de valeur de l’entreprise. « Nous continuons d’optimiser notre stratégie chrome et nous annoncerons une stratégie chrome complète en février », a déclaré Singh, sans donner plus de détails sur la portée ou le contenu de cette stratégie.
Cette annonce est intervenue alors que Singh détaillait les opérations de traitement de Valterra couvrant les minerais de Platreef, UG2, Merensky et Great Dyke. L’entreprise exploite trois installations dédiées au chrome, sur ses mines d’Amandelbult, Mototolo et Modikwa, toutes situées sur le flanc est du complexe du Bushveld en Afrique du Sud, où le chrome est présent aux côtés des métaux du groupe du platine. Les circuits de récupération du chrome à Amandelbult et Mototolo continuent d’être optimisés, a indiqué Singh, évoquant un « travail considérable autour du chrome » prévu.
Singh a également souligné une tension technique entre les activités chrome et MGP de Valterra : le chrome présent dans le minerai à forte teneur en UG2 peut être « toxique » pour les opérations de fusion s’il n’est pas géré. Pour y remédier, Valterra mélange le concentré de ses opérations de Mogalakwena et d’Unki, riches en métaux de base, avec des matériaux provenant de ses sources UG2 contenant du chrome, précisément pour diluer la teneur en chrome avant qu’il n’atteigne le four de fusion, une approche que Singh et Willie Theron, directeur exécutif des opérations minières, ont décrite comme un avantage clé de la base d’actifs intégrée de l’entreprise.
L’annonce de la stratégie chrome en février sera suivie de près dans le contexte des ambitions plus larges de Valterra dans le secteur. La stratégie Vision 2031 de l’entreprise vise par ailleurs des ventes de concentré de chrome dépassant 2 millions de tonnes au cours des cinq prochaines années, un objectif rendu public à peu près au moment où Valterra a été identifiée par Bloomberg et d’autres médias comme étant à l’origine d’une offre de rachat non sollicitée visant Northam Platinum, une opération dont le PDG de Northam a lui-même déclaré qu’elle était en partie motivée par la position de Northam en tant que grand producteur de chrome. Aucun détail supplémentaire sur la portée de l’annonce de février, son calendrier précis ou son lien avec le processus Northam n’a été communiqué.
24 Sep 2026 19:01 (GMT+8)
Rétrécissement du volume : les concentrés de wolframite chutent de près de 5 % en moins d’un mois, que se passera-t-il après être passés sous la barre des 400 000 yuans ? [Commentaire SMM]
24 Sep 2026 18:56 (GMT+8)
La demande de stockage avant les fêtes, combinée au soutien des coûts des détenteurs, pousse les prix du silicium métal à se stabiliser et à rebondir [Revue hebdomadaire de l'industrie du silicium SMM]
[La demande de stockage avant les fêtes et le soutien des coûts des fournisseurs stabilisent et font rebondir les prix du silicium métal] : Cette semaine, les prix au comptant et à terme du silicium métal se sont stabilisés et ont rebondi. Au 24 septembre, le silicium #553 à l'oxygène soufflé SMM dans l'est de la Chine s'établissait entre 9 400 et 9 500 yuans/tonne, en hausse de 100 yuans/tonne en glissement hebdomadaire, et le silicium #441 entre 9 500 et 9 600 yuans/tonne, en hausse de 50 yuans/tonne en glissement hebdomadaire. Sur le marché à terme, le contrat SI2611 s'est stabilisé et a rebondi au cours de la semaine, reculant d'abord vers 8 410 yuans/tonne en début de semaine avant de se stabiliser. En milieu de semaine, la demande de réapprovisionnement en aval avant les fêtes et le soutien des coûts ont stimulé le sentiment, entraînant un rebond de consolidation. Il a clôturé à 8 530 yuans/tonne jeudi après-midi, en hausse de 85 yuans/tonne en glissement hebdomadaire. En ce qui concerne les cotations et les transactions sur le marché, à l'approche des deux fêtes, la demande de réapprovisionnement en aval avant les fêtes et la demande à l'exportation ont augmenté. Couplée à la hausse des coûts de fret, les cotations de l'écart entre les prix au comptant et à terme à Tianjin et dans l'est de la Chine ont été poussées à la hausse. Certains fournisseurs de silicium ont légèrement relevé leurs cotations en glissement hebdomadaire, et le sentiment des entreprises de silicium de maintenir fermement les prix s'est rétabli par rapport aux niveaux antérieurs. L'offre à bas prix sur le marché s'est resserrée en glissement hebdomadaire, l'activité de négociation s'est redressée et le centre des prix s'est stabilisé et a rebondi.
24 Sep 2026 18:06 (GMT+8)
Baiyin Nonferrous lance un appel d'offres pour 230 tonnes de cadmium brut, enchères prévues le 9 octobre 2026
SMM News, 24 septembre : SMM a appris que la fonderie de plomb-zinc du Nord-Ouest du groupe Baiyin Nonferrous lance un appel d'offres public pour la vente d'environ 230 tonnes de cadmium brut. Selon les détails officiels, le prix plancher sera fixé au prix moyen SMM moins une décote de 1 820 yuans par tonne, le mieux-disant remportant l'enchère. L'appel d'offres ne sera lancé que si au moins trois soumissionnaires s'inscrivent. Les enchères débuteront à 15 h 00 le 9 octobre 2026. Les acteurs du marché ont indiqué qu'étant donné la vigueur récente des prix du cadmium, cet appel d'offres mérite une attention particulière. Dans une certaine mesure, il peut refléter la solidité de la demande du marché et servir de référence pour l'évolution future des prix du cadmium.
24 Sep 2026 18:04 (GMT+8)

【Analyse SMM】Le prix d'appel d'offres de l'acier baisse, les attentes du marché s'affaiblissent
24 Sep 2026 18:04 (GMT+8)
Marché du silicone : bras de fer persistant entre vendeurs et acheteurs, les transactions réelles restent faibles avant les fêtes [Revue hebdomadaire du silicone SMM]
24 Sep 2026 17:39 (GMT+8)
Les prix du minerai de tantale grimpent face au resserrement de l'offre et à la croissance de la demande en aval
24 Sep 2026 17:37 (GMT+8)
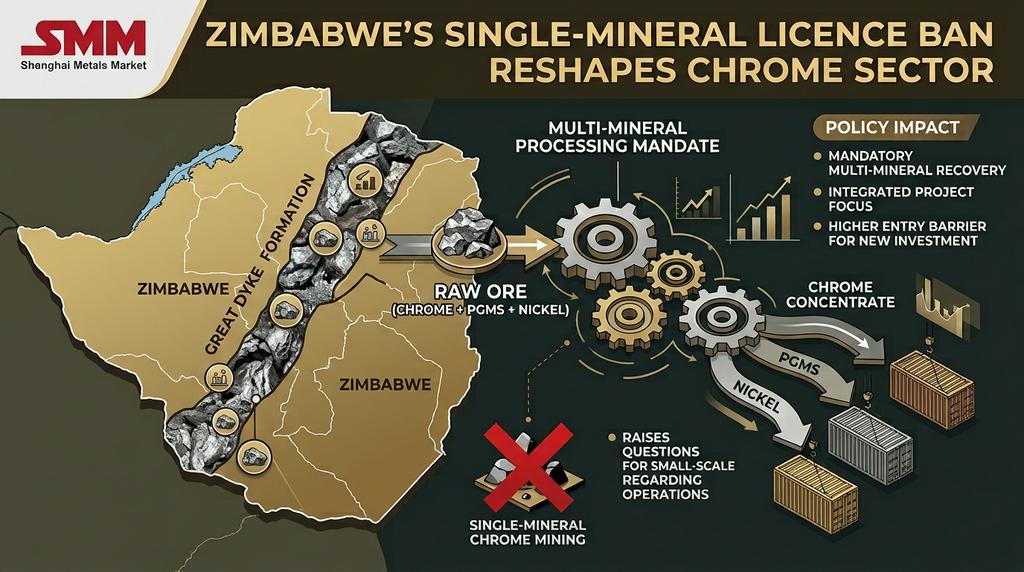
[SMM Éclair Chrome] La nouvelle interdiction des licences d'exploitation minière mono-minérale au Zimbabwe pourrait remodeler son secteur du chrome
Le Zimbabwe ne délivrera plus de licences minières pour des opérations isolées portant sur un seul minéral, a annoncé le vice-président Dr Constantino Chiwenga lors du Forum d'affaires Zimbabwe-Chine la semaine dernière. Les futurs investissements miniers devront démontrer leur capacité à identifier, séparer et traiter l'ensemble des minéraux présents dans un gisement, et non uniquement le minéral principal visé, les opérations incapables de le faire étant interdites d'exercer dans le pays. Chiwenga a présenté cette mesure comme faisant partie de la volonté plus large du Zimbabwe de retenir davantage de valeur de ses ressources minérales plutôt que de les exporter à l'état brut.
Pour le secteur du chrome au Zimbabwe, cette politique s'applique directement à la géologie du pays. Les gisements de chrome le long du Grand Dyke se trouvent fréquemment associés aux métaux du groupe du platine, au nickel et à d'autres minéraux dans la même roche hôte, le même contexte qui a déjà favorisé le modèle de coproduction platine-chrome dans des opérations telles que Zimplats, Mimosa, Unki et Karo. Un investissement minier axé sur le chrome sans capacité d'identifier et de traiter également les métaux du groupe du platine ou d'autres minéraux coprésents relèverait directement de la catégorie d'opérations que le gouvernement affirme ne plus vouloir autoriser, poussant ainsi les nouveaux projets de chrome vers un traitement intégré multi-minéraux dès le départ plutôt que vers une extraction mono-produit.
Cette politique ajoute une couche supplémentaire à la dynamique de valorisation du chrome au Zimbabwe, qui est déjà passée de l'interdiction des exportations de minerai brut en février 2026 à la perspective d'une extension de cette interdiction au concentré de chrome. Alors que ces mesures antérieures visaient ce qu'il advient du chrome après son extraction, cette politique détermine ce qu'une opération minière doit être capable de traiter avant même de pouvoir être autorisée, relevant ainsi la barre d'entrée pour les nouveaux investissements dans le chrome dans le pays. Elle soulève également des questions immédiates pour les nombreux petits exploitants et mineurs artisanaux de chrome déjà confrontés à une échéance distincte de régularisation : il n'est pas encore clair si la nouvelle norme d'octroi de licences s'applique uniquement aux nouvelles demandes ou si elle pourrait à terme être étendue aux opérations mono-minérales existantes, tout comme il n'est pas clair si la « capacité de valorisation » signifie transformer le minéral principal en un produit raffiné ou s'étend spécifiquement à la séparation des minéraux secondaires présents dans le même corps minéralisé. Le gouvernement zimbabwéen n'a pas encore publié de règlements d'application précisant comment cette politique sera appliquée spécifiquement aux projets de chrome.
24 Sep 2026 17:16 (GMT+8)
Soutien continu des coûts de l'ADC12, légère amélioration de la demande avant les fêtes [Revue hebdomadaire de la ferraille d'aluminium et de l'aluminium secondaire]
[Revue hebdomadaire de l'aluminium secondaire : le soutien des coûts de l'ADC12 persiste, la demande pré-vacances s'améliore légèrement] Cette semaine, les prix SMM de l'ADC12 sont restés stables à 24 500 yuans/tonne. Côté coûts, les prix des matières premières de déchets d'aluminium ont fluctué dans une fourchette limitée cette semaine, mais l'impact du renforcement de l'application de la politique de facturation fiscale est devenu plus évident sur le marché. Les exigences de conformité pour les achats des entreprises ont augmenté, l'offre de déchets d'aluminium facturés est restée relativement tendue et les coûts globaux d'approvisionnement en matières premières pour certaines entreprises se sont maintenus à des niveaux élevés.
24 Sep 2026 16:48 (GMT+8)
[Analyse SMM] Les vents contraires macroéconomiques se matérialisent, les contrats à terme se redressent ; la libération de la demande essentielle avant les fêtes entraîne un déstockage des stocks d'acier inoxydable
[Analyse SMM] Les vents contraires macroéconomiques se matérialisent, les contrats à terme se redressent, la demande juste-à-temps avant les fêtes libère le déstockage des stocks d'acier inoxydable
SMM, 24 septembre : Cette semaine, les stocks sociaux d'acier inoxydable ont poursuivi leur tendance au déstockage, le point médian des stocks reculant régulièrement et la pression liée à l'offre accumulée sur le marché s'atténuant davantage. Les stocks totaux sur les deux marchés principaux de Wuxi et Foshan ont nettement reculé, et le rythme de déstockage s'est accentué cette semaine.
Cette semaine, le redressement du sentiment macroéconomique, combiné à la libération de la demande juste-à-temps avant les fêtes, a soutenu la poursuite du déstockage des stocks d'acier inoxydable. Avec la hausse des taux de la Réserve fédérale américaine désormais actée, les vents contraires macroéconomiques qui pesaient sur le marché ont été largement intégrés dans les prix, atténuant considérablement le sentiment baissier du marché. Les contrats à terme SS se sont raffermis dans un mouvement de reprise, entraînant les prix au comptant à la hausse et ravivant visiblement l'activité de négociation sur le marché. À l'approche des congés de la fête de la Mi-Automne, les utilisateurs finaux en aval ont concentré la libération de leur demande d'approvisionnement juste-à-temps par phases afin d'assurer une production normale avant la pause, stimulant l'activité de demande et de transaction et améliorant l'efficacité de la résorption des stocks. Sous l'effet combiné du redressement du sentiment sur les contrats à terme, du réchauffement des prix au comptant et du réapprovisionnement juste-à-temps concentré avant les fêtes, l'offre du marché a été efficacement absorbée, entraînant une baisse régulière des stocks sociaux.
Dans l'ensemble, la matérialisation des vents contraires macroéconomiques restaurant la confiance du marché, le renforcement des contrats à terme soutenant les prix au comptant et la libération concentrée de la demande juste-à-temps des utilisateurs finaux avant les fêtes ont été les moteurs essentiels du déstockage soutenu et substantiel des stocks d'acier inoxydable cette semaine. Au stade actuel, le pessimisme du marché s'estompe progressivement, la reprise à bas niveau des contrats à terme se poursuit et, avec le soutien de la demande juste-à-temps avant les fêtes, le rythme de déstockage ne cesse de se renforcer. À court terme, alors que les vents contraires macroéconomiques sont pleinement intégrés dans les prix et que le sentiment du marché se redresse régulièrement, la pression d'accumulation des stocks continue de s'atténuer. Soutenus par la libération ordonnée de la demande juste-à-temps des utilisateurs finaux, les stocks devraient prolonger leur tendance modérée au déstockage...
24 Sep 2026 16:48 (GMT+8)
Croissance de la demande insuffisante ; la chaîne industrielle du titane devrait se consolider sur une note faible à court terme [Revue hebdomadaire du titane SMM]
[SMM Revue hebdomadaire du titane : la croissance insuffisante de la demande maintient la chaîne industrielle du titane en consolidation sur une note faible à court terme] À court terme, la chaîne industrielle du titane manque de croissance soutenue de la demande et continue de se consolider sur une note globalement faible. En amont, les concentrés de titane sont en offre abondante et les prix du minerai sont sous pression. Le laitier de titane subit des pertes, avec des échanges atones. Le dioxyde de titane est soutenu par les commandes de haute saison, mais les acheteurs en aval ont une volonté limitée de se précipiter pour acheter face aux hausses de prix continues, ce qui plafonne la hausse. L'offre de titane spongieux continue d'être libérée et la pression des stocks est difficile à résorber rapidement. Les matériaux en titane continuent d'afficher une divergence structurelle, la faible demande civile pesant sur le marché, tandis que seul le segment aéronautique haut de gamme maintient sa résilience. Sans le catalyseur positif d'un réapprovisionnement concentré en aval, les prix de tous les produits sont peu susceptibles de rebondir significativement. À l'avenir, il conviendra de suivre de près l'évolution des transactions réelles chez les utilisateurs finaux.
24 Sep 2026 15:58 (GMT+8)
Le stockage avant les fêtes est inférieur aux attentes, la chaîne industrielle du magnésium diverge et évolue dans la morosité [Revue hebdomadaire du magnésium SMM]
[SMM Revue hebdomadaire du magnésium : le stockage avant les fêtes est inférieur aux attentes, la chaîne industrielle du magnésium diverge et évolue dans la morosité] Cette semaine, la chaîne industrielle du magnésium a montré une tendance divergente et faiblement stable. Côté offre, la grande mine de dolomite de Wutai, dans le Shanxi, est restée fermée, resserrant l'approvisionnement en minerai de haute qualité dans la région. Les entreprises ont élargi leurs canaux d'approvisionnement à l'extérieur et, après l'arrivée des approvisionnements externes, la pression globale sur l'offre de dolomite s'est atténuée, les cotations restant stables. Les producteurs de magnésium primaire ont maintenu une production globalement stable, tandis que les stocks ont continué de s'accumuler. À l'approche des deux fêtes, certains producteurs ont réduit les prix pour récupérer des fonds, et les prix du magnésium ont touché un plancher avant de se stabiliser grâce au soutien des coûts. La poudre de magnésium et les alliages de magnésium ont suivi les prix des matières premières et ont évolué dans la morosité, tandis que les entreprises de transformation en aval ont vu leurs stocks de produits finis augmenter et ont réduit leurs taux d'exploitation pour atténuer la pression sur les expéditions.
24 Sep 2026 15:36 (GMT+8)
Polysilicium : transactions en petits volumes à prix élevés, les prix des modules centralisés baissent encore [Revue hebdomadaire SMM]
[SMM Weekly Review : le polysilicium voit un petit volume de transactions à prix élevé ; la baisse des prix des modules centralisés s'élargit] Cette semaine, les prix des modules en Chine ont montré une divergence structurelle, les modules distribués cessant de baisser et se stabilisant tandis que les modules centralisés ont connu une baisse plus large. Du côté distribué, les prix indicatifs des entreprises sont restés inchangés, et les prix moyens des transactions pour toutes les spécifications sont restés pratiquement stables cette semaine, seuls les modules HJT ayant légèrement baissé de 0,0005 yuan/W. Soutenus par les coûts et l'autodiscipline de l'industrie, les prix des modules n'ont pas beaucoup de marge pour une forte baisse et devraient se consolider à court terme. Cependant, il convient de noter que les modules à faible rendement ont récemment commencé à être expédiés rapidement, ce qui affecte dans une certaine mesure la capacité des modules conventionnels à maintenir leurs prix fermes. Du côté de la demande centralisée, l'amélioration marginale s'est poursuivie : les livraisons récentes ont continué d'augmenter, les appels d'offres pour certains grands projets ont été avancés, et les installations comme les commandes ont toutes deux augmenté. Néanmoins, les prix manquaient toujours d'élan à la hausse, et la baisse pour les trois spécifications s'est en fait élargie à 0,004 yuan/W cette semaine.
24 Sep 2026 15:32 (GMT+8)
Retraits actifs des entrepôts portuaires, stocks sociaux de silicium métal en baisse mensuelle [Inventaire du silicium SMM]
[SMM : les retraits actifs depuis les ports font baisser les stocks sociaux de silicium métal en glissement mensuel] Les données de SMM ont montré que les stocks sociaux de silicium métal dans les principales régions ont diminué de 28 000 tonnes en glissement hebdomadaire au 24 septembre.
24 Sep 2026 15:17 (GMT+8)
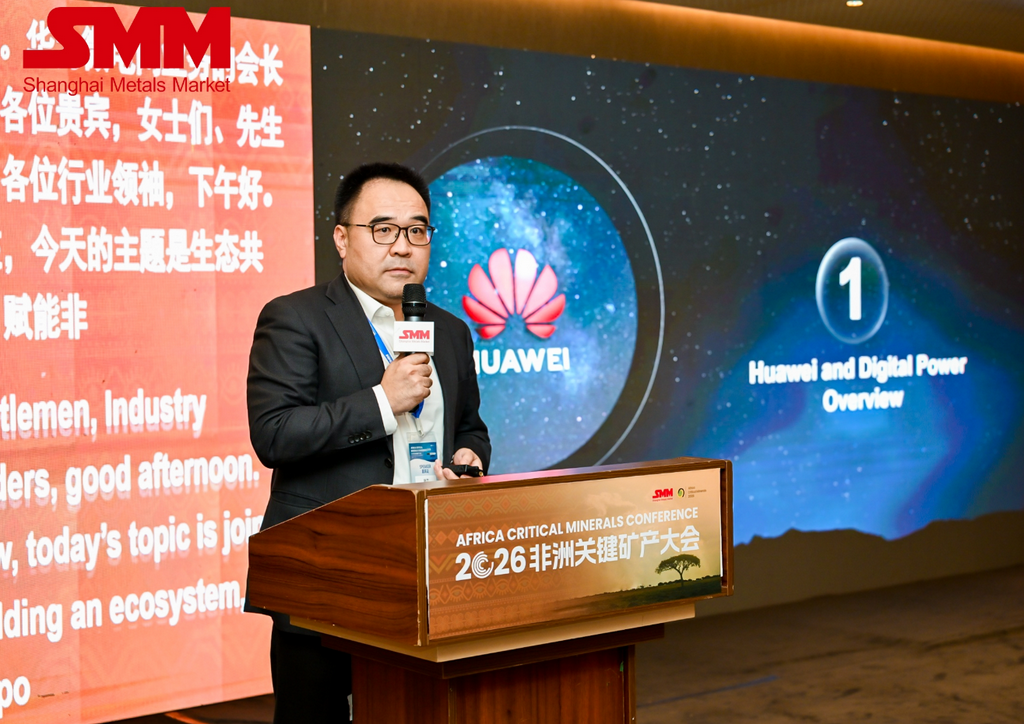
Huawei recherche des partenariats miniers verts en Afrique et tient des discussions d'affaires avec ZESCO au SMM ACM 2026
La conférence , organisée par Shanghai Metals Market (SMM), s'est achevée avec un grand succès à Lusaka, en Zambie, les 15 et 16 septembre. Axé sur le développement des minéraux stratégiques tels que le cuivre, le cobalt, le lithium et l'étain en Afrique, la transformation locale en profondeur, la construction de mines vertes et la modernisation des infrastructures énergétiques, cet événement de premier plan a réuni plus de 400 représentants de l'industrie issus d'agences gouvernementales chinoises et africaines, de grands groupes miniers, de négociants en matières premières, d'investisseurs et de prestataires de services techniques, afin d'explorer ensemble des voies de développement de haute qualité pour la chaîne industrielle des minéraux critiques en Afrique. Huawei a présenté sa solution de micro-réseau pour mines lors de cette conférence. Joseph Yao, président de l'activité Micro-réseaux miniers chez , a prononcé un discours liminaire intitulé « Partenariats écologiques pour des mines africaines vertes : pratiques de micro-réseaux miniers de Huawei dans le cadre du modèle IPP-PPA ». La délégation de Huawei a également tenu des discussions d'affaires avec ZESCO, la compagnie nationale d'électricité de Zambie, portant sur l'approvisionnement énergétique des mines, le déploiement des énergies nouvelles et la construction collaborative d'infrastructures électriques. Alors que la transition énergétique mondiale continue de progresser, l'industrie des énergies nouvelles stimule régulièrement la demande en minéraux critiques tels que le cuivre et le cobalt. L'Afrique est riche en ressources minérales stratégiques et accélère sa montée en gamme, passant de l'exportation de matières premières minérales à une chaîne industrielle à forte valeur ajoutée englobant la fonderie locale et la transformation en profondeur. Les mines, en tant que sites à forte intensité énergétique, nécessitent un approvisionnement électrique vert, stable et à faible coût, devenu un facteur central limitant la mise en œuvre des projets miniers et la libération des capacités en Afrique. En s'appuyant sur le modèle de coopération IPP-PPA (investissement d'un producteur d'électricité indépendant + contrat d'achat d'électricité à long terme), les micro-réseaux distribués d'énergies nouvelles peuvent fournir une électricité fiable à proximité des mines à ciel ouvert et des sites de fonderie, aidant les mines à réduire leurs coûts d'électricité et leurs émissions de carbone, et soutenant la mise en œuvre de la stratégie zambienne de transformation locale du minerai de cuivre. (Joseph Yao, président de l'activité Micro-réseaux miniers chez Huawei Digital Power) Joseph Yao a présenté un aperçu de Huawei et de son activité Énergie numérique, décrivant Huawei comme un fournisseur de premier plan d'infrastructures TIC et de terminaux intelligents, une entreprise technologique présente dans de nombreux pays à travers le monde, axée sur des segments d'activité essentiels tels que le photovoltaïque intelligent et les systèmes de stockage d'énergie grid-forming. Il a souligné que le secteur minier africain est généralement confronté à des pénuries d'électricité. Les coûts élevés du diesel érodent les marges bénéficiaires des mines, l'instabilité de l'alimentation électrique risque d'entraîner des interruptions de production, tandis que les exigences ESG imposent également des contraintes sur les exportations de minéraux. Il a proposé une feuille de route en trois étapes pour le développement durable du secteur minier africain : Premièrement, fournir de l'électricité verte aux mines grâce à des infrastructures énergétiques numériques afin de réduire les émissions de carbone ; Deuxièmement, la transition vers l'électrification des équipements miniers ; Troisièmement, remodeler les processus de production grâce à des plateformes d'IA et des systèmes de gestion intelligents, optimiser la planification des équipements et améliorer la capacité et l'efficacité de production des mines. Il a également mis en avant le système de micro-réseau minier de Huawei. Plutôt qu'un équipement autonome, il s'agit d'une solution énergétique complète intégrant des systèmes photovoltaïques et de stockage, une répartition intelligente, des alimentations de secours au diesel, des systèmes de contrôle et des logiciels de gestion. Elle rompt avec le modèle conventionnel à source d'alimentation unique pour permettre l'autosuffisance énergétique et une gestion efficace de l'énergie sur les sites miniers. Citant le projet de micro-réseau à grande échelle pour Red Sea Global en Arabie saoudite comme étude de cas, il a expliqué que ce micro-réseau à l'échelle urbaine a réalisé des percées techniques majeures grâce aux solides capacités internes de R&D de Huawei et à ses laboratoires de simulation électrique. Huawei possède une capacité de R&D indépendante pour les composants électroniques de puissance essentiels tels que les IGBT, et fournit des services à guichet unique couvrant la conception, la simulation et la livraison de projets. Avec ses partenaires de l'écosystème, l'entreprise propose également des services de conseil en ingénierie sur l'ensemble du cycle de vie et un soutien à la mise en œuvre sur site. La livraison réussie de ce projet a jeté des bases solides pour le déploiement de micro-réseaux dans les scénarios miniers. Il a spécifiquement abordé les difficultés de financement généralisées auxquelles sont confrontés les projets miniers africains. Dans le cadre du modèle d'écosystème IPP-PPA, des investisseurs nationaux et internationaux peuvent être mobilisés pour financer des projets énergétiques miniers. Les sociétés minières, en tant qu'acheteurs d'électricité, signent des contrats d'achat d'électricité à long terme pour garantir la stabilité des opérations minières, tandis que les investisseurs obtiennent des rendements stables, formant ainsi une boucle commerciale durable. Dans son discours, Joseph a cité plusieurs cas de mise en œuvre de micro-réseaux miniers en Afrique. Parmi eux, après l'achèvement du projet de micro-réseau minier de Kamoa-Kakula en RDC, l'électricité verte remplacera une grande partie de la production d'électricité au diesel, réduisant considérablement les coûts d'électricité et les émissions de carbone de la mine, tout en offrant un bon retour sur investissement. Pour ce projet de mine de cuivre d'un groupe minier chinois en RDC, les améliorations du micro-réseau ont fortement réduit les coûts d'électricité et considérablement amélioré le taux d'utilisation des capacités de la mine, vérifiant ainsi la valeur pratique des micro-réseaux d'électricité verte dans les scénarios miniers africains. Il a résumé les trois capacités fondamentales de Huawei : une plateforme commerciale mondialisée, des solutions de micro-réseaux intégrées de bout en bout, et un système de partenaires d'écosystème diversifié comprenant des investisseurs, des entreprises EPC et des agences de conseil en conception. Il a ajouté que Huawei souhaite établir des partenariats avec davantage d'investisseurs pour développer des projets énergétiques en Zambie et dans toute l'Afrique, sécuriser l'approvisionnement électrique des industries de minéraux critiques, notamment le cuivre et le lithium, favoriser conjointement les mines vertes en Afrique et construire un avenir industriel sobre en carbone et durable. Pendant la conférence, la délégation de Huawei a tenu une réunion d'affaires avec des représentants de ZESCO, la compagnie nationale d'électricité de Zambie. Dans le contexte de l'accélération de la transformation verte du secteur minier africain et de la croissance continue de la demande d'électricité dans les zones minières, les deux parties ont échangé leurs points de vue sur des sujets d'intérêt commun tels que la construction d'infrastructures électriques et le soutien aux énergies nouvelles, et ont exprimé leur intention d'explorer conjointement des domaines potentiels de coopération. L'industrie minérale africaine se trouve à une fenêtre critique pour la modernisation de sa chaîne industrielle. Huawei, s'appuyant sur ses atouts technologiques dans les énergies nouvelles et l'électricité intelligente, s'associera à des investisseurs IPP, aux autorités électriques locales et aux exploitants miniers pour construire un écosystème de coopération ouverte. Grâce à ses solutions éprouvées de micro-réseaux miniers, Huawei vise à fournir un approvisionnement électrique vert et fiable aux projets miniers et de fonderie africains, à faire progresser la transition bas carbone de l'industrie des minéraux critiques en Afrique et à approfondir la coopération pratique sino-africaine dans les secteurs minier et énergétique.
23 Sep 2026 16:41 (GMT+8)

[Analyse SMM] L’évolution du paysage commercial du tungstène en Chine : une vision stratégique
23 Sep 2026 09:13 (GMT+8)
[SMM Analysis] Un aperçu du marché de l’or en Zambie : de la production minière au commerce formel
23 Sep 2026 16:23 (GMT+8)
Le Canada lève les droits de douane sur le solaire : les modules chinois peuvent-ils gagner une plus grande part de marché ? [Analyse SMM]
21 Sep 2026 18:03 (GMT+8)
La RDC crée un groupe de travail spécial États-Unis-RDC pour accélérer le partenariat sur les minéraux stratégiques
21 Sep 2026 10:00 (GMT+8)
[SMM Analysis] Les négociations sino-américaines alimentent le sentiment haussier sur le marché Pr-Nd, mais les fondamentaux prévalent
24 Sep 2026 12:34 (GMT+8)
Pourquoi le marché du cuivre au SHFE connaît-il une intensification des « trois sommets » ?
22 Sep 2026 18:53 (GMT+8)
Dernières actualités
[SMM Bilan hebdomadaire du chrome] « Les stocks portuaires diminuent alors que les départs prolongent les gains, le Zimbabwe durcit les règles d'extraction du chrome »
25 Sep 2026 20:43 (GMT+8)
Empire produit du pigment rutile à partir du minerai de titane de Pitfield
25 Sep 2026 16:04 (GMT+8)
[SMM Chrome Éclair] FS Mining détaille ses projets de fonderie de ferrochrome et de centrale électrique de 500 millions de dollars au Zimbabwe
25 Sep 2026 15:21 (GMT+8)
[SMM Éclair Chrome] Outokumpu dévoile la technologie EvoMaterials pour augmenter la teneur en chrome du ferrochrome
25 Sep 2026 15:15 (GMT+8)
【Flash | Les moteurs optiques IA intégrés InP entrent en production en volume】
25 Sep 2026 14:32 (GMT+8)
[SMM Flash Chrome] La production indienne de minerai de chrome augmente de 12 % pour atteindre 3,53 Mt en 2025-2026, selon les données de l'IFAPA
24 Sep 2026 19:10 (GMT+8)
[SMM Chrome Flash] Valterra Platinum dévoilera sa « stratégie chrome complète » en février
24 Sep 2026 19:01 (GMT+8)
Rétrécissement du volume : les concentrés de wolframite chutent de près de 5 % en moins d’un mois, que se passera-t-il après être passés sous la barre des 400 000 yuans ? [Commentaire SMM]
24 Sep 2026 18:56 (GMT+8)
La demande de stockage avant les fêtes, combinée au soutien des coûts des détenteurs, pousse les prix du silicium métal à se stabiliser et à rebondir [Revue hebdomadaire de l'industrie du silicium SMM]
24 Sep 2026 18:06 (GMT+8)
Baiyin Nonferrous lance un appel d'offres pour 230 tonnes de cadmium brut, enchères prévues le 9 octobre 2026
24 Sep 2026 18:04 (GMT+8)
【Analyse SMM】Le prix d'appel d'offres de l'acier baisse, les attentes du marché s'affaiblissent
24 Sep 2026 18:04 (GMT+8)
Marché du silicone : bras de fer persistant entre vendeurs et acheteurs, les transactions réelles restent faibles avant les fêtes [Revue hebdomadaire du silicone SMM]
24 Sep 2026 17:39 (GMT+8)
Les prix du minerai de tantale grimpent face au resserrement de l'offre et à la croissance de la demande en aval
24 Sep 2026 17:37 (GMT+8)
[SMM Éclair Chrome] La nouvelle interdiction des licences d'exploitation minière mono-minérale au Zimbabwe pourrait remodeler son secteur du chrome
24 Sep 2026 17:16 (GMT+8)
Soutien continu des coûts de l'ADC12, légère amélioration de la demande avant les fêtes [Revue hebdomadaire de la ferraille d'aluminium et de l'aluminium secondaire]
24 Sep 2026 16:48 (GMT+8)
[Analyse SMM] Les vents contraires macroéconomiques se matérialisent, les contrats à terme se redressent ; la libération de la demande essentielle avant les fêtes entraîne un déstockage des stocks d'acier inoxydable
24 Sep 2026 16:48 (GMT+8)
Croissance de la demande insuffisante ; la chaîne industrielle du titane devrait se consolider sur une note faible à court terme [Revue hebdomadaire du titane SMM]
24 Sep 2026 15:58 (GMT+8)
Le stockage avant les fêtes est inférieur aux attentes, la chaîne industrielle du magnésium diverge et évolue dans la morosité [Revue hebdomadaire du magnésium SMM]
24 Sep 2026 15:36 (GMT+8)
Polysilicium : transactions en petits volumes à prix élevés, les prix des modules centralisés baissent encore [Revue hebdomadaire SMM]
24 Sep 2026 15:32 (GMT+8)
Retraits actifs des entrepôts portuaires, stocks sociaux de silicium métal en baisse mensuelle [Inventaire du silicium SMM]
24 Sep 2026 15:17 (GMT+8)