

Новости
Эксклюзивные аналитические статьи с последними обновлениями рынка и своевременными новостными лентами.
[Анализ SMM] Производство BESS в Индии ускоряется, но зависимость от аккумуляторных элементов остаётся ключевым узким местом
В первом квартале 2026 года мировые поставки систем накопления энергии достигли 100,0 ГВт·ч, что на 96,5% больше, чем 50,9 ГВт·ч за аналогичный период 2025 года, и вывело квартальные поставки на совершенно новый уровень.
30 Sep 2026 08:50 (GMT+8)
SMM запускает калькулятор CBAM для алюминия: что означают оценки затрат для предложений, ориентированных на ЕС【Анализ SMM】
По мере вступления Механизма пограничной углеродной корректировки ЕС (CBAM) в окончательную фазу при торговле алюминием с Европой необходимо оценивать углеродные затраты наряду с ценами на металл, стоимостью переработки и логистикой. SMM запустила Калькулятор CBAM для алюминия , объединяющий коды товаров, страну происхождения, данные о выбросах и цены сертификатов для поддержки экспортных котировок, европейских закупок и внутреннего бюджетирования. Модуль по алюминию предлагает 58 кодов CN и 68 категорий происхождения/значений по умолчанию, охватывая необработанный алюминий, профили, листы, полосы, фольгу и другую продукцию. Годовые параметры доступны на 2026–2030 годы. Пользователи вводят тоннаж и выбирают значения выбросов по умолчанию или вводят проверенные фактические выбросы. Затем на странице отображаются расчётное количество сертификатов на тонну, общее количество сертификатов, стоимость за тонну и общий бюджет, при этом маршруты первичного и вторичного алюминия сопоставляются с применимой базой данных. Практическое преимущество заключается в том, что допущения и результаты отображаются вместе. Экспортёры могут указать продукт, происхождение, период импорта и основу выбросов, лежащую в основе котировки, а покупатели могут сравнивать источники в единообразных условиях. Страница включает китайский и английский интерфейсы, таблицы параметров и возможность печати сметы расходов. Распределение связанных затрат между покупателями и продавцами остаётся предметом договорных отношений. Следует различать объём сертификатов и их денежную стоимость. По состоянию на 29 сентября 2026 года калькулятор учитывает официальные цены: €75,36 за сертификат за I квартал 2026 года и €75,28 за II квартал. Цена за III квартал ещё не опубликована. Если цена недоступна, на странице сохраняются оценки объёма сертификатов, а поля стоимости остаются пустыми, вместо подстановки предполагаемой цены. Текущая версия не учитывает вычеты за углеродные платежи, уплаченные за рубежом, и оценку годового порога импорта. Расчёт фактических выбросов для сложных алюминиевых изделий также не включает корректировку на бесплатное распределение, относящуюся к прекурсорам. Поэтому в приведённом ниже анализе используется проверенный расчёт по значениям по умолчанию. Результаты являются коммерческими оценками, а не окончательными обязательствами по сдаче сертификатов. Для сравнения на рынке один и тот же алюминиевый продукт может иметь существенно разные расчётные затраты в зависимости от значения по умолчанию для конкретной страны происхождения. Рассмотрим код CN 76012040 — необработанные алюминиевые сплавы в форме заготовок — с первичным маршрутом K, ценой сертификата за II квартал 2026 года и количеством 1000 тонн. Расчётные затраты по значениям по умолчанию для Китая, Индии и Канады составляют €143,98, €50,41 и €57,86 за тонну соответственно. Эти цифры включают годовую надбавку к значению по умолчанию и корректировку на бесплатное распределение на основе бенчмарка. Случаи со значениями по умолчанию для Китая и Индии различаются примерно на €93,57 за тонну. Сравнение только цены металла или стоимости переработки может упустить существенную разницу в бюджете покупателя. При прочих схожих коммерческих условиях расчётные затраты CBAM могут повлиять на привлекательность предложения. Однако это не является рейтингом фактической углеродоёмкости производителей. Фрахт, таможенные пошлины, качество и условия поставки также находятся за рамками данного сравнения, поэтому одни лишь цифры не могут определить предпочтительного поставщика. Это подчёркивает коммерческую ценность документации поставщика о выбросах. Для производителей, чьи фактические выбросы ниже применимого значения по умолчанию, подтверждённые надлежащей верификацией, фактические данные могут изменить оценку затрат покупателем. Покупатели могут использовать значения по умолчанию для первоначального бюджета при отсутствии документации, а затем провести переоценку на основе доказательств поставщика. Таким образом, у экспортёров появляется основание готовить информацию о выбросах вместе с коммерческими предложениями, а не вести переговоры исключительно вокруг различий в страновых значениях по умолчанию. Изменения годовых параметров также заслуживают внимания. При неизменных базовом значении по умолчанию для китайской продукции, маршруте и бенчмарке, а также при допущении, что год импорта и применимый отчётный год совпадают, расчётный объём сертификатов возрастает с 1,912575 на тонну в 2026 году до 2,248150 в 2027 году — увеличение примерно на 17,5%. Это отражает более высокую надбавку к значению по умолчанию и меньший вычет за бесплатное распределение; это не означает роста будущих цен на сертификаты. Для соглашений о поставках, охватывающих разные годы, компании могут сначала сравнить объём сертификатов, а затем обсудить механизмы обновления цен и распределение затрат. Даже при неизвестных будущих ценах на сертификаты определение объёма сертификатов и получение документации поставщика может повысить сопоставимость предложений и бюджетов закупок.
29 Sep 2026 17:32 (GMT+8)
[Анализ SMM] Низкоуглеродная первичная медь начинает торговаться отдельно — будет ли переоценена «зелёная» ценность вторичной меди?
[Анализ SMM: Низкоуглеродная первичная медь начинает торговаться отдельно — будет ли переоценена экологическая ценность вторичной меди?] Пилотный проект BHP и Amazon EAC отделяет подтверждённые сокращения выбросов от физической торговли медью, давая первичной меди с низким уровнем выбросов новый источник экологической ценности. Вторичная медь сохраняет значительное энергетическое преимущество, но будущая конкурентоспособность может в большей степени зависеть от прослеживаемости, содержания вторичного сырья и подтверждённых данных о выбросах углерода, что потенциально добавит экологическое измерение в ценообразование.
29 Sep 2026 16:03 (GMT+8)
Последние новости

Серия о твердотельных аккумуляторах на следующее десятилетие, часть 7 из 9: Глобальный конкурентный ландшафт — «патентная теневая война» и гонка индустриализации между Китаем, Японией и Южной Кореей [Анализ SMM]
8 часов назад

Серия о твердотельных аккумуляторах на следующее десятилетие, часть 6 из 9: тройной маршрут может снова стать великим [Анализ SMM]
02 Oct 2026 09:34 (GMT+8)

Твердотельные аккумуляторы: сентябрьский анализ и квартальный обзор: политика и капитал разогреваются, спотовый рынок материалов остывает, индустриализация переходит от «кг» к «млн т» [Анализ SMM]
30 Sep 2026 14:06 (GMT+8)
Твердотельные аккумуляторы: третий квартал знаменует ключевой переход от пилотной валидации к предсерийному производству
В третьем квартале 2026 года твердотельные аккумуляторы перейдут от пилотного производства к массовому. Национальные планы и стандарты будут совершенствоваться. Сульфидные электролиты столкнутся с ростом объемов и снижением цен, переходя на тоннажный масштаб. Полутвердотельные аккумуляторы займут лидирующие позиции в коммерческом транспорте, системах хранения энергии и eVTOL; расширятся полностью твердотельные пилотные линии. Капитал, заказы на оборудование и downstream-сегмент будут расти, однако сохранятся проблемы с мощностями, задержками заказов и узкими местами в производстве.
30 Sep 2026 14:01 (GMT+8)
Твердотельные аккумуляторы: серия о следующем десятилетии, часть 4 из 9: Будут ли они раздавлены колёсами общеотраслевой инволюции в стиле фотоэлектрической индустрии? [Анализ SMM]
[SMM анализ: серия о твердотельных аккумуляторах на следующее десятилетие, часть 9, раздел 4: не окажется ли отрасль раздавлена колесами общеотраслевой ценовой войны, как это произошло в солнечной энергетике?] В краткосрочной перспективе твердотельным аккумуляторам не грозит общеотраслевая ценовая война по образцу солнечной энергетики: несогласованные технологические маршруты, высокие капитальные барьеры и выход годной продукции всего 50–60% служат защитными барьерами. В 2027–2029 годах возможны поэтапные риски, включая избыток пилотных линий и локальные ценовые войны на рынке оборудования; после 2030 года, если технологические маршруты консолидируются, ведущие мощности будут введены в строй, а рост спроса замедлится, может возникнуть общеотраслевая ценовая война, интенсивность которой, вероятно, будет ниже, чем в солнечной энергетике, но выход с рынка окажется более медленным. Учитывая уроки солнечной энергетики, отрасль твердотельных аккумуляторов вполне способна избежать ценовой войны.
28 Sep 2026 21:30 (GMT+8)
ProLogium и Mercedes-Benz совместно протестируют твердотельные аккумуляторные ячейки четвёртого поколения
24 сентября ProLogium подписала соглашение с Mercedes-Benz о совместных испытаниях своих новейших аккумуляторных элементов четвёртого поколения. Mercedes-Benz получила приоритетный доступ к этим элементам и оценит их электрические, тепловые характеристики и безопасность.
Испытания позволят оценить потенциальную пригодность технологии для будущих автомобилей. Производственная модель и сроки коммерциализации пока не подтверждены. ProLogium является объектом инвестиций компании EV Advanced Materials.
28 Sep 2026 12:37 (GMT+8)
Еженедельник твердотельных аккумуляторов: строительство линии по производству Li2S ускоряется, а противоречие по стоимости остаётся нерешённым
На этой неделе цены на материалы для твердотельных аккумуляторов по данным SMM оставались слабыми. Кремний-углеродный анод Dowstone отгружался партиями; автомобильный твердотельный аккумулятор Ion Energy ёмкостью 51 А·ч запущен в производство; серийное производство твердотельных аккумуляторов Dongfeng перенесено на четвёртый квартал. За рубежом Factorial заключила партнёрство с Mitsui Kinzoku, а проект WeLion по хранению энергии на полутвердотельных аккумуляторах мощностью 150 МВт·ч вышел на зарубежный рынок. Наибольшая определённость сохраняется в сегменте оборудования.
24 Sep 2026 16:17 (GMT+8)
Компоновка твердотельного полимерного аккумулятора со скоростью «Ухань»: комплексный анализ стратегии Ion Energy
Полностью твердотельные аккумуляторы вступили в период интенсивного опытно-промышленного производства на уровне ГВт·ч, при этом 2027–2030 годы являются ключевым окном для мелкосерийной установки в транспортные средства. Ожидается, что к 2035 году запланированные мощности превысят 1119 ГВт·ч, однако коэффициент их использования в 2026–2030 годах составит лишь 1–15%, что свидетельствует о серьёзном несоответствии спроса, а наращивание объёмов начнётся постепенно только после 2032 года.
22 Sep 2026 18:52 (GMT+8)
Импорт и экспорт фосфатной руды резко выросли в августе: наступает ли пиковый сезон спроса?
В августе импорт фосфатной руды в Китай резко вырос по сравнению с предыдущим месяцем, а ценовой центр сместился вверх. Общий объём импорта за месяц составил 116 тыс. тонн, увеличившись на 563,2% к предыдущему месяцу, что в значительной степени объясняется восстановлением после крайне низкой базы июля, вызванной запретом на экспорт. Средняя импортная цена выросла до 94,6 долл. США за тонну, увеличившись на 12,0% к предыдущему месяцу. На долю Египта и Иордании в совокупности пришлось 98,3%, что ещё больше усилило концентрацию источников поставок. В то же время после нескольких месяцев нулевых сделок экспорт в августе неожиданно вырос до 61 тыс. тонн.
21 Sep 2026 14:16 (GMT+8)
[Твердотельные аккумуляторы: FAW сообщает о прорыве в области сульфидных батарей низкого давления; пилотные линии Li2S продвигаются вперед]
Сульфидные твердотельные аккумуляторы набирают обороты в Китае. FAW и Восточный технологический институт сообщили о прорыве в работе при низком давлении, опубликованном в ведущем журнале, а Hunan Liuli в партнёрстве с Tengyuan Cobalt запустила пилотную линию по производству сульфида лития. Пилотная линия Li2S компании Yahua перешла на стадию проектирования с новым газо-твердофазным процессом синтеза, продукт чистотой 99,9% компании Tianhua находится на пилотной стадии, а Guanghua Tech уже продаёт Li2S. Аккумуляторный Li2S по-прежнему стоит в среднем около 2 млн юаней за тонну; в долгосрочной перспективе отрасль нацелена на уровень примерно 200 тыс. юаней за тонну, чтобы открыть путь к массовой коммерциализации полностью твердотельных аккумуляторов.
21 Sep 2026 14:11 (GMT+8)
Еженедельный обзор твердотельных аккумуляторов: технологическая итерация углубляется, политическое давление усиливается
18 Sep 2026 14:28 (GMT+8)
[Твердотельный аккумулятор: Highpower Technology развивает три направления твердотельных технологий — полимерное/оксидное/сульфидное, получены многочисленные патенты на твердотельные электролиты]
18 Sep 2026 13:45 (GMT+8)
[Твердотельный аккумулятор: сульфидный электролит Easpring Technology переходит на стадию мелкосерийной тестовой проверки с ведущими клиентами]
18 Sep 2026 13:29 (GMT+8)
[Твердотельный аккумулятор: опытно-промышленные линии Tinci Materials по производству сульфида лития и твердотельного электролита мощностью в сотни тонн завершены и введены в эксплуатацию]
[Твердотельный аккумулятор: опытно-промышленная линия Tinci Materials по производству сульфида лития и твердотельного электролита мощностью в сотни тонн завершена и введена в эксплуатацию] 17 сентября 2026 года Tinci Materials сообщила в ходе мероприятия для инвесторов, что опытно-промышленная линия компании по производству сульфида лития и твердотельного электролита мощностью в сотни тонн завершена и введена в эксплуатацию. Компания поддерживает тесные партнерские отношения в области НИОКР с ведущими производителями аккумуляторных элементов и автопроизводителями, активно используя возможности, возникающие в связи с технологической трансформацией отрасли.
18 Sep 2026 13:27 (GMT+8)
Твердотельные аккумуляторы: часть 2 — пилотные линии запускаются одна за другой; планирование мощностей не соответствует спросу
Полностью твердотельные аккумуляторы вступили в период интенсивного пилотного производства на уровне ГВт·ч, при этом 2027–2030 годы являются ключевым окном для мелкосерийной установки в транспортные средства. Ожидается, что к 2035 году запланированные мощности превысят 1119 ГВт·ч, однако коэффициент их использования в 2026–2030 годах составит лишь 1–15%, что свидетельствует о серьёзном несоответствии спроса, а наращивание объёмов начнётся постепенно только после 2032 года.
17 Sep 2026 14:52 (GMT+8)
Емкость твердотельных аккумуляторов. Часть 1: Твердожидкостные аккумуляторы. Переходный путь с высоким спросом и предложением
Твердо-жидкостные батареи являются авангардом в индустриализации твердотельных батарей. Они уже запущены в крупносерийное производство, и с 2024 по 2026 год введены в эксплуатацию несколько производственных линий. К 2035 году мощность приблизится к 2000 ГВт·ч, что примерно в 1,8 раза превысит мощность твердотельных батарей, при уровне использования 50–77% и устойчивом соотношении спроса и предложения.
17 Sep 2026 14:37 (GMT+8)
Как компании-производители оборудования для твердотельных аккумуляторов продвигаются на «последней миле»?
16 Sep 2026 16:56 (GMT+8)
[Твердотельный аккумулятор: Шанхайский университет Цзяотун объявляет тендер на интеллектуальную систему подготовки и тестирования галогенидного твердотельного электролита]
[Твердотельный аккумулятор: Шанхайский университет транспорта объявляет открытый тендер на интеллектуальную систему подготовки и тестирования галогенидного твердотельного электролита] 10 сентября 2026 года Шанхайский университет транспорта опубликовал объявление об открытом тендере на интеллектуальную систему подготовки и тестирования галогенидного твердотельного электролита. Бюджет составляет 5 миллионов юаней, всё оборудование должно быть поставлено, установлено, введено в эксплуатацию и принято в течение 8 месяцев после подписания контракта. Заявки должны быть поданы до 10:00 8 октября 2026 года (по пекинскому времени).
16 Sep 2026 15:12 (GMT+8)
[Твердотельный аккумулятор: исследование Университета Пердью раскрывает механизм образования межфазных дефектов в твердотельных аккумуляторах, удостоено награды за инженерные исследования]
[Твердотельный аккумулятор: исследование Университета Пердью раскрывает механизм образования межфазных дефектов в твердотельных аккумуляторах и получает награду за инженерные исследования] 14 сентября 2026 года исследовательская группа инженерного колледжа Университета Пердью с помощью компьютерного моделирования раскрыла механизм образования межфазных дефектов в твердотельных аккумуляторах. Исследование даёт ориентиры для создания более безопасных литий- и натрий-ионных аккумуляторов с более высокой плотностью энергии и было удостоено награды за инженерные исследования.
16 Sep 2026 14:45 (GMT+8)
[Твердотельный аккумулятор: EVE Energy получила патент на галогенидный твердый электролит и способ изготовления полностью твердотельного аккумулятора]
EVE Energy недавно получила патент на изобретение «Галогенидный твердый электролит, способ его получения и способ изготовления полностью твердотельных аккумуляторов», выданный 4 сентября 2026 года. Патент охватывает галогенидный твердый электролит, легированный такими элементами, как Zr, Y, In, Sc, Er или Ga, а также процесс создания на его основе полностью твердотельных аккумуляторов. Галогенидные электролиты считаются одним из ключевых направлений для полностью твердотельных аккумуляторов благодаря высокой ионной проводимости и хорошей совместимости с границами раздела, и данный патент дополнительно укрепляет портфель EVE в области технологий твердотельных аккумуляторов.
14 Sep 2026 17:24 (GMT+8)
[Объявление SMM] Публикация цен на металлы и новостей на китайском рынке приостановлена в период национальных праздников (1–7 октября)
Уважаемые пользователи SMM, Приближаются праздничные дни по случаю Национального дня. Обращаем ваше внимание, что публикация ценовых оценок на металлы на китайском рынке SMM и новостных обновлений будет временно приостановлена на время праздников (1–7 октября) и возобновится в обычном режиме после их окончания. При этом зарубежные ценовые оценки SMM будут обновляться в обычном режиме на протяжении всех праздничных дней. Приносим извинения за возможные неудобства и желаем вам приятных праздников. Shanghai Metals Market (SMM)
28 Sep 2026 17:06 (GMT+8)
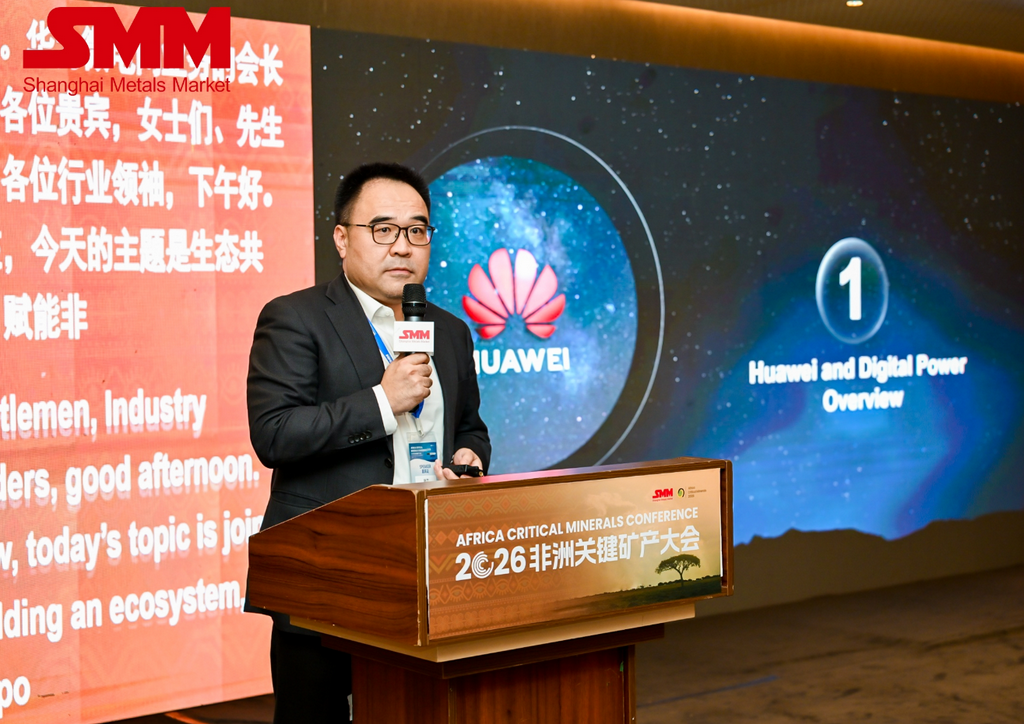
Huawei развивает партнерства в сфере экологичной добычи полезных ископаемых в Африке и проводит деловые переговоры с ZESCO на SMM ACM 2026
23 Sep 2026 16:41 (GMT+8)
[SMM анализ] Торговля медью с учётом тарифов США затухает — но ещё не завершена
29 Sep 2026 14:37 (GMT+8)
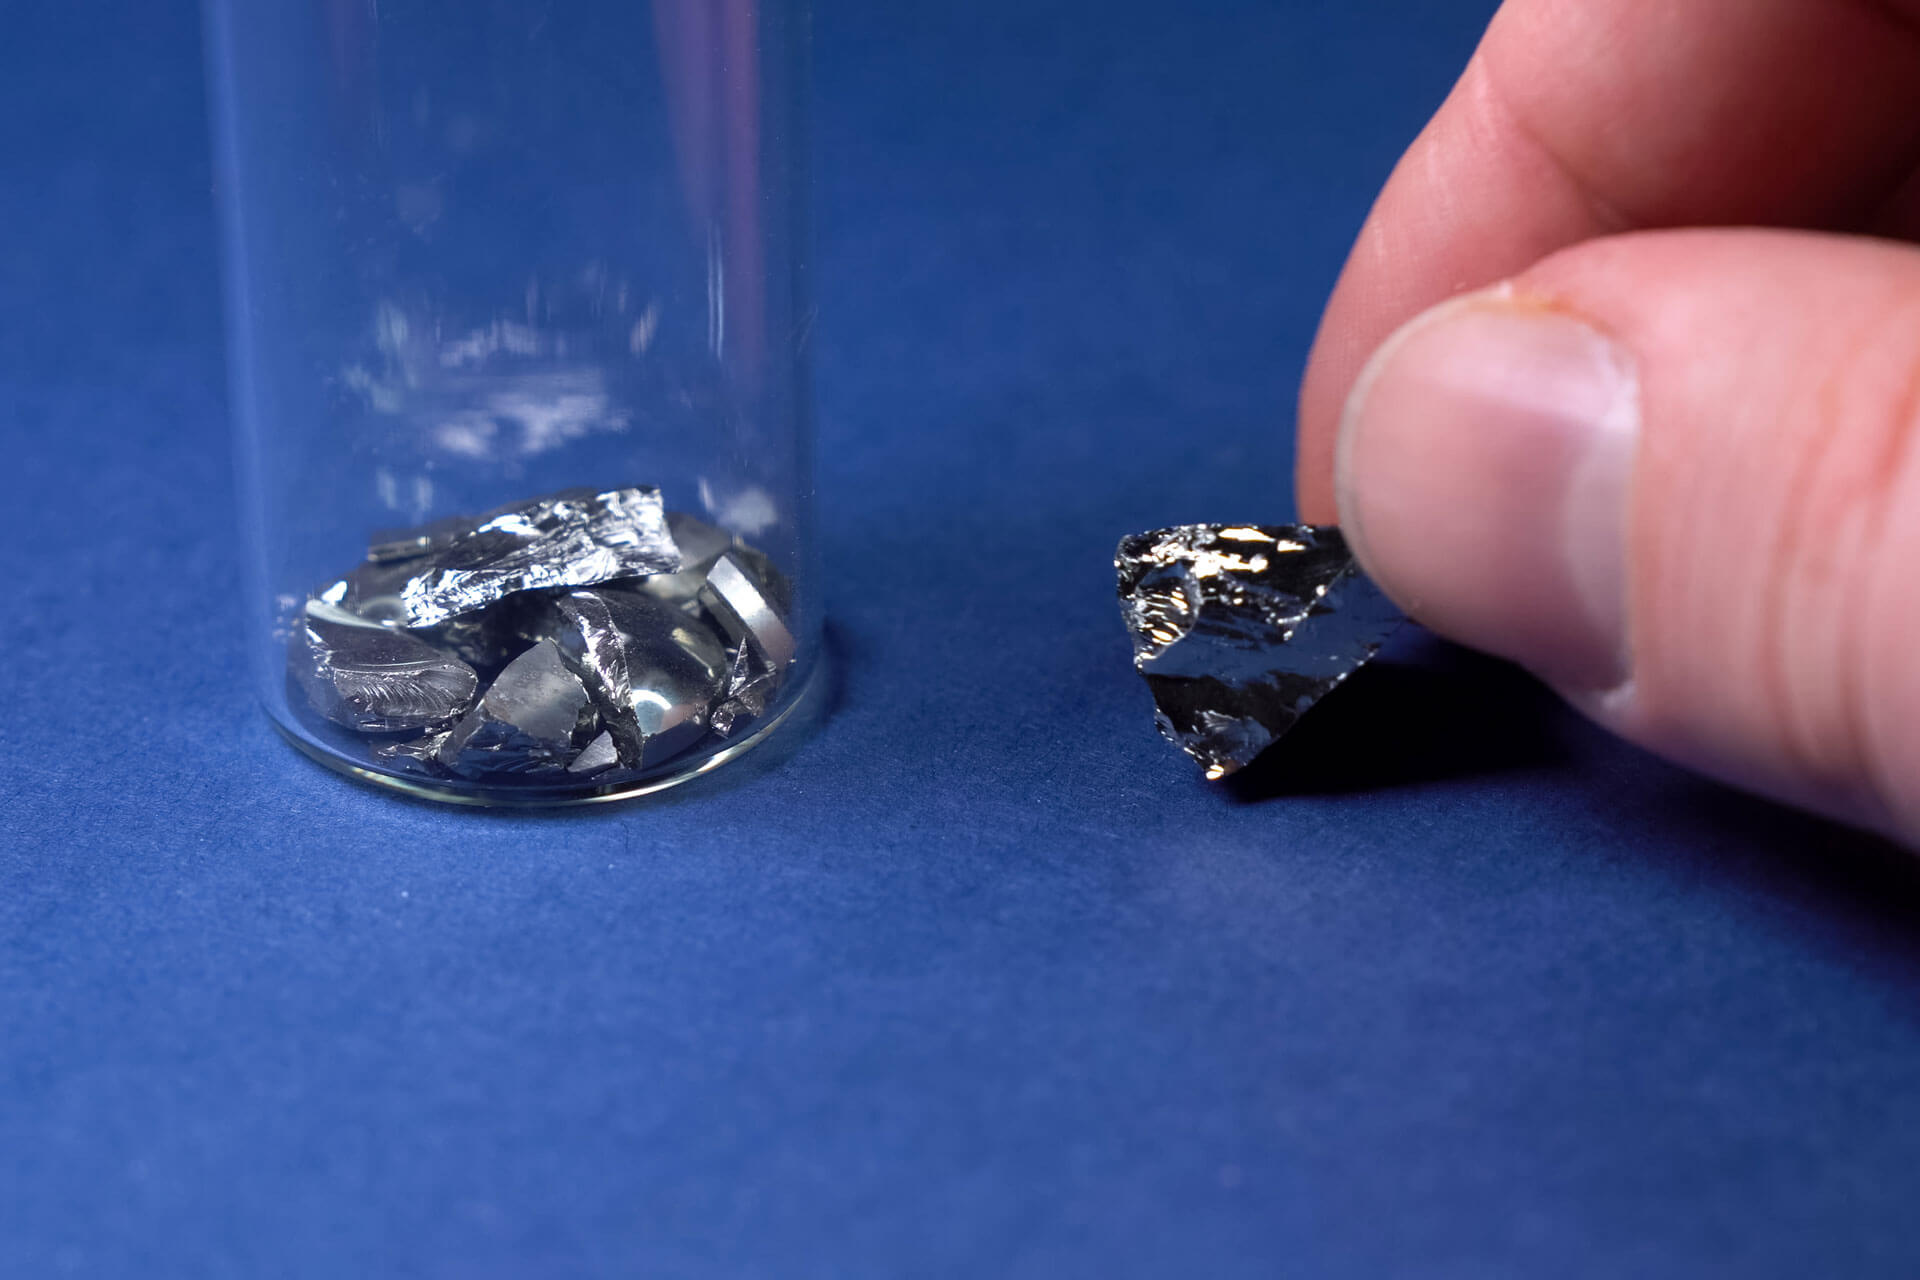
ЮАР готова стать ключевым игроком в глобальной цепочке поставок редкоземельных металлов к 2034 году【Анализ SMM】
29 Sep 2026 18:54 (GMT+8)
[Анализ SMM] Производство BESS в Индии ускоряется, но зависимость от аккумуляторных элементов остаётся ключевым узким местом
30 Sep 2026 08:50 (GMT+8)
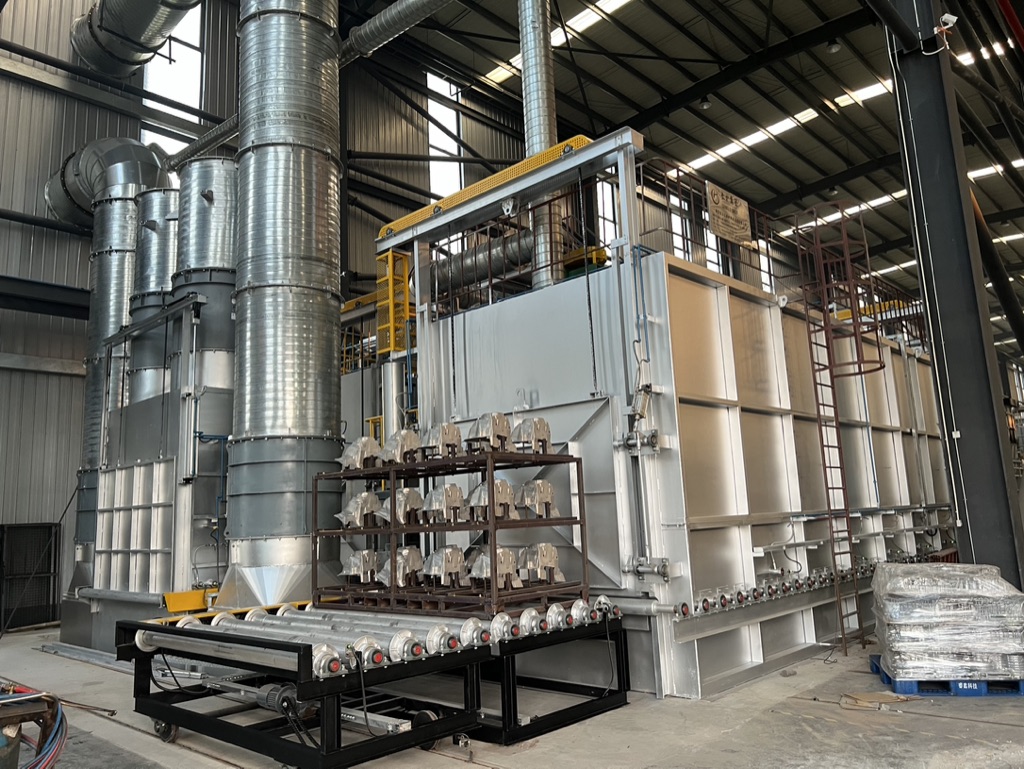
SMM запускает калькулятор CBAM для алюминия: что означают оценки затрат для предложений, ориентированных на ЕС【Анализ SMM】
29 Sep 2026 17:32 (GMT+8)
[Анализ SMM] Низкоуглеродная первичная медь начинает торговаться отдельно — будет ли переоценена «зелёная» ценность вторичной меди?
29 Sep 2026 16:03 (GMT+8)
Последние новости
Серия о твердотельных аккумуляторах на следующее десятилетие, часть 7 из 9: Глобальный конкурентный ландшафт — «патентная теневая война» и гонка индустриализации между Китаем, Японией и Южной Кореей [Анализ SMM]
8 часов назад
Серия о твердотельных аккумуляторах на следующее десятилетие, часть 6 из 9: тройной маршрут может снова стать великим [Анализ SMM]
02 Oct 2026 09:34 (GMT+8)
Твердотельные аккумуляторы: сентябрьский анализ и квартальный обзор: политика и капитал разогреваются, спотовый рынок материалов остывает, индустриализация переходит от «кг» к «млн т» [Анализ SMM]
30 Sep 2026 14:06 (GMT+8)
Твердотельные аккумуляторы: третий квартал знаменует ключевой переход от пилотной валидации к предсерийному производству
30 Sep 2026 14:01 (GMT+8)
Твердотельные аккумуляторы: серия о следующем десятилетии, часть 4 из 9: Будут ли они раздавлены колёсами общеотраслевой инволюции в стиле фотоэлектрической индустрии? [Анализ SMM]
28 Sep 2026 21:30 (GMT+8)
ProLogium и Mercedes-Benz совместно протестируют твердотельные аккумуляторные ячейки четвёртого поколения
28 Sep 2026 12:37 (GMT+8)
Еженедельник твердотельных аккумуляторов: строительство линии по производству Li2S ускоряется, а противоречие по стоимости остаётся нерешённым
24 Sep 2026 16:17 (GMT+8)
Компоновка твердотельного полимерного аккумулятора со скоростью «Ухань»: комплексный анализ стратегии Ion Energy
22 Sep 2026 18:52 (GMT+8)
Импорт и экспорт фосфатной руды резко выросли в августе: наступает ли пиковый сезон спроса?
21 Sep 2026 14:16 (GMT+8)
[Твердотельные аккумуляторы: FAW сообщает о прорыве в области сульфидных батарей низкого давления; пилотные линии Li2S продвигаются вперед]
21 Sep 2026 14:11 (GMT+8)
Еженедельный обзор твердотельных аккумуляторов: технологическая итерация углубляется, политическое давление усиливается
18 Sep 2026 14:28 (GMT+8)
[Твердотельный аккумулятор: Highpower Technology развивает три направления твердотельных технологий — полимерное/оксидное/сульфидное, получены многочисленные патенты на твердотельные электролиты]
18 Sep 2026 13:45 (GMT+8)
[Твердотельный аккумулятор: сульфидный электролит Easpring Technology переходит на стадию мелкосерийной тестовой проверки с ведущими клиентами]
18 Sep 2026 13:29 (GMT+8)
[Твердотельный аккумулятор: опытно-промышленные линии Tinci Materials по производству сульфида лития и твердотельного электролита мощностью в сотни тонн завершены и введены в эксплуатацию]
18 Sep 2026 13:27 (GMT+8)
Твердотельные аккумуляторы: часть 2 — пилотные линии запускаются одна за другой; планирование мощностей не соответствует спросу
17 Sep 2026 14:52 (GMT+8)
Емкость твердотельных аккумуляторов. Часть 1: Твердожидкостные аккумуляторы. Переходный путь с высоким спросом и предложением
17 Sep 2026 14:37 (GMT+8)
Как компании-производители оборудования для твердотельных аккумуляторов продвигаются на «последней миле»?
16 Sep 2026 16:56 (GMT+8)
[Твердотельный аккумулятор: Шанхайский университет Цзяотун объявляет тендер на интеллектуальную систему подготовки и тестирования галогенидного твердотельного электролита]
16 Sep 2026 15:12 (GMT+8)
[Твердотельный аккумулятор: исследование Университета Пердью раскрывает механизм образования межфазных дефектов в твердотельных аккумуляторах, удостоено награды за инженерные исследования]
16 Sep 2026 14:45 (GMT+8)
[Твердотельный аккумулятор: EVE Energy получила патент на галогенидный твердый электролит и способ изготовления полностью твердотельного аккумулятора]
14 Sep 2026 17:24 (GMT+8)