Ключевые моменты: твердожидкостные аккумуляторы — авангард индустриализации твердотельных батарей. Они уже вышли на масштабное серийное производство, в 2024–2026 годах запускаются многочисленные линии. К 2035 году мощность приблизится к 2000 ГВт·ч, что примерно в 1,8 раза больше, чем у твердотельных батарей, при уровне загрузки 50–77 % и устойчивом соотношении спроса и предложения. Лидируют WeLion, Qingtao, Ganfeng, Tailan и Farasis. Первыми масштабируются энергохранение, низковысотная экономика, робототехника и коммерческий транспорт. Риски включают терминологическую путаницу, себестоимость, ценовые войны и избыток мощностей.
Примечания:
Анализ мощностей твердотельных батарей разделен на часть 1 и часть 2. Часть 1 охватывает твердожидкостные батареи, часть 2 — твердотельные батареи. Как переходный маршрут к твердотельным батареям, твердожидкостные батареи также будут существовать долгое время; пока они анализируются в рамках системы твердотельных батарей. К твердожидкостным батареям относятся гелевые, твердожидкостные гибридные, квазитвердотельные и полутвердотельные батареи. Для батарей с массовой долей жидкого электролита 5–20 % добавляется твердотельный электролитный каркас, удерживающий небольшое количество жидкого электролита.
Анализ мощностей твердотельных батарей (часть 1): твердожидкостные батареи как авангард — переходный маршрут с одновременным ростом спроса и предложения
Анализ мощностей твердотельных батарей (часть 2): пилотное производство твердотельных батарей развертывается интенсивно — несоответствие планирования мощностей и спроса
Эта статья — часть 1: состояние мощностей твердожидкостных или твердожидкостных гибридных батарей.
Данные: эти данные о мощностях основаны на планах предприятий по мощностям и анализе модели спроса SMM. Средне- и долгосрочные данные, в частности, опираются на модель спроса SMM.
Окончательные данные должны соответствовать официально опубликованным предприятиями данным о мощностях.
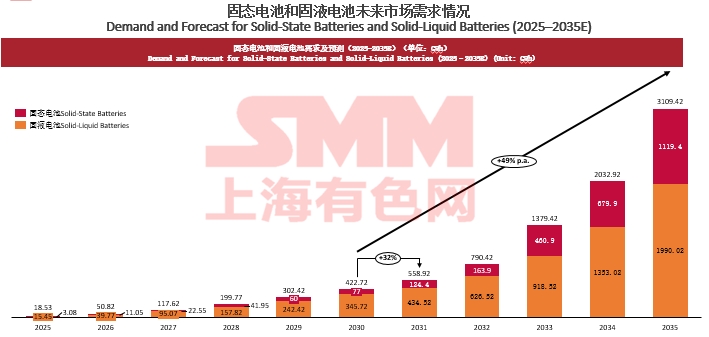
1. Стадия отрасли: выход на масштабное серийное производство; в 2024–2026 годах будут введены в эксплуатацию многочисленные линии
Твердожидкостные батареи (твердожидкостные / квазитвердотельные / гибридные твердожидкостные) в настоящее время являются наиболее быстро индустриализуемым направлением технологии твердотельных батарей. Из таблицы видно, что в 2024–2026 годах уже введены в эксплуатацию несколько производственных линий твердожидкостных батарей гигаваттного уровня:
WeLion New Energy: линия по производству твердожидкостных аккумуляторов мощностью 6 ГВт·ч в Чжухае была введена в эксплуатацию в марте 2025 года; твердожидкостный аккумулятор большой ёмкости 314 А·ч был впервые в мире запущен в серийное производство.
Qingtao Energy: производственная линия твердожидкостных аккумуляторов мощностью 3,5 ГВт·ч в Тайчжоу была введена в эксплуатацию в марте 2026 года; продукция представляет собой силовые элементы.
Ganfeng Lithium: промышленный парк твердотельных аккумуляторов мощностью 20 ГВт·ч в Чунцине; линия PACK уже введена в эксплуатацию; по состоянию на август 2024 года поставлено более 1000 единиц.
Tianneng: линия серийного производства твердожидкостных аккумуляторов мощностью 6 ГВт·ч в Чансине была введена в эксплуатацию в ноябре 2023 года.
Degar Energy: проект твердожидкостных аккумуляторов высокой плотности энергии мощностью 1 ГВт·ч в Чансине, Хучжоу, был введён в эксплуатацию в марте 2025 года.
Enpower: база по производству твердожидкостных элементов мощностью 2 ГВт·ч в Фэнъяне, Чучжоу, провинция Аньхой, завершила наращивание мощностей в июле 2026 года, выход годной продукции составил 99,8%.
Heyuan Lithium Innovation: первый твердожидкостный элемент сошёл с конвейера на заводе в Сяньтао в мае 2026 года; введена в эксплуатацию первая в центральном Китае производственная линия твердожидкостных аккумуляторов.
Anwa New Energy: первая в мире производственная линия твердожидкостных аккумуляторов нового типа гигаваттного уровня выпустила первую партию образцов в июле 2025 года, проектная мощность составляет 1,25 ГВт·ч.
Твердожидкостные аккумуляторы преодолели этап «от 0 до 1» и вступили в этап «от 1 до N» — этап масштабного тиражирования.
2. Мощности: почти 2000 ГВт·ч к 2035 году, что примерно в 1,8 раза превышает масштаб твердотельных аккумуляторов
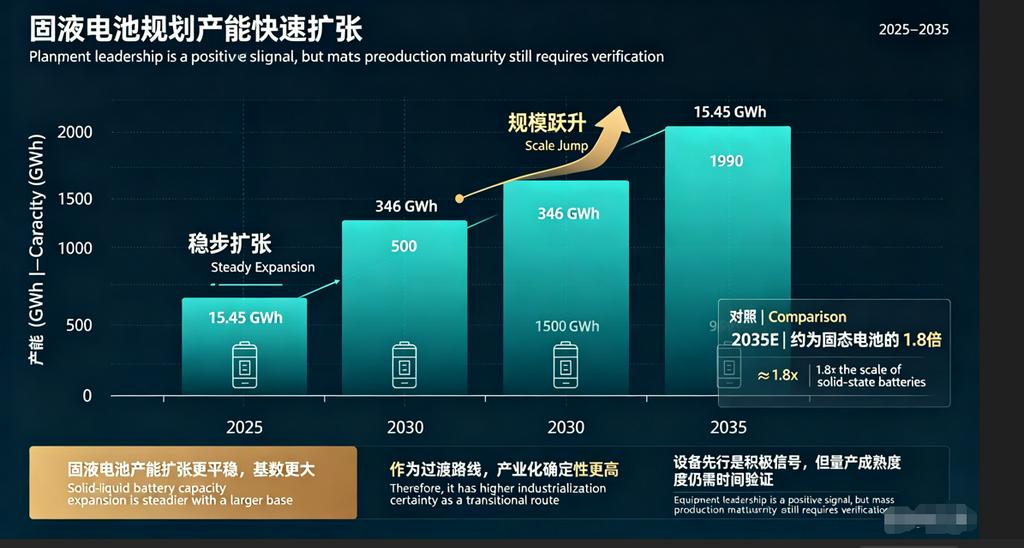
Мощности по производству твердожидкостных аккумуляторов могут достичь 2000 ГВт·ч, при этом большая часть мощностей будет переведена с совместных линий по производству жидкостных аккумуляторов.
Мощности по производству твердожидкостных аккумуляторов вырастут с 15,45 ГВт·ч в 2025 году до 346 ГВт·ч и 1990 ГВт·ч в 2030 и 2035 годах соответственно, что примерно в 1,8 раза превышает масштаб твердотельных аккумуляторов. Темпы расширения мощностей твердожидкостных аккумуляторов более устойчивы, а база больше, что указывает на более высокую определённость индустриализации в качестве переходного маршрута.
3. Спрос и коэффициент использования: спрос и предложение относительно сбалансированы; коэффициент использования стабильно составляет 50–77%
Высвобождение спроса на твердожидкостные аккумуляторы относительно хорошо согласовано с планированием мощностей.
Коэффициент использования достигнет 49% в 2026 году и стабилизируется на уровне около 75% после 2031 года. Это резко контрастирует с коэффициентом использования твердотельных аккумуляторов в 1–15%, что показывает, что твердожидкостные аккумуляторы уже имеют реальный рыночный спрос и способность к коммерциализации. При сильном спросе и предложении они являются основной силой в текущей индустриализации твердотельных аккумуляторов.
4. Технологические маршруты: полимерный / оксидный / композитный как основные маршруты; LFP твердожидкостные предпочтительны в хранении энергии
Технологические маршруты твердожидкостных аккумуляторов более разнообразны.
Полимерный маршрут: WeLion, Shenlan Huize, Heyi New Energy, Guojiju Electric и др. Полимерные электролиты легко обрабатываются и имеют хороший межфазный контакт, но их ионная проводимость при комнатной температуре низкая.
Оксидный маршрут: Qingtao, Heyuan Lithium Innovation, Delfu и др. Оксиды обладают хорошей стабильностью, но высоким межфазным сопротивлением.
Композитный маршрут: Anwa New Energy, Tailan New Energy, Chuangming New Energy и др. Композитные электролиты балансируют производительность и стоимость.
LFP твердожидкостные: Chunli New Energy, Guansheng Dongchi, Shoutong New Energy и др. Твердожидкостные аккумуляторы на основе LFP пользуются высоким спросом в хранении энергии.
Гелевый маршрут: Xiamen Xinshuneng, специализирующаяся на гелевых твердожидкостных литиевых аккумуляторах с высокой плотностью энергии.
Сульфидно-галогенидный композит: твердожидкостный аккумулятор второго поколения Blade от BYD с плотностью энергии 350–400 Вт·ч/кг.
В целом твердожидкостные аккумуляторы не стремятся к экстремальным характеристикам одного маршрута, а сосредоточены на стоимости, безопасности и возможности массового производства, отдавая приоритет таким сценариям, как хранение энергии, коммерческий транспорт и низковысотная экономика.
5. Корпоративный ландшафт: лидируют WeLion, Qingtao, Ganfeng, Tailan, Farasis и др.
В области твердожидкостных аккумуляторов сформировалась группа предприятий с возможностью массового производства.
WeLion New Energy: Чжухай 6 ГВт·ч, Хучжоу, Цзыбо, Нанкин 15 ГВт·ч, Гуанчжоу Хуаду 6 ГВт·ч, Цинъян 3 ГВт·ч и др., с общей запланированной мощностью более 100 ГВт·ч. Её твердожидкостный аккумулятор использован в аккумуляторном блоке NIO ёмкостью 150 кВт·ч.
Qingtao Energy: Тайчжоу — 3,5 ГВт·ч, Чэнду — 15 ГВт·ч, Внутренняя Монголия — 20 ГВт·ч, Ухай — 10 ГВт·ч, Куньшань — 10 ГВт·ч и т. д.; планирует достичь 98,2 ГВт·ч к 2030 году. Её оксидная твердожидкостная батарея установлена в IM L6.
Ganfeng Lithium: Чунцин — 20 ГВт·ч, Синьюй — 12 ГВт·ч, Наньчан — 10 ГВт·ч; её индустриальный парк твердожидкостных батарей поставил более 1 000 единиц.
Tailan New Energy: Чунцин — 2 ГВт·ч, Хуайнань — 10 ГВт·ч; её твердожидкостные силовые батареи нацелены на высококлассные автомобили на новой энергии.
Farasis Energy: проектная мощность Чжэньцзяна — 54 ГВт·ч; турецкий Siro 6 ГВт·ч введён в производство; её твердожидкостная батарея 330 Вт·ч/кг получила назначение для eVTOL.
Enpower: Фэнъян 2 ГВт·ч введён в производство, общая планируемая мощность — 10 ГВт·ч; выход годных твердожидкостных ячеек — 99,8%.
Heyuan Lithium Innovation: Хуай'ань — 10 ГВт·ч, Сяньтао — 20 ГВт·ч; оксидные твердожидкостные батареи с плотностью энергии 250–400 Вт·ч/кг.
Tianneng: Чансин — линия массового производства твердожидкостных батарей 6 ГВт·ч, план — 15 ГВт·ч.
Guansheng Dongchi: Вэньчжоу — 4 ГВт·ч твердожидкостных LFP-батарей; экологическая экспертиза в январе 2026 года.
Anwa New Energy: Уху — 1,25 ГВт·ч, аффилирована с Chery; плотность энергии первого поколения превышает 300 Вт·ч/кг.
Кроме того, Guoyi New Energy, Luochu Power, Xinshuneng, Jinyu New Energy, Chunli New Energy, Chuangming New Energy, Daoketesi и другие также занимают позиции в нишевых сценариях.
6. Сценарии применения: первыми масштабируются накопление энергии, низковысотная сфера, робототехника и коммерческий транспорт
Сценарии применения твердожидкостных батарей шире, чем у полностью твердотельных, и уже есть реальные заказы.
Накопление энергии: WeLion Чжухай — твердожидкостная батарея для накопления энергии 6 ГВт·ч, Ganfeng Синьюй — твердожидкостная батарея для накопления энергии 12 ГВт·ч, Chunli — твердожидкостная батарея для накопления энергии 1 ГВт·ч, Guansheng Dongchi — 4 ГВт·ч твердожидкостных LFP.
Низковысотная экономика: твердожидкостная батарея Farasis 330 Вт·ч/кг получила назначение для eVTOL; база твердотельных батарей для низковысотной экономики Dianjiangjun в Фошане (Наньхай) — 5 ГВт·ч; авиационная силовая батарея Saike Power — 0,5 ГВт·ч.
Робототехника: Farasis — образцы твердожидкостных аккумуляторов 60 А·ч для роботов; Heyuan Lithium Innovation Xiantao ориентируется на человекоподобных роботов; Xinjie Energy — твердотельный литий-металлический аккумулятор 2 ГВт·ч в Ханчжоу для воплощённых роботов.
Коммерческий транспорт: WeLion Qingyang — твердотельный аккумуляторный блок 3 ГВт·ч и электрические тяжёлые грузовики; валидация со стороны FAW, Dongfeng и других автопроизводителей.
Двухколёсный транспорт / бытовая электроника: Guoyi New Energy, Marathon Solid-State, Yaoshi Lithium Battery и др.
Новые энергетические автомобили: Qingtao устанавливается в IM L6; WeLion поставляет NIO; Tailan фокусируется на электромобилях высокого класса.
Благодаря более высокой безопасности и плотности энергии твердожидкостные аккумуляторы формируют дифференцированную замену жидкостным аккумуляторам.
7. Риски и вызовы: путаница в терминологии, стоимость, ценовые войны и чрезмерно крупные планы по мощностям
Путаница в терминологии: такие термины, как твердожидкостный, квазитвердотельный, твердожидкостный гибридный и гелевый твердотельный, не унифицированы. Национальный стандарт использует потерю массы ≤0,5% и «отсутствие видимой утечки жидкости» для определения полностью твердотельного аккумулятора, однако твердожидкостные аккумуляторы по-прежнему содержат электролит, что может легко вводить рынок в заблуждение.
Стоимость остаётся высокой: хотя стоимость твердожидкостных аккумуляторов уже может достигать 0,85 юаня/Вт·ч, разрыв с жидкостными аккумуляторами всё ещё сохраняется; снижение стоимости зависит от собственной разработки материалов и эффекта масштаба.
Риск ценовой войны: по мере высвобождения мощностей твердожидкостные аккумуляторы могут первыми столкнуться с ценовой конкуренцией в сферах накопления энергии, низковысотной экономики и других областях.
Планы по мощностям слишком велики: к 2035 году запланировано почти 2 000 ГВт·ч; если спрос не оправдает ожиданий, загрузка мощностей может снизиться.
Валидация автомобильного класса: твердожидкостным аккумуляторам ещё предстоит пройти валидацию безопасности, циклирования и быстрой зарядки автомобильного класса, что занимает длительное время.
8. Заключение
Твердожидкостные аккумуляторы являются «авангардом» текущей индустриализации твердотельных аккумуляторов. Они обладают более высокой технологической зрелостью, более быстрым прогрессом массового производства и лучшим соответствием спроса и предложения и будут сохранять быстрый рост с 2026 по 2030 год. WeLion, Qingtao, Ganfeng, Tailan, Farasis, Enpower и другие уже сформировали первый эшелон; накопление энергии, низковысотная экономика, робототехника и коммерческий транспорт являются ключевыми сценариями применения. Твердожидкостные аккумуляторы — это не только переходный маршрут к полностью твердотельным, но и, возможно, будут долгое время сосуществовать с жидкостными аккумуляторами в средне-высоком сегменте рынка. Предприятиям следует использовать текущий оконный период для ускорения наращивания мощностей, снижения затрат и привязки клиентов, одновременно остерегаясь спекуляций на концепциях и рисков избыточных мощностей.
Резюме: твердотельные аккумуляторы — это будущее, а твердожидкостные аккумуляторы — настоящее. Планы по мощностям твердотельных аккумуляторов агрессивны, однако краткосрочный спрос недостаточен, а загрузка мощностей низкая; необходимо терпеливо дождаться роста объёмов после 2030 года. Твердожидкостные аккумуляторы уже вышли на масштабное массовое производство, спрос и предложение сильны, и они являются основной силой текущей индустриализации. Обе линии развиваются параллельно, совместно продвигая аккумуляторные технологии к более высокой безопасности и более высокой плотности энергии.
**Примечание:** За дополнительной информацией или вопросами о разработке твердотельных аккумуляторов обращайтесь:
Телефон: 021-20707860 (или WeChat: 13585549799)
Контактное лицо: Чаосин Ян. Спасибо!