

Новости
Эксклюзивные аналитические статьи с последними обновлениями рынка и своевременными новостными лентами.
[Анализ SMM] Производство BESS в Индии ускоряется, но зависимость от аккумуляторных элементов остаётся ключевым узким местом
В первом квартале 2026 года мировые поставки систем накопления энергии достигли 100,0 ГВт·ч, что на 96,5% больше, чем 50,9 ГВт·ч за аналогичный период 2025 года, и вывело квартальные поставки на совершенно новый уровень.
30 Sep 2026 08:50 (GMT+8)
SMM запускает калькулятор CBAM для алюминия: что означают оценки затрат для предложений, ориентированных на ЕС【Анализ SMM】
По мере вступления Механизма пограничной углеродной корректировки ЕС (CBAM) в окончательную фазу при торговле алюминием с Европой необходимо оценивать углеродные затраты наряду с ценами на металл, стоимостью переработки и логистикой. SMM запустила Калькулятор CBAM для алюминия , объединяющий коды товаров, страну происхождения, данные о выбросах и цены сертификатов для поддержки экспортных котировок, европейских закупок и внутреннего бюджетирования. Модуль по алюминию предлагает 58 кодов CN и 68 категорий происхождения/значений по умолчанию, охватывая необработанный алюминий, профили, листы, полосы, фольгу и другую продукцию. Годовые параметры доступны на 2026–2030 годы. Пользователи вводят тоннаж и выбирают значения выбросов по умолчанию или вводят проверенные фактические выбросы. Затем на странице отображаются расчётное количество сертификатов на тонну, общее количество сертификатов, стоимость за тонну и общий бюджет, при этом маршруты первичного и вторичного алюминия сопоставляются с применимой базой данных. Практическое преимущество заключается в том, что допущения и результаты отображаются вместе. Экспортёры могут указать продукт, происхождение, период импорта и основу выбросов, лежащую в основе котировки, а покупатели могут сравнивать источники в единообразных условиях. Страница включает китайский и английский интерфейсы, таблицы параметров и возможность печати сметы расходов. Распределение связанных затрат между покупателями и продавцами остаётся предметом договорных отношений. Следует различать объём сертификатов и их денежную стоимость. По состоянию на 29 сентября 2026 года калькулятор учитывает официальные цены: €75,36 за сертификат за I квартал 2026 года и €75,28 за II квартал. Цена за III квартал ещё не опубликована. Если цена недоступна, на странице сохраняются оценки объёма сертификатов, а поля стоимости остаются пустыми, вместо подстановки предполагаемой цены. Текущая версия не учитывает вычеты за углеродные платежи, уплаченные за рубежом, и оценку годового порога импорта. Расчёт фактических выбросов для сложных алюминиевых изделий также не включает корректировку на бесплатное распределение, относящуюся к прекурсорам. Поэтому в приведённом ниже анализе используется проверенный расчёт по значениям по умолчанию. Результаты являются коммерческими оценками, а не окончательными обязательствами по сдаче сертификатов. Для сравнения на рынке один и тот же алюминиевый продукт может иметь существенно разные расчётные затраты в зависимости от значения по умолчанию для конкретной страны происхождения. Рассмотрим код CN 76012040 — необработанные алюминиевые сплавы в форме заготовок — с первичным маршрутом K, ценой сертификата за II квартал 2026 года и количеством 1000 тонн. Расчётные затраты по значениям по умолчанию для Китая, Индии и Канады составляют €143,98, €50,41 и €57,86 за тонну соответственно. Эти цифры включают годовую надбавку к значению по умолчанию и корректировку на бесплатное распределение на основе бенчмарка. Случаи со значениями по умолчанию для Китая и Индии различаются примерно на €93,57 за тонну. Сравнение только цены металла или стоимости переработки может упустить существенную разницу в бюджете покупателя. При прочих схожих коммерческих условиях расчётные затраты CBAM могут повлиять на привлекательность предложения. Однако это не является рейтингом фактической углеродоёмкости производителей. Фрахт, таможенные пошлины, качество и условия поставки также находятся за рамками данного сравнения, поэтому одни лишь цифры не могут определить предпочтительного поставщика. Это подчёркивает коммерческую ценность документации поставщика о выбросах. Для производителей, чьи фактические выбросы ниже применимого значения по умолчанию, подтверждённые надлежащей верификацией, фактические данные могут изменить оценку затрат покупателем. Покупатели могут использовать значения по умолчанию для первоначального бюджета при отсутствии документации, а затем провести переоценку на основе доказательств поставщика. Таким образом, у экспортёров появляется основание готовить информацию о выбросах вместе с коммерческими предложениями, а не вести переговоры исключительно вокруг различий в страновых значениях по умолчанию. Изменения годовых параметров также заслуживают внимания. При неизменных базовом значении по умолчанию для китайской продукции, маршруте и бенчмарке, а также при допущении, что год импорта и применимый отчётный год совпадают, расчётный объём сертификатов возрастает с 1,912575 на тонну в 2026 году до 2,248150 в 2027 году — увеличение примерно на 17,5%. Это отражает более высокую надбавку к значению по умолчанию и меньший вычет за бесплатное распределение; это не означает роста будущих цен на сертификаты. Для соглашений о поставках, охватывающих разные годы, компании могут сначала сравнить объём сертификатов, а затем обсудить механизмы обновления цен и распределение затрат. Даже при неизвестных будущих ценах на сертификаты определение объёма сертификатов и получение документации поставщика может повысить сопоставимость предложений и бюджетов закупок.
29 Sep 2026 17:32 (GMT+8)
[Анализ SMM] Низкоуглеродная первичная медь начинает торговаться отдельно — будет ли переоценена «зелёная» ценность вторичной меди?
[Анализ SMM: Низкоуглеродная первичная медь начинает торговаться отдельно — будет ли переоценена экологическая ценность вторичной меди?] Пилотный проект BHP и Amazon EAC отделяет подтверждённые сокращения выбросов от физической торговли медью, давая первичной меди с низким уровнем выбросов новый источник экологической ценности. Вторичная медь сохраняет значительное энергетическое преимущество, но будущая конкурентоспособность может в большей степени зависеть от прослеживаемости, содержания вторичного сырья и подтверждённых данных о выбросах углерода, что потенциально добавит экологическое измерение в ценообразование.
29 Sep 2026 16:03 (GMT+8)
Последние новости
[Анализ SMM] Натрий-ионные аккумуляторы нацелены на «скоординированное развитие» по мере продвижения индустриализации
30 Sep 2026 09:55 (GMT+8)
[SMM Обзор утреннего совещания по кобальту] Предпраздничная готовность к закупкам остаётся сдержанной; снижение стоимости сырья тянет вниз цены по всей производственной цепочке
29 Sep 2026 10:08 (GMT+8)
Около 3 млрд юаней! Проект China BAK New Energy по производству натрий-ионных аккумуляторов мощностью 12 ГВт·ч разместится в Нанкине, провинция Цзянсу
28 Sep 2026 13:29 (GMT+8)
В провинции Хэбэй началось серийное внедрение «гибридных литий-натриевых накопителей энергии»: натрий-ионные аккумуляторные батареи вступают в период провинциальной верификации [Анализ SMM]
[SMM анализ: «Литий-натриевое гибридное хранение» в провинции Хэбэй разворачивается партиями: натрий-ионные накопители энергии вступают в период провинциальной верификации] SMM, 23 сентября: В последнее время проекты натрий-ионных накопителей энергии в провинции Хэбэй массово появляются на этапах подачи заявок, тендеров, объявления победителей и начала строительства, что делает провинцию одной из самых быстрых в Китае по темпам внедрения натрий-ионных батарей в сегменте сетевых накопителей энергии. Изучив открытые списки Комиссии по развитию и реформам провинции Хэбэй, а также результаты тендеров на EPC и оборудование, SMM считает: Хэбэй больше не является игроком, ограничивающимся «политическими заявлениями», а включила натрий-ионные батареи в проектную базу автономных накопителей энергии, графики подключения к сети и тендерные лоты — натрий-ионные батареи выходят за рамки демонстрационных площадок на провинциальный рынок электроэнергии, вступая в период верификации с реальными инвестициями.
23 Sep 2026 16:20 (GMT+8)
NFPP против NFS: кто победит в гонке полианионных натрий-ионных аккумуляторов?
В секторе натрий-ионных аккумуляторов происходит глубокая трансформация технических маршрутов.
На ранних этапах развития отрасли технология натрий-ионных аккумуляторов на основе слоистых оксидов, использующая своё теоретическое преимущество высокой плотности энергии и нацеленная на «замену литиевых аккумуляторов», стала основным направлением, получившим широкую поддержку во всей производственной цепочке натрий-ионных аккумуляторов.
22 Sep 2026 10:12 (GMT+8)
[SMM Обзор утреннего совещания по кобальту] Слабый спрос тянет вниз цены в отрасли, рынок продолжает консолидироваться на слабой ноте в преддверии праздника
В начале этой недели отраслевая цепочка в целом оставалась в застое. Цены на рафинированный кобальт были временно стабильны: основные плавильные предприятия удерживали отпускные цены на уровне 285 000 юаней за тонну, однако закупки downstream-потребителей в основном носили текущий характер, и устойчивого пополнения запасов пока не наблюдалось. Котировки и сделки по промежуточной продукции были редкими, давление продаж на горнодобывающие компании постепенно нарастало. Спрос на сульфат кобальта был слабым, некоторые перерабатывающие предприятия снизили котировки до 57 000–58 000 юаней за тонну. Цены на сырьё и производственные издержки снижались синхронно, негативная обратная связь на рынке сохранялась. Сделки с хлоридом кобальта и Co3O4 шли вяло, закупочный интерес downstream-потребителей перед праздниками был недостаточным, и улучшение спроса, вероятно, придётся отложить до ноября. На рынке кобальтового порошка закупки downstream-потребителей продолжали откладываться из-за дорогих запасов и убытков. Цены на прекурсоры тройных катодных материалов ослабли, загрузка мощностей на некоторых предприятиях снизилась. Снижение цен на тройные катодные материалы замедлилось, однако спрос на рынке электромобилей ещё не восстановился. Традиционный пиковый сезон для LCO не оправдал ожиданий: поддержка со стороны издержек ослабевала, а пополнение запасов конечными потребителями шло вяло, поэтому в краткосрочной перспективе цены по-прежнему подвержены риску дальнейшего снижения. В дальнейшем рынок будет следить за восстановлением закупок после праздников, сокращением запасов и фактическими заказами на четвёртый квартал.
22 Sep 2026 09:45 (GMT+8)
[SMM Утреннее совещание по кобальту и литию] ### Цены на сырьё консолидируются, отраслевая цепочка расходится, предпраздничные выжидательные настроения усиливаются
Цены на литиевую руду на этой неделе оставались устойчивыми относительно карбоната лития, давление продаж со стороны добывающих компаний было ограниченным, однако маржа солевых заводов продолжала сжиматься, а готовность принимать дорогое сырьё снизилась. Зарубежные поставки и внутреннее предложение незначительно восстановились, хотя для фактического высвобождения дополнительных объёмов всё ещё требуется время. Фьючерсы на карбонат лития отскочили, спотовые цены немного выросли, гидроксид лития восстановился синхронно, но downstream-покупатели стали осторожнее после закупок на спаде, и темп сделок замедлился. Торговля рафинированным кобальтом и промежуточными продуктами была вялой, спрос на сульфат кобальта, хлорид кобальта и Co3O4 оставался слабым, давление избыточных запасов сохранялось. Сульфат никеля оставался под давлением, заказы на прекурсоры тройных катодных материалов и тройные катодные материалы ослабли; производство LFP выросло, запасы сокращались, а цены новых заказов на фосфат железа немного повысились. Цены на анодные материалы в целом были стабильны, цены на сепараторы слегка выросли, рынок электролитов пока сохранял устойчивость. Заказы на натрий-ионные аккумуляторы концентрировались у ведущих игроков, а цены на вторичное сырьё продолжили снижаться. В преддверии двойных праздников спотовые закупки по всей производственной цепочке сократились, и в краткосрочной перспективе рынок, как ожидается, останется разнонаправленным. В секторе ESS зарубежные проекты перешли к переговорам о ценах на следующий год, а ценовые преимущества крупных аккумуляторных ячеек также способствовали снижению некоторых котировок.
22 Sep 2026 09:40 (GMT+8)
Южная Корея представила дорожную карту развития аккумуляторных технологий, подкреплённую частными инвестициями в размере 8 трлн вон
Министерство торговли, промышленности и энергетики Южной Кореи и отечественная аккумуляторная промышленность 22 сентября объявили о совместной технологической дорожной карте по диверсификации от никель-кобальт-марганцевых аккумуляторов с высоким содержанием никеля к натрий-ионным, полностью твердотельным и литий-железо-фосфатным технологиям.
Правительство сосредоточит поддержку НИОКР на коммерциализации натрий-ионных и полностью твердотельных аккумуляторов для роботов, дронов и городской воздушной мобильности, одновременно налаживая совместные исследования между тремя крупными производителями элементов питания и сотрудничество между компаниями по материалам и элементам.
Частные компании договорились инвестировать около 8 трлн вон в НИОКР и производственные мощности к 2030 году, а правительство планирует ввести налоговые льготы на производство и разработать стандарты для аккумуляторов следующего поколения.
22 Sep 2026 08:28 (GMT+8)
Импорт и экспорт фосфатной руды резко выросли в августе: наступает ли пиковый сезон спроса?
В августе импорт фосфатной руды в Китай резко вырос по сравнению с предыдущим месяцем, а ценовой центр сместился вверх. Общий объём импорта за месяц составил 116 тыс. тонн, увеличившись на 563,2% к предыдущему месяцу, что в значительной степени объясняется восстановлением после крайне низкой базы июля, вызванной запретом на экспорт. Средняя импортная цена выросла до 94,6 долл. США за тонну, увеличившись на 12,0% к предыдущему месяцу. На долю Египта и Иордании в совокупности пришлось 98,3%, что ещё больше усилило концентрацию источников поставок. В то же время после нескольких месяцев нулевых сделок экспорт в августе неожиданно вырос до 61 тыс. тонн.
21 Sep 2026 14:16 (GMT+8)
[Na-ion: Shenhuo Group начинает строительство проекта по производству фольги для натриевых батарей мощностью 50 000 т/год]
Группа Shenhuo начала строительство проекта по производству высокоэффективной алюминиевой фольги для натрий-ионных аккумуляторов мощностью 50 000 тонн в год в Шанцю, провинция Хэнань, 16 сентября. Проект включает около 40 000 кв. м производственных цехов и интеллектуальных складов, прокатные станы для фольги шириной 1850 мм и 2150 мм, выпуск фольги толщиной 8–20 мкм для катодов и анодов натрий-ионных аккумуляторов в течение 24 месяцев строительства. Продукция будет использоваться в силовых и накопительных батареях, дополняя существующие мощности по выпуску фольги для литиевых аккумуляторов в рамках двунаправленной литий-натриевой стратегии.
20 Sep 2026 18:06 (GMT+8)

«Натрий-ионный аккумулятор» включён в «усиленный» список в период 15-й пятилетки: одна политика, три счёта [Анализ SMM]
18 Sep 2026 09:57 (GMT+8)

[SMM Обзор утреннего совещания по кобальту] Слабый спрос и снижение издержек совместно удерживают цены по всей производственной цепочке на низком уровне
18 Sep 2026 09:36 (GMT+8)

NaPF6: «Ключевой ингредиент» электролита натрий-ионных аккумуляторов — что это такое? [Анализ SMM]
17 Sep 2026 16:24 (GMT+8)
534 млн юаней! Новый прогресс в проекте по производству материалов для натрий-ионных аккумуляторов мощностью 30 000 тонн в год в Чанчжи, провинция Шаньси
Недавно компания Shanxi Xiang'an Energy Technology Co., Ltd. опубликовала для общественного обсуждения проект оценки воздействия на окружающую среду по проекту годового производства 30 000 тонн материалов для натрий-ионных аккумуляторов.
Проект расположен в промышленном парке Фуян, зона экономического и технологического развития Сянъюань, город Чанчжи, провинция Шаньси. Основная часть проекта и вспомогательные объекты включают строительство двух производственных линий катодных материалов для натрий-ионных аккумуляторов и одной линии анодных материалов, а также вспомогательные системы подготовки чистой воды, воздушные компрессорные системы, системы генерации азота, системы осушения и циркуляционные системы охлаждающей воды. Применяемые процессы включают: предварительную обработку (смешивание + пескоструйное измельчение + удаление железа + распылительная сушка), загрузку в саггеры, вибрационное выравнивание, вставку решёток + спекание и финишную обработку (струйное измельчение + порционное смешивание + просеивание + упаковка). После ввода в эксплуатацию проект будет ежегодно производить 25 000 тонн катодных материалов и 5 000 тонн анодных материалов для натрий-ионных аккумуляторов. Общий объём инвестиций в проект составляет 534 миллиона юаней, из них инвестиции в охрану окружающей среды — 3,64 миллиона юаней, что составляет 0,68%.
16 Sep 2026 17:23 (GMT+8)
[Натрий-ионный: первый в CSG сетевой натрий-ионный накопитель введён в эксплуатацию в городской деревне Шэньчжэня]
Первый накопитель энергии на натрий-ионных аккумуляторах China Southern Grid был введён в эксплуатацию в трансформаторной зоне в новой деревне Дуньбэй, Шэньчжэнь, что стало первым применением натрий-ионных накопителей для управления конечными точками распределительной сети в городе и новым путём гибкого расширения мощности на основе накопителей для городских деревень. Установка использует натрий-ионный аккумулятор нового поколения на полианионной основе с бесперебойным питанием на миллисекундном уровне и интеллектуальным управлением выходной мощностью. Мониторинг показывает, что коэффициент загрузки трансформатора снизился с 93,6% до безопасных 79,5%, полностью покрывая вечерние пики с нулевой перегрузкой в течение нескольких дней. Не требуя значительных строительных работ, монтаж занял всего 15 дней при значительно меньших затратах по сравнению с традиционным увеличением мощности.
16 Sep 2026 13:52 (GMT+8)
[SMM Обзор утреннего совещания по кобальту] Стоимость сырья снижается, спрос вялый, ценовой центр продолжает смещаться вниз
Отраслевая цепочка на этой неделе в целом оставалась в застое, некоторые продукты кратковременно стабилизировались, однако улучшение со стороны спроса было ограниченным. Цены на продукцию электролиза прекратили падение и отскочили, что в основном было обусловлено поэтапным увеличением закупок, хотя устойчивость этого процесса еще предстоит оценить. Рынок промежуточной продукции сохранял патовую ситуацию: удержание цен выше по цепочке и сделки по низким ценам усиливали противостояние; если предложение по низким ценам сохранится, ценовой центр по-прежнему подвержен риску снижения. Поддержка себестоимости соляной продукции продолжала ослабевать, поскольку дешевое вторичное сырье и продажи по низким ценам со стороны отдельных предприятий усиливали рыночную конкуренцию, а готовность downstream-покупателей к закупкам оставалась осторожной, что оказывало явное давление на цены. Co3O4 и хлорид кобальта в целом оставались стабильными, однако при слабом спросе и предложении, а также медленном расходовании запасов краткосрочный потенциал роста был незначительным. Котировки кобальтового порошка продолжали постепенно снижаться под давлением слабого спроса со стороны сектора твердых сплавов. Прекурсоры тройных катодных материалов и сами тройные катодные материалы продолжали ослабевать под влиянием падения цен на никелевое и литиевое сырье и сокращения заказов конечных потребителей, при этом производственные графики также имели тенденцию к снижению. Традиционный пиковый сезон для LCO не оправдал ожиданий: пополнение запасов конечными потребителями было слабым; снижение себестоимости и недостаточный спрос создавали двойное давление, и в краткосрочной перспективе рынок, как ожидается, будет консолидироваться на слабом уровне.
15 Sep 2026 09:55 (GMT+8)
[Сводка утреннего совещания SMM по кобальту и литию] Расхождение в сырье усиливается; спрос в пиковый сезон неравномерен, цены консолидируются
На этой неделе отраслевая цепочка продолжила расходиться. По литию карбонат лития дрейфовал вниз, однако готовность downstream-потребителей пополнять запасы вблизи 140 000 юаней за тонну оставалась высокой, что поддерживало цены. Литиевая руда соответственно откатилась, хотя перебои с зарубежными поставками и удержание цен рудниками сохраняли относительную устойчивость цен на руду. Гидроксид лития испытывал влияние сокращения заказов на тройные материалы, сделки оставались слабыми. Сегмент материалов в целом находился под давлением: прекурсоры тройных катодных материалов, тройные катодные материалы и кобальтат лития продолжали ослабевать из-за отката сырья и недостаточного конечного спроса. Производственные планы в Китае несколько снизились, тогда как зарубежные заказы на высоконикелевые материалы оставались относительно хорошими. Спрос на LFP сохранял устойчивость, производство и продажи держались на высоком уровне. Заказы на фосфат железа выросли, цены слегка повысились. Цены на анодные материалы в целом были стабильны, у искусственного графита сохранялся потенциал роста благодаря пиковым производственным планам и поддержке со стороны издержек. По высококачественным сепараторам наблюдался напряжённый баланс спроса и предложения с ожиданиями будущего роста цен. Поддержка издержек электролита усилилась, в краткосрочной перспективе пока стабильно. Натрий-ионные аккумуляторы оставались ограничены недостаточными эффективными мощностями анодных и катодных материалов, а рынок переработки продолжал оставаться под давлением на фоне колебаний цен на сырьё.
11 Sep 2026 09:59 (GMT+8)
[SMM Утреннее совещание по кобальту: резюме] Слабый спрос в сочетании со снижением затрат, ценовой центр по всей производственной цепочке продолжает снижаться
Цепочка отрасли на этой неделе оставалась в целом слабой, ценовые центры в основном смещались вниз. В верхнем сегменте участились сообщения о сделках с сырьём по низким ценам, и признаки ослабления рыночного противостояния стали заметнее. В среднем сегменте поддержка себестоимости солей продолжала ослабевать, и некоторые предприятия под давлением нехватки средств и запасов активно снижали цены для ускорения продаж, что дополнительно ухудшало рыночные настроения. В нижнем сегменте восстановление спроса значительно отставало от ожиданий: заказы на прекурсоры тройных катодных материалов, тройные катодные материалы и кобальтат лития были пересмотрены в сторону понижения в разной степени. Предприятия в целом придерживались осторожных закупок и стратегии сокращения запасов, а сентябрьские производственные планы повсеместно находились под давлением. В то же время зарубежные заказы на материалы с высоким содержанием никеля оставались на относительно высоком уровне, выступая одним из немногих поддерживающих факторов. На стороне конечных потребителей производство и продажи автомобилей на новых источниках энергии в августе продолжили расти в годовом выражении, однако пиковое сезонное пополнение запасов пока не передалось в сегмент материалов. В краткосрочной перспективе под совокупным влиянием снижения себестоимости, высоких запасов и слабого спроса большинство продуктов по-прежнему не имеют явных предпосылок для стабилизации, и цены, как ожидается, останутся в застое. В дальнейшем внимание следует уделять улучшению заказов в четвёртом квартале, темпам пополнения запасов конечными потребителями и выходу на рынок дешёвого предложения.
11 Sep 2026 09:55 (GMT+8)
Фосфатно-химическая промышленность Марокко: ресурсная база, экспортный ландшафт и расширение мощностей
Марокко располагает примерно 68% мировых запасов фосфоритов с содержанием до 33% (P₂O₅), добыча ведётся преимущественно открытым способом, что обеспечивает значительные преимущества по себестоимости. Экспорт осуществляется через четыре основных порта: Касабланка, Сафи, Жорф-Ласфар и Эль-Аюн, при этом порт Сафи становится стратегическим узлом.
10 Sep 2026 17:50 (GMT+8)
[Na-ion: HiNa Battery подписывает 5-летний контракт на поставку 10 ГВт·ч с корейской VOLTA]
HiNa Battery подписала соглашение о стратегическом сотрудничестве с южнокорейской VOLTA 2 сентября, перейдя от предыдущего проекта хранения энергии мощностью 15 МВт·ч к пятилетнему долгосрочному контракту на поставку 10 ГВт·ч. HiNa возьмёт на себя разработку технологий и производство аккумуляторных элементов, VOLTA займётся системной интеграцией и продвижением на корейском рынке, а Университет Кванвун обеспечит поддержку в области НИОКР и тестирования, охватывая сценарии хранения энергии для коммунального, коммерческого, промышленного и бытового секторов. С 1 сентября натрий-ионные аккумуляторы получили собственный товарный код в таможенной классификации с освобождением от налога на потребление до конца 2028 года, что делает эту сделку важной вехой для выхода китайской натрий-ионной отрасли на глобальные основные рынки.
10 Sep 2026 12:35 (GMT+8)
[Объявление SMM] Публикация цен на металлы и новостей на китайском рынке приостановлена в период национальных праздников (1–7 октября)
Уважаемые пользователи SMM, Приближаются праздничные дни по случаю Национального дня. Обращаем ваше внимание, что публикация ценовых оценок на металлы на китайском рынке SMM и новостных обновлений будет временно приостановлена на время праздников (1–7 октября) и возобновится в обычном режиме после их окончания. При этом зарубежные ценовые оценки SMM будут обновляться в обычном режиме на протяжении всех праздничных дней. Приносим извинения за возможные неудобства и желаем вам приятных праздников. Shanghai Metals Market (SMM)
28 Sep 2026 17:06 (GMT+8)
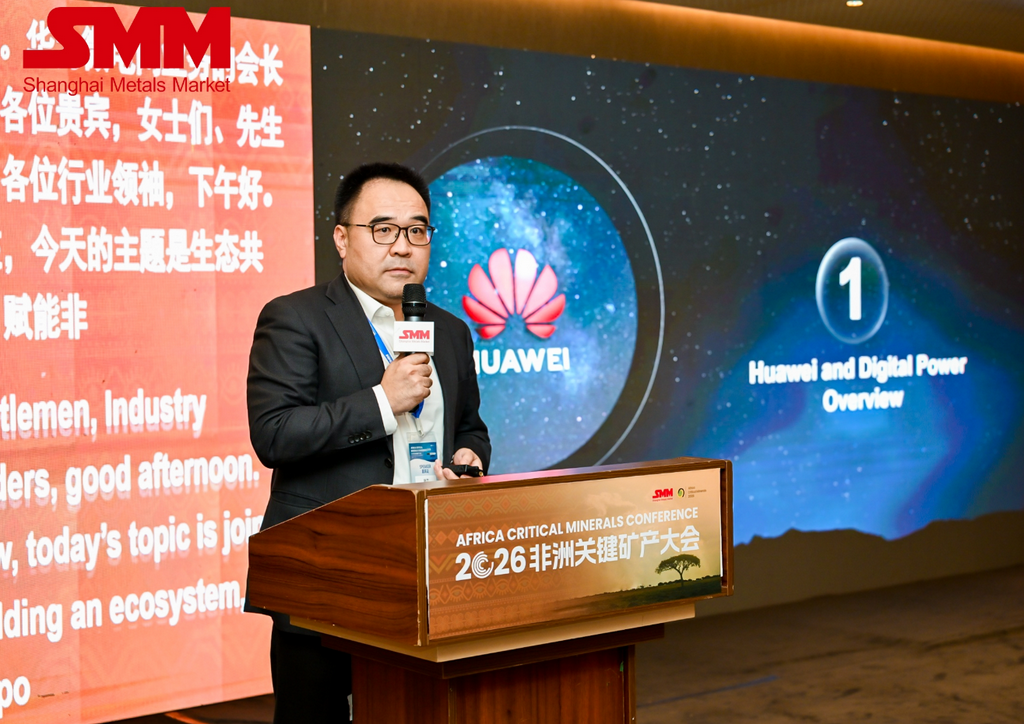
Huawei развивает партнерства в сфере экологичной добычи полезных ископаемых в Африке и проводит деловые переговоры с ZESCO на SMM ACM 2026
23 Sep 2026 16:41 (GMT+8)
[SMM анализ] Торговля медью с учётом тарифов США затухает — но ещё не завершена
29 Sep 2026 14:37 (GMT+8)
ЮАР готова стать ключевым игроком в глобальной цепочке поставок редкоземельных металлов к 2034 году【Анализ SMM】
29 Sep 2026 18:54 (GMT+8)
[Анализ SMM] Производство BESS в Индии ускоряется, но зависимость от аккумуляторных элементов остаётся ключевым узким местом
30 Sep 2026 08:50 (GMT+8)
SMM запускает калькулятор CBAM для алюминия: что означают оценки затрат для предложений, ориентированных на ЕС【Анализ SMM】
29 Sep 2026 17:32 (GMT+8)
[Анализ SMM] Низкоуглеродная первичная медь начинает торговаться отдельно — будет ли переоценена «зелёная» ценность вторичной меди?
29 Sep 2026 16:03 (GMT+8)
Последние новости
[Анализ SMM] Натрий-ионные аккумуляторы нацелены на «скоординированное развитие» по мере продвижения индустриализации
30 Sep 2026 09:55 (GMT+8)
[SMM Обзор утреннего совещания по кобальту] Предпраздничная готовность к закупкам остаётся сдержанной; снижение стоимости сырья тянет вниз цены по всей производственной цепочке
29 Sep 2026 10:08 (GMT+8)
Около 3 млрд юаней! Проект China BAK New Energy по производству натрий-ионных аккумуляторов мощностью 12 ГВт·ч разместится в Нанкине, провинция Цзянсу
28 Sep 2026 13:29 (GMT+8)
В провинции Хэбэй началось серийное внедрение «гибридных литий-натриевых накопителей энергии»: натрий-ионные аккумуляторные батареи вступают в период провинциальной верификации [Анализ SMM]
23 Sep 2026 16:20 (GMT+8)
NFPP против NFS: кто победит в гонке полианионных натрий-ионных аккумуляторов?
22 Sep 2026 10:12 (GMT+8)
[SMM Обзор утреннего совещания по кобальту] Слабый спрос тянет вниз цены в отрасли, рынок продолжает консолидироваться на слабой ноте в преддверии праздника
22 Sep 2026 09:45 (GMT+8)
[SMM Утреннее совещание по кобальту и литию] ### Цены на сырьё консолидируются, отраслевая цепочка расходится, предпраздничные выжидательные настроения усиливаются
22 Sep 2026 09:40 (GMT+8)
Южная Корея представила дорожную карту развития аккумуляторных технологий, подкреплённую частными инвестициями в размере 8 трлн вон
22 Sep 2026 08:28 (GMT+8)
Импорт и экспорт фосфатной руды резко выросли в августе: наступает ли пиковый сезон спроса?
21 Sep 2026 14:16 (GMT+8)
[Na-ion: Shenhuo Group начинает строительство проекта по производству фольги для натриевых батарей мощностью 50 000 т/год]
20 Sep 2026 18:06 (GMT+8)
«Натрий-ионный аккумулятор» включён в «усиленный» список в период 15-й пятилетки: одна политика, три счёта [Анализ SMM]
18 Sep 2026 09:57 (GMT+8)
[SMM Обзор утреннего совещания по кобальту] Слабый спрос и снижение издержек совместно удерживают цены по всей производственной цепочке на низком уровне
18 Sep 2026 09:36 (GMT+8)
NaPF6: «Ключевой ингредиент» электролита натрий-ионных аккумуляторов — что это такое? [Анализ SMM]
17 Sep 2026 16:24 (GMT+8)
534 млн юаней! Новый прогресс в проекте по производству материалов для натрий-ионных аккумуляторов мощностью 30 000 тонн в год в Чанчжи, провинция Шаньси
16 Sep 2026 17:23 (GMT+8)
[Натрий-ионный: первый в CSG сетевой натрий-ионный накопитель введён в эксплуатацию в городской деревне Шэньчжэня]
16 Sep 2026 13:52 (GMT+8)
[SMM Обзор утреннего совещания по кобальту] Стоимость сырья снижается, спрос вялый, ценовой центр продолжает смещаться вниз
15 Sep 2026 09:55 (GMT+8)
[Сводка утреннего совещания SMM по кобальту и литию] Расхождение в сырье усиливается; спрос в пиковый сезон неравномерен, цены консолидируются
11 Sep 2026 09:59 (GMT+8)
[SMM Утреннее совещание по кобальту: резюме] Слабый спрос в сочетании со снижением затрат, ценовой центр по всей производственной цепочке продолжает снижаться
11 Sep 2026 09:55 (GMT+8)
Фосфатно-химическая промышленность Марокко: ресурсная база, экспортный ландшафт и расширение мощностей
10 Sep 2026 17:50 (GMT+8)
[Na-ion: HiNa Battery подписывает 5-летний контракт на поставку 10 ГВт·ч с корейской VOLTA]
10 Sep 2026 12:35 (GMT+8)