Ключевые моменты: Станет ли патентная база мерилом, определяющим конечную точку технологической дорожной карты каждой страны в развитии глобальных твердотельных аккумуляторов? В настоящее время глобальная конкуренция характеризуется лидерством Китая по количеству патентов, в то время как Япония и Южная Корея удерживают ключевые патентные позиции. Китай реализует двухколейный подход: твердожидкостные аккумуляторы уже запущены в серийное производство, а полностью твердотельные аккумуляторы догоняют лидеров; Япония делает ставку на сульфидные технологии, Южная Корея ориентируется на два рынка, а Европа и США применяют модель «импорт технологий плюс локальное производство». 2027–2028 годы — критическое окно возможностей, где исход решают патенты, скорость индустриализации и мощности по производству сульфида лития.
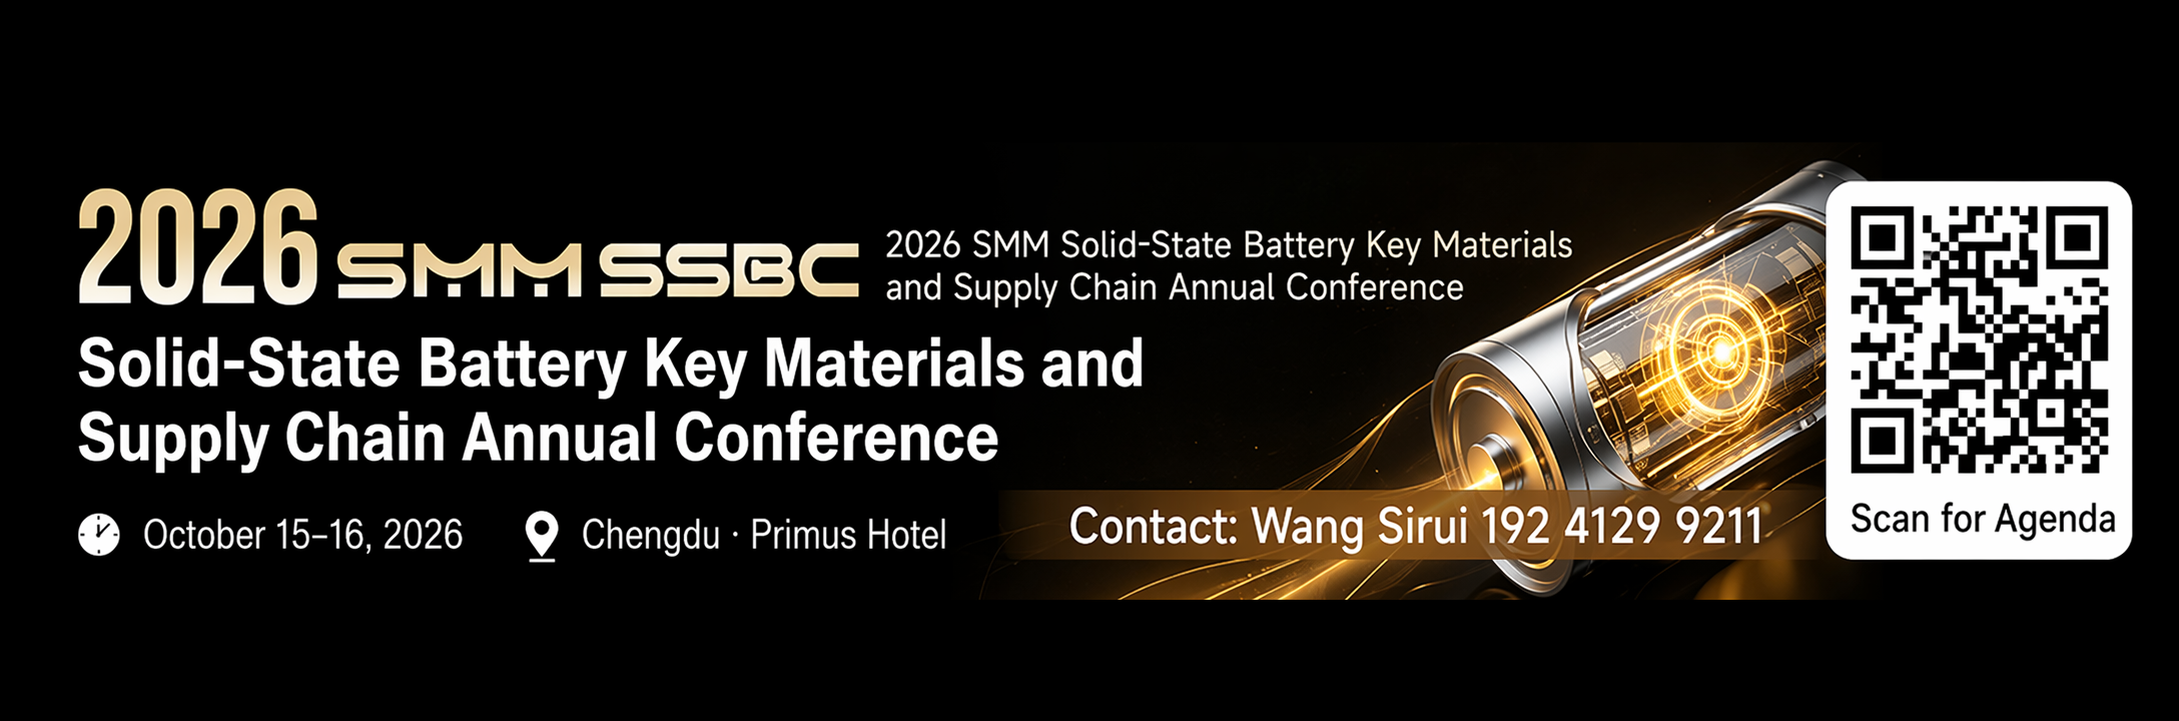
SMM недавно проанализировала будущее твердотельных аккумуляторов и подготовила серию материалов с десятилетним прогнозом. Опираясь на текущее развитие литий-ионной отрасли, особенно на переплетённое соперничество маршрутов LFP и тройных материалов, которое за эти годы сложилось в эпическую главу, в долгой истории традиционных жидкостных литиевых аккумуляторов на сцену выйдут твердожидкостные и твердотельные аккумуляторы, очерчивая мир аккумуляторов нового поколения с высокой удельной энергией.
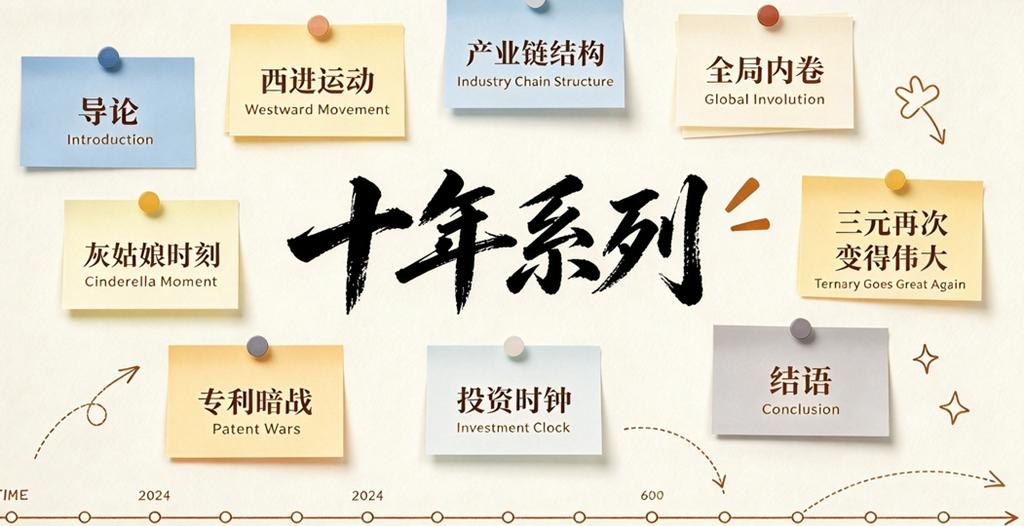
Серия из десяти частей будет разделена на девять разделов: введение, движение на запад, структура производственной цепочки, общеотраслевая инволюция, момент Золушки, новое величие тройных материалов, патентная теневая война, инвестиционные часы и заключение.
Введение: Мечты обязательно станут реальностью: почему нам нужно заново осмыслить промышленную логику твердотельных аккумуляторов — разрыв между идеалом и реальностью приводит к тому, что мечты становятся реальностью
Часть 1: Повторит ли он движение жидкостных аккумуляторов на запад: логика западной концентрации — повторят ли твердотельные аккумуляторы «движение на запад» жидкостных литиевых аккумуляторов?
Часть 2: Хорошая возможность исправить искажённую структуру власти в производственной цепочке: структура власти в производственной цепочке — сверхприбыли у производителей сырья, сжатие в среднем звене, задержки платежей у конечных потребителей?
Часть 3: Предупреждение об общеотраслевой инволюции в стиле солнечной энергетики: войдут ли твердотельные аккумуляторы в общеотраслевую инволюцию по образцу фотоэлектрической отрасли?
Часть 4: Возвращение Золушки в технологических маршрутах: «момент Золушки» твердотельных аккумуляторов — какой технологический маршрут повторит путь возвращения LFP?
Часть 5: Тройные материалы могут снова стать великими: смогут ли тройные аккумуляторы «снова стать великими» с помощью твердотельных аккумуляторов?
Часть 6: Глобальный конкурентный ландшафт — «патентная теневая война» и гонка индустриализации между Китаем, Японией и Южной Кореей
Часть 7: Ранний выход на рынок покажет вас самих десять лет спустя: инвестиционные часы — «пятиступенчатая модель» индустриализации твердотельных аккумуляторов
Заключение: Совершенно новый путь: твердотельные аккумуляторы — не «простое продолжение» жидкостных литиевых аккумуляторов
Эта статья — шестая часть серии о глобальном конкурентном ландшафте твердотельных аккумуляторов — «патентная теневая война» и гонка индустриализации между Китаем, Японией и Южной Кореей, в которой рассматриваются патенты LFP — процесс, полный неожиданных поворотов . Китай прорвал зарубежные патентные барьеры LFP с помощью пакета политических мер: сначала внутри страны была инициирована процедура признания патентов недействительными, и в 2011 году ключевой патент Hydro-Québec был признан недействительным, что устранило локальные препятствия; за рубежом тупик был преодолён путём урегулирования, лицензирования и приобретений — например, Dynanonic и Wanrun New Energy получили лицензии от альянса LiFePO4+C, а Wanxiang приобрела A123, напрямую получив ключевые патенты; одновременно Китай настаивал на оригинальных технологиях, и команда Чэнь Лицюаня из Китайской академии наук использовала легирование натрием и другие подходы для обхода исходных патентов. Наконец, дождавшись истечения срока действия базовых патентов в 2017 году и патентов на углеродное покрытие в 2022 году, Китай вышел на глобальный рынок с преимуществами по стоимости и масштабу, в итоге заняв доминирующее положение на мировом рынке LFP.
Обзор предыдущей статьи, шестой из девяти статей десятилетней серии о твердотельных аккумуляторах: смогут ли тройные аккумуляторы «снова стать великими» с помощью твердотельных аккумуляторов? Тройные материалы на этапе жидкостных литиевых аккумуляторов подверглись структурному вытеснению со стороны LFP, и их доля вряд ли вернётся в мейнстрим. Твердотельные аккумуляторы катализируют их «второе позиционирование»: высоконикелевые тройные материалы и литий-богатые марганцевые материалы естественно совместимы с твердотельными системами, а твердожидкостные аккумуляторы обеспечивают переходный рост. Сценарии, такие как eVTOL, человекоподобные роботы и высококлассные электромобили, где существует жёсткая потребность в плотности энергии и низкая чувствительность к цене, станут прочной основой для высокоспециализированного пути тройных материалов.
Часть 6: Глобальный конкурентный ландшафт — «патентная теневая война» и гонка индустриализации между Китаем, Японией и Южной Кореей
I. Патентный ландшафт: разрыв в качестве за лидерством по количеству
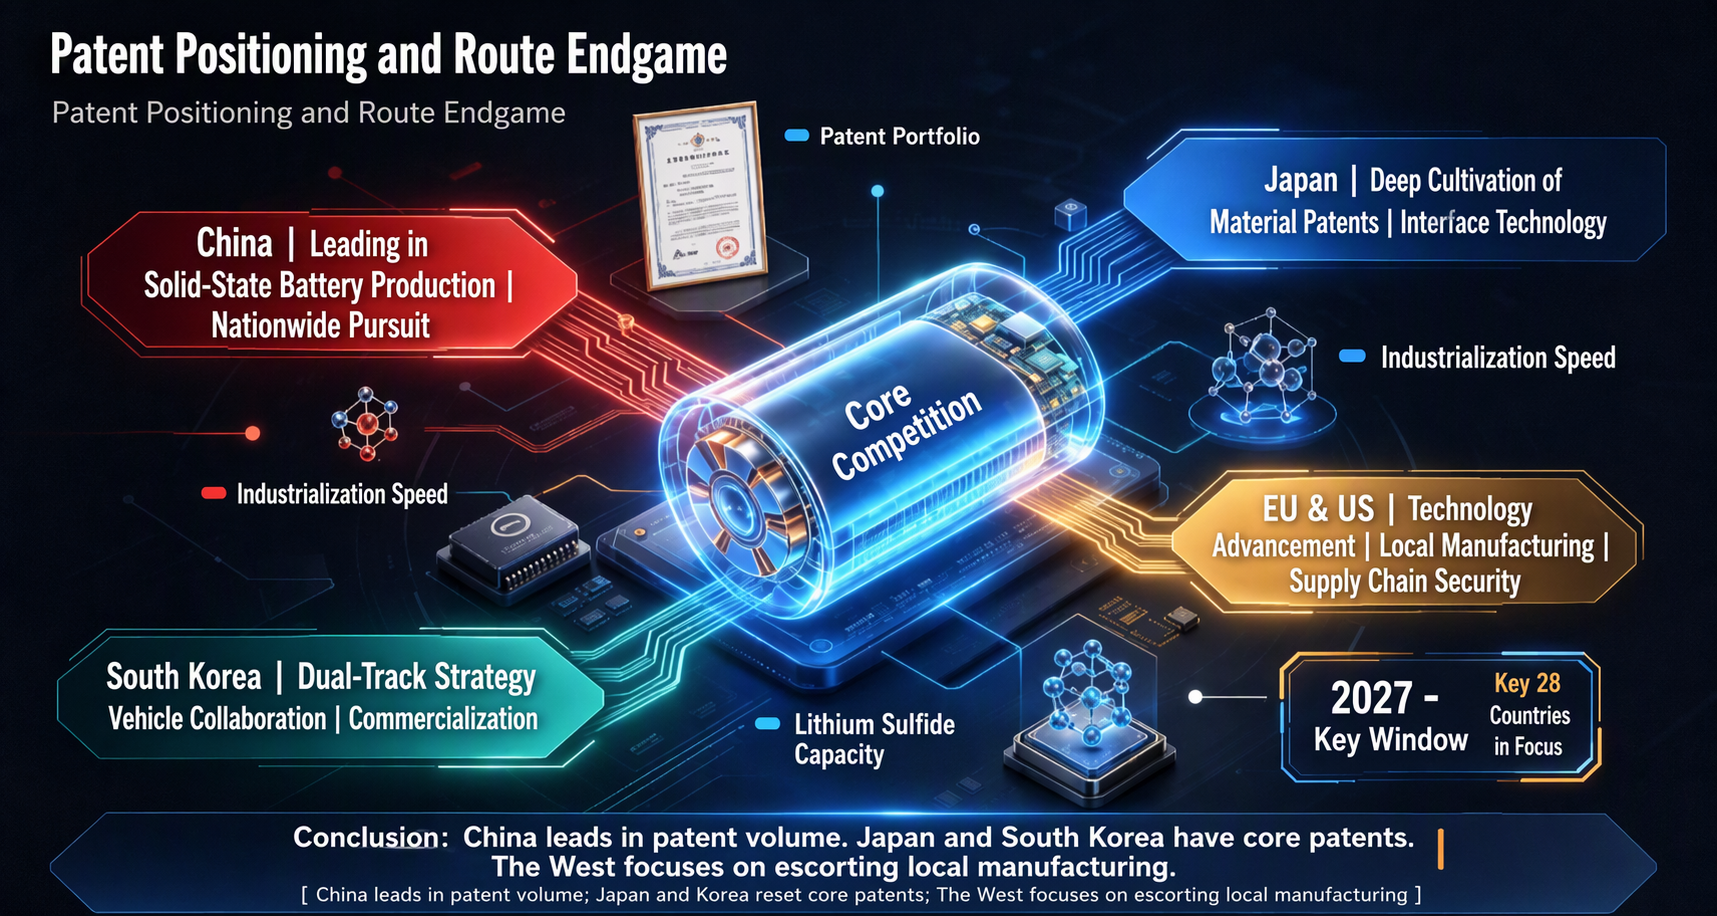
Глобальная конкуренция в области твердотельных аккумуляторов — это прежде всего патентная теневая война. Самая противоречащая интуиции особенность этой теневой войны заключается в том, что Китай уже победил по количеству, но всё ещё окружён по качеству.
В марте 2026 года Оуян Мингао, академик Китайской академии наук, на встрече экспертов и СМИ China EV100 сообщил, что на долю Китая пришлось 44% всех новых опубликованных патентов на полностью твердотельные аккумуляторы в мире, что позволило обойти Японию и занять первое место. Количество патентных заявок Китая в области твердотельных литиевых аккумуляторов достигло 3341, что наряду с Японией (3225) вывело две страны в мировые лидеры — на каждую приходится почти по 20%.
Но патентная война никогда не сводилась к тому, у кого толще стопка документов. По показателям, которые лучше отражают качество технологических инноваций, картина меняется на противоположную. Систематический анализ исследовательской группы Чэнь Вэя из Уханьской библиотеки Китайской академии наук показывает, что Япония занимает первое место с 4373 патентами высокой ценности (оценка патентной ценности 9–10), за ней следуют США (3860) и Южная Корея (2185), а Китай (1471) — лишь четвёртый. По приоритетным патентным заявкам, отражающим оригинальность, США (5823) и Япония (4328) далеко впереди, тогда как Китай (480) демонстрирует значительное отставание.
Такая модель «большой, но не сильный» коренится в различиях стратегий патентных портфелей. Японские предприятия (такие как Toyota и Panasonic) демонстрируют глубокие накопления и глобальное видение, осуществив масштабное развёртывание базовых патентов ещё до 2006 года и активно выстраивая барьеры интеллектуальной собственности в нескольких регионах, включая Китай, США и Европу. Южнокорейские гиганты (Samsung и LG) сосредоточены на двух ключевых рынках — внутреннем и американском. В отличие от них, хотя Китай представлен шестью организациями в глобальном топ-20 (такими как Китайская академия наук, CATL и BYD), их патентные портфели сильно сконцентрированы на китайском рынке: более 97% патентов Китайской академии наук поданы только в Китае, что свидетельствует о явном недостатке глобальной защиты.
Патентный ров Toyota — ключевой якорь для понимания этой скрытой битвы. Только Toyota владеет более чем 1300 патентами на твердотельные аккумуляторы, а почти 70–80% ключевых мировых сульфидных патентов прочно удерживаются японскими компаниями, такими как Toyota, Panasonic и Idemitsu Kosan. Эти патенты охватывают все критические этапы — от составов электролитных материалов до процессов сборки, от упаковочных структур до производственного оборудования — и в большинстве своём являются базовыми, незаменимыми сульфидными ключевыми патентами. Любая компания, желающая следовать сульфидному маршруту для создания полностью твердотельных аккумуляторов, должна либо платить лицензионные отчисления — по отраслевым оценкам, роялти составляет не менее 5% за каждый аккумуляторный элемент, — либо тратить значительное время и ресурсы на обходные пути по периферийным маршрутам.
Судя по данным патентного ландшафта, Toyota лидирует с большим отрывом, имея 2077 патентных семейств, за ней следует Panasonic с 1579, а LG Energy Solution (804), Samsung SDI (759) и Samsung Electronics (501) образуют второй эшелон. На пять ведущих заявителей в совокупности приходится 73% всех патентов ведущих заявителей — чрезвычайно высокая концентрация, означающая, что новым участникам трудно поколебать существующий ландшафт только за счёт объёма. Стоит отметить, что южнокорейские компании ускоряют догоняющее развитие: темп подачи заявок Samsung SDI за последние три года в 3,4 раза превышает прежний показатель, а LG Energy Solution — в 3,1 раза.
Прямой риск такого патентного ландшафта для китайских предприятий по производству твердотельных аккумуляторов заключается в следующем: серийное производство и продажи сталкиваются с патентным окружением со стороны японских и южнокорейских предприятий, а выбор технологических маршрутов ограничен. Резюме одного отраслевого эксперта довольно точно: Китай выиграл лицо по количеству патентов, а Япония захватила суть через ключевые патенты.
Китай может использовать свой опыт в отрасли LFP для прорыва патентных барьеров — уникальным китайским способом.
II. Гонка индустриализации: «двухколейный подход» Китая и «фокус на маршруте» Японии и Южной Кореи
Если патентный ландшафт представляет собой статичное распределение существующего запаса, то гонка индустриализации — это динамичное состязание за прирост. В этой гонке Китай, Япония и Южная Корея выбрали заметно разные пути.
Китайские производители приняли «двухколейный подход»: полутвердотельные батареи уже достигли серийного производства и установки на автомобили за счет обгона на повороте, тогда как полностью твердотельные батареи ускоренно догоняют. Логика этой стратегии в том, что 90% технологических операций для полутвердотельных батарей могут использовать существующие линии производства с жидким электролитом, а затраты лишь на 20–30% выше, чем у высококлассных жидкостных батарей, что делает их «растущим рынком настоящего времени»; полностью твердотельные батареи, напротив, представляют собой «долгосрочный опцион», который определит будущие конкурентные позиции.
В области полностью твердотельных батарей строительство пилотных линий ведущими китайскими игроками продвигается интенсивно. Пилотная линия CATL мощностью 5 ГВт·ч на сульфидных полностью твердотельных батареях находится в непрерывной наладке, лабораторные образцы класса 500 Вт·ч/кг уже подтверждены, а выход годной продукции на пилотной линии составляет примерно 60–70%; компания ставит цель преодолеть 90% выхода годной продукции в четвертом квартале 2026 года. Пилотная линия BYD мощностью 2 ГВт·ч на сульфидных полностью твердотельных батареях в Шэньчжэньском районе Пиншань официально начала производство в феврале 2026 года, став первой в Китае пилотной производственной линией автомобильных сульфидных полностью твердотельных батарей, при этом, по сообщениям, выход годной продукции уже превысил 90%, а прототип автомобиля достиг запаса хода по циклу CLTC 1218 км. Первая очередь линии серийного производства мощностью 20 ГВт·ч в Бишане, Чунцин, как ожидается, начнет строиться в третьем квартале 2026 года.
Главный научный сотрудник BYD Лянь Юйбо дал прагматичную оценку темпам индустриализации: «Индустриализация полностью твердотельных батарей вступила в критическую стадию. Достичь широкого применения в течение трех лет относительно сложно; пять лет — более реалистично. Мы вошли в фазу полномасштабного штурма: мелкосерийная установка на автомобили в 2027 году и масштабное распространение к 2030 году».
Стратегия Японии заключается в концентрации ресурсов на сульфидном направлении. Toyota и Idemitsu Kosan более десяти лет совместно вели исследования и разработки, сформировав полную патентную цепочку — от базовых материалов сульфидного электролита до процессов серийного производства. В январе 2026 года полностью твердотельная батарея Toyota официально получила разрешение на серийное производство, совместно выданное Министерством экономики, торговли и промышленности и Министерством земли, инфраструктуры, транспорта и туризма Японии; плотность энергии составляет 480–500 Вт·ч/кг, зарядка до 80% за 10 минут, а сохранение емкости после 2000 циклов по-прежнему превышает 90%. Toyota планирует применять полностью твердотельные батареи на флагманских моделях Lexus в 2027–2028 годах и достичь мощности 10 ГВт·ч к 2030 году. Со стороны материалов Toyota и Sumitomo Metal Mining совместно разрабатывают высокопрочные катодные материалы для полностью твердотельных батарей, крупносерийное производство которых планируется с 2028 финансового года; сульфид лития будет стабильно поставляться компанией Idemitsu Kosan.
Южная Корея приняла стратегию «двойного рынка». Samsung SDI сосредоточена на сульфидном направлении и четко запланировала достичь серийного производства полностью твердотельных батарей в 2027 году, при этом ее расходы на НИОКР в первом квартале 2026 года выросли на 21,8% — самый высокий темп роста среди трех южнокорейских производителей батарей. LG Energy Solution, продвигая разработку полностью твердотельных батарей, направляет больше ресурсов на североамериканский рынок систем накопления энергии (ESS), планируя обеспечить более 50 ГВт·ч мощностей ESS в Северной Америке к концу 2026 года. Оба предприятия одновременно нацелены на внутренний рынок и рынок США, стремясь к балансу между технологическим лидерством и коммерческой реализацией.
Европа и США продвигаются через сочетание «американских батарейных заводов + европейских автопроизводителей». Гигафабрика ProLogium Technology мощностью 48 ГВт·ч в Дюнкерке получила около 1,4 млрд юаней субсидий от французского правительства, что представляет собой типичный для Европы путь выхода на рынок твердотельных батарей через «внедрение технологий + локальное производство».
III. Прогноз конкурентной ситуации: расхождение и сближение трех путей
С учетом трех измерений — патентного ландшафта, стратегии индустриализации и материальных ограничений — глобальная конкурентная ситуация в области твердотельных батарей в ближайшее десятилетие может развиваться следующим образом:
Китай будет доминировать в серийном производстве полутвердотельных батарей и оксидном направлении. Преимущество Китая заключается в скорости индустриализации и преимуществе первопроходца в полутвердотельных батареях. Полутвердотельные батареи уже достигли серийного производства и установки на автомобили, обеспечивая реальные поставки в таких сценариях, как низковысотная экономика и высококлассные пассажирские автомобили. Оксидное направление благодаря относительно низкой инженерной сложности и контролируемым затратам также является областью концентрации китайских предприятий. Однако окно этого преимущества ограничено — Китаю необходимо создать достаточные барьеры по стоимости и масштабу до того, как сульфидная полностью твердотельная технология достигнет зрелости.
Япония и Южная Корея будут доминировать в ключевых технологических патентах сульфидного направления. Базовые патентные разработки Toyota, Panasonic и Idemitsu Kosan в таких ключевых областях, как сульфидные электролиты, анодные и катодные материалы и интерфейсные технологии, образуют интеллектуальные барьеры, которые трудно обойти. Даже если китайские предприятия смогут самостоятельно разработать производственные процессы для сульфидных полностью твердотельных батарей, при коммерциализации они могут столкнуться с переговорами о патентном лицензировании. Samsung SDI и LG Energy Solution, уступая Toyota по количеству патентов, за последние три года продемонстрировали значительное ускорение темпов подачи заявок, что свидетельствует об их быстром догоняющем развитии.
Европа и США выйдут на рынок через «внедрение технологий + локальное производство». Получение ProLogium Technology субсидий французского правительства на строительство гигафабрики в Дюнкерке — типичный случай этой модели. Европа и США обладают относительно слабыми запасами базовых патентов в области твердотельных батарей, но имеют преимущества в автомобильных брендах, рыночных каналах и политических инструментах, что позволяет им участвовать в конкуренции путем внедрения азиатских технологий и локализации производства.
С точки зрения временных рамок, 2027–2028 годы станут первым критическим окном глобальной индустриализации твердотельных батарей. Графики серийного производства ведущих игроков, таких как Toyota, Samsung SDI, CATL и BYD, сосредоточены именно в этом периоде. Но, как отметил Цзэн Юйцюнь на Давосском форуме 2026 года в Даляне, вся отрасль в настоящее время находится лишь на уровне 4 технологической зрелости, и «переход с 4 на 9» — это вопрос не объема инженерных работ, а выхода годной продукции, затрат и производственной цепочки. В этом подъеме с уровня 4 на уровень 9 патентная теневая война определяет, кто имеет право конкурировать, скорость индустриализации определяет, кто первым достигнет финиша, а мощности по сульфиду лития определяют, сколько конкурентов смогут одновременно начать гонку.
В следующей статье будет рассмотрено: Ранний вход в отрасль означает увидеть себя через десять лет: инвестиционные часы — «пятиступенчатая модель» индустриализации твердотельных батарей
Наконец, хотел бы порекомендовать премиальную конференцию SMM. Текущий прогресс и некоторые участвующие предприятия и представители:
Тел.: 021-20707860 (или добавьте WeChat 13585549799) Ян Чаосин, спасибо!
Связанная информация