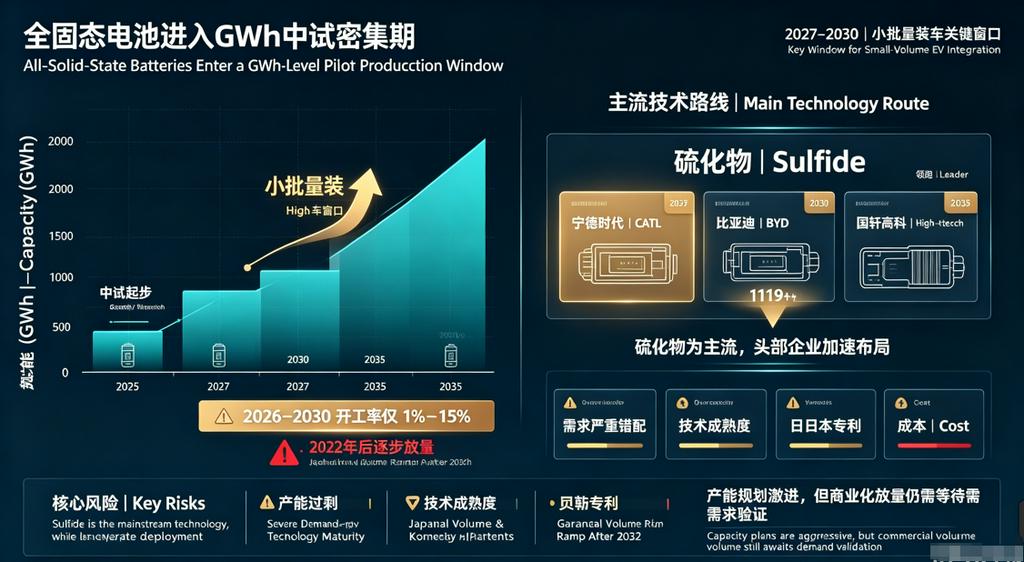
Ключевые моменты: Полностью твердотельные аккумуляторы вступили в период интенсивного опытно-промышленного производства гигаваттного масштаба, при этом 2027–2030 годы являются ключевым окном для мелкосерийной установки в транспортные средства. Планируемая мощность, как ожидается, превысит 1119 ГВт·ч к 2035 году, однако коэффициент использования в 2026–2030 годах составит лишь 1–15%, что свидетельствует о серьёзном несоответствии спроса, а наращивание объёмов начнётся постепенно только после 2032 года. Сульфидный маршрут является основным, лидируют CATL, BYD, Gotion High-tech и другие; риски связаны с избытком мощностей, зрелостью технологий, японскими и южнокорейскими патентами и стоимостью.
Примечания:
Анализ мощностей твердотельных аккумуляторов разделён на часть 1 и часть 2. Часть 1 охватывает твердожидкостные аккумуляторы, часть 2 — твердотельные аккумуляторы. Как переходный маршрут к твердотельным аккумуляторам, твердожидкостные аккумуляторы также будут существовать долгое время; пока они анализируются в рамках системы твердотельных аккумуляторов. К твердожидкостным аккумуляторам относятся гелевые, твердожидкостные гибридные, квазитвердотельные и полутвердотельные аккумуляторы. Для аккумуляторов с массовой долей жидкого электролита 5–20% добавляется твердоэлектролитный каркас для удержания небольшого количества жидкого электролита.
Анализ мощностей твердотельных аккумуляторов (часть 1): твердожидкостные аккумуляторы как авангард — переходный маршрут с одновременным ростом предложения и спроса
Анализ мощностей твердотельных аккумуляторов (часть 2): опытно-промышленное производство твердотельных аккумуляторов развёртывается интенсивно — несоответствие планирования мощностей и спроса
Тданная статья является частью 2: состояние мощностей твердотельных аккумуляторов, то есть полностью твердотельных аккумуляторов.
Данные: эти данные о мощностях основаны на планировании мощностей предприятий и анализе модели спроса SMM. Средне- и долгосрочные данные, в частности, опираются на модель спроса SMM.
Окончательные данные должны соответствовать данным о мощностях, официально опубликованным предприятиями.
1. Стадия отрасли: от лаборатории к опытно-промышленному производству гигаваттного масштаба; 2027–2030 годы — ключевое окно
Согласно статистике таблицы, твердотельные аккумуляторы (в основном полностью твердотельные) перешли от лабораторных исследований и разработок к интенсивному периоду строительства пилотных линий. С 2024 по 2026 год были введены в эксплуатацию или завершены многочисленные полностью твердотельные пилотные и экспериментальные линии. Среди представительных компаний — CATL, BYD, Gotion High-tech, Qingtao, WeLion, CALB, EVE Energy, Farasis Energy, Tailan New Energy и другие.
Основные этапы:
CATL: опытная линия по выпуску сульфидных полностью твердотельных аккумуляторов мощностью 5 ГВт·ч в Хэфэе запущена в мае 2025 года; первая очередь полностью твердотельной базы в Ибине запущена в июле 2026 года, плотность энергии одного элемента превышает 500 Вт·ч/кг.
BYD: опытная линия по выпуску сульфидных полностью твердотельных аккумуляторов мощностью 2 ГВт·ч в Шэньчжэне, район Пиншань, запущена в феврале 2026 года, выход годных изделий стабильно составляет 82%; первая очередь линии массового производства мощностью 20 ГВт·ч в Чунцине, район Бишань, планируется к запуску в третьем квартале 2026 года, мелкосерийная установка на автомобили — в первом квартале 2027 года, долгосрочный план — 100 ГВт·ч.
Gotion High-tech: экспериментальная линия полностью твердотельных аккумуляторов мощностью 0,2 ГВт·ч в Хэфэе завершена в мае 2025 года; линия массового производства мощностью 2 ГВт·ч, как ожидается, выйдет на этап пусконаладки оборудования к концу 2026 года и начнёт мелкосерийное производство в 2027 году.
Qingtao Energy: опытная линия полностью твердотельных аккумуляторов мощностью 0,1 ГВт·ч в Куньшане запущена.
WeLion New Energy: база мелкосерийного опытно-промышленного производства полностью твердотельных аккумуляторов мощностью 0,6 ГВт·ч в Шэньчжэне, район Пиншань, с планами выйти на массовое производство полностью твердотельных аккумуляторов около 2027 года.
CALB: опытно-промышленные мощности по выпуску твердотельных аккумуляторов мощностью 0,2 ГВт·ч в Чанчжоу.
EVE Energy: первая очередь базы в Чэнду с элементами 60 А·ч завершена в декабре 2025 года; вторая очередь годовой мощностью 100 МВт·ч должна быть сдана в декабре 2026 года.
Farasis Energy: опытная линия сульфидных полностью твердотельных аккумуляторов мощностью 0,2 ГВт·ч в Ганьчжоу; элементы 60 А·ч уже поставлены в качестве образцов клиентам из робототехники.
Tailan New Energy: проект полностью твердотельных аккумуляторов мощностью 3,5 ГВт·ч в Цяньцзяне, провинция Хубэй, завершён в июне 2026 года, первая очередь — 0,5 ГВт·ч.
Sunwoda: линия образцов мощностью 0,2 ГВт·ч; полимерный полностью твердотельный аккумулятор с плотностью энергии 400 Вт·ч/кг, валидация установки на автомобили планируется к завершению в 2026 году.
В целом 2025–2026 годы — период интенсивного запуска опытных линий, в 2027 году начнётся мелкосерийная валидация установки на автомобили, а около 2030 года целью является крупномасштабное массовое производство.
2. Планирование мощностей: экспоненциальное расширение, превышение 1 100 ГВт·ч к 2035 году
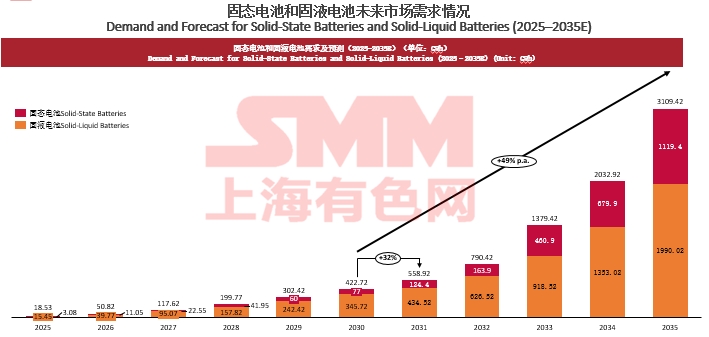
Согласно сводным данным таблицы, запланированные мощности по выпуску твердотельных аккумуляторов вырастут с 3 ГВт·ч в 2025 году до 1 119 ГВт·ч в 2035 году, демонстрируя экспоненциальное расширение:
Твердотельные аккумуляторы: мощность вырастет с 3 ГВт·ч в 2025 году до 77 ГВт·ч и 1 119 ГВт·ч в 2030 и 2035 годах соответственно.
При этом запланированные мощности резко увеличатся после 2033 года, в основном за счёт долгосрочных планов базы BYD в Бишане, базы CATL в Ибине, проекта Tailan в Цяньцзяне, WeLion, Qingtao и других. Однако следует отметить, что эти цифры в основном представляют собой корпоративные планы по мощностям, а фактическая реализация ограничена множеством факторов, таких как выход годной продукции, оборудование, капитал и подтверждение со стороны заказчиков.
3. Спрос и коэффициент использования: серьёзное краткосрочное несоответствие, постепенное выравнивание только после 2033 года
По сравнению с планами по мощностям, высвобождение спроса на твердотельные аккумуляторы явно отстаёт, и расширение мощностей может повторить модель жидкостных литиевых аккумуляторов.
С 2026 по 2030 год коэффициент использования твердотельных аккумуляторов составит всего 1–15%, что указывает на то, что планы по мощностям значительно превышают краткосрочный фактический спрос. Большое количество пилотных и экспериментальных линий находится на стадии проверки и ещё не сформировало эффективные поставки. Коэффициент использования вырастет до 28% в 2031 году, подскочит до 69% в 2032 году и стабилизируется на уровне 73–89% после 2033 года. Это означает, что настоящий крупномасштабный рост объёмов твердотельных аккумуляторов может произойти после 2032–2033 годов, что создаёт определённый временной разрыв с широко ожидаемым в отрасли «крупносерийным производством к 2030 году».
4. Технологические направления: сульфидное как основное, с параллельным развитием оксидного / полимерного / композитного
Технологический ландшафт твердотельных аккумуляторов демонстрирует модель «сульфидное как основное, с параллельным развитием нескольких направлений».
Сульфидное направление: CATL, BYD, Gotion High-tech, Sanwei Battery, Jiugong New Energy, Zhongke Yuanben, Enpower и др. Сульфидные электролиты обладают высокой ионной проводимостью, но плохой стабильностью на воздухе, высокой стоимостью и патентными барьерами, сосредоточенными в Японии и Южной Корее.
Оксидное направление: некоторые компании применяют оксидные композитные маршруты, например Qingtao и WeLion.
Полимерное направление: Sunwoda, Shenlan Huize, Solid Ion Energy и др.
Композитное направление: Shandong Chuanglu использует композитный маршрут «сульфид + оксид + полимер» и заявляет о снижении затрат на 80–90% по сравнению с чистым сульфидным.
Галогенид / сульфидно-галогенидный композит: EVE Energy использует сульфидно-галогенидный композитный твердый электролит.
В целом сульфидный маршрут является наиболее перспективным для полностью твердотельных батарей, но он же и самый сложный в инженерном исполнении; композитные маршруты стали важным направлением для снижения стоимости и улучшения интерфейсов.
5. Корпоративный ландшафт: ведущие производители батарей + новые игроки + автопроизводители в трехсторонней конкуренции
Игроков в области твердотельных батарей можно разделить на три категории.
Ведущие производители батарей: CATL, BYD, Gotion High-tech, CALB, EVE Energy, Farasis Energy, Sunwoda и др. Они обладают значительными капиталами и клиентскими ресурсами, но осторожны в выборе технологических маршрутов.
Новые игроки в области твердотельных батарей: Qingtao, WeLion, Tailan, Enpower, Heyuan Lithium Innovation, Xinjie Energy, Jinyu New Energy, Jiugong New Energy и др. Они сосредоточены на нишевых направлениях твердотельных батарей, и некоторые уже достигли опытно-промышленного производства или мелкосерийных поставок.
Автопроизводители и межотраслевые игроки: Dongfeng Motor, Chery, Geely, SAIC и другие позиционируются в области твердотельных батарей через собственные разработки или сотрудничество, чтобы получить влияние в сфере тяговых батарей следующего поколения.
С точки зрения регионального распределения, Цзянсу, Аньхой, Гуандун, Чжэцзян, Сычуань, Шаньдун и Хэнань являются районами концентрации проектов по твердотельным батареям. В Хэфэе (Аньхой), Сучжоу/Чанчжоу (Цзянсу), Шэньчжэне/Чжухае (Гуандун), Хучжоу/Ханчжоу (Чжэцзян) и Ибине/Чэнду (Сычуань) сформировались промышленные кластеры.
6. Риски и вызовы: избыточные мощности, зрелость технологий, патенты и стоимость
Риск избыточных мощностей: коэффициент использования с 2026 по 2030 год будет крайне низким, и значительная часть запланированных мощностей может быть отложена или отменена.
Недостаточная зрелость технологий: полностью твердотельные батареи по-прежнему сталкиваются с ключевыми проблемами, такими как интерфейсы «твердое тело — твердое тело», рабочее давление, срок службы и внутренняя стабильность материалов. Робин Цзэн из CATL однажды заявил, что технологическая зрелость полностью твердотельных батарей находится лишь на уровне TRL-4.
Патентные барьеры: ключевые патенты на сульфидные электролиты принадлежат японским и южнокорейским компаниям, и китайские компании сталкиваются с рисками FTO при выходе на зарубежные рынки.
Высокая стоимость: текущая стоимость полностью твердотельных аккумуляторов значительно выше, чем жидкостных, и снижение стоимости зависит от локализации сульфида лития, электролитов и оборудования.
Длительный цикл автомобильной валидации: от образцов до назначения может пройти 18–36 месяцев, затраты на валидацию высоки, и автопроизводители осторожны в принятии.
7. Заключение
Твердотельные аккумуляторы находятся на стадии «интенсивного запуска пилотных линий и кануна массового производства». Планирование мощностей агрессивное, но краткосрочный спрос серьёзно недостаточен, а коэффициенты использования остаются низкими. 2027–2030 годы — ключевое окно для проверки технологий и мелкосерийной установки в автомобили, и только после 2032 года ожидается масштабное наращивание объёмов. Предприятиям необходимо рационально оценивать планирование мощностей, сосредоточиться на прорывах в ключевых технологиях, снижении стоимости и валидации у клиентов, избегая слепого расширения.
**Примечание:** За дополнительной информацией или по вопросам разработки твердотельных аккумуляторов обращайтесь:
Телефон: 021-20707860 (или WeChat: 13585549799)
Контактное лицо: Чаосин Ян. Спасибо!