

Ключевые моменты: В августе импорт фосфатной руды в Китай резко вырос по сравнению с предыдущим месяцем, а ценовой центр сместился вверх. Общий объём импорта за месяц составил 116 тыс. тонн, что на 563,2% больше, чем в предыдущем месяце, в значительной степени восстановившись после крайне низкой базы июля, вызванной запретом на экспорт. Средняя импортная цена выросла до 94,6 долл. США за тонну, увеличившись на 12,0% по сравнению с предыдущим месяцем. На Египет и Иорданию вместе пришлось 98,3%, что ещё больше усилило концентрацию источников. Тем временем после нескольких месяцев нулевых сделок экспорт в августе неожиданно вырос до 61 тыс. тонн, что свидетельствует об оживлении рынка перед завершением окна запрета на экспорт фосфорных удобрений.
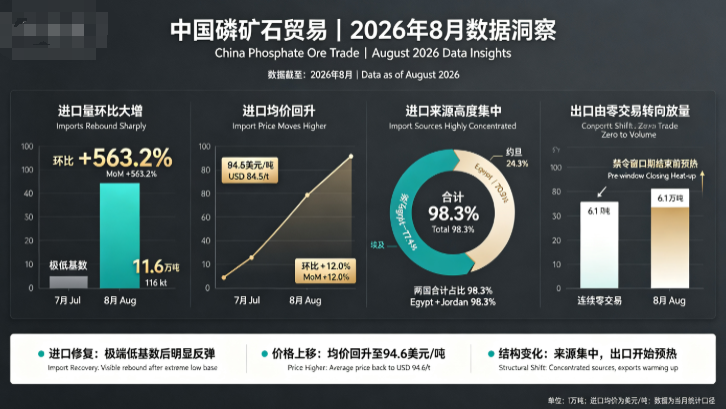
I. Объём импорта: резкий рост по сравнению с предыдущим месяцем, но абсолютный объём всё ещё низкий
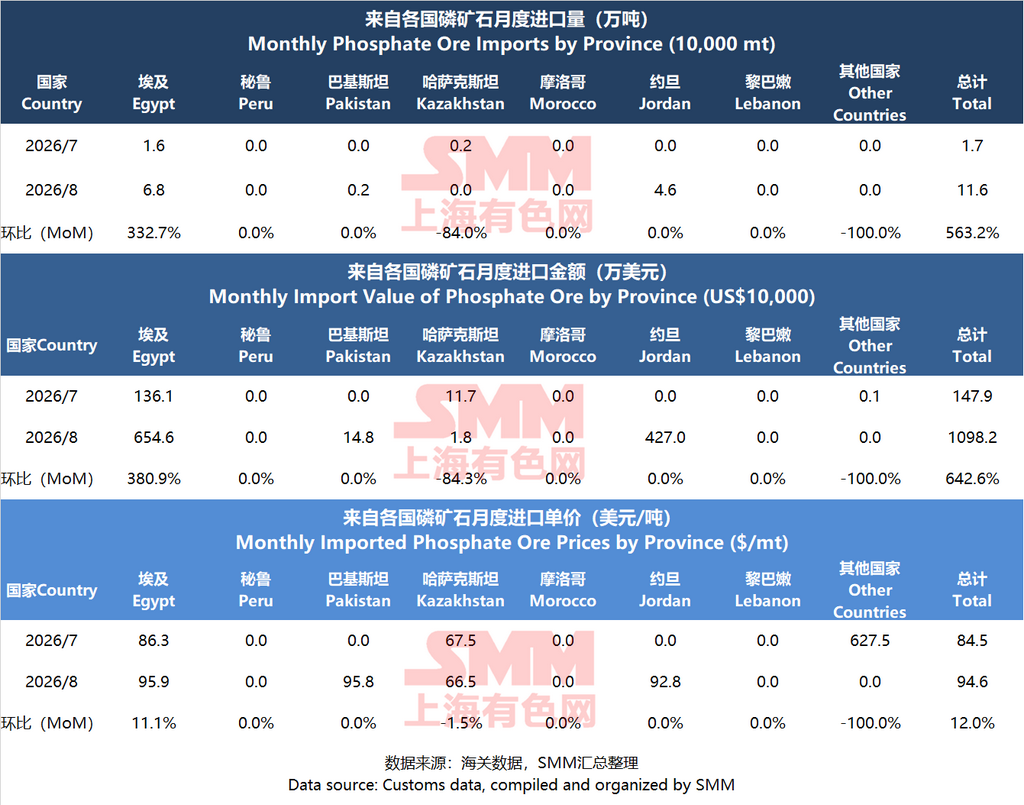
Импорт в августе составил 116 тыс. тонн, что на 563,2% больше, чем 17 тыс. тонн в июле. Общая стоимость импорта выросла с 1,479 млн долл. США до 10,982 млн долл. США, увеличившись на 642,6% по сравнению с предыдущим месяцем.
Структурные различия были очевидны:
Гуанси: импорт снизился с 14 тыс. тонн до 10 тыс. тонн (-33,2% по сравнению с предыдущим месяцем); стоимость упала с 1,232 млн долл. США до 845 тыс. долл. США (-31,4%). Это была единственная крупная провинция-импортёр, показавшая снижение по сравнению с предыдущим месяцем.
Хубэй: импорт вырос с нуля до 46 тыс. тонн (стоимость: 4,27 млн долл. США), став крупнейшим источником прироста.
Другие провинции (включая Цзянсу, Гуйчжоу, Тяньцзинь и др.): импорт вырос с 3 тыс. тонн до 59 тыс. тонн (+1802,1% по сравнению с предыдущим месяцем); стоимость выросла с 245 тыс. долл. США до 5,719 млн долл. США (+2234,1%). Судя по более ранним детальным данным, Цзянсу получила большие объёмы египетской молотой фосфатной руды, что стало основным фактором резкого роста в категории «другие» провинции.
II. Импортная цена: восстановление до 94,6 долл. США за тонну, настрой покупателей на снижение цены ослаб
Средняя импортная цена в августе составила 94,6 долл. США за тонну, что на 12,0% больше, чем в предыдущем месяце. В июле спрос внезапно охладился, покупатели активно давили на цены, и средняя цена составляла лишь 84,5 долл. США за тонну.
По регионам:
Другие провинции (включая Цзянсу): самая высокая средняя цена — 97,1 долл. США за тонну (+22,7% по сравнению с предыдущим месяцем), что в основном соответствует высококачественной египетской молотой руде.
Хубэй: 92,8 долл. США за тонну, в основном соответствует иорданской немолотой руде.
Гуанси: 87,8 долл. США/т (+2,7% м/м), в основном соответствует низкосортной немолотой египетской руде, самая низкая цена по стране.
Шаньдун: июльская цена за единицу 1 687,1 долл. США/т была аномальным значением на крайне малой базе (в июле импортировано всего 200 т, стоимость 2 000 долл. США); в августе показатель вернулся к норме — 95,8 долл. США/т.
III. Структура стран-поставщиков: «дуополия» Египта и Иордании, концентрация на уровне 98,3%
Источники импорта в августе были крайне концентрированы, что несёт как риски, так и возможности:
Египет: импорт 68 000 т (+332,7% м/м), доля около 59%; стоимость импорта 6,546 млн долл. США, средняя цена 95,9 долл. США/т (+11,1% м/м).
Иордания: импорт 46 000 т (в июле — ноль), доля около 40%; стоимость 4,27 млн долл. США, средняя цена 92,8 долл. США/т.
Пакистан: маргинальное дополнение в объёме 2 000 т, средняя цена 95,8 долл. США/т.
Казахстан: снижение с 2 000 т в июле до нуля; средняя цена 67,5 долл. США/т (низкосортные хвосты) больше не фиксировалась.
Перу, Марокко, Ливан: в августе импорт во всех трёх странах был нулевым.
Примечание: на Египет и Иорданию вместе пришлось 98,3%, что делает риск концентрации стран-поставщиков крайне выраженным. Ранее приостановка Египтом новых экспортных контрактов в мае вызвала резкий рост иорданского импорта в июне. В августе иорданские поставки восстановились, однако перспективы египетского предложения на 2027 год остаются неопределёнными.
IV. Экспортная сторона: «прорывной» объём 61 000 т, проявляется эффект политического окна
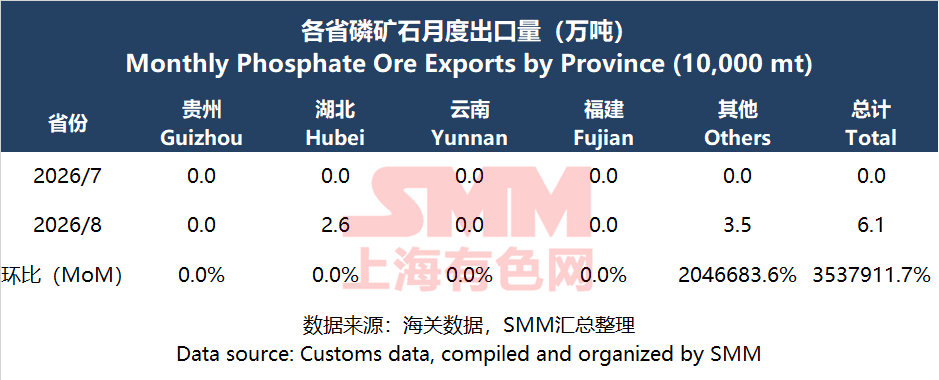
Это было наиболее заметное изменение в августовских данных. В июле экспорт был нулевым, а в августе внезапно вырос до 61 000 т.
Хубэй: экспортировано 26 000 т.
Прочие провинции: экспортировано 35 000 т (хотя Гуйчжоу, Юньнань, Фуцзянь и другие провинции показали в таблице ноль, статья «прочие» охватывает не указанные отдельно экспортирующие провинции).
Политический контекст: с 14 марта по 31 августа 2026 года экспорт фосфорных удобрений был приостановлен. Август стал последним месяцем запрета. Скачок экспорта с нуля до 61 000 т может отражать заблаговременное накопление запасов, «разогрев» контрактов перед возобновлением нормализованного экспорта с 1 сентября либо экспортную тягу со стороны неудобренческой фосфорной химической продукции, такой как жёлтый фосфор и тонкие фосфатные соли.
V. Основная логика августа и прогноз
Итог рыночной логики августа:
Импортная сторона: корректирующий отскок после крайне низкой базы июля. Хубэй (иорданская руда) и Цзянсу (египетская молотая руда) были двумя основными пунктами приёма. Отскок средней цены на 12% показывает, что жёсткий спрос переработчиков на высокосортную руду всё ещё существует, а пространство для давления покупателей на цены сузилось.
Экспортная сторона: с завершением действия запрета экспортный канал начал ослабляться. Хотя 61 тыс. тонн — это немного, это знаменует сдвиг рыночных настроений от «полной стагнации» к «осторожному восстановлению».
Прогноз на сентябрь и четвёртый квартал:
Импорт: после возобновления экспорта фосфорных удобрений в сентябре ожидается рост загрузки перерабатывающих мощностей. Однако текущий период — межсезонье: нет ни весенней вспашки, ни зимнего хранения. Ожидается, что импорт в сентябре будет в целом на уровне августа или незначительно колебаться, а средняя цена будет колебаться в диапазоне 90–95 долл. США за тонну.
Экспорт: после возобновления нормализованного экспорта фосфорных удобрений в сентябре ожидается дальнейшее расширение экспортных объёмов. Основные экспортные заказы получат такие крупные фосфорно-химические провинции, как Хубэй и Гуйчжоу.
Ключевая переменная: направление экспортной политики Египта в отношении фосфатной руды в 2027 году. Если Египет ужесточит ограничения, Китай будет вынужден в большей степени полагаться на Иорданию или искать новые каналы поставок, например Марокко. Диверсификация источников станет долгосрочной стратегической задачей для обеспечения безопасности фосфатных ресурсов.
VI. Резюме: наступает ли пиковый сезон спроса?
В августе импорт фосфатной руды составил 116 тыс. тонн, увеличившись на 563,2% к предыдущему месяцу; экспорт вырос с нуля до 61 тыс. тонн; средняя цена восстановилась до 94,6 долл. США за тонну. Данные выглядят позитивно, но основные причины — восстановление после крайне низкой базы в условиях июльского запрета на экспорт и заблаговременное пополнение запасов перед возобновлением экспорта фосфорных удобрений в сентябре. Осеннее накопление удобрений постепенно начинается, и жёсткий спрос имеет поддержку, однако источники импорта сильно сконцентрированы на Египте и Иордании, а абсолютные объёмы остаются низкими. Действительно ли наступает пиковый сезон, по-прежнему зависит от того, смогут ли сентябрьские экспортные заказы и загрузка перерабатывающих мощностей продолжить восстановление. Краткосрочный отскок вероятен; трендовый пиковый сезон ещё нуждается в подтверждении.
Перспективы: импорт вряд ли восстановится в краткосрочной перспективе, поскольку низкая загрузка перерабатывающих мощностей продолжает сдерживать закупки. По экспорту следует обратить внимание на августовскую политику в отношении простого суперфосфата и тройного суперфосфата, а также на начало спроса на зимнее хранение. В первом полугодии совокупный импорт достиг 998 200 тонн, что удерживает годовой показатель на высоком уровне; экспорт в первом полугодии вырос на 226%, однако восстановление во втором полугодии зависит от внутреннего баланса спроса и предложения и направления политики.
Примечание: если у вас есть дополнительные детали по пунктам, упомянутым в этой статье, или вопросы по фосфорно-химической отрасли (фосфатная руда, фосфорная кислота, фосфат железа, литий-железо-фосфат и т. д.) и твердотельным аккумуляторам, пожалуйста, обращайтесь:
Тел.: 021-20707860 (или добавьте WeChat: 13585549799) — Ян Чаосин. Спасибо!



