

Новости
Эксклюзивные аналитические статьи с последними обновлениями рынка и своевременными новостными лентами.
[Анализ SMM] Расхождение прибыли в производстве литиевых батарей в III квартале 2026 года
По данным SMM, спотовая цена на аккумуляторный карбонат лития в 2026 году сначала росла, а затем падала: средняя цена в I квартале составила 154 400 юаней за тонну; во II квартале она подскочила до 171 900 юаней за тонну (13 мая кратковременно достигла годового максимума в 200 500 юаней за тонну), что стало ценовым пиком этого раунда восстановления «нового цикла». Однако в III квартале цена не удержалась на максимумах и упала до 147 500 юаней за тонну, снизившись на 14,2% к предыдущему кварталу; аккумуляторный гидроксид лития (крупные частицы) также снизился со 158 400 до 135 400 юаней за тонну. После октября падение ускорилось: 30 октября спотовая цена карбоната лития опустилась примерно до 90 000 юаней за тонну, что примерно на 38% ниже среднего уровня III квартала. Переломная точка пика и последующего падения цен уже проявилась, но в только что опубликованных отчётах за III квартал это отразилось с типичным «запаздыванием» и «температурным разрывом»: поскольку отчётность отражает накопленные результаты за первые три квартала, большинство компаний всё ещё пользуются высоким годовым ростом от повышения цен в первом полугодии; однако если смотреть только на III квартал, уже появились признаки квартального снижения прибыли и обесценения запасов. Отчёты за III квартал — это не только итог подъёма первого полугодия, но и отражение первых следов спада цикла. 1: Средние квартальные спотовые цены на аккумуляторные соли лития (SMM, юаней за тонну) I. Градиентная передача: путь распространения снижения цен по цепочке По валовой марже цепочка литиевых аккумуляторов демонстрирует крутой градиент: общая валовая маржа Tianqi Lithium в первом полугодии составила 64,4%, а в её литиевом горнодобывающем бизнесе — до 74%; валовая маржа бизнеса по карбонату лития Zangge Mining составила 73,3%; сегмент переработки литиевых солей опустился до 27–42% (Ganfeng Lithium 27,4%, Chengxin Lithium 27,1%, Tianhua New Energy 35,5%); катодные материалы — лишь 5–14%; а сегмент аккумуляторных ячеек — 12–23%. Этот градиент определяет порядок чувствительности прибыли при наступлении снижения цен. В отдельно взятом III квартале, за исключением Zangge Mining (77% прибыли пришлось на инвестиционный доход от ассоциированного медного рудника), квартальная чистая прибыль, приходящаяся на акционеров, у компаний верхнего звена в целом снизилась по сравнению с предыдущим кварталом: Tianqi Lithium −43%, Ganfeng Lithium −68%, Tianhua New Energy −83%; Sichuan New Energy Power после списания запасов перешла к квартальному убытку в 131 млн юаней. Разброс также очевиден: Salt Lake Industry, обладающая собственными низкозатратными ресурсами, снизилась лишь примерно на −12% к предыдущему кварталу, а Yongxing Materials всё ещё заработала 419 млн юаней за квартал; в то время как переработчики, зависящие от покупной руды, напрямую перешли от сужения прибыли к резервам под убытки. Компании с собственными низкозатратными ресурсами продемонстрировали более высокую устойчивость прибыли в этом снижении цен. 2: Квартальная чистая прибыль, приходящаяся на акционеров, компаний верхнего звена ресурсной цепочки (100 млн юаней) II. Денежные средства и запасы: второй взгляд за пределами отчёта о прибылях и убытках Более примечательным, чем квартальное снижение прибыли, является расхождение между денежным потоком и запасами. Чистая прибыль Dynanonic за первые три квартала, приходящаяся на акционеров, составила 620 млн юаней, увеличившись на 213% год к году, однако чистый операционный денежный поток составил −2,14 млрд юаней, ухудшившись на 106% год к году, при этом в III квартале чистый отток составил 910 млн юаней; балансовый операционный денежный поток Hunan Yuneng составил −860 млн юаней (после исключения вексельных индоссаментов, использованных для оплаты долгосрочных активов, фактически +2,53 млрд юаней; сам вексельный индоссамент отражает ужесточение в денежной цепочке). Расхождение между чистым операционным денежным потоком и чистой прибылью показывает, что часть прибыли связана в запасах и дебиторской задолженности. Наряду с давлением на денежный поток, в отчётах за III квартал уже спорадически появились признаки обесценения запасов: Dynanonic зафиксировала убытки от обесценения активов в размере 64,7697 млн юаней в III квартале (все — списания запасов), а запасы на конец III квартала составили 2,26 млрд юаней, увеличившись на 82% с начала года; Easpring зафиксировала резервы под списание запасов в размере 56,2195 млн юаней за первые три квартала; резервы под списание запасов Ronbay Technology за первые три квартала составили около 110 млн юаней; резервы под списание запасов Hunan Yuneng за первые три квартала составили 27,6937 млн юаней (более крупное обесценение за тот же период пришлось на резервы по безнадёжной дебиторской задолженности в размере 260 млн юаней). По сравнению со спотовой ценой около 90 000 юаней за тонну в конце октября и переносом затрат на конец сентября, цепочка в целом действительно сталкивается с определённым давлением тестирования на обесценение. Но это не одностороннее линейное ухудшение: если некоторые компании ускорят оборачиваемость запасов в IV квартале, а часть товаров, отгруженных по зафиксированным ценам, впоследствии может иметь восстановление обесценения, масштаб обесценения в сезон годовых отчётов будет зависеть от фактических цен продажи и исполнения контрактов. Резервы под списание в отчётах за III квартал являются промежуточным отражением, основанным на рыночных ценах на конец сентября; последующая оценка всё ещё должна учитывать траекторию цен IV квартала и темпы оборачиваемости. 3: Квартальная чистая прибыль, приходящаяся на акционеров, компаний по производству катодных материалов (100 млн юаней) Ещё один сигнал исходит от сегмента аккумуляторных ячеек. Операционный денежный поток CATL заметно сократился в III квартале; компания объяснила это активным сокращением сроков оплаты поставщикам и увеличением предоплат и поддержки финансирования НИОКР. Уступки лидера аккумуляторной отрасли верхнему звену через условия оплаты и финансовую поддержку объясняют как снижение её квартальной валовой маржи с 23,15% до 20,69%, так и отражают возврат переговорной силы в цепочке от верхнего звена к среднему и нижнему. 4: Квартальная чистая прибыль, приходящаяся на акционеров, компаний по производству аккумуляторных ячеек (100 млн юаней) III. От реализации расширения мощностей к ребалансировке объёма и цены: условия измерения Из квартальных продаж в отчётах за III квартал некоторые компании действительно достигли впечатляющих кривых роста: продажи карбоната лития Zangge Mining в III квартале выросли на 93% к предыдущему кварталу; квартальные продажи Hunan Yuneng составили 449 000 тонн, увеличившись на 47,5% год к году; отгрузки Dynanonic выросли на 15% к предыдущему кварталу. Но это не было просто вынужденной стратегией компенсации снижения цен. С точки зрения отраслевого ритма, III квартал сам по себе был периодом наращивания некоторых новых мощностей в цепочке, наложенным на высокий спрос и высокие ожидания в то время относительно пикового сезона и опережающего экспорта; по сути это была реализация планов расширения в рамках нового цикла. Настоящее стресс-тестирование происходит в IV квартале. Поскольку спотовые цены на карбонат лития пробили уровень 100 000 юаней за тонну и приблизились к 90 000 юаней за тонну, цены упали примерно на треть от среднего уровня III квартала в 147 500 юаней за тонну. Если компании попытаются полагаться на «объём для компенсации цены», чтобы сохранить масштаб выручки, продажи должны будут достичь почти 50-процентного квартального роста, что крайне сложно при текущей загрузке мощностей и условиях спроса. Из последних данных отслеживания производственных графиков сигналы со стороны спроса в IV квартале также меняются. Сегмент силовых аккумуляторных ячеек в целом стабилен, слегка растёт или слегка снижается в IV квартале, с очевидным сокращением запасов в конце года; ранее высокие запасы привели к сокращению производственных графиков ведущими компаниями; рост катодных материалов LFP снизился, а тройные катодные материалы явно откатились назад; хотя графики производства накопительных ячеек всё ещё сохраняют небольшой постепенный рост, им трудно полностью компенсировать слабость в сегменте силовых аккумуляторов. Это означает, что логика роста объёма сталкивается с объективными ограничениями после достижения пика сезона, и вероятность того, что IV квартал станет самой низкой точкой годовой отчётной прибыли, возрастает. IV. Структурные переменные в снижении цен Этот спад не является повсеместным снижением. Сегмент накопителей энергии в настоящее время является относительно сильной хеджирующей переменной в цепочке: отгрузки накопительных аккумуляторов EVE Energy за первые три квартала составили 67,5 ГВт·ч, увеличившись на 39% год к году, а чистая прибыль за III квартал, приходящаяся на акционеров, выросла на 4,5% к предыдущему кварталу вопреки тенденции. Из высокочастотных данных, коэффициенты использования коммунальных накопителей в Китае остаются высокими, а спрос стабилен; графики производства накопительных ячеек относительно стабильны среди всех сегментов (сохраняя небольшой квартальный рост с октября по декабрь), демонстрируя определённую независимую тенденцию. Кроме того, некоторые сегменты вспомогательных и специальных материалов имеют лучшую рентабельность благодаря консолидации предложения или специфическим несоответствиям спроса и предложения, например, цены на добавку VC выросли на 53% накопленным итогом в III квартале, а квартальная чистая прибыль Huasheng Lithium составила 313 млн юаней, увеличившись на 800,58% год к году. Снижение цен на литий перераспределяет прибыль по цепочке: плавка покупной руды страдает первой; интегрированные лидеры сокращаются, но остаются в целом стабильными; катодные материалы затронуты дорогостоящими запасами; сегмент аккумуляторных ячеек получает дивиденд от снижения затрат. Переменные, определяющие расхождение компаний, смещаются от направления цен к ресурсной обеспеченности, управлению запасами и дисциплине денежных потоков. V. Вывод и прогноз на IV квартал В перспективе IV квартала стоит отслеживать три отраслевых сигнала: во-первых, на фоне продолжающегося роста предложения в сегменте литиевых солей верхнего звена, накопления запасов и давления на рентабельность покупной руды — фактический масштаб списаний запасов и резервов под обесценение, особенно для компаний с высокой долей покупной руды; во-вторых, после падения и корректировки спроса в сегменте катодных материалов и других — прогресс сокращения запасов в цепочке и последующий риск снижения производственных графиков, особенно в средних звеньях, затронутых дефицитом медной фольги и ценовым давлением со стороны нижнего звена; в-третьих, эффект передачи сокращения производственных графиков лидеров аккумуляторной отрасли на производственные графики средних звеньев материалов. Когда сегмент аккумуляторных ячеек начинает использовать денежный поток для поддержания промышленной экосистемы, положение цикла часто глубже, чем показывают цены. Дно цен на литий ещё не подтверждено, но финансовая отчётность цепочки уже заложила спад раньше цен.
31 Oct 2026 20:41 (GMT+8)
[Анализ SMM] Анализ изменения литиевой политики Чили
I. Обзор новостного события 21 октября 2026 года по местному времени, в рамках Лондонской недели LME, министр экономики и горнодобывающей промышленности Чили Даниэль Мас дал интервью агентству Reuters, в котором объявил о амбициозной цели по добыче: Чили планирует увеличить годовое производство лития с нынешних примерно 300 000 тонн до 700 000 тонн в течение следующих пяти-десяти лет, то есть более чем в два раза. Что касается путей реализации, Мас сообщил, что пять литиевых проектов в настоящее время ожидают одобрения правительства. Эти проекты будут полностью управляться частными компаниями, и ожидается, что одобрение будет завершено к началу 2027 года. После одобрения этих пяти проектов Чили объявит государственные тендеры еще на пять литиевых проектов. Эта двухэтапная стратегия «сначала одобрить пять, затем провести тендер еще на пять» является основным механизмом ускоренного наращивания литиевых мощностей Чили. Примечательно, что цель в 700 000 тонн представляет собой значительное повышение по сравнению с позицией предыдущего правительства. В Национальной литиевой стратегии, разработанной в 2023 году предыдущим правительством Габриэля Борича, целевой показатель добычи был установлен на уровне примерно 430 000 тонн к 2034 году. Цифра, названная Масом, на 270 000 тонн выше первоначальной цели, что означает рост на 63%. II. Текущее состояние литиевой отрасли Чили Добыча и положение на рынке Чили является вторым по величине производителем лития в мире после Австралии, однако разрыв между ними увеличивается. Согласно отраслевой статистике, добыча лития в Чили составила около 280 000 тонн в эквиваленте карбоната лития (LCE) в 2024 году и выросла примерно до 300 000 тонн в 2025 году, из которых на долю SQM пришлось 209 000 тонн, а на долю Albemarle — 74 000 тонн. Ожидается, что в 2026 году добыча составит от 300 000 до 330 000 тонн. Однако доля Чили на мировом рынке снизилась с примерно 30% десять лет назад до менее 25%, поскольку быстрое расширение мощностей в Аргентине, Австралии и Китае продолжает сокращать ее долю. Ресурсная база и концентрация производства Несмотря на снижение доли рынка, ресурсная база Чили остается исключительной. Страна располагает почти 41% мировых доказанных запасов лития. Среди них солончак Салар-де-Атакама является самым высококачественным и низкозатратным литиевым ресурсом из рассолов в мире: концентрация лития в рассоле составляет 600–2000 мг/л, а себестоимость производства карбоната лития — около 2500–3000 долларов США за тонну, что значительно ниже уровня затрат на твердопородных рудниках Австралии, составляющего 8000–12 000 долларов США за тонну. Проблема, однако, заключается в высокой концентрации производства: весь текущий объём добычи лития в Чили приходится на одно месторождение — Салар-де-Атакама, и его разрабатывают лишь две компании — SQM и Albemarle. Такая структура «один солончак, дуополия» является одновременно преимуществом — эффект масштаба и лидерство по издержкам — и узким местом, а именно ограниченными возможностями расширения и недостаточной устойчивостью к рискам. Основные действующие и строящиеся проекты Салар-де-Атакама — оператор SQM: Объём производства в 2025 году составил около 209 тыс. тонн в эквиваленте карбоната лития (LCE), в 2026 году ожидается 246 тыс. тонн. SQM продолжает наращивать мощности: к середине 2026 года мощность по карбонату лития приблизится к 240 тыс. тонн в год, а по гидроксиду лития — примерно к 100 тыс. тонн в год. Кроме того, в декабре 2025 года официально начало работу совместное предприятие Nova Andino Litio, созданное SQM и чилийской государственной медной компанией Codelco. Совместное предприятие будет управлять литиевыми ресурсами Салар-де-Атакама до 2060 года с долгосрочной целевой мощностью до 470 тыс. тонн LCE в год. Салар-де-Атакама — оператор Albemarle: Объём производства в 2025 году составил около 74 тыс. тонн LCE, в 2026 году ожидается около 71 тыс. тонн. Albemarle завершила строительство третьего завода по производству карбоната лития мощностью 20–24 тыс. тонн в год и в настоящее время получает экологические разрешения на проект прямого извлечения лития (DLE) — проект TED, цель которого — почти вдвое повысить коэффициент извлечения без увеличения объёмов откачки рассола. Проект Марикунга: Литиевый проект с участием Codelco и Rio Tinto. Rio Tinto планирует инвестировать около 900 млн долларов США в приобретение 49,99% доли, контроль останется у Codelco. После выхода на полную мощность проект, как ожидается, будет производить 50 тыс. тонн LCE в год. В настоящее время ожидается окончательное одобрение антимонопольных органов Чили и Китая. III. Обзор литиевой стратегии предыдущего правительства: «государственный» подход Борича Основное содержание Национальной литиевой стратегии 2023 года 20 апреля 2023 года тогдашний левый президент Габриэль Борич обнародовал «Основные направления Национальной литиевой стратегии», что ознаменовало кардинальный поворот в литиевой политике Чили. Основную логику стратегии можно свести к трём пунктам: Во-первых, полное участие государства. Борич прямо заявил, что «литиевая отрасль должна служить народу, и государство должно участвовать во всём производственном цикле лития». Стратегия требовала, чтобы государство осуществляло руководящее или контролирующее участие во всех будущих литиевых проектах, при этом основной моделью сотрудничества должны были стать государственно-частные партнёрства (ГЧП), а государственные предприятия обязаны были занимать контролирующие позиции в структурах совместных предприятий. Во-вторых, усиление отдачи от суверенитета над ресурсами. На примере Салар-де-Атакама соглашение о совместном предприятии, достигнутое между Codelco и SQM, предусматривало, что в переходный период 2025–2030 годов правительство — через Codelco, Corfo и государственную казну — будет получать около 70% доналоговой операционной прибыли совместного предприятия; с 2031 года эта доля должна вырасти до 85%. Это значительно выше уровня роялти, которые SQM ранее выплачивала Corfo. В-третьих, экологическая защита и технологическая модернизация. Стратегия делала упор на использование новых технологий, таких как прямое извлечение лития (DLE), для сокращения потребления воды и повышения коэффициента извлечения, а также предусматривала создание сети охраны солончаков и обязательство защитить 30% экосистем солончаков к 2030 году. Результаты реализации и споры вокруг стратегии За время президентского срока Борича с марта 2022 года по март 2026 года литиевая стратегия достигла одного знакового результата: в мае 2024 года Codelco и SQM подписали соглашение о сотрудничестве; в декабре того же года было официально учреждено совместное предприятие Nova Andino Litio SpA; а в январе 2026 года оно было одобрено Верховным судом Чили, что завершило сложный процесс, включавший более 20 регуляторных согласований в Чили, Китае, Бразилии, Саудовской Аравии и Европейском союзе. Тем не менее существует и критика. Мануэль Вьера, председатель Горного совета, публично отметил, что коренной причиной утраты Чили лидерства в литиевой отрасли стали «политические ограничения, а не геологические» — классификация лития в Горном законе как государственного ресурса и жёсткие ограничения на доступ к его разработке серьёзно подавили инвестиционный энтузиазм частного сектора. Данные показывают, что с 2023 по 2025 год в Чили не было запущено ни одного нового литиевого проекта, а в первой половине 2025 года экспортная выручка от карбоната лития упала на 34% в годовом исчислении. В Индексе инвестиционной привлекательности горнодобывающей отрасли, публикуемом Институтом Фрейзера, Чили заняла лишь 32-е место среди 68 юрисдикций. Кроме того, несколько специальных контрактов на добычу лития (CEOL), продвигавшихся правительством Борича, были отклонены регулирующими органами из-за процессуальных нарушений, а некоторые контракты признаны недействительными, поскольку «критерии присуждения содержали правовые дефекты», что выявило издержки трения в институциональном проектировании и реализации. IV. Смена политики правительства Каста: «ведущая роль частного сектора» Политический переход и смена философии 11 марта 2026 года правый президент Хосе Антонио Каст официально вступил в должность, набрав 58% голосов, и литиевая политика Чили вступила в новый цикл. После прихода к власти Каст осуществил ряд знаковых реформ: Институциональная реструктуризация: ранее независимое Министерство горнодобывающей промышленности было объединено с Министерством экономики, а Даниэль Мас, имеющий агрономическое образование, был назначен курировать оба портфеля с целью усиления межведомственной координации и выполнения предвыборного обязательства «бороться с бюрократией». Налоговые стимулы: ставка налога на прибыль для горнодобывающих компаний была дополнительно снижена с 15% до 10%, расширен объём льгот по ресурсным налогам, а для экспортно-ориентированных горнодобывающих предприятий сохранена нулевая ставка НДС. Ускорение согласований: создано новое Управление отраслевых разрешений и инвестиций (OASI), начавшее работу в январе 2026 года; пересмотрены регламенты экологической оценки; поставлена цель сократить средний срок согласования горнодобывающих проектов с 18 до 9 месяцев. Мас сообщил, что время обработки апелляций по горнодобывающим проектам сократилось на 80%, а с 2026 года одобрены 22 горнодобывающих проекта с общим объёмом инвестиций почти 3 млрд долларов США. Правительство также сформировало экономический комитет из 12 министров, который собирается каждые 15 дней для отслеживания прогресса по крупным проектам. Либерализация иностранных инвестиций: предельная доля участия иностранных горнодобывающих компаний была существенно повышена с 35% до 70%, что отменило прежнее ограничение, согласно которому совместные предприятия должны были более чем на 50% принадлежать государству. Конкретные корректировки литиевой политики В литиевом секторе смена позиции правительства Каста особенно очевидна. Заявление Маса в интервью — «Мы работаем над изменением ситуации, чтобы частный сектор возглавил горнодобывающую отрасль и ускорил прогресс» — резко контрастирует с тоном предыдущего правительства, утверждавшего, что «государство должно участвовать на протяжении всего цикла». В частности, новое правительство поставило под сомнение или скорректировало некоторые практики, сложившиеся в период Борича: Сомнения в отношении прямого соглашения по Атакаме: новое правительство сдержанно относится к прямому соглашению, подписанному Codelco и SQM о продлении прав на добычу в саларе Атакама до 2060 года, и выступает за замену прежнего метода распределения путём «частных переговоров» на международные публичные тендеры в целях более прозрачного и рыночного распределения ресурсов. Процесс CEOL продолжен, но ускорен: институциональная основа специальных контрактов на добычу лития сохранена — по состоянию на март 2026 года 10 CEOL находились на рассмотрении Генерального контролёра, — однако правительство явно ускорило темпы утверждения и склонно допускать частные предприятия в качестве полноправных операторов в одобренных проектах. Правовая база принципиально не изменилась: следует отметить, что по состоянию на середину 2026 года базовая правовая архитектура литиевой отрасли Чили не претерпела кардинальных изменений. Статья 13 Горной хартии 1979 года, согласно которой «литий является национальным стратегическим ресурсом и не может предоставляться в качестве горных концессий», остаётся в силе, а Декрет-закон № 2 886 подтверждает литий как ресурс, зарезервированный за государством. Иностранные инвесторы не могут контролировать литиевые активы путём получения обычных прав на добычу, как это возможно для меди или золота; им по-прежнему необходимо входить через каналы с государственным участием, такие как руководство государственными предприятиями и контракты CEOL. Иными словами, корректировки правительства Каста представляют собой скорее «рыночные улучшения» на уровне реализации, чем «приватизационную революцию» на институциональном уровне. V. Анализ осуществимости цели в 700 000 тонн Расчёт дефицита со стороны предложения Переход от нынешних примерно 300 000 тонн в год к 700 000 тонн в год предполагает чистый прирост мощностей примерно на 400 000 тонн — это эквивалентно созданию более чем ещё одной Атакамы. Даже при оптимистичном предположении, что салар Атакама достигнет уровня 450 000–500 000 тонн LCE в год около 2030 года за счёт модернизации технологии DLE и проектов расширения — при долгосрочном верхнем пределе Nova Andino в 470 000 тонн — новые проекты всё равно потребуются для заполнения дефицита в 150 000–250 000 тонн. Если все десять проектов в рамках плана Маса «пять утвердить, пять выставить на тендер» будут реализованы, они теоретически смогут обеспечить достаточные источники дополнительного предложения. Однако проекты на саларах обычно требуют от пяти до восьми лет от разведки, экологической оценки и консультаций с местными сообществами до начала добычи, а это означает, что проекты, запущенные в этом раунде, сформируют существенное предложение не ранее 2031–2034 годов. Тот факт, что цель в 700 000 тонн установлена в окне «от пяти до десяти лет», сам по себе отражает эту неопределённость. Благоприятные факторы Во-первых, прочная ресурсная база. Чили располагает более чем 40 неосвоенными саларами, занимает первое место в мире по доказанным запасам, а её литиевые ресурсы саларов обладают подавляющим ценовым преимуществом в глобальном масштабе. Во-вторых, позитивные политические сигналы. Если прорыночная ориентация правительства Каста, реформа согласований и налоговые стимулы будут последовательно реализовываться, ожидается улучшение инвестиционной среды. Важным индикатором станет восстановление позиций Чили в рейтинге Института Фрейзера. В-третьих, технологический прогресс. Зрелое применение технологии DLE позволяет повысить коэффициент извлечения без существенного увеличения забора рассола, ослабляя ограничения, связанные с охраной окружающей среды, для расширения мощностей. Проект TED компании Albemarle и планы технологической модернизации Nova Andino движутся именно в этом направлении. В-четвёртых, поддержка со стороны спроса. Глобальное проникновение электромобилей продолжает расти, и долгосрочный тренд роста спроса на литий остаётся неизменным. Как поставщик с низкими издержками, Чили более устойчива в периоды снижения цен и лучше способна использовать эластичность прибыли в периоды роста. Неопределённости и риски Во-первых, риск преемственности политики. Литиевая политика Чили уже резко колебалась между двумя администрациями — от «национализации» Борича к «приватизации» Каста, — и если власть в будущем снова сменится, направление может вновь развернуться. Для капиталоёмких литиевых проектов с периодом окупаемости более десяти лет политическая неопределённость является крупнейшим дисконтирующим фактором. Во-вторых, проверка исполнительского потенциала. Цель, поставленная Масом, амбициозна, но между «объявлением цели» и «вводом проекта в эксплуатацию» лежат многочисленные препятствия, включая экологическую оценку, консультации с коренными народами, отношения с местными сообществами и инфраструктурное обеспечение. Прецедент отклонения нескольких контрактов CEOL при правительстве Борича из-за процессуальных дефектов показывает, что внутреннее трение чилийской административной системы не следует недооценивать. В-третьих, усиление рыночной конкуренции. Австралийские рудники твёрдых пород продолжают наращивать мощности; аргентинские проекты на саларах ускоряют выход на полную мощность — проекты Olaroz, Hombre Muerto, Rincon и другие стабильно наращивают производство; постепенно формируется западноафриканский литиевый пояс, включая Goulamina компании Ganfeng и Ewoyaa компании Huayou. Сможет ли Чили отстоять позицию второго по величине производителя в мире в начале 2030-х годов или даже вновь побороться с Австралией за первое место, будет зависеть не только от её собственного прогресса, но и от результатов конкурентов. В-четвёртых, давление экологической и социальной лицензии. Регион Атакама страдает от водного стресса и хрупкой экологии, а напряжённость между разработкой саларов и коренными общинами и экологическими организациями существует давно. Хотя технология DLE может сократить потребление пресной воды, она не является «серебряной пулей», а экономика крупномасштабного внедрения ещё не полностью подтверждена. VI. Заключение Целевой показатель добычи в 700 000 тонн, объявленный министром горнодобывающей промышленности Чили Масом в ходе LME Week, является количественной декларацией новой политики правительства Каста «ведущая роль частного сектора» и значительным повышением целевого показателя эпохи Борича в 430 000 тонн. Это повышение отражает как оптимистичную оценку новым правительством литиевого ресурсного потенциала Чили, так и его политическую волю «вернуть утраченные позиции» в глобальной конкуренции в цепочке поставок литиевых аккумуляторов. От «ведущей роли государства» к «ведущей роли частного сектора» литиевая политика Чили за три года совершила разворот почти на 180 градусов. Само это колебание демонстрирует, что вопрос о том, как найти баланс между обеспечением ресурсного суверенитета и сохранением инвестиционной привлекательности, остаётся нерешённой задачей для этой южноамериканской ресурсной страны. Достижимость цели в 700 000 тонн будет зависеть от трёх ключевых переменных в ближайшие пять-десять лет: сможет ли реформа согласований действительно ускорить реализацию проектов, удастся ли продвинуть и ввести в эксплуатацию десять новых литиевых проектов в запланированные сроки и продолжит ли следующее правительство нынешнюю рыночную ориентацию. Для мирового рынка лития цель Чили не изменит картину предложения в краткосрочной и среднесрочной перспективе двух-трёх лет — это определяется длительным проектным циклом проектов на саларах. Однако в среднесрочной и долгосрочной перспективе пяти-десяти лет, если Чили действительно сможет выполнить обязательство по мощностям в 700 000 тонн, это добавит значительный и лидирующий по издержкам источник дополнительного предложения в мировые поставки лития, что будет позитивно для балансировки спроса и предложения и стабилизации ценовых колебаний. Разумеется, при условии, что на этот раз Чили не будет лишь «говорить», а действительно начнёт «действовать».
31 Oct 2026 18:50 (GMT+8)
Распродажа золота и серебра — это возможность для покупки десятилетия — Bawden Capital
Опубликовано: 3 ноября 2026 г., 4:20 утра (Kitco News) - и демонстрируют умеренное восстановление после пятничного обвала рынка, который завершил их худший октябрь с 2008 года. Некоторые инвесторы разочарованы драгоценными металлами, поскольку цены в последние недели испытывали трудности, сталкиваясь с растущими альтернативными издержками на фоне попыток центральных банков по всему миру обуздать инфляцию. Совсем недавно золото и серебро также оказались втянуты в более широкий кризис ликвидности, поскольку на прошлой неделе фондовые рынки пережили значительную распродажу. Однако один управляющий фондом заявил, что прошлая распродажа и любая дальнейшая коррекция могут стать возможностью для покупки, которая выпадает раз в жизни. «примерно на 60% ниже своего рекорда в $121,64, а достигло годового минимума», — отметила Джен Боуден, основатель Bawden Capital, в своем последнем рыночном комментарии. «Заголовки ведущих финансовых СМИ кричат о крахе драгоценных металлов, и розничные трейдеры, покупавшие на максимумах, капитулируют в полной панике. Для неподготовленного взгляда это выглядит как бойня». «Для опытных сырьевых инвесторов, понимающих глобальные потоки капитала, механику бумажного рынка и межактивные маржинальные шоки, это НЕ кризис; это именно тот воздушный карман ликвидности, которого мы ждали». Хотя пробой критических уровней поддержки на прошлой неделе разочаровал, Боуден отметила, что это движение не стало неожиданностью, учитывая встречные ветры, с которыми сталкиваются и золото, и серебро. Она отметила, что, хотя Федеральная резервная система на прошлой неделе оставила процентные ставки без изменений, рынки по-прежнему ожидают повышения ставок в декабре. Она указала, что угроза более высоких ставок увеличивает альтернативные издержки владения активами, не приносящими доход, такими как золото и серебро. Рассматривая текущую динамику цен и технический ущерб, нанесенный в пятницу, Боуден отметила, что угроза повышения ставок, по-видимому, также сказывается на фондовых рынках. Индекс S&P 500 потерял 2% перед выходными, что стало самым значительным падением с начала июня. Боуден также отметила, что краткосрочная волатильность обусловлена более широкой геополитической неопределенностью и глобальным кризисом энергоснабжения, вызванным продолжающейся войной на Ближнем Востоке. «Самое большое заблуждение, циркулирующее среди розничных сырьевых трейдеров, звучит так: "Если Ближний Восток в огне, а нефть Brent держится выше $113 за баррель, почему золото и серебро падают?"» — сказала Боуден. Она пояснила, что перебои в поставках энергоносителей создают значительный спрос на доллары США, добавляя еще один уровень давления на драгоценные металлы. «Когда конфликт нарушает транзит через Ормузский пролив и цены на энергоносители взлетают, каждая крупная страна-импортер энергии, от Японии и Южной Кореи до Германии и Индии, сталкивается с немедленным кризисом условий торговли. Поскольку нефть выставляется в счетах и рассчитывается по всему миру в долларах США, рост нефти выше $100 вынуждает коммерческих импортеров агрессивно сбрасывать свои национальные валюты на открытом рынке, чтобы покупать огромные объемы долларов США только для того, чтобы поддерживать работу своих энергосистем», — сказала она. показывает, какая часть сегодняшнего движения золота приходится на доллар, а какая — на сам рынок золота.) Боуден добавила, что возникший спрос на доллары США поддерживает американскую валюту, в то время как более высокие цены на энергоносители подпитывают устойчивое инфляционное давление, повышая вероятность дальнейшего ужесточения денежно-кредитной политики и роста доходности облигаций. Боуден отметила, что вся эта неопределенность наконец достигает критической точки, поскольку угроза роста процентных ставок давит на экономику в целом и фондовые рынки. Она указала, что более высокая доходность облигаций снижает текущую стоимость будущих корпоративных доходов, одновременно делая столь необходимый капитал более дорогим для заимствования. «Когда перегретый рынок технологий и акций дает трещину, он не падает в одиночку. Это может спровоцировать внезапный дефицит наличности на многих рынках. Во время распродажи крупные фонды продают не то, что хотят продать. Они продают все, что ликвидно и легко продается», — сказала она. «Золото и серебро очень легко продать». Хотя золоту и серебру был нанесен значительный технический ущерб, Боуден отметила, что слабость соответствует предыдущим распродажам, вызванным ликвидностью. «Именно это произошло в октябре 2008 года и снова в марте 2020 года. Как только принудительные продажи закончились, золото и серебро развернулись и резко выросли», — сказала она. «В обоих кризисах золото и серебро резко падали вместе с акциями. После краха Lehman Brothers осенью 2008 года золото упало примерно на 29%, а серебро — более чем на 50% от максимумов марта 2008 года. В марте 2020 года золото упало примерно на 10%, а серебро — примерно на 35% за считанные дни». Боуден отметила, что оба драгоценных металла впоследствии пережили значительные ралли после того, как первоначальные шоки ликвидности утихли. «Как только принудительные продажи закончились, металлы быстро отскочили. После 2008 года золото выросло примерно на 170% к августу 2011 года, а серебро поднялось почти до $50. После марта 2020 года золото прибавило около 39% и достигло нового рекордного максимума к августу 2020 года, а серебро подскочило примерно на 150%», — сказала она. Хотя Боуден рассматривает текущую распродажу как потенциальную долгосрочную возможность для покупки, она предупредила, что цены могут упасть еще ниже, прежде чем рынок драгоценных металлов установит устойчивое дно. Она отметила, что уже разместила лимитные ордера, чтобы воспользоваться дальнейшим ослаблением, нацелившись на скидки от 20% до 30% по отдельным акциям горнодобывающих компаний. В то же время Боуден отметила, что физический спрос в Азии может обеспечить некоторую базовую поддержку серебру. Она указала на расхождение между ценами на серебро в Шанхае и на Западе во время пятничной распродажи, хотя признала, что налог Китая на серебро устраняет большую часть видимой премии. Она также ожидает, что китайский спрос на драгоценные металлы останется важным фактором поддержки цен в долгосрочной перспективе. Боуден пояснила, что краткосрочная волатильность не изменила ее долгосрочный прогноз. Она сказала, что следующее десятилетие принадлежит твердым активам, таким как и , поскольку инвесторы все чаще вынуждены защищать свою покупательную способность в мире, борющемся с неустойчивым суверенным долгом. «Гора суверенного долга не сможет бесконечно выдерживать высокую доходность, не затрагивая банковский сектор и реальную экономику», — сказала она. «Правительства, корпорации и потребители по всему миру несут огромные долги, и эти долги становятся дороже, когда процентные ставки остаются высокими. Если ставки останутся такими высокими или вырастут еще сильнее на слишком долгое время, это окажет реальное давление на банки и на экономику в целом». Боуден ожидает, что растущее долговое давление в конечном итоге заставит центральные банки развернуть курс и смягчить денежно-кредитную политику, создав более благоприятную среду для драгоценных металлов. «Когда наступит переломный момент, центральные банки будут вынуждены смягчить политику, военная сила доллара ослабнет, и мировой капитал хлынет в реальные, осязаемые активы», — сказала она. Источник:
05 Nov 2026 10:21 (GMT+8)
Последние новости
[Auto: Первый зарубежный завод GAC Yinpai по производству аккумуляторов начал работу в Таиланде]
04 Nov 2026 14:19 (GMT+8)
[Твердотельный аккумулятор: Центральный южный университет и Boliwei подают заявку на патент на сульфидный композитный катод, создавая многоуровневую сеть для снижения межфазного сопротивления]
30 Oct 2026 14:41 (GMT+8)
[Твердотельный аккумулятор: KanHoo получает патент на изобретение на порошок LLZO гранатового типа, высококристалличный электролит кубической фазы можно получить всего при 900°C]
30 Oct 2026 14:37 (GMT+8)
[Твердотельный аккумулятор: сульфидный полностью твердотельный аккумулятор первого поколения Farasis Energy прошёл отбор проб, второе поколение завершило технологическую разработку]
[Твердотельный аккумулятор: Farasis Energy отправила образцы сульфидного полностью твердотельного аккумулятора первого поколения и завершила техническую разработку второго поколения] 29 октября 2026 года компания Farasis Energy (688567) сообщила на платформе для взаимодействия с инвесторами, что она запустила и отправила образцы сульфидного полностью твердотельного аккумулятора первого поколения; сульфидный полностью твердотельный аккумулятор второго поколения завершил техническую разработку, в нем используются катод на основе богатого литием марганца/высоконикелевого тройного материала и литий-металлический анод, с функцией самоотключения при тепловом разгоне. Пилотная линия компании по производству сульфидных полностью твердотельных аккумуляторов находится в стадии строительства, и ожидается, что сульфидный полностью твердотельный аккумулятор емкостью 60 А·ч сойдет с линии в конце 2026 года.
30 Oct 2026 14:14 (GMT+8)
[EV: Выручка BYD в III квартале выросла на 13,59% г/г до 221,49 млрд юаней, чистая прибыль выросла на 28%]
Отчет BYD за третий квартал 2026 года показал квартальную выручку в размере 221,49 млрд юаней, что на 13,59% больше по сравнению с аналогичным периодом прошлого года и составляет около 40% выручки за девять месяцев. Чистая прибыль за третий квартал достигла 10,02 млрд юаней, увеличившись на 28,08% в годовом исчислении, при этом чистая прибыль по non-GAAP составила 8,63 млрд юаней, рост на 25,25%. Совокупная выручка за первые три квартала составила 566,3 млрд юаней, чистая прибыль — 22,35 млрд юаней, снизившись на 4,24% в годовом исчислении. За январь-сентябрь BYD продала 3,13 млн автомобилей на новых источниках энергии.
30 Oct 2026 14:00 (GMT+8)
[Твердотельный аккумулятор: Оуян Мингао заявляет, что нынешняя так называемая индустриализация твердотельных аккумуляторов — это всё гибридные твердожидкостные решения, а настоящей полностью твердотельной индустриализации не существует]
[Твердотельный аккумулятор: Оуян Мингао заявил, что нынешняя так называемая индустриализация твердотельных аккумуляторов — это всё твердожидкостные гибриды, настоящей индустриализации полностью твердотельных аккумуляторов нет] 28 октября 2026 года на главном форуме по инновациям в области передовых технологий силовых аккумуляторов в рамках 33-й ежегодной конференции Китайского общества автомобильных инженеров академик Китайской академии наук и профессор Университета Цинхуа Оуян Мингао заявил: «Всё, что сейчас называют индустриализацией твердотельных аккумуляторов, — это твердожидкостные гибриды, настоящей индустриализации полностью твердотельных аккумуляторов не существует». Он отметил, что термин «полутвердотельный аккумулятор» неточен: существуют только твердожидкостные гибридные аккумуляторы и твердотельные аккумуляторы, причём твердотельные аккумуляторы являются полностью твердотельными. Ключевой процесс твердожидкостных гибридных аккумуляторов — полимеризация in situ, в результате которой электролит переходит в гелеобразное состояние и теряет текучесть. Его экспериментальные данные показывают, что безопасность на самом деле определяется не добавлением оксидов, а сочетанием полимеризации in situ с безопасным электролитом; простое твердожидкостное смешивание лишь крайне ограниченно повышает температуру теплового разгона T2. Оуян Мингао также сообщил, что его команда работает над аккумуляторами с удельной энергией 400 Вт·ч/кг, которые будут развиваться по двум направлениям: с тройным катодом или с катодом из сульфида лития. С практической точки зрения продвигаться следует поэтапно, постепенно переходя от 300 Вт·ч/кг к 400 Вт·ч/кг.
30 Oct 2026 10:46 (GMT+8)
[Твердотельный аккумулятор: CNGR Advanced Material занимает 89,5% мирового рынка сверхвысоконикелевых тройных катодных прекурсоров, а её твердотельные прекурсоры прошли путь «НИОКР — поставки в объёме сотен тонн — сертификация ведущими производителями акк
[Твердотельный аккумулятор: CNGR Advanced Material занимает 89,5% мирового рынка прекурсоров тройных катодных материалов со сверхвысоким содержанием никеля, а её твердотельные прекурсоры прошли полный путь «НИОКР — поставки уровня 100 тонн — сертификация ведущими производителями аккумуляторов»] 29 октября 2026 года CNGR Advanced Material (300919.SZ/2579.HK) подтвердила в отчёте за третий квартал, что её доля на мировом рынке прекурсоров тройных катодных материалов со сверхвысоким содержанием никеля достигла 89,5%, а доля на мировом рынке прекурсоров с высоким содержанием никеля составила 31,7%. В части катодных материалов для твердотельных аккумуляторов прекурсоры с высоким и сверхвысоким содержанием никеля являются ключевыми базовыми материалами, на которые опираются оба основных твердотельных направления — сульфидное и оксидное. Твердотельные прекурсоры компании прошли полный путь «НИОКР — поставки уровня 100 тонн — сертификация ведущими производителями аккумуляторов», а её продукция включена в системы сертификации ведущих производителей аккумуляторов в Китае. Компания полагает, что по мере приближения в 2027 году периода мелкосерийного производства у ведущих игроков, таких как CATL, твердотельные прекурсоры, как ожидается, одними из первых получат высвобождающиеся заказы.
30 Oct 2026 10:43 (GMT+8)
[Твердотельный аккумулятор: CATL подтверждает мелкосерийное производство сульфидных полностью твердотельных аккумуляторов в 2027 году, первоначальное внедрение нацелено на автомобили класса люкс стоимостью свыше 250 000 юаней, а также на роботов и дронов]
[Твердотельный аккумулятор: CATL подтверждает мелкосерийное производство сульфидных полностью твердотельных аккумуляторов в 2027 году, первоначальное внедрение ориентировано на автомобили класса люкс дороже 250 000 юаней, роботов и дронов] 27 октября 2026 года CATL вновь подтвердила на интерактивной платформе Шэньчжэньской фондовой биржи, что по-прежнему планирует начать мелкосерийное опытное производство сульфидных полностью твердотельных аккумуляторов в 2027 году с целевой плотностью энергии аккумуляторной ячейки 500 Вт·ч/кг, что примерно вдвое выше, чем у современных массовых аккумуляторных ячеек. Первоначально продукция будет поставляться для электромобилей с розничной ценой выше 250 000 юаней (около 35 000 долларов США), при этом аккумуляторные ячейки также будут использоваться в промышленных роботах и коммерческих дронах до выхода на массовый рынок легковых автомобилей. В настоящее время компания оценивает зрелость своего производства полностью твердотельных аккумуляторов на уровне 4 по девятибалльной шкале технологической готовности, с целью достичь уровня 8 к 2027 году; коммерческое крупносерийное производство (годовой выпуск более 1 миллиона единиц) ожидается не ранее 2030 года.
29 Oct 2026 18:11 (GMT+8)
[Твердотельный аккумулятор: Samsung SDI подтверждает серийное производство полностью твердотельного аккумулятора плотностью 900 Вт·ч/л во втором полугодии 2027 года, первоначально для автомобилей класса люкс и человекоподобных роботов]
[Твердотельные аккумуляторы: Samsung SDI подтверждает серийное производство полностью твердотельных аккумуляторов плотностью 900 Вт·ч/л во втором полугодии 2027 года, первоначально они будут применяться в автомобилях класса люкс и человекоподобных роботах] 25 октября 2026 года, по сообщениям зарубежных СМИ, Samsung SDI вновь подтвердила, что начнёт коммерческие поставки полностью твердотельных аккумуляторов плотностью 900 Вт·ч/л во втором полугодии 2027 года, что означает повышение плотности энергии примерно на 40% по сравнению с нынешними серийными элементами с жидким электролитом (около 650 Вт·ч/л). На её пилотной линии площадью 6500 м² в Сувоне в настоящее время ведётся опытное производство аккумуляторных элементов с сульфидным твердотельным электролитом, при этом первоначальные объёмы явно ориентированы на электромобили класса люкс и промышленных роботов — рыночный сегмент, способный выдержать цену аккумуляторных элементов выше 150 долл./кВт·ч, что значительно превышает нынешние цены на жидкостные литиевые аккумуляторы. Тем временем LG Energy Solution отложила коммерциализацию твердотельных аккумуляторов на графитовой основе до 2029 года, что свидетельствует о существенном расхождении между двумя компаниями в темпах коммерциализации сульфидного направления.
29 Oct 2026 18:04 (GMT+8)
[Твердотельный аккумулятор: пилотная линия Solid Power MOBIUS для непрерывного производства сульфидного электролита начинает ввод в эксплуатацию, мощность увеличится на 150%]
[Твердотельный аккумулятор: пилотная линия Solid Power MOBIUS для непрерывного производства сульфидного электролита начинает пусконаладку, мощность увеличится на 150%] 26 октября 2026 года американское предприятие по производству твердотельных аккумуляторов Solid Power сообщило на своем официальном сайте, что его пилотная линия MOBIUS™ для непрерывного производства сульфидного твердотельного электролита на предприятии в Торнтоне, штат Колорадо, перешла в фазу пусконаладки, и в линию начали поступать материалы. Проектная годовая мощность линии составляет 45 тонн, а после ввода в эксплуатацию общая мощность по выпуску электролита на заводе SP2, как ожидается, достигнет примерно 75 тонн в год, что на 150% больше прежнего уровня. Приемочные испытания на площадке (SAT) основного оборудования для переработки порошков завершены, полное SAT планируется завершить к концу октября, а официальный запуск линии намечен на четвертый квартал 2026 года. Solid Power позиционируется как поставщик электролитных материалов для производителей аккумуляторов первого уровня и автопроизводителей, а непрерывное производство является ключевым путем к достижению целей по коммерческому масштабу, стабильности качества и себестоимости.
29 Oct 2026 18:02 (GMT+8)
[Твердотельный аккумулятор: твердотельный аккумулятор GEM с высоконикелевым и обогащённым литием марганцевым катодом достиг отгрузок более 10 тонн, при глубоком сотрудничестве с командой академика Сунь Сюэляна]
29 Oct 2026 17:59 (GMT+8)
[Твердотельный аккумулятор: Yinghe Technology поставила основное оборудование для твердотельных аккумуляторов нескольким клиентам, с двухлинейной компоновкой для мокрых и сухих процессов]
29 Oct 2026 17:57 (GMT+8)
[Твердотельный аккумулятор: пилотный проект Tianqi Lithium по производству 50 тонн сульфида лития, как ожидается, будет завершён во втором полугодии, образцы уже отправлены более чем 30 клиентам]
29 Oct 2026 17:56 (GMT+8)
[Твердотельный аккумулятор: XTC New Energy Materials (Сямэнь) начинает опытное производство сульфида лития высокой чистоты, твердотельные катоды уже стабильно поставляются серийно]
[Твердотельный аккумулятор: высокочистый сульфид лития компании XTC New Energy Materials вышел на стадию опытного производства, твердотельные катоды уже стабильно поставляются серийно] 27 октября 2026 года XTC New Energy Materials сообщила на платформе для взаимодействия с инвесторами, что её высокоёмкостные твердотельные катодные материалы достигли стабильных серийных поставок. Эти материалы совместимы с полностью твердотельными сульфидными аккумуляторами, и несколько новых моделей катодных материалов постепенно проходят мелкосерийную опытную сертификацию у ключевых клиентов. Что касается ключевых материалов для твердотельных электролитов, высокочистый сульфид лития вышел на стадию опытного производства, обеспечивая непрерывное получение продукта со стабильным качеством, и прошёл оценку и проверку у нескольких ведущих отраслевых клиентов. Компания также присоединилась в качестве нового участвующего разработчика к подготовке стандарта на продукцию «Сульфид лития класса EV». Детали, связанные с опытным производством сульфида, пока не подтверждены.
29 Oct 2026 17:48 (GMT+8)
[Твердотельный аккумулятор: пилотная линия сульфидного твердотельного электролита компании Tinci Materials мощностью в сотни тонн завершена, начато опытное производство, образцы начинают поставляться]
[Твердотельный аккумулятор: опытно-промышленная линия по производству сульфидного твердотельного электролита стокилограммового класса компании Tinci Materials завершена и введена в опытную эксплуатацию, образцы отправлены на тестирование] 21 октября 2026 года официальный аккаунт Tinci Materials сообщил, что опытно-промышленная линия компании по производству сульфидного твердотельного электролита стокилограммового класса в Цзюцзяне завершена и перешла в стадию опытного производства, соответствующие образцы уже отправлены на тестирование. Линия включает мощность 50 тонн в год сульфида лития и 100 тонн в год сульфидного твердотельного электролита, что делает её одной из немногих в отрасли интегрированных платформ опытно-промышленной проверки, одновременно охватывающих прекурсор сульфида лития и сульфидный твердотельный электролит, обеспечивая ключевой переход от килограммового масштаба к опытно-промышленному производству стокилограммового класса. Технически используется самостоятельно разработанный процесс жидкофазного синтеза, который по сравнению с преобладающим в отрасли твердофазным методом обладает потенциалом для обеспечения стабильности партий и контроля затрат при будущем крупносерийном производстве. Данная информация подтверждена.
29 Oct 2026 17:46 (GMT+8)
[Розничные продажи автомобилей в Индии упали во время Наваратри 2026]
В период Наваратри 2026 года в Индии было продано в общей сложности 1,12 млн единиц транспортных средств, что на 7% меньше, чем годом ранее. Продажи пассажирских автомобилей составили 182 728 единиц, снизившись на 22%, а продажи коммерческого транспорта достигли 35 618 единиц, увеличившись на 1%. Продажи двухколёсных транспортных средств сократились на 3%, по данным Федерации ассоциаций автомобильных дилеров Индии (FADA). Автомобильный рынок сохраняет осторожный оптимизм в отношении спроса в предстоящий праздничный период Дхантерас–Дивали.
22 Oct 2026 12:57 (GMT+8)
Рост в секторе робототехники подталкивает вверх сектор двигателей, лидируют Zhaowei Machinery и другие [SMM Flash]
20 Oct 2026 19:53 (GMT+8)
[Анализ SMM] Доля NEV в Южной Корее растет, несмотря на слабость авторынка в сентябре
В сентябре доля NEV в Корее выросла как во внутренних продажах, так и в экспорте, несмотря на общую слабость автомобильного рынка. Внутренние продажи NEV снизились на 4,4% в годовом исчислении по сравнению с падением общих продаж автомобилей на 14,3%, тогда как экспорт NEV вырос на 9,2% на фоне снижения общего экспорта автомобилей на 4,1%. Электромобили поддержали внутренний спрос, а гибриды обеспечили рост экспорта. Субсидии на электромобили, запуск новых моделей, тарифная политика на ключевых экспортных рынках и планы автопроизводителей по зарубежному производству будут определять дальнейшие перспективы.
20 Oct 2026 18:30 (GMT+8)
[Кобальт] Импорт необработанного кобальта в Китай в сентябре 2026 года снизился на 37% по сравнению с предыдущим месяцем, а экспорт вырос на 9%
Импорт необработанного кобальта в Китай в сентябре 2026 года составил около 642 тонн, что на 37% меньше по сравнению с предыдущим месяцем и на 25% меньше по сравнению с аналогичным периодом прошлого года. По странам основными источниками импорта рафинированного кобальта стали Индонезия, Россия и Австралия — 402 тонны, 123 тонны и 50 тонн соответственно. В сентябре ценовой разрыв между рафинированным кобальтом в Китае и за его пределами продолжил увеличиваться, теоретические убытки от импорта выросли примерно до 150 000 юаней за тонну, что привело к значительному сокращению рыночного предложения импортного материала. Тем не менее импорт остался выше 600 тонн, поскольку некоторые марки рафинированного кобальта по-прежнему приходилось поставлять в Китай в рамках долгосрочных контрактов или производственных потребностей, а индонезийский материал продолжал поступать через бондовые каналы. Что касается средней импортной цены, в сентябре 2026 года средняя цена импорта необработанного кобальта в Китай составила 51 313 долларов США за тонну, снизившись на 0,85% по сравнению с предыдущим месяцем. Совокупный импорт за январь — сентябрь 2026 года достиг 10 416 тонн, увеличившись на 93% по сравнению с аналогичным периодом прошлого года.
Что касается экспорта, в сентябре 2026 года Китай экспортировал около 527 тонн необработанного кобальта, что на 9% больше по сравнению с предыдущим месяцем и на 1% меньше по сравнению с аналогичным периодом прошлого года. По странам основными направлениями экспорта стали США, Нидерланды и Индия — 212 тонн, 202 тонны и 41 тонна соответственно. Средняя экспортная цена необработанного кобальта из Китая в сентябре 2026 года составила 53 876 долларов США за тонну, снизившись на 1,14% по сравнению с предыдущим месяцем. Совокупный экспорт за январь — сентябрь 2026 года составил 3 990 тонн, сократившись на 70% по сравнению с аналогичным периодом прошлого года.
20 Oct 2026 18:24 (GMT+8)
[EV: NIO и Geely заключили полное стратегическое партнёрство в области зарядки и замены аккумуляторов]
NIO и Geely Holding заключили всестороннее партнёрство с перекрёстными инвестициями в подразделения зарядки и замены аккумуляторов друг друга. Geely внесёт свою 100-процентную долю в Yiyi Hulian плюс 640 млн юаней наличными в NIO Power за 30% акций, а NIO получит 10% акций в Geely Haohan Energy. Стороны будут совместно использовать технологии и стандарты, объединять сети и совместно разрабатывать потребительские модели с заменой аккумуляторов. NIO уже построила 9 433 зарядные и обменные станции и планирует довести их число до 10 000 к 2030 году; Geely планирует более 22 000 зарядных станций к концу 2027 года.
20 Oct 2026 13:37 (GMT+8)
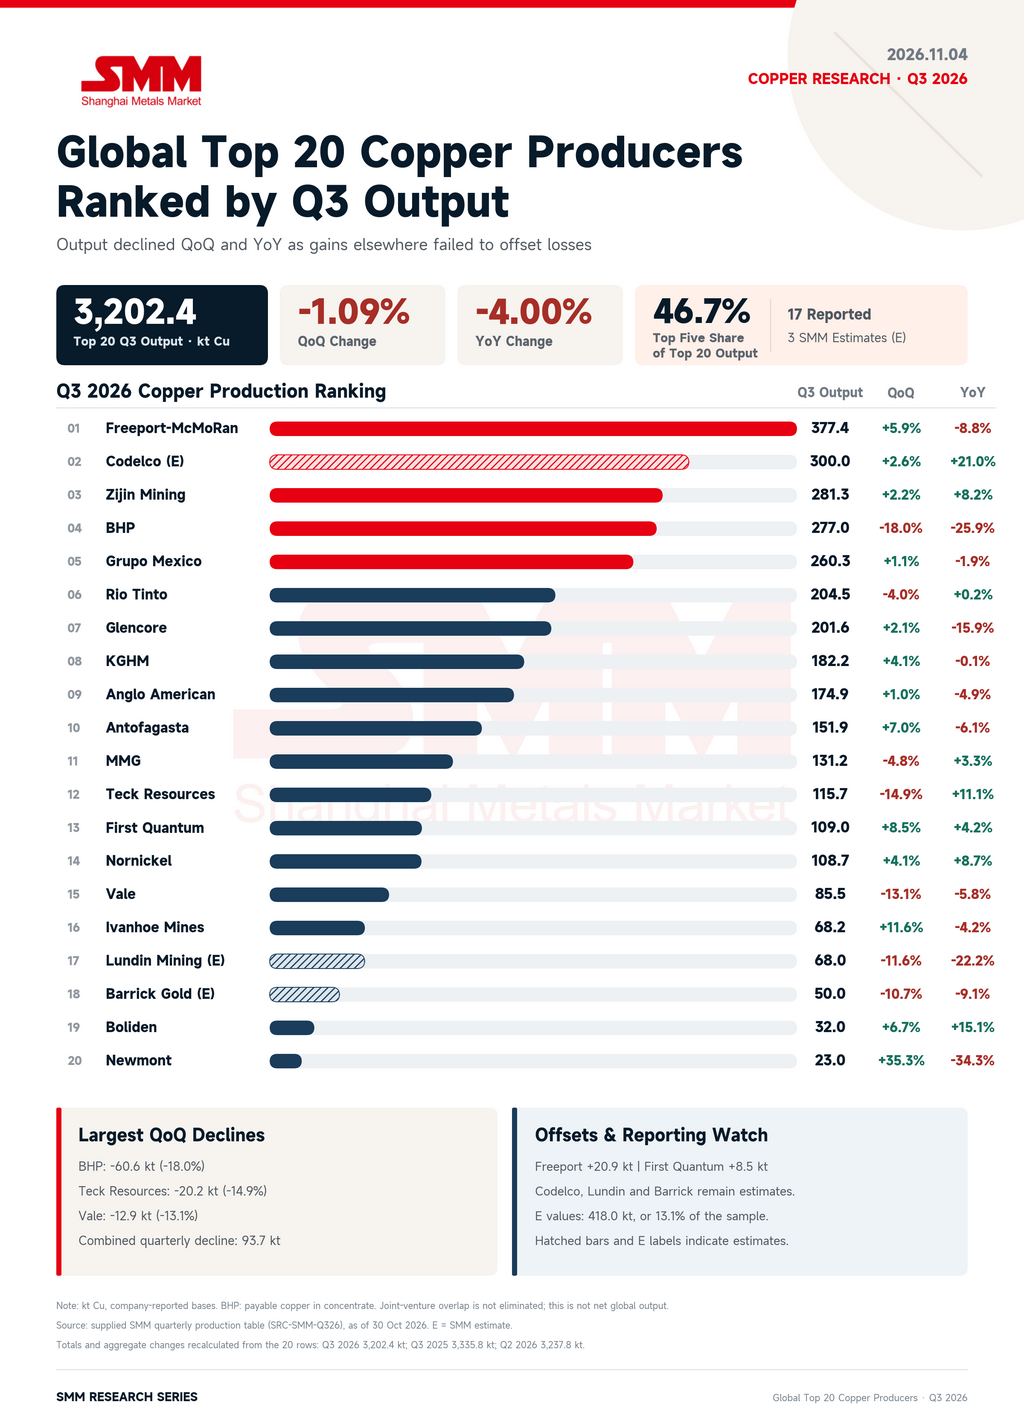
[Анализ SMM] Смогут ли наращивания проектов компенсировать спад на крупных медных рудниках и сохранить достижимость годовых целевых показателей?
[Анализ SMM] Рудники возобновляют работу, новые проекты наращивают мощности. Почему добыча меди всё ещё падает?
Снижение содержания руды на Escondida, суровые погодные условия в Чили и операционные сбои перевесили рост на других объектах. Lundin Mining и First Quantum снизили годовые прогнозы...
Какая часть дефицита уже была заложена в планы рудников — и какая часть необратимо ухудшила прогноз предложения в этом году? Наш обзор рассматривает движущие факторы и возможности восстановления в четвёртом квартале.
04 Nov 2026 10:45 (GMT+8)

[SMM Железная руда] 74% прироста добычи железной руды в этом году пришлось на компании за пределами большой четвёрки
04 Nov 2026 10:41 (GMT+8)
【Анализ SMM】Вьетнам предлагает снизить экспортные пошлины на алюминий: последствия для торговли заготовками и профилями в Юго-Восточной Азии
30 Oct 2026 12:05 (GMT+8)

Серно-кислотный ценовой треугольник: система оценки цен на кислоту относительно серы
04 Nov 2026 11:49 (GMT+8)
[Анализ SMM] Расхождение прибыли в производстве литиевых батарей в III квартале 2026 года
31 Oct 2026 20:41 (GMT+8)
[Анализ SMM] Анализ изменения литиевой политики Чили
31 Oct 2026 18:50 (GMT+8)
Распродажа золота и серебра — это возможность для покупки десятилетия — Bawden Capital
05 Nov 2026 10:21 (GMT+8)
Последние новости
[Auto: Первый зарубежный завод GAC Yinpai по производству аккумуляторов начал работу в Таиланде]
04 Nov 2026 14:19 (GMT+8)
[Твердотельный аккумулятор: Центральный южный университет и Boliwei подают заявку на патент на сульфидный композитный катод, создавая многоуровневую сеть для снижения межфазного сопротивления]
30 Oct 2026 14:41 (GMT+8)
[Твердотельный аккумулятор: KanHoo получает патент на изобретение на порошок LLZO гранатового типа, высококристалличный электролит кубической фазы можно получить всего при 900°C]
30 Oct 2026 14:37 (GMT+8)
[Твердотельный аккумулятор: сульфидный полностью твердотельный аккумулятор первого поколения Farasis Energy прошёл отбор проб, второе поколение завершило технологическую разработку]
30 Oct 2026 14:14 (GMT+8)
[EV: Выручка BYD в III квартале выросла на 13,59% г/г до 221,49 млрд юаней, чистая прибыль выросла на 28%]
30 Oct 2026 14:00 (GMT+8)
[Твердотельный аккумулятор: Оуян Мингао заявляет, что нынешняя так называемая индустриализация твердотельных аккумуляторов — это всё гибридные твердожидкостные решения, а настоящей полностью твердотельной индустриализации не существует]
30 Oct 2026 10:46 (GMT+8)
[Твердотельный аккумулятор: CNGR Advanced Material занимает 89,5% мирового рынка сверхвысоконикелевых тройных катодных прекурсоров, а её твердотельные прекурсоры прошли путь «НИОКР — поставки в объёме сотен тонн — сертификация ведущими производителями акк
30 Oct 2026 10:43 (GMT+8)
[Твердотельный аккумулятор: CATL подтверждает мелкосерийное производство сульфидных полностью твердотельных аккумуляторов в 2027 году, первоначальное внедрение нацелено на автомобили класса люкс стоимостью свыше 250 000 юаней, а также на роботов и дронов]
29 Oct 2026 18:11 (GMT+8)
[Твердотельный аккумулятор: Samsung SDI подтверждает серийное производство полностью твердотельного аккумулятора плотностью 900 Вт·ч/л во втором полугодии 2027 года, первоначально для автомобилей класса люкс и человекоподобных роботов]
29 Oct 2026 18:04 (GMT+8)
[Твердотельный аккумулятор: пилотная линия Solid Power MOBIUS для непрерывного производства сульфидного электролита начинает ввод в эксплуатацию, мощность увеличится на 150%]
29 Oct 2026 18:02 (GMT+8)
[Твердотельный аккумулятор: твердотельный аккумулятор GEM с высоконикелевым и обогащённым литием марганцевым катодом достиг отгрузок более 10 тонн, при глубоком сотрудничестве с командой академика Сунь Сюэляна]
29 Oct 2026 17:59 (GMT+8)
[Твердотельный аккумулятор: Yinghe Technology поставила основное оборудование для твердотельных аккумуляторов нескольким клиентам, с двухлинейной компоновкой для мокрых и сухих процессов]
29 Oct 2026 17:57 (GMT+8)
[Твердотельный аккумулятор: пилотный проект Tianqi Lithium по производству 50 тонн сульфида лития, как ожидается, будет завершён во втором полугодии, образцы уже отправлены более чем 30 клиентам]
29 Oct 2026 17:56 (GMT+8)
[Твердотельный аккумулятор: XTC New Energy Materials (Сямэнь) начинает опытное производство сульфида лития высокой чистоты, твердотельные катоды уже стабильно поставляются серийно]
29 Oct 2026 17:48 (GMT+8)
[Твердотельный аккумулятор: пилотная линия сульфидного твердотельного электролита компании Tinci Materials мощностью в сотни тонн завершена, начато опытное производство, образцы начинают поставляться]
29 Oct 2026 17:46 (GMT+8)
[Розничные продажи автомобилей в Индии упали во время Наваратри 2026]
22 Oct 2026 12:57 (GMT+8)
Рост в секторе робототехники подталкивает вверх сектор двигателей, лидируют Zhaowei Machinery и другие [SMM Flash]
20 Oct 2026 19:53 (GMT+8)
[Анализ SMM] Доля NEV в Южной Корее растет, несмотря на слабость авторынка в сентябре
20 Oct 2026 18:30 (GMT+8)
[Кобальт] Импорт необработанного кобальта в Китай в сентябре 2026 года снизился на 37% по сравнению с предыдущим месяцем, а экспорт вырос на 9%
20 Oct 2026 18:24 (GMT+8)
[EV: NIO и Geely заключили полное стратегическое партнёрство в области зарядки и замены аккумуляторов]
20 Oct 2026 13:37 (GMT+8)