

Пять рынков — пять видов разрыва
Затраты упали, а цены удержались. Затраты упали, а цены выросли. Затраты выросли, а цены остались на месте. В третьем квартале всё это происходило на зарубежных рынках нержавеющей стали одновременно.
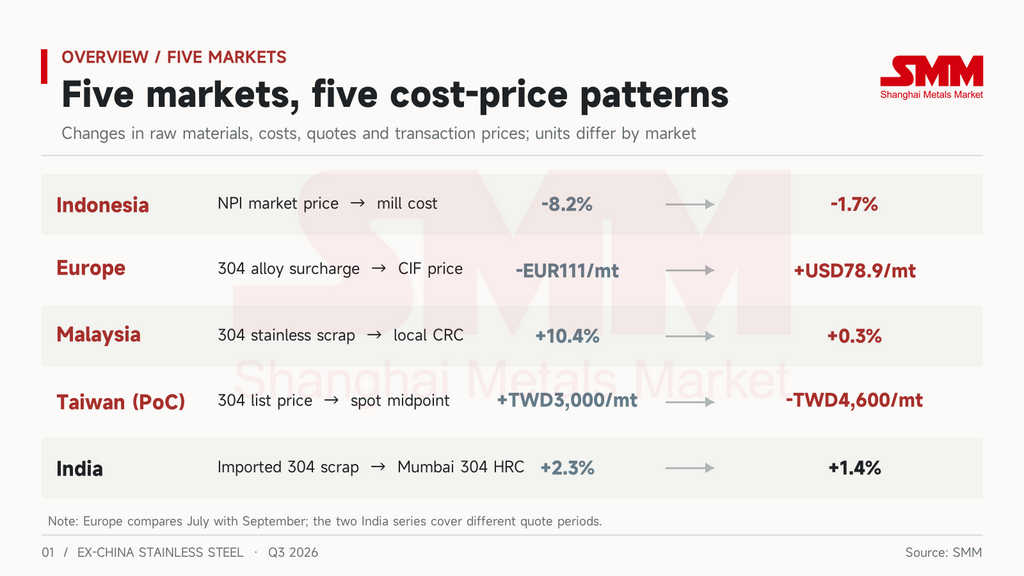
Цены на нержавеющую сталь обычно следуют за сырьём. Никель — крупнейшая статья затрат в стали 304. Азиатские заводы используют индонезийский никелевый чугун (NPI), а европейские — лом нержавеющей стали и ежемесячно публикуют надбавку за легирующие элементы. Раньше приблизительное представление о ценах в любом из регионов можно было получить со стороны затрат. В третьем квартале эта связь нарушилась почти на каждом рынке, причём в каждом — в своём звене. В Индонезии она разорвалась между рыночной ценой NPI и собственными затратами заводов. В Европе — между затратами и ценами с учётом доставки, в Малайзии — между сырьём и конечными потребителями, а на Тайване (PoC) — между прейскурантными ценами и фактическими сделками.
То, в каком звене разорвалась связь, определит, в какую сторону скорректируются цены в четвёртом квартале.
Индонезия: падение NPI на 8%, которое так и не дошло до вертикально интегрированных заводов
Индонезийский NPI сильнее всего подешевел в первой половине сентября.
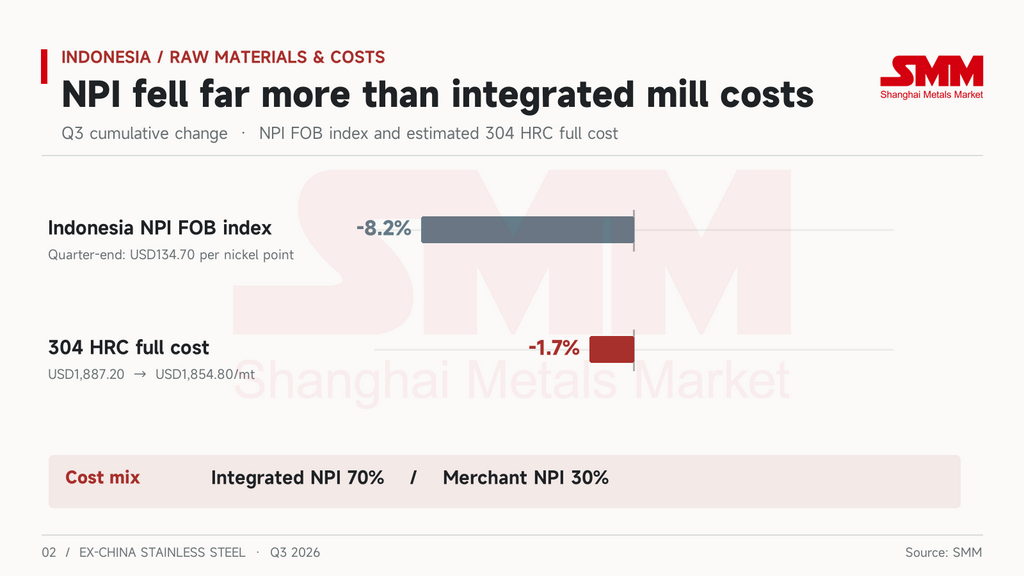
Индекс FOB на индонезийский NPI держался на уровне 145–147 долл. США за пункт никеля в июле и августе. С 1 по 18 сентября он снизился со 144,40 до 135,20 долл. США, а квартал закрыл на отметке 134,70 долл. США за пункт никеля, потеряв 8,2% за третий квартал.
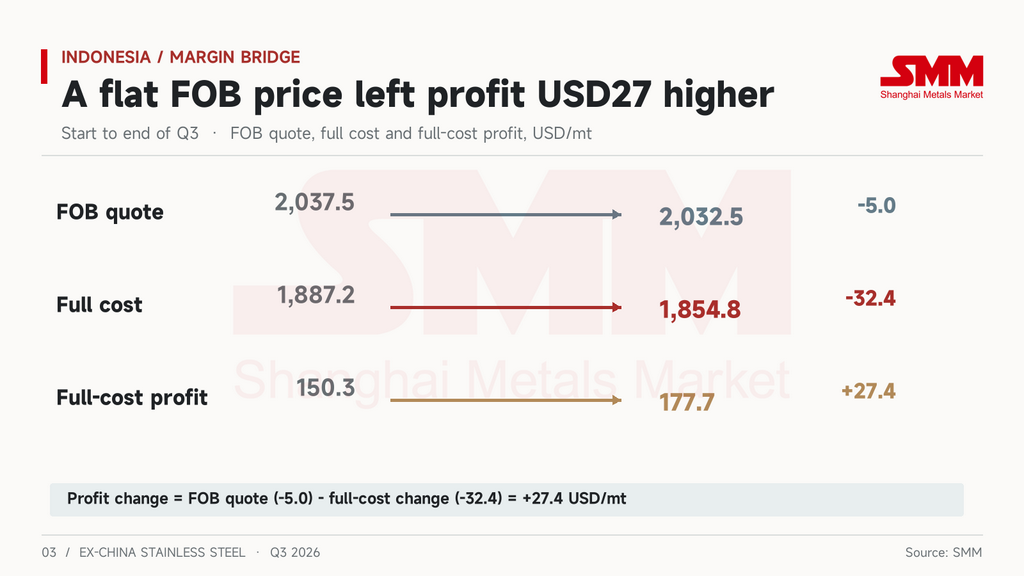
Затраты индонезийских заводов по производству нержавеющей стали почти не изменились. Оценка SMM предполагает структуру из 70% собственного NPI и 30%, закупаемого на рынке. На этой основе полная себестоимость индонезийского горячекатаного рулона (HRC) из стали 304 снизилась с 1887,20 долл. США за тонну в начале квартала до 1854,80 долл. США за тонну в конце. Это падение всего на 32,40 долл. США, или 1,7%, а денежная себестоимость снизилась с 1774,50 до 1741 долл. США за тонну. Динамика во времени всё объясняет. Самое крупное единовременное изменение затрат произошло 15 июля — падение примерно на 19 долл. США за один день, когда цены на NPI почти не сдвинулись. С 1 по 18 сентября NPI подешевел примерно на 6%, а полная себестоимость снизилась лишь на 3,40 долл. США.
Рыночная цена NPI — это не то, что вертикально интегрированный завод платит. Эти заводы производят 70% собственного NPI, поэтому падение рыночной цены доходит до них только через те 30%, которые они закупают. Снижение цен на NPI в первую очередь бьёт по покупателям товарного NPI.
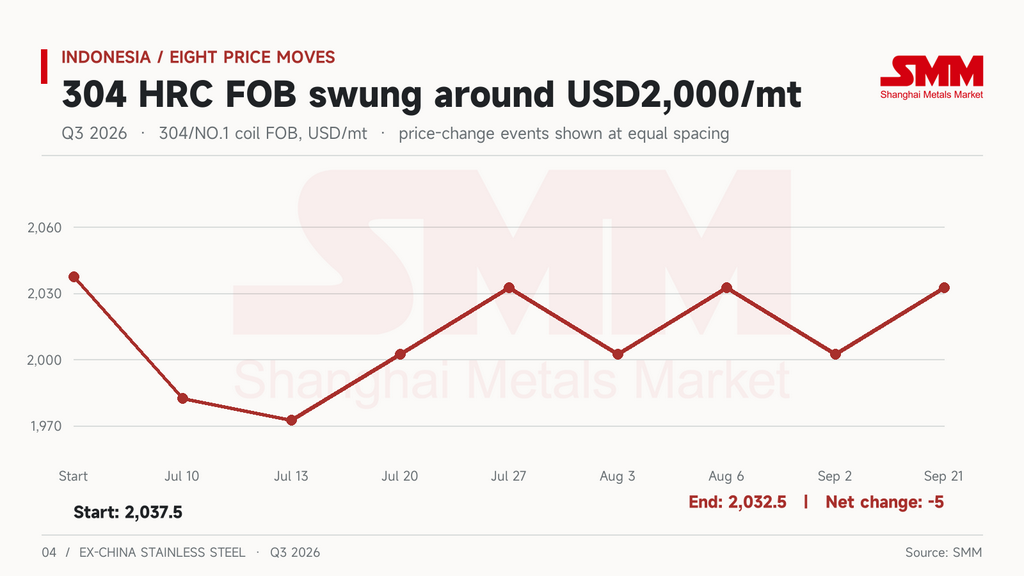
При стабильных затратах прибыль зависела от ценообразования. Индонезийская катанка 304/№1 FOB корректировалась восемь раз в третьем квартале. Она началась на уровне 2037,50 долл. США/т и закончилась на уровне 2032,50 долл. США/т, что всего на 5 долл. ниже. Заводы двигали цены то вверх, то вниз шагами по 30 долл. В июле они снизили цену на 55 долл. 10-го числа и еще на 10 долл. 13-го, затем добавили по 30 долл. 20-го и 27-го. В августе они снизили на 30 долл. 3-го числа и вернули 30 долл. 6-го. В сентябре они снизили на 30 долл. 2-го числа и снова повысили 21-го.
Маржа менялась в такт с ценой. После двух июльских снижений прибыль по полной себестоимости упала до 93,30 долл. США/т 13 июля, что составляет маржу 4,7% и является самым низким показателем квартала. К 24 сентября она достигла 182,60 долл. США/т, или 9%, — максимума квартала. Если судить по ежедневным изменениям, более 90% колебаний прибыли за квартал было вызвано изменением цен, и каждая корректировка на 30 долл. сдвигала маржу примерно на 1,5 процентного пункта.
За квартал прибыль по полной себестоимости выросла со 150,30 долл. США/т до 177,70 долл. США/т. Маржа увеличилась с 7,4% до 8,7%, составив в среднем 7,8%, а маржа по денежной себестоимости выросла с 12,9% до 14,3%. В третьем квартале цены ни разу не опускались ниже полной себестоимости. Дополнительные 27 долл. прибыли были получены за счет снижения себестоимости на 32 долл., частично компенсированного уступкой в цене на 5 долл.
Индонезийские заводы удерживали цены в третьем квартале, но причина была не в издержках. Повышение 21 сентября произошло в двух точках давления. С 22 сентября нехватка воды в парке IMIP вынудила заводы RKEF NPI сократить загрузку примерно на 30–40%. Покупатели также размещали последние заказы до вступления в силу с 1 октября требования ЕС о декларации melt-and-pour. Торговля в нижнем сегменте весь квартал была вялой, и снижение 2 сентября стало прямым ответом на спрос, который так и не появился.
На конец квартала индонезийский 304 HRC FOB по-прежнему был примерно на 178 долл. США/т выше полной себестоимости и примерно на 292 долл. США/т выше денежной себестоимости. В четвертом квартале у цен есть пространство для снижения. Если это произойдет, то это будет ценовым решением заводов, а не движением, вызванным издержками.
Европа: издержки снижаются, цены с доставкой растут
Европа была единственным рынком в третьем квартале, где издержки и цены двигались в противоположных направлениях.
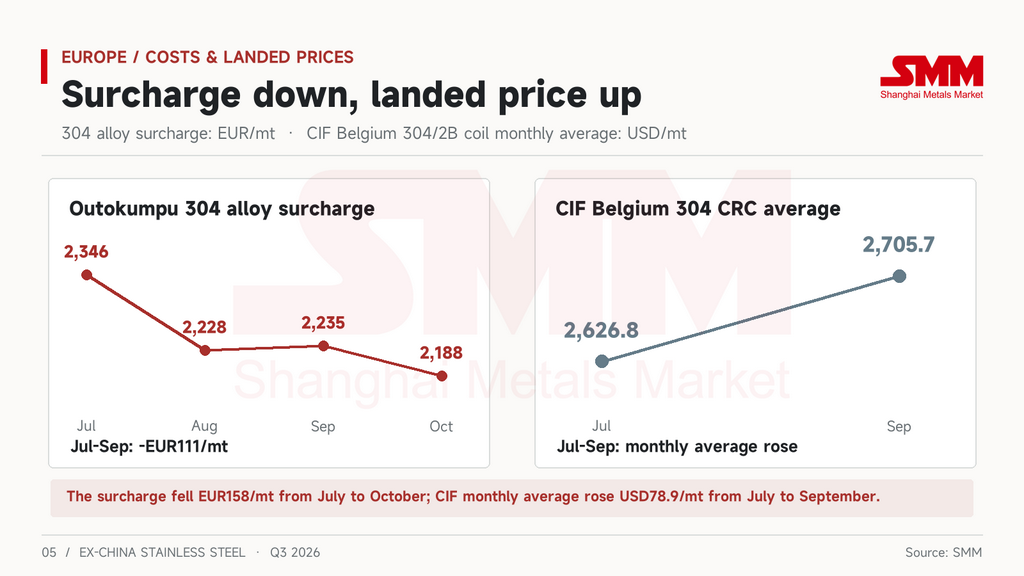
Легирующая надбавка Outokumpu на 304 составляла 2346 евро/т в июле и снизилась до 2228 евро/т в августе. Она немного выросла до 2235 евро/т в сентябре и снова упала до 2188 евро/т на октябрь. Спрос не оказывал поддержки. Июль и август были периодом летних каникул. После возобновления работы в сентябре поставки и цены на итальянский плоский прокат оставались вялыми. Дистрибьюторам было трудно перекладывать издержки, а европейский лом нержавеющей стали весь квартал находился под давлением.
CIF Бельгия, рулон 304/2B (катаная кромка) двигался в противоположном направлении. Его среднемесячная цена выросла с 2626,80 долл. США/т в июле до 2705,70 долл. США/т в сентябре. В середине июля, во время летних каникул, цены с выгрузкой находились на квартальном минимуме в 2600 долл. США. 3 августа они подскочили на 75 долл. США за один день, в сентябре повышались ещё дважды и закрыли квартал на уровне 2740 долл. США/т.
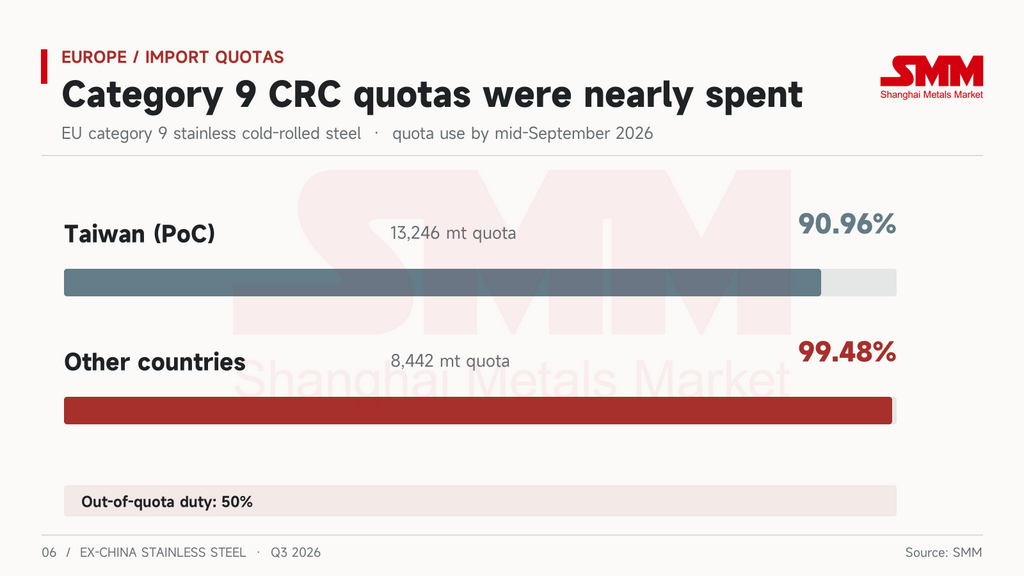
Разница объясняется ценой квот и пошлин. Третий квартал стал первым полным кварталом действия нового режима импорта стали, и квоты исчерпывались быстрее, чем ожидалось. К середине сентября Тайвань (ПоC) использовал 90,96% своей квоты в 13 246 т по категории 9 — холоднокатаный прокат из нержавеющей стали. Его экспортёры прекратили отгрузки и ждали распределения квот на четвёртый квартал. Квота «прочих стран» в размере 8442 т была использована на 99,48%, и всё, что сверх неё, облагается 50-процентной внеквотной пошлиной.
В конце квартала ЕС инициировал пять процедур торговой защиты в отношении той же холоднокатаной продукции. 15 сентября было начато повторное расследование в связи с истечением срока действия антидемпинговых мер в отношении Китая, Тайваня (ПоC), Индии и Индонезии. 30 сентября за ним последовало повторное расследование в связи с истечением срока действия компенсационных мер в отношении Индии и Индонезии. Также были начаты промежуточные пересмотры антидемпинговых и компенсационных пошлин в отношении Индии. Пока идут пересмотры, действующие ставки остаются в силе.
Декларации о стране выплавки и разливки вступили в силу 1 октября, и более ранний анализ SMM освещал детали. Для четвёртого квартала суть проста. Теперь для каждого коносамента требуется ещё один документ, и груз, прибывший без надлежащего оформления, будет отклонён, поэтому поступление грузов замедлится.
Вопрос с углеродным сбором также не решён. 30 сентября налоговое и таможенное управление Комиссии (DG TAXUD) опубликовало пересмотр порога освобождения от CBAM. Годовой порог импорта в 50 т сохраняется, но пересмотр вышел с опозданием на пять месяцев и без методологии. Делегированный акт о порядке продажи и ценообразования сертификатов всё ещё отсутствует, за четыре месяца до запланированного начала продаж 1 февраля 2027 года. Квоты, торговые пересмотры, декларации о выплавке и разливке и углеродные издержки — всё меняется одновременно в конце квартала.
Европейские покупатели платят не за никель, а за уверенность в том, что их груз пройдёт таможенную очистку.
Малайзия: стоимость сырья выросла, конечные потребители не последовали
В Малайзии разрыв возник в перерабатывающем сегменте.
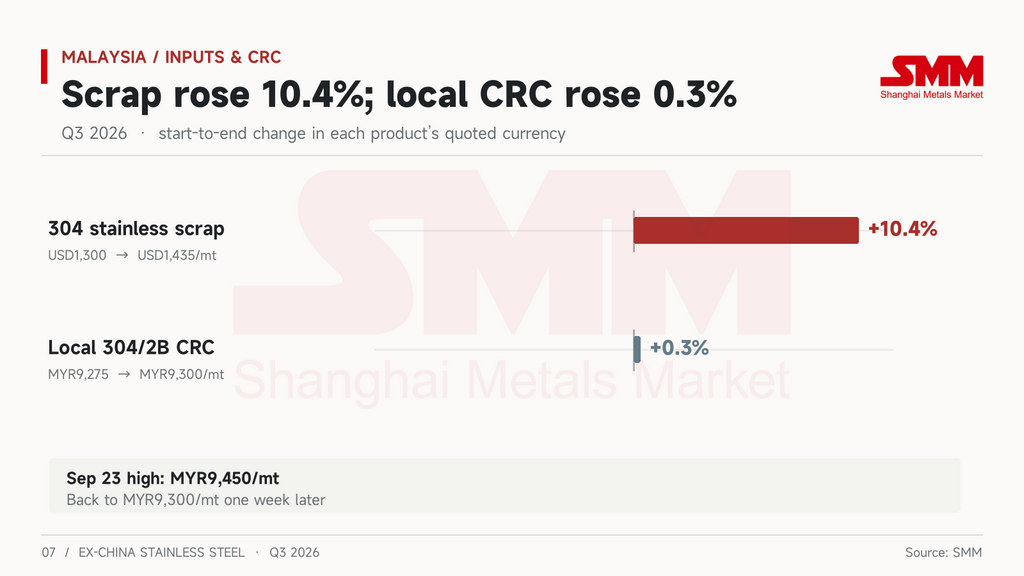
Малайзийский лом нержавеющей стали 304 начал квартал на уровне 1300 долл. США/т. В конце июля он начал расти и к середине сентября достиг 1435 долл. США/т, увеличившись на 10,4%. Местный рулон 304/2B (катаная кромка) за тот же период изменился с 9275 до 9300 малайзийских ринггитов/т, то есть вырос всего на 0,3%. Он следовал за Индонезией до квартального максимума в 9450 малайзийских ринггитов/т 23 сентября, а затем через неделю откатился до 9300 малайзийских ринггитов/т. Местные покупатели весь квартал приобретали только то, что им было необходимо, а ведущие станы холодной прокатки полагались в основном на экспортные заказы.
Слабый спрос был лишь одной из причин, по которой местные цены не могли вырасти. Продолжал поступать и более дешёвый материал. Вьетнамский холоднокатаный рулон (CRC) пользовался нулевой пошлиной, чтобы быстро отгружаться до возможного введения антидемпинговой пошлины. Вьетнамский CRC 304 предлагался примерно по 2160 долл. США/т CIF, что на 30–50 долл. США ниже индонезийского материала. 9 сентября Министерство инвестиций, торговли и промышленности (MITI) начало антидемпинговое расследование в отношении индонезийского CRC по заявлению Bahru Stainless. Дело сейчас находится на стадии 30-дневного опросного листа, и рынок ожидает ставку выше 20%.
Собственный экспорт Малайзии также находится под пристальным вниманием. POSCO готовит жалобу об обходе мер в отношении малайзийского CRC. Она нацелена на материал из Китая, Индонезии или Тайваня (ПоC), который перерабатывается в Малайзии и отгружается в Корею. В ЕС квота Малайзии примерно на 48% меньше прежней, а с октября каждая партия должна подтверждать, где была выплавлена её сталь.
Стоимость сырья растёт, местные цены сдерживаются импортом, а экспорт ограничивается. Малайзийские станы холодной прокатки зажаты с трёх сторон.
Тайвань (ПоC): прейскурантные цены выросли, спотовые не последовали
На Тайване (ПоC) разрыв возник между заводами и их дистрибьюторами.
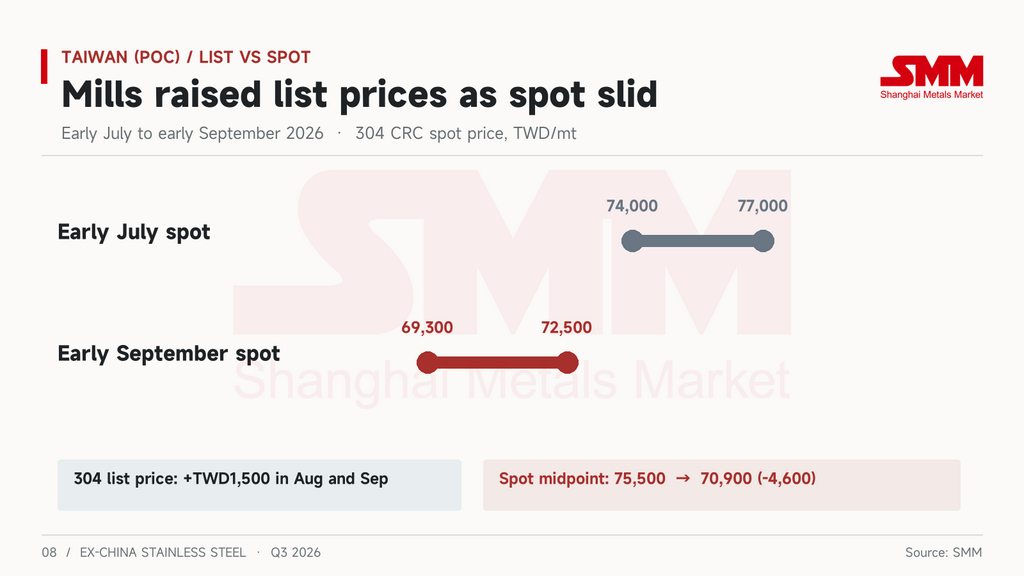
В июле Yieh United Steel, Tang Eng Iron Works и Walsin Lihwa сохранили прейскурантные цены без изменений, прервав семь месяцев подряд повышений. В августе и сентябре Yieh United и Tang Eng повысили прейскурантные цены на 304 на 1500 тайваньских долларов/т, а надбавки на 316L — на 2500 тайваньских долларов/т.
Спотовые цены не последовали. Спотовый диапазон CRC 304 снизился с 74 000–77 000 тайваньских долларов/т в начале июля до 69 300–72 500 тайваньских долларов/т в начале сентября, что сдвинуло середину диапазона вниз примерно на 4600 тайваньских долларов. В первую неделю после августовского повышения фактические сделки уже вернулись к июльским уровням. Волна пополнения запасов в середине августа ненадолго увеличила объёмы. За три дня мелкие трейдеры и конечные потребители купили больше, чем за всю первую половину месяца, но закупки не продлились долго.
Уверенность заводов продолжать повышать цены исходила со стороны импорта. 14 августа Тайвань (ПоC) официально начал антидемпинговое дело против вьетнамского CRC. Заявитель оценил демпинговую маржу в 31,36% и назвал 20 вьетнамских производителей. После открытия дела августовский импорт нержавеющей стали упал примерно до 92 700 т, а импортные цены выросли до трёхлетнего максимума. Это повысило цену иностранного материала, но ничего не дало местным ценам сделок. Переработчики Yuen Long и Tung Mung публично выступили против дела. Они утверждали, что заводы покупают дешёвый индонезийский горячекатаный рулон, одновременно закрывая доступ вьетнамскому CRC.
Прейскурантные цены показывают, чего хотят заводы, а спотовые — что думают дистрибьюторы. В третьем квартале они разошлись ещё дальше.
Индия: единственный рынок, где издержки и цены двигались вместе
Индия была самым сильным зарубежным рынком в третьем квартале. Она также была единственной, кто вёл себя нормально.
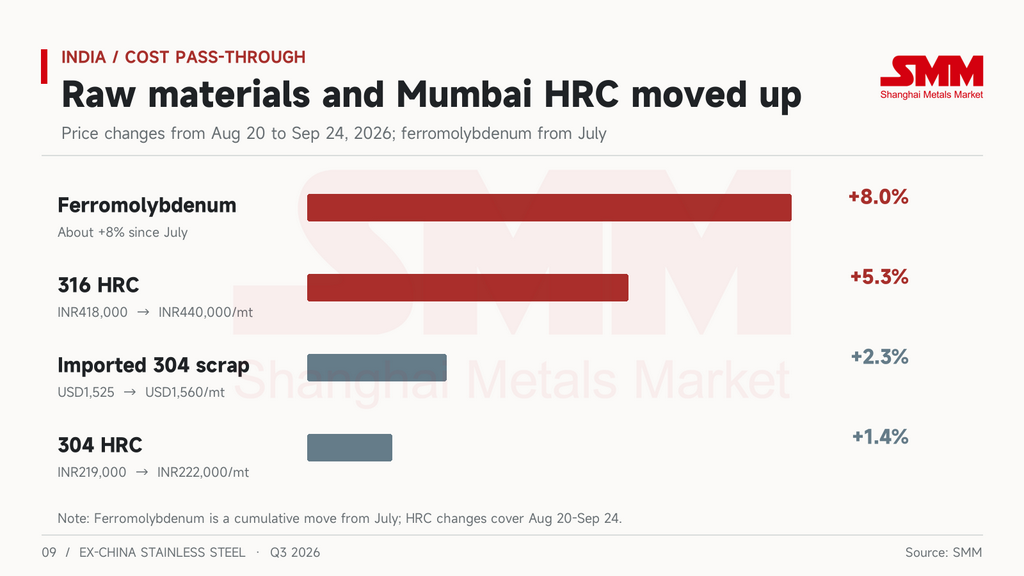
В период с 20 августа по 24 сентября цена горячекатаного рулона 316 на условиях франко-завод в Мумбаи выросла с 418 000 до 440 000 индийских рупий/т, а горячекатаного рулона 304 — с 219 000 до 222 000 индийских рупий/т. Цена 316 выросла сильнее, поскольку ферромолибден с июля подорожал примерно на 8%. Цена 304 выросла меньше, поскольку её сырьевая поддержка обеспечивается в основном ломом. Импорт никельсодержащего чугуна в Индию в первом полугодии упал на 62% в годовом исчислении до 20 000 т, и заводы перешли на лом нержавеющей стали для получения никелевых единиц. Внутренний лом 304 поднимался до 151 000 индийских рупий/т. Импортный лом 304 (CFR Мундра) вырос с 1525 до 1560 долл. США/т. Ведущие заводы корректировали цены трижды в августе и дважды в сентябре, и каждое изменение можно проследить до стоимости сырья.
Индия могла переносить издержки, потому что внутренний спрос был стабильным, а импорт пока не представлял угрозы. Освобождение от QCO продлено до 31 марта 2027 года. Антидемпинговое расследование в отношении CRC из Китая, Индонезии и Вьетнама теперь продлится до 28 марта 2027 года без предварительных пошлин. Однако это рост, обусловленный внутренним спросом, и экспорт не поспевал за ним. Цена прутка 304 с чистовой обработкой FOB весь квартал оставалась без изменений на уровне 2350–2380 долл. США/т, поскольку европейские покупатели воздерживались от закупок из-за CBAM и квот.
Азия начинает закрывать двери перед соседями
Ещё одним новым событием третьего квартала стало то, что азиатские рынки начали возбуждать дела друг против друга.
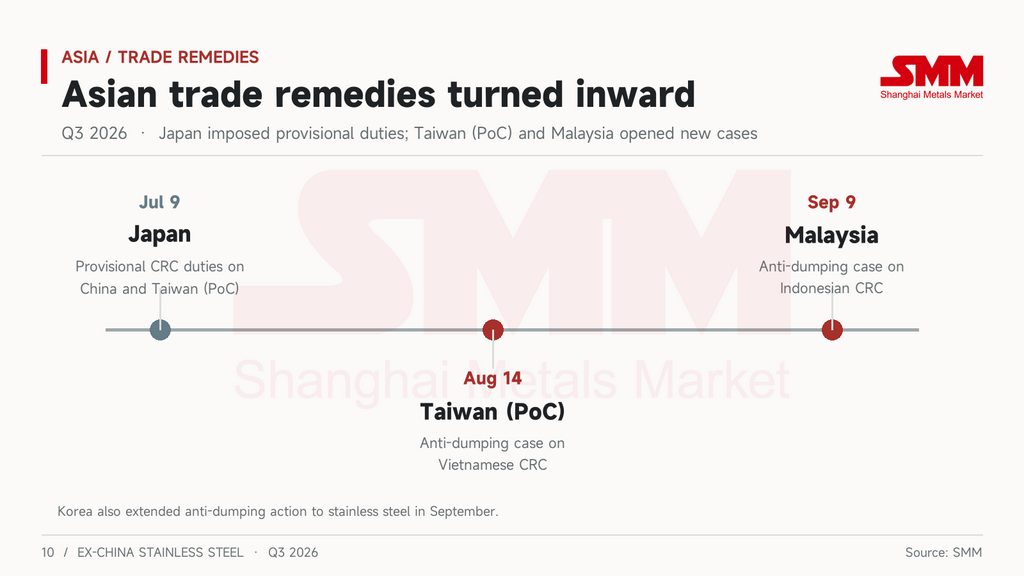
9 июля Япония ввела предварительные антидемпинговые пошлины на CRC из Китая и Тайваня (ПоC), действующие до 8 ноября. Ставки составляют 27,7–42,1% для Китая и 3,6–20,1% для Тайваня (ПоC). Импорт CRC в Японию в этом месяце составил около 18 100 т, что на 7,9% больше по сравнению с предыдущим месяцем и является самым высоким показателем с начала года. Однако импорт из Китая упал на 62,6% в годовом исчислении, а из Тайваня (ПоC) — на 71,5%, в результате чего Корея стала крупнейшим источником с объёмом 8890 т. Вскоре после этого внутренние цены в Японии смягчились. Nippon Steel снизила контрактные цены на катанку на сентябрь–ноябрь, опустив SUS304 на 25 000 японских иен/т, что стало первым снижением за пять кварталов.
Тайвань (ПоC) открыл дело против Вьетнама 14 августа, а Малайзия — против Индонезии 9 сентября. В сентябре Корея распространила антидемпинговые меры на нержавеющую сталь, а POSCO готовит жалобу об обходе мер в отношении Малайзии. Расследование Индии в отношении Китая, Индонезии и Вьетнама всё ещё продолжается.
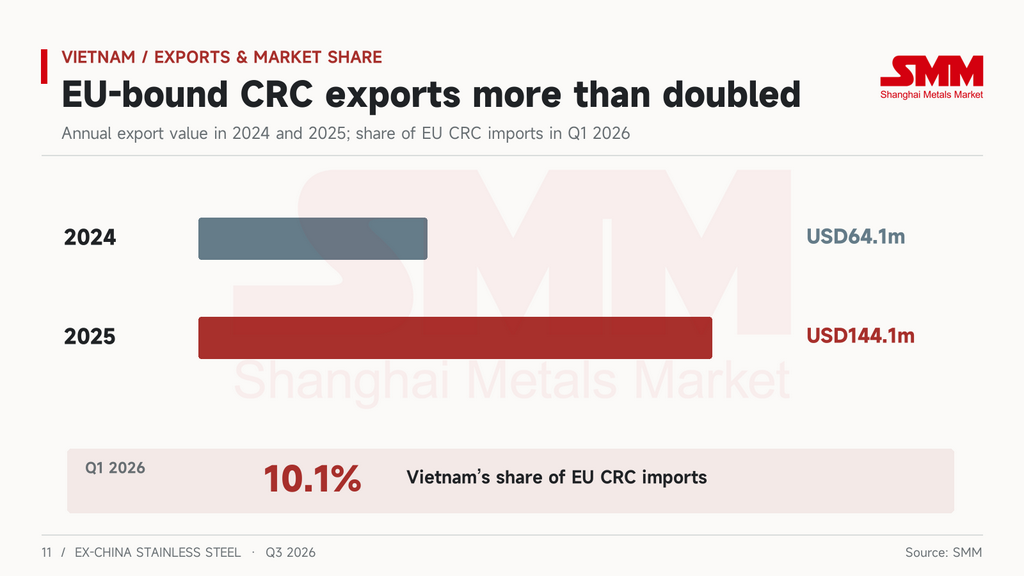
Вьетнам называли чаще всего. Большая часть его CRC прокатывается из индонезийского горячекатаного рулона. Его экспорт CRC в ЕС восстановился с 64,1 млн долл. США в 2024 году до 144,1 млн долл. США в 2025 году, а в первом квартале 2026 года он обеспечил 10,1% импорта CRC в ЕС. В третьем квартале Тайвань (ПоC) и Индия одновременно выступили против вьетнамского материала, а Турция начала повторное расследование в связи с истечением срока действия мер в отношении вьетнамских труб из нержавеющей стали. Корея уже ввела антидемпинговые пошлины в размере 11,37–18,81% на Вьетнам. Проект Yongjin в провинции Хатинь должен начать строительство в начале ноября, а его вторая очередь добавит 2 млн т/год заготовки из нержавеющей стали. Для экспортной отрасли, построенной в основном на перекате, это первый шаг Вьетнама к собственной выплавке.
До третьего квартала азиатские экспортёры беспокоились о закрывающихся дверях в Европе и США. Отныне закрывающиеся по соседству двери тоже придётся закладывать в цены.
Прочие рынки: много торговых защитных мер, мало ценовых событий
Великобритания решила национализировать Speciality Steel UK. Её правила учёта CBAM утверждены окончательно и вступают в силу 1 января 2027 года, а квота на прутки и лёгкие профили из нержавеющей стали была исчерпана 17 августа. В июле США начали антидемпинговые и компенсационные расследования в отношении сварных труб из нержавеющей стали из Индии, Турции и ОАЭ, а предварительное компенсационное решение по Индии перенесено на 14 декабря. Турция начала повторное расследование в связи с истечением срока действия мер в отношении вьетнамских труб из нержавеющей стали. Таиланд появился вместе с Малайзией и Индией в списке исключений в проекте регламента ЕС о перевозке отходов. Ни на одном из этих рынков в третьем квартале не наблюдалось самостоятельного ценового события.
Прогноз: какое звено восстановится первым в четвёртом квартале
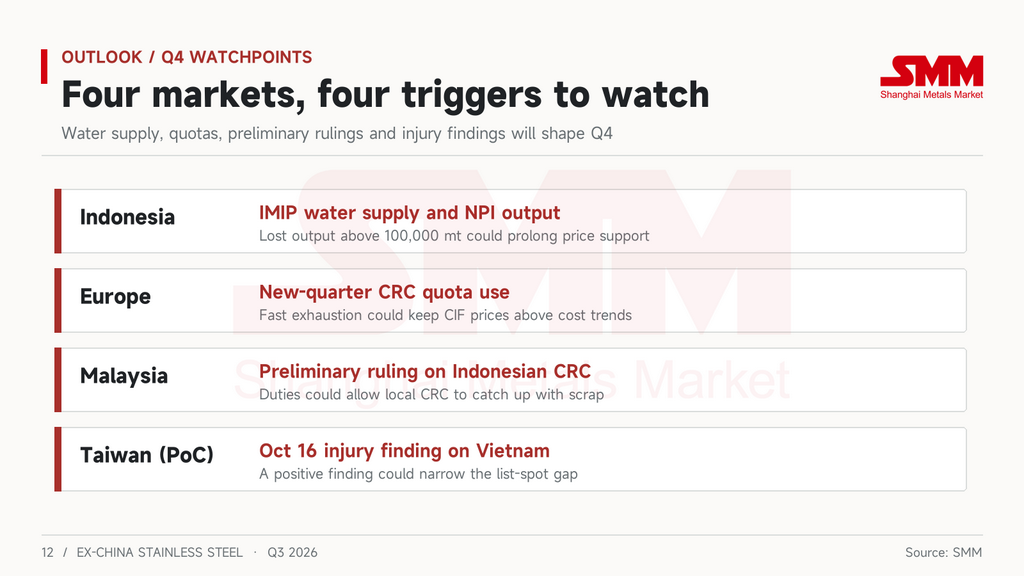
Индонезия, скорее всего, двинется первой, но через цены, а не через издержки. Даже если водоснабжение IMIP восстановится, а никельсодержащий чугун продолжит дешеветь, издержки интегрированных заводов изменятся незначительно. Любое снижение FOB означало бы, что заводы сознательно обменивают маржу на заказы. По данным на конец квартала цены всё ещё примерно на 178 долл. США/т выше полной себестоимости, так что пространство для уступок велико. Если нехватка воды продлится более полумесяца и потерянный выпуск никельсодержащего чугуна превысит 100 000 т, товарный никельсодержащий чугун станет дефицитным, и цены смогут продержаться ещё некоторое время.
Европа зависит от того, насколько быстро будут исчерпаны квоты четвёртого квартала, и первый сигнал уже поступил. Через пять дней после открытия квотного периода 1 октября Индия превысила свои квоты на прутки и лёгкие профили из нержавеющей стали и на бесшовные трубы из нержавеющей стали, при этом в портах ЕС ожидает больше груза, чем допускает весь квартал. Если квоты на холоднокатаный прокат будут заполняться такими же темпами, цены с выгрузкой продолжат двигаться против надбавки. Если использование замедлится, это будет означать, что покупатели достигли своего предела, и цены с выгрузкой начнут возвращаться к себестоимости.
Малайзия зависит от предварительного антидемпингового решения. Только когда пошлины будут введены в отношении индонезийского материала, у местных цен на CRC появится шанс догнать лом.
Тайвань (ПоC) зависит от предварительного определения ущерба по Вьетнаму, которое должно быть вынесено 16 октября. Если ущерб будет установлен, разрыв между прейскурантными и спотовыми ценами должен сократиться. Если нет, заводам будет трудно снова повысить цены в ноябре.



