Индия может почти полностью компенсировать прогнозируемое падение спроса в Китае в 2026 году. Поддержит ли это мировые цены на сталь, зависит от того, что именно закупает Индия, насколько быстро расширяются её металлургические мощности и останется ли сокращение в Китае ограниченным.
Превращение Индии в крупный источник роста спроса на сталь поднимает вопрос, последствия которого выходят далеко за пределы двух стран: способен ли её растущий рынок компенсировать сокращающийся аппетит Китая? Ответ зависит от того, что понимать под словом «компенсировать». Восполнение потерянного потребления в общемировом объёме — это одна проверка. Создание эквивалентного рынка для стали, обращающейся в международной торговле, — другая. Воспроизведение масштаба и влияния китайского цикла развития с высокой сталеёмкостью — задача гораздо более крупная.
Рост спроса на сталь в Индии почти компенсирует снижение в Китае
По самому узкому критерию цифры поразительно близки. Согласно апрельскому прогнозу Worldsteel, спрос на готовую сталь в Индии в 2026 году составит 171,6 млн тонн против 159,8 млн тонн в 2025 году. Китай снизится с 796,0 млн тонн до 784,1 млн тонн. Таким образом, Индия добавляет 11,8 млн тонн против снижения Китая на 11,9 млн тонн: суммарное изменение составляет примерно минус 0,1 млн тонн, рассчитанное по опубликованным округлённым уровням.
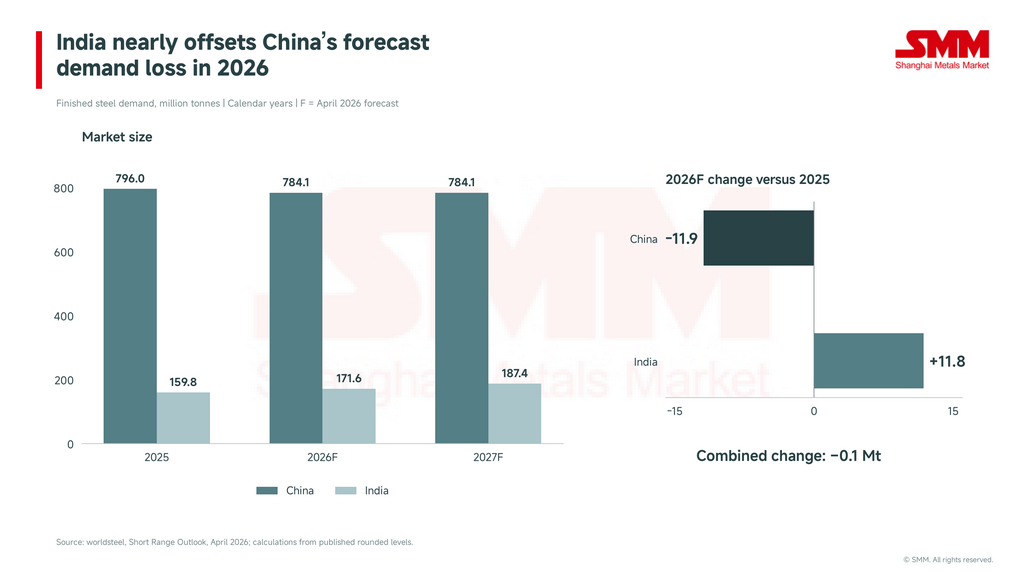
Рисунок 1. Высокий процентный рост на меньшем рынке может компенсировать умеренное снижение на гораздо более крупном. Это сравнение касается спроса на готовую сталь, а не производства сырой стали.
Это значимый вклад в стабильность рынка. Но это и хрупкое равновесие. В прогнозе на 2026 год Китай остаётся примерно в 4,6 раза больше Индии. Поэтому небольшое изменение китайской траектории способно поглотить существенную часть индийского прироста. Разумная интерпретация такова: Индия служит значительным противовесом сдержанному замедлению Китая. Однако мировой рынок пока не стал нечувствительным к Китаю.
Это различие важно для того, как подаётся история. Сравнение прогнозируемого роста Индии на 7,4% со снижением Китая на 1,5% делает компенсацию подавляющей. Сравнение в тоннах показывает, что почти весь индийский прирост нужен лишь для нейтрализации китайских потерь. Один процентный пункт роста имеет совершенно разное физическое значение на двух рынках.
В следующей таблице годовое сопоставление приведено на единой статистической основе. В ней также отдельно показан вклад остального мира, рассчитанный как остаточная величина, от пары Китай–Индия.
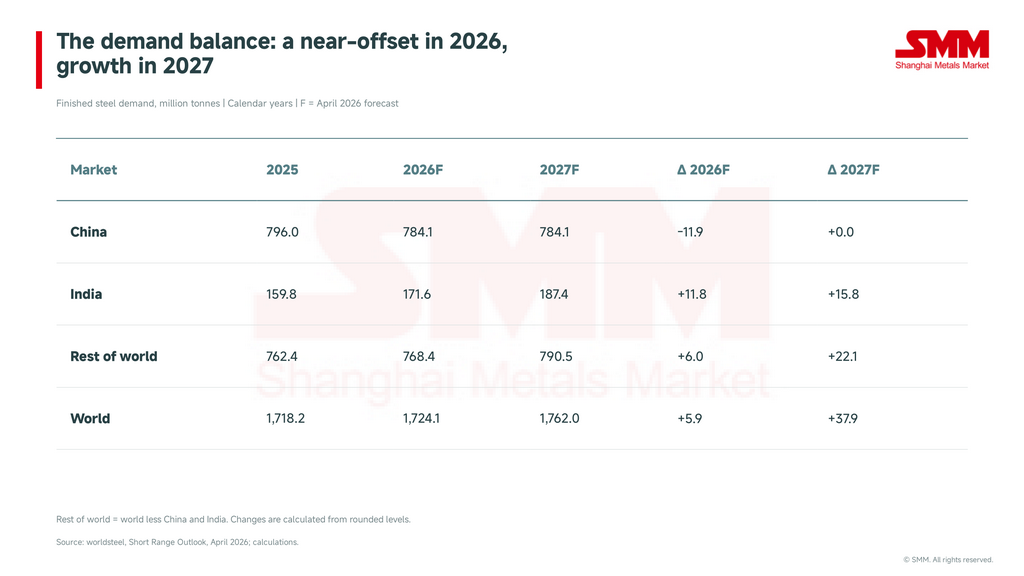
Рисунок 2. Календарный годовой спрос на готовую сталь; 2026 и 2027 годы — прогнозы на апрель 2026 года. Изменения рассчитаны по округлённым опубликованным уровням. Остальной мир рассчитан, а не представлен отдельно публикуемым региональным рядом.
Сектор недвижимости Китая остаётся под давлением, что ставит под сомнение стабилизацию спроса
На 2027 год тот же прогноз становится более конструктивным, поскольку Китай перестаёт снижаться, а Индия продолжает расти. Но это допущение, которое следует проверять на поступающих данных, а не уже гарантированный результат. Прогноз был опубликован 14 апреля и отражал информацию, доступную к середине марта. Worldsteel прямо увязала свой взгляд на стабилизацию в Китае с тем, что коррекция в секторе недвижимости в основном завершается; она также отметила неопределённость в отношении сообщаемой серьёзности падения спроса в Китае в 2025 году.
Более поздние показатели по недвижимости оправдывают осторожность. Национальное бюро статистики Китая сообщило, что в январе–августе 2026 года начало нового строительства упало на 24,8% в годовом выражении, а инвестиции в девелопмент недвижимости снизились на 19,9%. Это показатели по недвижимости, а не оценки общего потребления стали, и их нельзя напрямую подставлять в прогноз спроса на сталь. Тем не менее они показывают, что важный вид деятельности, потребляющий сталь, оставался под давлением ещё долго после подготовки апрельского прогноза. НБС Китая, данные по недвижимости за январь–август
Соответствующая передача идёт через строительный конвейер. Новые проекты создают потребность в конструкционных материалах; уже начатые проекты могут продолжать потреблять сталь даже при ослаблении новых стартов. Изменения в сроках проектов, проектировании зданий и материалоёмкости не позволяют фиксированно пересчитывать площадь в тоннаж стали. Производство и инфраструктура также влияют на совокупный показатель. Следовательно, слабые старты — это повод внимательнее проверить базовый уровень спроса, а не доказательство того, что потребление стали должно падать теми же темпами.
Инфраструктура и производство стимулируют рост спроса на сталь в Индии
Рост в Индии опирается на более широкий набор заявленных драйверов. Worldsteel называет в качестве опор строительство, ведомое инфраструктурой, автомобильную активность, капитальные товары, развитие железных дорог и потребительские товары длительного пользования. Оценка Worldsteel по Индии. Для участников рынка следующий вопрос — как эти виды конечного использования превращаются в заказы на конкретную продукцию. Арматурная сталь для строительного проекта, сертифицированный автомобильный лист и электротехническая сталь для оборудования — это разные коммерческие рынки, даже когда все они вносят вклад в один и тот же общий национальный спрос.
В более свежих данных по потреблению в Индии есть обнадёживающие признаки. В сообщении Министерства стали от 6 октября указано, что потребление готовой стали выросло с 79,0 млн тонн до 84,9 млн тонн за апрель–сентябрь 2026 года, то есть заявленный рост составил 7,5%. Эти предварительные данные за половину финансового года охватывают иной период, чем календарный прогноз Worldsteel. Они подтверждают картину продолжающегося роста, не устанавливая окончательный итог 2026 года. Министерство стали / PIB, обновление за первое полугодие
Рост потребления не гарантирует увеличения импорта, поскольку торговля сталью в Индии расходится по направлениям
Однако для иностранных производителей рост потребления — лишь начало оценки. Дополнительный индийский спрос может быть удовлетворён за счёт внутреннего производства, сокращения экспорта, импорта или изменения запасов. Он не обязательно превратится в соответствующий рост закупок за рубежом. Сильный внутренний рынок может улучшить возможности сбыта для индийских производителей, оказывая при этом гораздо меньшее влияние на чистый международный баланс стали.
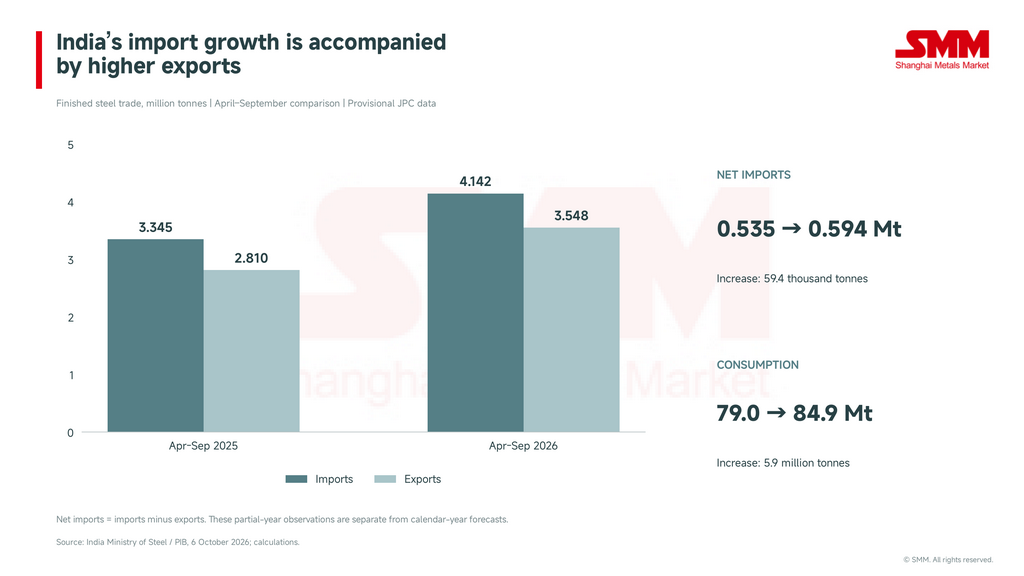
Рисунок 3. Оба торговых потока расширились в апреле–сентябре 2026 года. Их разница изменилась значительно меньше, чем потребление. Это сравнение показателей, а не полная сверка предложения и использования.
Торговая арифметика иллюстрирует это различие. Импорт за апрель–сентябрь вырос с 3,3448 млн тонн до 4,1418 млн тонн, а экспорт увеличился с 2,8102 млн тонн до 3,5478 млн тонн. Таким образом, чистый импорт расширился с 0,5346 млн тонн до 0,5940 млн тонн — рост всего на 59 400 тонн.
Это не означает, что у зарубежных поставщиков не было возможностей: валовой импорт явно вырос. Это означает, что Индия одновременно продавала больше стали за рубеж. Экспортёру, оценивающему возможные продажи в Индию, следует изучать валовой импорт по видам продукции и покупателям. Аналитику, оценивающему, поглощает ли Индия глобальный избыток, следует также изучать экспорт. Только на основе темпов роста потребления ответить на эти два вопроса нельзя.
Не следует и втискивать сводные статистические данные в расчёт запасов. Производство, торговля и потребление требуют согласованных определений и корректировок, прежде чем они составят полный материальный баланс. Приведённые здесь цифры не показывают, сколько стали было изъято из запасов или добавлено к ним. Отнесение всего остатка исключительно на запасы создало бы точность, которую имеющиеся данные не подтверждают.
Детализация по видам продукции делает коммерческую картину более ясной. В более раннем сообщении министерства приводятся сопоставимые данные по импорту и экспорту отдельных категорий за апрель–июль 2026 года. По горячекатаному рулону и полосе зафиксирован чистый импорт в объёме 173 700 тонн, а по сортовому прокату и катанке — чистый экспорт в объёме 95 100 тонн. В приведённой ниже таблице этот более короткий период указан явно; она не является разбивкой итогов за апрель–сентябрь.
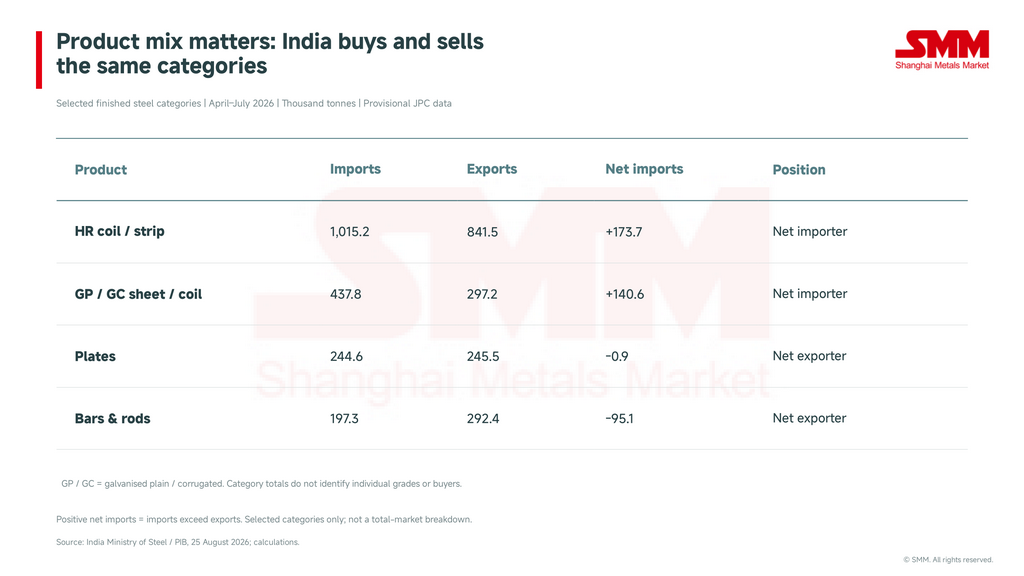
Рисунок 4. Отдельные категории, по которым представлены оба потока. Таблица охватывает не всю продукцию, а укрупнённые категории скрывают различия в марках, размерах и одобрении со стороны потребителей.
Такие одновременные потоки коммерчески вполне объяснимы. Страна может экспортировать одну спецификацию и импортировать другую в рамках одной и той же категории. Экономика перевозок, сроки поставки, загрузка мощностей и квалификационные требования также могут разделять покупателей по разным рынкам. Поэтому чистая позиция страны полезна как контекст, но она неполно отражает перспективы конкретного завода. Реальная возможность — это марка, которая нужна покупателю, по достижимой цене с доставкой и в приемлемый срок.
Расширение внутренних мощностей может изменить потребности Индии в импорте стали
Внутреннее предложение также реагирует на открывающиеся возможности. В годовом отчёте за 2025–26 финансовый год JSW указывает консолидированную базу мощностей по выплавке стали в объёме 33,4 млн тонн в год и цель в 50,3 млн тонн к 2029–30 финансовому году, при этом мощности совместных предприятий рассматриваются отдельно. Компания также сообщает об инвестициях в технологии и производство электротехнической стали. Это заявленные компанией мощности и планы, а не гарантированный дополнительный выпуск готовой стали.
Из этого следует, что рост индийского спроса и рост индийского предложения необходимо оценивать вместе. Новые мощности могут обслуживать внутренних потребителей, замещать импорт или со временем поддерживать экспорт. Результат зависит от ввода мощностей в эксплуатацию, наращивания производства, характеристик продукции и затрат. Заявленные мощности по выплавке стали не следует напрямую вычитать из прогноза спроса на готовую сталь: показатели различаются, а проектная мощность не равна объёму товарной продукции.
Спрос в Китае остаётся ключевой переменной: сможет ли Индия поддержать мировые цены на сталь?
Таким образом, траектория развития Китая остаётся критически важной переменной. Простой анализ чувствительности сохраняет прогнозируемый прирост в Индии на уровне 11,8 млн тонн и изменяет только предполагаемое снижение китайского спроса относительно базового уровня 2025 года. Это механистический сценарий, а не замена прогноза worldsteel.
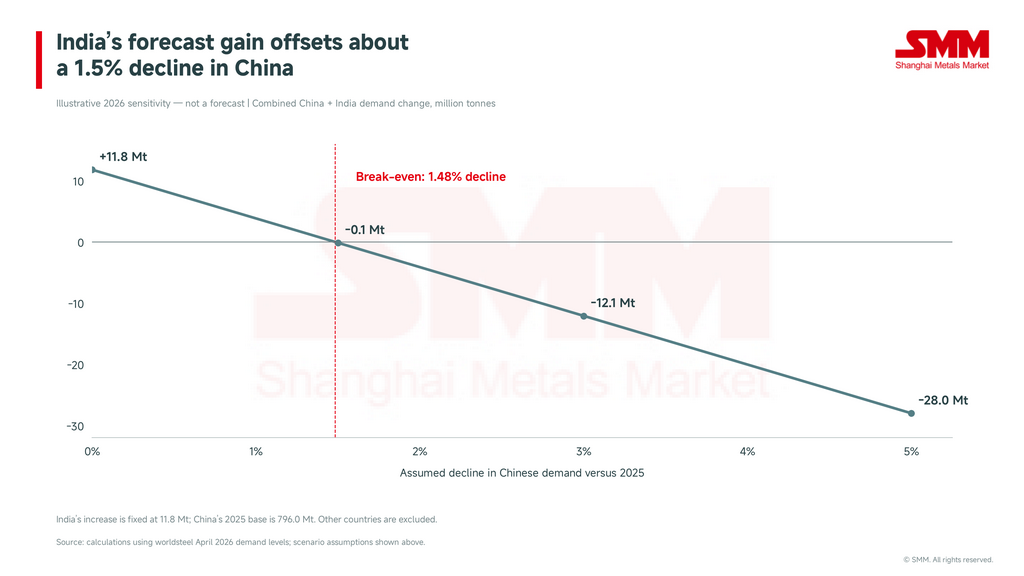
Рисунок 5. Совокупное изменение = 11,8 − (796,0 × предполагаемое снижение в Китае). Процентный показатель в расчёте выражен десятичной дробью. Прочие рынки исключены.
Безубыточное снижение в Китае составляет примерно 1,48%. При снижении на 3% Китай потеряет около 23,9 млн тонн, в результате чего совокупный показатель пары окажется примерно на 12,1 млн тонн ниже, несмотря на рост в Индии. Напротив, стабильный китайский рынок позволил бы индийскому приросту в полной мере отразиться в совокупном росте. Эта асимметрия — главная причина, по которой показатели сектора недвижимости и промышленности Китая сохраняют значение даже по мере расширения роли Индии.
Для производителей и трейдеров следуют три практических вывода. Во-первых, отслеживать, сохраняется ли рост в Индии в фактических поставках конечным потребителям, а не полагаться лишь на общие экономические нарративы. Во-вторых, следить за вводом новых мощностей по фактическому запуску и готовности продукции. В-третьих, сопоставлять импортные и экспортные потоки по соответствующему сорту стали наряду с фрахтом, условиями поставки и применимыми требованиями доступа на рынок. Благоприятная динамика национального спроса не может заменить эту коммерческую работу.
Факты подтверждают условно положительный ответ на исходный вопрос. Индия может почти полностью компенсировать потерю китайского спроса, заложенную в прогнозе апреля 2026 года, а последующие данные по Индии подтверждают продолжение роста потребления. Однако компенсация чувствительна к более глубокому сокращению в Китае и не означает автоматического появления столь же крупного рынка сбыта для иностранной стали. Растущему рынку Индии следует придавать всё больший вес в глобальном анализе. Её способность поддерживать мировые цены будет определяться совместно спросом, внутренним предложением и той продукцией, которая фактически пересекает её границы.