

Actualités
Article d'analyse exclusif avec les dernières mises à jour du marché et des flux d'actualités en temps réel.
La RDC crée un groupe de travail spécial États-Unis-RDC pour accélérer le partenariat sur les minéraux stratégiques
Selon des médias étrangers, Kinshasa, 11 septembre — Le Conseil des ministres de la RDC a approuvé la création d'un groupe de travail RDC-États-Unis afin d'accélérer la mise en œuvre de l'accord bilatéral de partenariat sur les minéraux stratégiques et d'attirer les investissements occidentaux dans les industries du cuivre et du cobalt du pays. La RDC est le premier producteur mondial de cobalt et le deuxième producteur et exportateur de cuivre. Les deux pays ont signé un accord de coopération minière en décembre dernier, marquant la dernière initiative du pays pour élargir ses canaux de financement et renforcer sa coopération avec les États-Unis. Dans le cadre de coopération actuel, Virtus Minerals a déjà obtenu des investissements miniers soutenus par les États-Unis et facilite l'expansion de la coopération sur les mines de cuivre entre la Gécamines, Mercuria et Glencore, aidant les produits miniers à atteindre les marchés occidentaux. Le groupe de travail devait initialement être lancé en février de cette année, mais a été retardé par des obstacles administratifs, et ses membres ainsi que ses projets clés n'ont pas encore été divulgués. Le Conseil des ministres a également approuvé un budget de 24,8 milliards de dollars pour 2027, soit une augmentation de 12 % par rapport aux dépenses révisées de cette année, avec les infrastructures, la sécurité et la diversification économique comme domaines prioritaires.
21 Sep 2026 10:00 (GMT+8)
[SMM Analysis] Les négociations sino-américaines alimentent le sentiment haussier sur le marché Pr-Nd, mais les fondamentaux prévalent
Le soir du 23 septembre (heure de Beijing), le président Xi Jinping est arrivé à Washington par avion spécial pour une visite d'État aux États-Unis à l'invitation du président Donald Trump, ce déplacement étant prévu jusqu'au 25 septembre. Auparavant, les équipes économiques et commerciales chinoises s'étaient rendues à New York pour participer aux discussions connexes. Dans l'agenda économique sino-américain, les terres rares et les minéraux critiques demeurent l'un des thèmes les plus suivis pour les chaînes d'approvisionnement mondiales.
24 Sep 2026 12:34 (GMT+8)
Pourquoi le marché du cuivre au SHFE connaît-il une intensification des « trois sommets » ?
Pourquoi le cuivre du SHFE entre-t-il dans un marché à prime élevée, fort déport et prix élevé ?
22 Sep 2026 18:53 (GMT+8)
Dernières actualités

Reprise des prix avec des matières premières faibles ; les marges des aciéries inoxydables se redressent légèrement [Analyse SMM]
24 Sep 2026 17:08 (GMT+8)

La reprise des contrats à terme sur l'acier inoxydable ne devrait pas modifier les attentes de réduction de la production des aciéries ; la diminution des avantages économiques maintient la stabilité des prix des ferrailles d'acier inoxydable [Revue hebdo
24 Sep 2026 16:52 (GMT+8)

[Analyse SMM] Les vents contraires macroéconomiques se matérialisent, les contrats à terme se redressent ; la libération de la demande essentielle avant les fêtes entraîne un déstockage des stocks d'acier inoxydable
24 Sep 2026 16:48 (GMT+8)
[SMM Revue quotidienne de l'acier inoxydable] Les contrats à terme SS se consolident et clôturent en hausse, les transactions au comptant sont faibles et les prix reculent
[Revue quotidienne de l'acier inoxydable SMM] Les contrats à terme SS se consolident en hausse, les échanges au comptant sont faibles et les offres reculent
Selon SMM du 24 septembre, les contrats à terme SS se sont consolidés sur une note ferme. Bien que la séance de nuit se soit affaiblie à un moment donné, les prix se sont progressivement redressés et renforcés après l'ouverture du matin. À la clôture, le contrat SS le plus traité s'est établi à 13 815 yuans/tonne. Sur le marché au comptant, dernier jour de cotation avant la fête de la Mi-Automne, la plupart des utilisateurs finaux en aval avaient déjà terminé leurs stocks avant les vacances. Combiné au sentiment faible hérité de la séance de nuit, les demandes et les échanges au comptant ont été atones dans la matinée, et les offres des négociants ont légèrement reculé en conséquence.
Contrat SS le plus traité. À 10 h 15, le SS2611 était à 13 760 yuans/tonne, en baisse de 95 yuans/tonne par rapport au jour de cotation précédent. Les primes au comptant pour le 304/2B à Wuxi se situaient dans la fourchette de 460 à 810 yuans/tonne. Sur le marché au comptant, le prix moyen des bobines laminées à froid 201/2B à Wuxi est resté stable ; pour les bobines laminées à froid à bords laminés 304/2B, le prix moyen à Wuxi a baissé de 25 yuans/tonne, tandis que le prix moyen à Foshan est resté stable ; les prix des bobines laminées à froid 316L/2B à Wuxi sont restés stables ; pour les bobines laminées à chaud 316L/NO.1, les offres à Wuxi sont restées stables ; les bobines laminées à froid 430/2B à Wuxi et à Foshan sont restées stables.
Cette semaine, les contrats à terme sur l'acier inoxydable ont montré une configuration de rebond depuis les plus bas et de consolidation en reprise, l'amélioration du sentiment macroéconomique soutenant le rythme des contrats à terme. Auparavant, sous les vents contraires macroéconomiques et une demande atone, les contrats à terme ont fortement chuté et atteint un plus bas annuel de 13 290 yuans/tonne. Après la hausse des taux de la Réserve fédérale américaine, les vents contraires macroéconomiques précédemment accumulés ont été largement intégrés dans les prix, le pessimisme du marché s'est atténué et les contrats à terme SS ont connu une reprise et une hausse soutenues, s'affranchissant globalement de la baisse unilatérale antérieure...
24 Sep 2026 15:32 (GMT+8)
Les prix du molybdène à l'étranger se détendent, le marché intérieur reste résilient [Analyse SMM du molybdène]
[SMM Analyse du molybdène : les prix du molybdène à l’étranger se détendent tandis que le marché intérieur reste résilient] SMM, 11 septembre :
Cette semaine, le marché du molybdène a connu un changement progressif du paysage intérieur et extérieur, l’écart de prix entre les marchés chinois et étrangers, qui s’était auparavant creusé, montrant des signes de réduction. Mercredi, un producteur européen d’acier inoxydable a acheté 3 camions de briquettes d’oxyde de molybdène (environ 75 tonnes au total) à 33,65-33,8 $/lb de molybdène (rendu droits acquittés). Après déduction du fret et des frais divers, l’équivalent matière première était d’environ 33,2 $/lb de molybdène. L’oxyde de molybdène international a clôturé à 33,55-33,65 $/lb, l’écart de prix entre les marchés chinois et étrangers se réduisant.
24 Sep 2026 15:09 (GMT+8)
【Flash | La production de molybdène de Sierra Gorda chute de 90 % en août, affectée par la baisse de la teneur et du taux de récupération】
KGHM Polska Miedź a annoncé que la production de molybdène de Sierra Gorda en août s'élevait à 0,1 million de livres (environ 45 tonnes) sur sa base attribuable de 55 %, en baisse de 90 % en glissement annuel. Cette baisse reflète une teneur en molybdène, un taux de récupération et un débit de minerai plus faibles. La production de janvier à août a chuté de 38,2 % pour atteindre 2,1 millions de livres (environ 953 tonnes), contre 3,4 millions de livres (environ 1 542 tonnes). Malgré une hausse de 6 % de la production de cuivre en août, la production de molybdène a fortement diminué, soulignant la divergence des performances des sous-produits due aux caractéristiques du minerai.
24 Sep 2026 14:11 (GMT+8)
【Flash | La production de molybdène du Mexique poursuit sa baisse, l'offre de janvier à juillet chutant de 8,3 %】
L'Institut national de statistique et de géographie du Mexique (INEGI) a fait état d'une production molybdène métallurgique minière de 1 329 tonnes en juillet 2026, en baisse de 2,6 % en glissement mensuel et de 6,3 % en glissement annuel, marquant un deuxième recul mensuel consécutif. La production cumulée de janvier à juillet s'est établie à 9 281 tonnes, soit 835 tonnes de moins que les 10 116 tonnes enregistrées un an plus tôt, ce qui représente une diminution de 8,3 % en glissement annuel. La contraction renouvelée de juillet indique que l'offre cumulée de molybdène du Mexique reste inférieure aux niveaux de 2025. Les chiffres de 2026 sont préliminaires, tandis que les données de 2025 sont définitives.
24 Sep 2026 10:39 (GMT+8)
【Flash | Une transaction d'oxyde à prix réduit à l'étranger pèse sur le marché chinois du molybdène】
SMM a appris qu'un producteur européen d'acier inoxydable a acheté hier 3 camions de briquettes d'oxyde de molybdène, totalisant environ 75 tonnes. Sur une base DDP, un camion s'est négocié à 33,65 $/lb Mo, tandis que les deux autres se sont négociés à 33,80 $/lb Mo chacun. Le lot au prix le plus bas a été fourni par un négociant international et revient à environ 33,20 $/lb Mo après fret et autres frais. Des sources du marché ont indiqué que ce lot pourrait être d'origine arménienne, bien que cela reste non confirmé. Les deux autres camions ont été fournis par de grands fournisseurs internationaux de molybdène. Les retours du marché suggèrent que la nouvelle de cette transaction à bas prix à l'étranger pourrait avoir contribué au net affaiblissement du sentiment du marché chinois cet après-midi, les transactions de ferromolybdène passant d'environ 345 000 RMB/tonne hier à 341 000 RMB/tonne.
23 Sep 2026 18:52 (GMT+8)
[SMM Revue quotidienne de l'acier inoxydable] L'acier inoxydable SS se renforce lors de la séance de nuit, les cotations au comptant de l'acier inoxydable augmentent à l'approche des doubles congés
[SMM Revue quotidienne de l'acier inoxydable] La séance de nuit du SS se renforce, les offres spot d'acier inoxydable augmentent avant les doubles fêtes
Selon SMM du 23 septembre, les contrats à terme SS ont ouvert en hausse lors de la séance de nuit, portés par une ouverture plus élevée du nickel au SHFE, les contrats à terme continuant de grimper et de tester des niveaux plus élevés. Le plus haut intrajournalier a atteint 13 920 yuans/tonne, et à la clôture, le contrat SS le plus négocié s'est établi à 13 840 yuans/tonne. Sur le marché spot, soutenus par le renforcement supplémentaire des contrats à terme SS, couplé aux récentes nouvelles de réductions de production dans les aciéries d'acier inoxydable et aux achats juste-à-temps avant les vacances de la Fête de la Mi-Automne et de la Fête nationale, les agents et négociants d'acier inoxydable ont quelque peu relevé leurs offres, bien que le volume global des transactions soit resté limité à l'approche des vacances, les acheteurs ayant des besoins d'achat juste-à-temps voyant leur pouvoir de négociation diminuer.
Contrat SS le plus négocié. À 10 h 15, le SS2611 était à 13 855 yuans/tonne, en hausse de 125 yuans/tonne par rapport au jour de négociation précédent. Les primes spot pour le 304/2B à Wuxi se situaient dans la fourchette de 415 à 715 yuans/tonne. Sur le marché spot, le prix moyen des bobines laminées à froid 201/2B à Wuxi était stable ; pour les bobines laminées à froid à bords laminés 304/2B, le prix moyen à Wuxi a augmenté de 75 yuans/tonne, et le prix moyen à Foshan a augmenté de 100 yuans/tonne ; les prix des bobines laminées à froid 316L/2B à Wuxi étaient stables ; les offres de bobines laminées à chaud 316L/NO.1 à Wuxi étaient stables ; les prix des bobines laminées à froid 430/2B à Wuxi et à Foshan étaient stables.
Cette semaine, le marché global a été dominé par un ton faible, le secteur des métaux non ferreux touchant collectivement un plancher, entraînant les contrats à terme SS à la baisse de manière persistante, avec un creux intrajournalier à 13 290 yuans/tonne. Alors que la hausse des taux de la Réserve fédérale américaine s'est concrétisée, les vents contraires macroéconomiques précédemment accumulés ont été libérés de manière concentrée et largement épuisés pour le moment, et le pessimisme du marché...
23 Sep 2026 15:21 (GMT+8)
【Flash | La production de molybdène en Mongolie recule en août, l'offre cumulée reste en hausse de 9,2 %】
L'Office national des statistiques de Mongolie a fait état d'une production de concentré de molybdène, sur la base du métal contenu, de 382,0 tonnes en août 2026, en baisse de 10,0 % en glissement mensuel mais en hausse de 8,7 % en glissement annuel. La production cumulée de janvier à août s'est établie à 3 672,5 tonnes, en hausse de 9,2 % en glissement annuel. La production d'août était inférieure de 42,4 tonnes à celle de juillet, mais supérieure de 30,5 tonnes à celle d'un an plus tôt. L'offre cumulée de la Mongolie est donc restée en avance sur 2025 malgré un ralentissement de la production à court terme. Le tableau ne fournit aucune ventilation par entreprise, de sorte que la cause de la baisse mensuelle ne peut être confirmée.
23 Sep 2026 09:35 (GMT+8)

【Flash | La production de molybdène du Pérou bondit de 15 % en juillet, le repli cumulé se réduisant】
23 Sep 2026 09:24 (GMT+8)
【Flash | Un nouveau lot de molybdène d'Erdenet mis aux enchères】
22 Sep 2026 10:14 (GMT+8)

【Flash | Débit plus élevé, moins de molybdène : la production de ZCMC chute de 13,7 %】
21 Sep 2026 10:35 (GMT+8)
La faiblesse des prix à terme et au comptant fait baisser les coûts des matières premières, le centre de coûts de l'acier inoxydable recule et les bénéfices se redressent [Analyse SMM]
[Analyse SMM] Les prix à terme et au comptant s'affaiblissent de concert, les matières premières reculent, le centre des coûts de l'acier inoxydable se déplace vers le bas et les profits se redressent
Cette semaine, les prix des produits en acier inoxydable et des matières premières ont reculé de concert. Le pessimisme du marché a dominé toute la chaîne industrielle, et la volonté proactive des aciéries de faire baisser les prix d'achat a accéléré la baisse des prix des matières premières, entraînant une reprise marginale des profits de fusion du secteur. Sur la base des produits laminés à froid 304, la pression sur les profits des aciéries s'est légèrement atténuée cette semaine. La marge bénéficiaire calculée avec les matières premières actuelles était de 0,95 %, tandis que la marge basée sur les matières premières en stock était de -2,21 %. Les pertes sur les matières premières actuelles se sont nettement réduites, tandis que les matières premières en stock restaient sous pression avec des pertes, et la structure globale des profits s'est quelque peu améliorée.
Les matières premières à base de nickel ont continué de dériver à la baisse cette semaine. Le pessimisme du marché n'a cessé de s'accumuler et le soutien des coûts s'est encore affaibli. Les aciéries avaient déjà achevé un cycle de réapprovisionnement en matières premières plus tôt, de sorte que cette semaine la demande d'achat était rare et les transactions au comptant généralement atones. En outre, la demande de pointe des utilisateurs finaux pour l'acier inoxydable ne s'est pas matérialisée et les prix des produits ont continué de faiblir, propageant un sentiment baissier sur l'ensemble du marché. Parallèlement, les stocks portuaires de NPI à haute teneur sont restés élevés et la situation d'offre excédentaire est demeurée inchangée, exerçant une pression supplémentaire sur les prix au comptant. En ce vendredi, le prix livré droits acquittés en Chine de la NPI indonésienne à haute teneur contenant 10 à 12 % de nickel a baissé de 34 yuans par unité de nickel en glissement hebdomadaire pour s'établir à 1 051 yuans par unité de nickel, et les coûts à base de nickel ont continué de se détendre. Cette semaine, les prix des ferrailles d'acier inoxydable ont également reculé de concert. Leur avantage de substitution en termes de coût s'est élargi, mais cela n'a pas suffi à compenser les multiples facteurs baissiers. La pression externe des hausses de taux de la Réserve fédérale américaine a continué de peser sur les contrats à terme, et les contrats à terme SS ont subi des pressions et touché un plancher, entraînant les prix des produits en acier inoxydable à la baisse de concert. Les aciéries sont restées engluées dans les pertes et ont manifesté une forte volonté de négocier à la baisse les prix des matières premières, tirant directement le centre du marché des ferrailles d'acier inoxydable vers le bas. Bien que les ferrailles d'acier inoxydable...
18 Sep 2026 15:49 (GMT+8)
Les avantages de coûts ne compensent pas les vents contraires macroéconomiques ; les prix des ferrailles d'acier inoxydable continuent de faiblir et de reculer [Revue hebdomadaire du marché des ferrailles d'acier inoxydable SMM]
[SMM Revue hebdomadaire du marché des déchets d'acier inoxydable] Les avantages de coût ne compensent pas les vents contraires macroéconomiques, les prix des déchets d'acier inoxydable reculent régulièrement
Cette semaine, les prix des chutes de déchets d'acier inoxydable 304 dans l'est de la Chine ont reculé, avec une fourchette de cotation de 9 700 à 9 800 yuans/tonne ; les prix dans la région de Foshan ont baissé en parallèle, avec une fourchette de prix de 9 800 à 10 100 yuans/tonne. Sur la base de l'analyse des coûts de production du côté des matières premières, le coût de production d'acier inoxydable entièrement à partir de déchets d'acier inoxydable est actuellement d'environ 13 763,18 yuans/tonne, tandis que le coût utilisant uniquement de la fonte brute de nickel de haute qualité atteint 14 220,1 yuans/tonne. L'écart de prix entre les deux s'est encore creusé, renforçant à nouveau l'avantage de substitution économique des déchets d'acier inoxydable par rapport à la fonte brute de nickel de haute qualité.
Cette semaine, les prix des déchets d'acier inoxydable ont été généralement faibles et orientés à la baisse. Au cours de la semaine, les hausses de taux d'intérêt de la Réserve fédérale américaine ont continué de peser sur le sentiment du marché à l'extérieur. Les contrats à terme SS ont subi des pressions, ont chuté et touché un plancher, le sentiment baissier se propageant rapidement et se transmettant au marché au comptant, entraînant une baisse parallèle des prix au comptant des produits en acier inoxydable. Le schéma de baisses synchronisées des contrats à terme et des prix au comptant était clair. Le sentiment général du marché au comptant est resté faible, et les aciéries, sous la pression de marges en diminution, ont montré une forte volonté de négocier à la baisse les prix des matières premières. Les déchets d'acier inoxydable ont suivi la baisse des contrats à terme des produits, le centre des prix se déplaçant régulièrement vers le bas. Bien que l'avantage économique des déchets d'acier inoxydable par rapport à la matière première de substitution, la fonte brute de nickel de haute qualité, se soit à nouveau creusé cette semaine, renforçant dans une certaine mesure le soutien des coûts, les vents contraires macroéconomiques et la faiblesse des fondamentaux ont résonné, rendant difficile la conversion des avantages de coût en soutien du marché.
Dans l'ensemble, l'avantage de coût élargi était insuffisant pour compenser les multiples pressions baissières. Les attentes actuelles du marché restent généralement faibles. Affectés par la demande finale atone et les baisses soutenues des prix des produits, les calendriers de production de septembre des aciéries d'acier inoxydable...
18 Sep 2026 15:22 (GMT+8)
[SMM Revue quotidienne de l'acier inoxydable] Les vents contraires macroéconomiques pleinement intégrés, l'acier inoxydable cesse de baisser et se renforce ; le spot d'acier inoxydable suit la hausse, l'acceptation des prix élevés par l'aval reste limitée
[SMM Revue quotidienne de l’acier inoxydable] Les vents contraires macroéconomiques se sont apaisés, l’acier inoxydable a cessé de baisser et s’est raffermi ; les prix au comptant de l’acier inoxydable ont suivi la hausse, l’acceptation des prix élevés par l’aval reste limitée
Selon SMM du 18 septembre, les contrats à terme SS ont fortement progressé et se sont raffermis. Après la hausse des taux de la Fed américaine, les contrats à terme des métaux non ferreux ont rebondi collectivement, et l’acier inoxydable a cessé de baisser et s’est raffermi dans le même mouvement. À la clôture de ce matin, le contrat SS le plus traité s’est établi à 13 700 yuans/tonne. Sur le marché au comptant, alors que les contrats à terme SS se raffermissaient, les offres au comptant d’acier inoxydable ont suivi la hausse. Bien que les demandes de renseignements et les transactions se soient quelque peu redressées par rapport à la morosité observée en début de semaine, l’acceptation des cargaisons à prix élevé par l’aval est restée limitée. En outre, la demande avait déjà été en grande partie libérée au début du rebond après avoir touché un plancher, de sorte que les transactions globales sont restées stables.
Contrat SS le plus traité. À 10 h 15, le SS2611 était indiqué à 13 675 yuans/tonne, en hausse de 120 yuans/tonne par rapport au jour de bourse précédent. Les primes au comptant pour le 304/2B à Wuxi se situaient dans une fourchette de 595 à 795 yuans/tonne. Sur le marché au comptant, le prix moyen des bobines laminées à froid 201/2B à Wuxi était stable ; pour les bobines laminées à froid non rognées 304/2B, le prix moyen à Wuxi a augmenté de 50 yuans/tonne, tandis que le prix moyen à Foshan était stable ; les prix des bobines laminées à froid 316L/2B à Wuxi étaient stables ; les offres de bobines laminées à chaud 316L/NO.1 à Wuxi étaient stables ; les bobines laminées à froid 430/2B à Wuxi et à Foshan étaient stables.
Cette semaine, le marché dans son ensemble a été dominé par une atmosphère de faiblesse. Le secteur des métaux non ferreux a collectivement touché un plancher, entraînant les contrats à terme SS à la baisse de façon continue, les prix ayant brièvement chuté jusqu’à un plus bas de 13 290 yuans/tonne en séance. Après la hausse des taux de la Fed américaine, les vents contraires macroéconomiques accumulés auparavant ont été libérés de manière concentrée et largement épuisés pour le moment, et le pessimisme du marché s’est légèrement atténué, ...
18 Sep 2026 14:46 (GMT+8)
【Flash | Les volumes d'exportation de molybdène du Pérou bondissent de 75,3 % en glissement annuel en juillet】
La Banque centrale de réserve du Pérou a indiqué que le volume des exportations de molybdène du pays a augmenté de 75,3 % en glissement annuel en juillet 2026, en lien avec une production plus élevée. Cette hausse témoigne d’expéditions sortantes plus soutenues ce mois-là. Le volume des exportations et la production minière sont toutefois des mesures différentes, et les expéditions d’un mois ne déterminent pas les perspectives de production future ni l’offre mondiale.
18 Sep 2026 09:29 (GMT+8)
[Analyse SMM] Les facteurs baissiers se matérialisent, le sentiment se redresse, l'offre se contracte légèrement, les stocks d'acier inoxydable se déstockent légèrement
[Analyse SMM] Les facteurs baissiers se matérialisent, le sentiment se redresse, l'offre se contracte légèrement, les stocks d'acier inoxydable reculent légèrement :
SMM, 17 septembre : Cette semaine, les stocks sociaux d'acier inoxydable ont inversé leur tendance antérieure de légère accumulation, réalisant un déstockage global modéré alors que le point médian des stocks s'est replié, la pression des stocks en haute saison s'atténuant marginalement. Les stocks totaux sur les deux marchés principaux de Wuxi et Foshan ont légèrement reculé, passant de 926 200 t au 10 septembre 2026 à 923 800 t lors de la dernière période, en baisse de 0,26 % en glissement hebdomadaire, les stocks affichant globalement une tendance régulière au déstockage.
Cette semaine, le sentiment du marché de l'acier inoxydable a d'abord été modéré avant de se redresser, alors que les vents contraires macroéconomiques se sont matérialisés et que la demande de réapprovisionnement à bas niveau a été libérée, entraînant conjointement la légère baisse des stocks. Plus tôt dans la semaine, avant que la hausse des taux de la Fed américaine ne soit annoncée, le sentiment macroéconomique baissier pesait sur le marché, les contrats à terme SS ont fortement chuté, le plus bas touchant brièvement 13 290 yuans/t, tandis que le marché au comptant était dominé par le pessimisme et l'attentisme, les transactions des utilisateurs finaux étaient globalement atones et le rythme de digestion des stocks ralentissait temporairement. Une fois la hausse des taux de la Fed annoncée, les vents contraires macroéconomiques ont été largement intégrés dans les prix, et avec le repli des prix à terme vers le bas de la fourchette annuelle, le rapport coût-efficacité du marché est devenu évident, la demande de réapprovisionnement à bas niveau des acteurs en aval et des négociants a progressivement émergé, entraînant une reprise progressive des transactions au comptant et accélérant efficacement la digestion des stocks. La pression du côté de l'offre s'est également légèrement atténuée, les programmes de production des aciéries inoxydables ayant reculé en septembre, le rythme de libération de l'offre sectorielle s'est contracté et les stocks de warrants à terme ont continué de baisser, soutenant davantage le déstockage régulier des stocks sociaux.
Dans l'ensemble, la matérialisation des vents contraires macroéconomiques a réparé le sentiment du marché...
17 Sep 2026 17:05 (GMT+8)
【Flash | La production de molybdène du Chili en juillet chute de 28,9 % en glissement annuel】
Le dernier bulletin de Cochilco indique que la production chilienne de molybdène s'est établie à 2 973,8 tonnes en juillet 2026, en baisse de 6,6 % en glissement mensuel et de 28,9 % en glissement annuel. La production de janvier à juillet a reculé de 11,3 % en glissement annuel pour atteindre 21 811,0 tonnes. Codelco a produit 1 075,4 tonnes en juillet, en baisse de 31,3 %, tandis que la mine Los Pelambres a produit 645,1 tonnes, en baisse de 31,6 %. SMM estime que ces deux producteurs représentent environ 65 % de la baisse annuelle du pays. La contraction de juillet s'est accentuée par rapport au recul de 7,7 % du premier semestre, indiquant un affaiblissement de l'offre chilienne au début du troisième trimestre. Les chiffres sont provisoires.
17 Sep 2026 09:01 (GMT+8)
【Flash | Une tempête parfaite de risques d'approvisionnement maintient l'oxyde de molybdène près de ses récents sommets】
SMM a appris que les réductions de production des mines à l'étranger, les conditions météorologiques extrêmes en Amérique du Sud et la baisse des teneurs du minerai et des taux de récupération ont été intensément discutées lors d'une récente réunion de l'association industrielle. Ces préoccupations ont renforcé les attentes d'un resserrement de l'offre étrangère de molybdène, stimulé certains achats et poussé les prix de l'oxyde de molybdène à environ 34 $/lb Mo. Les anticipations du côté de l'offre continuent de soutenir les prix, tandis que certains problèmes de production minière, de teneur et de récupération pourraient ne pas s'améliorer sensiblement avant 2028 environ. Le marché chinois reste également ferme, mais les prix élevés découragent les achats spéculatifs. Les acheteurs bien financés, les utilisateurs à faibles stocks et les producteurs disposant de commandes fermes continuent d'acheter selon leurs besoins, tandis que les transformateurs reconstituent principalement leurs stocks pour maintenir la production.
15 Sep 2026 17:59 (GMT+8)
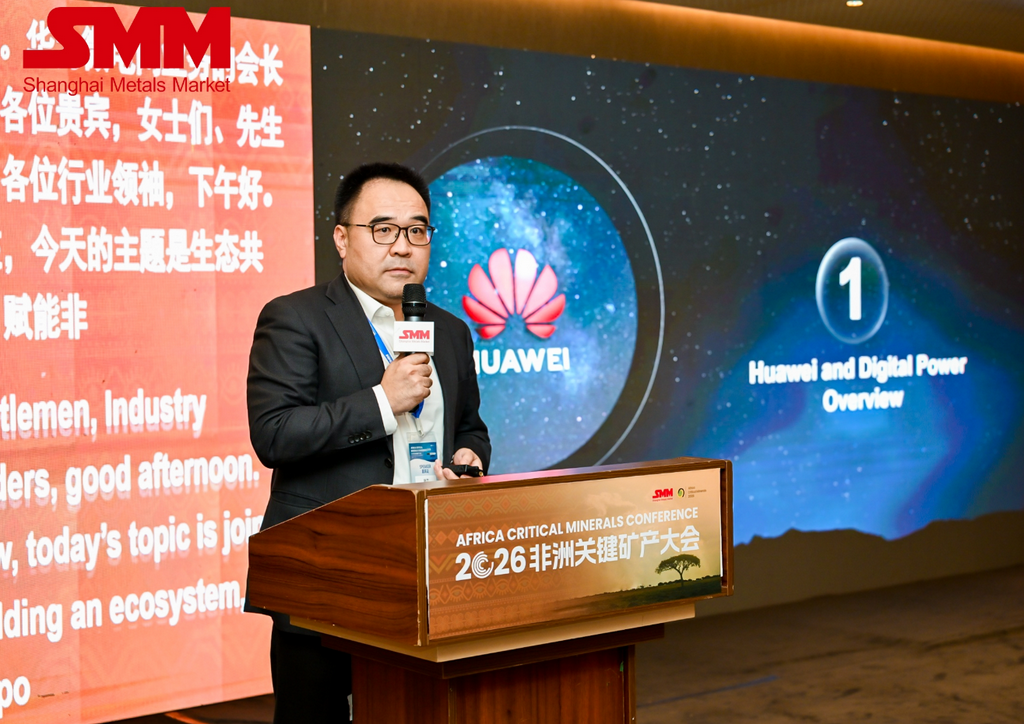
Huawei recherche des partenariats miniers verts en Afrique et tient des discussions d'affaires avec ZESCO au SMM ACM 2026
La conférence , organisée par Shanghai Metals Market (SMM), s'est achevée avec un grand succès à Lusaka, en Zambie, les 15 et 16 septembre. Axé sur le développement des minéraux stratégiques tels que le cuivre, le cobalt, le lithium et l'étain en Afrique, la transformation locale en profondeur, la construction de mines vertes et la modernisation des infrastructures énergétiques, cet événement de premier plan a réuni plus de 400 représentants de l'industrie issus d'agences gouvernementales chinoises et africaines, de grands groupes miniers, de négociants en matières premières, d'investisseurs et de prestataires de services techniques, afin d'explorer ensemble des voies de développement de haute qualité pour la chaîne industrielle des minéraux critiques en Afrique. Huawei a présenté sa solution de micro-réseau pour mines lors de cette conférence. Joseph Yao, président de l'activité Micro-réseaux miniers chez , a prononcé un discours liminaire intitulé « Partenariats écologiques pour des mines africaines vertes : pratiques de micro-réseaux miniers de Huawei dans le cadre du modèle IPP-PPA ». La délégation de Huawei a également tenu des discussions d'affaires avec ZESCO, la compagnie nationale d'électricité de Zambie, portant sur l'approvisionnement énergétique des mines, le déploiement des énergies nouvelles et la construction collaborative d'infrastructures électriques. Alors que la transition énergétique mondiale continue de progresser, l'industrie des énergies nouvelles stimule régulièrement la demande en minéraux critiques tels que le cuivre et le cobalt. L'Afrique est riche en ressources minérales stratégiques et accélère sa montée en gamme, passant de l'exportation de matières premières minérales à une chaîne industrielle à forte valeur ajoutée englobant la fonderie locale et la transformation en profondeur. Les mines, en tant que sites à forte intensité énergétique, nécessitent un approvisionnement électrique vert, stable et à faible coût, devenu un facteur central limitant la mise en œuvre des projets miniers et la libération des capacités en Afrique. En s'appuyant sur le modèle de coopération IPP-PPA (investissement d'un producteur d'électricité indépendant + contrat d'achat d'électricité à long terme), les micro-réseaux distribués d'énergies nouvelles peuvent fournir une électricité fiable à proximité des mines à ciel ouvert et des sites de fonderie, aidant les mines à réduire leurs coûts d'électricité et leurs émissions de carbone, et soutenant la mise en œuvre de la stratégie zambienne de transformation locale du minerai de cuivre. (Joseph Yao, président de l'activité Micro-réseaux miniers chez Huawei Digital Power) Joseph Yao a présenté un aperçu de Huawei et de son activité Énergie numérique, décrivant Huawei comme un fournisseur de premier plan d'infrastructures TIC et de terminaux intelligents, une entreprise technologique présente dans de nombreux pays à travers le monde, axée sur des segments d'activité essentiels tels que le photovoltaïque intelligent et les systèmes de stockage d'énergie grid-forming. Il a souligné que le secteur minier africain est généralement confronté à des pénuries d'électricité. Les coûts élevés du diesel érodent les marges bénéficiaires des mines, l'instabilité de l'alimentation électrique risque d'entraîner des interruptions de production, tandis que les exigences ESG imposent également des contraintes sur les exportations de minéraux. Il a proposé une feuille de route en trois étapes pour le développement durable du secteur minier africain : Premièrement, fournir de l'électricité verte aux mines grâce à des infrastructures énergétiques numériques afin de réduire les émissions de carbone ; Deuxièmement, la transition vers l'électrification des équipements miniers ; Troisièmement, remodeler les processus de production grâce à des plateformes d'IA et des systèmes de gestion intelligents, optimiser la planification des équipements et améliorer la capacité et l'efficacité de production des mines. Il a également mis en avant le système de micro-réseau minier de Huawei. Plutôt qu'un équipement autonome, il s'agit d'une solution énergétique complète intégrant des systèmes photovoltaïques et de stockage, une répartition intelligente, des alimentations de secours au diesel, des systèmes de contrôle et des logiciels de gestion. Elle rompt avec le modèle conventionnel à source d'alimentation unique pour permettre l'autosuffisance énergétique et une gestion efficace de l'énergie sur les sites miniers. Citant le projet de micro-réseau à grande échelle pour Red Sea Global en Arabie saoudite comme étude de cas, il a expliqué que ce micro-réseau à l'échelle urbaine a réalisé des percées techniques majeures grâce aux solides capacités internes de R&D de Huawei et à ses laboratoires de simulation électrique. Huawei possède une capacité de R&D indépendante pour les composants électroniques de puissance essentiels tels que les IGBT, et fournit des services à guichet unique couvrant la conception, la simulation et la livraison de projets. Avec ses partenaires de l'écosystème, l'entreprise propose également des services de conseil en ingénierie sur l'ensemble du cycle de vie et un soutien à la mise en œuvre sur site. La livraison réussie de ce projet a jeté des bases solides pour le déploiement de micro-réseaux dans les scénarios miniers. Il a spécifiquement abordé les difficultés de financement généralisées auxquelles sont confrontés les projets miniers africains. Dans le cadre du modèle d'écosystème IPP-PPA, des investisseurs nationaux et internationaux peuvent être mobilisés pour financer des projets énergétiques miniers. Les sociétés minières, en tant qu'acheteurs d'électricité, signent des contrats d'achat d'électricité à long terme pour garantir la stabilité des opérations minières, tandis que les investisseurs obtiennent des rendements stables, formant ainsi une boucle commerciale durable. Dans son discours, Joseph a cité plusieurs cas de mise en œuvre de micro-réseaux miniers en Afrique. Parmi eux, après l'achèvement du projet de micro-réseau minier de Kamoa-Kakula en RDC, l'électricité verte remplacera une grande partie de la production d'électricité au diesel, réduisant considérablement les coûts d'électricité et les émissions de carbone de la mine, tout en offrant un bon retour sur investissement. Pour ce projet de mine de cuivre d'un groupe minier chinois en RDC, les améliorations du micro-réseau ont fortement réduit les coûts d'électricité et considérablement amélioré le taux d'utilisation des capacités de la mine, vérifiant ainsi la valeur pratique des micro-réseaux d'électricité verte dans les scénarios miniers africains. Il a résumé les trois capacités fondamentales de Huawei : une plateforme commerciale mondialisée, des solutions de micro-réseaux intégrées de bout en bout, et un système de partenaires d'écosystème diversifié comprenant des investisseurs, des entreprises EPC et des agences de conseil en conception. Il a ajouté que Huawei souhaite établir des partenariats avec davantage d'investisseurs pour développer des projets énergétiques en Zambie et dans toute l'Afrique, sécuriser l'approvisionnement électrique des industries de minéraux critiques, notamment le cuivre et le lithium, favoriser conjointement les mines vertes en Afrique et construire un avenir industriel sobre en carbone et durable. Pendant la conférence, la délégation de Huawei a tenu une réunion d'affaires avec des représentants de ZESCO, la compagnie nationale d'électricité de Zambie. Dans le contexte de l'accélération de la transformation verte du secteur minier africain et de la croissance continue de la demande d'électricité dans les zones minières, les deux parties ont échangé leurs points de vue sur des sujets d'intérêt commun tels que la construction d'infrastructures électriques et le soutien aux énergies nouvelles, et ont exprimé leur intention d'explorer conjointement des domaines potentiels de coopération. L'industrie minérale africaine se trouve à une fenêtre critique pour la modernisation de sa chaîne industrielle. Huawei, s'appuyant sur ses atouts technologiques dans les énergies nouvelles et l'électricité intelligente, s'associera à des investisseurs IPP, aux autorités électriques locales et aux exploitants miniers pour construire un écosystème de coopération ouverte. Grâce à ses solutions éprouvées de micro-réseaux miniers, Huawei vise à fournir un approvisionnement électrique vert et fiable aux projets miniers et de fonderie africains, à faire progresser la transition bas carbone de l'industrie des minéraux critiques en Afrique et à approfondir la coopération pratique sino-africaine dans les secteurs minier et énergétique.
23 Sep 2026 16:41 (GMT+8)
[Analyse SMM] L’évolution du paysage commercial du tungstène en Chine : une vision stratégique
23 Sep 2026 09:13 (GMT+8)
[SMM Analysis] Un aperçu du marché de l’or en Zambie : de la production minière au commerce formel
23 Sep 2026 16:23 (GMT+8)
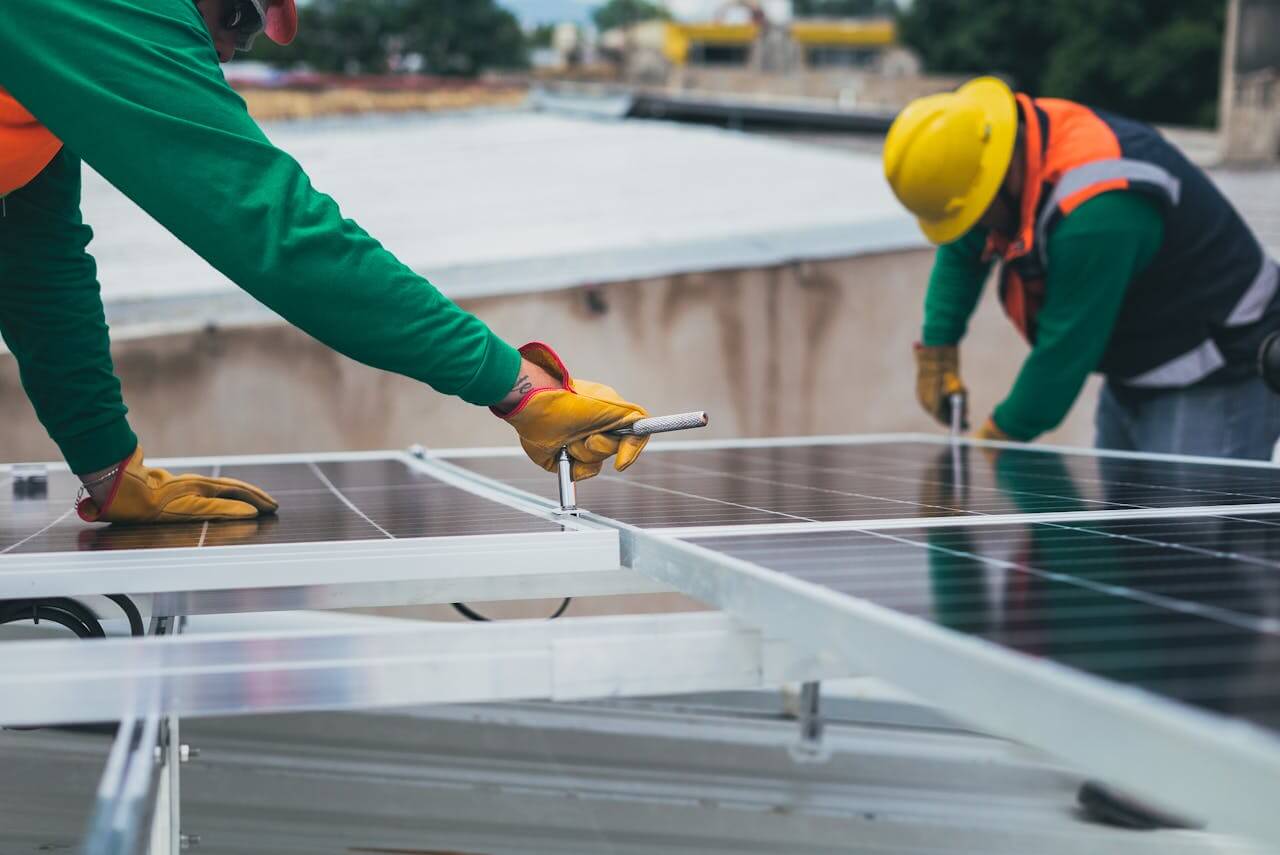
Le Canada lève les droits de douane sur le solaire : les modules chinois peuvent-ils gagner une plus grande part de marché ? [Analyse SMM]
21 Sep 2026 18:03 (GMT+8)
La RDC crée un groupe de travail spécial États-Unis-RDC pour accélérer le partenariat sur les minéraux stratégiques
21 Sep 2026 10:00 (GMT+8)
[SMM Analysis] Les négociations sino-américaines alimentent le sentiment haussier sur le marché Pr-Nd, mais les fondamentaux prévalent
24 Sep 2026 12:34 (GMT+8)
Pourquoi le marché du cuivre au SHFE connaît-il une intensification des « trois sommets » ?
22 Sep 2026 18:53 (GMT+8)
Dernières actualités
Reprise des prix avec des matières premières faibles ; les marges des aciéries inoxydables se redressent légèrement [Analyse SMM]
24 Sep 2026 17:08 (GMT+8)
La reprise des contrats à terme sur l'acier inoxydable ne devrait pas modifier les attentes de réduction de la production des aciéries ; la diminution des avantages économiques maintient la stabilité des prix des ferrailles d'acier inoxydable [Revue hebdo
24 Sep 2026 16:52 (GMT+8)
[Analyse SMM] Les vents contraires macroéconomiques se matérialisent, les contrats à terme se redressent ; la libération de la demande essentielle avant les fêtes entraîne un déstockage des stocks d'acier inoxydable
24 Sep 2026 16:48 (GMT+8)
[SMM Revue quotidienne de l'acier inoxydable] Les contrats à terme SS se consolident et clôturent en hausse, les transactions au comptant sont faibles et les prix reculent
24 Sep 2026 15:32 (GMT+8)
Les prix du molybdène à l'étranger se détendent, le marché intérieur reste résilient [Analyse SMM du molybdène]
24 Sep 2026 15:09 (GMT+8)
【Flash | La production de molybdène de Sierra Gorda chute de 90 % en août, affectée par la baisse de la teneur et du taux de récupération】
24 Sep 2026 14:11 (GMT+8)
【Flash | La production de molybdène du Mexique poursuit sa baisse, l'offre de janvier à juillet chutant de 8,3 %】
24 Sep 2026 10:39 (GMT+8)
【Flash | Une transaction d'oxyde à prix réduit à l'étranger pèse sur le marché chinois du molybdène】
23 Sep 2026 18:52 (GMT+8)
[SMM Revue quotidienne de l'acier inoxydable] L'acier inoxydable SS se renforce lors de la séance de nuit, les cotations au comptant de l'acier inoxydable augmentent à l'approche des doubles congés
23 Sep 2026 15:21 (GMT+8)
【Flash | La production de molybdène en Mongolie recule en août, l'offre cumulée reste en hausse de 9,2 %】
23 Sep 2026 09:35 (GMT+8)
【Flash | La production de molybdène du Pérou bondit de 15 % en juillet, le repli cumulé se réduisant】
23 Sep 2026 09:24 (GMT+8)
【Flash | Un nouveau lot de molybdène d'Erdenet mis aux enchères】
22 Sep 2026 10:14 (GMT+8)
【Flash | Débit plus élevé, moins de molybdène : la production de ZCMC chute de 13,7 %】
21 Sep 2026 10:35 (GMT+8)
La faiblesse des prix à terme et au comptant fait baisser les coûts des matières premières, le centre de coûts de l'acier inoxydable recule et les bénéfices se redressent [Analyse SMM]
18 Sep 2026 15:49 (GMT+8)
Les avantages de coûts ne compensent pas les vents contraires macroéconomiques ; les prix des ferrailles d'acier inoxydable continuent de faiblir et de reculer [Revue hebdomadaire du marché des ferrailles d'acier inoxydable SMM]
18 Sep 2026 15:22 (GMT+8)
[SMM Revue quotidienne de l'acier inoxydable] Les vents contraires macroéconomiques pleinement intégrés, l'acier inoxydable cesse de baisser et se renforce ; le spot d'acier inoxydable suit la hausse, l'acceptation des prix élevés par l'aval reste limitée
18 Sep 2026 14:46 (GMT+8)
【Flash | Les volumes d'exportation de molybdène du Pérou bondissent de 75,3 % en glissement annuel en juillet】
18 Sep 2026 09:29 (GMT+8)
[Analyse SMM] Les facteurs baissiers se matérialisent, le sentiment se redresse, l'offre se contracte légèrement, les stocks d'acier inoxydable se déstockent légèrement
17 Sep 2026 17:05 (GMT+8)
【Flash | La production de molybdène du Chili en juillet chute de 28,9 % en glissement annuel】
17 Sep 2026 09:01 (GMT+8)
【Flash | Une tempête parfaite de risques d'approvisionnement maintient l'oxyde de molybdène près de ses récents sommets】
15 Sep 2026 17:59 (GMT+8)