

Noticias
Artículo de análisis exclusivo con las últimas actualizaciones del mercado y noticias en tiempo real.
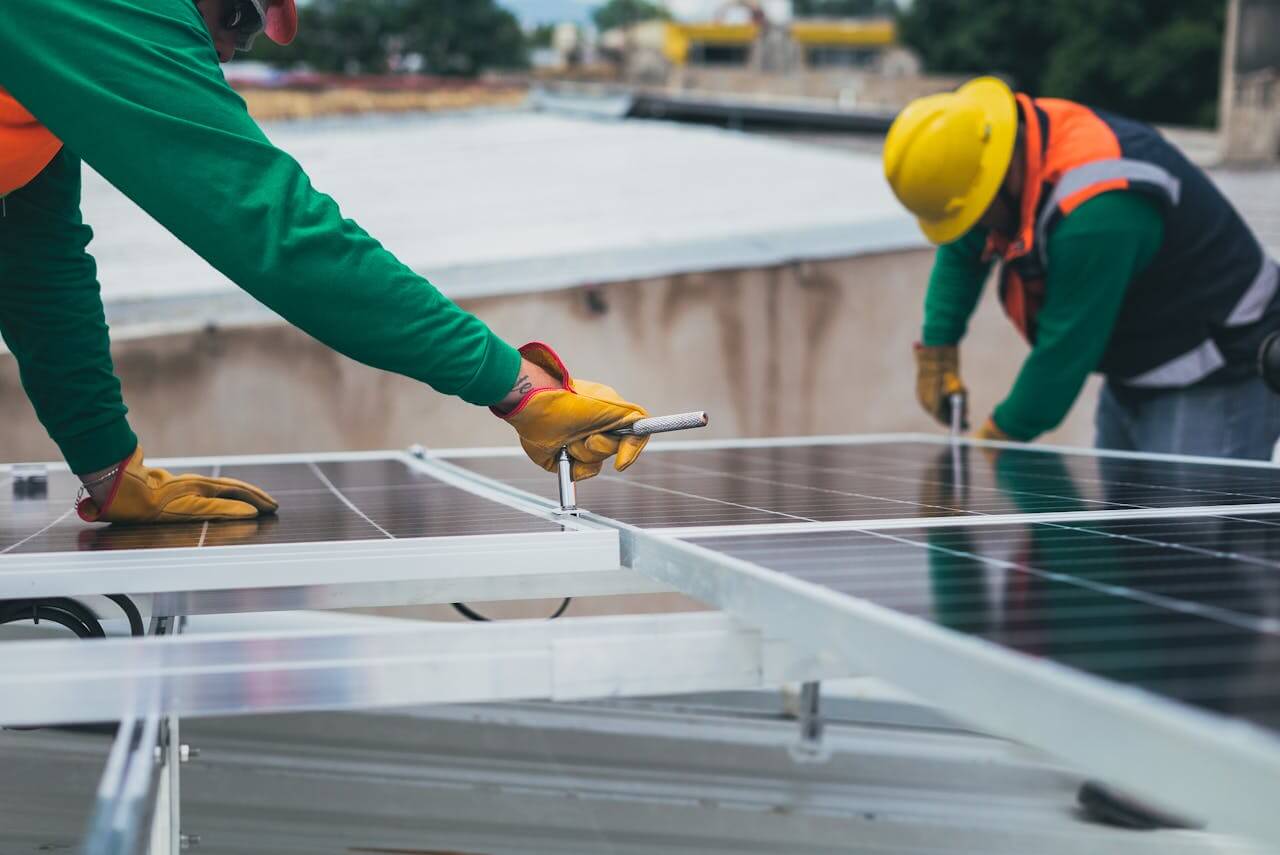
Canadá elimina los aranceles al comercio solar: ¿podrán los módulos chinos ganar una mayor cuota de mercado? [Análisis de SMM]
Canadá ha eliminado una restricción comercial significativa sobre los envíos directos de ciertos productos solares procedentes de China. El 17 de septiembre, el Tribunal Canadiense de Comercio Internacional puso fin a una revisión por expiración relativa a determinados módulos y laminados fotovoltaicos originarios de China y revocó su orden vigente. En consecuencia, la Agencia de Servicios Fronterizos de Canadá dejará de imponer derechos antidumping y compensatorios sobre los productos en cuestión.
21 Sep 2026 18:03 (GMT+8)
[Análisis de SMM] Las conversaciones entre China y EE. UU. alimentan el sentimiento alcista en el mercado de Pr-Nd, pero los fundamentos prevalecen
La noche del 23 de septiembre (hora de Beijing), el presidente Xi Jinping llegó a Washington en avión especial para una visita de Estado a Estados Unidos por invitación del presidente Donald Trump, con un viaje programado hasta el 25 de septiembre. Anteriormente, los equipos económicos y comerciales chinos habían viajado a Nueva York para participar en las conversaciones relacionadas. Dentro de la agenda económica entre China y Estados Unidos, las tierras raras y los minerales críticos siguen siendo uno de los temas más seguidos para las cadenas de suministro globales.
24 Sep 2026 12:34 (GMT+8)
¿Por qué se intensifica el mercado de los “tres máximos” del cobre en la SHFE?
¿Por qué el cobre de la SHFE está entrando en un mercado de prima alta, backwardation alta y precios altos?
22 Sep 2026 18:53 (GMT+8)
Últimas noticias
【Flash | La triple puja dispara la subasta de concentrado de molibdeno de Erdenet】
hace 2 horas

[SMM Análisis del mercado de acero inoxidable] MRAI califica la política de exportación de chatarra de la UE como “proteccionismo de recursos”
hace 3 horas
[SMM Noticias del mercado de acero inoxidable] Tribunal indio dice que el derecho antidumping forma parte del cálculo del IGST
hace 4 horas
[SMM Noticias del mercado de acero inoxidable] Tribunal indio mantiene aranceles a las importaciones de acero inoxidable chino
El Tribunal de Apelaciones de Aduanas, Impuestos Especiales y de Servicios de la India (CESTAT) confirmó la exigencia de derechos antidumping y del IGST correspondiente sobre dos envíos de productos planos de acero inoxidable laminados en frío importados de China en enero y mayo de 2019. Una revisión posterior reveló que el importador no había pagado el derecho antidumping del 57,39 % entonces aplicable en la autoliquidación. El tribunal también redujo la multa al importador de 400.000 a 100.000 INR.
hace 4 horas
[SMM Flash del mercado de acero inoxidable] Uni-Tankers incorpora ocho buques tanque químicos de acero inoxidable de 7.600 TPM
El armador y operador danés Uni-Tankers ha firmado un acuerdo para la construcción de ocho buques tanque químicos de acero inoxidable de 7.600 TPM en el astillero estatal Haidong, con entregas previstas a partir de 2028. Cada buque contará con 14 tanques de carga, con una capacidad total de carga de 8.310 metros cúbicos, y se incorporará a la flota de Uni-Tankers mediante contratos de fletamento por tiempo, reemplazando gradualmente a buques más antiguos.
hace 4 horas
[SMM Noticias del Mercado de Acero Inoxidable] Outokumpu apunta a iniciar en 2027 el piloto de tecnología de metales bajos en carbono
Según Outokumpu, su planta piloto EvoMaterials en Londonderry, Nuevo Hampshire, está prevista para entrar en funcionamiento en la primera mitad de 2027, escalando la tecnología de producción a escala de kilogramos a toneladas para demostrar su viabilidad industrial. La empresa planea continuar con una instalación a escala comercial cuyo funcionamiento está previsto para 2030 y está evaluando ubicaciones tanto en Estados Unidos como en Europa. Outokumpu declaró anteriormente que la inversión en la planta piloto asciende a unos 45 millones de dólares.
hace 4 horas
[SMM Noticias del mercado de acero inoxidable] Outokumpu presenta EvoMaterials para cromo de alta pureza y bajo CO₂
Outokumpu, el productor europeo de acero inoxidable, ha presentado EvoMaterials, una plataforma tecnológica propia basada en un avanzado procesamiento de sulfuración para producir metales de alta pureza y bajas emisiones de CO₂. La tecnología está diseñada para aumentar el contenido de cromo y la relación cromo-hierro en el ferrocromo, al tiempo que permite la producción de materiales de cromo de mayor pureza para aplicaciones aeroespaciales, de defensa y energéticas. Outokumpu señaló que la tecnología podría contribuir a fortalecer las cadenas de suministro occidentales de metales críticos.
hace 4 horas
【Flash | La producción de concentrado de molibdeno de Armenia aumenta mientras la producción de ferromolibdeno se desploma】
El Comité de Estadística de Armenia informó una producción de concentrado de molibdeno de 10.403,5 toneladas en enero-julio de 2026, un 25,2% más interanual, mientras que la producción de ferromolibdeno cayó un 47,4% hasta 907,2 toneladas. SMM calcula que la producción de concentrado en julio fue de aproximadamente 1.517,5 toneladas, un 22,4% más interanual, mientras que la producción de ferromolibdeno disminuyó un 27,1% hasta unas 176,0 toneladas. Las cifras muestran una divergencia cada vez mayor entre la producción de concentrado aguas arriba y la de ferromolibdeno. El tonelaje de concentrado representa la masa del producto, no el molibdeno contenido.
hace 7 horas
Recuperación de precios con materias primas débiles; los beneficios de las acerías de acero inoxidable se recuperan marginalmente [Análisis de SMM]
[Análisis de SMM] Los precios se recuperan mientras las materias primas siguen débiles, los márgenes de las acerías de acero inoxidable repuntan marginalmente
Esta semana, los mercados de futuros y al contado del acero inoxidable mostraron un patrón divergente, con los productos terminados recuperándose ligeramente mientras las materias primas se debilitaban en general. Las acerías lograron una recuperación marginal de sus márgenes presionando a la baja los precios de las materias primas. Sobre la base del cálculo del laminado en frío 304, las estructuras de márgenes de las acerías divergieron: los márgenes calculados con los precios actuales de las materias primas se recuperaron hasta el 1,24 %, volviéndose positivos, pero los márgenes calculados con materias primas en inventario se mantuvieron en -1,98 % debido a las materias primas previamente adquiridas a precios elevados.
Esta semana, la caída de las materias primas a base de níquel se desaceleró y gradualmente dejó de caer para estabilizarse. Anteriormente, los precios del arrabio de níquel continuaron cayendo a niveles bajos y, sumado a las interrupciones de producción en Indonesia relacionadas con la escasez de agua por condiciones climáticas, las expectativas de contracción de la oferta aumentaron, proporcionando soporte de fondo a los precios. Las valoraciones bajas, junto con los factores positivos de oferta, impulsaron una mayor demanda de reposición de existencias por parte de las acerías, debilitando significativamente la disposición de los proveedores a recortar precios, y el ritmo descendente del arrabio de níquel prácticamente se detuvo. Hasta este viernes, el precio entregado con impuestos incluidos del arrabio de níquel indonesio de alta ley de grado nacional 10-12 % solo cayó ligeramente 3 yuanes por unidad de níquel, hasta 1.048 yuanes por unidad de níquel, con los costos a base de níquel estabilizándose gradualmente.
Esta semana, la chatarra de acero inoxidable se mantuvo débil pero estable, sin impulso para un repunte. La recuperación de bajo nivel en los futuros de acero inoxidable y la demanda esporádica de reposición previa a las vacaciones solo proporcionaron un ligero soporte a los productos terminados, pero la demanda de uso final no se recuperó de manera sustancial y las transacciones siguieron siendo lentas, lo que dificultó impulsar los precios de la chatarra al alza. Mientras tanto, el retroceso en el arrabio de níquel de alta ley comprimió la ventaja de sustitución de la chatarra y, con las expectativas fallidas de una temporada alta en septiembre y las crecientes expectativas de recortes de producción en las acerías en octubre, las acerías se mantuvieron cautelosas en las adquisiciones y continuaron presionando a la baja los precios. Bajo múltiples restricciones bajistas, la chatarra luchó por protagonizar un repunte de tendencia y continuó moviéndose lateralmente en un rango débil. Hasta este viernes, el precio sin impuestos de los recortes 304 convencionales en Shanghái se mantuvo sin cambios en 9.700-9...
24 Sep 2026 17:08 (GMT+8)
Es poco probable que la recuperación de los futuros de acero inoxidable cambie las expectativas de recorte de producción de las acerías; la reducción de las ventajas económicas mantiene estables los precios de la chatarra de acero inoxidable [Revisión sem
[SMM Revisión semanal de chatarra de acero inoxidable] La recuperación de los futuros de SS no logra compensar las expectativas de recorte de producción de las acerías; la reducción de la ventaja de costos mantiene estables los precios de la chatarra de acero inoxidable
Esta semana, los precios de los recortes de chatarra de acero inoxidable 304 en el este de China se mantuvieron estables, con un rango de cotización de 9.700-9.800 yuanes/tm. En Foshan, los precios de los recortes de chatarra de acero inoxidable 304 también se mantuvieron estables, oscilando entre 9.800 y 10.100 yuanes/tm. Desde la perspectiva del costo de materias primas, el costo de producción de acero inoxidable utilizando únicamente chatarra de acero inoxidable como materia prima se situó en aproximadamente 13.763,18 yuanes/tm, mientras que el costo utilizando únicamente NPI de alta ley alcanzó los 14.186,61 yuanes/tm. La chatarra de acero inoxidable aún mantiene cierta ventaja de sustitución de costos frente al NPI de alta ley, pero la diferencia de precios entre ambos se ha reducido.
Esta semana, los precios de la chatarra de acero inoxidable permanecieron en general deprimidos. Durante la semana, los futuros de SS rebotaron desde mínimos y, con la proximidad del feriado, el poder de negociación de los compradores finales se debilitó en cierta medida. Los precios al contado de los productos terminados subieron ligeramente y la caída de los precios de la chatarra de acero inoxidable se moderó, manteniéndolos estables. Sin embargo, el impacto positivo de la recuperación de los futuros careció de sostenibilidad, ya que la demanda de los usuarios finales no se recuperó realmente. Los volúmenes de transacción generales del mercado mostraron una mejora limitada, y los actores intermedios mantuvieron un fuerte sentimiento pesimista de espera respecto a las perspectivas a corto plazo, lo que dificultó proporcionar un impulso sustancial a los precios de la chatarra. Mientras tanto, los precios del NPI de alta ley continuaron retrocediendo, reduciendo aún más la ventaja de sustitución de costos de la chatarra de acero inoxidable y debilitando el soporte de fondo para la chatarra. El mercado en su conjunto mostró una tendencia estable pero ligeramente débil.
En general, la modesta recuperación de los futuros y la demanda de reposición previa al feriado fueron insuficientes para compensar múltiples factores bajistas, incluida la débil demanda de los usuarios finales y las expectativas de oferta blanda. Las esperanzas de una recuperación en temporada alta se han desvanecido por completo, y la demanda de reposición de los usuarios finales sigue...
24 Sep 2026 16:52 (GMT+8)

[Análisis de SMM] Los vientos en contra macroeconómicos se materializan y los futuros se recuperan; la liberación de la demanda esencial previa a las festividades impulsa la reducción de inventarios de acero inoxidable
24 Sep 2026 16:48 (GMT+8)

[SMM Análisis diario del acero inoxidable] Los futuros de SS consolidan y cierran al alza, las transacciones de carga al contado son débiles y los precios retroceden
24 Sep 2026 15:32 (GMT+8)
Los precios del molibdeno en el extranjero se relajan, el mercado nacional se mantiene resistente [Análisis de molibdeno de SMM]
24 Sep 2026 15:09 (GMT+8)
【Flash | La producción de molibdeno de Sierra Gorda en agosto se desploma un 90% por menor ley y recuperación】
KGHM Polska Miedź informó que la producción de molibdeno de Sierra Gorda en agosto fue de 0,1 millones de libras (unas 45 toneladas) sobre una base atribuible del 55%, un 90% menos interanual. La caída reflejó una menor ley de molibdeno, recuperación y procesamiento de mineral. La producción de enero a agosto cayó un 38,2% a 2,1 millones de libras (unas 953 toneladas), desde 3,4 millones de libras (unas 1.542 toneladas). A pesar de un aumento del 6% en la producción de cobre en agosto, la producción de molibdeno disminuyó drásticamente, lo que pone de manifiesto el rendimiento divergente de los subproductos causado por las características del mineral.
24 Sep 2026 14:11 (GMT+8)
【Flash | La producción de molibdeno de México prolonga su caída: la oferta de enero a julio baja un 8,3 %】
El Instituto Nacional de Estadística y Geografía (INEGI) de México reportó una producción minero-metalúrgica de molibdeno de 1.329 toneladas en julio de 2026, un 2,6% menos intermensual y un 6,3% menos interanual, lo que marca un segundo descenso mensual consecutivo. La producción de enero a julio totalizó 9.281 toneladas, 835 toneladas menos que las 10.116 toneladas registradas un año antes, lo que representa una caída interanual del 8,3%. La renovada contracción de julio indica que la oferta acumulada de molibdeno de México sigue por debajo de los niveles de 2025. Las cifras de 2026 son preliminares, mientras que los datos de 2025 son definitivos.
24 Sep 2026 10:39 (GMT+8)
【Flash | Un acuerdo de óxido en el extranjero a menor precio presiona el mercado chino de molibdeno】
SMM se enteró de que un productor europeo de acero inoxidable compró ayer 3 camiones de briquetas de óxido de molibdeno, por un total de unas 75 toneladas. Sobre la base DDP, un camión se negoció a 33,65 USD/lb de Mo, mientras que los otros dos se negociaron a 33,80 USD/lb de Mo cada uno. El lote de menor precio fue suministrado por un comerciante internacional y se reduce a unos 33,20 USD/lb de Mo tras flete y otros cargos. Fuentes del mercado indicaron que este lote podría ser de origen armenio, aunque esto sigue sin confirmarse. Los otros dos camiones fueron suministrados por importantes proveedores internacionales de molibdeno. La retroalimentación del mercado sugiere que la noticia del acuerdo en el extranjero a menor precio pudo haber contribuido al fuerte debilitamiento del sentimiento del mercado chino esta tarde, con las transacciones de ferromolibdeno cayendo de aproximadamente 345.000 RMB/tonelada ayer a 341.000 RMB/tonelada.
23 Sep 2026 18:52 (GMT+8)
[SMM revisión diaria del acero inoxidable] El acero inoxidable SS se fortalece en la sesión nocturna, las cotizaciones al contado del acero inoxidable suben ante la proximidad de las dobles festividades
[SMM Revisión diaria del acero inoxidable] La sesión nocturna del SS se fortalece y las ofertas spot de acero inoxidable suben antes de las dobles festividades
Según SMM el 23 de septiembre, los futuros de SS abrieron con mayor fortaleza en la sesión nocturna, impulsados por una apertura al alza del níquel en la SHFE, y los futuros continuaron escalando y probando niveles más altos. El máximo intradía alcanzó los 13.920 yuanes/t, y al cierre, el contrato de SS más negociado se liquidó en 13.840 yuanes/t. En el mercado spot, impulsado por una mayor fortaleza de los futuros de SS, junto con noticias recientes de recortes de producción en las acerías de acero inoxidable y compras justo a tiempo antes del Festival del Medio Otoño y el Día Nacional, los agentes y comerciantes de acero inoxidable elevaron sus ofertas en cierta medida, aunque el volumen total de transacciones siguió siendo limitado a medida que se acercaban las festividades y los compradores con necesidades de compra justo a tiempo vieron disminuir su poder de negociación.
Contrato más negociado de futuros de SS. A las 10:15 a. m., el SS2611 se situaba en 13.855 yuanes/t, con un aumento de 125 yuanes/t respecto al día de negociación anterior. Las primas spot para 304/2B en Wuxi se ubicaron en el rango de 415-715 yuanes/t. En el mercado spot, el precio promedio de la bobina laminada en frío 201/2B en Wuxi se mantuvo sin cambios; para la bobina laminada en frío con borde de laminación 304/2B, el precio promedio en Wuxi subió 75 yuanes/t y el precio promedio en Foshan subió 100 yuanes/t; los precios de la bobina laminada en frío 316L/2B en Wuxi se mantuvieron sin cambios; las ofertas de bobina laminada en caliente 316L/NO.1 en Wuxi se mantuvieron sin cambios; los precios de la bobina laminada en frío 430/2B tanto en Wuxi como en Foshan se mantuvieron sin cambios.
Esta semana, el mercado en general estuvo dominado por un tono débil, con el sector de metales no ferrosos tocando fondo de forma colectiva, arrastrando a los futuros de SS a la baja de manera persistente, con una caída intradía hasta un mínimo de 13.290 yuanes/t. A medida que se concretó la subida de tasas de la Reserva Federal de EE. UU., los vientos macroeconómicos en contra acumulados previamente se liberaron de manera concentrada y en gran medida se agotaron por el momento, y el pesimismo del mercado...
23 Sep 2026 15:21 (GMT+8)
【Flash | La producción de molibdeno de Mongolia cae en agosto, la oferta acumulada aún sube un 9,2 %】
La Oficina Nacional de Estadística de Mongolia informó una producción de concentrado de molibdeno, en base a metal contenido, de 382,0 toneladas en agosto de 2026, un 10,0 % menos intermensual, pero un 8,7 % más interanual. La producción acumulada de enero a agosto totalizó 3.672,5 toneladas, un 9,2 % más interanual. La producción de agosto fue 42,4 toneladas inferior a la de julio, pero 30,5 toneladas superior a la del año anterior. Por lo tanto, la oferta acumulada de Mongolia se mantuvo por delante de la de 2025 a pesar de una producción mensual más débil. La tabla no ofrece un desglose por empresa, por lo que no se puede confirmar la causa de la caída mensual.
23 Sep 2026 09:35 (GMT+8)
【Flash | La producción de molibdeno de Perú en julio salta un 15% y la caída acumulada se reduce】
El Ministerio de Energía y Minas (MINEM) de Perú informó una producción de molibdeno en julio de 3.606,8 toneladas, un aumento interanual del 15,0%. La producción acumulada de enero a julio totalizó 22.384,0 toneladas, una caída del 1,8%. Sociedad Minera Cerro Verde produjo 1.012,2 toneladas, un aumento del 30,3%; Anglo American Quellaveco produjo 458,1 toneladas, un aumento del 23,3%; y Minera Las Bambas produjo 336,7 toneladas, un aumento del 16,3%. La producción de Southern Peru Copper Corporation cayó un 1,6% hasta 1.214,7 toneladas. Los incrementos en Cerro Verde, Quellaveco y Las Bambas impulsaron el repunte mensual y redujeron el déficit acumulado de oferta.
23 Sep 2026 09:24 (GMT+8)
【Flash | Carga fresca de molibdeno de Erdenet se dirige a subasta】
La Bolsa de Mongolia informó que Erdenet Mining Corporation subastará 560 toneladas húmedas (499,408 toneladas secas) de concentrado de molibdeno el 24 de septiembre. El material contiene al menos un 44% de molibdeno, equivalente a no menos de unas 219,7 toneladas de metal contenido. El precio de apertura es de 28.504,17 dólares por tonelada seca, aproximadamente un 0,7% por encima del nivel de apertura de la subasta anterior del mismo grado celebrada el 10 de septiembre. Dado que aquella venta cerró un 19,25% por encima de su precio de apertura, la nueva oferta no debe considerarse como precio de transacción. La entrega está prevista para octubre-noviembre en condiciones DAP Erlian.
22 Sep 2026 10:14 (GMT+8)

[SMM Anuncio] Precios de metales y actualizaciones de noticias del mercado chino suspendidos durante el feriado del Día Nacional (1-7 de octubre)
Estimados usuarios de SMM: Se acercan las vacaciones del Día Nacional. Les informamos que las evaluaciones de precios de metales del mercado chino y las actualizaciones de noticias de SMM se suspenderán temporalmente durante las vacaciones (del 1 al 7 de octubre) y se reanudarán con normalidad después del descanso. Sin embargo, las evaluaciones de precios internacionales de SMM continuarán actualizándose como de costumbre durante todo el periodo vacacional. Lamentamos las molestias ocasionadas y les deseamos unas felices vacaciones. Shanghai Metals Market (SMM)
hace 26 minutos

Huawei impulsa alianzas de minería verde en África y mantiene conversaciones comerciales con ZESCO en SMM ACM 2026
23 Sep 2026 16:41 (GMT+8)
[Análisis de SMM] El cambiante panorama del comercio de tungsteno en China: una visión estratégica
23 Sep 2026 09:13 (GMT+8)

[Análisis de SMM] Una instantánea del mercado del oro de Zambia: de la producción minera al comercio formal
23 Sep 2026 16:23 (GMT+8)
Canadá elimina los aranceles al comercio solar: ¿podrán los módulos chinos ganar una mayor cuota de mercado? [Análisis de SMM]
21 Sep 2026 18:03 (GMT+8)

[Análisis de SMM] Las conversaciones entre China y EE. UU. alimentan el sentimiento alcista en el mercado de Pr-Nd, pero los fundamentos prevalecen
24 Sep 2026 12:34 (GMT+8)
¿Por qué se intensifica el mercado de los “tres máximos” del cobre en la SHFE?
22 Sep 2026 18:53 (GMT+8)
Últimas noticias
【Flash | La triple puja dispara la subasta de concentrado de molibdeno de Erdenet】
hace 2 horas
[SMM Análisis del mercado de acero inoxidable] MRAI califica la política de exportación de chatarra de la UE como “proteccionismo de recursos”
hace 3 horas
[SMM Noticias del mercado de acero inoxidable] Tribunal indio dice que el derecho antidumping forma parte del cálculo del IGST
hace 4 horas
[SMM Noticias del mercado de acero inoxidable] Tribunal indio mantiene aranceles a las importaciones de acero inoxidable chino
hace 4 horas
[SMM Flash del mercado de acero inoxidable] Uni-Tankers incorpora ocho buques tanque químicos de acero inoxidable de 7.600 TPM
hace 4 horas
[SMM Noticias del Mercado de Acero Inoxidable] Outokumpu apunta a iniciar en 2027 el piloto de tecnología de metales bajos en carbono
hace 4 horas
[SMM Noticias del mercado de acero inoxidable] Outokumpu presenta EvoMaterials para cromo de alta pureza y bajo CO₂
hace 4 horas
【Flash | La producción de concentrado de molibdeno de Armenia aumenta mientras la producción de ferromolibdeno se desploma】
hace 7 horas
Recuperación de precios con materias primas débiles; los beneficios de las acerías de acero inoxidable se recuperan marginalmente [Análisis de SMM]
24 Sep 2026 17:08 (GMT+8)
Es poco probable que la recuperación de los futuros de acero inoxidable cambie las expectativas de recorte de producción de las acerías; la reducción de las ventajas económicas mantiene estables los precios de la chatarra de acero inoxidable [Revisión sem
24 Sep 2026 16:52 (GMT+8)
[Análisis de SMM] Los vientos en contra macroeconómicos se materializan y los futuros se recuperan; la liberación de la demanda esencial previa a las festividades impulsa la reducción de inventarios de acero inoxidable
24 Sep 2026 16:48 (GMT+8)
[SMM Análisis diario del acero inoxidable] Los futuros de SS consolidan y cierran al alza, las transacciones de carga al contado son débiles y los precios retroceden
24 Sep 2026 15:32 (GMT+8)
Los precios del molibdeno en el extranjero se relajan, el mercado nacional se mantiene resistente [Análisis de molibdeno de SMM]
24 Sep 2026 15:09 (GMT+8)
【Flash | La producción de molibdeno de Sierra Gorda en agosto se desploma un 90% por menor ley y recuperación】
24 Sep 2026 14:11 (GMT+8)
【Flash | La producción de molibdeno de México prolonga su caída: la oferta de enero a julio baja un 8,3 %】
24 Sep 2026 10:39 (GMT+8)
【Flash | Un acuerdo de óxido en el extranjero a menor precio presiona el mercado chino de molibdeno】
23 Sep 2026 18:52 (GMT+8)
[SMM revisión diaria del acero inoxidable] El acero inoxidable SS se fortalece en la sesión nocturna, las cotizaciones al contado del acero inoxidable suben ante la proximidad de las dobles festividades
23 Sep 2026 15:21 (GMT+8)
【Flash | La producción de molibdeno de Mongolia cae en agosto, la oferta acumulada aún sube un 9,2 %】
23 Sep 2026 09:35 (GMT+8)
【Flash | La producción de molibdeno de Perú en julio salta un 15% y la caída acumulada se reduce】
23 Sep 2026 09:24 (GMT+8)
【Flash | Carga fresca de molibdeno de Erdenet se dirige a subasta】
22 Sep 2026 10:14 (GMT+8)