SMM, 15 de octubre:
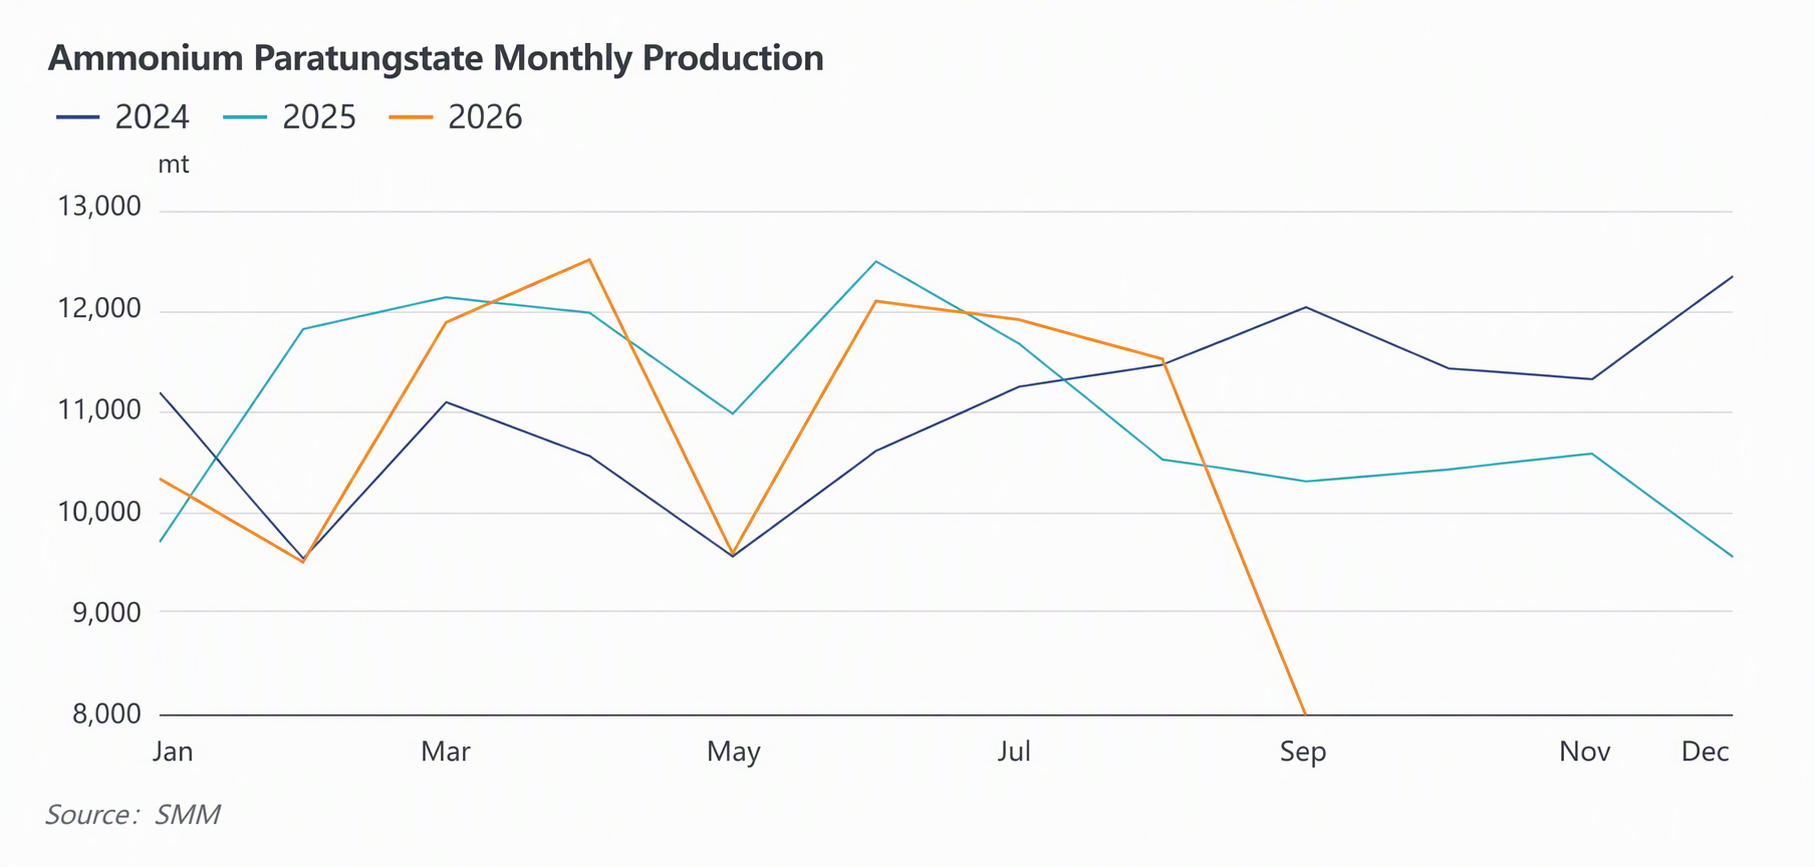
Desde julio, el mercado chino de tungsteno se ha consolidado en un rango estrecho, con volúmenes de transacción reducidos y una demanda aguas abajo en temporada baja estacional. La actividad del mercado ha estado guiada en gran medida por transacciones de contratos a largo plazo. Al entrar en septiembre, el mercado esperaba que la demanda aguas abajo de sectores como el carburo cementado mejorara. A principios de septiembre, las empresas aguas arriba de materias primas de tungsteno mantuvieron cotizaciones firmes, la confianza del mercado fue moderada y los precios de los contratos a largo plazo de la industria se mantuvieron firmes en general. Sin embargo, la demanda tardó en materializarse y el desempeño de la demanda del mercado fue mediocre. Algunas empresas tenían un gran retraso en las entregas de contratos a largo plazo de períodos anteriores, lo que redujo los volúmenes de adquisición, y las transacciones del mercado no mostraron mejoría. Las empresas de APT fueron las primeras en iniciar recortes de producción y reducción de existencias. Algunas empresas enfrentaron dificultades de flujo de caja y vendieron con descuentos para asegurar liquidez. Antes del feriado del Día Nacional, el entusiasmo por acumular existencias aguas abajo en China fue escaso, y las transacciones del mercado llegaron a un punto de congelación. Las empresas mineras y de fundición actuaron para mitigar el riesgo aumentando los envíos, lo que resultó en ventas de pánico en el mercado, con precios de transacción en tendencia a la baja. En el último día de negociación de septiembre, el concentrado de wolframita al 65% de SMM cerró en 377.000 yuanes/tonelada estándar, una caída de 39.500 yuanes/tonelada estándar desde principios de septiembre. El APT de SMM cerró en 550.000 yuanes/tm, una caída de 46.500 yuanes/tm desde principios de septiembre, con pedidos al contado en el mercado ejecutados principalmente con descuentos sobre los precios de lista. Tras el regreso del feriado del Día Nacional, una importante empresa china publicó precios de contratos a largo plazo, pero los volúmenes de adquisición de contratos a largo plazo de la industria se redujeron drásticamente. La liquidez de la oferta del mercado aumentó enormemente. Los fundidores, con inventarios en niveles altos de períodos anteriores y volúmenes de pedidos fijos cayendo bruscamente, enfrentaron una venta de pánico generalizada en todo el mercado, acelerando la caída en toda la cadena industrial del tungsteno. Hasta el 15 de octubre, el precio de referencia de SMM para el concentrado de wolframita al 65% cerró en 302.000 yuanes/tonelada estándar, una caída de 75.000 yuanes/tonelada estándar en el mes y un 71,3% menos que el máximo de mediados de marzo. Los precios del APT cerraron en 470.000 yuanes/tm, una caída de 80.000 yuanes/tm en el mes y un 69% menos que el máximo de mediados de marzo, eliminando todas las ganancias del año.
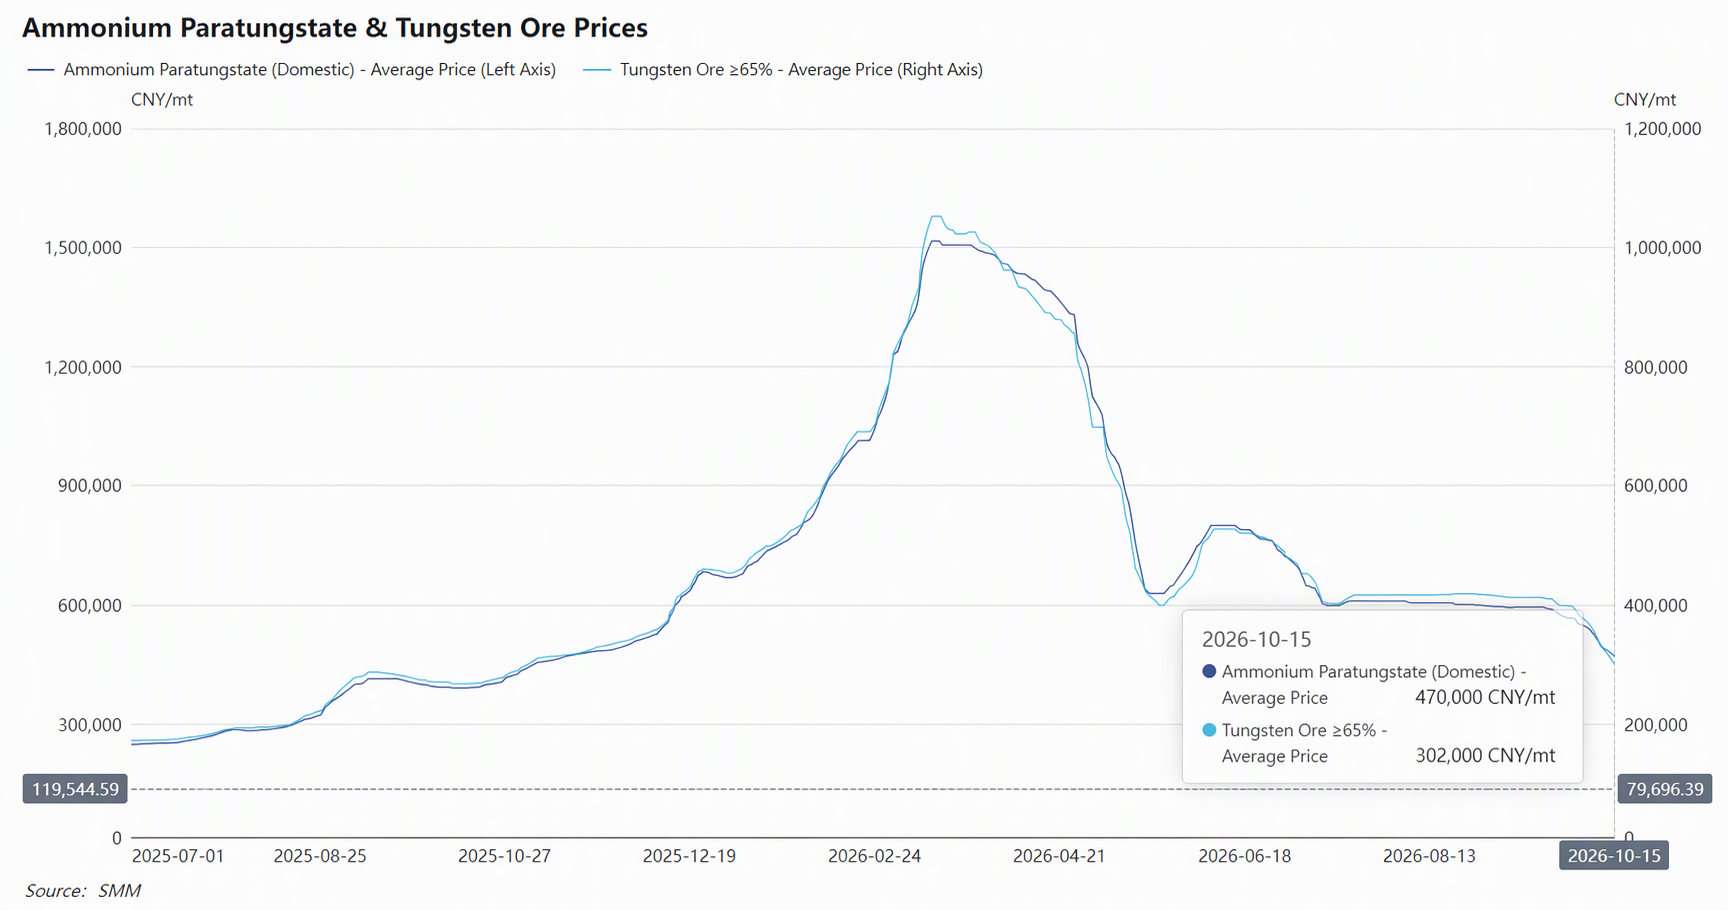
Los principales factores bajistas que enfrenta el mercado de tungsteno en octubre son los siguientes:
Lado de la oferta: Las importaciones de mineral de tungsteno se dispararon, rompiendo la narrativa de un equilibrio ajustado de cuotas internas
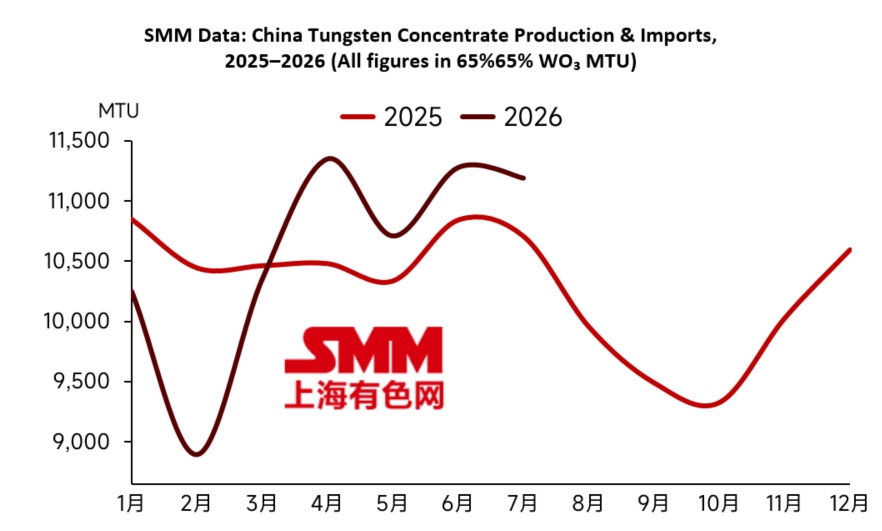
En 2026, la cuota total de extracción de concentrado de tungsteno de China sigue restringida, y la producción interna de mineral de tungsteno primario es principalmente interanual a la baja. Según los cálculos de los datos muestrales de SMM, la producción total de concentrado de tungsteno de China en los tres primeros trimestres de 2026 cayó un 7,84% interanual. Con controles de cuotas más estrictos y leyes de mineral en descenso año tras año, es poco probable que la oferta nacional de concentrado de tungsteno crezca a corto plazo. Debido a las inspecciones de seguridad en Luanchuan y otras razones, algunas minas de tungsteno-molibdeno han estado cerradas durante períodos prolongados, y el plazo para que los nuevos proyectos alcancen la producción se ha alargado. Se espera que la oferta total de concentrado de tungsteno de China para 2026 alcance las 101.000 toneladas estándar, un 6,1% menos interanual. Sin embargo, las empresas mineras y comerciales nacionales han intensificado sus esfuerzos para obtener y comprar mineral en el extranjero. De enero a agosto, las importaciones chinas de concentrado de tungsteno se dispararon. Según datos aduaneros, las importaciones totales de productos de tungsteno de China de enero a agosto de 2026 ascendieron a aproximadamente 25.000 toneladas, un 116% más interanual. Según los cálculos de SMM basados en las leyes reales de las importaciones de concentrado de tungsteno de varios países, las importaciones acumuladas de concentrado de tungsteno de China en 2026 totalizaron aproximadamente 17.400 toneladas estándar, un 118% más interanual. SMM espera que las importaciones totales de concentrado de tungsteno de China para 2026 alcancen las 37.000 toneladas, un 80% más interanual, equivalentes a aproximadamente 27.000 toneladas estándar, un aumento de 13.000 toneladas estándar interanual, compensando efectivamente la caída de la producción nacional de concentrado de tungsteno.
Fundición: Las fundiciones mantienen altos inventarios, y el aumento de las necesidades de capital circulante ha provocado una mayor presión vendedora en el mercado
Desde el segundo trimestre, aunque las tasas de operación de producción en la industria de APT han disminuido, los volúmenes de compra de las empresas downstream de carburo cementado han caído. Los usuarios finales de la industria consumieron principalmente inventario previo en el primer semestre, y el reabastecimiento concentrado de la industria ha sido lento. El inventario de productos de fundición convencionales como el APT se ha acumulado gravemente. Según estadísticas incompletas de SMM, el inventario de productores de APT en China era de casi 4.000 toneladas a finales de septiembre. En octubre, los principales actores de la industria redujeron los volúmenes de compra de contratos a largo plazo para liberar más liquidez. Los envíos de APT se bloquearon, la recaudación de efectivo de las empresas no cumplió las expectativas y la presión sobre el capital circulante aumentó significativamente. Para acelerar los pagos y reducir el riesgo de depreciación del inventario, algunas fundiciones redujeron proactivamente los precios para vender y obtener efectivo, intensificando notablemente la presión vendedora en el mercado al contado y empujando aún más a la baja el centro de negociación de precios del APT y de los concentrados de tungsteno upstream.
Demanda: consumo débil en los campos de aplicación tradicionales; es poco probable que el mercado de exportación crezca
En el contexto de la consolidación de los precios del tungsteno en niveles altos en el primer semestre de 2026, la tendencia a la reducción de aleaciones y la sustitución de materiales en la industria del carburo cementado se ha vuelto cada vez más evidente: las empresas transformadoras de herramientas y moldes están adoptando ampliamente formulaciones con menor contenido de tungsteno, mientras que las herramientas cerámicas y los materiales duros recubiertos aceleran la sustitución de las aleaciones de tungsteno de gama baja y media. Sumado a la lenta recuperación manufacturera, las tasas de operación en las empresas tradicionales de carburo cementado siguen siendo bajas y la disposición a reponer materias primas es moderada. En 2026, el crecimiento del consumo de tungsteno en aplicaciones de IA/PCB se ha acelerado, pero el uso total de tungsteno todavía representa una proporción relativamente pequeña del consumo total de tungsteno en los sectores transformadores. Según las estimaciones de SMM basadas en los datos de producción de los principales productores nacionales de microbrocas para PCB y hexafluoruro de tungsteno, el consumo total de tungsteno en los segmentos de microbrocas para PCB y hexafluoruro de tungsteno en 2026 es de aproximadamente 3.800 toneladas en contenido metálico, un aumento interanual de alrededor del 30%, lo que representa solo alrededor del 4,6% del consumo total de tungsteno de China. Las herramientas de corte tradicionales, la minería y los segmentos de mecanizado siguen siendo los principales consumidores, pero su desempeño es débil.
Mercado de exportación: es poco probable que las altas primas en el extranjero bajo controles impulsen las exportaciones de productos intermedios y acabados de tungsteno
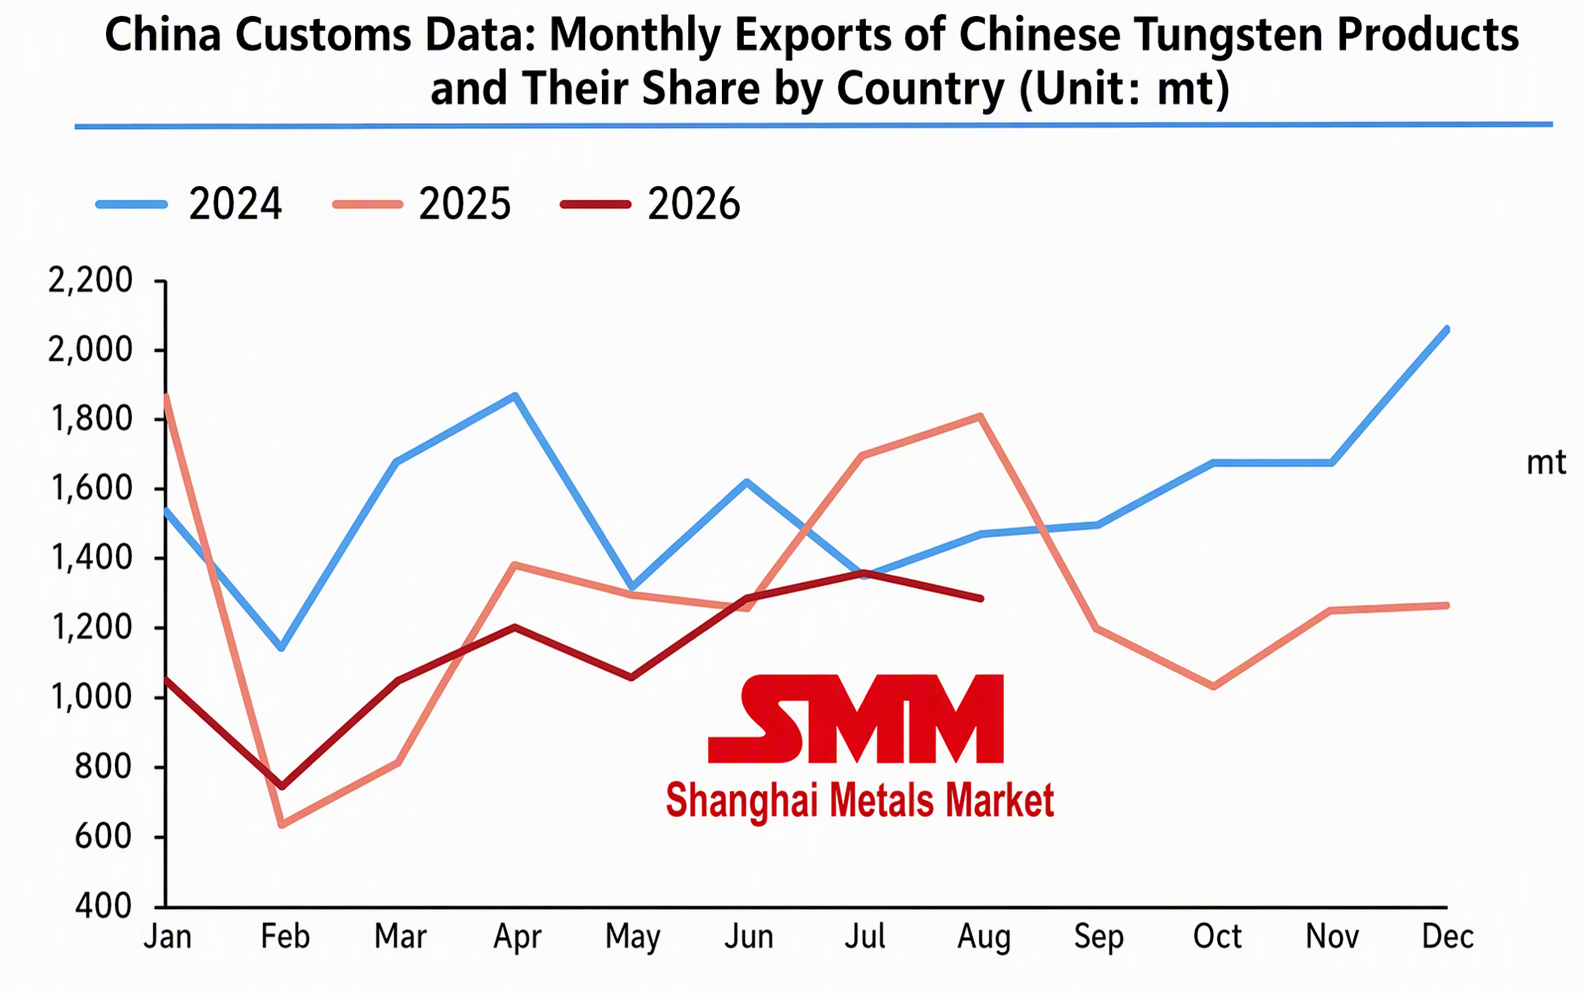
Desde junio de 2026, el Ministerio de Comercio ha introducido intensamente políticas de control de artículos de doble uso: ha añadido 10 empresas militares-industriales y de tierras raras de EE. UU. a la lista de embargo; ha mejorado los mecanismos de notificación de infracciones relacionadas con minerales estratégicos como el tungsteno, el molibdeno y las tierras raras; ha añadido 40 entidades japonesas relacionadas con el ámbito militar en dos niveles, sujetas a embargos integrales y aprobaciones estrictas caso por caso; y ha colaborado con las aduanas para reforzar la verificación del despacho de máquinas herramienta de precisión, fortaleciendo de manera integral los controles de exportación de minerales estratégicos y equipos militares-industriales. Es poco probable que las exportaciones de productos intermedios de tungsteno de doble uso crezcan. De enero a agosto, las exportaciones totales de productos intermedios de tungsteno de China fueron de aproximadamente 9.071 toneladas, con una caída interanual acumulada de alrededor del 15%. Los productos nacionales de plaquitas de carburo cementado han tenido una ventaja de precio sobre los productos extranjeros desde el segundo semestre de este año, pero las exportaciones aún no muestran las expectativas de crecimiento. De enero a agosto, las exportaciones totales de plaquitas de carburo cementado de China fueron de 1.967 toneladas, un 15% menos interanual, lo que puede estar relacionado con las débiles tasas de actividad en la fabricación de usuarios finales en el extranjero y las fluctuaciones en el volumen comercial causadas por la volatilidad arancelaria.
En general, el rápido descenso de los precios del tungsteno en esta ronda fue esencialmente el resultado del estallido de la burbuja de precios anterior, combinado con un ciclo de inventarios sincronizado, ya que el sentimiento del mercado pasó rápidamente de retener la oferta a la espera de precios más altos a priorizar el efectivo. La caída sostenida de los precios provocó ventas de pánico en toda la cadena industrial, con comerciantes de mineral, fundidores y algunas empresas de apoyo al carburo cementado vendiendo por adelantado para reducir el riesgo, lo que amplificó aún más el bucle de retroalimentación negativa. Las empresas transformadoras de carburo cementado mantuvieron solo compras justo a tiempo, sin realizar reposiciones preventivas, y realizaron pedidos según las necesidades. Las negociaciones de contratos a largo plazo se prolongaron con grandes desacuerdos en los precios y, aunque la oferta de carga al contado aumentó, las transacciones efectivas siguieron siendo lentas, y la mayoría de las operaciones consistieron en ventas pasivas con concesiones. A corto plazo, el mercado se encuentra en una fase de reducción de existencias y reparación del sentimiento, y es probable que el mercado del tungsteno en octubre esté dominado por una tendencia acelerada de tocar fondo. Para que los precios dejen de caer, la cadena industrial debe mostrar las siguientes señales: en primer lugar, una expansión más amplia de los recortes voluntarios de producción en APT y concentrados de tungsteno, con pérdidas profundas en la etapa de fundición que provoquen reducciones espontáneas de la producción para aliviar la presión de venta al contado; en segundo lugar, una mejora marginal de los pedidos de carburo cementado transformado, con la mini temporada alta tradicional de la fabricación en el cuarto trimestre impulsando una recuperación de los pedidos de herramientas de corte y herramientas de minería, así como una reposición a niveles más bajos impulsada por los precios bajos; en tercer lugar, una desaceleración del ritmo de llegada de mineral de tungsteno importado, ya que la inversión de precios en China frena las compras de mineral extranjero y debilita el impacto del crecimiento de las importaciones; y, en cuarto lugar, una contracción de la oferta de tungsteno reciclado, ya que los precios bajos reducen los incentivos para el reciclaje y disminuyen la sustitución de materiales reciclados por tungsteno primario.
En el frente exportador, los productos chinos de tungsteno presentan ahora una ventaja de precio, y el aprovisionamiento extranjero previo a la Navidad ofrece un crecimiento potencial. Sin embargo, las restricciones de aprobación para artículos de doble uso siguen vigentes, y solo se esperan aumentos moderados de volumen en categorías no controladas, como plaquitas de carburo cementado ordinarias y polvo de tungsteno, que difícilmente dominarán la tendencia del mercado. Sumado a la lenta recuperación manufacturera fuera de China, los precios del APT en el extranjero han seguido la caída, y la diferencia de precios entre los mercados chino y extranjero se reduce solo lentamente.
Desde una perspectiva de mediano y largo plazo, la política china de controlar el volumen total de extracción de concentrado de tungsteno se mantiene sin cambios, la producción de mineral primario continúa disminuyendo y la rigidez de la oferta persiste debido a la caída de las leyes del mineral y los largos ciclos de puesta en marcha de nuevos proyectos. Los atributos del tungsteno como recurso estratégico permanecen intactos, y se espera que la oferta siga en contracción hasta 2027. La demanda emergente de microbrocas para PCB, hexafluoruro de tungsteno y alambre de tungsteno fotovoltaico continúa creciendo, pero el volumen aún no es suficiente para compensar la debilidad del consumo tradicional de carburo cementado. Una vez que la manufactura se recupere y los inventarios se digieran por completo, se espera que la lógica de equilibrio ajustado entre oferta y demanda de tungsteno a mediano y largo plazo resurja.