El 16 de octubre, el Ministerio de Comercio de China (MOFCOM) y el Ministerio de Ciencia y Tecnología anunciaron las revisiones propuestas al Catálogo de Tecnologías Prohibidas y Restringidas para la Exportación, junto con requisitos temporales de registro previo a la exportación para las tecnologías afectadas. El sector solar abarca 12 tecnologías que cubren la fabricación de polisilicio, obleas y células. Ciertos equipos clave y esenciales que incorporan estas tecnologías también entran en el ámbito de aplicación.
SMM considera que las principales implicaciones para las plantas de fabricación fuera de China que dependen de tecnología, equipos y soporte técnico continuo chinos son: ¿podrán aumentar su capacidad y actualizarse según lo previsto? Esta cuestión es distinta de la exportación directa de productos terminados desde China. Se refiere a las fábricas de polisilicio, obleas, células y módulos asociados fuera de China, y no a los proyectos de energía solar que compran equipos. Completar la construcción e iniciar la producción no garantiza una producción estable a la capacidad de diseño. La continuidad de las transferencias transfronterizas posteriores de tecnología controlada podría afectar la rapidez con la que la capacidad nominal se convierte en suministro efectivo.
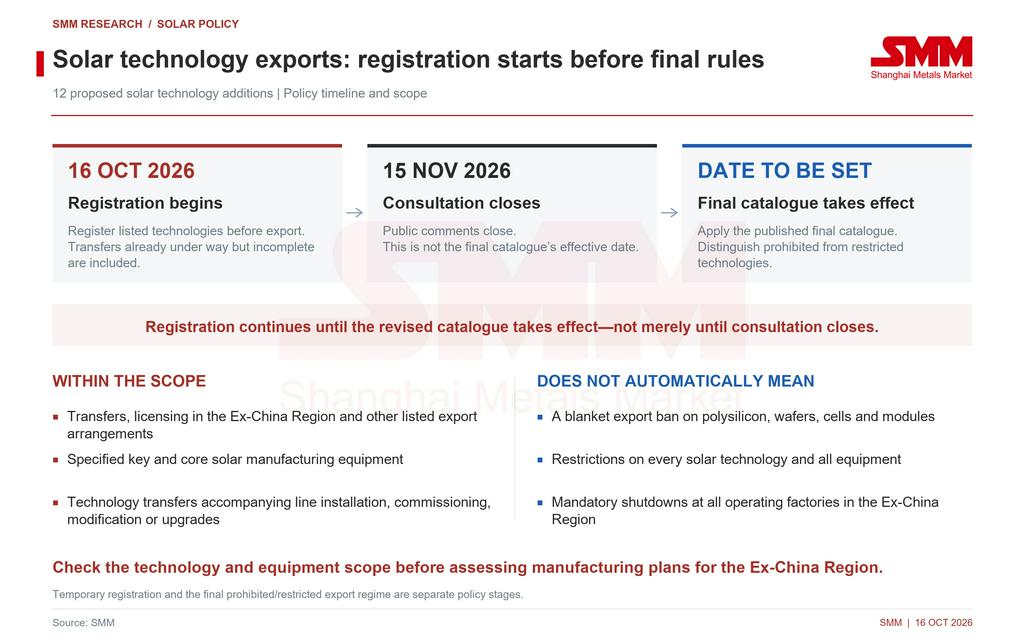
El registro ha comenzado, pero no se trata de una prohibición inmediata de todas las exportaciones de tecnología solar
La política tiene dos plazos distintos. La consulta pública sobre las adiciones propuestas se extiende del 16 de octubre al 15 de noviembre de 2026. Sin embargo, el registro temporal previo a la exportación entra en vigor desde la fecha del anuncio y continúa hasta que el catálogo revisado entre en vigor. Las exportaciones de tecnología pertinentes que hayan comenzado pero sigan incompletas también deben registrarse. La fecha límite de consulta del 15 de noviembre no es una fecha de implementación confirmada para el catálogo final.
Por lo tanto, el borrador de consulta no debe tratarse como una lista final y efectiva de exportaciones prohibidas o restringidas. El registro tampoco confiere automáticamente la autorización de exportación. Si una tecnología queda finalmente prohibida o restringida, y qué umbrales técnicos y procedimientos se aplican, dependerá del catálogo final y del marco regulatorio aplicable.
También hay que distinguir entre tecnología y productos. Las medidas se dirigen a las transferencias de tecnología y a equipos específicos, no a una prohibición general de las exportaciones de polisilicio, obleas, células o módulos fabricados con las tecnologías afectadas. Las tecnologías por debajo de los umbrales de control y otros equipos de fabricación solar no incluidos en la lista no pueden considerarse automáticamente restringidos por este anuncio.
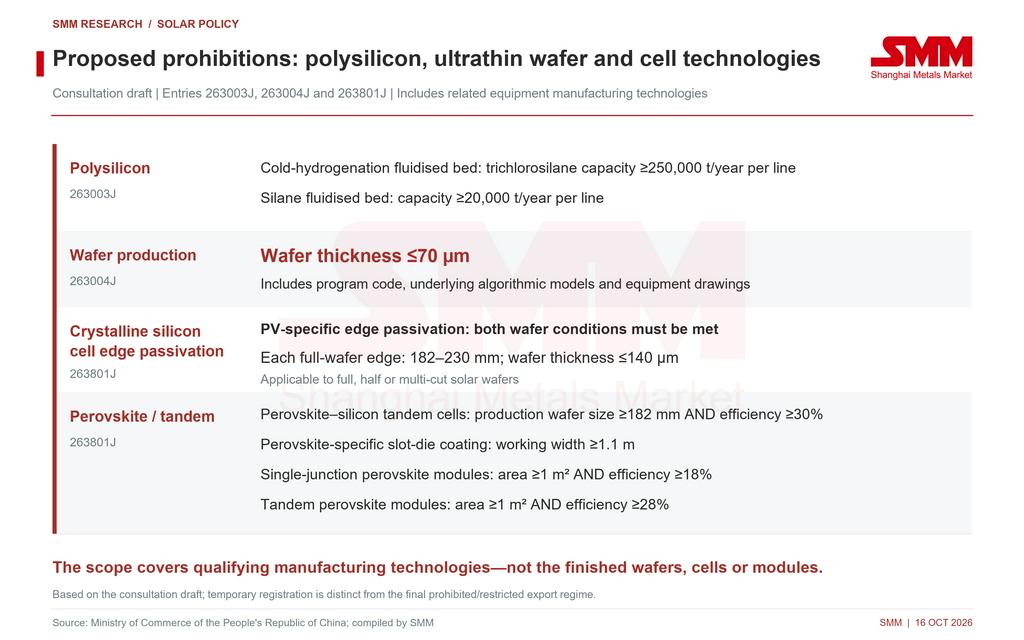
Las prohibiciones propuestas abarcan procesos seleccionados de polisilicio, obleas ultrafinas y tecnologías específicas de células
La categoría prohibida propuesta incluye procesos de lecho fluidizado por hidrogenación en frío con capacidad de triclorosilano en una sola línea de al menos 250.000 t/año, procesos de lecho fluidizado de silano con capacidad en una sola línea de al menos 20.000 t/año y tecnologías relacionadas de fabricación de equipos. Para las obleas, la propuesta cubre tecnologías para producir obleas de 70 micrómetros de espesor o menos, junto con tecnologías relacionadas de fabricación de equipos. La entrada incluye explícitamente el código del programa, los modelos algorítmicos subyacentes y los planos de los equipos.
Para las células, la propuesta cubre tecnologías de pasivación de bordes específicas para energía fotovoltaica y tecnologías relacionadas de fabricación de equipos que cumplan condiciones simultáneas, incluidas longitudes de borde de oblea completa de 182–230 mm y espesor no superior a 140 micrómetros. Las tecnologías de perovskita y tándem también se definen mediante umbrales específicos. Los ejemplos incluyen células tándem de perovskita-silicio cristalino con tamaños de oblea de producción en masa de al menos 182 mm y eficiencia de al menos el 30%; recubrimiento por matriz ranurada específico para perovskita con un ancho de trabajo de al menos 1,1 m; y módulos de perovskita de unión simple o tándem que cumplan los umbrales de área y eficiencia especificados.
Estas entradas se refieren a tecnologías de fabricación que cumplan los requisitos y a tecnologías relacionadas de fabricación de equipos, no a las obleas, células o módulos terminados en sí. Las empresas que planeen replicar estos procesos en la región fuera de China, o introducirlos mediante mejoras, tendrían que reevaluar la implementación por separado del suministro ordinario de productos.
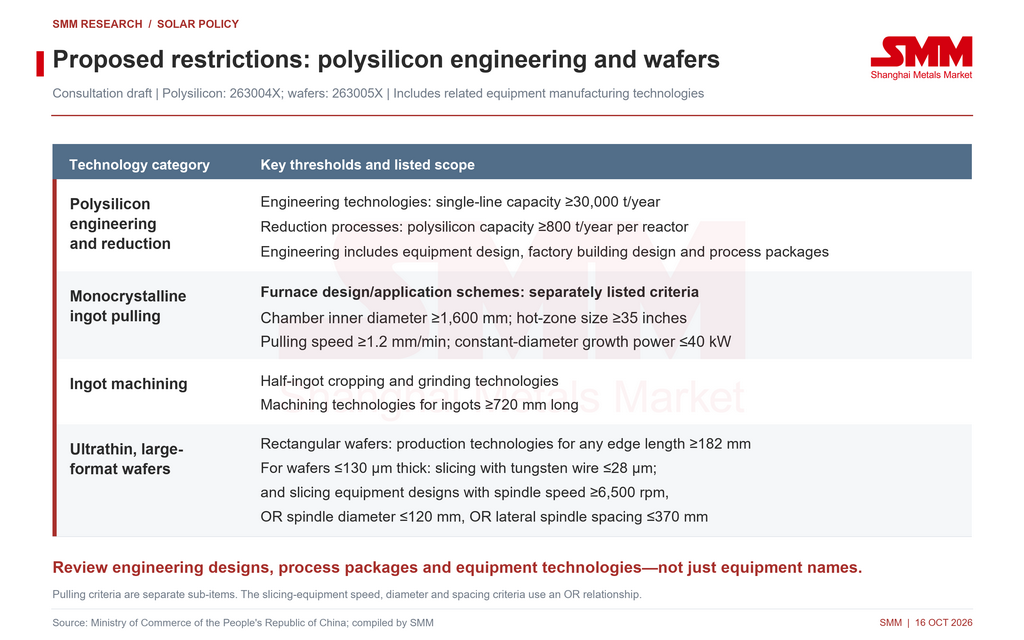
Las restricciones propuestas establecen umbrales para la ingeniería de polisilicio, el estirado de lingotes y el corte de obleas
Las restricciones propuestas sobre el polisilicio incluyen tecnologías de ingeniería para una capacidad en una sola línea de al menos 30.000 t/año, así como procesos de reducción y tecnologías relacionadas de fabricación de equipos para reactores que produzcan al menos 800 t/año de polisilicio. Las tecnologías de ingeniería incluyen el diseño de ingeniería de equipos, el diseño de construcción de fábricas y los paquetes de procesos. Por lo tanto, el alcance va más allá de la entrega de una máquina individual.
Para las obleas, la propuesta cubre el estirado de lingotes de silicio monocristalino, el mecanizado y la producción de obleas ultrafinas de gran formato. Criterios de diseño de hornos monocristalinos listados por separado incluyen un diámetro interior de cámara de al menos 1.600 mm, un tamaño de zona caliente de al menos 35 pulgadas, una velocidad de estirado de al menos 1,2 mm/min y un consumo energético durante el crecimiento a diámetro constante no superior a 40 kW. Las partidas de mecanizado cubren el recorte y rectificado de medio lingote, y tecnologías capaces de producir lingotes de al menos 720 mm de longitud. Las partidas de corte cubren obleas rectangulares grandes, así como hilo fino de tungsteno y tecnologías específicas de equipos de corte para obleas de no más de 130 micrómetros de espesor. Cada subpartida debe evaluarse según su propio texto; los criterios no deben combinarse en un único conjunto que deba cumplirse simultáneamente.
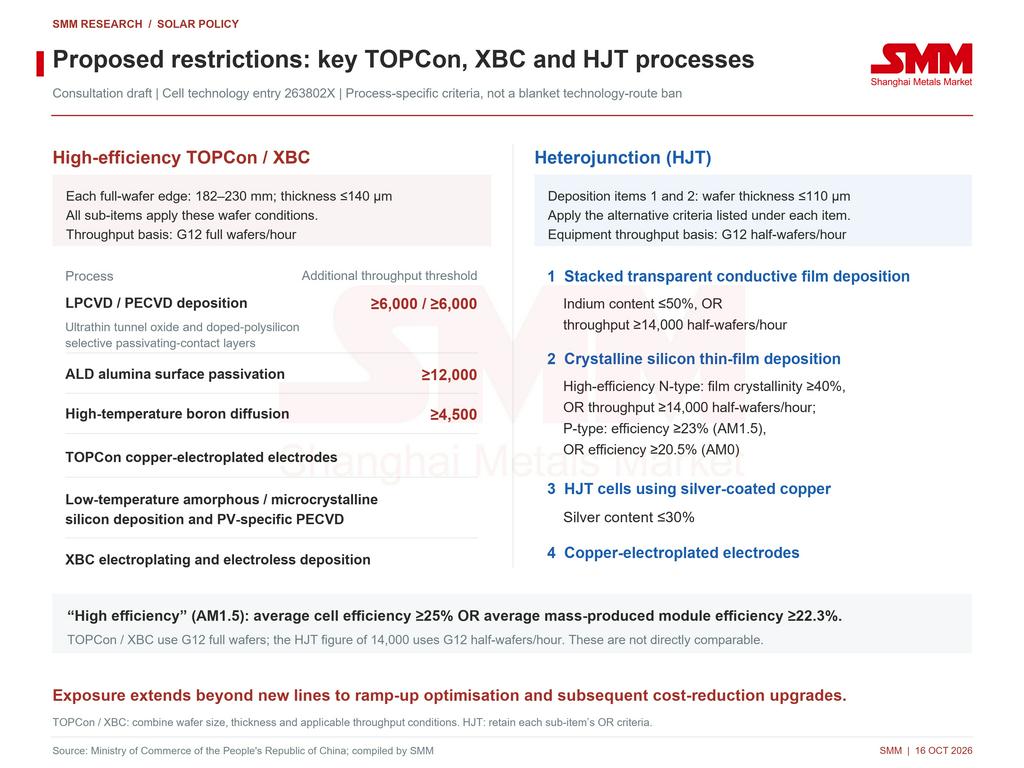
Controles específicos de proceso sobre TOPCon, XBC y HJT podrían afectar la aceleración de producción y las mejoras de reducción de costes
La categoría restringida propuesta cubre procesos clave seleccionados para células de contacto pasivado de óxido túnel de alta eficiencia (TOPCon), de contacto posterior (XBC) y de heterounión (HJT). No prohíbe estas rutas tecnológicas en su totalidad. Las partidas de TOPCon y XBC incluyen deposición química en fase vapor a baja presión (LPCVD) y deposición química en fase vapor asistida por plasma (PECVD) para óxidos túnel ultrafinos y capas selectivas de contacto pasivante de polisilicio dopado; deposición de capas atómicas (ALD) para pasivación superficial de alúmina; difusión de boro a alta temperatura; galvanoplastia de cobre; y deposición de silicio amorfo o microcristalino a baja temperatura. Las partidas especifican dimensiones y espesor de oblea, con umbrales de rendimiento del equipo para algunos procesos. Estos incluyen 6.000 y 12.000 obleas/hora para los procesos de deposición relevantes, y 4.500 obleas/hora para la difusión de boro a alta temperatura, todo sobre la base de oblea completa G12. Cada umbral debe leerse junto con las demás condiciones de su subpartida.
Las partidas de HJT cubren la deposición apilada de película conductora transparente y la deposición de película fina de silicio cristalino para obleas de no más de 110 micrómetros de espesor. Las subpartidas relevantes utilizan criterios como contenido de indio, cristalinidad de la película, rendimiento del equipo o eficiencia de conversión. También cubren la fabricación de células HJT de cobre recubierto de plata con un contenido de plata no superior al 30%, y la fabricación de electrodos galvanizados con cobre. El rendimiento declarado de 14.000 medias obleas/hora se basa en medias obleas G12 y no es directamente comparable con las cifras de obleas G12 completas anteriores. Para esta entrada de tecnología de células, el anexo define alta eficiencia en condiciones AM1.5 como una eficiencia de conversión media de la célula de al menos el 25%, o una eficiencia de conversión media de módulos producidos en masa de al menos el 22,3%.
SMM cree que las implicaciones van más allá de replicar nuevas líneas de producción en la región fuera de China. También podrían afectar a los acuerdos tecnológicos que respaldan las continuas mejoras de eficiencia y la reducción de costes por vatio mediante obleas más delgadas, optimización de la deposición, galvanoplastia de cobre y menor uso de plata tras la puesta en marcha. Para las plantas que aún dependen de transferencias tecnológicas relevantes desde China, la rampa de producción, la mejora del rendimiento y la posterior reducción de costes deben evaluarse conjuntamente. El impacto dependerá de si la tecnología entra dentro del alcance enumerado y de lo que realmente se transfiera a través de las fronteras.
Las exportaciones de productos terminados y la fabricación en la región fuera de China son diferentes; la construcción no completa una transferencia de tecnología
Los mercados de la región fuera de China se abastecen por dos vías principales: productos fabricados en China y exportados directamente, o productos fabricados y entregados por fábricas en la región fuera de China. Exportar células fabricadas en China para el ensamblaje de módulos en la región fuera de China combina el suministro de productos con el procesamiento local; no constituye automáticamente una exportación de tecnología de fabricación de células. La cuestión relevante es si una transacción implica una transferencia transfronteriza de tecnología controlada o equipos especificados, no dónde se vende finalmente el producto terminado.
La fabricación local y la dependencia de la tecnología china no son mutuamente excluyentes. Una fábrica de propiedad china en la región fuera de China, una empresa conjunta o un fabricante local que adopte procesos y equipos chinos pueden requerir instalación posterior, puesta en marcha, optimización de procesos y actualizaciones. La explicación oficial afirma que las transferencias de tecnologías solares clave pueden acompañar a las exportaciones de líneas de producción, instalación, puesta en marcha, modificación y actualización. Por lo tanto, la entrega de equipos o el inicio de la producción no marcan necesariamente la finalización de todas las transferencias de tecnología. La evaluación debe considerar el contenido real transferido y los umbrales de control, en lugar de solo la ubicación o propiedad de una fábrica.
Las exportaciones de tecnología incompletas requieren una comprobación con las normas de registro. Los acuerdos posteriores que impliquen tecnologías restringidas también deben alinear los procedimientos aplicables con la entrega de equipos, la puesta en marcha y los objetivos de producción en masa. Los servicios posventa rutinarios y el uso normal de tecnología previamente entregada en la región fuera de China no deben tratarse indiscriminadamente como nuevas exportaciones de tecnología restringida. Los equipos clave y esenciales enumerados incluyen lechos fluidizados relevantes, reactores de reducción, hornos monocristalinos, equipos de procesamiento de lingotes y corte, y ciertos equipos de pasivación de bordes, deposición, difusión, galvanoplastia y recubrimiento por ranura. La prueba clave sigue siendo si el equipo incorpora tecnología que cumple los criterios de control.
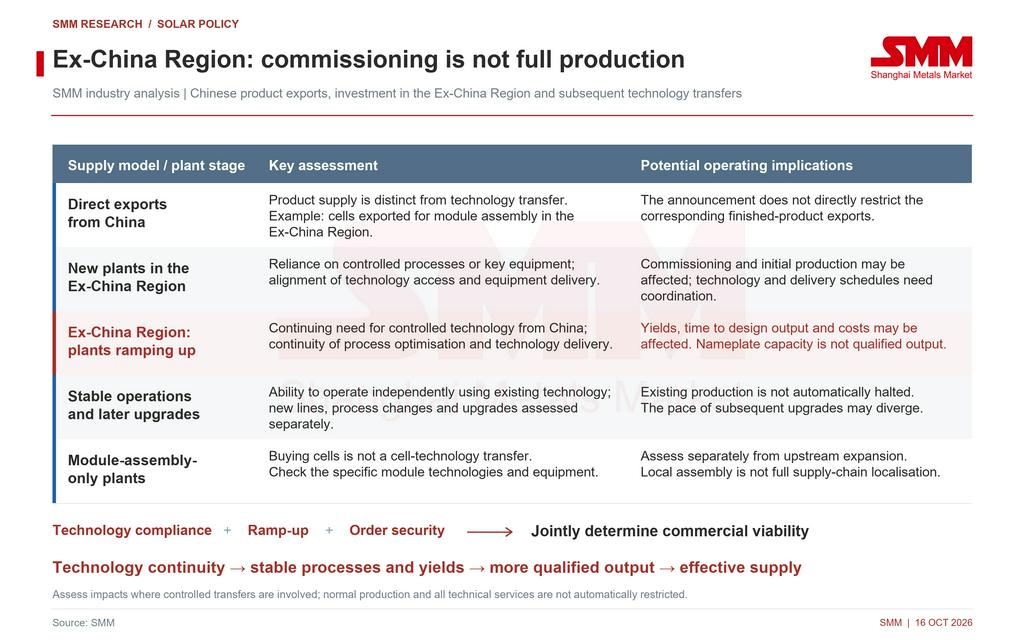
La rampa de producción es la cuestión central: iniciar la producción no significa una producción estable a la capacidad de diseño
En lugar de preguntar de forma general si los proyectos en la región fuera de China pueden construirse, SMM considera más relevante examinar las plantas de fabricación completadas o recién puestas en marcha que aún dependen de nuevas transferencias de tecnología desde China. Pasar de la producción de prueba a la producción en masa estable requiere una mejor integración de equipos, estabilidad del proceso y rendimientos de fabricación. Las plantas de células también deben mejorar la eficiencia de conversión, la consistencia del producto y los costes unitarios. Si la introducción u optimización de procesos durante esta etapa implica tecnología controlada, los cambios en los acuerdos de transferencia transfronteriza podrían afectar a los calendarios de rampa.
El resultado no tiene por qué ser un cierre. Podría ser una fecha más tardía para alcanzar la producción de diseño, un crecimiento más lento de la producción cualificada o retrasos en las reducciones de costes previstas. Si la producción real y los rendimientos se quedan cortos, los costes fijos por unidad, los requisitos de capital circulante y la presión de entrega a los clientes pueden aumentar. Evaluar el suministro incremental de la región fuera de China requiere, por tanto, algo más que la capacidad en GW anunciada o puesta en marcha: importan la producción cualificada, el funcionamiento estable y la capacidad real de entrega. Estos efectos dependen de si las transferencias de tecnología posteriores entran dentro de los controles; el registro temporal por sí solo no implica que la rampa vaya a verse necesariamente interrumpida.
Las nuevas plantas aún en construcción también deben coordinar el acceso a la tecnología, la entrega de equipos y la puesta en marcha inicial. Las fábricas que compran células únicamente para el ensamblaje de módulos deben evaluarse por separado de las inversiones en fabricación de células, con requisitos determinados por sus tecnologías y equipos de módulos específicos. La producción local de módulos no demuestra la fabricación local aguas arriba ni el desarrollo tecnológico independiente. La localización completa de la cadena de suministro sigue siendo una cuestión aparte.
Las plantas existentes no necesitan cerrar, pero el acceso a actualizaciones podría ampliar las brechas de rendimiento
El anuncio no exige que las fábricas de la región fuera de China detengan la producción si sus transferencias de tecnología están completas y funcionan con normalidad. Las cuestiones a evaluar son las transferencias incompletas y si las nuevas líneas posteriores, las mejoras de procesos o las actualizaciones de equipos entran dentro del alcance. Las fábricas existentes y las nuevas se enfrentan a preguntas diferentes y no deben etiquetarse todas como limitadas por la capacidad.
Las plantas con procesos establecidos, equipos de ingeniería y capacidades operativas independientes pueden tener menos exposición a corto plazo a los cambios en las nuevas transferencias de tecnología. Sin embargo, las que dependen en gran medida del acceso continuo a procesos avanzados o equipos esenciales de China para mejorar la eficiencia y reducir costes pueden necesitar reevaluar su competitividad a largo plazo. Haber construido una fábrica y poder seguir el ritmo del cambio tecnológico son logros diferentes.
La inversión en la región fuera de China seguirá siendo relevante, pero el acceso a la tecnología debe alinearse con la producción y los pedidos
La fabricación en la región fuera de China puede conservar valor comercial para pedidos que requieren producción local, trazabilidad de la cadena de suministro o acceso a mercados específicos. La política no elimina automáticamente estos impulsores de demanda. Sin embargo, pone mayor énfasis en que se cumplan conjuntamente tres condiciones: acceso conforme a la tecnología, capacidad de establecer un suministro eficaz según lo previsto, y pedidos y márgenes sostenibles. El suelo barato, los incentivos políticos o una geografía exportadora favorable por sí solos son insuficientes para justificar un proyecto.
SMM espera que algunos proyectos de fabricación en la región fuera de China aún en fase de planificación avancen con más cautela hasta que las normas finales y los procedimientos de aplicación estén más claros. Los promotores pueden priorizar los planes tecnológicos, el alcance de los equipos y la visibilidad de los pedidos antes de comprometerse con un calendario de inversión. El ritmo al que la capacidad efectiva esté disponible podría divergir aún más entre plantas con tecnología independiente, sistemas de producción maduros y clientes estables, y aquellas que aún dependen de transferencias tecnológicas continuas desde China para completar su rampa.
Para las empresas chinas, el enfoque en las transferencias de tecnología en lugar de en los productos fabricados correspondientes podría diferenciar aún más las estrategias de exportación de productos avanzados y de fabricación local en la región fuera de China. La primera se basa en las capacidades de I+D y producción en China. La segunda requiere una combinación viable de acceso al mercado objetivo, apoyo de la cadena de suministro local y opciones tecnológicas conformes. Esto no implica que toda la fabricación en la región fuera de China vaya a volver a China, ni que trasladar una fábrica a otro país resuelva los requisitos de exportación de tecnología.
Visión de SMM: seguir la rampa y las actualizaciones, no solo la capacidad nominal en la región fuera de China
La principal cuestión a medio plazo es si las plantas de la región fuera de China construidas con tecnología china pueden aumentar la producción y seguir actualizándose, en lugar de si el propio modelo de exportación de productos terminados de China cambia. Cuando las plantas aún requieren tecnología controlada de China, la continuidad de las transferencias posteriores podría afectar al tiempo necesario para alcanzar la producción de diseño, mejorar los rendimientos y reducir los costes unitarios. Para las fábricas que ya producen de forma fiable sin transferencias adicionales de tecnología controlada, no puede asumirse simplemente un impacto en el suministro existente.
Si la producción efectiva de algunas fábricas de la región fuera de China crece más lentamente de lo previsto mientras los pedidos en sus mercados objetivo siguen expandiéndose, los proveedores fiables con capacidad de entrega conforme podrían volverse más valiosos. Por el contrario, una demanda débil y una amplia oferta alternativa podrían impedir que una rampa más lenta mejore la rentabilidad de las fábricas existentes. Un aumento de los precios de los módulos no es una consecuencia automática.
Las próximas prioridades son los umbrales técnicos y las clasificaciones del catálogo final, los procedimientos para las exportaciones de tecnología y equipos clave, y el progreso real desde la puesta en marcha de equipos y la producción de prueba hasta la producción estable en las plantas de la región fuera de China. SMM cree que las evaluaciones de la expansión en la región fuera de China deberían pasar cada vez más de cuántos GW se han construido a cuánta producción cualificada puede producirse de forma consistente, y si los costes pueden seguir bajando a medida que mejora la tecnología. La inversión mundial en fabricación continuará, pero el cumplimiento tecnológico, el rendimiento de la rampa y la calidad de los pedidos determinarán conjuntamente su viabilidad comercial.