Noticias

Artículo de análisis exclusivo con las últimas actualizaciones del mercado y noticias en tiempo real.
Huawei impulsa alianzas de minería verde en África y mantiene conversaciones comerciales con ZESCO en SMM ACM 2026
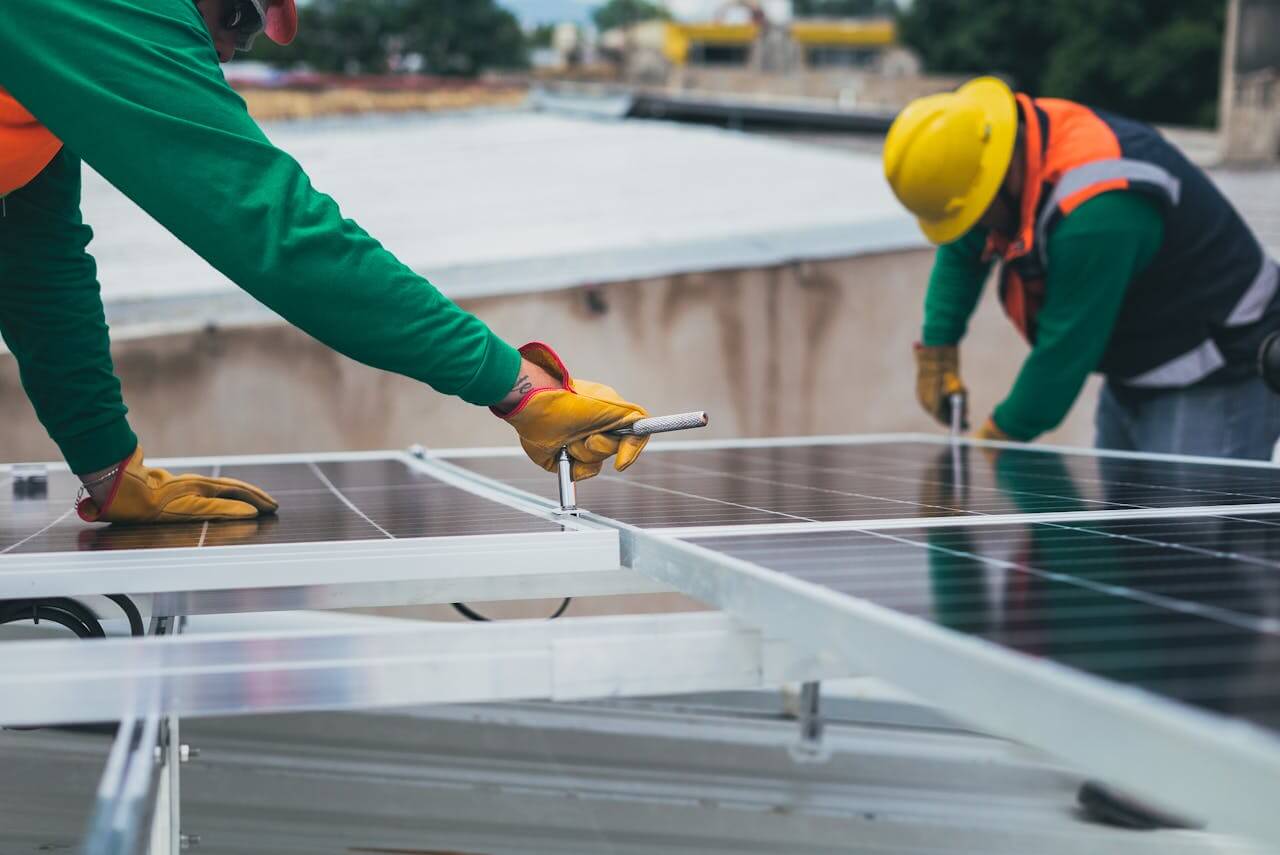
La , organizada por Shanghai Metals Market (SMM), concluyó con gran éxito en Lusaka, Zambia, los días 15 y 16 de septiembre. Centrado en el desarrollo de minerales estratégicos como el cobre, el cobalto, el litio y el estaño en África, la transformación local de procesamiento profundo, la construcción de minas ecológicas y la mejora de la infraestructura energética, este evento de primer nivel reunió a más de 400 representantes de la industria de agencias gubernamentales chinas y africanas, importantes mineras, comerciantes de materias primas, inversores y proveedores de servicios técnicos para explorar conjuntamente vías de desarrollo de alta calidad para la cadena industrial de minerales críticos de África. Huawei presentó su solución de microrred para minas en esta conferencia. Joseph Yao, presidente del Negocio de Microrredes Mineras de , pronunció un discurso de apertura titulado "Alianzas ecológicas para minas africanas verdes: prácticas de microrredes mineras de Huawei bajo el modelo IPP-PPA". La delegación de Huawei también mantuvo conversaciones comerciales con ZESCO, la empresa eléctrica nacional de Zambia, sobre el suministro de energía para minas, el despliegue de nuevas energías y la construcción colaborativa de infraestructura eléctrica. A medida que avanza la transición energética mundial, la industria de las nuevas energías impulsa de manera constante la demanda de minerales críticos como el cobre y el cobalto. África es rica en recursos minerales estratégicos y está acelerando su transformación desde la exportación de materias primas minerales hacia una cadena industrial de alto valor añadido que abarca la fundición local y el procesamiento profundo. Las minas, como emplazamientos de alto consumo energético, requieren un suministro eléctrico ecológico estable y de bajo coste, lo que se ha convertido en un factor clave que limita la implementación de proyectos mineros y la liberación de capacidad en África. Aprovechando el modelo de cooperación IPP-PPA (inversión de productores independientes de energía + acuerdo de compra de energía a largo plazo), las microrredes distribuidas de nuevas energías pueden proporcionar electricidad fiable in situ para minas a cielo abierto y plantas de fundición, ayudando a las minas a reducir los costes de electricidad y las emisiones de carbono, y respaldando la implementación de la estrategia de Zambia para el procesamiento local del mineral de cobre. (Joseph Yao, presidente del Negocio de Microrredes Mineras de Huawei Digital Power) Joseph Yao compartió una visión general de Huawei y su negocio de Energía Digital, presentando a Huawei como un proveedor líder de infraestructura TIC y terminales inteligentes, una empresa impulsada por la tecnología con operaciones en muchos países de todo el mundo, centrada en segmentos de negocio principales como la energía fotovoltaica inteligente y los sistemas de almacenamiento de energía con formación de red. Señaló que el sector minero africano suele verse afectado por la escasez de energía. Los elevados costes del diésel erosionan los márgenes de beneficio de las minas, los suministros eléctricos inestables conllevan riesgos de interrupciones en la producción, y los requisitos ESG también imponen restricciones a las exportaciones de minerales. Propuso una vía de tres pasos para el desarrollo sostenible de la minería africana: En primer lugar, suministrar electricidad ecológica a las minas mediante infraestructura energética digital para reducir las emisiones de carbono; En segundo lugar, la transición a la electrificación de los equipos mineros; En tercer lugar, remodelar los procesos de producción mediante plataformas de IA y sistemas de gestión inteligente, optimizar la programación de equipos y mejorar la capacidad y la eficiencia productiva de las minas. También destacó el sistema de microrred para minas de Huawei. Más que un equipo independiente, es una solución energética completa que integra sistemas fotovoltaicos y de almacenamiento, despacho inteligente, suministro eléctrico de respaldo con diésel, sistemas de control y software de gestión. Rompe el modelo convencional de fuente de energía única para permitir la autosuficiencia energética y una gestión eficiente de la energía en los emplazamientos mineros. Citando el proyecto de microrred a gran escala para Red Sea Global en Arabia Saudita como caso de estudio, explicó que esta microrred a nivel de ciudad logró importantes avances técnicos respaldados por las sólidas capacidades internas de I+D de Huawei y sus laboratorios de simulación de energía. Huawei posee capacidad de I+D independiente para componentes electrónicos de potencia básicos como los IGBT, y ofrece servicios integrales que abarcan diseño, simulación y entrega de proyectos. Junto con sus socios del ecosistema, también proporciona consultoría de ingeniería durante todo el ciclo de vida y soporte de implementación in situ. La entrega exitosa de este proyecto ha sentado una base sólida para el despliegue de microrredes en escenarios mineros. Abordó específicamente los problemas generalizados de financiación que enfrentan los proyectos mineros africanos. Bajo el modelo de ecosistema IPP-PPA, se puede atraer a inversores nacionales e internacionales para financiar proyectos de energía para minas. Las empresas mineras, como compradoras de energía, firman acuerdos de compra de energía a largo plazo para garantizar la estabilidad de las operaciones mineras, mientras que los inversores obtienen rendimientos estables, formando un ciclo comercial cerrado y sostenible. En su discurso, Joseph citó varios casos de implementación de microrredes en minas africanas. Entre ellos, tras la finalización del proyecto de microrred minera de Kamoa-Kakula en la RDC, la electricidad ecológica sustituirá una gran cantidad de generación diésel, reduciendo significativamente los costes de electricidad y las emisiones de carbono de la mina, y ofreciendo un buen retorno de la inversión. Para este proyecto de mina de cobre de un inversor chino en la RDC, las mejoras de la microrred redujeron drásticamente los costes de electricidad y mejoraron significativamente la tasa de utilización de la capacidad de la mina, verificando el valor práctico de las microrredes de electricidad ecológica en escenarios mineros africanos. Resumió las tres capacidades fundamentales de Huawei: una plataforma de negocio globalizada, soluciones integrales de microrred de extremo a extremo y un sistema diverso de socios del ecosistema que incluye inversores, contratistas EPC y agencias de consultoría de diseño. Añadió que Huawei espera establecer alianzas con más inversores para desarrollar proyectos energéticos en Zambia y en toda África, asegurar el suministro eléctrico para las industrias de minerales críticos, incluidos el cobre y el litio, fomentar conjuntamente minas ecológicas en África y construir un futuro industrial bajo en carbono y sostenible. Durante la conferencia, la delegación de Huawei mantuvo una reunión de negocios con representantes de la empresa eléctrica nacional de Zambia, ZESCO. En el contexto de la aceleración de la transformación ecológica en la minería africana y la creciente demanda de energía en las zonas mineras, ambas partes intercambiaron puntos de vista sobre temas de interés común, como la construcción de infraestructura eléctrica y el apoyo a las nuevas energías, y expresaron su intención de explorar conjuntamente posibles áreas de cooperación. La industria minera africana se encuentra en una ventana crítica para la mejora de su cadena industrial. Huawei, aprovechando sus fortalezas tecnológicas en nuevas energías y energía inteligente, se asociará con inversores IPP, autoridades eléctricas locales y operadores mineros para construir un ecosistema de cooperación abierta. Aprovechando sus probadas soluciones de microrred para minas, Huawei aspira a ofrecer suministros eléctricos ecológicos y fiables para los proyectos mineros y de fundición africanos, impulsar la transición baja en carbono de la industria de minerales críticos de África y profundizar la cooperación práctica entre China y África en los sectores minero y energético.
23 Sep 2026 16:41 (GMT+8)
[Análisis de SMM] El cambiante panorama del comercio de tungsteno en China: una visión estratégica
[Análisis de SMM] El cambiante panorama del comercio de tungsteno en China: una visión estratégica
SMM, 20 de septiembre: Según los últimos datos aduaneros, las importaciones totales de productos de tungsteno de China en agosto de 2026 alcanzaron 5.590,6 toneladas, un 39,3% más intermensual que en julio. Según el contenido de tungsteno de los productos relacionados, SMM estima que las importaciones de agosto fueron de 2.477,6 toneladas en contenido metálico, un 97,8% más interanual. Las importaciones acumuladas de productos de tungsteno en 2026 totalizaron 25.839,5 toneladas, un 91,7% más interanual . En el lado de las exportaciones, los volúmenes totales siguieron bajo presión. Las exportaciones de productos de tungsteno en agosto totalizaron 1.289,7 toneladas, un 5,2% menos intermensual y un 28,4% menos interanual. Las exportaciones en contenido metálico fueron de 1.054,3 toneladas, un 31,7% menos interanual. Las exportaciones acumuladas de productos de tungsteno en 2026 alcanzaron 9.071 toneladas en contenido metálico, un 15,6% menos interanual. El tungsteno es un metal raro estratégico crítico para China y una materia prima fundamental para el carburo cementado, los semiconductores, los equipos de alta gama y los materiales militares. Aunque las reservas de tungsteno de China representan alrededor del 80% de las reservas mundiales de tungsteno, las leyes del mineral nacional están disminuyendo año tras año, la protección ambiental y la rectificación del cumplimiento continúan endureciéndose, la producción incremental de concentrado nacional es limitada y muchos países extranjeros están intensificando el acopio de mineral de tungsteno. En este contexto, el aumento de las importaciones de materias primas iniciales de tungsteno puede tener una importancia estratégica a más largo plazo para el desarrollo sostenible del mercado del tungsteno. En el mercado de importación : Los datos aduaneros de SMM muestran que en agosto de 2026, las importaciones de concentrado de tungsteno de China en contenido físico alcanzaron 5.505,8 toneladas, un 39,6% más intermensual, con un crecimiento interanual de hasta el 152% . Las importaciones acumuladas de concentrado de tungsteno en 2026 totalizaron 25.026,4 toneladas, un 116,0% más interanual. La carrera en el extranjero por los recursos de mineral de tungsteno continuó. La absorción a gran escala de fuentes de mineral extranjeras por parte de China consiste esencialmente en utilizar mineral extranjero de bajo costo para complementar las materias primas de fundición en el marco del control estratégico de los recursos de tungsteno, reduciendo así el consumo de mineral de tungsteno nacional de alta calidad. Por fuente de suministro, las importaciones de concentrado de tungsteno de agosto estuvieron dominadas por Myanmar (46%) y Mozambique (26%), seguidos de Kazajistán (14%). La mayor parte del mineral que llega a China desde Myanmar y Mozambique es mineral polimetálico asociado de baja ley , con precios unitarios de importación bajos. Estas regiones carecen de procesos de beneficio polimetálico de apoyo, mientras que las tecnologías de beneficio y fundición de tungsteno de China son relativamente maduras y pueden procesar eficazmente algunos recursos de tungsteno de baja ley y asociados del extranjero. La diversificación de las fuentes de mineral en el extranjero reduce el riesgo de suministro de un solo país. A corto plazo, las importaciones de concentrado de tungsteno muestran un patrón de aumento de volumen con caída de precios , ya que el mineral extranjero de bajo precio sigue llegando, compensando la presión alcista sobre los precios del concentrado de tungsteno nacional. Desde junio, las importaciones de mineral de tungsteno de Mozambique han aumentado mes a mes, alcanzando 1.432 toneladas en agosto, enviadas principalmente a Hunan. Este año, Hunan ha fortalecido la cooperación económica y comercial, y los comerciantes de mineral de la provincia han incrementado el desarrollo y las importaciones de recursos minerales de Mozambique. Mozambique no tiene un gran depósito primario único de tungsteno ; el mineral de tungsteno que llega a China es esencialmente mineral polimetálico asociado de baja ley , con tungsteno como subproducto y los minerales principales son minerales de arena pesada como circonio, titanio, tantalio y niobio. • Perspectiva para todo el año: Teniendo en cuenta los cambios en las importaciones de otros países y regiones, SMM espera que las importaciones totales de concentrado de tungsteno de China alcancen 38.000 toneladas en 2026, un aumento interanual del 90%, compensando eficazmente la caída de la producción nacional de concentrado de tungsteno. Mercado de exportación: Con controles estrictos en vigor, las exportaciones de productos de tungsteno se están desplazando gradualmente hacia el procesamiento profundo. En julio, las exportaciones de productos de tungsteno de China aumentaron un 5,5% intermensual hasta alrededor de 1.360 toneladas, con el principal crecimiento proveniente de artículos no de doble uso como el hexafluoruro de tungsteno, el metatungstato de amonio y el ferrotungsteno. De enero a julio, las exportaciones totales de productos de tungsteno de China alcanzaron 7.781 toneladas, un 13% menos interanual. Entre ellas, APT, polvo de tungsteno y barras y varillas de tungsteno sin forjar registraron las mayores caídas interanuales. El ácido túngstico, el hexafluoruro de tungsteno y las barras y varillas de tungsteno lideraron el crecimiento de las exportaciones. Las exportaciones de APT en agosto fueron nulas, con un volumen acumulado interanual que se contrajo bruscamente; el metatungstato de amonio, el ácido túngstico y el trióxido de tungsteno y otros óxidos registraron fuertes caídas interanuales en el mes, ya que las exportaciones de materias primas químicas primarias de tungsteno siguieron comprimiéndose para evitar que los recursos estratégicos salieran en forma de materias primas de bajo precio. Sin embargo, los productos de tungsteno de gama alta mostraron aspectos estructurales destacados: las exportaciones de carburo de tungsteno en agosto alcanzaron 303,4 toneladas, con un aumento intermensual del 178,3 %; las barras, varillas, perfiles y otros productos conformados de tungsteno subieron un 262,5 % interanual en el mes, con un crecimiento acumulado del 74,2 % interanual; el hexafluoruro de tungsteno (un material especial de tungsteno para semiconductores) acumuló un aumento interanual del 43,8 % en 2026. Se aprobaron algunos pedidos de exportación de carburo de tungsteno a Japón, lo que impulsó una recuperación de los datos mensuales de exportación, pero en general las aprobaciones de exportación nacionales siguieron siendo estrictas y es poco probable que las exportaciones de artículos de doble uso registren un crecimiento significativo a corto plazo. Además, si se observan los precios unitarios de exportación del carburo de tungsteno, la mayor parte del polvo de carburo de tungsteno exportado a Japón en agosto fue producto de gama alta, con precios unitarios en su mayoría superiores a 2.000 yuanes/kg, mientras que los productos exportados a Corea del Sur y otros destinos se concentraron principalmente en 1.100 yuanes/kg. Los precios unitarios de exportación del carburo de tungsteno de China siguen siendo mucho más baratos que los de los mercados fuera de China. En el mismo período, los precios del APT en el mercado europeo continuaron consolidándose en torno a 3.000 dólares/mtu, mientras que los precios al contado del carburo de tungsteno europeo alcanzaron hasta 300 dólares/kg, creando un diferencial de precios de hasta 900 yuanes/kg con algunos de los productos exportados por China. En los productos finales de plaquitas de carburo cementado, los productos de uso final mostraron una divergencia estructural. Las exportaciones de plaquitas de carburo cementado para trabajo de metales subieron un 1,9 % intermensual, pero cayeron un 15,4 % interanual, mientras que las importaciones se mantuvieron prácticamente estables, lo que refleja una débil demanda de uso final en la industria manufacturera extranjera. Cabe señalar que, si bien las exportaciones de materias primas de carburo de tungsteno aguas arriba repuntaron con fuerza a corto plazo, las exportaciones de herramientas acabadas no mejoraron en paralelo, lo que indica que las empresas extranjeras de carburo cementado estaban en su mayoría reponiendo existencias de materias primas, y la demanda de corte de máquinas herramienta de uso final aún no se ha recuperado de manera sustancial. Las exportaciones de lámparas halógenas de tungsteno cayeron bruscamente un 42,6 % intermensual, reflejando la tendencia a largo plazo de sustitución de fuentes de luz tradicionales por LED, mientras que las importaciones se dispararon un 170 % intermensual. Sin embargo, el volumen absoluto de importación fue muy reducido, representando solo un pulso puntual de pedidos en iluminación industrial especializada. Esta categoría tiene una baja participación en el consumo de tungsteno y un impacto limitado en el equilibrio general de oferta y demanda de tungsteno. Desde la perspectiva de los riesgos estratégicos y las carencias, la actual estructura de importación y exportación presenta aún dos puntos críticos. Primero, la dependencia de materias primas importadas aumenta rápidamente, las fuentes de importación están relativamente concentradas y las fluctuaciones en la oferta de mineral en el extranjero, la logística y la geopolítica pueden provocar fácilmente perturbaciones a corto plazo en la cadena industrial de China, por lo que la estabilidad del suministro de recursos debe reforzarse aún más. Segundo, aunque la participación de las exportaciones de productos de tungsteno de gama alta ha aumentado, algunos materiales de tungsteno de ultraalta precisión y aleaciones especiales de tungsteno siguen enfrentando barreras técnicas, y en el mercado de gama alta persiste la presión competitiva de empresas fuera de China, por lo que la capacidad de obtener precios superiores en la cúspide de la cadena industrial aún no se ha consolidado plenamente. Al mismo tiempo, la contracción del volumen total de exportaciones también ha comprimido, en cierta medida, el espacio en los mercados exteriores para la capacidad intermedia de China, y la precisión del ajuste entre oferta y demanda aún debe optimizarse. En conjunto, el actual ajuste de la estructura de importación y exportación de tungsteno de China es un cambio benigno que se alinea con la estrategia nacional, se adapta a la modernización industrial y se ajusta al panorama mundial. A corto plazo, el patrón de expansión de las importaciones y contracción de las exportaciones puede deprimir durante un tiempo los precios del mercado interno de tungsteno, pero desde la perspectiva de que el período de transición siempre necesita tiempo para ganar espacio, a medio y largo plazo una estructura exportadora de gama alta y alto valor añadido seguirá mejorando la competitividad global y la capacidad de fijación de precios de la cadena industrial del tungsteno de China.
23 Sep 2026 09:13 (GMT+8)
Canadá elimina los aranceles al comercio solar: ¿podrán los módulos chinos ganar una mayor cuota de mercado? [Análisis de SMM]
Canadá ha eliminado una restricción comercial significativa sobre los envíos directos de ciertos productos solares procedentes de China. El 17 de septiembre, el Tribunal Canadiense de Comercio Internacional puso fin a una revisión por expiración relativa a determinados módulos y laminados fotovoltaicos originarios de China y revocó su orden vigente. En consecuencia, la Agencia de Servicios Fronterizos de Canadá dejará de imponer derechos antidumping y compensatorios sobre los productos en cuestión.
21 Sep 2026 18:03 (GMT+8)
[Análisis de SMM] Las conversaciones entre China y EE. UU. alimentan el sentimiento alcista en el mercado de Pr-Nd, pero los fundamentos prevalecen
La noche del 23 de septiembre (hora de Beijing), el presidente Xi Jinping llegó a Washington en avión especial para una visita de Estado a Estados Unidos por invitación del presidente Donald Trump, con un viaje programado hasta el 25 de septiembre. Anteriormente, los equipos económicos y comerciales chinos habían viajado a Nueva York para participar en las conversaciones relacionadas. Dentro de la agenda económica entre China y Estados Unidos, las tierras raras y los minerales críticos siguen siendo uno de los temas más seguidos para las cadenas de suministro globales.
24 Sep 2026 12:34 (GMT+8)
¿Por qué se intensifica el mercado de los “tres máximos” del cobre en la SHFE?
¿Por qué el cobre de la SHFE está entrando en un mercado de prima alta, backwardation alta y precios altos?
22 Sep 2026 18:53 (GMT+8)

Últimas noticias
El fin del reabastecimiento elimina el soporte mientras el mineral de hierro se mantiene débil [Informe diario de mineral de hierro de SMM]
hace 29 minutos
[SMM Acero]
[Rebar] Hoy, las cotizaciones de exportación de barras de refuerzo en el puerto de Tianjin bajaron ligeramente 1 USD/tonelada, con precios de transacción generales que oscilan entre 479 y 484 USD/tonelada. Considerando la demanda interna más débil durante el período festivo, algunas acerías redujeron proactivamente los precios para asegurar pedidos de exportación, lo que generó una actividad de transacciones relativamente buena.
hace 58 minutos
[SMM Acero]
[SMM Acero] Información del mercado: Actualmente, el precio FOB de la barra corrugada B500B de especificación Φ18 mm se cotiza a 482 USD/tonelada, siendo el puerto de carga el puerto de Tianjin.
hace 58 minutos
[SMM Steel] Suben los precios del acero y la chatarra en el mercado interno de India
[India nacional] El mercado nacional de acero y chatarra se fortaleció, con precios al alza desde el viernes en los principales mercados, impulsados por una mejora de la demanda, mientras que la escasa disponibilidad también respalda los precios. El precio de la barra corrugada subió 6 USD/tonelada (600 INR/tonelada) hasta 533 USD/tonelada (51.200 INR/tonelada) en fábrica Raipur. La barra corrugada en Mumbai subió 2 USD/tonelada (200 INR/tonelada) hasta 539 USD/tonelada (51.700 INR/tonelada) en fábrica Mumbai. El palanquillo aumentó 11 USD/tonelada (1.100 INR/tonelada) hasta 469 USD/tonelada (45.000 INR/tonelada) en fábrica Raipur. En Durgapur subió 9 USD/tonelada (900 INR/tonelada) hasta 468 USD/tonelada (44.500 INR/tonelada) entregado en Durgapur. El hierro esponja PDRI subió 10 USD/tonelada (1.000 INR/tonelada) hasta 304 USD/tonelada (29.200 INR/tonelada) en fábrica Raipur. El HMS 1&2 (80:20) subió 8 USD/tonelada (800 INR/tonelada) hasta 402 USD/tonelada (38.600 INR/tonelada) entregado en Mandi. El lingote en Mandi subió 9 USD/tonelada (900 INR/tonelada) hasta 496 USD/tonelada (47.600 INR/tonelada) en fábrica Mandi. Fuentes del mercado de Mandi señalaron que se registraron algunas operaciones de lingote a 497-498 USD/tonelada (47.700–47.800 INR/tonelada). Es probable que los precios del acero se mantengan estables o firmes a principios de octubre, aunque una subida fuerte dependerá de la mejora de la demanda real de compra.
hace 1 hora
[SMM Acero]
[Chapas y placas] Los precios de exportación de HRC y otras chapas y placas se suavizaron ligeramente en la comparación semanal, con algunos precios a la baja en 1 USD/t. Los precios de transacción de HRC se concentraron en el rango de 493-496 USD/t. Las transacciones generales del mercado fueron moderadas, con operaciones de gran volumen de planchones observadas la semana pasada.
hace 1 hora
[Resumen semanal de SMM sobre Irán] Las exportaciones de palanquilla divergen mientras el comercio terrestre prospera en medio de las limitaciones logísticas marítimas
Las exportaciones de acero iraní mostraron una divergencia estructural esta semana, caracterizada por un activo comercio terrestre y flujos marítimos restringidos. Afectados por las tensiones en el Mar Negro, la reducción de la oferta de palanquilla de Rusia y Ucrania llevó a los compradores de Asia Occidental a orientarse hacia los orígenes iraníes. Irán cerró recientemente al menos 15.000 toneladas de palanquilla cuadrada a 420–430 USD/tonelada FCA en frontera, destinadas principalmente a la reexportación vía Irak hacia Siria y Jordania; pese a que la congestión fronteriza elevó los costes logísticos, los compradores siguieron dispuestos a pagar una prima para asegurar disponibilidad inmediata. En contraste, las exportaciones marítimas se vieron obstaculizadas por los riesgos de cumplimiento de sanciones, la escasez de capacidad de transporte y primas de seguro exorbitantes, lo que estancó la liquidez de grandes volúmenes (el flete al puerto omaní de Sohar alcanzó 18–25 USD/tonelada). Las principales acerías ya tienen reservada la producción hasta finales de noviembre, dejando solo pequeños lotes de palanquilla de entrega inmediata a 410–415 USD/tonelada FOB hacia destinos vecinos del Golfo. Cabe destacar que las exportaciones de planchón prácticamente se paralizaron, ya que las acerías se orientaron por completo hacia el mercado interno. En el segmento de aceros planos, respaldado por el paso fronterizo de Shalamcheh, la bobina laminada en caliente fluyó de manera constante hacia Irak a 540–560 USD/tonelada FCA; mientras tanto, en el corredor del Mar Caspio las importaciones rusas quedaron efectivamente congeladas debido a una aguda falta de capacidad de transporte disponible. De cara a la próxima semana, si las restricciones de tránsito por el estrecho de Ormuz y la congestión en los puertos del Golfo no se alivian, el diferencial FOB-FCA sufrirá una mayor compresión o incluso una inversión. Las estrategias de las acerías que priorizan las ventas internas y las fronteras terrestres se mantendrán, dejando a las cotizaciones de exportación FOB marítima con un margen de subida autónomo limitado y manteniendo al mercado en una postura de rango lateral.
hace 1 hora
Datos: Movimiento del mercado SHFE, DCE (28 de septiembre)
La siguiente tabla muestra el movimiento de metales ferrosos y no ferrosos en la SHFE y la DCE el 28 de septiembre de 2026.
hace 1 hora
[México renueva derechos antidumping por cinco años al acero laminado en caliente de Rusia y Ucrania]
La Secretaría de Economía de México ha anunciado los resultados finales de su revisión por extinción de los derechos antidumping sobre las importaciones de acero laminado en caliente originarias de Rusia y Ucrania, y decidió prorrogar las medidas por otros cinco años tras concluir que su eliminación probablemente daría lugar a una reincidencia del dumping y del daño a la industria nacional. Los derechos se mantienen en el 21% para Rusia y el 25% para Ucrania, y se aplicarán durante cinco años a partir del 29 de marzo de 2025. La medida abarca el acero laminado en caliente sin alear y aleado con un contenido de boro igual o superior al 0,0008%, de anchura mínima de 600 mm y espesor inferior a 4,75 mm. La revisión fue solicitada por Ternium México y ArcelorMittal México.
hace 2 horas
[Reseña semanal de SMM del mercado indonesio] Algunas reducciones de precios del acero en Indonesia para alinearse con las preferencias de los compradores
Los precios han cambiado desde la semana pasada: alambrón de acero (510→505 USD/tonelada métrica), planchones (490→483 USD/tonelada métrica), HRC (528→515 USD/tonelada métrica) y palanquillas (478→478 USD/tonelada métrica). Las acerías han respondido de forma aún más agresiva, pero la demanda parece seguir siendo débil. Esta semana, las acerías intentan bajar los precios y están dispuestas a recortarlos nuevamente mientras buscan mercados fuera de China, dado que los días festivos en China implican que no hay pedidos en absoluto. Esta semana podría revelar si los compradores impulsarán la demanda o no. Las acerías han estado tratando de adaptarse a las preferencias de los compradores, y valdrá la pena observar cómo reaccionan los compradores: un tema clave a seguir esta semana.
hace 2 horas
[SMM Steel] Los precios de planchones en Indonesia vuelven a caer mientras las acerías se ajustan a las expectativas de los compradores
[Indonesia] El 25 de septiembre de 2026, los precios de los desbastes cayeron 5 USD/tonelada, y luego volvieron a caer 2 USD/tonelada, situándose ahora en 483 USD/tonelada FOB. Se trata de un acontecimiento largamente esperado y probablemente se deba a varios factores, desde la total falta de demanda de China –que está de vacaciones desde el jueves– hasta las acerías que buscan nuevos mercados y bajan los precios para atraer compradores. En esencia, están intentando vender y adaptarse a las preferencias de los compradores, que no se han visto satisfechas en las últimas 2-3 semanas. Los compradores deberían seguir de cerca cómo evoluciona esta situación, aunque hasta ahora no ha ocurrido nada. Si los precios siguen cayendo, es poco probable que los compradores realicen compras en esta fase.
hace 2 horas
[SMM Reseña semanal de exportaciones de India] Vendedores de HRC elevan indicaciones FOB; ofertas de palanquilla escasas
Las indicaciones de exportación de HRC indio para Europa subieron de unos 640 USD/t FOB India el lunes a 650 USD/t el viernes, pero las indicaciones del norte de Europa se mantuvieron en 715–730 USD/t CFR y no se confirmó ninguna venta nueva al nivel FOB más alto. Los vendedores se mantuvieron firmes, ya que las carteras de pedidos nacionales y la limitada disponibilidad al contado dieron a las acerías pocas razones para descontar el material de exportación. Los compradores europeos siguieron sopesando el acceso a los contingentes y los plazos de despacho de aduana antes de comprometerse con nuevos cargamentos: el registro de la Comisión Europea, consultado el 28 de septiembre y actualizado por última vez el 25 de septiembre, mostró 2.991,01 toneladas restantes en el contingente de HRC de India de julio a septiembre, es decir, una utilización del 98,0 %. El contingente era crítico pero seguía abierto para solicitudes de retiro; se asigna una partida separada de 149.318,61 toneladas para octubre–diciembre. Las indicaciones de exportación de palanquilla se relajaron de unos 470 USD/t FOB India el lunes a 465–470 USD/t el jueves, y el viernes no se escuchó ninguna oferta de exportación vigente, lo que subraya la falta de evidencia comercial nueva al cierre de la semana. El HRC de Mumbai se mantuvo en aproximadamente 625–630 USD/t (60.000–60.500 INR/t) EXW, excluido el GST. Los costos firmes del carbón coquizable siguieron respaldando los niveles de venta de las acerías; un posible aumento nacional de 2.000 INR/t en octubre seguía siendo una expectativa del mercado, no una subida implementada.
hace 2 horas
[ ArcelorMittal suspende las operaciones en Kryvyi Rih y retira 4,9 millones de toneladas de suministro histórico de acero ]
ArcelorMittal anunció el 25 de septiembre de 2026 la suspensión indefinida de las operaciones en su filial ucraniana, ArcelorMittal Kryvyi Rih, tras cuatro impactos directos de misiles en cinco semanas que mataron a cinco trabajadores y dañaron gravemente el complejo siderúrgico principal. Antes del conflicto de 2022, la planta integrada operaba como la mayor acería de Ucrania, con una capacidad anual histórica de más de 8 millones de toneladas de arrabio, 7 millones de toneladas de acero bruto (4,9 millones de toneladas producidas en 2021) y 5 millones de toneladas de productos laminados. Desde 2022, la producción se había visto limitada en dos tercios, a entre 1,0 y 1,65 millones de toneladas anuales, y el cierre total elimina este volumen restante junto con 1.000 millones de dólares en valor de las instalaciones mediante un deterioro no monetario.
hace 2 horas
[SMM Steel] La bobina galvanizada competitiva de Vietnam impulsa las ventas en la UE
[Vietnam] Los compradores europeos están cubriendo sus necesidades a corto plazo con bobinas galvanizadas de Vietnam a precios más competitivos, lo que lastra las ventas del material de origen indio. Mientras tanto, la escasez de oferta y el mayor consumo interno han llevado a algunos proveedores indios a suspender sus ofertas de exportación de acero galvanizado. Los participantes del mercado esperan que las ofertas de exportación indias suban otros 10–20 USD por tonelada, lo que pone aún más de relieve la competitividad de precios del material vietnamita en el mercado europeo.
hace 2 horas
[SMM Reseña semanal de Malasia] BLC estable; las ofertas de aceros largos divergen y la oferta de semielaborados se ajusta
El mercado siderúrgico de Malasia se mantuvo en general estable esta semana. Las ofertas nacionales de HRC se mantuvieron en torno a 2.200 MYR/tonelada EXW para compradores habituales y 2.230 MYR/tonelada EXW para compradores no habituales. Las ofertas de barras corrugadas se situaron principalmente en 2.200–2.220 MYR/tonelada, mientras que se escuchó material a precios más bajos en torno a 2.180 MYR/tonelada. Los precios de entrega de alambrón C12D se mantuvieron sin cambios en 2.300 MYR/tonelada. El alambrón de origen indonesio se ofreció en torno a 530 USD/tonelada CFR Malasia, resultando más competitivo en términos nominales, aunque aún deben considerarse los aranceles, los gastos portuarios y el flete interior. En el mercado de semielaborados, algunas acerías locales podrían programar mantenimiento en octubre o noviembre, lo que genera cautela en las ventas de grandes lotes de palanquilla y planchón. Es posible que aún haya disponibilidad de material en pequeños volúmenes o de inventario, mientras que pronto podrían surgir ofertas con embarque en enero. El mercado seguirá atento a los planes de mantenimiento, las nuevas ofertas de embarque y los niveles reales de transacción.
hace 2 horas
[SMM Anuncio] Precios de metales y actualizaciones de noticias del mercado chino suspendidos durante el feriado del Día Nacional (1-7 de octubre)
[SMM Anuncio] Precios de metales y actualizaciones de noticias del mercado chino suspendidos durante el feriado del Día Nacional (1-7 de octubre)
Estimados usuarios de SMM: Se acercan las vacaciones del Día Nacional. Les informamos que las evaluaciones de precios de metales del mercado chino y las actualizaciones de noticias de SMM se suspenderán temporalmente durante las vacaciones (del 1 al 7 de octubre) y se reanudarán con normalidad después del descanso. Sin embargo, las evaluaciones de precios internacionales de SMM continuarán actualizándose como de costumbre durante todo el periodo vacacional. Lamentamos las molestias ocasionadas y les deseamos unas felices vacaciones. Shanghai Metals Market (SMM)
hace 26 minutos
Huawei impulsa alianzas de minería verde en África y mantiene conversaciones comerciales con ZESCO en SMM ACM 2026
23 Sep 2026 16:41 (GMT+8)
[Análisis de SMM] El cambiante panorama del comercio de tungsteno en China: una visión estratégica
[Análisis de SMM] El cambiante panorama del comercio de tungsteno en China: una visión estratégica
23 Sep 2026 09:13 (GMT+8)
[Análisis de SMM] Una instantánea del mercado del oro de Zambia: de la producción minera al comercio formal
[Análisis de SMM] Una instantánea del mercado del oro de Zambia: de la producción minera al comercio formal
23 Sep 2026 16:23 (GMT+8)
Canadá elimina los aranceles al comercio solar: ¿podrán los módulos chinos ganar una mayor cuota de mercado? [Análisis de SMM]
21 Sep 2026 18:03 (GMT+8)
[Análisis de SMM] Las conversaciones entre China y EE. UU. alimentan el sentimiento alcista en el mercado de Pr-Nd, pero los fundamentos prevalecen
[Análisis de SMM] Las conversaciones entre China y EE. UU. alimentan el sentimiento alcista en el mercado de Pr-Nd, pero los fundamentos prevalecen
24 Sep 2026 12:34 (GMT+8)
¿Por qué se intensifica el mercado de los “tres máximos” del cobre en la SHFE?
22 Sep 2026 18:53 (GMT+8)
Últimas noticias
[Breve comentario sobre el mineral de hierro de China] Es probable que los precios del mineral de hierro en la región de Liaodong se consoliden con una nota moderada
hace 10 minutos

[SMM Resumen semanal UE] La interrupción de ADI amplía la brecha norte-sur; se avecinan el restablecimiento de cuotas y las normas de fusión y colada
hace 15 minutos

Los fundamentos siguen mejorando, con una fuerte resistencia a la baja en los precios mínimos
hace 16 minutos
El fin del reabastecimiento elimina el soporte mientras el mineral de hierro se mantiene débil [Informe diario de mineral de hierro de SMM]
hace 29 minutos
[SMM Acero]
hace 58 minutos
[SMM Acero]
hace 58 minutos
[SMM Steel] Suben los precios del acero y la chatarra en el mercado interno de India
hace 1 hora
[SMM Acero]
hace 1 hora
[Resumen semanal de SMM sobre Irán] Las exportaciones de palanquilla divergen mientras el comercio terrestre prospera en medio de las limitaciones logísticas marítimas
hace 1 hora
Datos: Movimiento del mercado SHFE, DCE (28 de septiembre)
hace 1 hora
[Resumen semanal de SMM Türkiye] Los productos planos siguen subiendo mientras el HDG alcanza nuevos máximos; los productos largos se mantienen firmes ante la presión de costes
hace 1 hora
[SMM Reseña semanal del mercado interno de la India] Los precios internos del acero y la chatarra en la India muestran una tendencia mixta
hace 1 hora
[ La producción mundial de acero bruto cae un 1,2% en agosto de 2026 ]
hace 2 horas
[México renueva derechos antidumping por cinco años al acero laminado en caliente de Rusia y Ucrania]
hace 2 horas
[Reseña semanal de SMM del mercado indonesio] Algunas reducciones de precios del acero en Indonesia para alinearse con las preferencias de los compradores
hace 2 horas
[SMM Steel] Los precios de planchones en Indonesia vuelven a caer mientras las acerías se ajustan a las expectativas de los compradores
hace 2 horas
[SMM Reseña semanal de exportaciones de India] Vendedores de HRC elevan indicaciones FOB; ofertas de palanquilla escasas
hace 2 horas
[ ArcelorMittal suspende las operaciones en Kryvyi Rih y retira 4,9 millones de toneladas de suministro histórico de acero ]
hace 2 horas
[SMM Steel] La bobina galvanizada competitiva de Vietnam impulsa las ventas en la UE
hace 2 horas
[SMM Reseña semanal de Malasia] BLC estable; las ofertas de aceros largos divergen y la oferta de semielaborados se ajusta
hace 2 horas