

Cinco mercados, cinco tipos de ruptura
Los costes bajaron, pero los precios se mantuvieron. Los costes bajaron y los precios subieron. Los costes subieron y los precios se estancaron. En el tercer trimestre, todo esto ocurría al mismo tiempo en los mercados extranjeros del acero inoxidable.
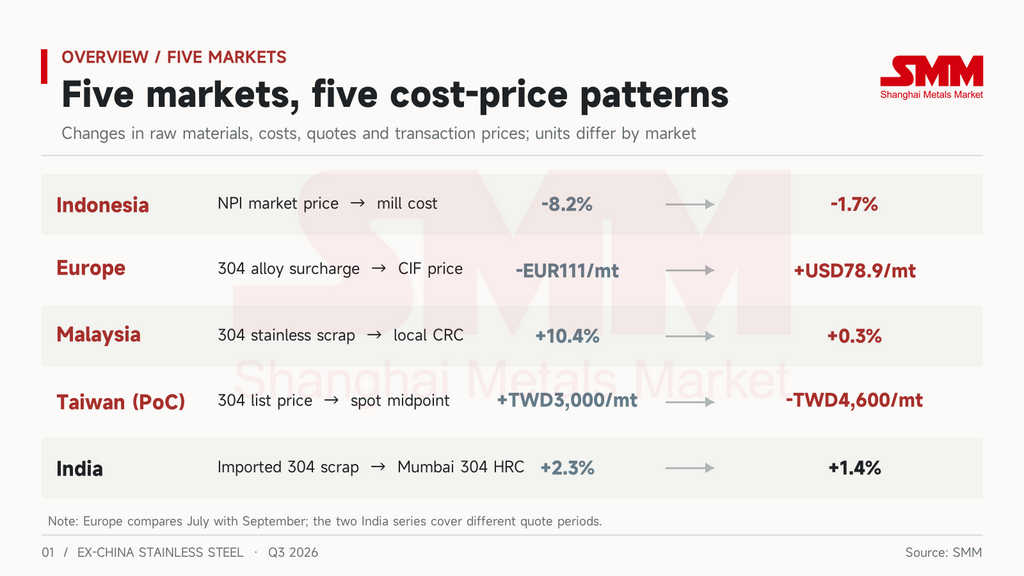
Los precios del acero inoxidable suelen seguir a las materias primas. El níquel es el mayor coste del 304. Las acerías asiáticas utilizan arrabio de níquel indonesio (NPI), mientras que las europeas emplean chatarra de acero inoxidable y publican un recargo mensual por aleación. Antes, una lectura aproximada de los precios en cualquiera de las dos regiones podía obtenerse a partir del lado de los costes. En el tercer trimestre, ese vínculo se rompió en casi todos los mercados, en un punto distinto en cada uno. En Indonesia se rompió entre el precio de mercado del NPI y los costes propios de las acerías. En Europa se rompió entre los costes y los precios de desembarque, en Malasia entre las materias primas y los usuarios finales, y en Taiwán (PoC) entre los precios de lista y las operaciones reales.
El punto donde se rompió el vínculo determinará en qué dirección se ajustarán los precios en el cuarto trimestre.
Indonesia: una caída del 8% del NPI que nunca llegó a las acerías integradas
El NPI indonesio cayó con más fuerza en la primera quincena de septiembre.
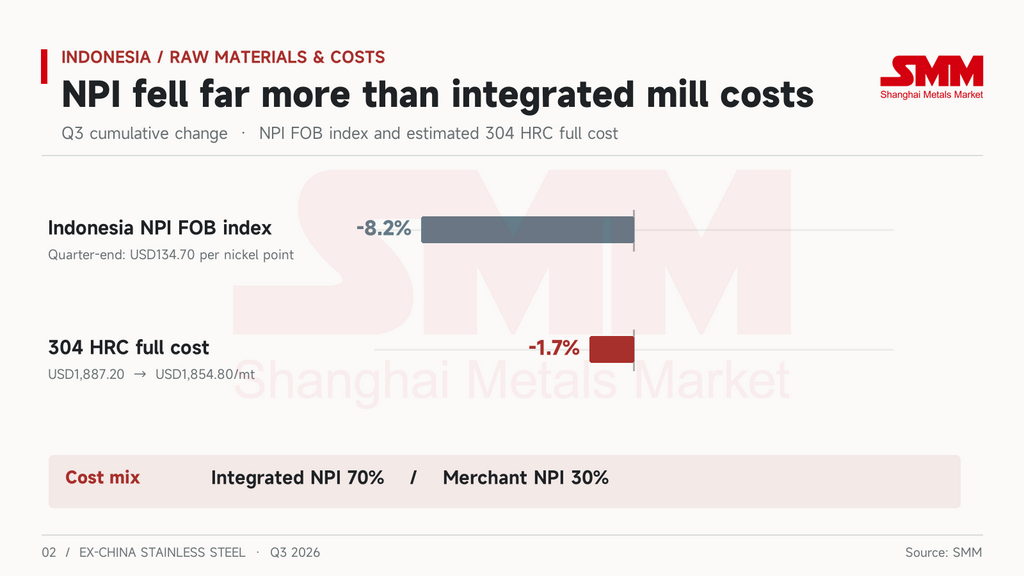
El índice FOB del NPI indonesio se mantuvo en 145–147 USD por punto de níquel durante julio y agosto. Entre el 1 y el 18 de septiembre cayó de 144,40 USD a 135,20 USD, y cerró el trimestre en 134,70 USD por punto de níquel, un descenso del 8,2% en el tercer trimestre.
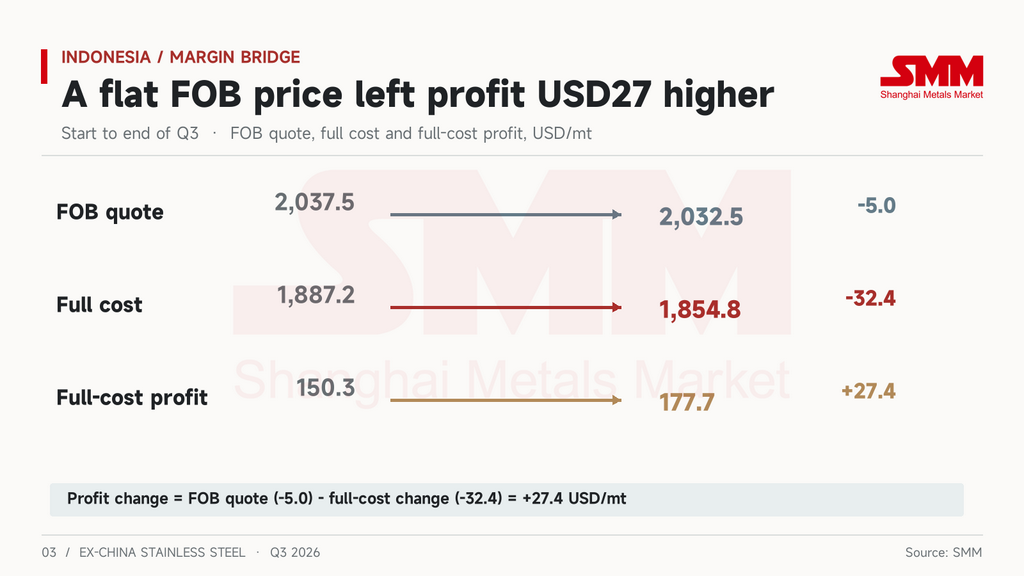
Los costes de las acerías indonesias de acero inoxidable apenas se movieron. La estimación de SMM supone una mezcla de un 70% de NPI integrado y un 30% comprado en el mercado. Sobre esa base, el coste total de la bobina laminada en caliente (HRC) de 304 indonesia pasó de 1.887,20 USD/t al inicio del trimestre a 1.854,80 USD/t al final. Es una caída de solo 32,40 USD, o un 1,7%, y el coste en efectivo pasó de 1.774,50 USD/t a 1.741 USD/t. El calendario lo dice todo. El mayor movimiento de coste en un solo día se produjo el 15 de julio, una caída de unos 19 USD, cuando los precios del NPI apenas se habían movido. Del 1 al 18 de septiembre, el NPI cayó alrededor de un 6% y el coste total bajó solo 3,40 USD.
El precio de mercado del NPI no es lo que una acería integrada paga. Estas acerías producen el 70% de su propio NPI, por lo que una caída del precio de mercado solo les afecta a través del 30% que compran. La caída de los precios del NPI golpea primero a los compradores de NPI de mercado.
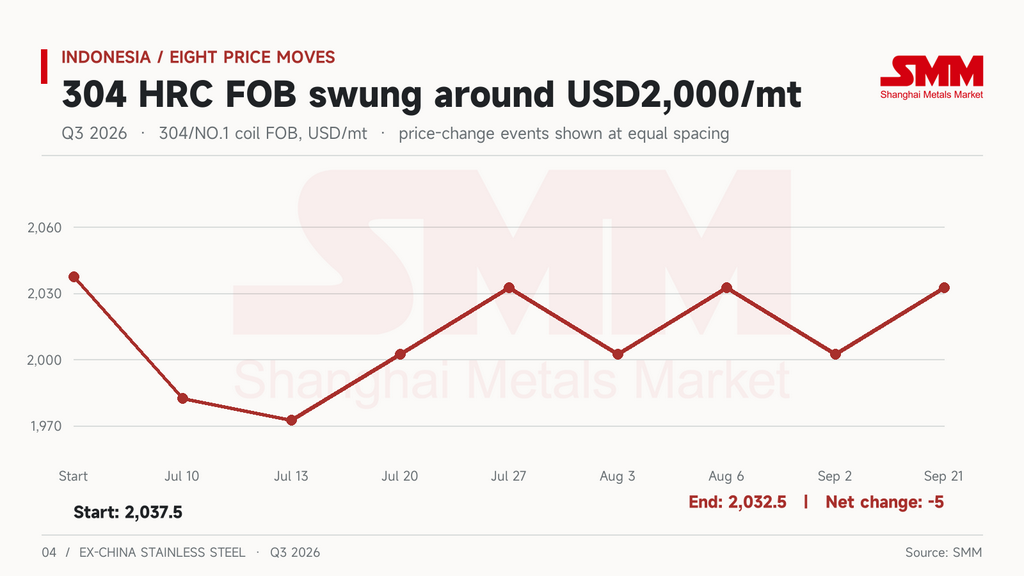
Con costes estables, el beneficio se redujo a la fijación de precios. FOB de la bobina 304/NO.1 de Indonesia se ajustó ocho veces en el tercer trimestre. Comenzó en 2.037,50 USD/t y terminó en 2.032,50 USD/t, solo 5 USD menos. Las acerías movieron los precios en pasos de 30 USD. En julio recortaron 55 USD el día 10 y otros 10 USD el 13, luego añadieron 30 USD tanto el 20 como el 27. En agosto recortaron 30 USD el día 3 y los volvieron a añadir el 6. En septiembre recortaron 30 USD el día 2 y los subieron de nuevo el 21.
Los márgenes se movieron al compás del precio. Tras los dos recortes de julio, el beneficio a coste completo cayó a 93,30 USD/t el 13 de julio, un margen del 4,7% y el más bajo del trimestre. Para el 24 de septiembre había alcanzado 182,60 USD/t, o el 9%, el máximo del trimestre. Medido por cambios diarios, más del 90% de la variación del beneficio del trimestre provino de los movimientos de precios, y cada ajuste de 30 USD desplazó el margen en aproximadamente 1,5 puntos porcentuales.
A lo largo del trimestre, el beneficio a coste completo subió de 150,30 USD/t a 177,70 USD/t. El margen pasó del 7,4% al 8,7%, con una media del 7,8%, y el margen sobre coste en efectivo pasó del 12,9% al 14,3%. Los precios no cayeron por debajo del coste completo ningún día del tercer trimestre. Los 27 USD adicionales de beneficio provinieron de una caída de 32 USD en los costes, parcialmente compensada por 5 USD cedidos en el precio.
Las acerías indonesias mantuvieron sus precios en el tercer trimestre, pero los costes no fueron la razón. La subida del 21 de septiembre llegó en dos puntos de presión. Desde el 22 de septiembre, una escasez de agua en el parque IMIP obligó a las plantas de NPI por RKEF a reducir sus tasas de operación en aproximadamente un 30–40%. Los compradores también estaban realizando sus últimos pedidos antes de que la declaración de fusión y colada de la UE entrara en vigor el 1 de octubre. La actividad comercial descendente fue escasa durante todo el trimestre, y el recorte del 2 de septiembre fue una respuesta directa a una demanda que nunca apareció.
Al cierre del trimestre, el FOB de la bobina laminada en caliente 304 de Indonesia seguía unos 178 USD/t por encima del coste completo y unos 292 USD/t por encima del coste en efectivo. Los precios tienen margen para caer en el cuarto trimestre. Si lo hacen, será una decisión de fijación de precios de las acerías y no un movimiento impulsado por los costes.
Europa: costes a la baja, precios de desembarque al alza
Europa fue el único mercado del tercer trimestre donde los costes y los precios se movieron en direcciones opuestas.
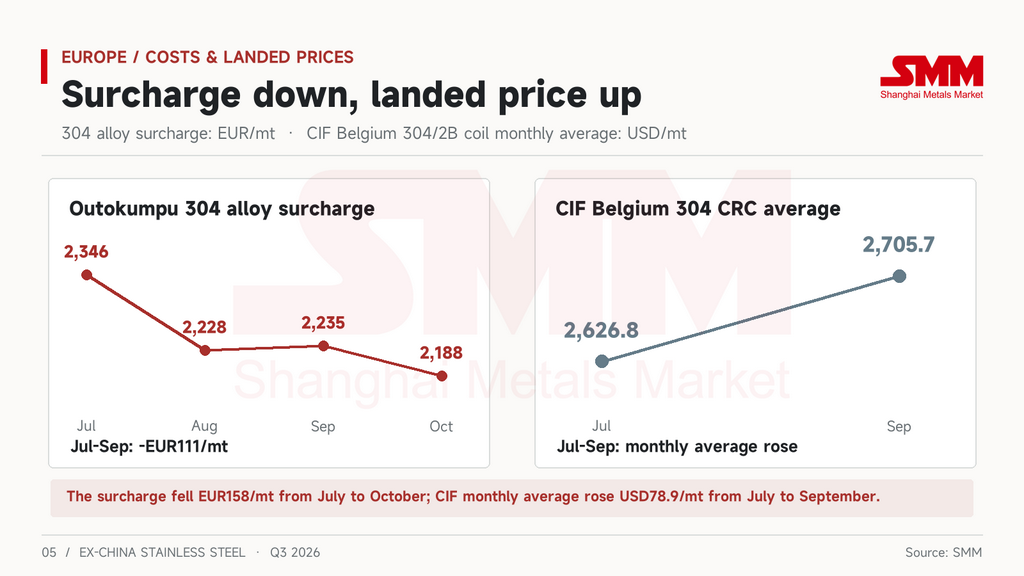
El recargo por aleación 304 de Outokumpu fue de 2.346 EUR/t en julio y cayó a 2.228 EUR/t en agosto. Volvió a subir ligeramente a 2.235 EUR/t en septiembre y bajó de nuevo a 2.188 EUR/t para octubre. La demanda no ofreció ningún apoyo. Julio y agosto fueron la pausa estival. Tras la reanudación de la actividad en septiembre, los envíos y los precios de los productos planos italianos siguieron débiles. Los distribuidores tuvieron dificultades para repercutir los costes, y la chatarra inoxidable europea estuvo bajo presión durante todo el trimestre.
La bobina CIF Bélgica 304/2B (borde de laminación) fue en sentido contrario. Su media mensual subió de 2.626,80 USD/t en julio a 2.705,70 USD/t en septiembre. A mediados de julio, durante la pausa estival, los precios de desembarque se situaron en el mínimo trimestral de 2.600 USD. Saltaron 75 USD en un solo día el 3 de agosto, se incrementaron dos veces más en septiembre y cerraron el trimestre en 2.740 USD/t.
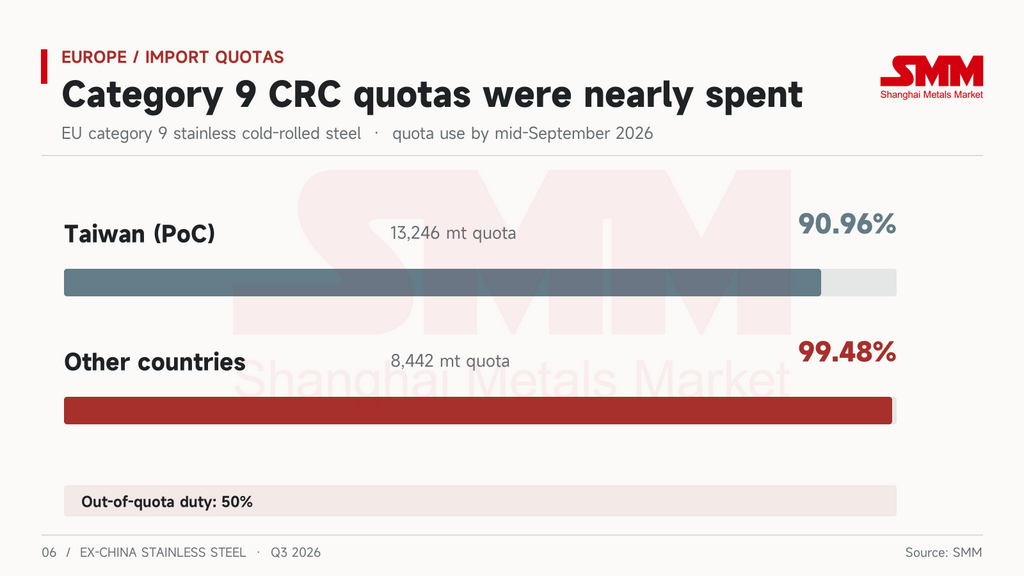
La diferencia es el precio de los contingentes y los aranceles. El tercer trimestre fue el primero completo bajo el nuevo régimen de importación de acero, y los contingentes se agotaron más rápido de lo previsto. A mediados de septiembre, Taiwán (PoC) había utilizado el 90,96% de su contingente de 13.246 t para la categoría 9 de laminados en frío inoxidables. Sus exportadores dejaron de embarcar y esperaron la asignación del cuarto trimestre. El contingente de «otros países», de 8.442 t, estaba utilizado en un 99,48%, y todo lo que lo supere paga un arancel fuera de contingente del 50%.
Al cierre del trimestre, la UE añadió cinco procedimientos de defensa comercial sobre los mismos productos laminados en frío. El 15 de septiembre abrió una revisión por expiración del antidumping sobre China, Taiwán (PoC), India e Indonesia. Le siguió una revisión por expiración de las medidas compensatorias sobre India e Indonesia el 30 de septiembre. También se abrieron revisiones provisionales de los derechos antidumping y compensatorios sobre India. Los tipos vigentes se mantienen en vigor mientras duran las revisiones.
Las declaraciones de fusión y colada entraron en vigor el 1 de octubre, y un análisis anterior de SMM cubrió los detalles. Para el cuarto trimestre, la cuestión es sencilla. Cada conocimiento de embarque necesita ahora un documento más, y la carga que llegue sin la documentación será rechazada, por lo que las llegadas se ralentizarán.
La factura del carbono tampoco está resuelta. También el 30 de septiembre, la Dirección General de Fiscalidad y Unión Aduanera de la Comisión (DG TAXUD) publicó su revisión del umbral de exención del CBAM. El umbral de importación anual de 50 t se mantiene, pero la revisión llegó con cinco meses de retraso y sin metodología. El acto delegado sobre cómo se venden y fijan los precios de los certificados sigue pendiente, cuatro meses antes de que las ventas deban abrirse el 1 de febrero de 2027. Contingentes, revisiones comerciales, fusión y colada y costes del carbono están cambiando todos al mismo cierre de trimestre.
Lo que los compradores europeos están pagando no es níquel, sino la certeza de que su carga pasará la aduana.
Malasia: los costes de las materias primas subieron, los usuarios finales no siguieron
En Malasia, la ruptura se produjo aguas abajo.
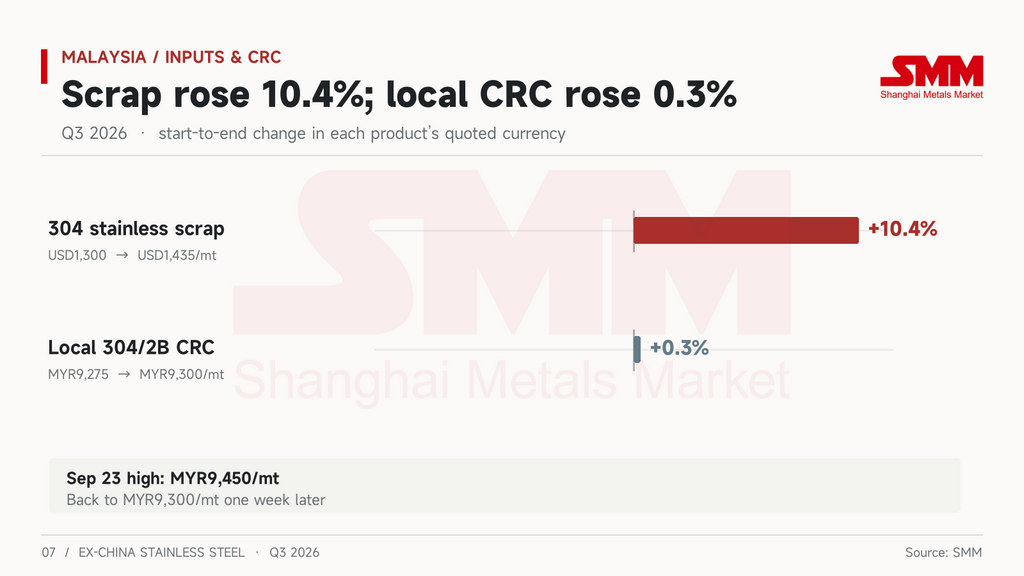
La chatarra inoxidable malasia 304 comenzó el trimestre en 1.300 USD/t. Empezó a subir a finales de julio y alcanzó los 1.435 USD/t a mediados de septiembre, un 10,4% más. La bobina local 304/2B (borde de laminación) pasó de 9.275 MYR/t a 9.300 MYR/t en el mismo periodo, una subida de solo el 0,3%. Siguió a Indonesia hasta un máximo trimestral de 9.450 MYR/t el 23 de septiembre, y luego retrocedió a 9.300 MYR/t una semana después. Los compradores locales adquirieron solo lo que necesitaban durante todo el trimestre, y los principales laminadores en frío dependieron principalmente de los pedidos de exportación.
La débil demanda fue solo parte de la razón por la que los precios locales no pudieron subir. También siguió llegando material más barato. La bobina laminada en frío (CRC) vietnamita aprovechó el arancel cero para entrar rápidamente antes de que pudiera imponerse ningún derecho antidumping. La CRC vietnamita 304 se ofreció a unos 2.160 USD/t CIF, entre 30 y 50 USD por debajo del material indonesio. El 9 de septiembre, el Ministerio de Inversión, Comercio e Industria (MITI) abrió una investigación antidumping sobre la CRC indonesia, a raíz de una petición de Bahru Stainless. El caso está ahora en su fase de cuestionario de 30 días, y el mercado espera un tipo superior al 20%.
Las propias exportaciones de Malasia también están bajo escrutinio. POSCO está preparando una denuncia por elusión contra la CRC malasia. Apunta al material procedente de China, Indonesia o Taiwán (PoC) que se procesa en Malasia y se envía a Corea. En la UE, el contingente de Malasia es aproximadamente un 48% menor que antes, y desde octubre cada envío debe demostrar dónde se fundió su acero.
Los costes de las materias primas están subiendo, los precios locales están contenidos por las importaciones y las exportaciones están limitadas. Los laminadores en frío malasios están presionados por tres lados.
Taiwán (PoC): los precios de lista subieron, el contado no siguió
En Taiwán (PoC), la ruptura se produjo entre las acerías y sus distribuidores.
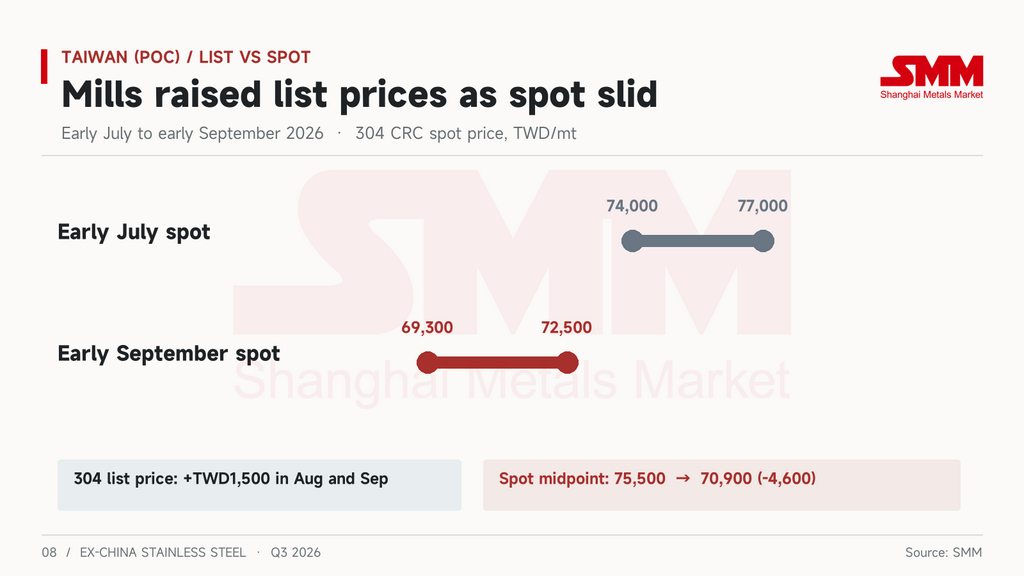
En julio, Yieh United Steel, Tang Eng Iron Works y Walsin Lihwa mantuvieron los precios de lista sin cambios, poniendo fin a siete subidas mensuales consecutivas. En agosto y septiembre, Yieh United y Tang Eng subieron cada uno los precios de lista del 304 en 1.500 TWD/t y los recargos del 316L en 2.500 TWD/t.
Los precios al contado no siguieron. El rango al contado de la CRC 304 cayó de 74.000–77.000 TWD/t a principios de julio a 69.300–72.500 TWD/t a principios de septiembre, lo que desplazó el punto medio unos 4.600 TWD a la baja. En la primera semana tras la subida de agosto, las operaciones reales ya estaban de vuelta en los niveles de julio. Una ola de reposición de existencias a mediados de agosto elevó brevemente el volumen. Durante tres días, los pequeños comerciantes y los usuarios finales compraron más que en toda la primera mitad del mes, pero las compras no duraron.
La confianza de las acerías para seguir subiendo precios vino del lado de las importaciones. El 14 de agosto, Taiwán (PoC) abrió formalmente un caso antidumping contra la CRC vietnamita. El solicitante estimó el margen de dumping en el 31,36% y nombró a 20 productores vietnamitas. Tras la apertura del caso, las importaciones inoxidables de agosto cayeron a unas 92.700 t y los precios de importación subieron a un máximo de tres años. Eso encareció el material extranjero, pero no hizo nada por los precios de transacción locales. Los transformadores aguas abajo Yuen Long y Tung Mung se opusieron públicamente al caso. Argumentaron que las acerías aguas arriba compran HRC indonesio barato mientras excluyen la CRC vietnamita.
Los precios de lista muestran lo que quieren las acerías, y los precios al contado muestran lo que piensan los distribuidores. En el tercer trimestre ambos se distanciaron aún más.
India: el único mercado donde los costes y los precios se movieron juntos
India fue el mercado exterior más fuerte del tercer trimestre. También fue el único que se comportó con normalidad.
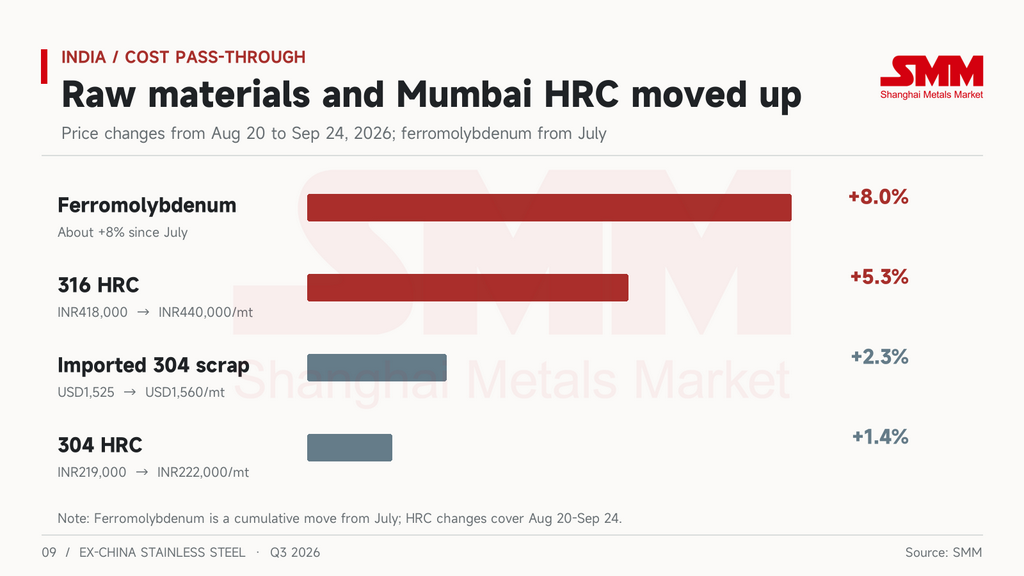
Entre el 20 de agosto y el 24 de septiembre, el HRC 316 ex-works de Bombay subió de 418.000 INR/t a 440.000 INR/t, y el HRC 304 de 219.000 INR/t a 222.000 INR/t. El 316 subió más porque el ferromolibdeno ha ganado alrededor de un 8% desde julio. El 304 subió menos porque su soporte de materias primas procede principalmente de la chatarra. Las importaciones indias de NPI cayeron un 62% interanual en el primer semestre, hasta 20.000 t, y las acerías pasaron a la chatarra inoxidable para sus unidades de níquel. La chatarra nacional 304 subió hasta 151.000 INR/t. La chatarra importada 304 (CFR Mundra) pasó de 1.525 USD/t a 1.560 USD/t. Las principales acerías ajustaron los precios tres veces en agosto y dos en septiembre, y cada cambio puede atribuirse a un coste de materia prima.
India pudo repercutir los costes porque la demanda interna fue estable y las importaciones no representaron una amenaza por ahora. La exención QCO se ha prorrogado hasta el 31 de marzo de 2027. La investigación antidumping sobre la CRC de China, Indonesia y Vietnam se extiende ahora hasta el 28 de marzo de 2027, sin derechos provisionales. Sin embargo, se trata de una subida impulsada por la demanda interna, y las exportaciones no han seguido el ritmo. El barril brillante 304 FOB se mantuvo plano todo el trimestre en 2.350–2.380 USD/t, ya que los compradores europeos se contuvieron por el CBAM y los contingentes.
Asia empieza a cerrar sus puertas a sus vecinos
La otra novedad del tercer trimestre fue que los mercados asiáticos abrieron casos entre sí.
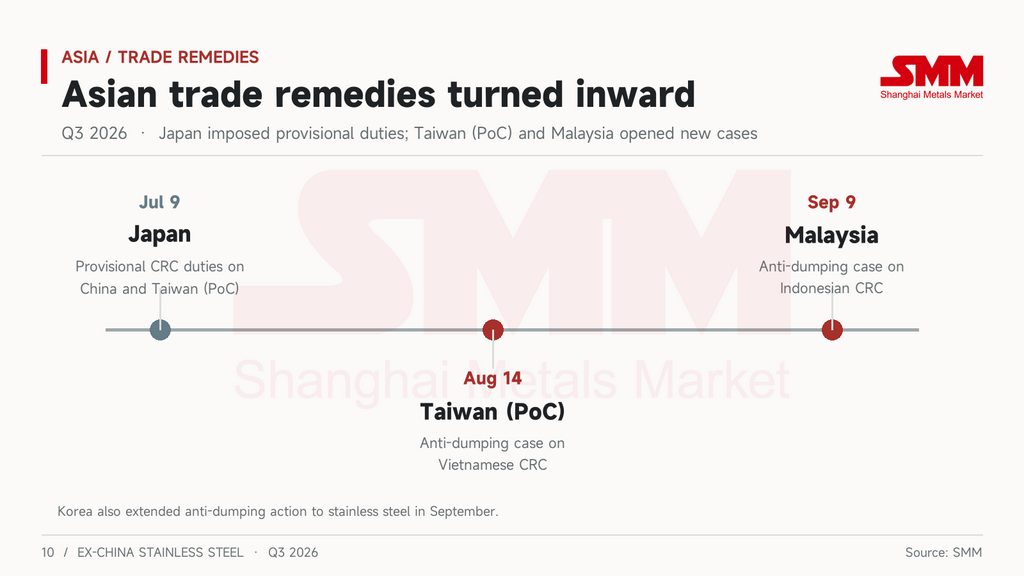
El 9 de julio, Japón impuso derechos antidumping provisionales sobre la CRC de China y Taiwán (PoC), vigentes hasta el 8 de noviembre. Los tipos son del 27,7–42,1% para China y del 3,6–20,1% para Taiwán (PoC). Las importaciones japonesas de CRC ese mes ascendieron a unas 18.100 t, un 7,9% más intermensual y el nivel más alto en lo que va de año. Sin embargo, las importaciones procedentes de China cayeron un 62,6% interanual y las de Taiwán (PoC) un 71,5%, dejando a Corea como la mayor fuente con 8.890 t. Los precios internos japoneses se suavizaron poco después. Nippon Steel recortó sus precios de contrato de alambrón de septiembre a noviembre, bajando el SUS304 en 25.000 JPY/t, su primer recorte en cinco trimestres.
Taiwán (PoC) abrió su caso contra Vietnam el 14 de agosto, y Malasia abrió el suyo contra Indonesia el 9 de septiembre. En septiembre, Corea amplió las medidas antidumping al acero inoxidable, y POSCO está preparando su denuncia por elusión contra Malasia. La investigación de India sobre China, Indonesia y Vietnam sigue en curso.
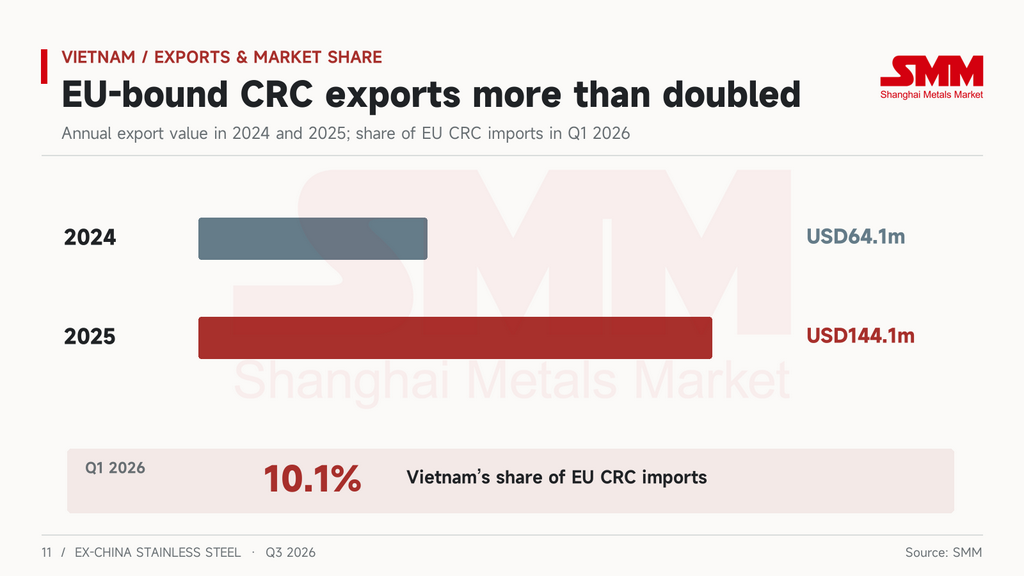
Vietnam fue el más mencionado. La mayor parte de su CRC se lamina a partir de HRC indonesio. Sus exportaciones de CRC a la UE se recuperaron de 64,1 millones de USD en 2024 a 144,1 millones de USD en 2025, y en el primer trimestre de 2026 suministró el 10,1% de las importaciones de CRC de la UE. En el tercer trimestre, Taiwán (PoC) e India actuaron ambos contra el material vietnamita, y Turquía abrió una revisión por expiración sobre los tubos inoxidables vietnamitas. Corea ya había impuesto derechos antidumping del 11,37–18,81% a Vietnam. El proyecto de Yongjin en la provincia de Ha Tinh tiene previsto iniciar las obras a principios de noviembre, y su segunda fase añade 2 millones de t/año de palanquilla inoxidable. Para una industria exportadora construida principalmente sobre la relaminación, es el primer paso de Vietnam hacia una capacidad de fusión propia.
Antes del tercer trimestre, los exportadores asiáticos se preocupaban por el cierre de puertas en Europa y Estados Unidos. A partir de ahora, el cierre de puertas en los países vecinos también tendrá que incorporarse a los precios.
Otros mercados: muchas medidas de defensa comercial, pocos movimientos de precios
El Reino Unido decidió nacionalizar Speciality Steel UK. Sus normas de contabilidad del CBAM son definitivas y entran en vigor el 1 de enero de 2027, y su contingente para barras inoxidables y perfiles ligeros se agotó el 17 de agosto. En julio, Estados Unidos abrió investigaciones antidumping y compensatorias sobre los tubos inoxidables soldados de India, Turquía y los EAU, y la resolución compensatoria preliminar sobre India se ha aplazado al 14 de diciembre. Turquía abrió una revisión por expiración sobre los tubos inoxidables vietnamitas. Tailandia apareció junto con Malasia e India en la lista de exclusión del proyecto de reglamento de la UE sobre traslados de residuos. Ninguno de estos mercados registró un movimiento de precios independiente en el tercer trimestre.
Perspectivas: qué eslabón se reconecta primero en el cuarto trimestre
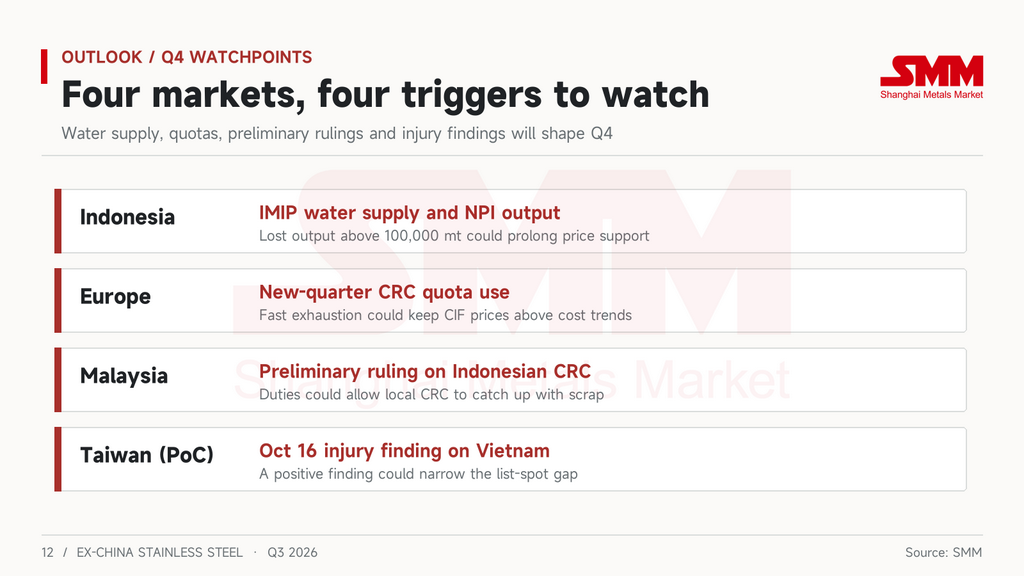
Indonesia es el más probable que se mueva primero, pero a través de los precios más que de los costes. Incluso si el suministro de agua de IMIP se restablece y el NPI sigue bajando, los costes de las acerías integradas no se moverán mucho. Cualquier recorte del FOB sería una decisión de las acerías de cambiar margen por pedidos. Según las cifras de cierre de trimestre, los precios siguen estando unos 178 USD/t por encima del coste total, por lo que hay mucho margen para ceder. Si la escasez de agua dura más de medio mes y la producción perdida de NPI supera las 100.000 t, el NPI de mercado se tensará y los precios podrán mantenerse un tiempo más.
Europa depende de la rapidez con que se agoten los contingentes del cuarto trimestre, y la primera señal ya está aquí. Cinco días después de que se abriera el periodo de contingentes el 1 de octubre, India había superado sus contingentes para barras inoxidables y perfiles ligeros y para tubos inoxidables sin soldadura, con más carga esperando en los puertos de la UE de la que permite todo el trimestre. Si los contingentes de laminados en frío se llenan al mismo ritmo, los precios de desembarque seguirán moviéndose en contra del recargo. Si el uso se ralentiza, eso significa que los compradores han llegado a su límite, y los precios de desembarque empezarán a moverse de nuevo hacia el coste.
Malasia depende de la resolución antidumping preliminar. Solo cuando los derechos recaigan sobre el material indonesio, los precios locales de la CRC tendrán la oportunidad de alcanzar a la chatarra.
Taiwán (PoC) depende de la determinación preliminar de daño sobre Vietnam, prevista para el 16 de octubre. Si se constata daño, la brecha entre los precios de lista y los de contado debería estrecharse. Si no, las acerías tendrán dificultades para volver a subir los precios en noviembre.



