India casi puede igualar la pérdida de demanda prevista de China en 2026. Que eso sostenga los precios internacionales del acero depende de qué compre India, de la rapidez con que se expandan sus acerías y de que la contracción de China se mantenga contenida.
La aparición de India como gran fuente de crecimiento de la demanda de acero plantea una cuestión con consecuencias que van mucho más allá de los dos países: ¿puede su mercado en expansión compensar el apetito menguante de China? La respuesta depende de qué signifique “compensar”. Reponer el consumo perdido en el total mundial es una prueba. Crear un mercado equivalente para el acero comercializado internacionalmente es otra. Reproducir la escala y la influencia del ciclo de desarrollo intensivo en acero de China es una propuesta mucho mayor.
El crecimiento de la demanda de acero de India casi compensa la caída de China
En la prueba más estricta, las cifras son sorprendentemente cercanas. Las perspectivas de abril de Worldsteel sitúan la demanda de acero acabado de India en 171,6 millones de toneladas en 2026, frente a los 159,8 millones de toneladas de 2025. China pasa de 796,0 millones de toneladas a 784,1 millones de toneladas. India añade, por tanto, 11,8 millones de toneladas frente a la caída de 11,9 millones de toneladas de China: un cambio combinado de aproximadamente -0,1 millones de toneladas, calculado a partir de los niveles redondeados publicados.
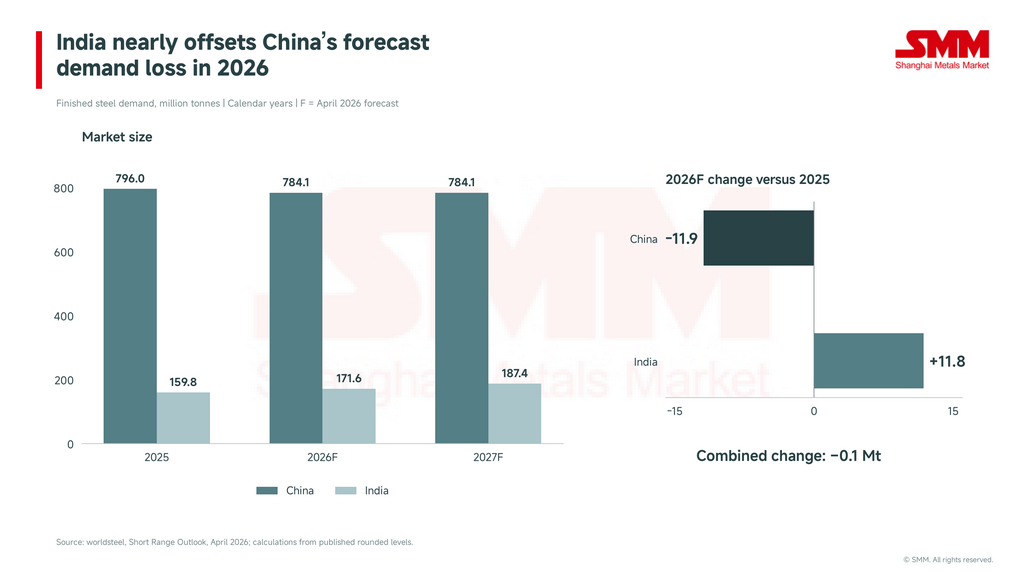
Figura 1. Un fuerte crecimiento porcentual en un mercado más pequeño puede compensar una caída modesta en uno mucho mayor. Esta comparación se refiere a la demanda de acero acabado, no a la producción de acero bruto.
Es una contribución significativa a la estabilidad del mercado. También es un equilibrio frágil. China sigue siendo unas 4,6 veces el tamaño de India en la previsión de 2026. Un pequeño cambio en la trayectoria china puede absorber, por tanto, una parte sustancial del aumento indio. La interpretación sensata es que India proporciona un contrapeso significativo a una desaceleración china contenida. Aún no hace que el mercado mundial sea insensible a China.
La distinción importa a la hora de presentar la historia. Comparar el crecimiento previsto del 7,4% de India con la caída del 1,5% de China hace que la compensación parezca abrumadora. Comparar las toneladas muestra que casi toda la ganancia india es necesaria simplemente para neutralizar la pérdida china. Un punto porcentual de crecimiento tiene un significado físico muy distinto en los dos mercados.
El siguiente cuadro mantiene la comparación anual sobre una base estadística coherente. También separa la contribución del resto del mundo, calculada como residuo, del par China-India.
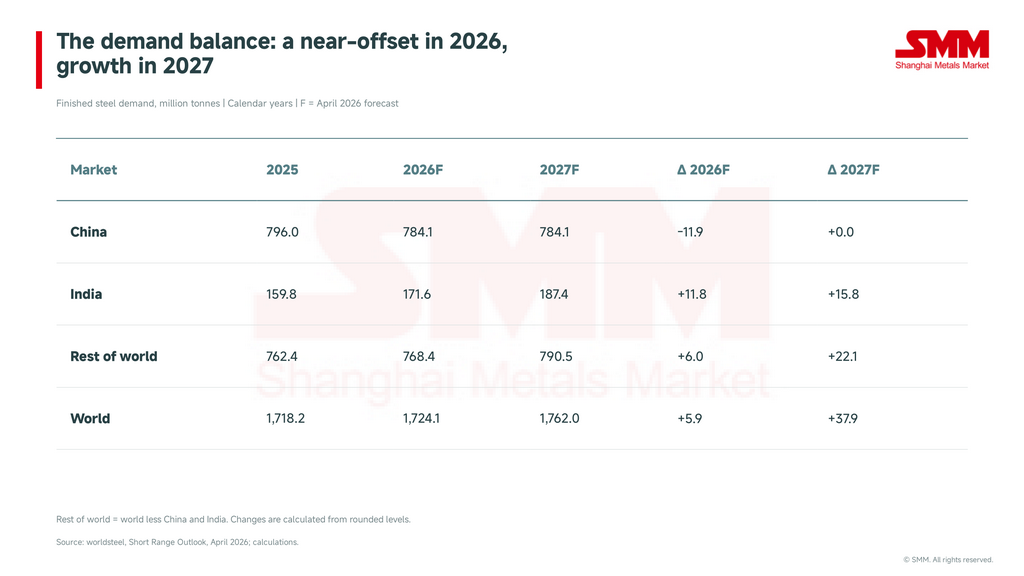
Figura 2. Demanda de acero acabado por año natural; 2026 y 2027 son previsiones de abril de 2026. Las variaciones utilizan niveles publicados redondeados. El resto del mundo se calcula en lugar de ser una serie regional citada por separado.
El sector inmobiliario chino sigue bajo presión, lo que siembra dudas sobre la estabilización de la demanda
Para 2027, la misma previsión se vuelve más constructiva porque China deja de caer mientras India sigue creciendo. Pero se trata de una hipótesis que debe contrastarse con los datos entrantes, más que de un resultado ya asegurado. Las perspectivas se publicaron el 14 de abril y reflejaban la información disponible hasta mediados de marzo. Worldsteel vinculó explícitamente su visión de estabilización china a que la corrección inmobiliaria esté en gran medida llegando a su fin; también destacó la incertidumbre sobre la gravedad declarada de la caída de la demanda china en 2025.
Los indicadores inmobiliarios posteriores justifican la cautela. La Oficina Nacional de Estadística de China informó de que las nuevas construcciones iniciadas cayeron un 24,8% interanual en enero-agosto de 2026, mientras que la inversión en promoción inmobiliaria cayó un 19,9%. Se trata de medidas inmobiliarias, no de estimaciones del consumo total de acero, y no pueden sustituirse directamente en una previsión de demanda de acero. Sin embargo, muestran que una importante actividad consumidora de acero siguió bajo presión mucho después de que se prepararan las perspectivas de abril. Oficina Nacional de Estadística de China, datos inmobiliarios de enero-agosto
La transmisión pertinente se produce a través de la cartera de proyectos de construcción. Los nuevos proyectos generan necesidades de materiales estructurales; los proyectos ya en curso pueden seguir consumiendo acero incluso cuando se debilitan los inicios. Los cambios en los plazos de los proyectos, el diseño de los edificios y la intensidad de los materiales impiden una conversión fija de la superficie construida a toneladas de acero. La industria manufacturera y las infraestructuras también influyen en el agregado. En consecuencia, unos inicios débiles son un motivo para examinar la base de referencia de la demanda, más que una prueba de que el consumo de acero deba caer al mismo ritmo.
Las infraestructuras y la industria manufacturera impulsan el crecimiento de la demanda de acero en India
El crecimiento de India cuenta con un conjunto más amplio de motores declarados. Worldsteel identifica como apoyos la construcción impulsada por infraestructuras, la actividad automovilística, los bienes de equipo, el desarrollo ferroviario y los bienes de consumo duraderos. Evaluación de Worldsteel sobre la India. Para los participantes del mercado, la siguiente pregunta es cómo estos usos finales se traducen en pedidos de productos específicos. El acero de refuerzo para un proyecto de construcción, la chapa de automoción cualificada y el acero eléctrico para equipos son mercados comerciales diferentes, aunque todos contribuyan al mismo total de demanda nacional.
Hay indicios alentadores en las cifras de consumo más recientes de la India. El comunicado del Ministerio del Acero del 6 de octubre muestra que el consumo de acero acabado aumentó de 79,0 millones de toneladas a 84,9 millones de toneladas en abril-septiembre de 2026, un incremento declarado del 7,5%. Estas observaciones provisionales del semestre fiscal abarcan un período distinto del pronóstico de año natural de Worldsteel. Respaldan el panorama de crecimiento continuo sin establecer el resultado final de 2026. Ministerio del Acero / PIB, actualización del primer semestre
El aumento del consumo no garantiza mayores importaciones, ya que el comercio de acero de la India diverge
Sin embargo, para las acerías extranjeras, el crecimiento del consumo es solo el comienzo de la evaluación. La demanda india adicional puede satisfacerse mediante producción nacional, reducción de exportaciones, importaciones o cambios en las existencias. No tiene por qué convertirse en un aumento equivalente de las compras al exterior. Un mercado interno sólido puede mejorar las oportunidades de venta para los productores indios y tener un efecto mucho menor en el saldo internacional neto del acero.
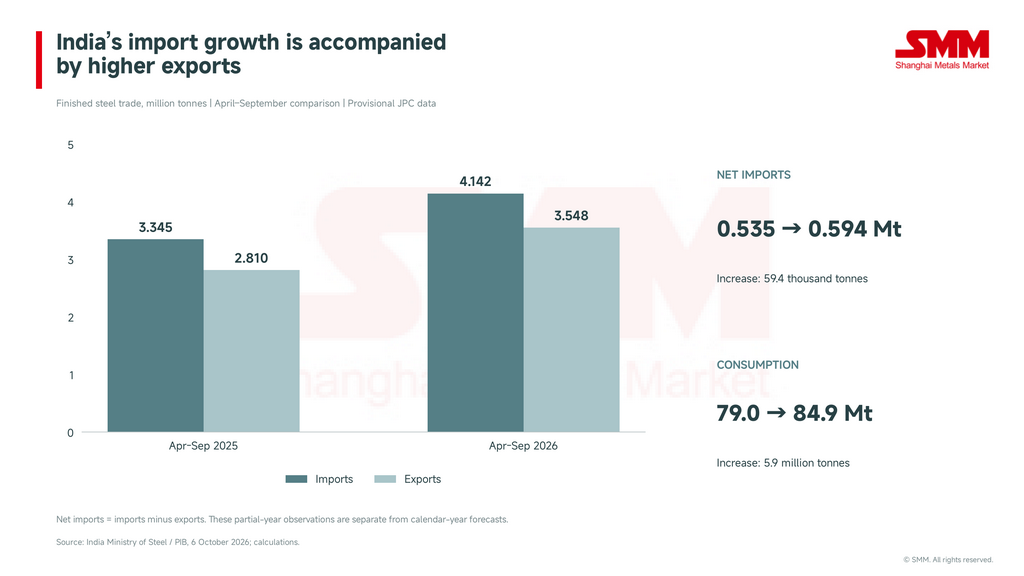
Figura 3. Ambos flujos comerciales se expandieron en abril-septiembre de 2026. Su diferencia varió mucho menos que el consumo. Se trata de una comparación de indicadores, no de una conciliación completa de oferta y uso.
La aritmética comercial ilustra la distinción. Las importaciones de abril a septiembre aumentaron de 3,3448 millones de toneladas a 4,1418 millones de toneladas, mientras que las exportaciones subieron de 2,8102 millones de toneladas a 3,5478 millones de toneladas. En consecuencia, las importaciones netas se ampliaron de 0,5346 millones de toneladas a 0,5940 millones de toneladas, un aumento de solo 59.400 toneladas.
Esto no significa que los proveedores extranjeros no encontraran oportunidades: las importaciones brutas claramente aumentaron. Significa que la India vendía simultáneamente más acero en el exterior. Un exportador que evalúe posibles ventas a la India debería examinar las importaciones brutas por producto y cliente. Un analista que evalúe si la India está absorbiendo un excedente mundial también debería examinar las exportaciones. Esas dos preguntas no pueden responderse únicamente con la tasa de crecimiento del consumo.
Tampoco deberían forzarse las estadísticas principales en un cálculo de existencias. La producción, el comercio y el consumo requieren definiciones y ajustes coincidentes antes de formar un balance material completo. Las cifras aquí presentadas no establecen cuánto acero se extrajo de las existencias ni cuánto se añadió a ellas. Atribuir su residuo enteramente a los inventarios crearía una precisión que la evidencia disponible no respalda.
El detalle por productos aclara el panorama comercial. Una publicación anterior del Ministerio ofrece cifras comparables de importación y exportación para categorías seleccionadas en abril–julio de 2026. Las bobinas y flejes laminados en caliente registraron importaciones netas de 173.700 toneladas, mientras que las barras y varillas registraron exportaciones netas de 95.100 toneladas. El cuadro siguiente utiliza explícitamente ese período más corto; no es un desglose de los totales de abril a septiembre.
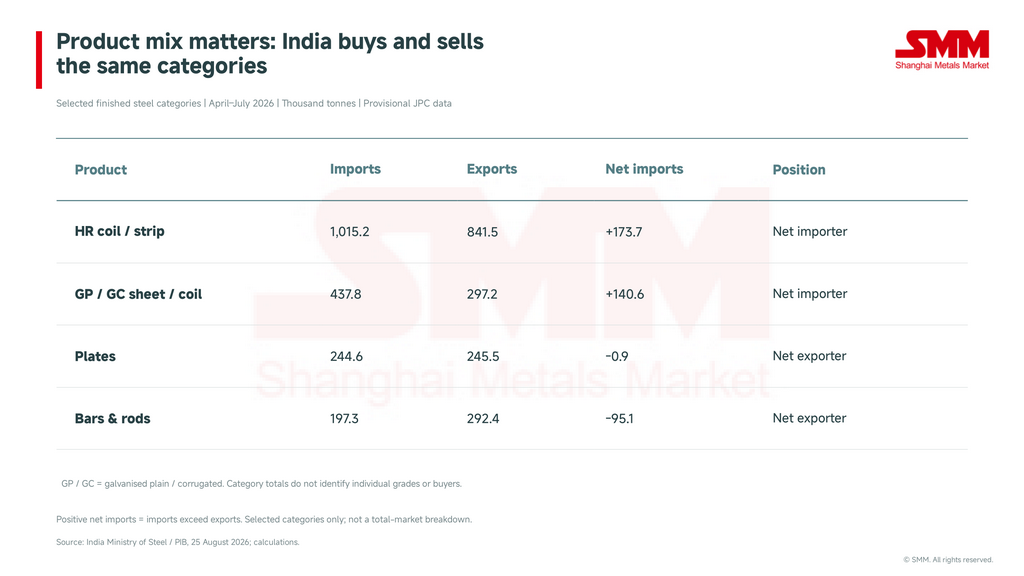
Figura 4. Categorías seleccionadas con ambos flujos declarados. El cuadro no cubre todos los productos, y las categorías amplias ocultan diferencias de calidades, dimensiones y homologaciones de clientes.
Estos flujos simultáneos son comercialmente plausibles. Un país puede exportar una especificación e importar otra dentro de la misma categoría. La economía del flete, los plazos de entrega, la disponibilidad de las plantas y los requisitos de cualificación también pueden separar a los compradores en mercados distintos. La posición neta nacional es, por tanto, un contexto útil, pero es una guía incompleta de las perspectivas de una planta en particular. La oportunidad relevante es la calidad que un comprador necesita a un precio entregado alcanzable y en una fecha de entrega viable.
La expansión de la capacidad nacional podría reconfigurar las necesidades de importación de acero de la India
La oferta nacional también está respondiendo a la oportunidad. En su informe anual del ejercicio 2025-26, JSW describe una base consolidada de capacidad de acero bruto de 33,4 millones de toneladas anuales y un objetivo de 50,3 millones de toneladas para el ejercicio 2029-30, con la capacidad de las empresas conjuntas analizada por separado. La empresa también describe inversiones en tecnología y fabricación de acero eléctrico. Se trata de capacidades y planes declarados por la empresa, no de una producción adicional garantizada de acero acabado.
La implicación es que el crecimiento de la demanda india y el crecimiento de la oferta india deben evaluarse conjuntamente. La nueva capacidad puede atender a clientes nacionales, desplazar importaciones o, con el tiempo, respaldar exportaciones. El resultado depende de la puesta en marcha, la rampa de producción, la capacidad del producto y el coste. La capacidad anunciada de acero bruto no debe restarse directamente de una previsión de demanda de acero acabado: las medidas difieren y la capacidad nominal no equivale a la producción vendible.
La demanda de China sigue siendo la variable clave: ¿puede India sostener los precios mundiales del acero?
Esto deja la trayectoria china como variable crítica. Una simple prueba de sensibilidad mantiene el incremento previsto para India en 11,8 millones de toneladas y cambia únicamente la caída supuesta de la demanda china respecto a su base de 2025. Es un escenario mecánico, no un sustituto de la previsión de worldsteel.
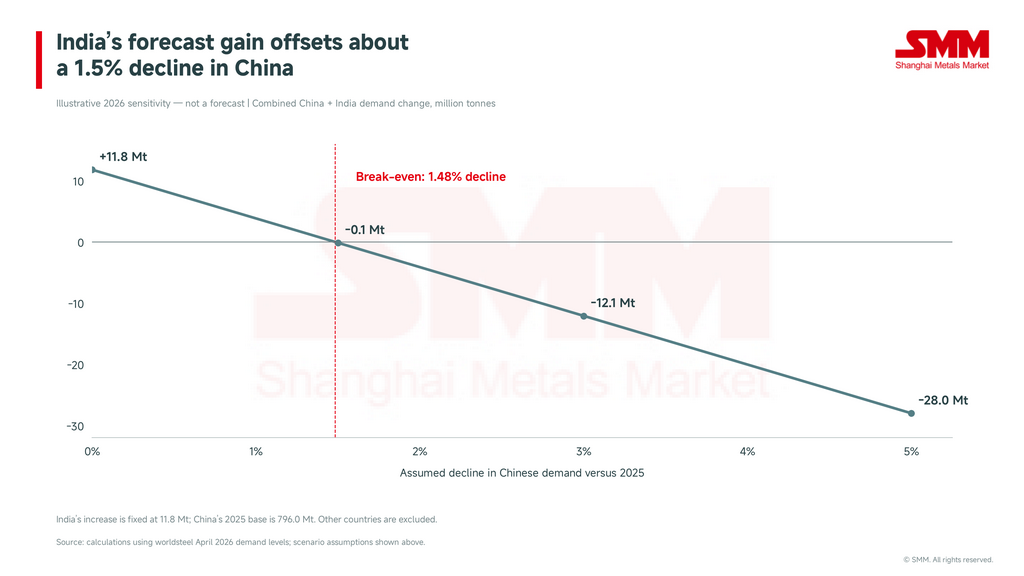
Figura 5. Cambio combinado = 11,8 − (796,0 × caída china supuesta). El porcentaje se expresa como fracción en el cálculo. Se excluyen otros mercados.
La caída china de equilibrio es aproximadamente del 1,48 %. Con una caída del 3 %, China perdería unos 23,9 millones de toneladas, dejando al conjunto unos 12,1 millones de toneladas por debajo pese al aumento de India. Por el contrario, un mercado chino estable permitiría que la ganancia india contribuyera plenamente al crecimiento combinado. Esta asimetría es la razón principal por la que los indicadores inmobiliarios y manufactureros de China siguen siendo importantes incluso cuando el papel de India se amplía.
Para productores y comerciantes se derivan tres pruebas prácticas. Primera, vigilar si el crecimiento indio persiste en las entregas físicas a los usuarios finales, en lugar de apoyarse solo en narrativas económicas generales. Segunda, seguir las incorporaciones de oferta por su puesta en marcha real y su preparación de producto. Tercera, comparar los flujos de importación y exportación del grado de acero correspondiente, junto con el flete, las condiciones de entrega y los requisitos de acceso al mercado aplicables. Una tendencia favorable de la demanda nacional no puede sustituir ese trabajo comercial.
La evidencia respalda una respuesta matizada a la pregunta original. India puede compensar casi por completo la pérdida de demanda china incorporada en la previsión de abril de 2026, y las observaciones posteriores sobre India confirman un crecimiento continuado del consumo. Pero la compensación es sensible a una contracción china más profunda y no se traduce automáticamente en una salida igualmente grande para el acero extranjero. El mercado en expansión de India merece un peso creciente en el análisis mundial. Su capacidad para sostener los precios internacionales estará determinada conjuntamente por la demanda, la oferta interna y los productos que realmente crucen sus fronteras.