

Actualités
Article d'analyse exclusif avec les dernières mises à jour du marché et des flux d'actualités en temps réel.
Le Canada lève les droits de douane sur le solaire : les modules chinois peuvent-ils gagner une plus grande part de marché ? [Analyse SMM]
Le Canada a levé une restriction commerciale importante sur les expéditions directes de certains produits solaires en provenance de Chine. Le 17 septembre, le Tribunal canadien du commerce extérieur a mis fin à un réexamen relatif à l'expiration concernant certains modules photovoltaïques et laminés originaires de Chine et a annulé son ordonnance existante. L'Agence des services frontaliers du Canada n'imposera donc plus de droits antidumping et compensateurs sur les marchandises visées.
21 Sep 2026 18:03 (GMT+8)
[SMM Analysis] Les négociations sino-américaines alimentent le sentiment haussier sur le marché Pr-Nd, mais les fondamentaux prévalent
Le soir du 23 septembre (heure de Beijing), le président Xi Jinping est arrivé à Washington par avion spécial pour une visite d'État aux États-Unis à l'invitation du président Donald Trump, ce déplacement étant prévu jusqu'au 25 septembre. Auparavant, les équipes économiques et commerciales chinoises s'étaient rendues à New York pour participer aux discussions connexes. Dans l'agenda économique sino-américain, les terres rares et les minéraux critiques demeurent l'un des thèmes les plus suivis pour les chaînes d'approvisionnement mondiales.
24 Sep 2026 12:34 (GMT+8)
Pourquoi le marché du cuivre au SHFE connaît-il une intensification des « trois sommets » ?
Pourquoi le cuivre du SHFE entre-t-il dans un marché à prime élevée, fort déport et prix élevé ?
22 Sep 2026 18:53 (GMT+8)
Dernières actualités
Le Malawi fixe des étapes de développement sur six mois pour Kanyika
il y a 2 heures
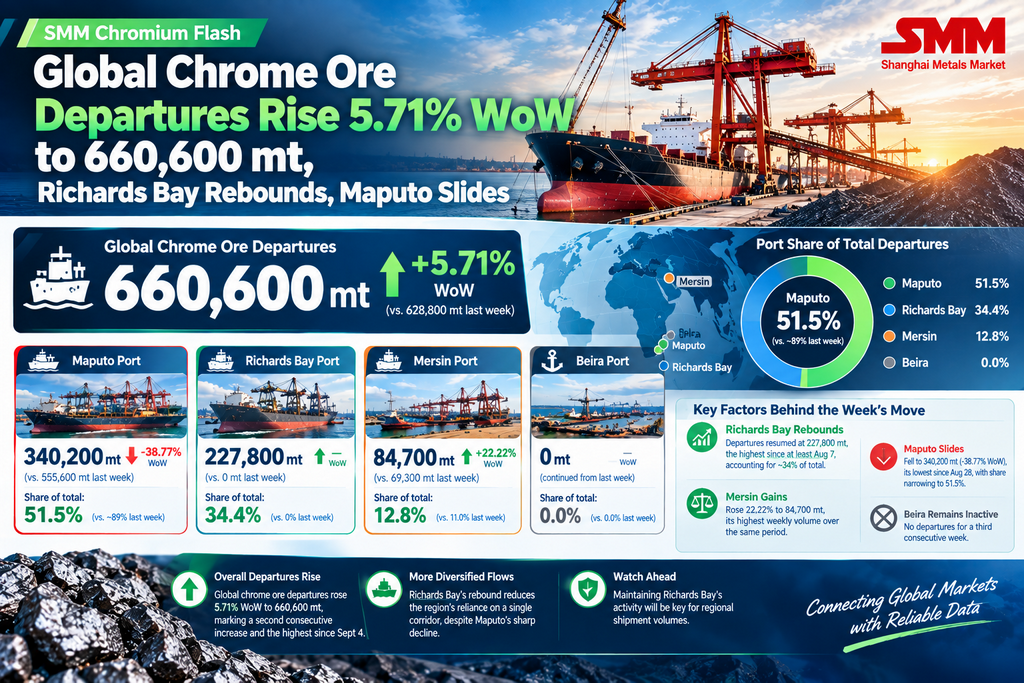
[SMM Éclair Chrome] Les expéditions mondiales de minerai de chrome augmentent de 5,71 % en glissement hebdomadaire à 660 600 t, Richards Bay rebondit, Maputo recule
il y a 2 heures

【Flash | Sivers vise une capacité annuelle de plus de 100 millions de lasers InP】
il y a 2 heures
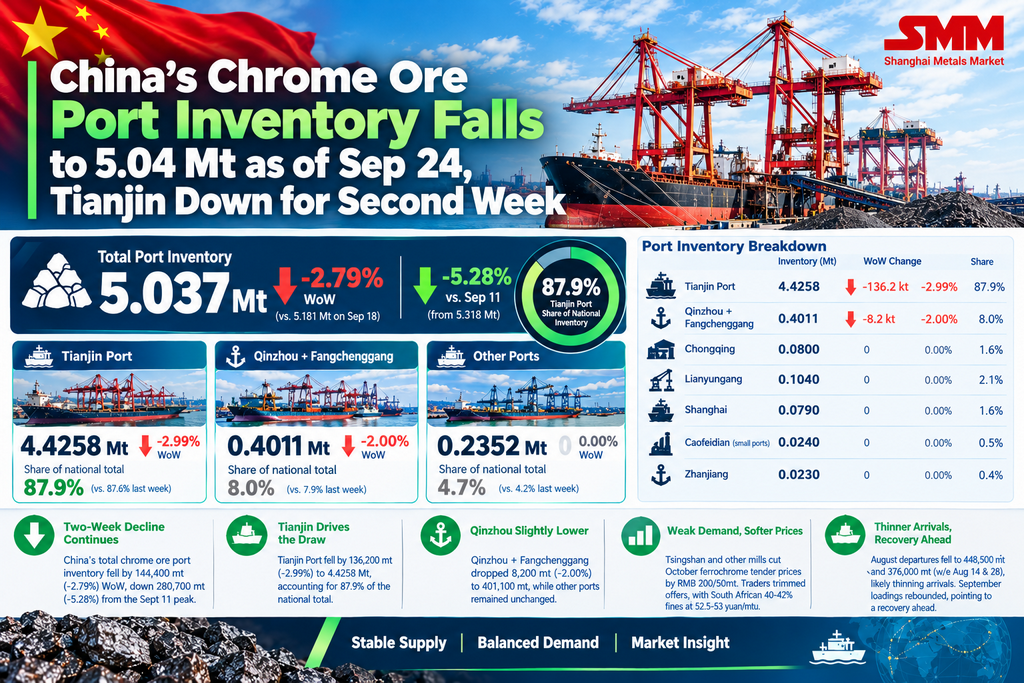
[SMM Flash Chrome] Les stocks de minerai de chrome dans les ports chinois tombent à 5,04 Mt au 24 septembre, Tianjin en baisse pour la deuxième semaine
Au 24 septembre 2026, le stock total de minerai de chrome de la Chine dans les ports est tombé à 5,037 millions de tonnes, en baisse de 144 400 tonnes (-2,79 %) par rapport au 18 septembre, soit une deuxième baisse hebdomadaire consécutive. Les stocks sont désormais en repli de 280 700 tonnes (-5,28 %) par rapport au pic du 11 septembre, effaçant pratiquement l'accumulation des deux semaines précédentes.
Le port de Tianjin a été le principal moteur de cette baisse, reculant de 136 200 tonnes (-2,99 %) à 4,4258 millions de tonnes, soit 87,9 % du total national. Qinzhou et Fangchenggang ont cédé 8 200 tonnes (-2,00 %) à 401 100 tonnes, tandis que tous les autres ports sont restés inchangés.
Cette baisse est intervenue malgré une demande faible, Tsingshan et d'autres grandes aciéries ayant réduit de 200 RMB par unité de 50 tonnes les prix d'achat du ferrochrome pour octobre et freiné le réapprovisionnement. Les négociants ont ajusté leurs offres à la baisse pour écouler les cargaisons avant les congés, les fines sud-africaines 40-42 % à Tianjin s'établissant à 52,5-53 yuans/mtu, tandis que les réductions limitées de la production de ferrochrome ont maintenu la consommation des stocks portuaires par les fonderies. Le ralentissement des expéditions de la mi-août à la fin août, à 448 500 tonnes et 376 000 tonnes au cours des semaines se terminant les 14 et 28 août, a probablement aussi réduit les arrivages, même si le rebond des chargements en septembre laisse présager une reprise à venir.
il y a 2 heures
【Flash | Les enchères à trois voies font flamber les prix du concentré de molybdène d'Erdenet】
Les données de la Bourse mongole montrent que la société minière Erdenet a adjugé le 24 septembre 14 lots totalisant 499,408 tonnes de concentré de molybdène dans le cadre d'un contrat à terme. Le matériau contenait au moins 44 % de molybdène. Trois enchérisseurs ont fait monter le prix de 28 504,17 à 34 754,17 dollars par tonne de produit, soit une prime de 21,93 %, portant la valeur totale du contrat à 17,36 millions de dollars. Sur la base de la teneur minimale de 44 %, SMM calcule un équivalent d'environ 35,83 dollars par livre de Mo, bien que le chiffre réel dépende de l'analyse finale et ne soit pas directement comparable aux prix au comptant de l'oxyde de molybdène. Le prix d'adjudication était supérieur de 2,9 % au résultat du 10 septembre.
il y a 2 heures
Les prix au comptant de l'ADC12 restent stables ; l'attentisme domine avant les fêtes [Revue quotidienne des prix de l'ADC12]
[Revue quotidienne des prix de l'ADC12 : les prix au comptant de l'ADC12 stables, l'attentisme domine avant les vacances] Les cotations du marché de l'ADC12 sont restées globalement stables aujourd'hui, les entreprises montrant une faible volonté d'ajuster les prix. Le prix SMM de l'ADC12 est resté stable à 24 500 yuans/mt par rapport à la séance précédente.
il y a 6 heures
【Flash | La production de concentré de molybdène en Arménie augmente alors que celle de ferromolybdène s'effondre】
Le Comité statistique d'Arménie a rapporté une production de concentré de molybdène de 10 403,5 tonnes pour janvier–juillet 2026, en hausse de 25,2 % en glissement annuel, tandis que la production de ferromolybdène a chuté de 47,4 % à 907,2 tonnes. SMM estime que la production de concentré de juillet s'est élevée à environ 1 517,5 tonnes, en hausse de 22,4 % en glissement annuel, alors que la production de ferromolybdène a reculé de 27,1 % à environ 176,0 tonnes. Ces chiffres montrent une divergence croissante entre la production en amont de concentré et celle de ferromolybdène. Le tonnage de concentré représente la masse du produit, et non le molybdène contenu.
il y a 7 heures
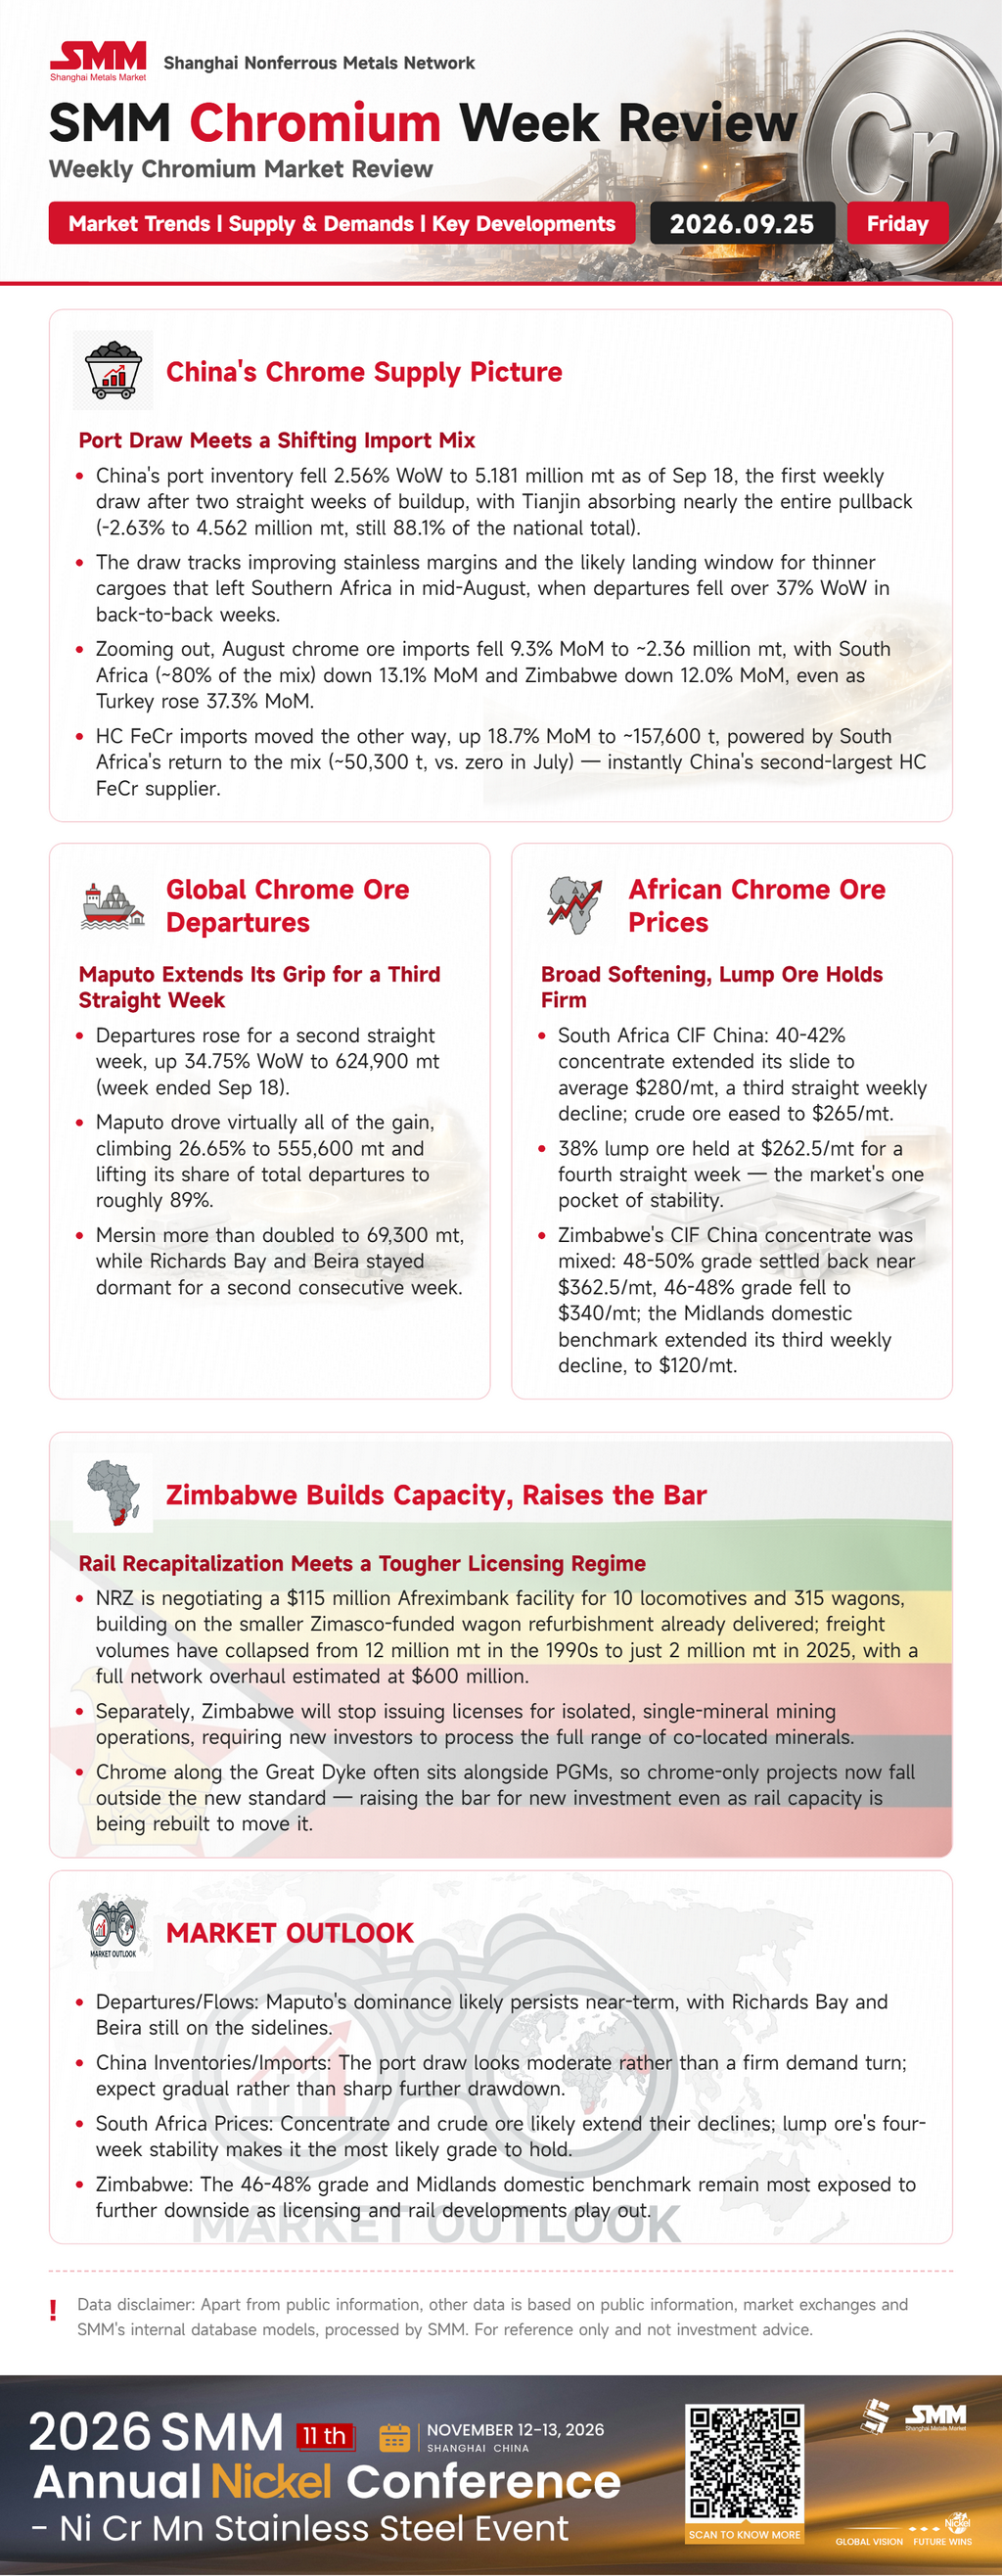
[SMM Bilan hebdomadaire du chrome] « Les stocks portuaires diminuent alors que les départs prolongent les gains, le Zimbabwe durcit les règles d'extraction du chrome »
Publié : 25 sept. 2026
25 Sep 2026 20:43 (GMT+8)
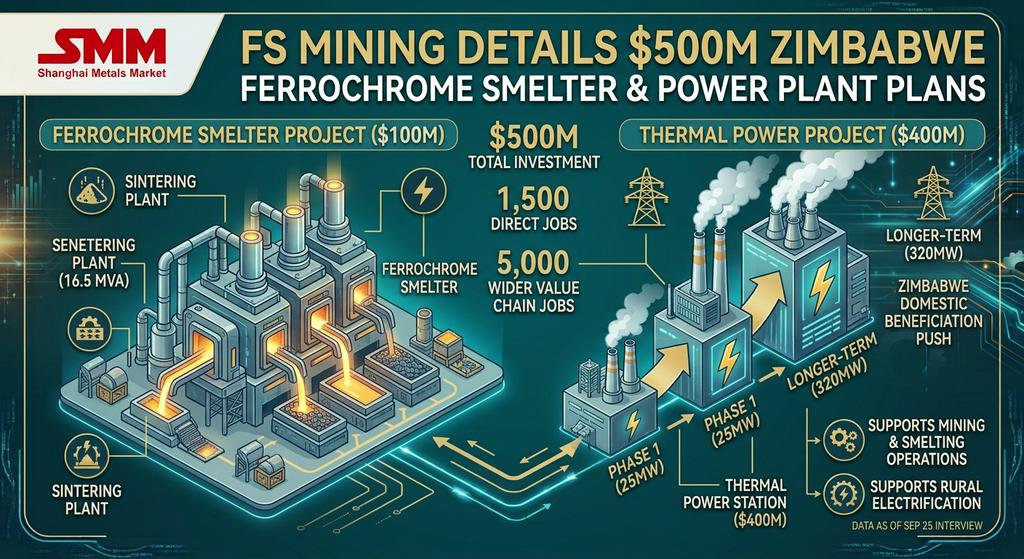
[SMM Chrome Éclair] FS Mining détaille ses projets de fonderie de ferrochrome et de centrale électrique de 500 millions de dollars au Zimbabwe
FS Mining, société enregistrée en Afrique du Sud qui développe une mine de chrome au Zimbabwe, fait avancer un projet d'investissement de 500 millions de dollars américains, réparti entre une fonderie de ferrochrome de 100 millions de dollars et un projet de centrale thermique de 400 millions de dollars, a déclaré le Dr Precious Mabuza, directrice, dans une interview publiée le 25 septembre. L'entreprise construit actuellement une usine de lavage de 15 millions de dollars comme première phase de développement, et progresse dans les étapes techniques, d'ingénierie et de financement de la fonderie et de la centrale prévues, les délais de construction dépendant de l'achèvement des études de faisabilité et de l'obtention des autorisations nécessaires.
La fonderie devrait démarrer avec une capacité d'usine de frittage de 16,5 MVA, associée à une centrale thermique de 25 MW lors de la première phase du projet. Mabuza a indiqué que la vision à plus long terme est d'étendre la capacité de production d'électricité à 320 MW, l'entreprise espérant étendre l'électrification rurale aux communautés environnantes une fois la centrale construite. Les volumes éventuels de production de chrome seront déterminés une fois la configuration finale des fours, la conception technique et les paramètres d'exploitation arrêtés, a-t-elle précisé.
Mabuza a inscrit cet investissement dans le cadre de la volonté du Zimbabwe d'accroître la valorisation locale des minerais, notant que le gouvernement a interdit l'exportation de minerais bruts, y compris le chrome, afin d'imposer une valeur ajoutée locale. Elle a indiqué que la mine emploie actuellement 100 personnes, l'entreprise visant 1 500 emplois à la fonderie et à la centrale une fois opérationnelles, et environ 5 000 emplois sur l'ensemble de la chaîne de valeur, y compris l'exploitation minière, la logistique, les services et la construction. L'électricité de base fiable provenant de la centrale thermique prévue est au cœur de la stratégie du projet, destinée à soutenir à la fois l'activité de fonderie et, à terme, l'électrification des communautés voisines.
25 Sep 2026 15:21 (GMT+8)
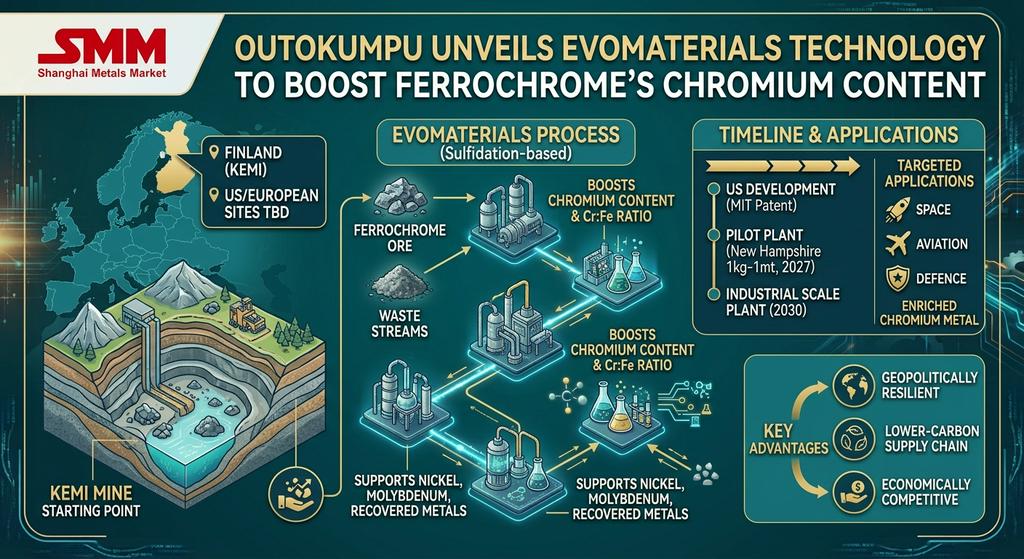
[SMM Éclair Chrome] Outokumpu dévoile la technologie EvoMaterials pour augmenter la teneur en chrome du ferrochrome
Outokumpu a dévoilé EvoMaterials, une plateforme technologique propriétaire basée sur la sulfuration, conçue pour augmenter la teneur en chrome et le ratio chrome/fer du ferrochrome, avec un potentiel d'extension au nickel, au molybdène et aux métaux récupérés des flux de déchets. L'entreprise a indiqué que sa mine de Kemi en Finlande, la seule mine de chrome en activité dans l'UE, offre à EvoMaterials un point de départ stratégique dans le ferrochrome enrichi et le chrome métal destinés aux applications spatiales, aéronautiques et de défense, et qu'à plus long terme, cette technologie pourrait contribuer à établir une chaîne d'approvisionnement entièrement occidentale pour les matériaux critiques à base de chrome, tout en restant économiquement compétitive par rapport aux procédés de production conventionnels.
Le développement a débuté aux États-Unis en 2021, soutenu en partie par une licence de brevet non exclusive du MIT. Le directeur technique d'Outokumpu, Stefan Erdmann, a déclaré que le procédé permet de récupérer des matériaux critiques à partir de ressources auparavant considérées comme des déchets. Des essais sont en cours dans un laboratoire du Massachusetts, et une usine pilote dans le New Hampshire doit faire passer la technologie de 1 kg à 1 tonne d'ici début 2027, avant une usine à l'échelle industrielle visée pour 2030 sur un site américain ou européen encore à déterminer. La PDG Kati ter Horst a présenté la plateforme comme une réponse au besoin de chaînes d'approvisionnement à la fois sobres en carbone, résilientes sur le plan géopolitique et économiquement compétitives.
25 Sep 2026 15:15 (GMT+8)

【Flash | Les moteurs optiques IA intégrés InP entrent en production en volume】
25 Sep 2026 14:32 (GMT+8)
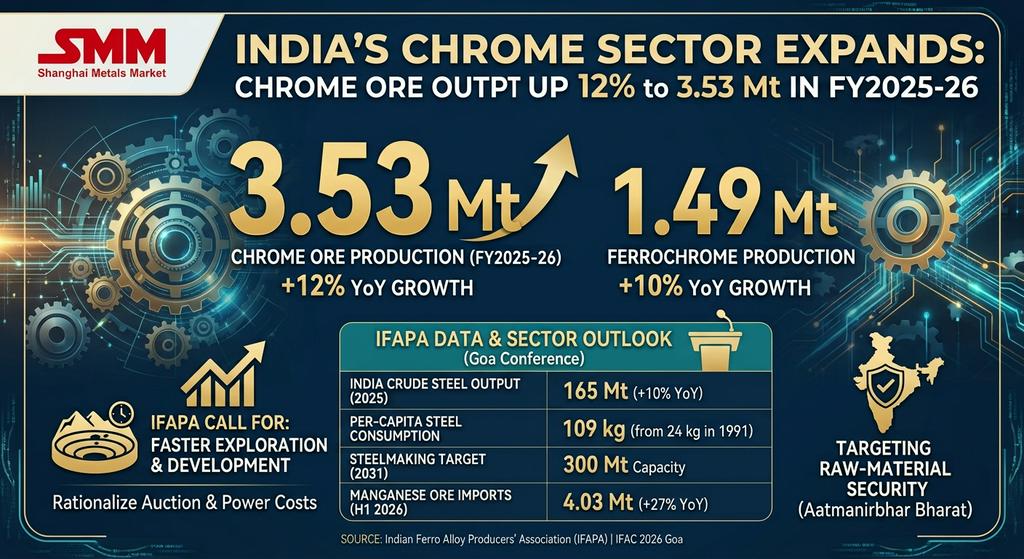
[SMM Flash Chrome] La production indienne de minerai de chrome augmente de 12 % pour atteindre 3,53 Mt en 2025-2026, selon les données de l'IFAPA
24 Sep 2026 19:10 (GMT+8)
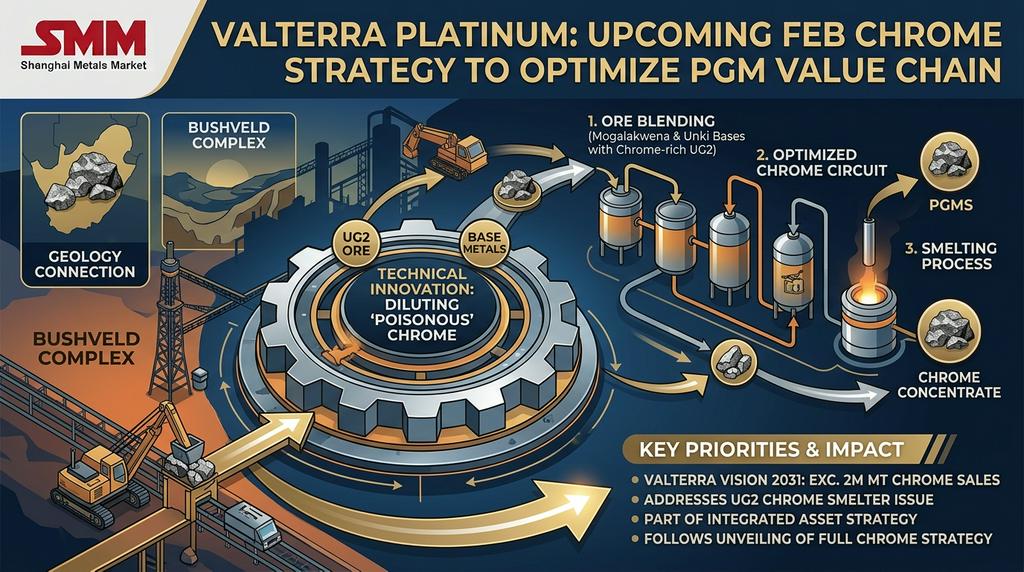
[SMM Chrome Flash] Valterra Platinum dévoilera sa « stratégie chrome complète » en février
24 Sep 2026 19:01 (GMT+8)
La demande de stockage avant les fêtes, combinée au soutien des coûts des détenteurs, pousse les prix du silicium métal à se stabiliser et à rebondir [Revue hebdomadaire de l'industrie du silicium SMM]
[La demande de stockage avant les fêtes et le soutien des coûts des fournisseurs stabilisent et font rebondir les prix du silicium métal] : Cette semaine, les prix au comptant et à terme du silicium métal se sont stabilisés et ont rebondi. Au 24 septembre, le silicium #553 à l'oxygène soufflé SMM dans l'est de la Chine s'établissait entre 9 400 et 9 500 yuans/tonne, en hausse de 100 yuans/tonne en glissement hebdomadaire, et le silicium #441 entre 9 500 et 9 600 yuans/tonne, en hausse de 50 yuans/tonne en glissement hebdomadaire. Sur le marché à terme, le contrat SI2611 s'est stabilisé et a rebondi au cours de la semaine, reculant d'abord vers 8 410 yuans/tonne en début de semaine avant de se stabiliser. En milieu de semaine, la demande de réapprovisionnement en aval avant les fêtes et le soutien des coûts ont stimulé le sentiment, entraînant un rebond de consolidation. Il a clôturé à 8 530 yuans/tonne jeudi après-midi, en hausse de 85 yuans/tonne en glissement hebdomadaire. En ce qui concerne les cotations et les transactions sur le marché, à l'approche des deux fêtes, la demande de réapprovisionnement en aval avant les fêtes et la demande à l'exportation ont augmenté. Couplée à la hausse des coûts de fret, les cotations de l'écart entre les prix au comptant et à terme à Tianjin et dans l'est de la Chine ont été poussées à la hausse. Certains fournisseurs de silicium ont légèrement relevé leurs cotations en glissement hebdomadaire, et le sentiment des entreprises de silicium de maintenir fermement les prix s'est rétabli par rapport aux niveaux antérieurs. L'offre à bas prix sur le marché s'est resserrée en glissement hebdomadaire, l'activité de négociation s'est redressée et le centre des prix s'est stabilisé et a rebondi.
24 Sep 2026 18:06 (GMT+8)
【Analyse SMM】Le prix d'appel d'offres de l'acier baisse, les attentes du marché s'affaiblissent
24 Sep 2026 18:04 (GMT+8)
Marché du silicone : bras de fer persistant entre vendeurs et acheteurs, les transactions réelles restent faibles avant les fêtes [Revue hebdomadaire du silicone SMM]
[SMM Revue hebdomadaire du silicone : le marché du silicone reste dans un bras de fer entre l'offre et la demande, les transactions réelles avant les vacances demeurent faibles] Cette semaine, les transactions sur le marché chinois du DMC de silicone ont légèrement baissé, avec un prix moyen de 14 600 yuans/tonne. Au cours de la semaine, après qu'un producteur de monomères a abaissé son offre de DMC à 14 500 yuans/tonne, les autres producteurs de monomères ont maintenu leurs offres précédentes, affichant une forte volonté de soutenir les prix avant les vacances. Du côté des matières premières, le silicium métal 421# de l'est de la Chine (pour usage silicone) est resté ferme, et les prix du méthanol importé ont augmenté cette semaine, apportant un certain soutien aux prix du DMC de silicone. Dans l'ensemble, le marché est resté dans une impasse, les producteurs de monomères affichant une forte volonté de maintenir les prix avant les vacances, tandis que la demande était principalement tirée par le réapprovisionnement pour les besoins rigides, et les transactions réelles avant les vacances étaient faibles. À court terme, les prix du silicone resteront déprimés, et il faudra surveiller si les producteurs de monomères ajustent leurs prix dans les trois jours suivant la fête de la Mi-Automne ainsi que l'évolution du rythme de stockage en aval.
24 Sep 2026 17:39 (GMT+8)
Les prix du minerai de tantale grimpent face au resserrement de l'offre et à la croissance de la demande en aval
Le prix du minerai de tantale suit une tendance haussière depuis peu. Selon les retours du marché, sous l'effet de la tenue de conférences sectorielles, les mineurs en amont manifestent une forte réticence à vendre et retiennent activement le minerai de tantale pour réduire l'offre externe. Le resserrement de l'offre à la source soutient le raffermissement des prix.
24 Sep 2026 17:37 (GMT+8)
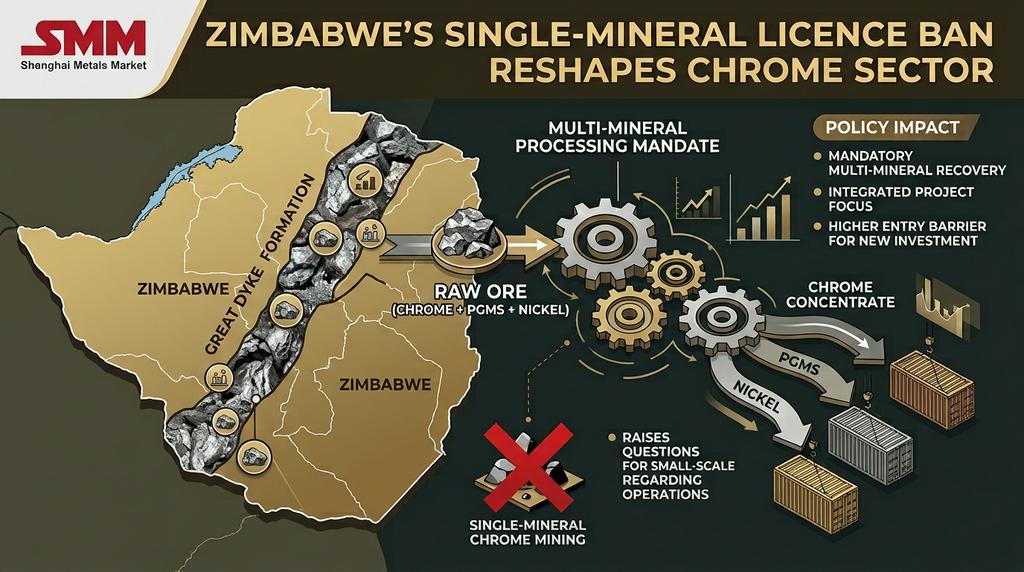
[SMM Éclair Chrome] La nouvelle interdiction des licences d'exploitation minière mono-minérale au Zimbabwe pourrait remodeler son secteur du chrome
Le Zimbabwe ne délivrera plus de licences minières pour des opérations isolées portant sur un seul minéral, a annoncé le vice-président Dr Constantino Chiwenga lors du Forum d'affaires Zimbabwe-Chine la semaine dernière. Les futurs investissements miniers devront démontrer leur capacité à identifier, séparer et traiter l'ensemble des minéraux présents dans un gisement, et non uniquement le minéral principal visé, les opérations incapables de le faire étant interdites d'exercer dans le pays. Chiwenga a présenté cette mesure comme faisant partie de la volonté plus large du Zimbabwe de retenir davantage de valeur de ses ressources minérales plutôt que de les exporter à l'état brut.
Pour le secteur du chrome au Zimbabwe, cette politique s'applique directement à la géologie du pays. Les gisements de chrome le long du Grand Dyke se trouvent fréquemment associés aux métaux du groupe du platine, au nickel et à d'autres minéraux dans la même roche hôte, le même contexte qui a déjà favorisé le modèle de coproduction platine-chrome dans des opérations telles que Zimplats, Mimosa, Unki et Karo. Un investissement minier axé sur le chrome sans capacité d'identifier et de traiter également les métaux du groupe du platine ou d'autres minéraux coprésents relèverait directement de la catégorie d'opérations que le gouvernement affirme ne plus vouloir autoriser, poussant ainsi les nouveaux projets de chrome vers un traitement intégré multi-minéraux dès le départ plutôt que vers une extraction mono-produit.
Cette politique ajoute une couche supplémentaire à la dynamique de valorisation du chrome au Zimbabwe, qui est déjà passée de l'interdiction des exportations de minerai brut en février 2026 à la perspective d'une extension de cette interdiction au concentré de chrome. Alors que ces mesures antérieures visaient ce qu'il advient du chrome après son extraction, cette politique détermine ce qu'une opération minière doit être capable de traiter avant même de pouvoir être autorisée, relevant ainsi la barre d'entrée pour les nouveaux investissements dans le chrome dans le pays. Elle soulève également des questions immédiates pour les nombreux petits exploitants et mineurs artisanaux de chrome déjà confrontés à une échéance distincte de régularisation : il n'est pas encore clair si la nouvelle norme d'octroi de licences s'applique uniquement aux nouvelles demandes ou si elle pourrait à terme être étendue aux opérations mono-minérales existantes, tout comme il n'est pas clair si la « capacité de valorisation » signifie transformer le minéral principal en un produit raffiné ou s'étend spécifiquement à la séparation des minéraux secondaires présents dans le même corps minéralisé. Le gouvernement zimbabwéen n'a pas encore publié de règlements d'application précisant comment cette politique sera appliquée spécifiquement aux projets de chrome.
24 Sep 2026 17:16 (GMT+8)
Soutien continu des coûts de l'ADC12, légère amélioration de la demande avant les fêtes [Revue hebdomadaire de la ferraille d'aluminium et de l'aluminium secondaire]
[Revue hebdomadaire de l'aluminium secondaire : le soutien des coûts de l'ADC12 persiste, la demande pré-vacances s'améliore légèrement] Cette semaine, les prix SMM de l'ADC12 sont restés stables à 24 500 yuans/tonne. Côté coûts, les prix des matières premières de déchets d'aluminium ont fluctué dans une fourchette limitée cette semaine, mais l'impact du renforcement de l'application de la politique de facturation fiscale est devenu plus évident sur le marché. Les exigences de conformité pour les achats des entreprises ont augmenté, l'offre de déchets d'aluminium facturés est restée relativement tendue et les coûts globaux d'approvisionnement en matières premières pour certaines entreprises se sont maintenus à des niveaux élevés.
24 Sep 2026 16:48 (GMT+8)
Polysilicium : transactions en petits volumes à prix élevés, les prix des modules centralisés baissent encore [Revue hebdomadaire SMM]
[SMM Weekly Review : le polysilicium voit un petit volume de transactions à prix élevé ; la baisse des prix des modules centralisés s'élargit] Cette semaine, les prix des modules en Chine ont montré une divergence structurelle, les modules distribués cessant de baisser et se stabilisant tandis que les modules centralisés ont connu une baisse plus large. Du côté distribué, les prix indicatifs des entreprises sont restés inchangés, et les prix moyens des transactions pour toutes les spécifications sont restés pratiquement stables cette semaine, seuls les modules HJT ayant légèrement baissé de 0,0005 yuan/W. Soutenus par les coûts et l'autodiscipline de l'industrie, les prix des modules n'ont pas beaucoup de marge pour une forte baisse et devraient se consolider à court terme. Cependant, il convient de noter que les modules à faible rendement ont récemment commencé à être expédiés rapidement, ce qui affecte dans une certaine mesure la capacité des modules conventionnels à maintenir leurs prix fermes. Du côté de la demande centralisée, l'amélioration marginale s'est poursuivie : les livraisons récentes ont continué d'augmenter, les appels d'offres pour certains grands projets ont été avancés, et les installations comme les commandes ont toutes deux augmenté. Néanmoins, les prix manquaient toujours d'élan à la hausse, et la baisse pour les trois spécifications s'est en fait élargie à 0,004 yuan/W cette semaine.
24 Sep 2026 15:32 (GMT+8)

[Annonce SMM] Suspension des mises à jour des prix des métaux et des actualités du marché chinois pendant les vacances de la fête nationale (1er-7 octobre)
Chers utilisateurs de SMM, La fête nationale approche. Veuillez noter que les évaluations des prix des métaux du marché chinois et les mises à jour des actualités de SMM seront temporairement suspendues pendant les vacances (du 1er au 7 octobre) et reprendront normalement après la pause. Cependant, les évaluations des prix à l'étranger de SMM continueront d'être mises à jour comme d'habitude pendant toute la durée des vacances. Nous nous excusons pour tout inconvénient causé et vous souhaitons d'agréables vacances. Shanghai Metals Market (SMM)
il y a 40 minutes

Huawei recherche des partenariats miniers verts en Afrique et tient des discussions d'affaires avec ZESCO au SMM ACM 2026
23 Sep 2026 16:41 (GMT+8)
[Analyse SMM] L’évolution du paysage commercial du tungstène en Chine : une vision stratégique
23 Sep 2026 09:13 (GMT+8)

[SMM Analysis] Un aperçu du marché de l’or en Zambie : de la production minière au commerce formel
23 Sep 2026 16:23 (GMT+8)
Le Canada lève les droits de douane sur le solaire : les modules chinois peuvent-ils gagner une plus grande part de marché ? [Analyse SMM]
21 Sep 2026 18:03 (GMT+8)

[SMM Analysis] Les négociations sino-américaines alimentent le sentiment haussier sur le marché Pr-Nd, mais les fondamentaux prévalent
24 Sep 2026 12:34 (GMT+8)
Pourquoi le marché du cuivre au SHFE connaît-il une intensification des « trois sommets » ?
22 Sep 2026 18:53 (GMT+8)
Dernières actualités
Le Malawi fixe des étapes de développement sur six mois pour Kanyika
il y a 2 heures
[SMM Éclair Chrome] Les expéditions mondiales de minerai de chrome augmentent de 5,71 % en glissement hebdomadaire à 660 600 t, Richards Bay rebondit, Maputo recule
il y a 2 heures
【Flash | Sivers vise une capacité annuelle de plus de 100 millions de lasers InP】
il y a 2 heures
[SMM Flash Chrome] Les stocks de minerai de chrome dans les ports chinois tombent à 5,04 Mt au 24 septembre, Tianjin en baisse pour la deuxième semaine
il y a 2 heures
【Flash | Les enchères à trois voies font flamber les prix du concentré de molybdène d'Erdenet】
il y a 2 heures
Les prix au comptant de l'ADC12 restent stables ; l'attentisme domine avant les fêtes [Revue quotidienne des prix de l'ADC12]
il y a 6 heures
【Flash | La production de concentré de molybdène en Arménie augmente alors que celle de ferromolybdène s'effondre】
il y a 7 heures
[SMM Bilan hebdomadaire du chrome] « Les stocks portuaires diminuent alors que les départs prolongent les gains, le Zimbabwe durcit les règles d'extraction du chrome »
25 Sep 2026 20:43 (GMT+8)
[SMM Chrome Éclair] FS Mining détaille ses projets de fonderie de ferrochrome et de centrale électrique de 500 millions de dollars au Zimbabwe
25 Sep 2026 15:21 (GMT+8)
[SMM Éclair Chrome] Outokumpu dévoile la technologie EvoMaterials pour augmenter la teneur en chrome du ferrochrome
25 Sep 2026 15:15 (GMT+8)
【Flash | Les moteurs optiques IA intégrés InP entrent en production en volume】
25 Sep 2026 14:32 (GMT+8)
[SMM Flash Chrome] La production indienne de minerai de chrome augmente de 12 % pour atteindre 3,53 Mt en 2025-2026, selon les données de l'IFAPA
24 Sep 2026 19:10 (GMT+8)
[SMM Chrome Flash] Valterra Platinum dévoilera sa « stratégie chrome complète » en février
24 Sep 2026 19:01 (GMT+8)
La demande de stockage avant les fêtes, combinée au soutien des coûts des détenteurs, pousse les prix du silicium métal à se stabiliser et à rebondir [Revue hebdomadaire de l'industrie du silicium SMM]
24 Sep 2026 18:06 (GMT+8)
【Analyse SMM】Le prix d'appel d'offres de l'acier baisse, les attentes du marché s'affaiblissent
24 Sep 2026 18:04 (GMT+8)
Marché du silicone : bras de fer persistant entre vendeurs et acheteurs, les transactions réelles restent faibles avant les fêtes [Revue hebdomadaire du silicone SMM]
24 Sep 2026 17:39 (GMT+8)
Les prix du minerai de tantale grimpent face au resserrement de l'offre et à la croissance de la demande en aval
24 Sep 2026 17:37 (GMT+8)
[SMM Éclair Chrome] La nouvelle interdiction des licences d'exploitation minière mono-minérale au Zimbabwe pourrait remodeler son secteur du chrome
24 Sep 2026 17:16 (GMT+8)
Soutien continu des coûts de l'ADC12, légère amélioration de la demande avant les fêtes [Revue hebdomadaire de la ferraille d'aluminium et de l'aluminium secondaire]
24 Sep 2026 16:48 (GMT+8)
Polysilicium : transactions en petits volumes à prix élevés, les prix des modules centralisés baissent encore [Revue hebdomadaire SMM]
24 Sep 2026 15:32 (GMT+8)