

Noticias
Artículo de análisis exclusivo con las últimas actualizaciones del mercado y noticias en tiempo real.
Canadá elimina los aranceles al comercio solar: ¿podrán los módulos chinos ganar una mayor cuota de mercado? [Análisis de SMM]
Canadá ha eliminado una restricción comercial significativa sobre los envíos directos de ciertos productos solares procedentes de China. El 17 de septiembre, el Tribunal Canadiense de Comercio Internacional puso fin a una revisión por expiración relativa a determinados módulos y laminados fotovoltaicos originarios de China y revocó su orden vigente. En consecuencia, la Agencia de Servicios Fronterizos de Canadá dejará de imponer derechos antidumping y compensatorios sobre los productos en cuestión.
21 Sep 2026 18:03 (GMT+8)
[Análisis de SMM] Las conversaciones entre China y EE. UU. alimentan el sentimiento alcista en el mercado de Pr-Nd, pero los fundamentos prevalecen
La noche del 23 de septiembre (hora de Beijing), el presidente Xi Jinping llegó a Washington en avión especial para una visita de Estado a Estados Unidos por invitación del presidente Donald Trump, con un viaje programado hasta el 25 de septiembre. Anteriormente, los equipos económicos y comerciales chinos habían viajado a Nueva York para participar en las conversaciones relacionadas. Dentro de la agenda económica entre China y Estados Unidos, las tierras raras y los minerales críticos siguen siendo uno de los temas más seguidos para las cadenas de suministro globales.
24 Sep 2026 12:34 (GMT+8)
¿Por qué se intensifica el mercado de los “tres máximos” del cobre en la SHFE?
¿Por qué el cobre de la SHFE está entrando en un mercado de prima alta, backwardation alta y precios altos?
22 Sep 2026 18:53 (GMT+8)
Últimas noticias
Malaui fija hitos de desarrollo de seis meses para Kanyika
hace 1 hora
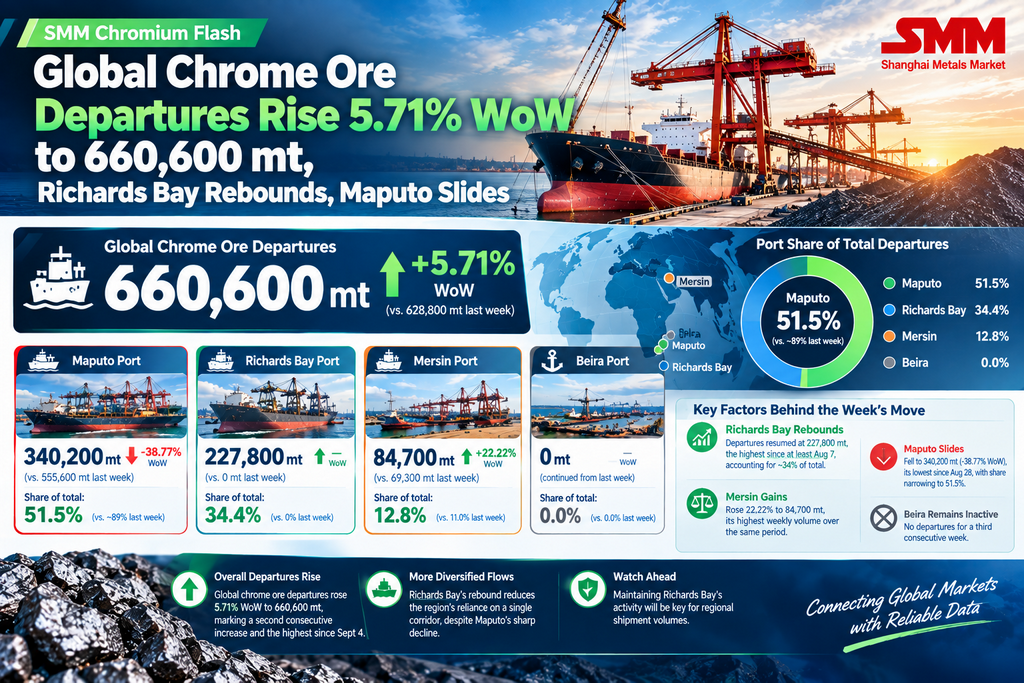
[SMM Flash de Cromo] Los envíos mundiales de mineral de cromo aumentan un 5,71 % intermensual hasta 660.600 t, Richards Bay repunta y Maputo cae
hace 2 horas

【Flash | Sivers apunta a una capacidad anual de más de 100 millones de láseres InP】
hace 2 horas
![SMM Chromium Flash] El inventario de mineral de cromo en puertos de China cae a 5,04 Mt al 24 de septiembre, Tianjin baja por segunda semana](https://imgqn.smm.cn/production/admin/votes/imagesZLGgc20260928145630.png)
SMM Chromium Flash] El inventario de mineral de cromo en puertos de China cae a 5,04 Mt al 24 de septiembre, Tianjin baja por segunda semana
Al 24 de septiembre de 2026, el inventario total de mineral de cromo de China en los puertos cayó a 5,037 millones de toneladas, una baja de 144.400 toneladas (-2,79%) respecto al 18 de septiembre, el segundo descenso semanal consecutivo. Las existencias se sitúan ahora 280.700 toneladas (-5,28%) por debajo del pico del 11 de septiembre, borrando prácticamente la acumulación de dos semanas.
El puerto de Tianjin impulsó la caída, con un descenso de 136.200 toneladas (-2,99%) hasta 4,4258 millones de toneladas, equivalente al 87,9% del total nacional. Qinzhou y Fangchenggang retrocedieron 8.200 toneladas (-2,00%) hasta 401.100 toneladas, mientras que el resto de los puertos se mantuvo sin cambios.
El descenso se produjo pese a la débil demanda, ya que Tsingshan y otras grandes acerías recortaron los precios de licitación de ferrocromo de octubre en 200 RMB por unidad de 50 toneladas y frenaron el reabastecimiento. Los comerciantes redujeron sus ofertas para liquidar cargamentos antes de las festividades, con finos sudafricanos de 40-42% en Tianjin a 52,5-53 yuanes por tonelada métrica, mientras que los limitados recortes en la producción de ferrocromo mantuvieron a las fundiciones consumiendo las existencias portuarias. Las salidas más moderadas de mediados a finales de agosto, de 448.500 toneladas y 376.000 toneladas en las semanas terminadas el 14 y el 28 de agosto, también probablemente redujeron las llegadas, aunque el repunte de los embarques en septiembre apunta a una recuperación en el futuro.
hace 2 horas
【Flash | La triple puja dispara la subasta de concentrado de molibdeno de Erdenet】
Los datos de la Bolsa de Mongolia muestran que Erdenet Mining Corporation subastó 14 lotes por un total de 499,408 toneladas de concentrado de molibdeno mediante un contrato a plazo el 24 de septiembre. El material contenía al menos un 44% de molibdeno. Tres postores elevaron el precio de 28.504,17 a 34.754,17 dólares por tonelada de producto, una prima del 21,93%, lo que elevó el valor total del contrato a 17,36 millones de dólares. Sobre la base de la ley mínima del 44%, SMM calcula un equivalente de aproximadamente 35,83 dólares por libra de molibdeno, aunque la cifra real depende del ensayo final y no es directamente comparable con los precios al contado del óxido de molibdeno. El precio de la subasta fue un 2,9% superior al resultado del 10 de septiembre.
hace 2 horas
Los precios spot del ADC12 se mantienen estables; predomina la actitud de espera antes del feriado [Revisión diaria del precio del ADC12]
[Revisión diaria del precio del ADC12: los precios al contado del ADC12 se mantienen estables y predomina la actitud de espera antes del festivo] Las cotizaciones del mercado de ADC12 se mantuvieron en general estables hoy, y las empresas mostraron poca disposición a ajustar los precios. El precio del ADC12 de SMM se mantuvo estable en 24.500 yuanes/tm con respecto a la jornada anterior.
hace 6 horas
【Flash | La producción de concentrado de molibdeno de Armenia aumenta mientras la producción de ferromolibdeno se desploma】
El Comité de Estadística de Armenia informó una producción de concentrado de molibdeno de 10.403,5 toneladas en enero-julio de 2026, un 25,2% más interanual, mientras que la producción de ferromolibdeno cayó un 47,4% hasta 907,2 toneladas. SMM calcula que la producción de concentrado en julio fue de aproximadamente 1.517,5 toneladas, un 22,4% más interanual, mientras que la producción de ferromolibdeno disminuyó un 27,1% hasta unas 176,0 toneladas. Las cifras muestran una divergencia cada vez mayor entre la producción de concentrado aguas arriba y la de ferromolibdeno. El tonelaje de concentrado representa la masa del producto, no el molibdeno contenido.
hace 7 horas
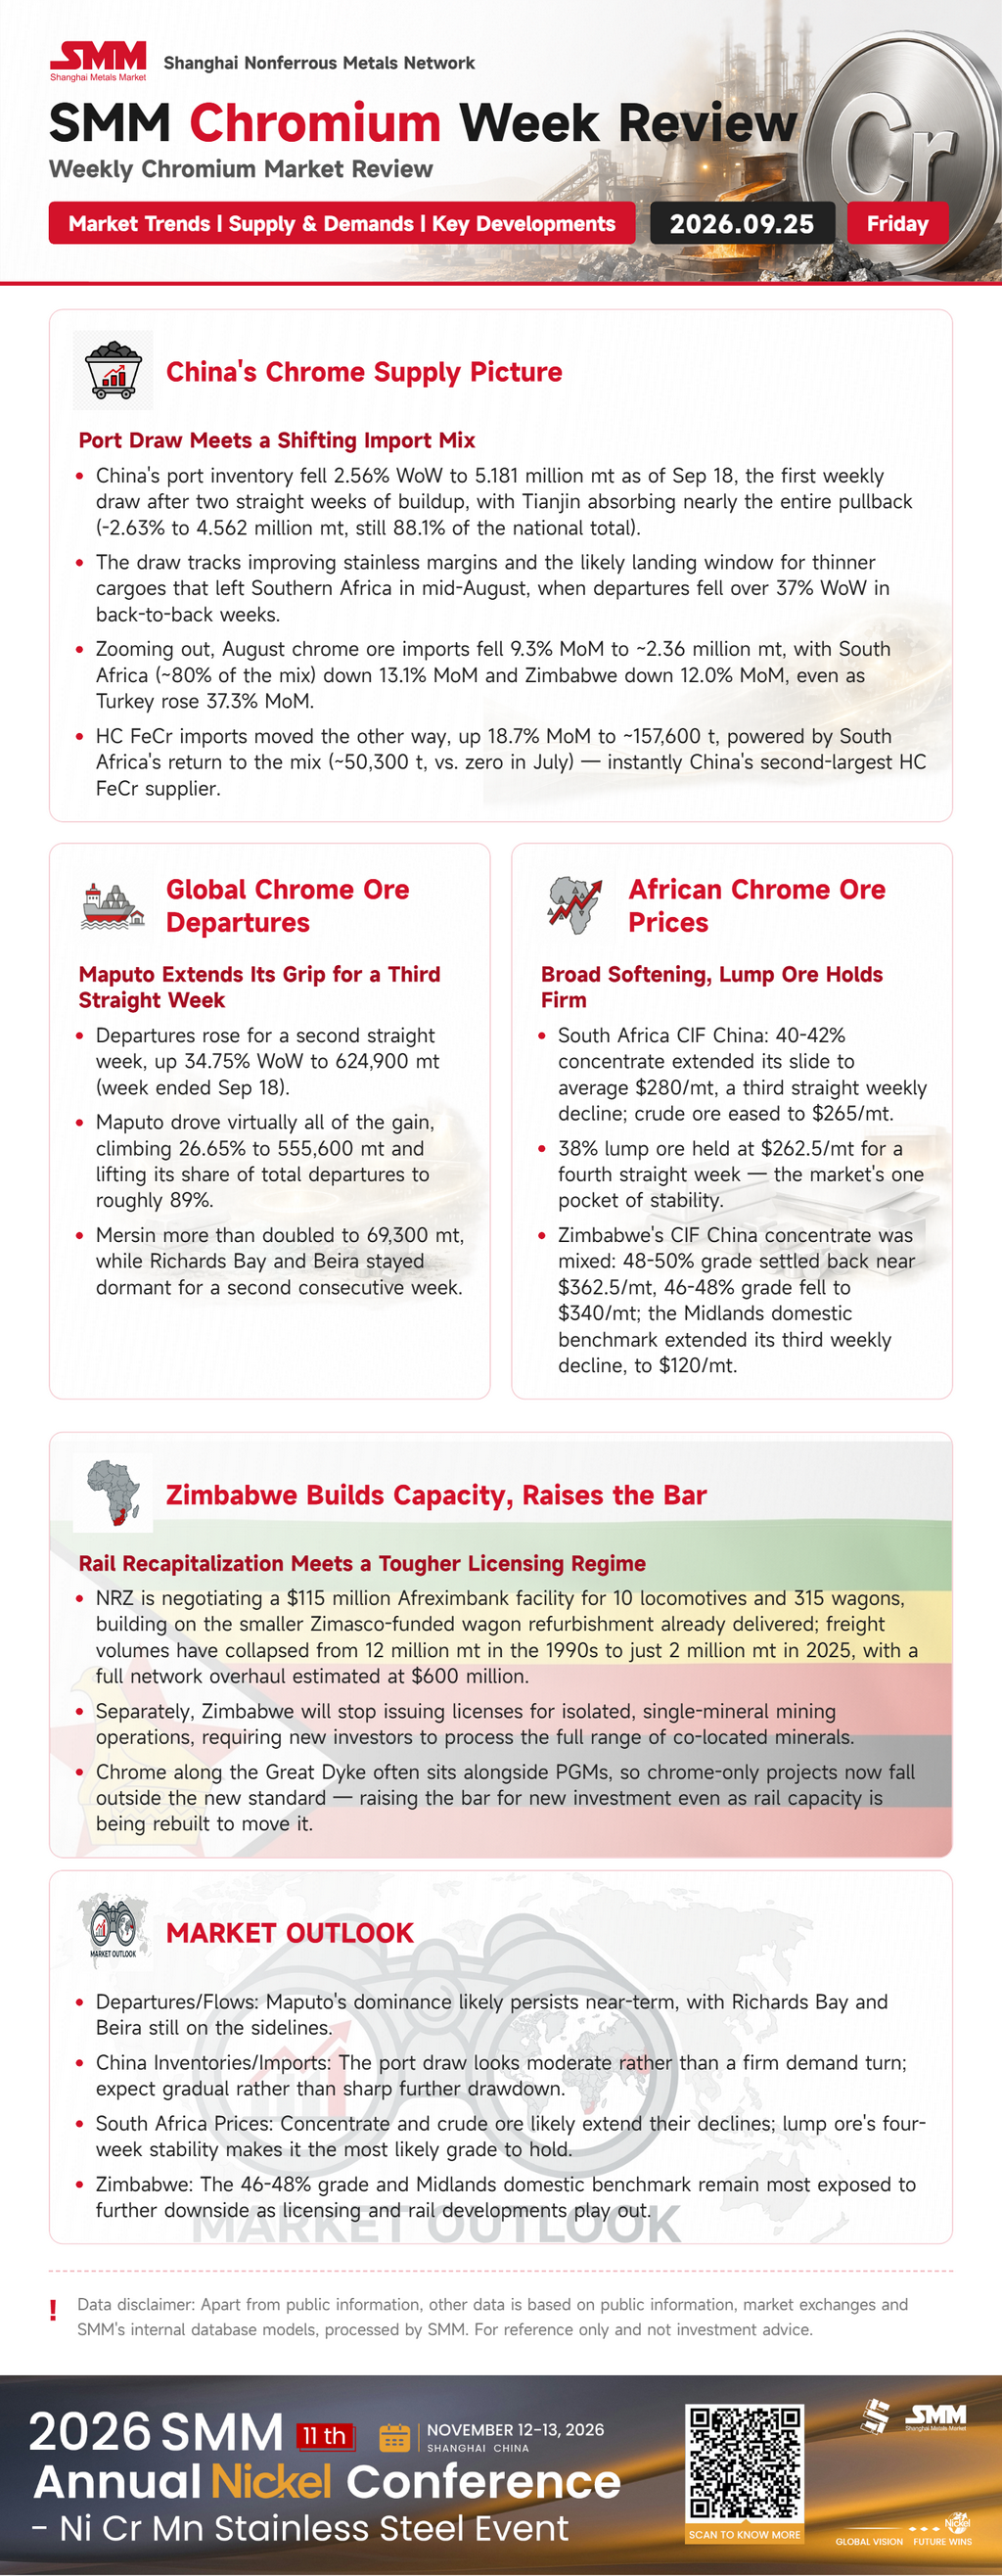
[Resumen semanal de cromo de SMM] "Las existencias portuarias disminuyen mientras las salidas extienden las ganancias, Zimbabue endurece las normas de minería de cromo"
Publicado: 25 de septiembre de 2026
25 Sep 2026 20:43 (GMT+8)
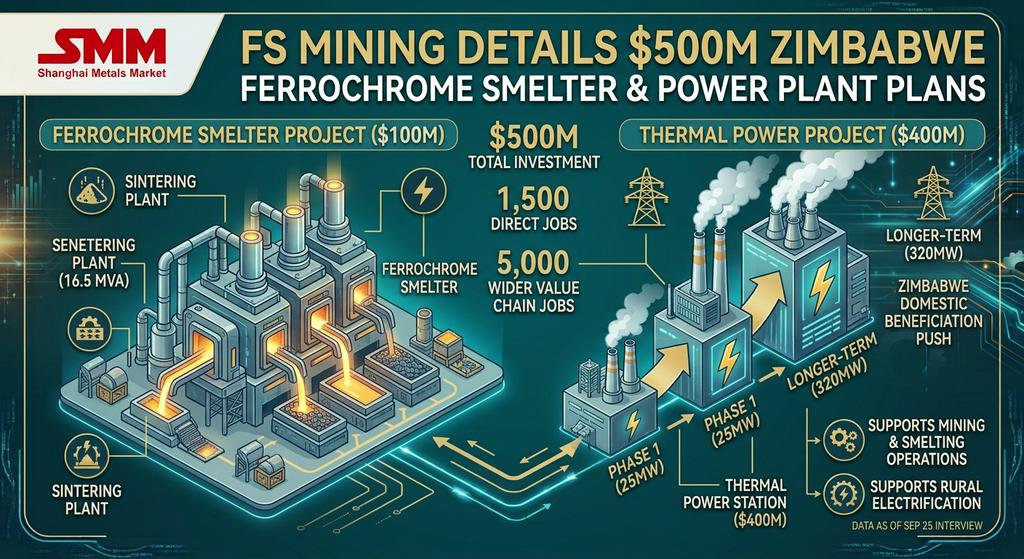
[SMM Chromium Flash] FS Mining detalla planes de 500 millones de dólares para fundición de ferrocromo y planta de energía en Zimbabue
FS Mining, una empresa registrada en Sudáfrica que desarrolla una mina de cromo en Zimbabue, avanza en sus planes de inversión de 500 millones de dólares, divididos entre una fundición de ferrocromo de 100 millones y un proyecto de energía térmica de 400 millones, según declaró la directora Dra. Precious Mabuza en una entrevista publicada el 25 de septiembre. La compañía construye actualmente una planta de lavado de 15 millones de dólares como primera fase de desarrollo, y avanza en las etapas técnica, de ingeniería y financiera de la fundición y la central eléctrica previstas, con plazos de construcción sujetos a la finalización de los estudios de viabilidad y a la obtención de las aprobaciones necesarias.
Está previsto que la fundición comience con una capacidad de planta de sinterización de 16,5 MVA, junto con una central térmica de 25 MW en la primera fase del proyecto. Mabuza señaló que la visión a largo plazo es ampliar el componente de generación eléctrica hasta 320 MW, con la esperanza de extender la electrificación rural a las comunidades cercanas a sus operaciones una vez que la planta esté construida. Los volúmenes finales de producción de cromo se determinarán una vez que se concluyan la configuración definitiva de los hornos, el diseño de ingeniería y los parámetros operativos, afirmó.
Mabuza enmarcó la inversión en el impulso de Zimbabue por una mayor beneficencia nacional, señalando que el gobierno ha prohibido la exportación de minerales en bruto, incluido el cromo, para forzar la adición de valor local. Indicó que la mina emplea actualmente a 100 personas, con el objetivo de crear 1.500 puestos de trabajo en la fundición y la central eléctrica una vez que estén operativas, y aproximadamente 5.000 empleos en toda la cadena de valor ampliada, incluidos minería, logística, servicios y construcción. La electricidad de carga base fiable de la central térmica prevista es fundamental para la estrategia del proyecto, destinada a respaldar tanto la operación de fundición como, eventualmente, la electrificación de las comunidades cercanas.
25 Sep 2026 15:21 (GMT+8)
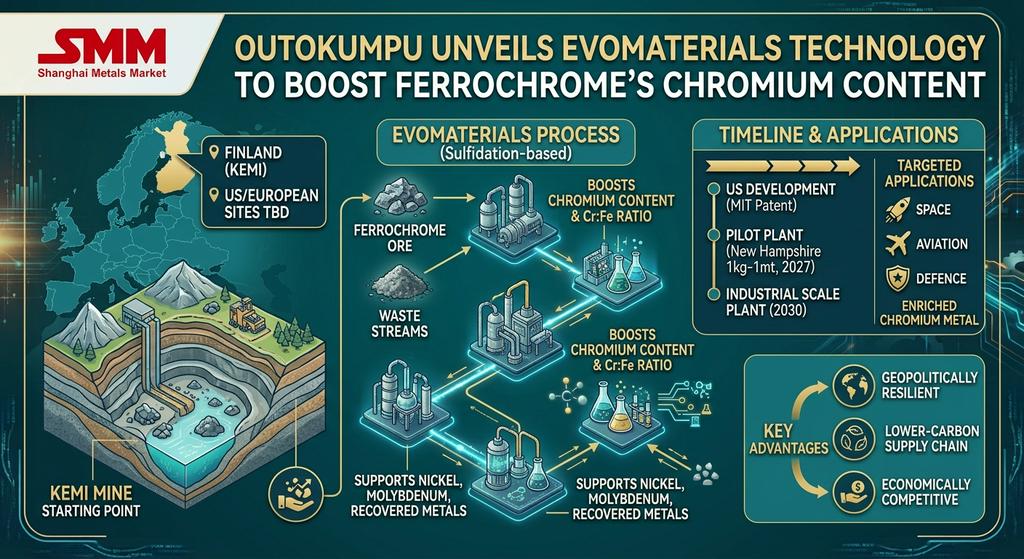
[SMM Flash de Cromo] Outokumpu presenta la tecnología EvoMaterials para aumentar el contenido de cromo del ferrocromo
Outokumpu ha presentado EvoMaterials, una plataforma tecnológica patentada basada en sulfuración diseñada para aumentar el contenido de cromo y la relación cromo-hierro del ferrocromo, con potencial para extenderse al níquel, molibdeno y metales recuperados de flujos de residuos. La empresa señaló que su mina de Kemi en Finlandia, la única mina de cromo en operación de la UE, otorga a EvoMaterials un punto de partida estratégico en ferrocromo enriquecido y cromo metálico destinado a aplicaciones espaciales, de aviación y defensa, y que a más largo plazo la tecnología podría ayudar a establecer una cadena de suministro plenamente occidental para materiales críticos de cromo, siendo además económicamente competitiva frente a las rutas de producción convencionales.
El desarrollo comenzó en Estados Unidos en 2021, respaldado en parte por una licencia de patente no exclusiva del MIT. El director de tecnología de Outokumpu, Stefan Erdmann, afirmó que el proceso puede recuperar materiales críticos de recursos que antes se trataban como residuos. Las pruebas están en curso en un laboratorio de Massachusetts, y una planta piloto en Nuevo Hampshire escalará la tecnología de 1 kg a 1 tonelada métrica a principios de 2027, antes de una planta a escala industrial prevista para 2030 en un emplazamiento de Estados Unidos o Europa aún por decidir. La consejera delegada, Kati ter Horst, enmarcó la plataforma como una respuesta a la necesidad de cadenas de suministro que sean a la vez bajas en carbono, geopolíticamente resilientes y económicamente competitivas.
25 Sep 2026 15:15 (GMT+8)

【Flash | Los motores ópticos de IA integrados en InP entran en envíos por volumen】
25 Sep 2026 14:32 (GMT+8)
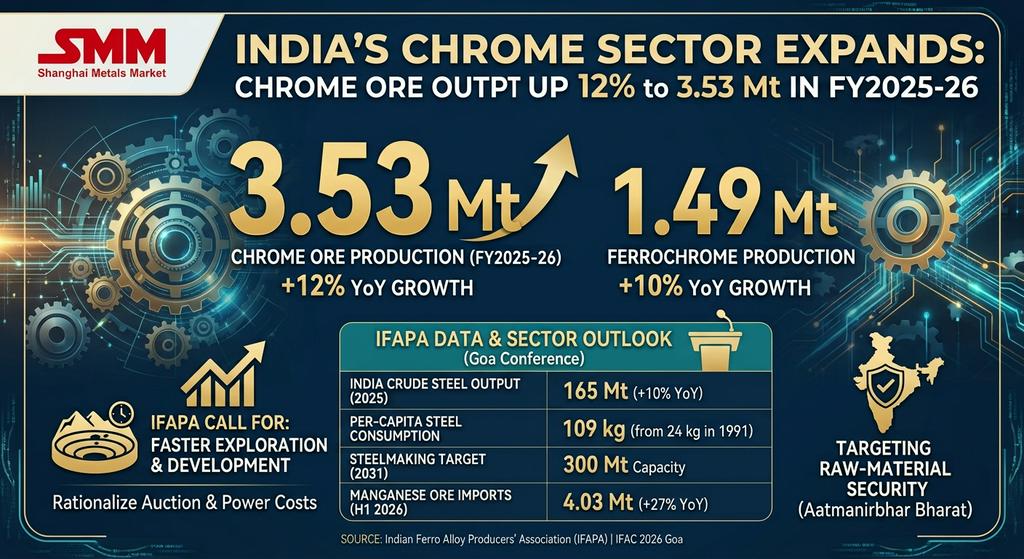
[SMM Flash de Cromo] La producción india de mineral de cromo aumenta un 12% hasta 3,53 Mt en el ejercicio 2025-26, según datos de IFAPA
24 Sep 2026 19:10 (GMT+8)
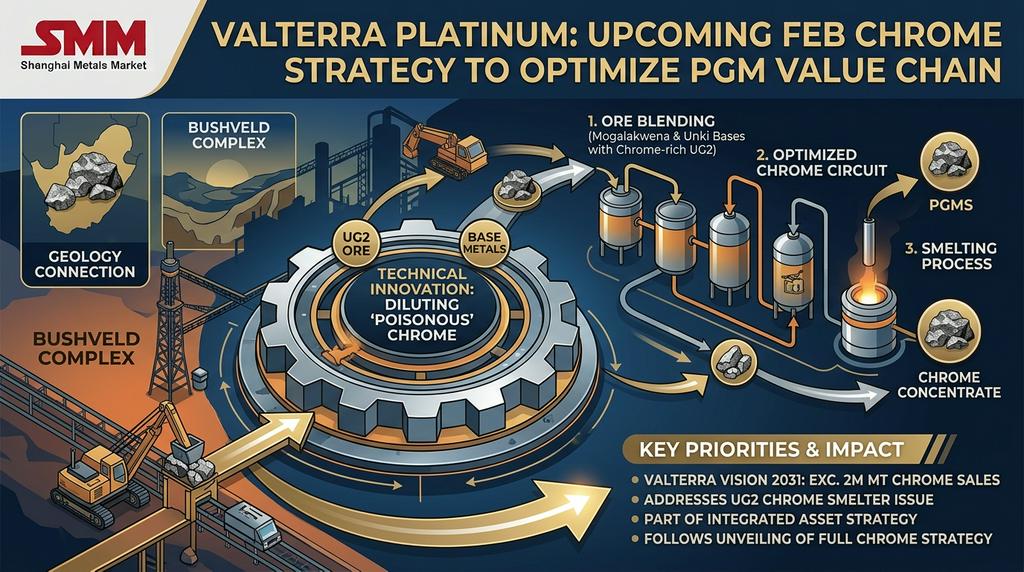
[SMM Flash de Cromo] Valterra Platinum presentará su "estrategia integral de cromo" en febrero
24 Sep 2026 19:01 (GMT+8)
La demanda de acopio previa a las vacaciones, combinada con el soporte de costos de los tenedores, impulsa la estabilización y el repunte de los precios del silicio metálico [Revisión semanal de la industria del silicio de SMM]
[La demanda de acopio previa a las vacaciones y el soporte de costos de los proveedores estabilizan y hacen repuntar los precios del silicio metálico]: Esta semana, los precios al contado y de futuros del silicio metálico se estabilizaron y repuntaron. Al 24 de septiembre, el silicio #553 soplado con oxígeno de SMM en el este de China se situó en 9.400-9.500 yuanes/tm, un aumento de 100 yuanes/tm intermensual, y el silicio #441 se situó en 9.500-9.600 yuanes/tm, un aumento de 50 yuanes/tm intermensual. En el mercado de futuros, el contrato SI2611 se estabilizó y repuntó durante la semana, retrocediendo inicialmente a alrededor de 8.410 yuanes/tm a principios de semana antes de estabilizarse. A mediados de semana, la demanda de reabastecimiento de los compradores intermedios previa a las vacaciones y el soporte de costos impulsaron el sentimiento, provocando un repunte de consolidación. Cerró en 8.530 yuanes/tm el jueves por la tarde, un aumento de 85 yuanes/tm intermensual. En cuanto a las cotizaciones y transacciones del mercado, con la proximidad de las dos vacaciones, aumentó la demanda de reabastecimiento previa a las vacaciones de los compradores intermedios y la demanda de exportación. Sumado al aumento de los costos de flete, las cotizaciones del diferencial de precios al contado-futuros en Tianjin y el este de China se vieron impulsadas al alza. Algunos proveedores de silicio aumentaron ligeramente sus cotizaciones intermensualmente, y el sentimiento de las empresas de silicio de mantener los precios firmes se recuperó de los niveles anteriores. La oferta de bajo precio en el mercado se redujo intermensualmente, la actividad comercial se recuperó y el centro de precios se estabilizó y repuntó.
24 Sep 2026 18:06 (GMT+8)
【Análisis de SMM】Cae el precio de licitación del acero y se debilitan las expectativas del mercado
24 Sep 2026 18:04 (GMT+8)
El mercado de la silicona sigue inmerso en un tira y afloja entre vendedores y compradores, y las transacciones reales previas a las vacaciones siguen siendo débiles [Informe semanal de silicona de SMM]
[Revisión semanal de silicona de SMM: El mercado de silicona sigue en un tira y afloja entre oferta y demanda, y las transacciones reales previas a las vacaciones siguen siendo débiles] Esta semana, las transacciones del mercado chino de DMC de silicona bajaron ligeramente, con un precio medio de 14.600 yuanes/tm. Durante la semana, después de que un productor de monómeros redujera su oferta de DMC a 14.500 yuanes/tm, otros productores de monómeros mantuvieron sus ofertas anteriores, mostrando una fuerte voluntad de mantener los precios firmes antes de las vacaciones. Por el lado de las materias primas, el silicio metálico 421# del este de China (para uso en silicona) se mantuvo firme, y esta semana los precios del metanol importado subieron, lo que proporcionó cierto apoyo a los precios del DMC de silicona. En general, el mercado permaneció en un punto muerto, con los productores de monómeros mostrando una fuerte voluntad de mantener los precios firmes antes de las vacaciones, mientras que la demanda estuvo impulsada principalmente por el reabastecimiento por necesidades rígidas, y las transacciones reales previas a las vacaciones fueron débiles. A corto plazo, los precios de la silicona permanecerán en la depresión, y es necesario prestar atención a si los productores de monómeros ajustan los precios en los tres días posteriores al Festival del Medio Otoño y a los cambios en el ritmo de aprovisionamiento de los compradores intermedios.
24 Sep 2026 17:39 (GMT+8)
Los precios del mineral de tantalio suben ante la escasez de oferta y el aumento de la demanda intermedia
El precio del mineral de tantalio ha mostrado una tendencia alcista recientemente. Según la información del mercado, influenciados por la celebración de conferencias del sector, los mineros aguas arriba muestran una fuerte reticencia a vender y retienen activamente el mineral de tantalio para reducir la oferta externa. El endurecimiento de la oferta en el extremo minero respalda el fortalecimiento de los precios.
24 Sep 2026 17:37 (GMT+8)
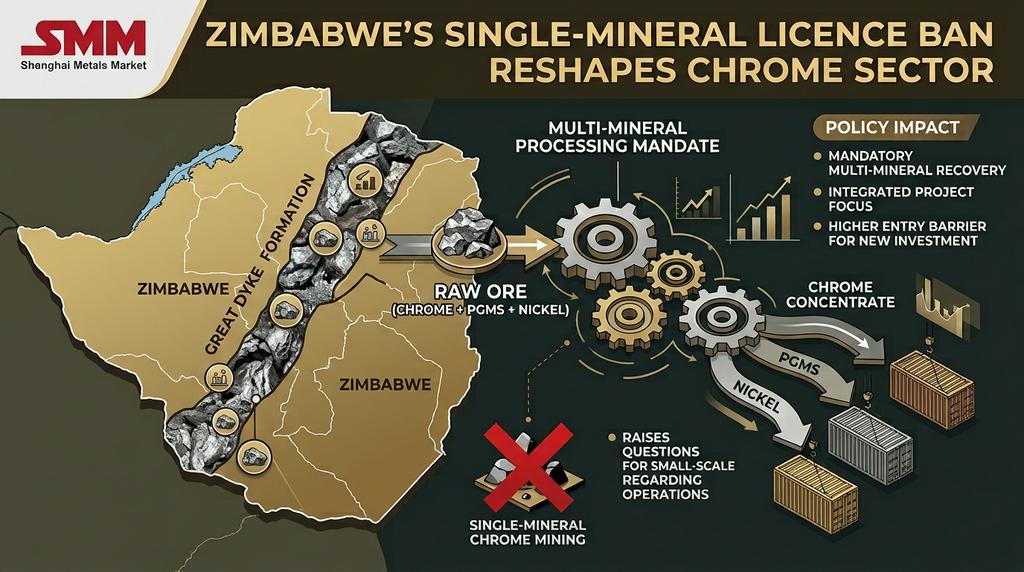
[SMM Noticias Breves del Cromo] La nueva prohibición de Zimbabue sobre licencias mineras de un solo mineral podría remodelar su sector del cromo
Zimbabue ya no emitirá licencias mineras para operaciones aisladas de un solo mineral, anunció el vicepresidente Dr. Constantino Chiwenga en el Foro Empresarial Zimbabue-China la semana pasada. Las futuras inversiones mineras deberán demostrar capacidad para identificar, separar y procesar toda la gama de minerales presentes en un yacimiento, no solo el mineral objetivo principal, y las operaciones que no puedan hacerlo quedarán excluidas de operar en el país. Chiwenga enmarcó la medida como parte del impulso más amplio de Zimbabue por retener más valor de sus recursos minerales en lugar de exportarlos en bruto.
Para el sector del cromo de Zimbabue, la política incide directamente en la geología del país. Los yacimientos de cromo a lo largo del Gran Dique suelen aparecer junto a metales del grupo del platino, níquel y otros minerales en la misma roca huésped, el mismo entorno que ya ha impulsado el modelo de coproducción de MGP y cromo en operaciones como Zimplats, Mimosa, Unki y Karo. Una inversión minera centrada en el cromo sin capacidad para identificar y procesar también los MGP u otros minerales colocalizados encajaría de lleno en la categoría de operación que el gobierno afirma que ya no autorizará, empujando de hecho a los nuevos proyectos de cromo hacia un procesamiento integrado y multimineral desde el inicio, en lugar de la extracción de un solo producto.
La política añade una capa más al impulso de beneficio del cromo en Zimbabue, que ya ha pasado de prohibir las exportaciones de mineral en bruto en febrero de 2026 a señalar una posible ampliación de esa prohibición al concentrado de cromo. Mientras que las medidas anteriores apuntaban a lo que ocurre con el cromo después de extraerlo, esta política determina lo que una operación minera debe ser capaz de procesar antes de poder obtener la licencia, elevando el listón de entrada para nuevas inversiones en cromo en el país. También plantea interrogantes inmediatos para los numerosos mineros de cromo a pequeña escala y artesanales que ya afrontan un plazo de regularización separado: sigue sin estar claro si la nueva norma de concesión se aplica solo a nuevas solicitudes o podría extenderse con el tiempo a las operaciones existentes de un solo mineral, así como si "capacidad de beneficio" significa procesar el mineral principal hasta obtener un producto refinado o se extiende específicamente a separar los minerales secundarios presentes en el mismo cuerpo mineralizado. El gobierno de Zimbabue aún no ha publicado reglamentos de aplicación que aclaren cómo se aplicará la política específicamente a los proyectos de cromo.
24 Sep 2026 17:16 (GMT+8)
ADC12 mantiene soporte de costos y la demanda mejora levemente antes de las festividades [Revisión semanal de chatarra de aluminio y aluminio secundario]
[Resumen semanal del aluminio secundario: el soporte de costes del ADC12 persiste y la demanda previa a las vacaciones mejora levemente] Esta semana, los precios del ADC12 de SMM se mantuvieron estables en 24.500 yuanes/tm. En cuanto a los costes, los precios de la materia prima de chatarra de aluminio fluctuaron dentro de un rango limitado en general esta semana, pero el impacto de una aplicación más estricta de la política de facturación fiscal se hizo más evidente en el mercado. Los requisitos de cumplimiento para la adquisición por parte de las empresas aumentaron, la oferta de chatarra de aluminio facturada se mantuvo relativamente ajustada y los costes integrales de adquisición de materia prima para algunas empresas permanecieron en niveles elevados.
24 Sep 2026 16:48 (GMT+8)
Polisilicio registra acuerdos de pequeño volumen a precios altos; los precios de módulos centralizados siguen bajando [Revisión semanal de SMM]
[SMM Revisión semanal: Polisilicio registra un pequeño volumen de operaciones a precios altos; se amplía la caída del precio de módulos centralizados] Esta semana, los precios de los módulos en China mostraron una divergencia estructural: los módulos distribuidos dejaron de caer y se estabilizaron, mientras que los módulos centralizados registraron una caída más amplia. En el segmento distribuido, los precios guía de las empresas se mantuvieron sin cambios y los precios promedio de transacción de todas las especificaciones permanecieron prácticamente estables esta semana, con solo los módulos HJT bajando ligeramente 0,0005 yuanes/W. Respaldados por los costos y la autodisciplina de la industria, los precios de los módulos no tienen mucho margen para una caída pronunciada y se espera que se consoliden a corto plazo. Sin embargo, cabe señalar que los módulos de baja eficiencia han comenzado a enviarse rápidamente, lo que en cierta medida afecta la capacidad de los módulos convencionales para mantener sus precios firmes. En el lado de la demanda centralizada, la mejora marginal continuó: las entregas recientes siguieron aumentando, las licitaciones de algunos proyectos grandes se adelantaron y tanto las instalaciones como los pedidos crecieron. No obstante, los precios aún carecieron de impulso alcista, y la caída de las tres especificaciones se amplió de hecho a 0,004 yuanes/W esta semana.
24 Sep 2026 15:32 (GMT+8)

[SMM Anuncio] Precios de metales y actualizaciones de noticias del mercado chino suspendidos durante el feriado del Día Nacional (1-7 de octubre)
Estimados usuarios de SMM: Se acercan las vacaciones del Día Nacional. Les informamos que las evaluaciones de precios de metales del mercado chino y las actualizaciones de noticias de SMM se suspenderán temporalmente durante las vacaciones (del 1 al 7 de octubre) y se reanudarán con normalidad después del descanso. Sin embargo, las evaluaciones de precios internacionales de SMM continuarán actualizándose como de costumbre durante todo el periodo vacacional. Lamentamos las molestias ocasionadas y les deseamos unas felices vacaciones. Shanghai Metals Market (SMM)
hace 26 minutos

Huawei impulsa alianzas de minería verde en África y mantiene conversaciones comerciales con ZESCO en SMM ACM 2026
23 Sep 2026 16:41 (GMT+8)
[Análisis de SMM] El cambiante panorama del comercio de tungsteno en China: una visión estratégica
23 Sep 2026 09:13 (GMT+8)

[Análisis de SMM] Una instantánea del mercado del oro de Zambia: de la producción minera al comercio formal
23 Sep 2026 16:23 (GMT+8)
Canadá elimina los aranceles al comercio solar: ¿podrán los módulos chinos ganar una mayor cuota de mercado? [Análisis de SMM]
21 Sep 2026 18:03 (GMT+8)

[Análisis de SMM] Las conversaciones entre China y EE. UU. alimentan el sentimiento alcista en el mercado de Pr-Nd, pero los fundamentos prevalecen
24 Sep 2026 12:34 (GMT+8)
¿Por qué se intensifica el mercado de los “tres máximos” del cobre en la SHFE?
22 Sep 2026 18:53 (GMT+8)
Últimas noticias
Malaui fija hitos de desarrollo de seis meses para Kanyika
hace 1 hora
[SMM Flash de Cromo] Los envíos mundiales de mineral de cromo aumentan un 5,71 % intermensual hasta 660.600 t, Richards Bay repunta y Maputo cae
hace 2 horas
【Flash | Sivers apunta a una capacidad anual de más de 100 millones de láseres InP】
hace 2 horas
SMM Chromium Flash] El inventario de mineral de cromo en puertos de China cae a 5,04 Mt al 24 de septiembre, Tianjin baja por segunda semana
hace 2 horas
【Flash | La triple puja dispara la subasta de concentrado de molibdeno de Erdenet】
hace 2 horas
Los precios spot del ADC12 se mantienen estables; predomina la actitud de espera antes del feriado [Revisión diaria del precio del ADC12]
hace 6 horas
【Flash | La producción de concentrado de molibdeno de Armenia aumenta mientras la producción de ferromolibdeno se desploma】
hace 7 horas
[Resumen semanal de cromo de SMM] "Las existencias portuarias disminuyen mientras las salidas extienden las ganancias, Zimbabue endurece las normas de minería de cromo"
25 Sep 2026 20:43 (GMT+8)
[SMM Chromium Flash] FS Mining detalla planes de 500 millones de dólares para fundición de ferrocromo y planta de energía en Zimbabue
25 Sep 2026 15:21 (GMT+8)
[SMM Flash de Cromo] Outokumpu presenta la tecnología EvoMaterials para aumentar el contenido de cromo del ferrocromo
25 Sep 2026 15:15 (GMT+8)
【Flash | Los motores ópticos de IA integrados en InP entran en envíos por volumen】
25 Sep 2026 14:32 (GMT+8)
[SMM Flash de Cromo] La producción india de mineral de cromo aumenta un 12% hasta 3,53 Mt en el ejercicio 2025-26, según datos de IFAPA
24 Sep 2026 19:10 (GMT+8)
[SMM Flash de Cromo] Valterra Platinum presentará su "estrategia integral de cromo" en febrero
24 Sep 2026 19:01 (GMT+8)
La demanda de acopio previa a las vacaciones, combinada con el soporte de costos de los tenedores, impulsa la estabilización y el repunte de los precios del silicio metálico [Revisión semanal de la industria del silicio de SMM]
24 Sep 2026 18:06 (GMT+8)
【Análisis de SMM】Cae el precio de licitación del acero y se debilitan las expectativas del mercado
24 Sep 2026 18:04 (GMT+8)
El mercado de la silicona sigue inmerso en un tira y afloja entre vendedores y compradores, y las transacciones reales previas a las vacaciones siguen siendo débiles [Informe semanal de silicona de SMM]
24 Sep 2026 17:39 (GMT+8)
Los precios del mineral de tantalio suben ante la escasez de oferta y el aumento de la demanda intermedia
24 Sep 2026 17:37 (GMT+8)
[SMM Noticias Breves del Cromo] La nueva prohibición de Zimbabue sobre licencias mineras de un solo mineral podría remodelar su sector del cromo
24 Sep 2026 17:16 (GMT+8)
ADC12 mantiene soporte de costos y la demanda mejora levemente antes de las festividades [Revisión semanal de chatarra de aluminio y aluminio secundario]
24 Sep 2026 16:48 (GMT+8)
Polisilicio registra acuerdos de pequeño volumen a precios altos; los precios de módulos centralizados siguen bajando [Revisión semanal de SMM]
24 Sep 2026 15:32 (GMT+8)