

Новости
Эксклюзивные аналитические статьи с последними обновлениями рынка и своевременными новостными лентами.
[Анализ SMM] Производство BESS в Индии ускоряется, но зависимость от аккумуляторных элементов остаётся ключевым узким местом
В первом квартале 2026 года мировые поставки систем накопления энергии достигли 100,0 ГВт·ч, что на 96,5% больше, чем 50,9 ГВт·ч за аналогичный период 2025 года, и вывело квартальные поставки на совершенно новый уровень.
30 Sep 2026 08:50 (GMT+8)
SMM запускает калькулятор CBAM для алюминия: что означают оценки затрат для предложений, ориентированных на ЕС【Анализ SMM】
По мере вступления Механизма пограничной углеродной корректировки ЕС (CBAM) в окончательную фазу при торговле алюминием с Европой необходимо оценивать углеродные затраты наряду с ценами на металл, стоимостью переработки и логистикой. SMM запустила Калькулятор CBAM для алюминия , объединяющий коды товаров, страну происхождения, данные о выбросах и цены сертификатов для поддержки экспортных котировок, европейских закупок и внутреннего бюджетирования. Модуль по алюминию предлагает 58 кодов CN и 68 категорий происхождения/значений по умолчанию, охватывая необработанный алюминий, профили, листы, полосы, фольгу и другую продукцию. Годовые параметры доступны на 2026–2030 годы. Пользователи вводят тоннаж и выбирают значения выбросов по умолчанию или вводят проверенные фактические выбросы. Затем на странице отображаются расчётное количество сертификатов на тонну, общее количество сертификатов, стоимость за тонну и общий бюджет, при этом маршруты первичного и вторичного алюминия сопоставляются с применимой базой данных. Практическое преимущество заключается в том, что допущения и результаты отображаются вместе. Экспортёры могут указать продукт, происхождение, период импорта и основу выбросов, лежащую в основе котировки, а покупатели могут сравнивать источники в единообразных условиях. Страница включает китайский и английский интерфейсы, таблицы параметров и возможность печати сметы расходов. Распределение связанных затрат между покупателями и продавцами остаётся предметом договорных отношений. Следует различать объём сертификатов и их денежную стоимость. По состоянию на 29 сентября 2026 года калькулятор учитывает официальные цены: €75,36 за сертификат за I квартал 2026 года и €75,28 за II квартал. Цена за III квартал ещё не опубликована. Если цена недоступна, на странице сохраняются оценки объёма сертификатов, а поля стоимости остаются пустыми, вместо подстановки предполагаемой цены. Текущая версия не учитывает вычеты за углеродные платежи, уплаченные за рубежом, и оценку годового порога импорта. Расчёт фактических выбросов для сложных алюминиевых изделий также не включает корректировку на бесплатное распределение, относящуюся к прекурсорам. Поэтому в приведённом ниже анализе используется проверенный расчёт по значениям по умолчанию. Результаты являются коммерческими оценками, а не окончательными обязательствами по сдаче сертификатов. Для сравнения на рынке один и тот же алюминиевый продукт может иметь существенно разные расчётные затраты в зависимости от значения по умолчанию для конкретной страны происхождения. Рассмотрим код CN 76012040 — необработанные алюминиевые сплавы в форме заготовок — с первичным маршрутом K, ценой сертификата за II квартал 2026 года и количеством 1000 тонн. Расчётные затраты по значениям по умолчанию для Китая, Индии и Канады составляют €143,98, €50,41 и €57,86 за тонну соответственно. Эти цифры включают годовую надбавку к значению по умолчанию и корректировку на бесплатное распределение на основе бенчмарка. Случаи со значениями по умолчанию для Китая и Индии различаются примерно на €93,57 за тонну. Сравнение только цены металла или стоимости переработки может упустить существенную разницу в бюджете покупателя. При прочих схожих коммерческих условиях расчётные затраты CBAM могут повлиять на привлекательность предложения. Однако это не является рейтингом фактической углеродоёмкости производителей. Фрахт, таможенные пошлины, качество и условия поставки также находятся за рамками данного сравнения, поэтому одни лишь цифры не могут определить предпочтительного поставщика. Это подчёркивает коммерческую ценность документации поставщика о выбросах. Для производителей, чьи фактические выбросы ниже применимого значения по умолчанию, подтверждённые надлежащей верификацией, фактические данные могут изменить оценку затрат покупателем. Покупатели могут использовать значения по умолчанию для первоначального бюджета при отсутствии документации, а затем провести переоценку на основе доказательств поставщика. Таким образом, у экспортёров появляется основание готовить информацию о выбросах вместе с коммерческими предложениями, а не вести переговоры исключительно вокруг различий в страновых значениях по умолчанию. Изменения годовых параметров также заслуживают внимания. При неизменных базовом значении по умолчанию для китайской продукции, маршруте и бенчмарке, а также при допущении, что год импорта и применимый отчётный год совпадают, расчётный объём сертификатов возрастает с 1,912575 на тонну в 2026 году до 2,248150 в 2027 году — увеличение примерно на 17,5%. Это отражает более высокую надбавку к значению по умолчанию и меньший вычет за бесплатное распределение; это не означает роста будущих цен на сертификаты. Для соглашений о поставках, охватывающих разные годы, компании могут сначала сравнить объём сертификатов, а затем обсудить механизмы обновления цен и распределение затрат. Даже при неизвестных будущих ценах на сертификаты определение объёма сертификатов и получение документации поставщика может повысить сопоставимость предложений и бюджетов закупок.
29 Sep 2026 17:32 (GMT+8)
[Анализ SMM] Низкоуглеродная первичная медь начинает торговаться отдельно — будет ли переоценена «зелёная» ценность вторичной меди?
[Анализ SMM: Низкоуглеродная первичная медь начинает торговаться отдельно — будет ли переоценена экологическая ценность вторичной меди?] Пилотный проект BHP и Amazon EAC отделяет подтверждённые сокращения выбросов от физической торговли медью, давая первичной меди с низким уровнем выбросов новый источник экологической ценности. Вторичная медь сохраняет значительное энергетическое преимущество, но будущая конкурентоспособность может в большей степени зависеть от прослеживаемости, содержания вторичного сырья и подтверждённых данных о выбросах углерода, что потенциально добавит экологическое измерение в ценообразование.
29 Sep 2026 16:03 (GMT+8)
Последние новости
Экспорт стали, феррохрома и электрооборудования из Индии в Южную Корею вырос в первом квартале 2026–2027 финансового года
1 час назад

【Флэш | Программа, финансируемая BHP, продвигает бурение на медно-золото-молибденовом объекте Эль-Деstino в Аргентине】
6 часов назад
【Flash | Glencore нацелена на подачу экологической документации по медно-молибденовому проекту Эль-Пачон в первом квартале 2027 года】
6 часов назад
【Срочно | Великобритания расширяет меры контроля в отношении продукции из молибдена, связанной с Ираном】
Ужесточенные санкции Великобритании в отношении Ирана вступили в силу 29 сентября. Новые контролируемые позиции охватывают молибден и связанные с ним изделия по коду ТН ВЭД 8102 и включают однородные сферические или распыленные порошки молибдена и молибденовых сплавов с содержанием молибдена не менее 97% и размером частиц 500 микрометров или менее. Ограничения также распространяются на связанные поставки, доставку, техническую помощь, посредничество и финансовые услуги. Анализ SMM: эти меры повышают барьеры соблюдения для торговли высокочистым молибденом, связанной с Ираном, в юрисдикции Великобритании, хотя прямое влияние на глобальный спрос и предложение, вероятно, ограничено, поскольку затронутые объемы не раскрываются.
7 часов назад
【Flash | Elmet получил контракт DLA на 36 миллионов долларов на поставку молибденовых и вольфрамовых материалов】
Компания Elmet Technologies получила контракт на сумму около 36 миллионов долларов от Агентства материально-технического обеспечения Министерства обороны США на поставку в Национальный оборонный резерв заготовок, прутков и слитков из титан-цирконий-молибденового сплава, а также специализированной молибденовой и вольфрамовой проволоки. Материалы предназначены для компонентов реактивных двигателей и других высокотемпературных аэрокосмических применений. Elmet не раскрыла объёмы поставок, срок действия контракта и распределение стоимости между молибденовой и вольфрамовой продукцией. Анализ SMM: присуждение контракта подтверждает закупочный спрос оборонного сектора США на высокоэффективные молибденовые материалы, однако пока не может быть переведено в дополнительное потребление молибдена из-за отсутствия данных о физических объёмах.
8 часов назад
【Flash | Базовый показатель молибдена Novametal растёт, но перенос надбавки на 316 остаётся ограниченным】
Novametal USA опубликовала октябрьские 2026 года надбавки за сырьё для холоднотянутой проволоки из нержавеющей стали. Средняя цена молибдена выросла на 1,0% — с 33,2230 до 33,5558 долл. США за фунт, что эквивалентно примерно 73 244 и 73 978 долл. США за тонну. Однако средние цены на никель и хром снизились на 1,9% и 1,2% соответственно. В результате надбавка для сплава 316 упала с 1,94 до 1,92 долл. США за фунт, а для 316L — с 1,98 до 1,97 долл. США за фунт. После повышения энергетической надбавки с 0,10 до 0,12 долл. США за фунт общая надбавка для 316 осталась без изменений на уровне 2,04 долл. США за фунт, а для 316L немного выросла до 2,09 долл. США за фунт. Анализ SMM: ослабление цен на никель и хром частично компенсировало рост стоимости молибдена, ограничив перенос издержек на последующие звенья.
8 часов назад
【Flash | Eaton Steel повышает надбавки на молибден с октября】
Eaton Steel Bar Company опубликовала октябрьский график надбавок на лом и легирующие элементы на 2026 год, повысив молибденовую составляющую по всем маркам, содержащим молибден. Молибденовая надбавка для серии 4000 выросла с 9,49 до 9,77 долл. США за центнер, что эквивалентно примерно 209,22–215,39 долл. США за тонну стали. Для серии 4600 надбавка увеличилась с 15,18 до 15,64 долл. США за центнер, а для марки 9260 — с 3,64 до 3,81 долл. США за центнер. Рост составил от 3,0% до 4,7%. Надбавка на лом осталась без изменений на уровне 14,50 долл. США за центнер. Анализ SMM: октябрьское повышение в основном обусловлено легирующими компонентами, однако надбавку не следует рассматривать как прямой индикатор спотовых цен на молибден.
8 часов назад
【Flash | Tubacex в октябре: надбавки на молибденсодержащие трубы неоднозначны】
Tubacex опубликовала октябрьские надбавки на легирующие элементы для труб. В евро стоимость горяче-/холоднокатаных 316/316L снизилась с €5,07/€5,59 за кг (€5 070/€5 590 за тонну) до €5,05/€5,56 за кг (€5 050/€5 560 за тонну). Материалы с высоким содержанием молибдена (Mo выше 2,5%) подешевели с €5,26/€5,79 до €5,23/€5,76 за кг. Надбавки для 2205 и 2507 остались без изменений, тогда как 254 SMO выросли с €9,64/€10,62 до €9,67/€10,65 за кг. Анализ SMM: большинство молибденсодержащих марок труб остались на прежнем уровне или незначительно снизились, в то время как 254 SMO подорожала, что указывает на дифференцированный перенос затрат между марками.
02 Oct 2026 10:52 (GMT+8)
【Flash | Metallus повышает октябрьскую молибденовую надбавку для стали 300M】
Metallus установила октябрьские надбавки на сырьё на период с 1 по 30 октября. Молибденовая составляющая для стали 300M выросла на 0,52% до $15,176 за центнер, что составляет около $334,57 за тонну стали, по сравнению с $15,098 за центнер, или $332,85 за тонну. Общая указанная надбавка увеличилась на 1,03% до $45,054 за центнер. Лом подорожал до $17,750 за центнер, тогда как отдельная энергетическая надбавка для прутков и труб снизилась с $1,296 за центнер, около $28,57 за тонну, до $0,050 за центнер, или $1,10 за тонну.
02 Oct 2026 10:47 (GMT+8)
【Flash | Alleima повышает октябрьские надбавки для трубных марок, содержащих молибден】
Alleima повысила надбавки на легирующие элементы для труб в Европе, Азии, Африке и Океании с 1 октября. Для горячедеформированной продукции 316/316L выросли с €5,26/кг (€5 260/т) до €5,33/кг (€5 330/т); High Mo — с €5,74/кг (€5 740/т) до €5,81/кг (€5 810/т); SAF 2205 и SAF 2507 увеличились на 2,26% и 1,95%; а 254 SMO вырос на 0,70%. Энергетическая надбавка для горячедеформированной продукции более чем удвоилась до €0,21/кг (€210/т). Анализ SMM: надбавки на молибденсодержащие сплавы в целом выросли, однако пересмотр энергетической составляющей означает, что весь прирост нельзя отнести только на счёт молибдена.
02 Oct 2026 10:30 (GMT+8)
【Flash | Октябрьские надбавки Acerinox на 316L разошлись между плоским и сортовым прокатом】
02 Oct 2026 10:18 (GMT+8)
【Flash | Мировое потребление молибдена превысило производство на 4 672 тонны во II квартале 2026 года】
02 Oct 2026 10:04 (GMT+8)
【Flash | Outokumpu снижает октябрьские надбавки для нескольких молибденсодержащих марок нержавеющей стали】
01 Oct 2026 16:31 (GMT+8)
【Молния | Индийская BHEL объявила тендер на 40 тонн ферромолибдена】
Завод Bharat Heavy Electricals Limited в Харидваре объявил тендер на поставку 40 тонн ферромолибдена. Закупка проводится в формате обратного аукциона и может быть разделена в пропорции 60:40 между двумя поставщиками. График поставки предусматривает 25 тонн в течение 30 дней с начала действия контракта и 15 тонн в течение 60 дней. Согласно формуле корректировки цены, 80% стоимости по счёту привязано к индексу Argus на 60%-ный ферромолибден на условиях франко-завод в Индии. Тендер также включает опцион на увеличение объёма до 25%. Информация о победителе и цене сделки пока не раскрывается.
01 Oct 2026 16:29 (GMT+8)
Готовая сталь остаётся стабильной, в то время как сырьё расходится и слабеет; центр затрат на нержавеющую сталь смещается вниз, а прибыль восстанавливается [Анализ SMM]
【SMM-анализ】Готовая сталь держится устойчиво, тогда как сырьё расходится вниз; центр затрат на нержавеющую сталь смещается вниз, а прибыль восстанавливается
На этой неделе заводы по производству нержавеющей стали продолжали добиваться снижения закупочных цен на сырьё, что привело к незначительному восстановлению рентабельности и дальнейшему ослаблению убытков по отрасли в целом. При расчёте на основе холоднокатаной продукции 304 рентабельность заводов на этой неделе показала явное расхождение: норма прибыли, рассчитанная по текущим затратам на сырьё, восстановилась до 1,53%, выйдя в положительную зону, тогда как норма прибыли, рассчитанная по стоимости складских запасов сырья, осталась на уровне -1,87%, сдерживаемая ранее закупленными дорогими запасами сырья. В целом давление на прибыль ослабло, но ещё не полностью устранено.
Никельсодержащее сырьё на этой неделе продолжило слабый тренд, хотя темпы снижения заметно замедлились. В преддверии праздника Национального дня торговля на нижестоящем рынке в целом была вялой. Опасения по поводу концентрированного прибытия грузов после праздника в сочетании с растущими ожиданиями сокращения производства нержавеющей стали и ослаблением прогнозов спроса создали давление накопления запасов на никелевый чугун (NPI), удерживая рынок в целом в подавленном состоянии. Однако перебои с поставками в Индонезии из-за нехватки воды и поэтапные закупки и пополнение запасов заводами оказывали периодическую поддержку, эффективно ограничивая снижение цен на NPI. По состоянию на эту пятницу цена индонезийского высокосортного NPI с содержанием никеля 10–12% на условиях поставки с уплатой пошлины в Китае снизилась лишь на 3 юаня за единицу никеля — до 1 045 юаней за единицу никеля.
Цены на лом нержавеющей стали на этой неделе оставались стабильными и консолидировались. Фьючерсы на никель на SHFE в течение недели ослабли, однако фьючерсы на нержавеющую сталь держались относительно устойчиво, что эффективно поддерживало спотовые цены на нержавеющую сталь и оказывало поддержку рынку лома. С точки зрения фундаментальных факторов слабый темп восстановления в пиковый сезон и ожидания снижения октябрьских производственных планов заводов ограничивали рост цен на лом, однако в целом ограниченное предложение лома в сочетании со стабильным ценовым преимуществом лома нержавеющей стали перед NPI эффективно компенсировало медвежьи факторы спроса...
30 Sep 2026 17:14 (GMT+8)
Прочность и экономические преимущества продукции из нержавеющей стали поддерживают стабильные цены на лом нержавеющей стали [Еженедельный обзор рынка лома нержавеющей стали SMM]
[SMM Обзор рынка лома нержавеющей стали за неделю] Готовая продукция из нержавеющей стали стабильна, экономическое преимущество поддерживает, цены на лом нержавеющей стали стабильны
На этой неделе цены на обрезь лома нержавеющей стали 304 в Восточном Китае остались без изменений, диапазон котировок составил 9 700–9 800 юаней за тонну; в районе Фошань цены на обрезь лома нержавеющей стали 304 также сохранили стабильность, ценовой диапазон составил 9 800–10 100 юаней за тонну. С точки зрения себестоимости производства сырья, себестоимость производства нержавеющей стали полностью из лома нержавеющей стали в настоящее время составляет около 13 736,18 юаня за тонну, тогда как себестоимость производства полностью с использованием высокосортного никелевого чугуна достигает 14 105,37 юаня за тонну. Лом нержавеющей стали по-прежнему сохраняет стабильное экономическое преимущество замещения по сравнению с высокосортным никелевым чугуном, и его роль в поддержке себестоимости продолжает действовать.
На этой неделе цены на лом нержавеющей стали в целом сохраняли стабильную динамику. В течение недели фьючерсы на никель на SHFE продолжали ослабевать, однако фьючерсы на нержавеющую сталь демонстрировали относительно устойчивую динамику без заметного последующего снижения, что способствовало сохранению стабильности спотовых цен на нержавеющую сталь. Со стороны сырья цены на высокосортный никелевый чугун и высокоуглеродистый феррохром продолжали снижаться, что эффективно способствовало восстановлению прибыли металлургических заводов, постоянно ослабляя давление себестоимости на готовую продукцию и поддерживая стабильность цен на лом нержавеющей стали. Рынок долгое время сталкивался с проблемами оформления счетов-фактур, однако в настоящее время оборотное предложение лома нержавеющей стали в целом ограничено, а сохраняющееся экономическое преимущество замещения лома эффективно компенсирует часть медвежьих факторов со стороны спроса, поддерживая стабильность цен на лом.
В целом, устойчивые фьючерсы, ослабление сырья и ограниченное предложение сформировали множественную поддержку, компенсируя медвежьи факторы со стороны спроса, вызванные ожиданиями сокращения производства. На текущем этапе сила восстановления в пиковый сезон сентября-октября недостаточна, общий рыночный спрос слаб, а ожидания снижения производственных графиков металлургических заводов в октябре растут...
30 Sep 2026 16:55 (GMT+8)
[SMM анализ] Ожидания пикового сезона полностью не оправдались, поскольку конечный спрос остаётся слабым, запасы нержавеющей стали снова растут после снижения
[Анализ SMM] Ожидания пикового сезона полностью провалились, поскольку сокращение запасов конечного спроса теряет импульс; запасы нержавеющей стали развернулись от снижения к росту
SMM, 1 октября: На этой неделе социальные запасы нержавеющей стали прервали прежнюю тенденцию непрерывного сокращения, и общий объём запасов развернулся от снижения к накоплению. Центр запасов снова поднялся, и темпы сокращения запасов в пиковый сезон полностью провалились. Совокупные запасы на двух ключевых рынках — Уси и Фошань — выросли, и давление отраслевых запасов вновь стало заметным.
На этой неделе ожидания восстановления рынка нержавеющей стали в пиковый сезон сентября-октября были полностью опровергнуты. Сохраняющаяся слабость конечного спроса и увеличение поступлений вместе привели к переходу запасов от снижения к росту. С приближением праздничных дней по случаю Национального дня предпраздничное пополнение запасов конечными потребителями в основном завершилось, и нового концентрированного спроса на пополнение запасов на рынке не возникло. Конечные потребители сохраняли лишь эпизодические закупки по мере необходимости, а общие фактические объёмы сделок оставались слабыми, что резко снизило эффективность сокращения запасов. Хотя фьючерсы на нержавеющую сталь на этой неделе демонстрировали устойчивость, а спотовые цены оставались в целом стабильными, и фьючерсные настроения оказывали некоторую поддержку рынку, это не могло компенсировать отсутствие конечного спроса. Кроме того, на этой неделе увеличились поступления, а отгрузки со стороны предложения шли стабильно. В условиях несоответствия слабого спроса и возросших поступлений рынок вернулся к траектории накопления запасов.
В целом, полный провал традиционного спроса пикового сезона, вялые предпраздничные сделки конечных потребителей и увеличение поступлений в течение недели стали основными причинами разворота запасов нержавеющей стали от снижения к накоплению на этой неделе. Устойчивые фьючерсные и спотовые цены не смогли обратить вспять давление накопления запасов. На данном этапе фундаментальные предпосылки для восстановления рынка нержавеющей стали в пиковый сезон полностью провалились, восстановление конечного спроса оказалось значительно ниже ожиданий, а рыночные торговые настроения остаются стабильно слабыми. В краткосрочной перспективе слабый спрос остаётся ключевым фактором, определяющим динамику запасов, а операции конечных потребителей приостановлены на время длинных праздников...
30 Sep 2026 16:50 (GMT+8)
[SMM ежедневный обзор рынка нержавеющей стали] Фьючерсы на нержавеющую сталь консолидируются на пониженной ноте, спотовые цены на нержавеющую сталь остаются стабильными перед праздниками в ожидании трендов после праздников
[SMM Ежедневный обзор рынка нержавеющей стали] Фьючерсы на нержавеющую сталь консолидируются на слабой ноте; предпраздничные спотовые цены держатся стабильно в ожидании постпраздничного рынка
По данным SMM на 30 сентября, фьючерсы на нержавеющую сталь в настоящее время сохраняют консолидационный паттерн на пониженной ноте. Под давлением дальнейшего снижения цен на никель на SHFE нержавеющая сталь двигалась вниз синхронно, хотя общее снижение было относительно узким. На закрытии наиболее торгуемый контракт на нержавеющую сталь расчётами остановился на уровне 1 370 юаней за тонну. На спотовом рынке в последний торговый день перед праздником Национального дня фактические сделки были ограниченными: большинство участников отрасли уже находились в предпраздничном режиме ожидания, а некоторые даже досрочно ушли на праздники. Спотовые цены пока оставались стабильными в ожидании постпраздничного развития рынка.
Фьючерсы на нержавеющую сталь, наиболее торгуемый контракт. В 10:15 утра контракт SS2611 котировался на уровне 13 695 юаней за тонну, что на 120 юаней за тонну ниже предыдущего торгового дня. Спотовые премии для 304/2B в Уси находились в диапазоне 525–875 юаней за тонну. На спотовом рынке средняя цена холоднокатаного рулона 201/2B в Уси осталась без изменений; для холоднокатаного рулона 304/2B с обрезными кромками средняя цена в Уси держалась стабильно, а средняя цена в Фошане не изменилась; цена холоднокатаного рулона 316L/2B в Уси была без изменений; для горячекатаного рулона 316L/NO.1 котировки в Уси не изменились; холоднокатаный рулон 430/2B в Уси и Фошане остался без изменений.
На этой неделе фьючерсы на нержавеющую сталь демонстрировали консолидационный паттерн со слабой, но устойчивой тональностью. В течение недели общее настроение в комплексе цветных металлов было подавленным, а устойчиво падающие цены на никель на SHFE оказывали давление на настроения товарного рынка. Однако фьючерсы на нержавеющую сталь не последовали за снижением глубоко: фьючерсы показали относительно твёрдую динамику, сохраняя слабую консолидацию с высокой устойчивостью и без пробоя ключевых уровней. Спотовый рынок продолжил свою пониженную тональность, поскольку нарратив пикового сезона был опровергнут, а вялый конечный спрос ограничивал рыночную активность...
30 Sep 2026 15:07 (GMT+8)
【Flash | Перспективы ослабления тарифов ЕС стимулируют спрос на армянский ферромолибден】
Совет ЕС 24 сентября окончательно одобрил временные торговые меры, которые, как ожидается, сделают около 80% армянского экспорта в блок беспошлинным. Приложение охватывает ферросплавы CN 7202 и прочие оксиды металлов CN 2825, подводя под действие мер армянский ферромолибден и оксид молибдена. SMM стало известно, что сегодня европейские запросы и закупочный спрос на армянский ферромолибден выросли, поскольку рынок закладывал в цены ожидаемое снижение пошлин, что потенциально повышает конкурентоспособность материала. По состоянию на 30 сентября регламент ещё ожидал подписания и публикации в Официальном журнале ЕС. Он вступит в силу на следующий день и будет действовать два года, то есть текущий рост спроса в основном отражает заблаговременное формирование позиций до начала применения мер.
30 Sep 2026 08:29 (GMT+8)
[Flash | Centinela в Антофагасте под угрозой забастовки из-за трудового спора]
Недавно рудник Centinela, один из ключевых активов Antofagasta, столкнулся с серьёзными трудовыми проблемами. 28 сентября профсоюзы Minera Esperanza и Distrito Centinela проголосовали 98,73% за забастовку из-за разногласий по оплате труда, отклонив предложение руководства по контракту. Являясь важным попутным источником молибдена, Centinela в первом полугодии 2026 года снизил производство молибдена примерно на 17,6% в годовом исчислении — до 1 400 тонн. Голосование о забастовке угрожает дальнейшей стабильности поставок. Хотя добыча продолжается в ожидании результатов посредничества, потенциальное влияние на операционную деятельность и ход долгосрочных проектов требует пристального наблюдения.
29 Sep 2026 18:24 (GMT+8)
[Объявление SMM] Публикация цен на металлы и новостей на китайском рынке приостановлена в период национальных праздников (1–7 октября)
Уважаемые пользователи SMM, Приближаются праздничные дни по случаю Национального дня. Обращаем ваше внимание, что публикация ценовых оценок на металлы на китайском рынке SMM и новостных обновлений будет временно приостановлена на время праздников (1–7 октября) и возобновится в обычном режиме после их окончания. При этом зарубежные ценовые оценки SMM будут обновляться в обычном режиме на протяжении всех праздничных дней. Приносим извинения за возможные неудобства и желаем вам приятных праздников. Shanghai Metals Market (SMM)
28 Sep 2026 17:06 (GMT+8)
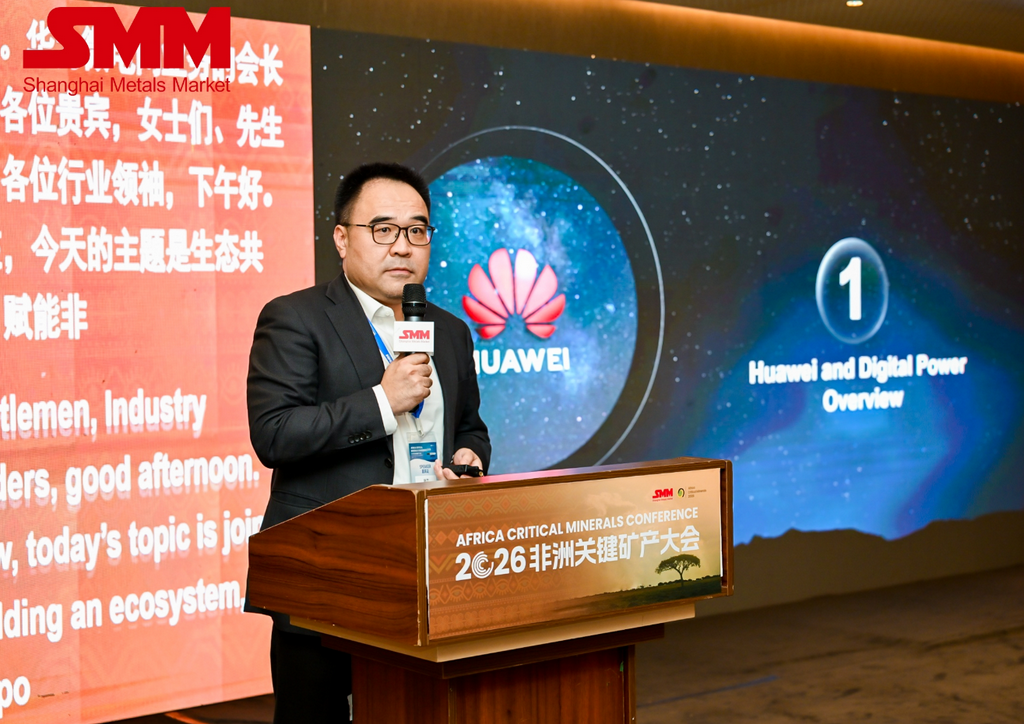
Huawei развивает партнерства в сфере экологичной добычи полезных ископаемых в Африке и проводит деловые переговоры с ZESCO на SMM ACM 2026
23 Sep 2026 16:41 (GMT+8)
[SMM анализ] Торговля медью с учётом тарифов США затухает — но ещё не завершена
29 Sep 2026 14:37 (GMT+8)
ЮАР готова стать ключевым игроком в глобальной цепочке поставок редкоземельных металлов к 2034 году【Анализ SMM】
29 Sep 2026 18:54 (GMT+8)
[Анализ SMM] Производство BESS в Индии ускоряется, но зависимость от аккумуляторных элементов остаётся ключевым узким местом
30 Sep 2026 08:50 (GMT+8)
SMM запускает калькулятор CBAM для алюминия: что означают оценки затрат для предложений, ориентированных на ЕС【Анализ SMM】
29 Sep 2026 17:32 (GMT+8)
[Анализ SMM] Низкоуглеродная первичная медь начинает торговаться отдельно — будет ли переоценена «зелёная» ценность вторичной меди?
29 Sep 2026 16:03 (GMT+8)
Последние новости
Экспорт стали, феррохрома и электрооборудования из Индии в Южную Корею вырос в первом квартале 2026–2027 финансового года
1 час назад
【Флэш | Программа, финансируемая BHP, продвигает бурение на медно-золото-молибденовом объекте Эль-Деstino в Аргентине】
6 часов назад
【Flash | Glencore нацелена на подачу экологической документации по медно-молибденовому проекту Эль-Пачон в первом квартале 2027 года】
6 часов назад
【Срочно | Великобритания расширяет меры контроля в отношении продукции из молибдена, связанной с Ираном】
7 часов назад
【Flash | Elmet получил контракт DLA на 36 миллионов долларов на поставку молибденовых и вольфрамовых материалов】
8 часов назад
【Flash | Базовый показатель молибдена Novametal растёт, но перенос надбавки на 316 остаётся ограниченным】
8 часов назад
【Flash | Eaton Steel повышает надбавки на молибден с октября】
8 часов назад
【Flash | Tubacex в октябре: надбавки на молибденсодержащие трубы неоднозначны】
02 Oct 2026 10:52 (GMT+8)
【Flash | Metallus повышает октябрьскую молибденовую надбавку для стали 300M】
02 Oct 2026 10:47 (GMT+8)
【Flash | Alleima повышает октябрьские надбавки для трубных марок, содержащих молибден】
02 Oct 2026 10:30 (GMT+8)
【Flash | Октябрьские надбавки Acerinox на 316L разошлись между плоским и сортовым прокатом】
02 Oct 2026 10:18 (GMT+8)
【Flash | Мировое потребление молибдена превысило производство на 4 672 тонны во II квартале 2026 года】
02 Oct 2026 10:04 (GMT+8)
【Flash | Outokumpu снижает октябрьские надбавки для нескольких молибденсодержащих марок нержавеющей стали】
01 Oct 2026 16:31 (GMT+8)
【Молния | Индийская BHEL объявила тендер на 40 тонн ферромолибдена】
01 Oct 2026 16:29 (GMT+8)
Готовая сталь остаётся стабильной, в то время как сырьё расходится и слабеет; центр затрат на нержавеющую сталь смещается вниз, а прибыль восстанавливается [Анализ SMM]
30 Sep 2026 17:14 (GMT+8)
Прочность и экономические преимущества продукции из нержавеющей стали поддерживают стабильные цены на лом нержавеющей стали [Еженедельный обзор рынка лома нержавеющей стали SMM]
30 Sep 2026 16:55 (GMT+8)
[SMM анализ] Ожидания пикового сезона полностью не оправдались, поскольку конечный спрос остаётся слабым, запасы нержавеющей стали снова растут после снижения
30 Sep 2026 16:50 (GMT+8)
[SMM ежедневный обзор рынка нержавеющей стали] Фьючерсы на нержавеющую сталь консолидируются на пониженной ноте, спотовые цены на нержавеющую сталь остаются стабильными перед праздниками в ожидании трендов после праздников
30 Sep 2026 15:07 (GMT+8)
【Flash | Перспективы ослабления тарифов ЕС стимулируют спрос на армянский ферромолибден】
30 Sep 2026 08:29 (GMT+8)
[Flash | Centinela в Антофагасте под угрозой забастовки из-за трудового спора]
29 Sep 2026 18:24 (GMT+8)