

Notícias
Análise exclusiva com as atualizações mais recentes do mercado e notícias em tempo real.
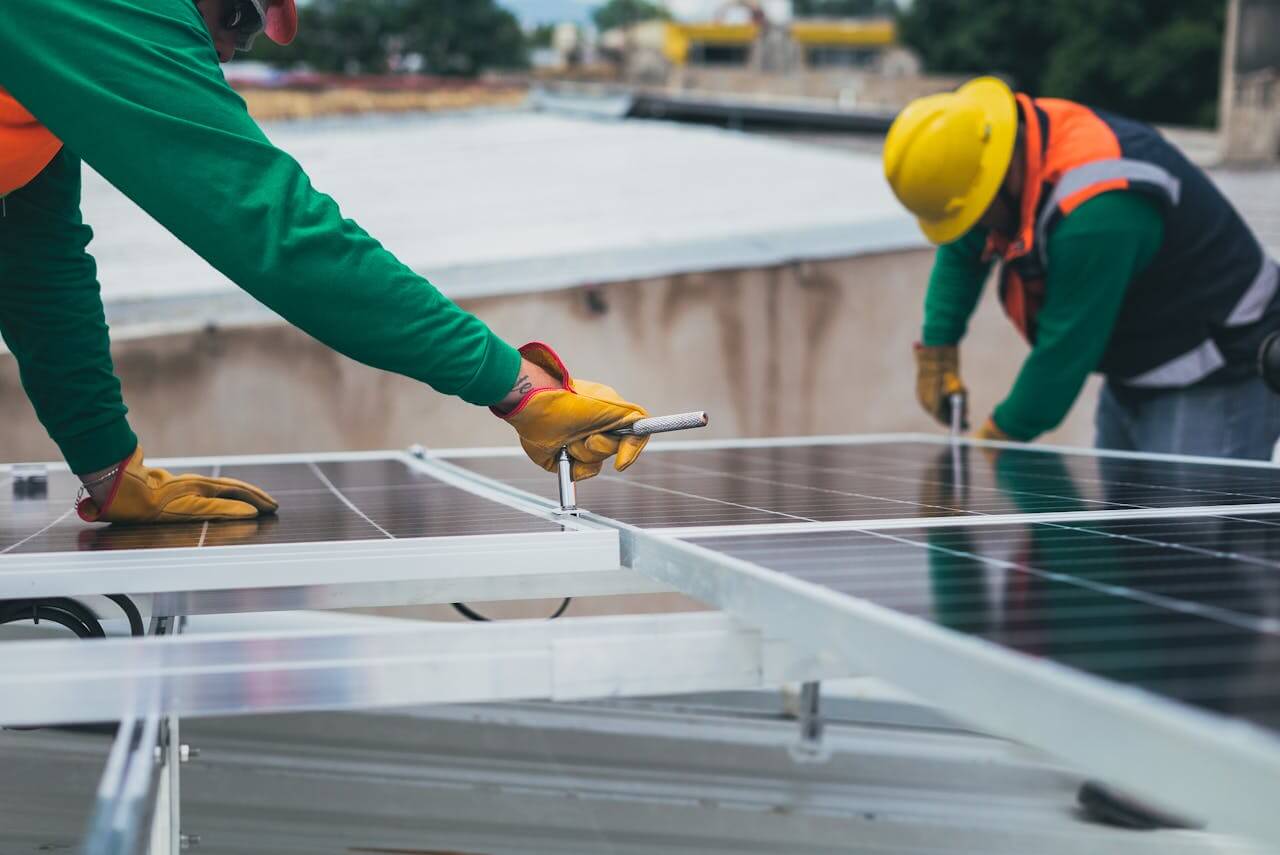
Canadá elimina tarifas comerciais sobre energia solar: os módulos chineses podem conquistar uma fatia maior? [Análise SMM]
O Canadá removeu uma restrição comercial significativa sobre remessas diretas de certos produtos solares da China. Em 17 de setembro, o Tribunal Canadense de Comércio Internacional encerrou uma revisão de expiração que abrangia certos módulos e laminados fotovoltaicos da China e revogou sua ordem existente. A Agência de Serviços de Fronteira do Canadá, portanto, não imporá mais direitos antidumping e compensatórios sobre os produtos em questão.
21 Sep 2026 18:03 (GMT+8)
[Análise SMM] Diálogo China-EUA alimenta sentimento de alta no mercado de Pr-Nd, mas fundamentos prevalecem
Na noite de 23 de setembro (horário de Pequim), o presidente Xi Jinping chegou a Washington em avião especial para uma visita de Estado aos Estados Unidos a convite do presidente Donald Trump, com viagem programada até 25 de setembro. Antes disso, equipes econômicas e comerciais chinesas haviam ido a Nova York para participar de conversas relacionadas. Na agenda econômica China-EUA, terras raras e minerais críticos continuam entre os temas mais observados para as cadeias globais de suprimentos.
24 Sep 2026 12:34 (GMT+8)
Por que o mercado de “três altas” do cobre da SHFE está se intensificando?
Por que o cobre da SHFE está entrando em um mercado de prêmio alto, retroação alta e preço alto?
22 Sep 2026 18:53 (GMT+8)
Últimas Notícias
【Flash | Leilão triplo impulsiona forte alta no leilão de concentrado de molibdênio de Erdenet】
há 2 horas

[SMM Notícias do Mercado de Aço Inoxidável] MRAI chama política de exportação de sucata da UE de “protecionismo de recursos”
há 3 horas
[SMM Flash do Mercado de Aço Inoxidável] Tribunal Indiano Diz que Direito Antidumping Faz Parte do Cálculo do IGST
há 4 horas
[SMM Notícias do Mercado de Aço Inoxidável] Tribunal Indiano Mantém Tarifas sobre Importações de Aço Inoxidável Chinês
O Tribunal de Apelação Aduaneira, de Impostos Especiais de Consumo e de Impostos sobre Serviços da Índia (CESTAT) manteve a exigência de direito antidumping e do IGST correspondente sobre duas remessas de produtos planos de aço inoxidável laminados a frio importados da China em janeiro e maio de 2019. Uma fiscalização posterior constatou que o importador não havia pago o direito antidumping então aplicável de 57,39% na autoavaliação. O tribunal também reduziu a multa do importador de INR 400.000 para INR 100.000.
há 4 horas
[SMM Notícias do Mercado de Aço Inoxidável] Uni-Tankers adiciona oito navios-tanque químicos de aço inoxidável de 7.600 TPB
A armadora e operadora dinamarquesa Uni-Tankers assinou um acordo para a construção de oito navios-tanque químicos de aço inoxidável de 7.600 TPB no estaleiro estatal Haidong, com entregas previstas para começar em 2028. Cada embarcação terá 14 tanques de carga, com capacidade total de 8.310 metros cúbicos, e integrará a frota da Uni-Tankers sob contratos de afretamento por tempo, substituindo gradualmente tonelagem mais antiga.
há 4 horas
[SMM Flash do Mercado de Aço Inoxidável] Outokumpu mira início do piloto em 2027 para tecnologia de metais de baixo carbono
De acordo com a Outokumpu, sua planta piloto EvoMaterials em Londonderry, New Hampshire, está programada para entrar em operação no primeiro semestre de 2027, ampliando a tecnologia da produção em escala de quilogramas para toneladas, a fim de demonstrar a viabilidade industrial. A empresa planeja, em seguida, uma instalação em escala comercial com operação prevista para 2030 e está avaliando localizações tanto nos EUA quanto na Europa. A Outokumpu afirmou anteriormente que o investimento na planta piloto é de cerca de US$ 45 milhões.
há 4 horas
[SMM Flash do Mercado de Aço Inoxidável] Outokumpu Revela EvoMaterials para Cromo de Alta Pureza e Baixo CO₂
Outokumpu, produtora europeia de aço inoxidável, revelou a EvoMaterials, uma plataforma tecnológica proprietária baseada em processamento avançado de sulfetação para produzir metais de alta pureza e baixo CO₂. A tecnologia foi projetada para elevar o teor de cromo e a relação cromo-ferro no ferrocromo, ao mesmo tempo que possibilita a produção de materiais de cromo de maior pureza para aplicações aeroespaciais, de defesa e de energia. A Outokumpu afirmou que a tecnologia pode ajudar a fortalecer as cadeias ocidentais de suprimentos de metais críticos.
há 4 horas
【Flash | Produção de concentrado de molibdênio da Armênia aumenta enquanto produção de ferromolibdênio despenca】
O Comitê Estatístico da Armênia reportou produção de concentrado de molibdênio de 10.403,5 toneladas em janeiro–julho de 2026, alta de 25,2% na comparação anual, enquanto a produção de ferromolibdênio caiu 47,4%, para 907,2 toneladas. A SMM calcula que a produção de concentrado em julho foi de cerca de 1.517,5 toneladas, alta de 22,4% na comparação anual, enquanto a produção de ferromolibdênio recuou 27,1%, para cerca de 176,0 toneladas. Os números mostram uma divergência crescente entre a produção de concentrado a montante e a de ferromolibdênio. A tonelagem de concentrado representa a massa do produto, não o molibdênio contido.
há 7 horas
Recuperação de preços com matérias-primas fracas; lucros das usinas de aço inoxidável se recuperam marginalmente [Análise SMM]
[Análise SMM] Preços se Recuperam Enquanto Matérias-Primas Permanecem Fracas, Lucros das Siderúrgicas de Aço Inoxidável se Recuperam Marginalmente
Esta semana, os mercados futuros e à vista de aço inoxidável mostraram um padrão divergente, com produtos acabados se recuperando levemente enquanto as matérias-primas enfraqueceram no geral. As siderúrgicas alcançaram uma recuperação marginal dos lucros ao pressionar por preços mais baixos das matérias-primas. Com base nos cálculos de laminados a frio 304, as estruturas de lucro das siderúrgicas divergiram: as margens de lucro calculadas com os preços atuais das matérias-primas se recuperaram para 1,24%, tornando-se positivas, mas as margens calculadas com matérias-primas em estoque permaneceram em -1,98% devido às matérias-primas anteriormente adquiridas a preços elevados.
Esta semana, o declínio das matérias-primas à base de níquel desacelerou e gradualmente parou de cair, estabilizando-se. Anteriormente, os preços do ferro-gusa de níquel continuaram caindo para níveis baixos e, combinado com a escassez de água relacionada ao clima na Indonésia interrompendo a produção, as expectativas de contração da oferta aumentaram, fornecendo suporte de fundo para os preços. As avaliações baixas, juntamente com os fatores positivos de oferta, impulsionaram o aumento da demanda de reposição de estoque das siderúrgicas, enfraquecendo significativamente a disposição dos fornecedores upstream em reduzir os preços, e o ritmo de queda do ferro-gusa de níquel essencialmente estagnou. Até esta sexta-feira, o preço entregue com impostos incluídos do NPI indonésio de alto teor doméstico de 10-12% caiu apenas levemente em 3 yuans/unidade de níquel para 1.048 yuans/unidade de níquel, com os custos à base de níquel se estabilizando gradualmente.
Esta semana, a sucata de aço inoxidável permaneceu fraca, mas estável, sem impulso para uma recuperação. A recuperação de baixo nível nos futuros de SS e a demanda esporádica de reposição de estoque pré-feriado forneceram apenas um leve suporte para os produtos acabados, mas a demanda de uso final não se recuperou substancialmente e as transações permaneceram lentas, dificultando o aumento dos preços da sucata. Enquanto isso, a queda no NPI de alto teor comprimiu a vantagem de substituição da sucata e, com as expectativas frustradas de uma alta temporada em setembro e as expectativas crescentes de cortes de produção nas siderúrgicas em outubro, as siderúrgicas permaneceram cautelosas nas aquisições e continuaram a pressionar por preços mais baixos. Sob múltiplas restrições baixistas, a sucata teve dificuldade em encenar uma recuperação de tendência e continuou a se mover lateralmente em uma faixa fraca. Até esta sexta-feira, o preço sem impostos da sucata 304 mainstream em Xangai permaneceu estável em 9.700-9...
24 Sep 2026 17:08 (GMT+8)
A recuperação dos futuros de aço inoxidável provavelmente não alterará as expectativas de corte de produção das siderúrgicas; a redução das vantagens econômicas mantém os preços da sucata de aço inoxidável estáveis [Revisão Semanal do Mercado de Sucata de
[SMM Revisão Semanal de Sucata de Aço Inoxidável] Recuperação dos Futuros de SS Não Compensa Expectativas de Corte de Produção das Siderúrgicas; Vantagem de Custo Reduzida Mantém Estáveis os Preços da Sucata de Aço Inoxidável
Nesta semana, os preços de sucata de aço inoxidável 304 no leste da China permaneceram estáveis, com faixa de cotação de 9.700-9.800 yuan/t. Em Foshan, os preços de sucata de aço inoxidável 304 também se mantiveram estáveis, variando de 9.800 a 10.100 yuan/t. Do ponto de vista do custo da matéria-prima, o custo de produção de aço inoxidável usando apenas sucata de aço inoxidável como matéria-prima ficou em aproximadamente 13.763,18 yuan/t, enquanto o custo usando apenas NPI de alto teor atingiu 14.186,61 yuan/t. A sucata de aço inoxidável ainda mantém certa vantagem de substituição de custo sobre o NPI de alto teor, mas a diferença de preço entre os dois diminuiu.
Nesta semana, os preços da sucata de aço inoxidável permaneceram em baixa no geral. Durante a semana, os futuros de SS se recuperaram das mínimas e, com a aproximação do feriado, o poder de barganha dos compradores finais enfraqueceu um pouco. Os preços à vista dos produtos acabados subiram levemente, e a queda nos preços da sucata de aço inoxidável diminuiu, mantendo-os estáveis. No entanto, o impacto positivo da recuperação dos futuros careceu de sustentabilidade, pois a demanda dos usuários finais não se recuperou de fato. Os volumes gerais de transações no mercado tiveram melhora limitada, e os participantes downstream mantiveram forte sentimento pessimista de espera em relação às perspectivas de curto prazo, dificultando qualquer impulso substancial aos preços da sucata. Enquanto isso, os preços do NPI de alto teor continuaram a recuar, comprimindo ainda mais a vantagem de substituição de custo da sucata de aço inoxidável e enfraquecendo o suporte de fundo para a sucata. O mercado como um todo apresentou tendência estável, mas levemente fraca.
No geral, a modesta recuperação dos futuros e a demanda de reposição de estoques antes do feriado foram insuficientes para compensar múltiplos fatores baixistas, incluindo a fraca demanda dos usuários finais e as expectativas de oferta flexível. As esperanças de uma recuperação na alta temporada agora desapareceram completamente, e a demanda de reposição de estoques dos usuários finais permanece...
24 Sep 2026 16:52 (GMT+8)

[SMM Analysis] Ventos contrários macroeconômicos se materializam, futuros se recuperam; liberação de demanda essencial pré-feriado impulsiona redução dos estoques de aço inoxidável
24 Sep 2026 16:48 (GMT+8)

[SMM Revisão Diária de Aço Inoxidável] Futuros de SS Consolidam e Fecham em Alta, Transações de Carga Spot Fracas com Preços em Recuo
24 Sep 2026 15:32 (GMT+8)
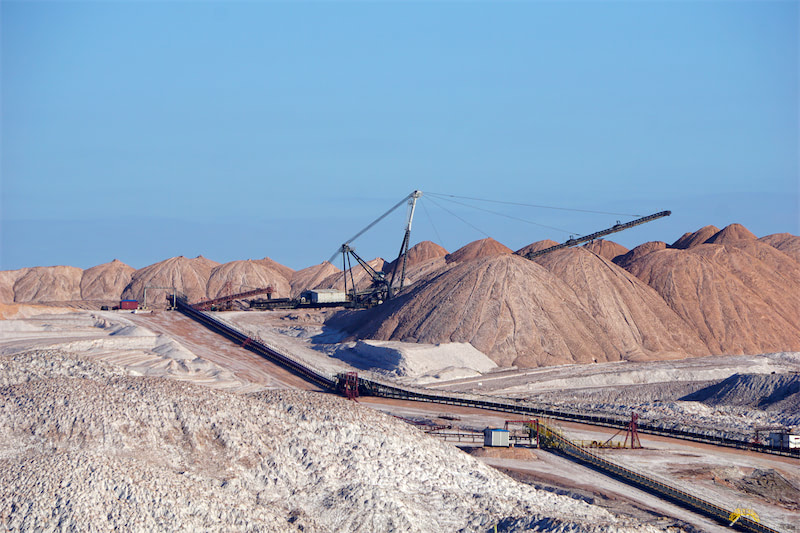
Preços de molibdênio no exterior recuam, mercado doméstico permanece resiliente [Análise de Molibdênio SMM]
24 Sep 2026 15:09 (GMT+8)
【Flash | Produção de molibdênio da Sierra Gorda despenca 90% em agosto com queda de teor e recuperação】
A KGHM Polska Miedź reportou a produção de molibdênio da Sierra Gorda em agosto em 0,1 milhão de lb (cerca de 45 toneladas) em sua base atribuível de 55%, queda de 90% em relação ao ano anterior. O declínio refletiu menor teor de molibdênio, recuperação e processamento de minério. A produção de janeiro a agosto caiu 38,2%, para 2,1 milhões de lb (cerca de 953 toneladas), ante 3,4 milhões de lb (cerca de 1.542 toneladas). Apesar de um aumento de 6% na produção de cobre em agosto, a produção de molibdênio caiu acentuadamente, evidenciando o desempenho divergente dos subprodutos causado pelas características do minério.
24 Sep 2026 14:11 (GMT+8)
【Flash | Produção de molibdênio do México mantém queda com oferta de janeiro a julho caindo 8,3%】
O Instituto Nacional de Estatística e Geografia do México (INEGI) reportou produção minero-metalúrgica de molibdênio de 1.329 toneladas em julho de 2026, queda de 2,6% na comparação mensal e de 6,3% na anual, marcando o segundo declínio mensal consecutivo. A produção acumulada de janeiro a julho totalizou 9.281 toneladas, 835 toneladas abaixo das 10.116 toneladas registradas um ano antes, representando uma queda anual de 8,3%. A nova contração em julho indica que a oferta acumulada de molibdênio do México permanece abaixo dos níveis de 2025. Os dados de 2026 são preliminares, enquanto os de 2025 são definitivos.
24 Sep 2026 10:39 (GMT+8)
【Flash | Negócio de óxido no exterior a preço mais baixo pesa sobre o mercado chinês de molibdênio】
A SMM soube que um produtor europeu de aço inoxidável comprou ontem 3 cargas de caminhão de briquetes de óxido de molibdênio, totalizando cerca de 75 toneladas. Na base DDP, um caminhão foi negociado a US$ 33,65/lb de Mo, enquanto os outros dois foram negociados a US$ 33,80/lb de Mo cada. O lote de menor preço foi fornecido por uma trading internacional e equivale a cerca de US$ 33,20/lb de Mo após frete e outras taxas. Fontes do mercado disseram que esse lote pode ser de origem armênia, embora isso ainda não esteja confirmado. Os outros dois caminhões foram fornecidos por grandes fornecedores internacionais de molibdênio. O feedback do mercado sugere que a notícia do negócio internacional de menor preço pode ter contribuído para o forte enfraquecimento do sentimento do mercado chinês nesta tarde, com as transações de ferromolibdênio caindo de cerca de RMB 345.000/tonelada ontem para RMB 341.000/tonelada.
23 Sep 2026 18:52 (GMT+8)
[Revisão Diária de Aço Inoxidável da SMM] O aço inoxidável SS se fortalece na sessão noturna, as cotações spot de aço inoxidável sobem com a aproximação dos feriados duplos
[SMM Revisão Diária de Aço Inoxidável] Sessão Noturna do SS se Fortalece, Ofertas Spot de Aço Inoxidável Sobem Antes dos Feriados Duplos
De acordo com a SMM em 23 de setembro, os futuros de SS abriram mais fortes na sessão noturna, impulsionados por uma abertura em alta do níquel na SHFE, com os futuros continuando a subir e testar níveis mais altos. A máxima intradiária tocou 13.920 yuans/tonelada e, no fechamento, o contrato de SS mais negociado liquidou a 13.840 yuans/tonelada. No mercado spot, impulsionado pelo fortalecimento adicional dos futuros de SS, juntamente com notícias recentes de cortes de produção em usinas de aço inoxidável e compras pontuais antes do feriado do Festival do Meio-Outono e do Dia Nacional, agentes e comerciantes de aço inoxidável elevaram um pouco suas ofertas, embora o volume geral de negociações tenha permanecido limitado à medida que o feriado se aproximava e os compradores com necessidades pontuais viram seu poder de barganha diminuir.
Contrato mais negociado de futuros de SS. Às 10h15, o SS2611 estava a 13.855 yuans/tonelada, alta de 125 yuans/tonelada em relação ao dia de negociação anterior. Os prêmios spot para 304/2B em Wuxi ficaram na faixa de 415-715 yuans/tonelada. No mercado spot, o preço médio da bobina laminada a frio 201/2B em Wuxi ficou estável; para a bobina laminada a frio com borda de laminação 304/2B, o preço médio em Wuxi subiu 75 yuans/tonelada, e o preço médio em Foshan subiu 100 yuans/tonelada; os preços da bobina laminada a frio 316L/2B em Wuxi ficaram estáveis; as ofertas da bobina laminada a quente 316L/NO.1 em Wuxi ficaram estáveis; os preços da bobina laminada a frio 430/2B em Wuxi e Foshan ficaram estáveis.
Nesta semana, o mercado geral foi dominado por um tom fraco, com o setor de metais não ferrosos atingindo coletivamente o fundo, arrastando os futuros de SS para baixo de forma persistente, com uma queda intradiária para a mínima de 13.290 yuans/tonelada. Com a concretização do aumento de juros do Fed dos EUA, os ventos contrários macroeconômicos acumulados anteriormente foram liberados de forma concentrada e, em grande parte, esgotados por enquanto, e o pessimismo do mercado...
23 Sep 2026 15:21 (GMT+8)
【Flash | Produção de molibdênio da Mongólia cai em agosto, oferta acumulada no ano ainda sobe 9,2%】
O Escritório Nacional de Estatísticas da Mongólia reportou uma produção de concentrado de molibdênio, em base de metal contido, de 382,0 toneladas em agosto de 2026, queda de 10,0% na comparação mensal, mas alta de 8,7% na comparação anual. A produção acumulada de janeiro a agosto totalizou 3.672,5 toneladas, alta de 9,2% em relação ao ano anterior. A produção de agosto ficou 42,4 toneladas abaixo de julho, mas 30,5 toneladas acima do mesmo período do ano anterior. A oferta acumulada da Mongólia, portanto, permaneceu à frente de 2025, apesar da produção mais fraca no curto prazo. A tabela não fornece detalhamento por empresa, de modo que a causa da queda mensal não pode ser confirmada.
23 Sep 2026 09:35 (GMT+8)
【Flash | Produção de molibdênio do Peru salta 15% em julho, com queda acumulada no ano se reduzindo】
O Ministério de Energia e Minas do Peru (MINEM) informou que a produção de molibdênio em julho foi de 3.606,8 toneladas, um aumento de 15,0% em relação ao ano anterior. A produção acumulada de janeiro a julho totalizou 22.384,0 toneladas, uma queda de 1,8%. A Sociedad Minera Cerro Verde produziu 1.012,2 toneladas, um aumento de 30,3%; a Anglo American Quellaveco produziu 458,1 toneladas, um aumento de 23,3%; e a Minera Las Bambas produziu 336,7 toneladas, um aumento de 16,3%. A produção da Southern Peru Copper Corporation caiu 1,6%, para 1.214,7 toneladas. Os ganhos em Cerro Verde, Quellaveco e Las Bambas impulsionaram a recuperação mensal e reduziram o déficit acumulado de oferta.
23 Sep 2026 09:24 (GMT+8)
【Flash | Carga fresca de molibdênio de Erdenet vai a leilão】
A Bolsa de Valores da Mongólia informou que a Erdenet Mining Corporation leiloará 560 toneladas úmidas (499,408 toneladas secas) de concentrado de molibdênio em 24 de setembro. O material contém pelo menos 44% de molibdênio, equivalente a não menos que cerca de 219,7 toneladas de metal contido. O preço de abertura é de US$ 28.504,17 por tonelada seca, cerca de 0,7% acima do nível de abertura do leilão anterior do mesmo teor, realizado em 10 de setembro. Como aquela venda fechou 19,25% acima do preço de abertura, a nova listagem não deve ser tratada como preço de transação. A entrega está prevista para outubro–novembro em condições DAP Erlian.
22 Sep 2026 10:14 (GMT+8)

[SMM Anúncio] Preços de metais e atualizações de notícias do mercado chinês suspensos durante o feriado do Dia Nacional (1 a 7 de outubro)
Prezados usuários do SMM, O feriado do Dia Nacional está se aproximando. Informamos que as avaliações de preços de metais do mercado chinês e as atualizações de notícias do SMM serão temporariamente suspensas durante o feriado (1 a 7 de outubro) e retomarão a publicação normal após o recesso. No entanto, as avaliações de preços internacionais do SMM continuarão sendo atualizadas normalmente durante todo o feriado. Pedimos desculpas por qualquer inconveniente causado e desejamos a todos um ótimo feriado. Shanghai Metals Market (SMM)
há 36 minutos

A Huawei busca parcerias de mineração verde na África e realiza negociações comerciais com a ZESCO na SMM ACM 2026
23 Sep 2026 16:41 (GMT+8)
[Análise SMM] O cenário em transformação do comércio de tungstênio da China: uma visão estratégica
23 Sep 2026 09:13 (GMT+8)

[Análise SMM] Um retrato do mercado de ouro da Zâmbia: da produção mineira ao comércio formal
23 Sep 2026 16:23 (GMT+8)
Canadá elimina tarifas comerciais sobre energia solar: os módulos chineses podem conquistar uma fatia maior? [Análise SMM]
21 Sep 2026 18:03 (GMT+8)

[Análise SMM] Diálogo China-EUA alimenta sentimento de alta no mercado de Pr-Nd, mas fundamentos prevalecem
24 Sep 2026 12:34 (GMT+8)
Por que o mercado de “três altas” do cobre da SHFE está se intensificando?
22 Sep 2026 18:53 (GMT+8)
Últimas Notícias
【Flash | Leilão triplo impulsiona forte alta no leilão de concentrado de molibdênio de Erdenet】
há 2 horas
[SMM Notícias do Mercado de Aço Inoxidável] MRAI chama política de exportação de sucata da UE de “protecionismo de recursos”
há 3 horas
[SMM Flash do Mercado de Aço Inoxidável] Tribunal Indiano Diz que Direito Antidumping Faz Parte do Cálculo do IGST
há 4 horas
[SMM Notícias do Mercado de Aço Inoxidável] Tribunal Indiano Mantém Tarifas sobre Importações de Aço Inoxidável Chinês
há 4 horas
[SMM Notícias do Mercado de Aço Inoxidável] Uni-Tankers adiciona oito navios-tanque químicos de aço inoxidável de 7.600 TPB
há 4 horas
[SMM Flash do Mercado de Aço Inoxidável] Outokumpu mira início do piloto em 2027 para tecnologia de metais de baixo carbono
há 4 horas
[SMM Flash do Mercado de Aço Inoxidável] Outokumpu Revela EvoMaterials para Cromo de Alta Pureza e Baixo CO₂
há 4 horas
【Flash | Produção de concentrado de molibdênio da Armênia aumenta enquanto produção de ferromolibdênio despenca】
há 7 horas
Recuperação de preços com matérias-primas fracas; lucros das usinas de aço inoxidável se recuperam marginalmente [Análise SMM]
24 Sep 2026 17:08 (GMT+8)
A recuperação dos futuros de aço inoxidável provavelmente não alterará as expectativas de corte de produção das siderúrgicas; a redução das vantagens econômicas mantém os preços da sucata de aço inoxidável estáveis [Revisão Semanal do Mercado de Sucata de
24 Sep 2026 16:52 (GMT+8)
[SMM Analysis] Ventos contrários macroeconômicos se materializam, futuros se recuperam; liberação de demanda essencial pré-feriado impulsiona redução dos estoques de aço inoxidável
24 Sep 2026 16:48 (GMT+8)
[SMM Revisão Diária de Aço Inoxidável] Futuros de SS Consolidam e Fecham em Alta, Transações de Carga Spot Fracas com Preços em Recuo
24 Sep 2026 15:32 (GMT+8)
Preços de molibdênio no exterior recuam, mercado doméstico permanece resiliente [Análise de Molibdênio SMM]
24 Sep 2026 15:09 (GMT+8)
【Flash | Produção de molibdênio da Sierra Gorda despenca 90% em agosto com queda de teor e recuperação】
24 Sep 2026 14:11 (GMT+8)
【Flash | Produção de molibdênio do México mantém queda com oferta de janeiro a julho caindo 8,3%】
24 Sep 2026 10:39 (GMT+8)
【Flash | Negócio de óxido no exterior a preço mais baixo pesa sobre o mercado chinês de molibdênio】
23 Sep 2026 18:52 (GMT+8)
[Revisão Diária de Aço Inoxidável da SMM] O aço inoxidável SS se fortalece na sessão noturna, as cotações spot de aço inoxidável sobem com a aproximação dos feriados duplos
23 Sep 2026 15:21 (GMT+8)
【Flash | Produção de molibdênio da Mongólia cai em agosto, oferta acumulada no ano ainda sobe 9,2%】
23 Sep 2026 09:35 (GMT+8)
【Flash | Produção de molibdênio do Peru salta 15% em julho, com queda acumulada no ano se reduzindo】
23 Sep 2026 09:24 (GMT+8)
【Flash | Carga fresca de molibdênio de Erdenet vai a leilão】
22 Sep 2026 10:14 (GMT+8)