SMM, 24 de setembro:
Nesta semana, o mercado de molibdênio apresentou uma mudança faseada no padrão entre os mercados chinês e internacional, com o spread de preços anteriormente em ampliação entre os dois mercados mostrando sinais de estreitamento. Na quarta-feira, um produtor de aço inoxidável na Europa adquiriu 3 cargas de briquetes de óxido de molibdênio (aproximadamente 75 toneladas no total) a um preço de transação de US$ 33,65–33,8/libra de Mo (DDP, entregue com direitos pagos). Após deduzir frete e despesas diversas, o equivalente da matéria-prima foi de aproximadamente US$ 33,2/libra de Mo. O óxido de molibdênio internacional fechou a US$ 33,55–33,65/libra de Mo, estreitando o spread de preços entre os mercados chinês e internacional. Na China, as transações de ferromolibdênio mostraram sentimento de venda por pânico. Na quarta-feira, algumas siderúrgicas no leste da China e em outras regiões entraram no mercado para licitações, com os preços recuando para a faixa de 340.800–320.000 yuans/tonelada. As transações de concentrado de molibdênio no mercado à vista foram caracterizadas principalmente por volumes reduzidos, com a circulação no mercado ainda restrita. Os fornecedores mantiveram cotações firmes e ainda não foram afetados pelo afrouxamento dos preços do óxido de molibdênio no exterior.
Durante a semana, os produtores de concentrado de molibdênio em Henan que haviam reduzido a produção anteriormente permaneceram em estado de produção reduzida, reforçando ainda mais a lógica de redução da oferta no lado doméstico. A campanha de remediação abrangente das minas de molibdênio (tungstênio) de Luanchuan continuou avançando, com apenas algumas grandes minas de molibdênio a céu aberto na área mantendo extração normal, enquanto todas as operações subterrâneas de mineração de molibdênio foram interrompidas. A oferta regional contraiu-se significativamente, com a produção mensal afetada em aproximadamente 1.800 toneladas. Nos três primeiros trimestres de 2026, a produção de concentrado de molibdênio de Henan caiu de forma notável, e o quarto trimestre provavelmente manterá baixas taxas de operação. Globalmente, os recursos de molibdênio estão principalmente associados a minas de cobre, com elasticidade de oferta extremamente baixa e liberação limitada de nova capacidade no curto prazo. Anteriormente, minas de cobre-molibdênio em regiões produtoras centrais, como Chile e Peru, foram afetadas por condições climáticas extremas, queda nos teores de minério e restrições energéticas e logísticas, levando a cortes de produção que sustentaram a alta do mercado internacional. No entanto, nesta semana, o sentimento nos mercados fora da China enfraqueceu, a disposição dos fornecedores para vender aumentou, as cotações do óxido de molibdênio afrouxaram e pedidos a preços baixos surgiram gradualmente. A queda dos preços no exterior reduziu a diferença de preços entre os mercados chinês e internacional, melhorando a rentabilidade das importações de óxido de molibdênio. Durante a semana, os fornecedores mantiveram cotações firmes, e uma mina em Jiangxi vendeu por leilão a preços elevados, com os preços de transação do concentrado de molibdênio 45% se consolidando nas máximas de 5.460-5.490 yuans/mtu.
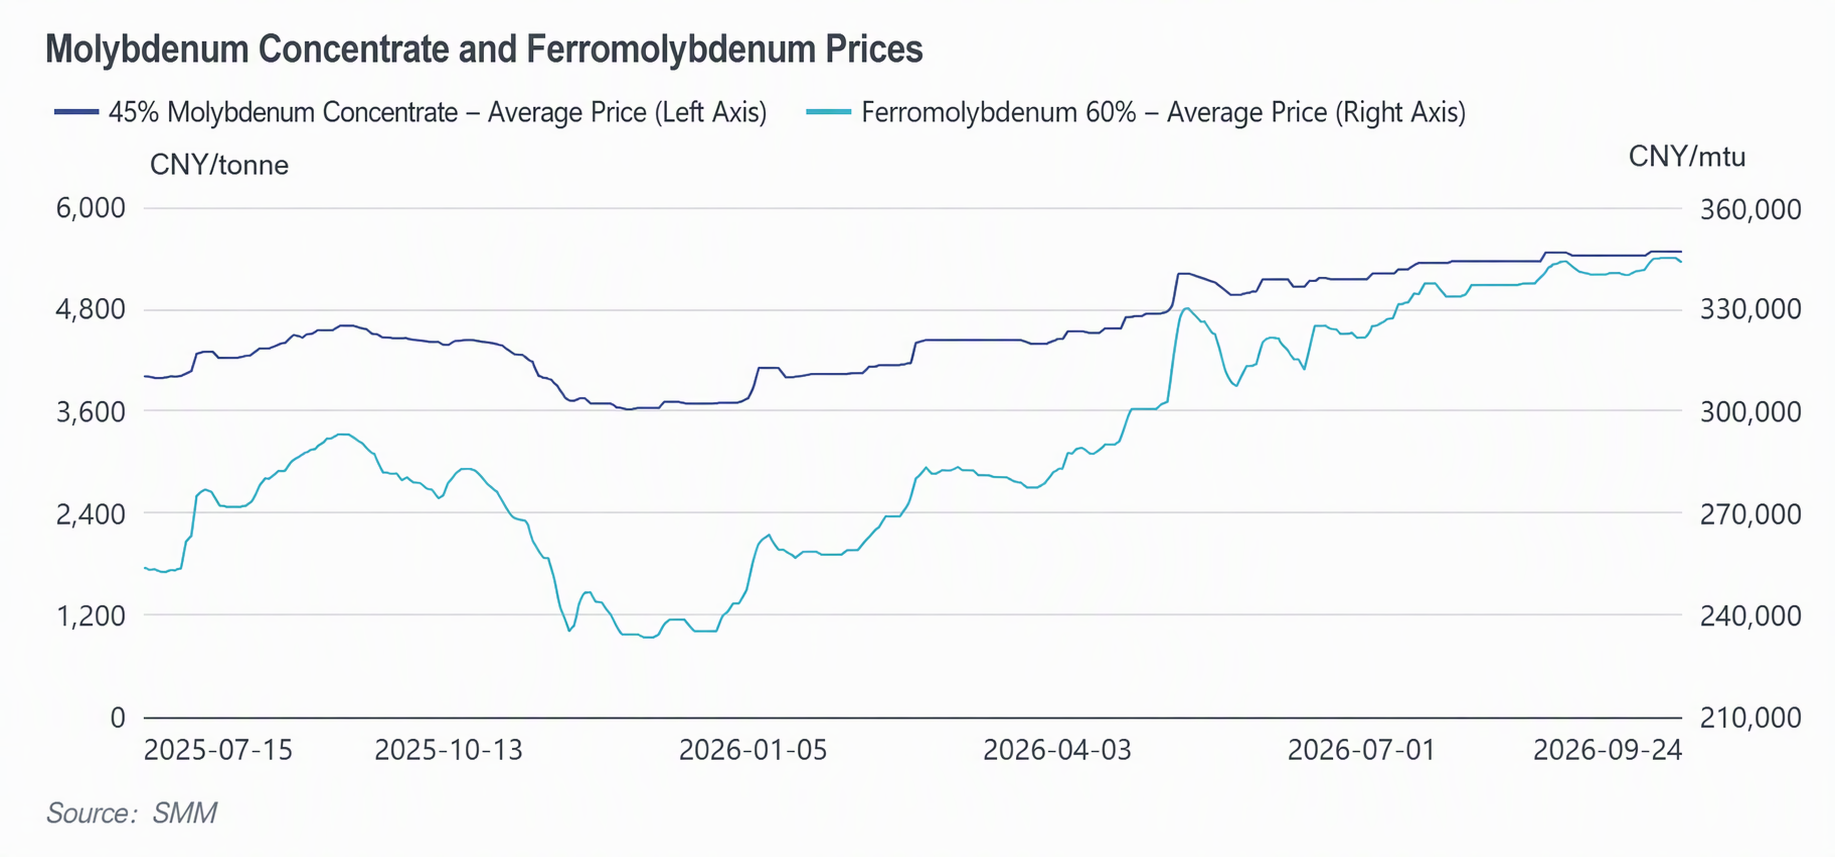
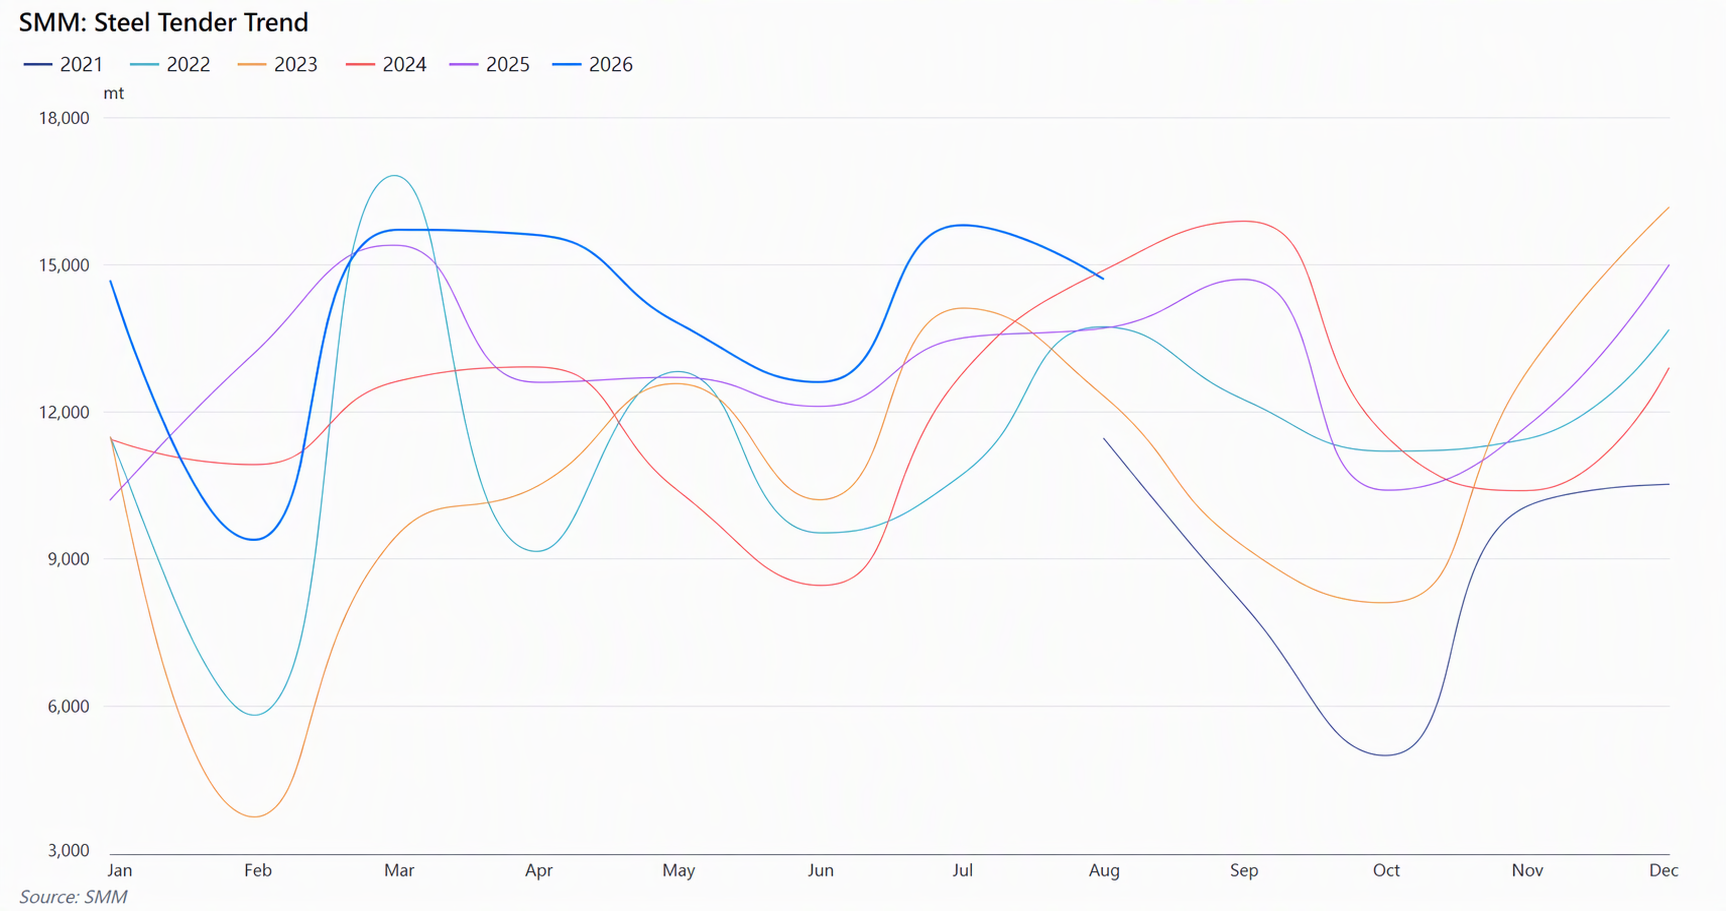
Nesta semana, o mercado de ferromolibdênio apresentou um padrão de volumes suficientes nas licitações das siderúrgicas, mas transações fracas no varejo à vista. A faixa de preço à vista predominante para o ferromolibdênio 60# com impostos incluídos foi de 344.000-344.000 yuans/t, com poucas transações acima de 344.000 yuans/t. Nesta semana, várias siderúrgicas domésticas abriram licitações de forma concentrada, com os preços das propostas recuando ligeiramente em relação às máximas anteriores. O desejo das siderúrgicas de barganhar preços mais baixos aumentou, enquanto a oferta de matéria-prima de concentrado de molibdênio permaneceu apertada e os produtores evitaram vender a preços baixos, intensificando o cabo de guerra entre vendedores e compradores. Os preços do mercado de aço inoxidável da série 300 a jusante se consolidaram em tom fraco, com algumas siderúrgicas entrando em fases de corte de produção e manutenção. As empresas de aços especiais produziram majoritariamente sob encomenda, com a reposição de estoques para necessidades essenciais como principal motor. A maior parte do ferromolibdênio licitado pelas siderúrgicas foi programada para entrega no final de outubro. Até o momento, o volume total de licitações domésticas de ferromolibdênio em setembro é de cerca de 11.800 t, com a estimativa para o mês completo devendo atingir aproximadamente 12.500 t, queda de cerca de 15% em relação ao ano anterior, o que reflete, em certa medida, que os preços elevados estão reduzindo a disposição das siderúrgicas a jusante de entrar no mercado.
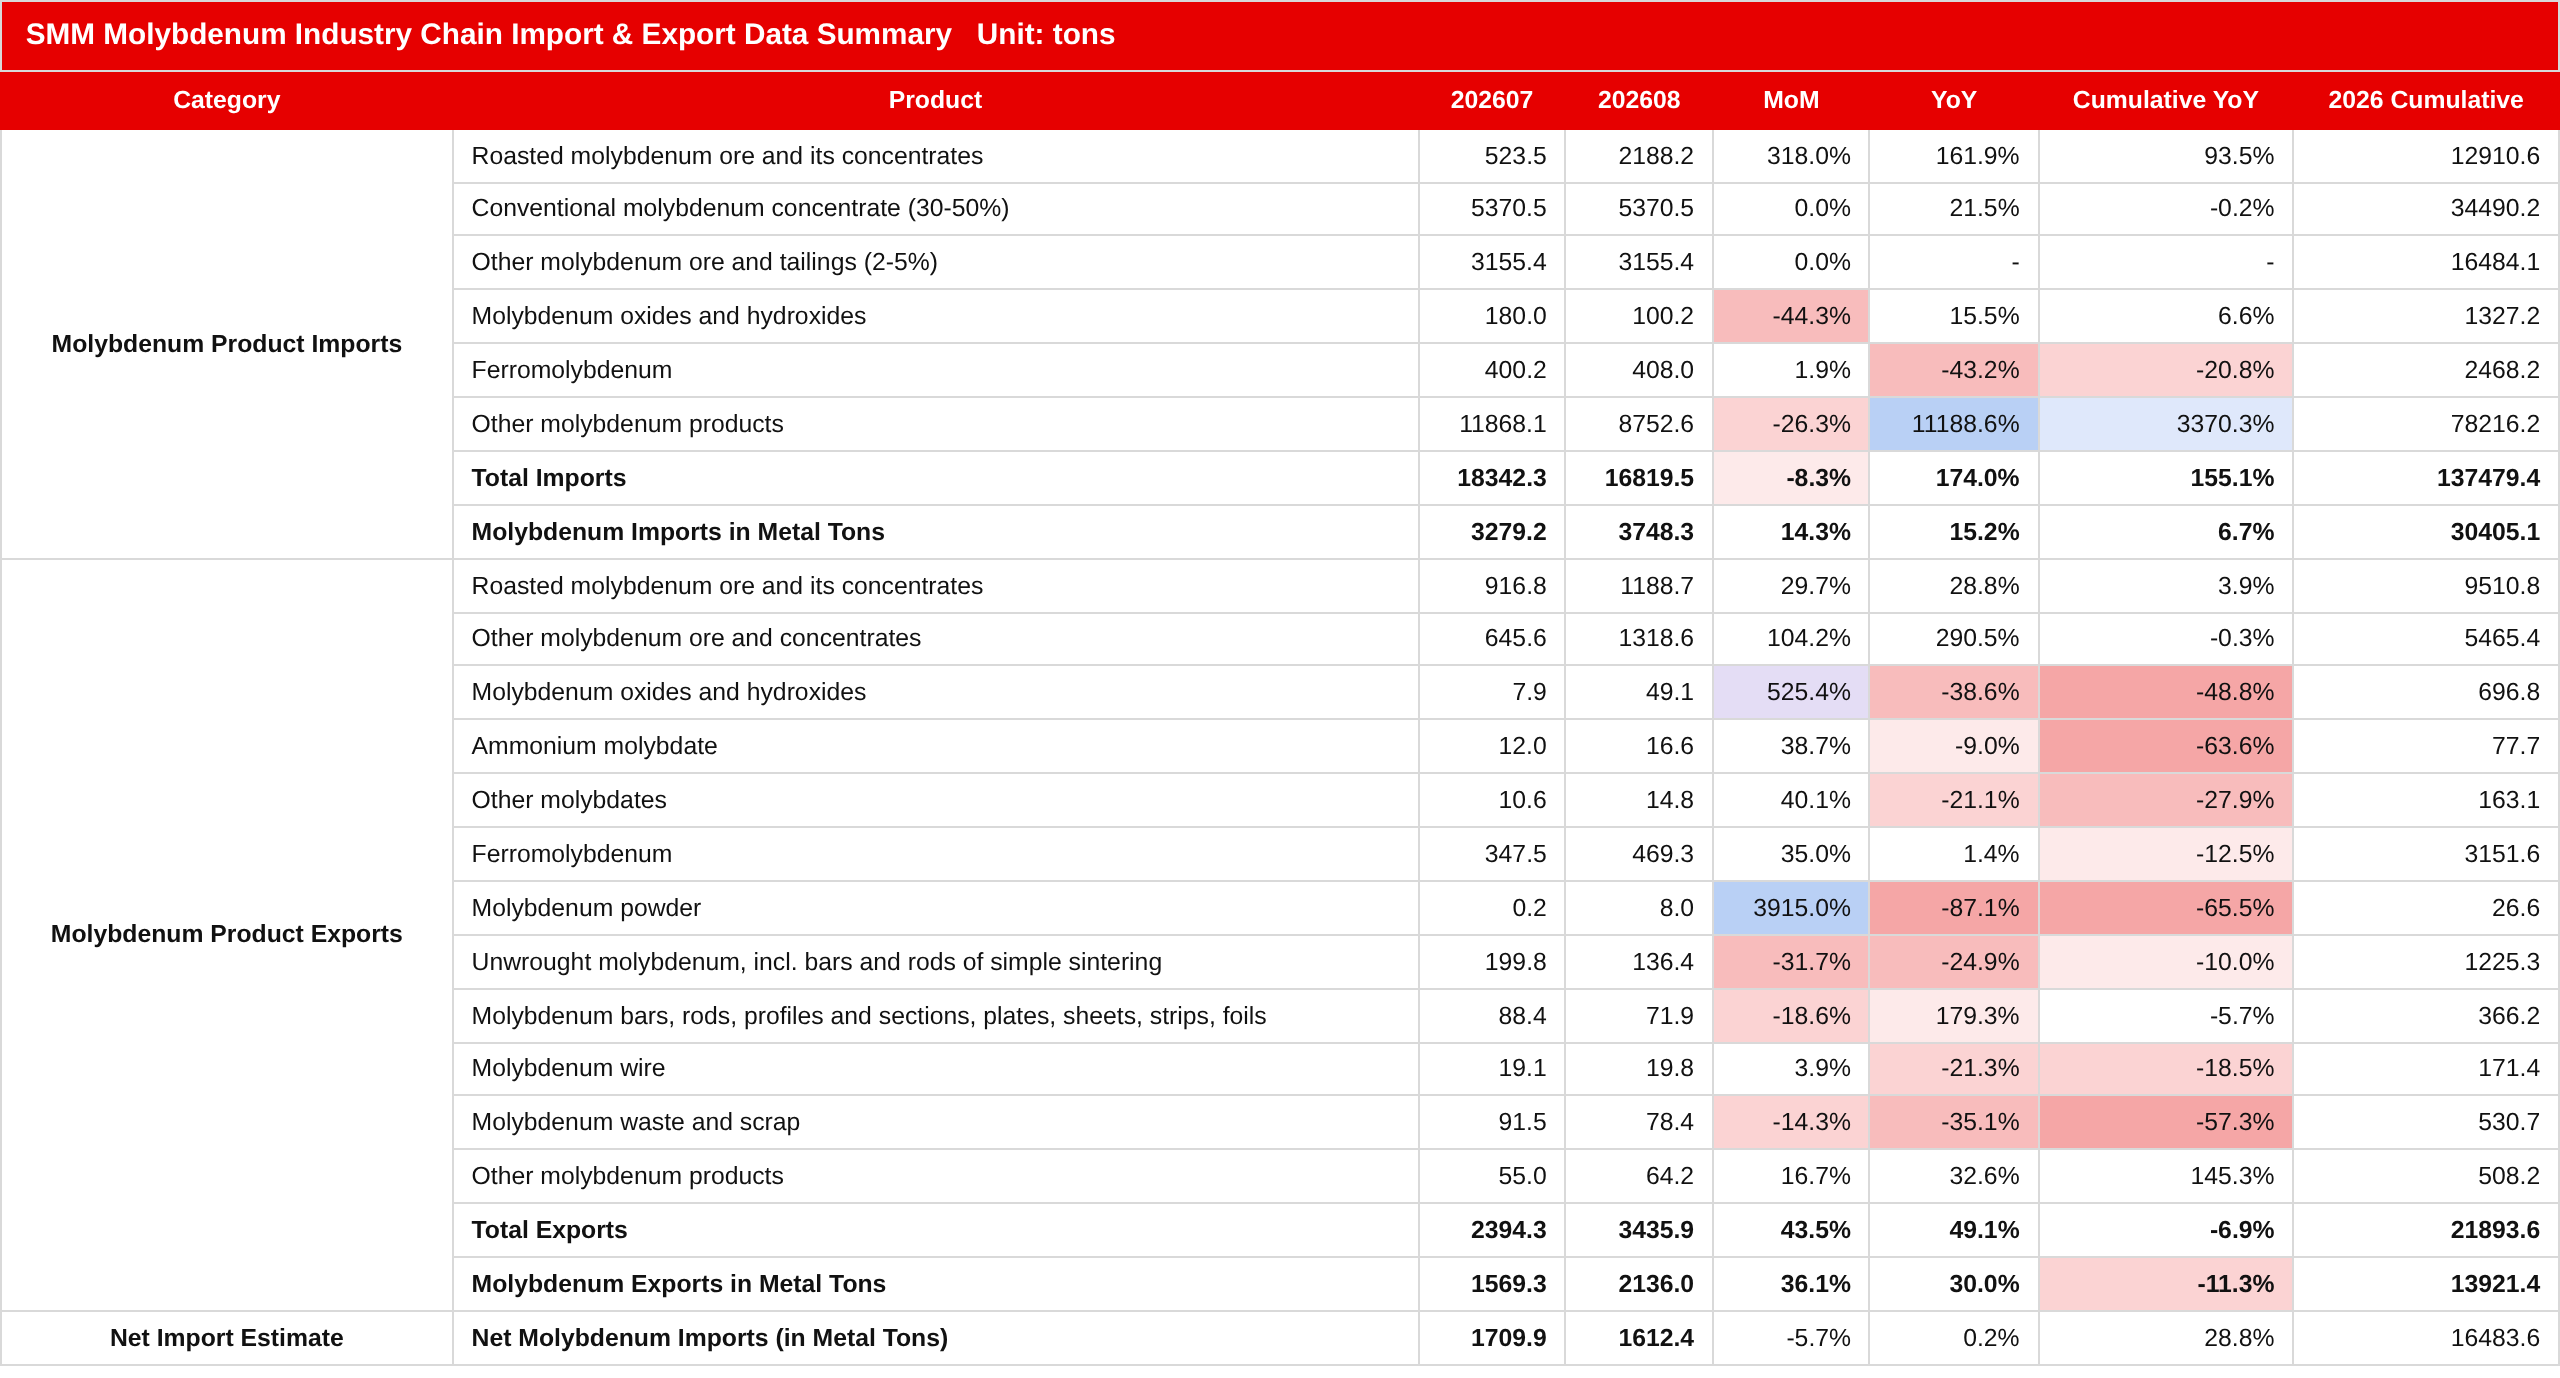
Durante a semana, a Administração Geral das Alfândegas divulgou os dados de importação e exportação de agosto. Em agosto, as importações de produtos de molibdênio foram de 16.819,5 t, queda de 8,3% em relação ao mês anterior, mas alta de 174,0% em relação ao ano anterior, com importações acumuladas de 137.479 t de janeiro a agosto, alta de 155,1% em relação ao ano anterior. Em agosto, as exportações de produtos de molibdênio da China foram de 3.435,9 t, alta de 43,5% em relação ao mês anterior e de 49,1% em relação ao ano anterior, com exportações acumuladas de 21.894 t de janeiro a agosto, queda de 6,9% em relação ao ano anterior. As importações líquidas em conteúdo metálico foram de 1.612,4 t, queda de 5,7% na comparação mensal e praticamente estáveis na anual, com importações líquidas acumuladas de 16.484 t de janeiro a agosto, alta de 28,8% na comparação anual. Em termos de estrutura, no lado das importações, o minério de molibdênio torrado e seus concentrados somaram 2.188,2 t, disparando 318,0% na comparação mensal e subindo 161,9% na anual, enquanto os concentrados convencionais de molibdênio totalizaram 5.370,5 t, estáveis na comparação mensal e com alta de 21,5% na anual, permanecendo em níveis elevados. As importações de ferromolibdênio foram de 408,0 t, alta de apenas 1,1% na comparação mensal, mas queda de 43,2% na anual, com importações acumuladas de janeiro a agosto caindo 20,8% na comparação anual, indicando que o efeito de substituição de importações persiste e o ferromolibdênio doméstico está recuperando participação de mercado. No lado das exportações, os produtos concentrados (minério de molibdênio torrado e outros minérios de molibdênio) totalizaram 2.507 t, alta de 56,7% na comparação mensal e de 93,6% na anual, sendo o principal impulsionador do aumento das exportações deste mês, consistente com o alto preço internacional do óxido de molibdênio de US$ 34/lb nesta semana e o alargamento do diferencial de preços entre os mercados chinês e externo. As exportações de ferromolibdênio foram de 469,3 t, alta de 35,0% na comparação mensal e de 1,4% na anual, permanecendo estáveis em meio ao diferencial de preços entre os preços domésticos de 341.000 a 345.000 yuans e os preços europeus de US$ 77/kg. Enquanto isso, as exportações de produtos de processamento profundo, como pó de molibdênio, fio de molibdênio e sucata de molibdênio, recuaram em sua maioria na comparação mensal.
No curto prazo, os preços domésticos do molibdênio provavelmente se moverão lateralmente em uma faixa estreita antes do feriado do Dia Nacional. Com base nos fundamentos de curto prazo da China, é improvável que a oferta em Henan se recupere, as minas tradicionais estão vendendo volumes relativamente pequenos, o mercado carece de liquidez e as empresas de ferromolibdênio praticamente esgotaram suas matérias-primas de baixo custo anteriores, intensificando a situação de preços invertidos. Se as licitações das siderúrgicas registrarem mais lances fracassados, o ferromolibdênio também poderá ter expectativas de recuperação nos aumentos de preços. O mercado externo de matérias-primas de molibdênio poderá ver atividade reduzida devido à menor demanda de feriados do mercado chinês, com menos consultas levando a menor atividade. Alguns fornecedores poderão vender para evitar riscos, pressionando os preços levemente para baixo. O diferencial de preços entre os mercados chinês e externo precisa se estreitar ainda mais para estimular uma reposição adicional de importações. No entanto, com o duplo suporte da retenção de vendas por parte das minas e dos baixos estoques, a probabilidade de uma queda acentuada é relativamente pequena. Concentre-se em acompanhar o ritmo da retomada da produção nas minas e o reinício das licitações das siderúrgicas após o feriado.