

Notícias
Análise exclusiva com as atualizações mais recentes do mercado e notícias em tempo real.
[SMM Analysis] Divergência de lucros das baterias de lítio no 3º trimestre de 2026
Segundo a SMM, o preço à vista do carbonato de lítio grau bateria em 2026 traçou uma curva que primeiro subiu e depois caiu: a média do T1 foi de RMB 154.400/t; no T2 disparou para RMB 171.900/t (em 13 de maio atingiu brevemente a máxima do ano de RMB 200.500/t), marcando o pico de preço desta rodada de recuperação do “novo ciclo”. No T3, porém, o preço não se sustentou nas máximas e caiu para RMB 147.500/t, queda de 14,2% na comparação trimestral; o hidróxido de lítio grau bateria (partículas grossas) também caiu de RMB 158.400/t para RMB 135.400/t. Após entrar em outubro, a queda acelerou ainda mais; em 30 de outubro, o carbonato de lítio à vista havia caído para cerca de RMB 90.000/t, aproximadamente 38% abaixo da média do T3. O ponto de inflexão do pico e da queda de preços já apareceu, mas nos balanços do T3 recém-divulgados isso mostrou uma típica “defasagem” e “diferença de temperatura”: como os demonstrativos refletem o desempenho acumulado dos três primeiros trimestres, a maioria das empresas ainda desfruta do dividendo de alto crescimento anual decorrente da alta de preços do primeiro semestre; porém, olhando apenas o T3, já surgiram sinais de queda de lucro na comparação trimestral e de provisões para perdas de estoque. Os balanços do T3 não são apenas um resumo do auge do primeiro semestre, mas também um mapeamento das primeiras pegadas da desaceleração do ciclo. 1: Preços médios trimestrais à vista de sais de lítio grau bateria (SMM, RMB/t) I. Transmissão em gradiente: o caminho de propagação das quedas de preço ao longo da cadeia Pela margem bruta, a cadeia de baterias de lítio mostra um gradiente acentuado: a margem bruta geral do primeiro semestre da Tianqi Lithium foi de 64,4%, com seu negócio de mineração de lítio chegando a 74%; a margem bruta do negócio de carbonato de lítio da Zangge Mining foi de 73,3%; o segmento de processamento de sal de lítio caiu para 27%–42% (Ganfeng Lithium 27,4%, Chengxin Lithium 27,1%, Tianhua New Energy 35,5%); materiais de cátodo apenas 5%–14%; e o segmento de células de bateria 12%–23%. Esse gradiente determina a ordem de sensibilidade do lucro quando as quedas de preço chegam. No trimestre isolado do T3, exceto a Zangge Mining (77% do lucro veio de receita de investimento de uma mina de cobre coligada), o lucro líquido trimestral atribuível aos acionistas das empresas de upstream caiu de modo geral na comparação trimestral: Tianqi Lithium -43%, Ganfeng Lithium -68%, Tianhua New Energy -83%; a Sichuan New Energy Power passou a ter prejuízo trimestral de RMB 131 milhões após baixas de estoque. A divergência também é clara: a Salt Lake Industry, com recursos próprios de baixo custo, caiu apenas cerca de -12% na comparação trimestral, e a Yongxing Materials ainda obteve RMB 419 milhões no trimestre isolado; enquanto processadores que dependem de minério comprado passaram diretamente da redução de lucros para provisões de perdas. Empresas com recursos próprios de baixo custo mostraram maior resiliência de lucro nessa queda de preços. 2: Lucro líquido trimestral atribuível aos acionistas de empresas de recursos de upstream (RMB 100 milhões) II. Caixa e estoque: uma segunda lente além da demonstração de resultados Mais digno de nota do que a queda trimestral do lucro é a divergência entre fluxo de caixa e estoque. O lucro líquido atribuível aos acionistas da Dynanonic nos três primeiros trimestres foi de RMB 620 milhões, alta de 213% na comparação anual, mas o fluxo de caixa operacional líquido foi de -RMB 2,14 bilhões, deterioração de 106% na comparação anual, com saída líquida trimestral de RMB 910 milhões no T3; o fluxo de caixa operacional contábil da Hunan Yuneng foi de -RMB 860 milhões (após excluir endossos de títulos usados para pagar ativos de longo prazo, foi na verdade +RMB 2,53 bilhões; o próprio endosso de títulos reflete o aperto na cadeia de caixa). A divergência entre fluxo de caixa operacional líquido e lucro líquido mostra que parte dos lucros está presa em estoques e contas a receber. Junto com a pressão no fluxo de caixa, sinais de perdas por redução ao valor recuperável de estoques já apareceram esporadicamente nos balanços do T3: a Dynanonic registrou perdas por redução ao valor recuperável de ativos de RMB 64,7697 milhões no T3 (todas baixas de estoque), e o estoque no fim do T3 era de RMB 2,26 bilhões, alta de 82% em relação ao início do ano; a Easpring registrou provisões para baixa de estoque de RMB 56,2195 milhões nos três primeiros trimestres; as provisões para baixa de estoque da Ronbay Technology nos três primeiros trimestres foram de cerca de RMB 110 milhões; as provisões para baixa de estoque da Hunan Yuneng nos três primeiros trimestres foram de RMB 27,6937 milhões (a maior perda no mesmo período veio de provisões para devedores duvidosos de contas a receber de RMB 260 milhões). Em comparação com o preço à vista de cerca de RMB 90.000/t no fim de outubro e o custo de carregamento no fim de setembro, a cadeia como um todo de fato enfrenta alguma pressão de teste de redução ao valor recuperável. Mas não é uma deterioração linear de mão única: se algumas empresas acelerarem o giro de estoque no T4, e algumas mercadorias embarcadas a preços travados puderem posteriormente ter reversões de perdas, a escala de perdas na temporada de balanços anuais dependerá dos preços reais de venda e da execução dos contratos. As provisões para baixa nos balanços do T3 são um reflexo provisório baseado nos preços de mercado do fim de setembro; a avaliação subsequente ainda precisa combinar a trajetória de preços do T4 e o ritmo de giro. 3: Lucro líquido trimestral atribuível aos acionistas de empresas de materiais de cátodo (RMB 100 milhões) Outro sinal vem da ponta das células de bateria. O fluxo de caixa operacional da CATL contraiu-se visivelmente no T3; a empresa explicou que encurtou ativamente os prazos de pagamento a fornecedores e aumentou adiantamentos e apoio de financiamento a P&D. As concessões da líder de baterias ao upstream por meio de prazos de pagamento e apoio financeiro explicam tanto a queda de sua margem bruta trimestral de 23,15% para 20,69% quanto refletem o retorno do poder de barganha na cadeia do upstream para o meio e o downstream. 4: Lucro líquido trimestral atribuível aos acionistas de empresas de células de bateria (RMB 100 milhões) III. Da realização da expansão de capacidade ao reequilíbrio volume-preço: condições de medição Pelas vendas trimestrais isoladas nos balanços do T3, algumas empresas de fato alcançaram curvas de crescimento impressionantes: as vendas de carbonato de lítio da Zangge Mining no T3 subiram 93% na comparação trimestral; as vendas trimestrais da Hunan Yuneng foram de 449.000 t, alta de 47,5% na comparação anual; os embarques da Dynanonic subiram 15% na comparação trimestral. Mas isso não foi simplesmente uma estratégia forçada para compensar as quedas de preço. Pelo ritmo da indústria, o T3 em si foi o período de aceleração de alguma capacidade nova na cadeia, sobreposto à alta demanda e às altas expectativas da época para a temporada de pico e antecipação de exportações ao exterior; foi essencialmente a realização dos planos de expansão dentro do novo ciclo. O verdadeiro teste de estresse ocorre no T4. Com os preços à vista do carbonato de lítio rompendo abaixo de RMB 100.000/t e se aproximando de RMB 90.000/t, os preços caíram cerca de um terço em relação à média do T3 de RMB 147.500/t. Se as empresas tentarem depender de “volume para compensar preço” para manter a escala de receita, as vendas precisariam alcançar crescimento de quase 50% na comparação trimestral, o que é extremamente difícil nas atuais condições de utilização de capacidade e demanda. Pelo acompanhamento mais recente dos cronogramas de produção, os sinais do lado da demanda também estão mudando no T4. O segmento de células de bateria de potência está no geral estável, levemente em alta ou levemente em queda no T4, com evidente redução de estoques no fim do ano; antes, o alto estoque levou empresas líderes a cortar cronogramas de produção; o crescimento de materiais de cátodo LFP desacelerou, e os materiais de cátodo ternários recuaram claramente; embora os cronogramas de células de armazenamento de energia ainda mantivessem leve crescimento gradual, são difíceis de compensar totalmente a fraqueza na ponta das baterias de potência. Isso significa que a lógica de crescimento de volume enfrenta restrições objetivas após o pico da temporada alta, e a probabilidade de o T4 se tornar o ponto mais baixo do lucro reportado no ano aumenta. IV. Variáveis estruturais na queda de preços Essa desaceleração não é um declínio generalizado. O segmento de armazenamento de energia é atualmente uma variável de proteção relativamente forte na cadeia: os embarques de baterias de armazenamento de energia da EVE Energy nos três primeiros trimestres foram de 67,5 GWh, alta de 39% na comparação anual, e o lucro líquido atribuível aos acionistas no T3 subiu 4,5% na comparação trimestral contra a tendência. Pelos dados de alta frequência, as taxas de utilização de armazenamento em escala de utilidade doméstica permanecem altas e a demanda está estável; os cronogramas de células de armazenamento de energia são relativamente estáveis entre todos os segmentos (mantendo leve crescimento trimestral de outubro a dezembro), mostrando certa tendência independente. Além disso, alguns segmentos de materiais auxiliares e materiais especiais têm melhor rentabilidade devido à consolidação da oferta ou a descasamentos específicos de oferta e demanda, por exemplo, os preços do aditivo VC subiram 53% acumulados no T3, e o lucro líquido trimestral da Huasheng Lithium foi de RMB 313 milhões, alta de 800,58% na comparação anual. A queda dos preços do lítio redistribui os lucros ao longo da cadeia: a fundição de minério comprado é atingida primeiro; líderes integrados se contraem, mas permanecem geralmente estáveis; materiais de cátodo são afetados por estoques de alto preço; o segmento de células de bateria ganha um dividendo de custo. As variáveis que determinam a divergência entre empresas estão mudando da direção dos preços para dotação de recursos, gestão de estoques e disciplina de fluxo de caixa. V. Conclusão e perspectivas para o T4 Olhando para o T4, três pistas da indústria merecem acompanhamento: primeiro, no contexto de aumentos contínuos de oferta no segmento de sal de lítio de upstream, acúmulo de estoques e pressão sobre a rentabilidade do minério comprado, a escala real de baixas de estoque e provisões para perdas, especialmente para empresas com alta proporção de minério comprado; segundo, após a demanda em materiais de cátodo e outros segmentos recuar e se ajustar, o progresso da redução de estoques da cadeia e o subsequente risco de queda nos cronogramas de produção, especialmente segmentos intermediários afetados pela oferta apertada de folha de cobre e pressão de preços a jusante; terceiro, o efeito de transmissão dos cortes de cronograma de produção das líderes de baterias para os cronogramas de produção de materiais intermediários. Quando a ponta das células de bateria começa a usar fluxo de caixa para manter o ecossistema industrial, a posição do ciclo costuma ser mais profunda do que os preços mostram. O fundo do preço do lítio ainda não foi confirmado, mas os demonstrativos financeiros da cadeia já precificaram a desaceleração à frente dos preços.
31 Oct 2026 20:41 (GMT+8)
[SMM Analysis] Análise da mudança na política de lítio do Chile
I. Visão Geral do Evento Noticioso Em 21 de outubro de 2026, horário local, durante a LME Week em Londres, o Ministro de Economia e Mineração do Chile, Daniel Mas, concedeu uma entrevista à Reuters na qual anunciou uma meta de produção ambiciosa: o Chile planeja elevar sua produção anual de lítio das atuais cerca de 300 mil toneladas para 700 mil toneladas nos próximos cinco a dez anos, um aumento de mais de duas vezes. Com relação ao caminho de implementação, Mas revelou que cinco projetos de lítio estão atualmente aguardando aprovação do governo. Esses projetos serão operados integralmente por empresas privadas, e a aprovação deve ser concluída até o início de 2027. Após a aprovação desses cinco projetos, o Chile lançará licitações públicas para outros cinco projetos de lítio. Essa estratégia em duas etapas de “aprovar cinco primeiro e depois licitar outros cinco” constitui o mecanismo central para o Chile acelerar a liberação da capacidade de produção de lítio. Vale destacar que essa meta de 700 mil toneladas representa uma revisão significativa para cima em relação à posição do governo anterior. Na Estratégia Nacional de Lítio formulada em 2023 pelo governo anterior de Gabriel Boric, a meta de produção foi fixada em aproximadamente 430 mil toneladas até 2034. O número agora apresentado por Mas é 270 mil toneladas superior à meta original, um aumento de 63%. II. Fundamentos Atuais da Indústria de Lítio do Chile Produção e Posição no Mercado O Chile é o segundo maior produtor mundial de lítio, atrás da Austrália, mas a diferença entre os dois está aumentando. Segundo estatísticas do setor, a produção de lítio do Chile foi de aproximadamente 280 mil toneladas de equivalente de carbonato de lítio (LCE) em 2024 e aumentou para cerca de 300 mil toneladas em 2025, das quais a operação da SQM contribuiu com 209 mil toneladas e a operação da Albemarle com 74 mil toneladas. A produção deve ficar na faixa de 300 mil a 330 mil toneladas em 2026. No entanto, a participação de mercado global do Chile caiu de aproximadamente 30% há uma década para menos de 25%, à medida que a rápida expansão de capacidade na Argentina, Austrália e China continua a corroer sua fatia. Dotação de Recursos e Concentração da Produção Apesar do declínio na participação de mercado, a dotação de recursos do Chile permanece excepcional. O país possui quase 41% das reservas comprovadas de lítio do mundo. Entre elas, o Salar de Atacama é o recurso de lítio de salmoura de maior teor e menor custo do mundo, com concentrações de lítio na salmoura de 600 a 2.000 mg/L e custos de produção de carbonato de lítio de aproximadamente US$ 2.500 a 3.000 por tonelada, muito abaixo do nível de custo de US$ 8.000 a 12.000 por tonelada das minas de rocha dura na Austrália. O problema, porém, está na alta concentração da produção: toda a produção atual de lítio do Chile vem de um único local, o Salar de Atacama, e é operada por apenas duas empresas, SQM e Albemarle. Essa estrutura de “salar único, duopólio” é ao mesmo tempo uma vantagem — efeitos de escala e liderança de custos — e um gargalo, a saber, espaço limitado para expansão e resiliência insuficiente a riscos. Principais Projetos em Operação e em Construção Salar de Atacama — Operação da SQM: A produção foi de aproximadamente 209.000 toneladas de LCE em 2025 e deve chegar a 246.000 toneladas em 2026. A SQM está avançando na expansão de capacidade, com a capacidade de carbonato de lítio subindo para cerca de 240.000 toneladas por ano e a capacidade de hidróxido de lítio devendo aumentar para aproximadamente 100.000 toneladas por ano até meados de 2026. Além disso, a Nova Andino Litio, uma joint venture criada pela SQM e pela estatal chilena de cobre Codelco, iniciou oficialmente suas operações em dezembro de 2025. A joint venture administrará os recursos de lítio do Salar de Atacama até 2060, com uma meta de capacidade de longo prazo de até 470.000 toneladas de LCE por ano. Salar de Atacama — Operação da Albemarle: A produção foi de aproximadamente 74.000 toneladas de LCE em 2025 e deve ser de cerca de 71.000 toneladas em 2026. A Albemarle concluiu a construção de sua terceira planta de carbonato de lítio, com capacidade de 20.000 a 24.000 toneladas por ano, e atualmente solicita licenças ambientais para um projeto de tecnologia de extração direta de lítio (DLE), o Projeto TED, com o objetivo de quase dobrar as taxas de recuperação sem aumentar a extração de salmoura. Projeto Maricunga: Um projeto de lítio envolvendo a Codelco e a Rio Tinto. A Rio Tinto planeja investir aproximadamente US$ 900 milhões para adquirir uma participação de 49,99%, enquanto a Codelco manterá o controle. Quando estiver totalmente operacional, o projeto deverá produzir 50.000 toneladas de LCE por ano. Atualmente, aguarda a aprovação final das autoridades antitruste do Chile e da China. III. Revisão da Estratégia de Lítio do Governo Anterior: a Abordagem “Liderada pelo Estado” de Boric Conteúdo Central da Estratégia Nacional de Lítio de 2023 Em 20 de abril de 2023, o então presidente de esquerda Gabriel Boric apresentou as Diretrizes da Estratégia Nacional de Lítio, marcando uma grande mudança na política de lítio do Chile. A lógica central da estratégia pode ser resumida em três pontos: Primeiro, participação plena do Estado. Boric afirmou explicitamente que “a indústria de lítio deve servir ao povo, e o Estado precisa participar de todo o ciclo produtivo do lítio”. A estratégia exigia que o Estado exercesse liderança ou participação controladora em todos os futuros projetos de lítio, com parcerias público-privadas (PPPs) como principal modelo de cooperação e empresas estatais obrigadas a deter posições de controle em estruturas de joint venture. Segundo, fortalecimento dos retornos da soberania sobre os recursos. Tomando o Salar de Atacama como exemplo, o acordo de joint venture firmado entre Codelco e SQM estipulava que, durante o período de transição de 2025–2030, o governo — por meio da Codelco, da Corfo e do tesouro nacional — receberia aproximadamente 70% do lucro operacional antes de impostos da joint venture; a partir de 2031, essa proporção subiria para 85%. Isso é muito superior ao nível de royalties anteriormente pagos pela SQM à Corfo. Terceiro, proteção ecológica e modernização tecnológica. A estratégia enfatizou o uso de novas tecnologias, como a extração direta de lítio (DLE), para reduzir o uso de água e melhorar as taxas de recuperação, além de estabelecer uma rede de proteção de salares e comprometer-se a proteger 30% dos ecossistemas de salares até 2030. Resultados da Implementação e Controvérsias da Estratégia Durante o mandato de Boric, de março de 2022 a março de 2026, a estratégia do lítio alcançou um resultado marcante: em maio de 2024, Codelco e SQM assinaram um acordo de cooperação; em dezembro do mesmo ano, a joint venture Nova Andino Litio SpA foi formalmente constituída; e, em janeiro de 2026, foi aprovada pela Suprema Corte do Chile, concluindo um processo complexo que envolveu mais de 20 aprovações regulatórias abrangendo Chile, China, Brasil, Arábia Saudita e União Europeia. Ainda assim, também existem críticas. Manuel Viera, presidente do Conselho de Mineração, apontou publicamente que a causa raiz da perda de liderança do Chile no lítio foi “restrições políticas, e não limitações geológicas” — a classificação do lítio como recurso estatal pela Lei de Mineração e suas restrições rigorosas ao acesso para desenvolvimento suprimiram fortemente o entusiasmo do investimento privado. Dados mostram que, de 2023 a 2025, o Chile não adicionou nenhum novo projeto de mineração de lítio e, no primeiro semestre de 2025, a receita de exportação de carbonato de lítio caiu 34% em relação ao ano anterior. No Índice de Atratividade para Investimentos em Mineração publicado pelo Fraser Institute, o Chile ficou apenas em 32º lugar entre 68 jurisdições. Além disso, vários Contratos Especiais de Operação de Lítio (CEOL) promovidos pelo governo Boric foram rejeitados pelos órgãos reguladores por defeitos processuais legais, e alguns contratos foram considerados inválidos porque “os critérios de adjudicação continham defeitos legais”, expondo custos de atrito no desenho e na implementação institucional. IV. A Mudança de Política do Governo Kast: “Liderada pelo Setor Privado” Transição Política e Mudança de Filosofia Em 11 de março de 2026, o presidente de direita José Antonio Kast foi formalmente empossado com 58% dos votos, e a política de lítio do Chile entrou em um novo ciclo. Após assumir o cargo, Kast implementou uma série de reformas marcantes: Reestruturação institucional: O anteriormente independente Ministério da Mineração foi incorporado ao Ministério da Economia, e Daniel Mas, que tem formação em agronomia, foi nomeado para supervisionar ambas as pastas, com o objetivo de fortalecer a coordenação interdepartamental e cumprir o compromisso de governo de “combater a burocracia”. Incentivos fiscais: A alíquota do imposto de renda corporativo para empresas de mineração foi reduzida ainda mais de 15% para 10%, o escopo da isenção do imposto sobre recursos foi ampliado e as empresas de mineração voltadas à exportação mantiveram alíquota zero de IVA. Aprovações mais rápidas: Foi criado um novo Escritório de Autorizações Setoriais e Investimentos (OASI), que começou a operar em janeiro de 2026; os regulamentos de avaliação ambiental foram revisados; e a meta foi definida para reduzir o prazo médio de aprovação de projetos de mineração de 18 meses para 9 meses. Mas revelou que o tempo de processamento de recursos de projetos de mineração havia sido reduzido em 80% e que, desde 2026, 22 projetos de mineração com investimento total de quase US$ 3 bilhões haviam sido aprovados. O governo também formou um comitê econômico composto por 12 ministros, que se reúne a cada 15 dias para acompanhar o andamento dos grandes projetos. Liberalização do investimento estrangeiro: O limite de participação acionária de empresas estrangeiras de mineração foi elevado substancialmente de 35% para 70%, rompendo a restrição anterior de que joint ventures deveriam ter mais de 50% de controle estatal. Ajustes Específicos na Política de Lítio No setor de lítio, a mudança de postura do governo Kast é particularmente clara. A declaração de Mas na entrevista — “Estamos trabalhando para mudar as coisas para que o setor privado lidere a mineração a fim de acelerar o progresso” — forma um contraste nítido com o tom do governo anterior de que “o Estado deve participar de todo o ciclo”. Especificamente, o novo governo questionou ou ajustou algumas práticas estabelecidas durante o período Boric: Questionamento do acordo direto de Atacama: O novo governo adota uma postura reservada em relação ao acordo direto assinado pela Codelco e pela SQM para estender os direitos de mineração do Salar de Atacama até 2060, e defende a substituição do método original de alocação por “negociação privada” por licitações públicas internacionais em busca de uma alocação de recursos mais transparente e baseada no mercado. Processo CEOL mantido, mas acelerado: O arcabouço institucional dos Contratos Especiais de Operação de Lítio foi mantido — em março de 2026, 10 CEOLs estavam sob análise da Controladoria-Geral —, mas o governo claramente acelerou o ritmo de aprovação e tende a permitir que empresas privadas atuem como operadoras integrais nos projetos aprovados. Arcabouço legal sem mudanças fundamentais: Cabe observar que, até meados de 2026, a arquitetura jurídica subjacente da indústria de lítio do Chile não havia sofrido uma mudança subversiva. O Artigo 13 da Carta de Mineração de 1979, que dispõe que “o lítio é um recurso estratégico nacional que não pode ser concedido como concessão minerária”, permanece em vigor, e o Decreto-Lei nº 2.886 confirma o lítio como recurso reservado ao Estado. Investidores estrangeiros não podem controlar ativos de lítio obtendo direitos minerários ordinários como fazem com cobre ou ouro; ainda precisam entrar por canais que envolvem participação estatal, como liderança de empresas estatais e contratos CEOL. Em outras palavras, os ajustes do governo Kast são mais “melhorias orientadas ao mercado” no nível da implementação do que uma “revolução privatizante” no nível institucional. V. Análise de Viabilidade da Meta de 700 Mil Toneladas Cálculo da Lacuna do Lado da Oferta Passar das atuais cerca de 300 mil toneladas por ano para 700 mil toneladas por ano implica um aumento líquido de aproximadamente 400 mil toneladas de capacidade — o equivalente a construir mais de um Atacama adicional. Mesmo sob a suposição otimista de que o Salar de Atacama alcance um nível de 450 mil a 500 mil toneladas de LCE por ano por volta de 2030 por meio de atualizações tecnológicas de DLE e projetos de expansão — com o limite superior de longo prazo da Nova Andino em 470 mil toneladas —, novos projetos ainda seriam necessários para preencher uma lacuna de 150 mil a 250 mil toneladas. Se todos os dez projetos do plano de Mas de “aprovar cinco, licitar cinco” forem implementados, eles poderiam, em teoria, fornecer fontes suficientes de oferta incremental. No entanto, projetos de salar normalmente exigem de cinco a oito anos desde a exploração, avaliação ambiental e consulta comunitária até a produção, o que significa que os projetos liberados nesta rodada não formariam oferta substantiva antes de 2031–2034, no mínimo. O fato de a meta de 700 mil toneladas estar definida dentro de uma janela de “cinco a dez anos” reflete, por si só, essa incerteza. Fatores Favoráveis Primeiro, uma base sólida de recursos. O Chile possui mais de 40 salares não desenvolvidos, ocupa o primeiro lugar no mundo em reservas comprovadas, e seus recursos de lítio em salares têm uma vantagem de custo esmagadora globalmente. Segundo, sinais políticos positivos. Se a orientação pró-mercado do governo Kast, a reforma de aprovações e os incentivos fiscais puderem ser implementados de forma contínua, espera-se uma melhora no ambiente de investimentos. Uma recuperação da posição do Chile no ranking do Fraser Institute será um indicador importante. Terceiro, progresso tecnológico. A aplicação madura da tecnologia DLE pode melhorar as taxas de recuperação sem aumentar substancialmente a extração de salmoura, aliviando as restrições da proteção ambiental sobre a expansão da capacidade. O Projeto TED da Albemarle e os planos de atualização tecnológica da Nova Andino apontam nessa direção. Quarto, suporte do lado da demanda. A penetração global de veículos elétricos continua a subir, e a tendência de crescimento de longo prazo da demanda de lítio permanece inalterada. Como fornecedor de baixo custo, o Chile é mais resiliente durante quedas de preços e mais capaz de capturar elasticidade de lucro durante altas. Incertezas e Riscos Primeiro, risco de continuidade política. A política de lítio do Chile já oscilou bruscamente entre duas administrações — da “nacionalização” de Boric à “privatização” de Kast — e, se o poder mudar de mãos novamente no futuro, a direção poderá se inverter mais uma vez. Para projetos de mineração de lítio intensivos em capital, com períodos de retorno superiores a uma década, a incerteza política é o maior fator de desconto. Segundo, um teste de capacidade de implementação. A meta definida por Mas é ambiciosa, mas entre “anunciar uma meta” e “colocar um projeto em produção” existem inúmeros obstáculos, incluindo avaliação ambiental, consulta indígena, relações comunitárias e suporte de infraestrutura. O precedente de múltiplos contratos CEOL rejeitados durante o governo Boric por defeitos processuais mostra que o atrito interno do sistema administrativo chileno não deve ser subestimado. Terceiro, intensificação da concorrência de mercado. As minas australianas de lítio em rocha dura continuam a expandir capacidade; os projetos de salar argentinos estão acelerando a produção — Olaroz, Hombre Muerto, Rincón e outros projetos estão aumentando de forma constante; e o cinturão de lítio da África Ocidental está emergindo gradualmente, incluindo Goulamina da Ganfeng e Ewoyaa da Huayou. Para o Chile defender sua posição de segundo maior produtor mundial no início da década de 2030, ou até mesmo desafiar novamente a Austrália pelo primeiro lugar, dependerá não apenas de seu próprio progresso, mas também do desempenho de seus concorrentes. Quarto, pressão de licença ambiental e social. A região de Atacama sofre de estresse hídrico e ecologia frágil, e as tensões entre o desenvolvimento de salares e as comunidades indígenas e organizações ambientais existem há muito tempo. Embora a tecnologia DLE possa reduzir o consumo de água doce, ela não é uma “bala de prata”, e a economia da implantação em larga escala ainda não foi totalmente verificada. VI. Conclusão A meta de produção de 700 mil toneladas anunciada pelo Ministro de Mineração chileno Mas durante a LME Week é uma declaração quantitativa da nova política “liderada pelo setor privado” do governo Kast e uma revisão significativa para cima da meta de 430 mil toneladas da era Boric. Essa revisão para cima reflete tanto a avaliação otimista do novo governo sobre o potencial dos recursos de lítio do Chile quanto sua vontade política de “recuperar o terreno perdido” na competição global da cadeia de suprimentos de baterias de lítio. De “liderada pelo Estado” a “liderada pelo setor privado”, a política de lítio do Chile completou uma mudança de quase 180 graus em três anos. Essa oscilação em si demonstra que encontrar um equilíbrio entre capturar a soberania dos recursos e manter a atratividade para investimentos continua sendo um desafio não resolvido para este país sul-americano rico em recursos. Se a meta de 700 mil toneladas poderá ser alcançada dependerá de três variáveis-chave nos próximos cinco a dez anos: se a reforma de aprovações poderá realmente se traduzir em aceleração de projetos, se os dez novos projetos de lítio poderão ser avançados e colocados em produção conforme o cronograma, e se o próximo governo dará continuidade à atual orientação pró-mercado. Para o mercado global de lítio, a meta do Chile não mudará o cenário de oferta no curto e médio prazo de dois a três anos — o longo ciclo dos projetos de salar determina isso. No médio e longo prazo de cinco a dez anos, no entanto, se o Chile puder genuinamente cumprir seu compromisso de capacidade de 700 mil toneladas, adicionará uma fonte considerável e líder em custos de oferta incremental ao suprimento global de lítio, o que seria positivo para equilibrar oferta e demanda e estabilizar as flutuações de preço. Claro, a premissa é que, desta vez, o Chile não apenas “fale”, mas realmente “aja”.
31 Oct 2026 18:50 (GMT+8)
Venda de ouro e prata é a oportunidade de compra da década - Bawden Capital
Publicado: 3 de novembro de 2026 - 4h20 (Kitco News) - e estão registrando uma recuperação modesta após a liquidação de sexta-feira, que encerrou seu pior desempenho de outubro desde 2008. Alguns investidores ficaram frustrados com os metais preciosos, pois os preços têm enfrentado dificuldades nas últimas semanas, diante do aumento dos custos de oportunidade enquanto os bancos centrais de todo o mundo tentam controlar a inflação. Mais recentemente, ouro e prata também foram pegos em um aperto de liquidez mais amplo, já que os mercados de ações sofreram uma forte liquidação na semana passada. No entanto, uma gestora de fundos disse que a liquidação da semana passada, e qualquer correção adicional, pode representar a oportunidade de compra de uma vida. “está cerca de 60% abaixo de seu recorde de US$ 121,64, e o atingiu a mínima de um ano”, disse Jen Bawden, fundadora da Bawden Capital, em seu último comentário de mercado. “As manchetes financeiras tradicionais estão gritando sobre um colapso dos metais preciosos, e os traders de varejo que compraram nas máximas estão capitulando em puro pânico. Para o olho destreinado, parece um massacre.” “Para investidores de recursos experientes que entendem os fluxos globais de capital, a mecânica do mercado de papel e os choques de margem entre ativos, isso NÃO é uma crise; é exatamente o vácuo de liquidez que estávamos esperando.” Embora o rompimento abaixo dos níveis críticos de suporte na semana passada tenha sido decepcionante, Bawden disse que o movimento não foi surpreendente, dados os ventos contrários enfrentados tanto pelo ouro quanto pela prata. Ela observou que, embora o Federal Reserve tenha mantido as taxas de juros inalteradas na semana passada, os mercados ainda esperam que as taxas subam em dezembro. Ela destacou que a ameaça de taxas de juros mais altas aumenta o custo de oportunidade de manter ativos sem rendimento, como ouro e prata. Observando a ação imediata dos preços e o dano técnico infligido na sexta-feira, Bawden notou que a ameaça de taxas de juros mais altas também parece estar cobrando seu preço nos mercados de ações. O S&P 500 perdeu 2% antes do fim de semana, sua maior queda desde o início de junho. Bawden também observou que a volatilidade de curto prazo está sendo impulsionada por uma incerteza geopolítica mais ampla e pela crise global de fornecimento de energia decorrente da guerra em andamento no Oriente Médio. “O maior equívoco que circula entre os traders de commodities de varejo é: 'Se o Oriente Médio está em chamas e o Brent está pairando acima de US$ 113 o barril, por que ouro e prata estão caindo?'”, disse Bawden. Ela explicou que as interrupções no fornecimento de energia estão criando uma demanda significativa por dólares americanos, adicionando outra camada de pressão sobre os metais preciosos. “Quando o conflito interrompe o trânsito no Estreito de Ormuz e os preços da energia disparam, todas as grandes nações importadoras de energia, do Japão e Coreia do Sul à Alemanha e Índia, enfrentam uma crise imediata nos termos de troca. Como o petróleo bruto é faturado e liquidado globalmente em dólares americanos, o petróleo subindo acima de US$ 100 força os importadores comerciais a despejar agressivamente suas moedas domésticas no mercado aberto para comprar grandes lotes de dólares americanos apenas para manter suas redes elétricas funcionando”, disse ela. mostra quanto do movimento do ouro hoje é o dólar versus o próprio mercado de ouro.) Bawden acrescentou que a demanda resultante por dólares americanos está apoiando a moeda americana, enquanto os preços mais altos da energia estão alimentando pressões inflacionárias persistentes, aumentando a perspectiva de mais aperto da política monetária e rendimentos mais altos dos títulos. Bawden disse que toda essa incerteza está finalmente chegando ao auge, à medida que a ameaça de aumento das taxas de juros pesa sobre a economia mais ampla e os mercados de ações. Ela destacou que os rendimentos mais altos dos títulos estão reduzindo o valor presente dos lucros corporativos futuros, ao mesmo tempo em que tornam o capital tão necessário mais caro para tomar emprestado. “Quando um mercado de tecnologia e ações esticado quebra, ele não cai sozinho. Pode desencadear uma súbita escassez de caixa em muitos mercados. Em uma liquidação, os grandes fundos não vendem o que querem vender. Eles vendem o que for líquido e fácil de vender”, disse ela. “Ouro e prata são muito fáceis de vender.” Embora danos técnicos significativos tenham sido infligidos ao ouro e à prata, Bawden disse que a fraqueza é consistente com liquidações anteriores impulsionadas pela liquidez. “Foi o que aconteceu em outubro de 2008 e novamente em março de 2020. Uma vez que a venda forçada terminou, ouro e prata se recuperaram e subiram com força”, disse ela. “Em ambas as crises, ouro e prata caíram acentuadamente junto com as ações. Após o colapso do Lehman Brothers no outono de 2008, o ouro caiu cerca de 29% e a prata mais de 50% em relação às máximas de março de 2008. Em março de 2020, o ouro caiu cerca de 10% e a prata cerca de 35% em questão de dias.” Bawden observou que ambos os metais preciosos subsequentemente experimentaram altas significativas após os choques iniciais de liquidez diminuírem. “Uma vez que a venda forçada terminou, os metais se recuperaram rapidamente. Após 2008, o ouro subiu cerca de 170% até agosto de 2011, e a prata subiu para quase US$ 50. Após março de 2020, o ouro ganhou cerca de 39% para um novo recorde até agosto de 2020, e a prata saltou cerca de 150%”, disse ela. Embora Bawden veja a liquidação atual como uma potencial oportunidade de compra de longo prazo, ela alertou que os preços podem cair ainda mais antes que o mercado de metais preciosos estabeleça um fundo sustentável. Ela observou que já colocou ordens limitadas para aproveitar mais fraqueza, visando descontos entre 20% e 30% em ações selecionadas de mineração. Ao mesmo tempo, Bawden disse que a demanda física na Ásia pode fornecer algum suporte subjacente para a prata. Ela apontou para a divergência entre os preços da prata em Xangai e no Ocidente durante a liquidação de sexta-feira, embora tenha reconhecido que o imposto da China sobre a prata elimina grande parte do prêmio aparente. Ela também espera que a demanda chinesa por metais preciosos continue sendo um fator importante de suporte aos preços no longo prazo. Bawden explicou que a volatilidade de curto prazo não mudou sua perspectiva de longo prazo. Ela disse que a próxima década pertence a ativos tangíveis como e , à medida que os investidores são cada vez mais forçados a proteger seu poder de compra em um mundo que luta contra dívidas soberanas insustentáveis. “A montanha de dívida soberana não pode sobreviver a rendimentos altos indefinidamente sem afetar o setor bancário e a economia real”, disse ela. “Governos, corporações e consumidores em todo o mundo carregam dívidas enormes, e essas dívidas ficam mais caras quando as taxas de juros permanecem altas. Se as taxas permanecerem tão altas ou subirem por muito tempo, isso colocará uma pressão real sobre os bancos e sobre a economia em geral.” Bawden espera que as crescentes pressões da dívida eventualmente forcem os bancos centrais a reverter o curso e flexibilizar a política monetária, criando um ambiente mais favorável para os metais preciosos. “Quando o ponto de ruptura chegar, os bancos centrais serão forçados a flexibilizar, a força do dólar em tempos de guerra se reverterá e o capital global inundará ativos reais e tangíveis”, disse ela. Fonte:
05 Nov 2026 10:21 (GMT+8)
Últimas Notícias
[Auto: Primeira fábrica de baterias da GAC Yinpai no exterior inicia produção na Tailândia]
04 Nov 2026 14:19 (GMT+8)
[Bateria de estado sólido: Universidade Central do Sul e Boliwei solicitam patente de cátodo composto de sulfeto, construindo rede multiescala para reduzir a impedância de interface]
30 Oct 2026 14:41 (GMT+8)
[Estado sólido da bateria: KanHoo obtém patente de invenção para pó LLZO tipo granada, eletrólito de fase cúbica de alta cristalinidade pode ser preparado a apenas 900°C]
30 Oct 2026 14:37 (GMT+8)
[Bateria de estado sólido: a bateria totalmente de estado sólido de sulfeto de primeira geração da Farasis Energy foi amostrada, e a segunda geração concluiu o desenvolvimento tecnológico]
[Bateria de estado sólido: Farasis Energy enviou amostras de sua bateria totalmente em estado sólido de sulfeto de primeira geração e concluiu o desenvolvimento técnico da segunda geração] Em 29 de outubro de 2026, a Farasis Energy (688567) declarou em uma plataforma de interação com investidores que lançou e enviou amostras de sua bateria totalmente em estado sólido de sulfeto de primeira geração; a bateria totalmente em estado sólido de sulfeto de segunda geração concluiu o desenvolvimento técnico, adotando um cátodo ternário rico em manganês à base de lítio/alto teor de níquel e um ânodo de lítio metálico, com funcionalidade de autodesligamento por fuga térmica. A linha piloto de baterias totalmente em estado sólido de sulfeto da empresa está em construção, e a bateria totalmente em estado sólido de sulfeto de 60 Ah deve sair da linha no final de 2026.
30 Oct 2026 14:14 (GMT+8)
[VE: Receita da BYD no 3º tri sobe 13,59% em relação ao ano anterior, para 221,49 bilhões de yuans; lucro líquido sobe 28%]
O relatório do terceiro trimestre de 2026 da BYD mostrou receita trimestral de 221,49 bilhões de yuans, alta de 13,59% na comparação anual, contribuindo com cerca de 40% da receita de nove meses. O lucro líquido do terceiro trimestre atingiu 10,02 bilhões de yuans, alta de 28,08% na comparação anual, com lucro líquido não-GAAP de 8,63 bilhões de yuans, alta de 25,25%. A receita acumulada dos primeiros três trimestres foi de 566,3 bilhões de yuans, com lucro líquido de 22,35 bilhões de yuans, queda de 4,24% na comparação anual. A BYD vendeu 3,13 milhões de veículos de nova energia entre janeiro e setembro.
30 Oct 2026 14:00 (GMT+8)
[Bateria de estado sólido: Ouyang Minggao afirma que a atual chamada industrialização de baterias de estado sólido é toda híbrida sólido-líquido, sem industrialização verdadeiramente totalmente em estado sólido]
[Bateria de estado sólido: Ouyang Minggao afirma que a atual chamada industrialização de baterias de estado sólido é toda híbrida sólido-líquido, sem verdadeira industrialização totalmente em estado sólido] Em 28 de outubro de 2026, no fórum principal sobre inovação em tecnologia avançada de baterias de potência da 33ª Conferência Anual da Sociedade Chinesa de Engenheiros Automotivos, Ouyang Minggao, acadêmico da Academia Chinesa de Ciências e professor da Universidade Tsinghua, declarou: "Tudo o que hoje se afirma como industrialização de baterias de estado sólido é híbrido sólido-líquido, e não existe verdadeira industrialização de baterias totalmente em estado sólido." Ele destacou que o termo "bateria semissólida" não é preciso; existem apenas baterias híbridas sólido-líquido e baterias de estado sólido, sendo que as baterias de estado sólido são totalmente em estado sólido. O processo central das baterias híbridas sólido-líquido é a polimerização in situ, que polimeriza o eletrólito até o estado de gel, fazendo com que perca a fluidez. Seus dados experimentais mostram que o que realmente determina a segurança não é a adição de óxido, mas a polimerização in situ combinada com um eletrólito seguro; a simples mistura sólido-líquido melhora apenas de forma muito limitada a temperatura de fuga térmica T2. Ouyang Minggao também revelou que sua equipe está trabalhando em baterias de 400 Wh/kg, que serão desenvolvidas por duas rotas: cátodo ternário ou cátodo de sulfeto de lítio. Do ponto de vista prático, o progresso deve ser feito passo a passo, avançando gradualmente de 300 Wh/kg para 400 Wh/kg.
30 Oct 2026 10:46 (GMT+8)
[Bateria de estado sólido: a CNGR Advanced Material detém 89,5% do mercado global de precursores de cátodos ternários de ultra-alto níquel, e seus precursores de estado sólido concluíram o percurso de "P&D — embarques de centenas de toneladas — certificaç
[Bateria de estado sólido: CNGR Advanced Material detém 89,5% do mercado global de precursores de cátodo ternário de ultra-alto níquel, e seus precursores de estado sólido concluíram o caminho completo de "P&D – embarques de 100 t – certificação por produtores de baterias de primeira linha"] Em 29 de outubro de 2026, a CNGR Advanced Material (300919.SZ/2579.HK) confirmou em seu relatório do terceiro trimestre que sua participação no mercado global de precursores de cátodo ternário de ultra-alto níquel atingiu 89,5%, e sua participação no mercado global de precursores de alto níquel foi de 31,7%. No lado dos materiais de cátodo para baterias de estado sólido, os precursores de alto níquel e ultra-alto níquel são os materiais de base essenciais para as duas principais rotas de estado sólido – sulfeto e óxido. Os precursores de estado sólido da empresa concluíram o caminho completo de "P&D – embarques de 100 t – certificação por produtores de baterias de primeira linha", e seus produtos entraram nos sistemas de certificação dos principais produtores de baterias da China. A empresa acredita que, com a aproximação do período de produção em pequenos lotes para players de primeira linha como a CATL em 2027, os precursores de estado sólido devem estar entre os primeiros a capturar pedidos liberados.
30 Oct 2026 10:43 (GMT+8)
[Bateria de estado sólido: CATL reafirma produção em pequenos lotes de baterias totalmente de estado sólido à base de sulfeto em 2027, com implantação inicial voltada para veículos de luxo com preço acima de 250 mil yuans, além de robôs e drones]
[Bateria de estado sólido: CATL reafirma produção em pequenos lotes de baterias totalmente de estado sólido de sulfeto em 2027, implantação inicial voltada para veículos de luxo com preço acima de 250.000 yuans, robôs e drones] Em 27 de outubro de 2026, a CATL reiterou na plataforma interativa da Bolsa de Valores de Shenzhen que ainda planeja iniciar a produção experimental em pequenos lotes de baterias totalmente de estado sólido de sulfeto em 2027, com meta de densidade de energia da célula de 500 Wh/kg, aproximadamente o dobro das células atuais convencionais. A produção inicial abastecerá veículos elétricos com preço de venda acima de 250.000 yuans (aproximadamente US$ 35.000), enquanto as células também serão usadas em robôs industriais e drones comerciais antes de entrarem em veículos de passageiros de mercado de massa. A empresa atualmente classifica sua maturidade de fabricação de estado sólido no nível 4 em uma escala de prontidão tecnológica de nove pontos, com meta de atingir o nível 8 até 2027; a produção comercial em larga escala (produção anual superior a 1 milhão de unidades) deve começar em 2030 ou mais tarde.
29 Oct 2026 18:11 (GMT+8)
[ Bateria de estado sólido: Samsung SDI reitera produção em massa de bateria totalmente em estado sólido de 900Wh/L no segundo semestre de 2027, com aplicações iniciais voltadas para veículos de luxo e robôs humanoides ]
[Baterias de estado sólido: Samsung SDI reafirma produção em massa de baterias totalmente de estado sólido de 900 Wh/L no segundo semestre de 2027, com aplicações iniciais voltadas para veículos de luxo e robôs humanoides] Em 25 de outubro de 2026, segundo relatos da imprensa estrangeira, a Samsung SDI reafirmou que iniciará as entregas comerciais de baterias totalmente de estado sólido de 900 Wh/L no segundo semestre de 2027, o que representa uma melhoria de densidade energética de aproximadamente 40% em relação às atuais células de bateria comerciais com eletrólito líquido (cerca de 650 Wh/L). Sua linha piloto de 6.500 m² em Suwon está atualmente realizando produção experimental de células de bateria com eletrólito de estado sólido à base de sulfeto, com capacidade inicial claramente direcionada a veículos elétricos de luxo e robôs industriais — um segmento de mercado capaz de absorver preços de células de bateria superiores a US$ 150/kWh, muito acima dos preços atuais das baterias de lítio líquidas. Enquanto isso, a LG Energy Solution adiou a comercialização de baterias de estado sólido à base de grafite para 2029, marcando uma divergência significativa entre as duas empresas no ritmo de comercialização da rota de sulfeto.
29 Oct 2026 18:04 (GMT+8)
[Bateria de estado sólido: a linha piloto MOBIUS da Solid Power para produção contínua de eletrólito de sulfeto inicia o comissionamento, com capacidade de aumentar em 150%]
[Bateria de estado sólido: linha piloto MOBIUS da Solid Power para fabricação contínua de eletrólito de sulfeto inicia comissionamento, capacidade aumentará em 150%] Em 26 de outubro de 2026, a empresa norte-americana de baterias de estado sólido Solid Power anunciou em seu site oficial que sua linha piloto MOBIUS™ para fabricação contínua de eletrólito sólido de sulfeto, localizada em sua unidade de Thornton, Colorado, entrou na fase de comissionamento, com materiais começando a ser introduzidos na linha. A linha tem capacidade anual projetada de 45 toneladas métricas e, uma vez operacional, a capacidade total de eletrólito na planta SP2 deverá atingir aproximadamente 75 toneladas métricas por ano, um aumento de 150% em relação ao nível anterior. O teste de aceitação de local (SAT) para o processamento primário de pó foi concluído, com o SAT completo previsto para ser finalizado até o final de outubro, e a linha está planejada para iniciar oficialmente as operações no quarto trimestre de 2026. A Solid Power se posiciona como fornecedora de materiais de eletrólito para fabricantes de baterias Tier 1 e montadoras, e a fabricação contínua é o caminho central para alcançar suas metas de escala comercial, consistência e custo.
29 Oct 2026 18:02 (GMT+8)
[Bateria de estado sólido: cátodos de alto teor de níquel e ricos em manganês à base de lítio da bateria de estado sólido GEM alcançam embarques de mais de 10 toneladas métricas, com colaboração profunda com a equipe do Acadêmico Sun Xueliang]
29 Oct 2026 17:59 (GMT+8)
[Bateria de estado sólido: Yinghe Technology entregou equipamentos essenciais de bateria de estado sólido a vários clientes, com layout de linha dupla para processos úmidos e secos]
29 Oct 2026 17:57 (GMT+8)
[Bateria de estado sólido: projeto piloto de 50 toneladas de sulfeto de lítio da Tianqi Lithium deve ser concluído no segundo semestre, amostras já enviadas a mais de 30 clientes]
29 Oct 2026 17:56 (GMT+8)
[Bateria de estado sólido: XTC New Energy Materials (Xiamen) inicia produção experimental de sulfeto de lítio de alta pureza, cátodos de estado sólido já em fornecimento estável em massa]
[Bateria de estado sólido: sulfeto de lítio de alta pureza da XTC New Energy Materials entra em produção experimental, cátodos de estado sólido já em fornecimento em massa estável] Em 27 de outubro de 2026, a XTC New Energy Materials declarou em uma plataforma de interação com investidores que seus materiais de cátodo de estado sólido de alta capacidade alcançaram fornecimento em massa estável. Esses materiais são compatíveis com baterias totalmente de estado sólido de sulfeto, e vários novos modelos de materiais de cátodo estão gradualmente passando por certificações de teste em pequena escala com os principais clientes. Em relação aos materiais-chave para eletrólitos de estado sólido, o sulfeto de lítio de alta pureza entrou na fase de produção experimental, alcançando preparação contínua com qualidade estável, e passou pela avaliação e verificação de vários clientes líderes do setor. A empresa também se juntou como uma nova unidade participante de redação na preparação do padrão de produto para "sulfeto de lítio de grau EV". Os detalhes relacionados à produção experimental de sulfeto ainda não foram verificados.
29 Oct 2026 17:48 (GMT+8)
[Bateria de estado sólido: linha piloto de eletrólito sólido de sulfeto em escala de cem toneladas da Tinci Materials concluída e produção experimental iniciada, amostras começam a ser entregues]
[Bateria de estado sólido: Linha piloto de eletrólito de estado sólido à base de sulfeto em escala de cem toneladas da Tinci Materials concluída e em produção experimental, amostras enviadas para testes] Em 21 de outubro de 2026, a conta oficial da Tinci Materials informou que a linha de produção piloto de eletrólito de estado sólido à base de sulfeto em escala de cem toneladas da empresa em Jiujiang foi concluída e entrou na fase de produção experimental, com amostras relevantes já enviadas para testes. A linha inclui capacidade de 50 toneladas/ano de sulfeto de lítio e 100 toneladas/ano de eletrólito de estado sólido à base de sulfeto, tornando-se uma das poucas plataformas integradas de verificação piloto do setor que cobre simultaneamente o precursor de sulfeto de lítio e o eletrólito de estado sólido à base de sulfeto, alcançando um salto fundamental da escala de quilogramas para a escala piloto de cem toneladas. Tecnicamente, adota um processo de síntese em fase líquida desenvolvido internamente, que, em comparação com o método de fase sólida predominante no setor, oferece potencial para consistência de lotes e controle de custos na futura produção em massa em larga escala. Esta informação está confirmada.
29 Oct 2026 17:46 (GMT+8)
[Vendas no varejo automotivo da Índia caem durante o Navratri 2026]
A Índia registrou vendas totais no varejo de 1,12 milhão de veículos durante o Navratri de 2026, queda de 7% em relação ao ano anterior. As vendas de veículos de passeio somaram 182.728 unidades, recuo de 22%, enquanto as de veículos comerciais alcançaram 35.618 unidades, alta de 1%. As vendas de duas rodas caíram 3%, segundo a Federação das Associações de Concessionários de Automóveis da Índia (FADA). O mercado automotivo segue cautelosamente otimista quanto à demanda no próximo período festivo de Dhanteras–Diwali.
22 Oct 2026 12:57 (GMT+8)
Setor de robôs "dispara" e impulsiona setor de motores, Zhaowei Machinery e outros lideram ganhos [SMM Flash]
20 Oct 2026 19:53 (GMT+8)
[Análise SMM] Participação de veículos de nova energia da Coreia do Sul aumenta apesar da fraqueza do mercado automotivo em setembro
Em setembro, a participação dos veículos de nova energia (NEV) da Coreia aumentou tanto nas vendas domésticas quanto nas exportações, apesar da fraqueza mais ampla do mercado automotivo. As vendas domésticas de NEV caíram 4,4% em relação ao ano anterior, em comparação com uma queda de 14,3% nas vendas totais de veículos, enquanto as exportações de NEV cresceram 9,2%, contra uma queda de 4,1% nas exportações gerais de veículos. Os veículos elétricos a bateria (BEV) sustentaram a demanda doméstica, enquanto os híbridos elétricos (HEV) lideraram o crescimento das exportações. Subsídios para veículos elétricos, lançamentos de novos modelos, políticas tarifárias nos principais mercados de exportação e os planos de produção no exterior das montadoras moldarão as perspectivas.
20 Oct 2026 18:30 (GMT+8)
[Cobalto] As importações chinesas de cobalto não processado caíram 37% em relação ao mês anterior em setembro de 2026, enquanto as exportações subiram 9% no comparativo mensal
As importações chinesas de cobalto não forjado foram de aproximadamente 642 t em setembro de 2026, queda de 37% na comparação mensal e de 25% na anual. Por país, as três principais origens das importações de cobalto refinado foram Indonésia, Rússia e Austrália, com importações de 402 t, 123 t e 50 t, respectivamente. Em setembro, o diferencial de preço entre o cobalto refinado na China e fora da China se ampliou ainda mais, com as perdas teóricas de importação se expandindo para aproximadamente 150.000 yuans/t, levando a uma redução significativa na oferta de importação do mercado. No entanto, as importações permaneceram acima de 600 t, pois algumas marcas de cobalto refinado ainda precisavam ser enviadas à China devido a contratos de longo prazo ou requisitos operacionais, e o material indonésio continuou a fluir por canais alfandegados. Em termos de preço médio de importação, o preço médio de importação de cobalto não forjado da China foi de US$ 51.313/t em setembro de 2026, queda de 0,85% na comparação mensal. As importações acumuladas de janeiro a setembro de 2026 totalizaram 10.416 t, alta de 93% na comparação anual.
Do lado das exportações, as exportações chinesas de cobalto não forjado foram de aproximadamente 527 t em setembro de 2026, alta de 9% na comparação mensal e queda de 1% na anual. Por país, os três principais destinos de exportação foram Estados Unidos, Países Baixos e Índia, com exportações de 212 t, 202 t e 41 t, respectivamente. Em termos de preço médio de exportação, o preço médio de exportação de cobalto não forjado da China foi de US$ 53.876/t em setembro de 2026, queda de 1,14% na comparação mensal. As exportações acumuladas de janeiro a setembro de 2026 totalizaram 3.990 t, queda de 70% na comparação anual.
20 Oct 2026 18:24 (GMT+8)
[EV: NIO e Geely formam parceria estratégica completa em carregamento e troca de baterias]
NIO e Geely Holding firmaram uma parceria abrangente com investimentos cruzados em suas unidades de recarga e troca de baterias. A Geely injetará sua participação de 100% na Yiyi Hulian mais RMB 640 milhões em dinheiro na NIO Power por uma participação de 30%, enquanto a NIO assumirá uma participação de 10% na Haohan Energy da Geely. As duas compartilharão tecnologia e padrões, interconectarão redes e desenvolverão em conjunto modelos de troca de bateria para consumidores. A NIO construiu 9.433 estações de recarga e troca e tem como meta 10.000 estações de troca até 2030; a Geely planeja mais de 22.000 estações de recarga até o final de 2027.
20 Oct 2026 13:37 (GMT+8)
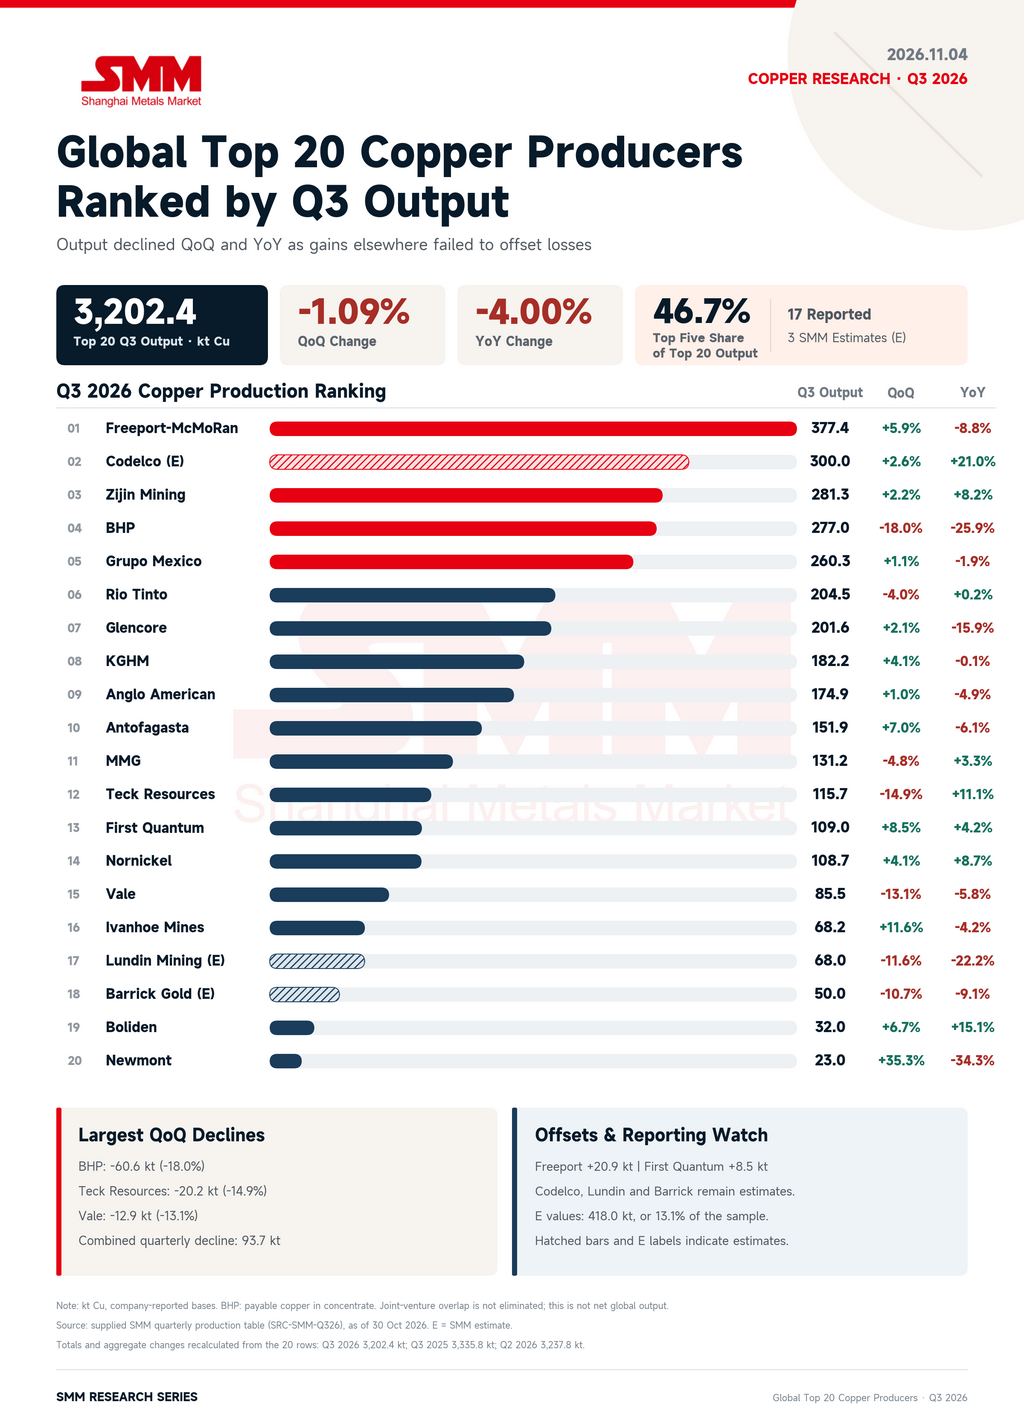
[Análise SMM] A expansão de projetos pode compensar os declínios nas principais minas de cobre e manter as metas anuais ao alcance?
[Análise SMM] Minas estão reiniciando e novos projetos estão acelerando. Por que a produção de cobre ainda está caindo?
Teores mais baixos em Escondida, clima severo no Chile e interrupções operacionais superaram os ganhos em outros lugares. A Lundin Mining e a First Quantum reduziram suas metas anuais...
Quanto da escassez já estava prevista nos planos das minas — e quanto reduziu permanentemente a perspectiva de oferta deste ano? Nossa análise examina os fatores determinantes e o espaço para uma recuperação no quarto trimestre.
04 Nov 2026 10:45 (GMT+8)

[SMM Minério de Ferro] 74% do Crescimento do Minério de Ferro Deste Ano Veio de Fora das Quatro Grandes Mineradoras
04 Nov 2026 10:41 (GMT+8)
【Análise SMM】Vietnã propõe redução de impostos de exportação de alumínio, implicações para o comércio de tarugos e perfis no Sudeste Asiático
30 Oct 2026 12:05 (GMT+8)

O Triângulo de Preços Enxofre–Ácido: Um Quadro para Ler os Preços do Ácido em Relação ao Enxofre
04 Nov 2026 11:49 (GMT+8)
[SMM Analysis] Divergência de lucros das baterias de lítio no 3º trimestre de 2026
31 Oct 2026 20:41 (GMT+8)
[SMM Analysis] Análise da mudança na política de lítio do Chile
31 Oct 2026 18:50 (GMT+8)
Venda de ouro e prata é a oportunidade de compra da década - Bawden Capital
05 Nov 2026 10:21 (GMT+8)
Últimas Notícias
[Auto: Primeira fábrica de baterias da GAC Yinpai no exterior inicia produção na Tailândia]
04 Nov 2026 14:19 (GMT+8)
[Bateria de estado sólido: Universidade Central do Sul e Boliwei solicitam patente de cátodo composto de sulfeto, construindo rede multiescala para reduzir a impedância de interface]
30 Oct 2026 14:41 (GMT+8)
[Estado sólido da bateria: KanHoo obtém patente de invenção para pó LLZO tipo granada, eletrólito de fase cúbica de alta cristalinidade pode ser preparado a apenas 900°C]
30 Oct 2026 14:37 (GMT+8)
[Bateria de estado sólido: a bateria totalmente de estado sólido de sulfeto de primeira geração da Farasis Energy foi amostrada, e a segunda geração concluiu o desenvolvimento tecnológico]
30 Oct 2026 14:14 (GMT+8)
[VE: Receita da BYD no 3º tri sobe 13,59% em relação ao ano anterior, para 221,49 bilhões de yuans; lucro líquido sobe 28%]
30 Oct 2026 14:00 (GMT+8)
[Bateria de estado sólido: Ouyang Minggao afirma que a atual chamada industrialização de baterias de estado sólido é toda híbrida sólido-líquido, sem industrialização verdadeiramente totalmente em estado sólido]
30 Oct 2026 10:46 (GMT+8)
[Bateria de estado sólido: a CNGR Advanced Material detém 89,5% do mercado global de precursores de cátodos ternários de ultra-alto níquel, e seus precursores de estado sólido concluíram o percurso de "P&D — embarques de centenas de toneladas — certificaç
30 Oct 2026 10:43 (GMT+8)
[Bateria de estado sólido: CATL reafirma produção em pequenos lotes de baterias totalmente de estado sólido à base de sulfeto em 2027, com implantação inicial voltada para veículos de luxo com preço acima de 250 mil yuans, além de robôs e drones]
29 Oct 2026 18:11 (GMT+8)
[ Bateria de estado sólido: Samsung SDI reitera produção em massa de bateria totalmente em estado sólido de 900Wh/L no segundo semestre de 2027, com aplicações iniciais voltadas para veículos de luxo e robôs humanoides ]
29 Oct 2026 18:04 (GMT+8)
[Bateria de estado sólido: a linha piloto MOBIUS da Solid Power para produção contínua de eletrólito de sulfeto inicia o comissionamento, com capacidade de aumentar em 150%]
29 Oct 2026 18:02 (GMT+8)
[Bateria de estado sólido: cátodos de alto teor de níquel e ricos em manganês à base de lítio da bateria de estado sólido GEM alcançam embarques de mais de 10 toneladas métricas, com colaboração profunda com a equipe do Acadêmico Sun Xueliang]
29 Oct 2026 17:59 (GMT+8)
[Bateria de estado sólido: Yinghe Technology entregou equipamentos essenciais de bateria de estado sólido a vários clientes, com layout de linha dupla para processos úmidos e secos]
29 Oct 2026 17:57 (GMT+8)
[Bateria de estado sólido: projeto piloto de 50 toneladas de sulfeto de lítio da Tianqi Lithium deve ser concluído no segundo semestre, amostras já enviadas a mais de 30 clientes]
29 Oct 2026 17:56 (GMT+8)
[Bateria de estado sólido: XTC New Energy Materials (Xiamen) inicia produção experimental de sulfeto de lítio de alta pureza, cátodos de estado sólido já em fornecimento estável em massa]
29 Oct 2026 17:48 (GMT+8)
[Bateria de estado sólido: linha piloto de eletrólito sólido de sulfeto em escala de cem toneladas da Tinci Materials concluída e produção experimental iniciada, amostras começam a ser entregues]
29 Oct 2026 17:46 (GMT+8)
[Vendas no varejo automotivo da Índia caem durante o Navratri 2026]
22 Oct 2026 12:57 (GMT+8)
Setor de robôs "dispara" e impulsiona setor de motores, Zhaowei Machinery e outros lideram ganhos [SMM Flash]
20 Oct 2026 19:53 (GMT+8)
[Análise SMM] Participação de veículos de nova energia da Coreia do Sul aumenta apesar da fraqueza do mercado automotivo em setembro
20 Oct 2026 18:30 (GMT+8)
[Cobalto] As importações chinesas de cobalto não processado caíram 37% em relação ao mês anterior em setembro de 2026, enquanto as exportações subiram 9% no comparativo mensal
20 Oct 2026 18:24 (GMT+8)
[EV: NIO e Geely formam parceria estratégica completa em carregamento e troca de baterias]
20 Oct 2026 13:37 (GMT+8)