A Zâmbia é conhecida pelo cobre, mas uma mina de cobre também é a âncora da produção de ouro relatada no país. Além da grande mina, existe um comércio de ouro em menor escala, difícil de medir e ainda mais difícil de integrar a um sistema confiável de compra. O Ministério de Minas e Desenvolvimento Mineral relata 3.141,81 quilogramas de produção de ouro em 2024, cerca de 40% acima dos 2.237 quilogramas de 2023. São números de produção, não de exportações ou compras do banco central. Porém, duas séries governamentais divergem em todos os anos sobrepostos de 2020 a 2024. A diferença mais acentuada ocorre em 2022: o ministro informou ao Parlamento 2.683 kg, enquanto o boletim estatístico posterior do ministério indica 4.598 kg. O motivo permanece não publicado no material analisado. [1, 22]
Nova atenção recaiu sobre uma possível redução do imposto sobre valor agregado padrão de 16% nas transações domésticas de ouro, uma grande lacuna entre os relatórios comerciais da Zâmbia e dos Emirados Árabes Unidos e os planos de listar um fundo de investimento em ouro em Lusaka. Esses desdobramentos estão ligados à demanda por um mercado que funcione melhor, mas medem coisas diferentes. [9–14, 19]
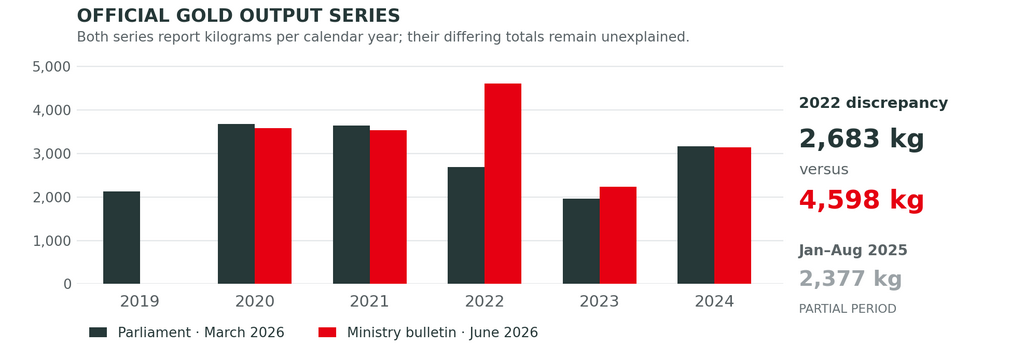
Figura 1. A resposta parlamentar do ministro de março de 2026 [22] e o boletim do ministério de junho de 2026 [1] divergem em todos os anos compartilhados. O valor de 2025 cobre apenas janeiro a agosto e é apresentado separadamente.
A operação Kansanshi da First Quantum Minerals, perto de Solwezi, produziu cerca de 105.000 onças de ouro em 2024 e 116.000 onças em 2025. O número de 2025 refere-se a Kansanshi, não ao total mundial de ouro da First Quantum, de 152.000 onças. A mina recuperou mais ouro após minerar seletivamente áreas mais ricas no início de 2025 e melhorar o rendimento e a recuperação no final do ano. [2]
A Kansanshi não pode simplesmente aumentar a produção de ouro sempre que o preço do ouro sobe. O ouro vem do minério extraído para o cobre. A produção depende de onde a mina opera, do teor de ouro do minério e de quanto a planta de processamento recupera. Mais rocha processada em um novo circuito não garante mais ouro por tonelada.
No primeiro semestre de 2026, a Kansanshi produziu 49.941 onças, em comparação com 57.632 onças no ano anterior, calculado a partir dos resultados trimestrais da empresa. Seu circuito S3 processou grandes volumes de minério estocado de menor teor. A First Quantum manteve a projeção para o ano inteiro de 2026 de 110.000 a 120.000 onças. Atingir esse intervalo exigiria cerca de 60.000 a 70.000 onças no segundo semestre, à medida que minério mais fresco se torna disponível. A orientação continua sendo uma previsão. [3]
O governo emitiu 519 licenças artesanais e de pequena escala relacionadas a ouro em 2024. Uma licença é um ponto de entrada, não uma medida de produção. A Zambia EITI afirma que muitos pequenos mineradores não apresentam declarações de produção e não há um valor agregado de produção disponível para essa parte do mercado. [4, 5]
A Zambia Gold Company comprou 13,9 quilogramas de material de mineradores em Mumbwa e Rufunsa até 30 de junho de 2025, segundo a EITI, com pureza média declarada de 84%. Trata-se de material comprado, e não de 13,9 quilogramas de ouro refinado, e cobre apenas transações nesses centros. Um relatório da ZNBC de maio de 2025 havia estimado a agregação recente em cerca de sete quilogramas e citado preços de compra de K2.400 a K2.600 por grama, contra um preço de mercado cotado de cerca de K2.800. Esses eram os preços informados naquela data, não os preços atuais. Sem pureza correspondente, o momento exato da venda e quaisquer custos de processamento, a diferença não é uma medida confiável do que os mineradores perdem. [5, 6]
O Ministro das Minas relatou a compra de mais 3,65 quilogramas em Rufunsa, Mumbwa e Lusangazi no primeiro trimestre de 2026, segundo a Zambia Monitor. Esse é um valor trimestral de compra para três localidades, não uma contagem de todo o ouro extraído por pequenos produtores. [21]
É aqui que a formalização será ganha ou perdida. Um minerador precisa ver como o teor de ouro é testado, entender o preço final e receber o pagamento prontamente. A Zambia Gold Company afirma que suas compras de pequenos mineradores são vendidas sob acordos de compra separados, enquanto o ouro de sua mina de Kasenseli é vendido ao Banco da Zâmbia. As duas rotas não devem ser combinadas em um único valor de compra do banco central. [7]
O Parlamento relatou separadamente a contribuição da Zambia Gold Company para a produção de ouro: 19,8 kg em 2022, 28,44 kg em 2023 e 16,30 kg em 2024. Foram relatados 8,63 kg para janeiro a agosto de 2025. Esta é uma série de produção, não uma contagem do ouro que a empresa comprou de pequenos mineradores. [22]
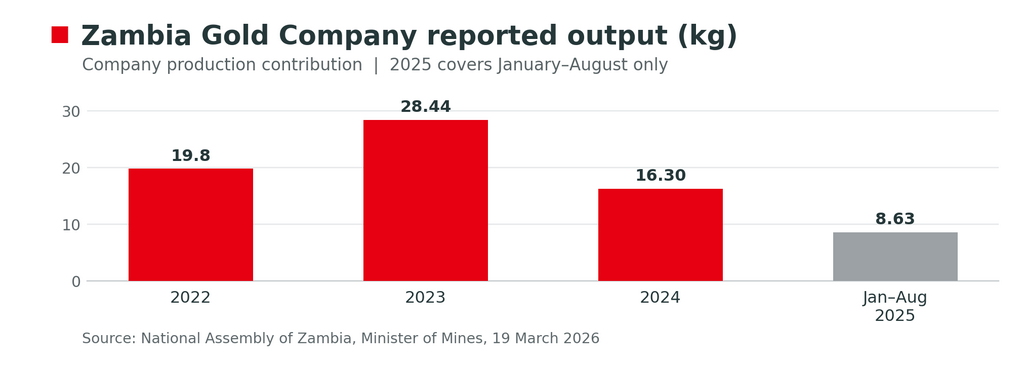
Figura 2. Produção de ouro atribuída à Zambia Gold Company na resposta parlamentar do ministro [22]. Janeiro a agosto de 2025 é um período parcial, mostrado em cinza.
O processamento responsável pertence à mesma discussão. Em março de 2026, a ZCCM-IH e o projeto planetGOLD Zâmbia assinaram um acordo para organizar compras de locais-piloto de processamento sem mercúrio. O acordo oferece uma rota para o mercado; não é prova de quantos quilogramas já foram comprados. Rastrear o metal, os pagamentos aos mineradores e o processamento mais limpo em conjunto daria um panorama mais completo sobre se a rota formal funciona. [8]
Use a mesma definição de produto em ambos os lados da comparação de 2023 com os EAU. Para todo o ouro não monetário sob o SH 7108, a Zâmbia declarou US$ 3,06 milhões em exportações para os EAU, enquanto os EAU declararam US$ 1,788 bilhão em importações atribuídas à Zâmbia. O valor da Zâmbia é a soma de três subposições divulgadas: semimanufaturado, em formas brutas e em pó. O valor amplamente repetido de US$ 61.800 é apenas o registro de exportação em formas brutas (SH 710812), enquanto as exportações semimanufaturadas sozinhas foram de US$ 2,946 milhões. Trata-se de uma diferença entre registros alfandegários, não de uma perda medida de dinheiro ou imposto. O registro zambiano de 2024 para exportações em formas brutas para os EAU já é maior, de US$ 5,21 milhões; a Figura 3 permanece uma comparação pareada de 2023. [9–11, 23–26]
Os EAU declararam 29,1 toneladas de importações de 2023 atribuídas à Zâmbia sob a posição ampla SH 7108, mais de 13 vezes as 2,237 toneladas de produção doméstica daquele ano no boletim do ministério. Uma resposta ministerial ao Parlamento em março de 2026 apresentou um valor de produção diferente para 2023, de 1.962 kg. O tamanho da discrepância exige uma explicação no nível dos embarques. A UN Comtrade observa que os registros bilaterais podem divergir por causa do registro por origem versus destino, rotas de trânsito, momento, valoração e classificação. No entanto, a lacuna também levanta a possibilidade crível de que parte do ouro tenha circulado por exportações não declaradas, contrabando, declaração incorreta ou acordos paralelos fora dos registros envolvendo mineradores, comerciantes ou intermediários. Os números disponíveis não comprovam nenhuma explicação isolada, nem estabelecem que a Zâmbia tenha minerado 29 toneladas de ouro não declarado ou perdido US$ 1,8 bilhão. Os EAU de fato registraram as importações, mas sua origem e rota precisas não foram reconciliadas publicamente. [1, 12, 22, 23]
Há um segundo problema de registro mais próximo de casa. Para as exportações de ouro de 2024, o boletim estatístico do ministério indica 1.391 quilogramas e a Zambia EITI reporta 106.670 onças troy, ou cerca de 3.318 quilogramas. A cobertura e os métodos publicados não conciliam os dois valores. Uma ponte pública entre os retornos das minas, as licenças de exportação, as declarações aduaneiras, a pureza do ouro e as variações de estoque seria mais útil do que transformar qualquer uma das discrepâncias em estimativa de contrabando. [1, 5]
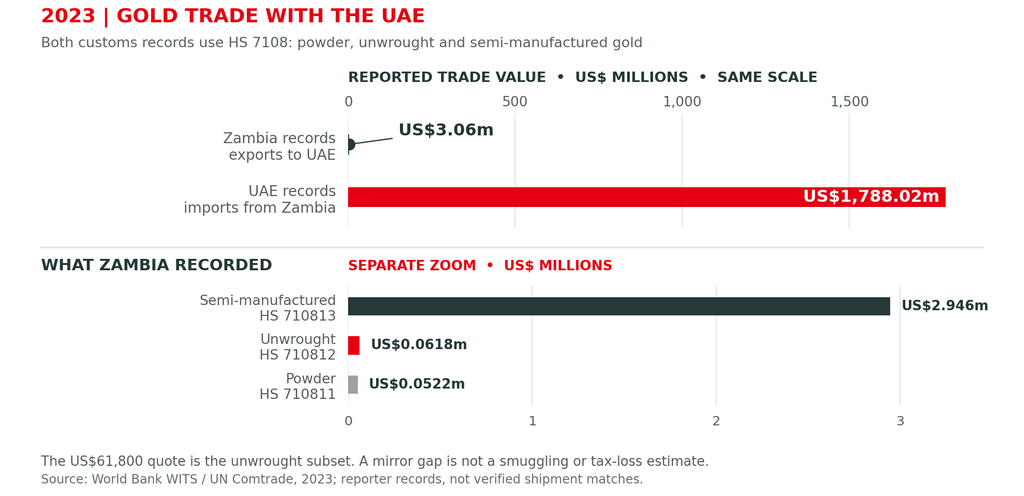
Figura 3. Registros WITS / UN Comtrade para a posição SH 7108 em 2023 [9–11, 23–25]. A comparação superior usa uma única escala com base zero; o painel inferior é um recorte com rótulo separado das três formas de exportação reportadas pela Zâmbia. Os valores aduaneiros de diferentes declarantes não estabelecem origem nem ilegalidade para embarques individuais.
Após uma reunião em setembro de 2026 com um representante do World Gold Council, o Secretário Permanente do Ministério de Minas, Hapenga Kabeta, afirmou que o governo estava considerando reduzir o IVA sobre o ouro para facilitar o comércio formal para mineradores menores. Nenhuma nova alíquota ou data de início foi anunciada no material revisado. O representante do conselho estimou que entre US$ 80 milhões e US$ 240 milhões por ano em royalties poderiam deixar de ser arrecadados porque o ouro é comercializado informalmente; trata-se de uma estimativa atribuída, não de uma perda tributária medida estabelecida pelos números do comércio-espelho. [14]
O IVA e o royalty mineral também cumprem funções diferentes. A Autoridade Tributária da Zâmbia descreve a alíquota padrão do IVA como 16% e o royalty sobre metais preciosos como 6% do valor de referência. Empresas registradas no IVA podem compensar o IVA qualificado pago nas compras com o IVA cobrado nas vendas. Seria enganoso tratar os 16% integrais como uma dedução permanente do pagamento de cada minerador, ou somar as duas alíquotas e chamar isso de imposto sobre um grama de ouro. Os incentivos reais dependem de quem vende para quem, do registro, das deduções e do momento do pagamento. [13]
Em 2025, o governo suspendeu uma proposta de imposto de exportação de 15% sobre metais preciosos e pedras preciosas. O ministro das Finanças disse ao Parlamento que a receita esperada de K250 milhões poderia não se concretizar se o imposto reduzisse a produção ou incentivasse o estoque. Isso mostra que as autoridades já ponderaram a arrecadação tributária em relação à atividade antes; não prova que um corte do IVA por si só trará o ouro informal para os canais licenciados. Volumes publicados ao nível central, resultados de ensaios e recibos forneceriam uma forma de testar a política, caso esta avance. [15]
As reservas monetárias de ouro do Banco da Zâmbia subiram de 85.600 onças no final de 2024 para 101.828,55 onças no final de 2025. O seu relatório anual regista 16.228,55 onças de compras em 2025. A reserva física cresceu cerca de 19%, enquanto o seu valor em dólares reportado subiu de 220,9 milhões de dólares para 438,7 milhões de dólares. Os preços mais elevados do ouro tornaram as reservas existentes mais valiosas; a quase duplicação do valor em dólares não significa que a produção ou as receitas públicas em dinheiro tenham duplicado. [16, 17]
Uma série parlamentar anterior acompanha o novo ouro adquirido e adicionado a essas reservas em cada ano: o montante subiu para 861 kg em 2022 e depois caiu para 450 kg em 2024. Trata-se de adições anuais, não de reservas no final do ano, pelo que uma queda nas adições não estabelece uma queda no stock de ouro. [22]
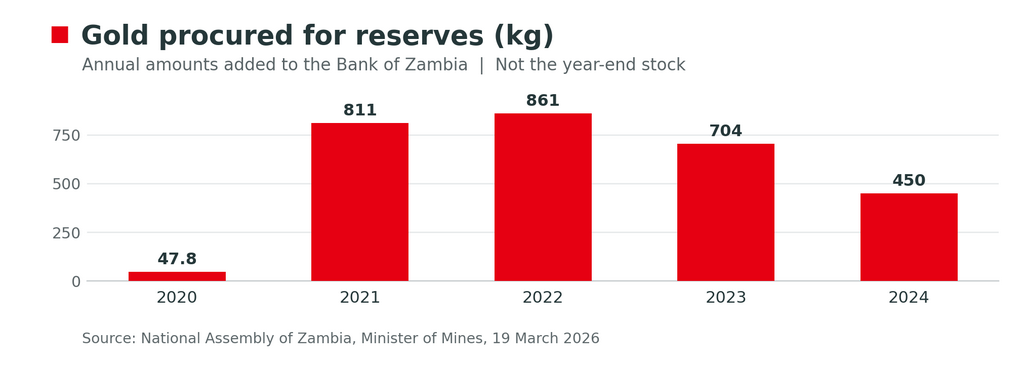
Figura 4. Ouro anual adquirido e adicionado às reservas do Banco da Zâmbia, conforme reportado ao Parlamento [22]. Estes montantes são distintos das reservas reportadas pelo banco [16, 17].
Nem todo o dinheiro associado ao ouro das minas chega ao Estado. Em agosto de 2025, a First Quantum concordou em receber mil milhões de dólares antecipadamente da Royal Gold em troca de entregas futuras ligadas à produção de cobre de Kansanshi. Tratou-se de financiamento para a empresa contra metal futuro, não de um pagamento de mil milhões de dólares ao tesouro. [18]
A Bolsa de Valores de Lusaca planeia também o seu primeiro fundo negociado em bolsa de ouro antes do final de outubro de 2026, segundo o seu diretor-executivo, conforme noticiado pela Bloomberg. O plano reportado é introduzir um produto Absa já existente no mercado de Joanesburgo. A Absa descreve as suas unidades NewGold como garantidas por ouro em barra detido por um custodiante independente. Uma cotação em Lusaca daria aos investidores exposição ao preço do ouro; na estrutura declarada, não exigiria por si só que o fundo comprasse ouro a mineradores zambianos. A cotação planeada e a formalização local do ouro são testes separados do desenvolvimento do mercado. [19, 20]
Três resultados dir-nos-iam se o mercado de ouro da Zâmbia está a tornar-se mais forte. Primeiro, a Kansanshi tem de entregar ouro suficiente no segundo semestre de 2026 para sustentar a sua orientação para o ano completo. Segundo, os centros de compra licenciados precisam de mostrar compras repetidas que os mineradores considerem justamente testadas e justamente pagas, a par de progressos no processamento seguro. Terceiro, as autoridades precisam conciliar seus próprios totais de produção e explicar as diferenças nos registros comerciais com definições comuns de produtos e dados de embarque.
A revisão do IVA pode ajudar na segunda tarefa, e um fundo de ouro pode ampliar as opções dos investidores. Nenhum dos dois resolve de onde veio o metal registrado nos Emirados Árabes Unidos ou quanto ouro os pequenos mineradores realmente produzem. Essas são questões para compras rastreáveis e registros conciliados. É mais provável que seja aí que o valor duradouro do mercado se torne visível.
[1]
[2]
[3]
[4]
[5]
[6]
[7]
[8]
[9]
[10]
[11]
[12]
[13]
[14]
[15]
[16]
[17]
[18]
[19]
[20]
[21]
[22]
[23]
[24]
[25]
[26]