O Canadá removeu uma restrição comercial significativa sobre embarques diretos de certos produtos solares da China. Em 17 de setembro, o Tribunal Canadense de Comércio Internacional encerrou uma revisão de expiração que abrangia certos módulos e laminados fotovoltaicos da China e revogou a ordem existente. A Agência de Serviços de Fronteira do Canadá, portanto, não imporá mais direitos antidumping e compensatórios sobre os produtos em questão. A mudança pode melhorar a competitividade de preço da oferta das fábricas chinesas e levar os compradores a reavaliar suas opções de fornecimento.
Na visão da SMM, o efeito imediato é mais provável de ser uma mudança no fornecimento do que uma expansão repentina na demanda do mercado final. As importações canadenses dos produtos solares cobertos pelos dados são estimadas em 0,5621 GW no primeiro semestre de 2026. A China forneceu cerca de 0,0564 GW, ou 10,04%, enquanto Malásia e Indonésia juntas representaram aproximadamente dois terços. A expansão dos embarques diretos da China dependerá da capacidade dos fornecedores de transformar sua vantagem de custo em pedidos de projetos.
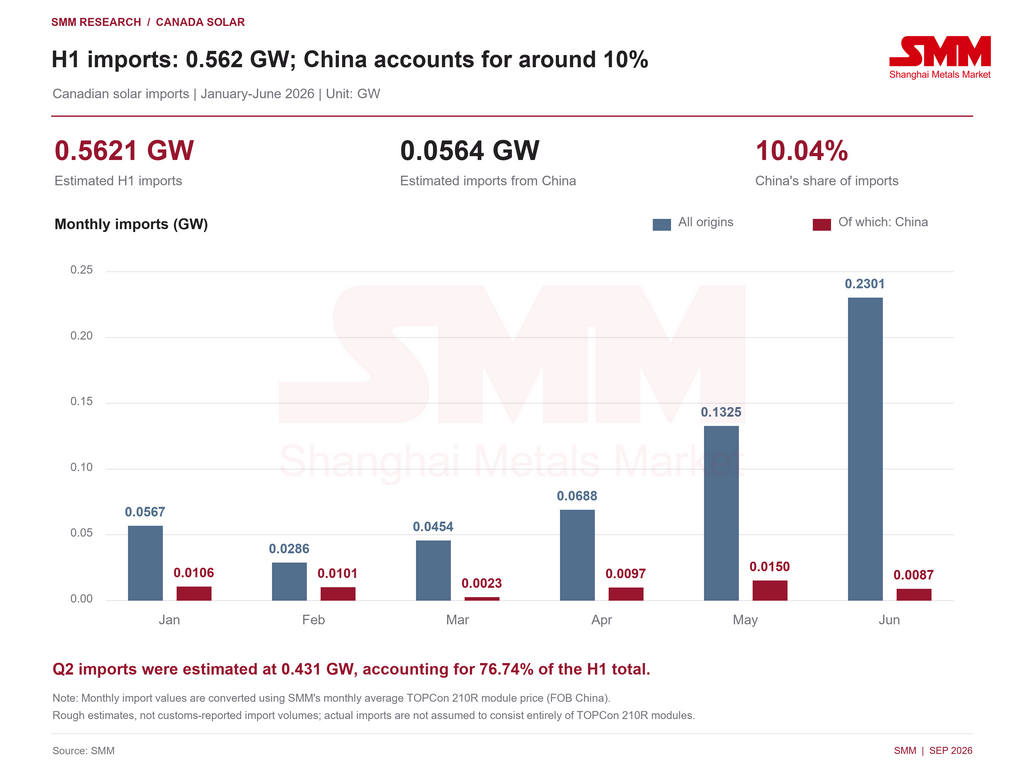
Importações do primeiro semestre estimadas em 0,5621 GW, com entregas concentradas no segundo trimestre
Com base em dados compilados pela SMM, as importações do Canadá são estimadas em aproximadamente 0,5621 GW em janeiro-junho de 2026, com um valor total de importação de US$ 62,30 milhões. Os volumes de importação são estimados dividindo-se o valor de importação de cada mês pelo preço médio mensal do módulo TOPCon 210R da SMM (FOB China) e, em seguida, somando-se os resultados mensais. Esse preço é usado apenas como referência comum de estimativa; não significa que todos os produtos exportados para o Canadá eram módulos TOPCon 210R.
As importações estimadas aumentaram de 0,1308 GW no primeiro trimestre para 0,4313 GW no segundo, o que representou 76,74% do total do primeiro semestre. As entregas, portanto, concentraram-se no segundo trimestre, em vez de se distribuírem uniformemente ao longo do período. Para os fornecedores, os cronogramas de entrega dos projetos e os ciclos de formação de estoque podem importar mais para o planejamento de pedidos do que a variação de preço de um único mês.
As importações provenientes da China foram estimadas em 0,0564 GW, equivalentes a 10,04% do total do primeiro semestre. Essa participação relativamente modesta deixa espaço para competir por pedidos adicionais após a mudança de política. No entanto, as importações estimadas do primeiro semestre inferiores a 1 GW também ressaltam a necessidade de adequar os recursos comerciais ao tamanho do mercado, em vez de tratar a remoção das restrições comerciais como um aumento automático da demanda.
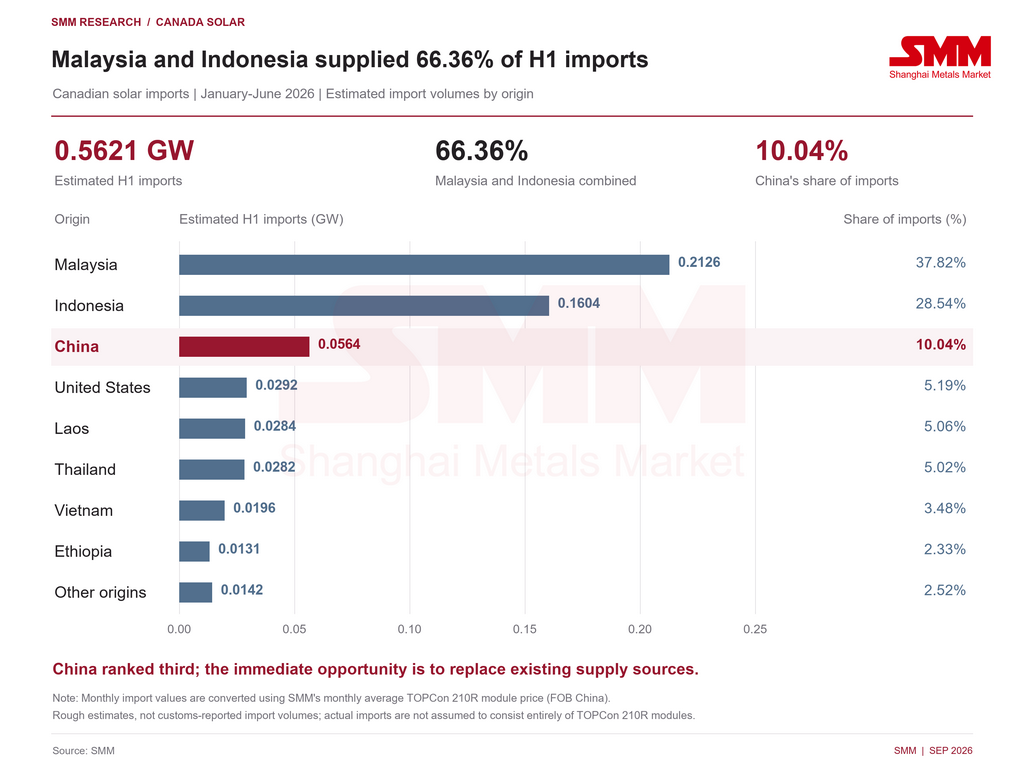
Malásia e Indonésia respondem por 66,36%; a primeira oportunidade da China é substituir a oferta existente
Usando o mesmo método de estimativa de volume de importação, as importações do primeiro semestre da Malásia e da Indonésia foram de aproximadamente 0,2126 GW e 0,1604 GW, respectivamente. Suas participações foram de 37,82% e 28,54%, ou 66,36% combinadas. A China ficou em terceiro lugar, com Estados Unidos, Laos, Tailândia e Vietnã também abastecendo o mercado.
As fábricas chinesas estão entrando em um mercado com relações de fornecimento, especificações de produtos e acordos de entrega já estabelecidos. A remoção das tarifas dá aos compradores um motivo para comparar o custo de desembarque de remessas diretas da China com a oferta de outras origens. Projetos que ainda não garantiram equipamentos, ou que podem mudar sua fonte de fabricação, podem oferecer maior margem para substituição.
Para fabricantes que operam fábricas tanto na China quanto no exterior, alguns pedidos canadenses podem ser realocados entre locais de produção. Onde as fábricas chinesas oferecem uma combinação mais competitiva de eficiência, custo de fabricação e prazos de entrega, os clientes podem reconsiderar pedidos anteriormente atribuídos a instalações no exterior. No entanto, as participações por origem não são iguais às participações por empresa ou marca: a oferta das origens listadas não pode ser toda atribuída a fabricantes de propriedade chinesa. Tampouco a transferência de um pedido entre fábricas cria demanda global adicional.
Os fornecedores estabelecidos podem responder por meio de preços, condições de pagamento, compromissos de entrega e suporte pós-venda. A concorrência dependerá, portanto, não apenas de quanto os fornecedores chineses podem reduzir suas ofertas, mas também de como os fornecedores existentes respondem e se os compradores estão dispostos a arcar com o custo de trocar de produtos ou fornecedores.
Custos comerciais mais baixos ajudam, mas os pedidos ainda dependem da execução do projeto
A remoção das tarifas pode melhorar a economia do fornecimento de módulos chineses. A demanda de projetos canadenses, no entanto, permanece sujeita a financiamento, licenciamento, conexões à rede e aprovações de aquisição. Preços mais competitivos podem ajudar os produtos chineses a entrar nas listas de pré-seleção de compras, mas não podem, por si só, alterar os cronogramas de construção.
O Crédito Fiscal para Investimento em Tecnologia Limpa do Canadá apoia investimentos de capital elegíveis em equipamentos solares. Sujeito aos requisitos relevantes de elegibilidade, salário vigente e aprendizagem, a taxa de crédito regular é de 30% até o final de 2033, caindo para 15% em 2034. A remoção da tarifa e o crédito fiscal ao investimento poderiam, juntos, melhorar os retornos dos projetos, mas atuam sobre custos diferentes: o primeiro reduz os custos comerciais relacionados à importação, enquanto o segundo se aplica a despesas de capital elegíveis. O crédito não deve ser interpretado como uma redução direta de 30% nos preços dos módulos.
A licitação solar da Hydro-Québec ilustra o tempo necessário para converter o interesse de desenvolvimento em demanda por equipamentos. Sua concorrência para até 0,300 GW atraiu 60 propostas totalizando 0,481 GW. Os resultados são esperados no primeiro trimestre de 2027, com as entregas de eletricidade devendo começar até 1º de dezembro de 2029. O volume ofertado sinaliza interesse dos desenvolvedores, mas a aquisição, a construção e a entrega ainda precisam avançar em etapas; não se trata de uma carteira imediata de pedidos de módulos.
A política de conteúdo local também merece atenção. O Canadá consultou sobre a introdução de requisitos de conteúdo doméstico para seus créditos fiscais de investimento em Tecnologia Limpa e Eletricidade Limpa. Quaisquer regras de aquisição subsequentes poderiam influenciar o fornecimento de equipamentos para alguns projetos. A consulta em si, no entanto, não deve ser tratada como um requisito de acesso ao mercado já implementado.
Visão da SMM: A substituição de fornecimento vem primeiro; o crescimento dos projetos determina a oportunidade de longo prazo
No curto prazo, os fornecedores chineses estão mais bem posicionados para visar projetos que não concluíram a aquisição de equipamentos, que podem renegociar preços ou que podem mudar os locais de fabricação. Para pedidos já contratados, vinculados a uma origem especificada ou que exijam recertificação, uma mudança no tratamento tarifário não alterará imediatamente a aquisição. É mais provável que as oportunidades surjam primeiro por meio de consultas, qualificação de produtos e lotes de pedidos subsequentes.
No médio prazo, o alcance da demanda canadense adicional dependerá das adjudicações de projetos, do fechamento financeiro, dos arranjos de conexão à rede e do início efetivo da construção. Se os projetos continuarem avançando, os módulos chineses com preços competitivos poderão se beneficiar tanto do crescimento do mercado quanto da substituição de fornecimento. Se a demanda se desenvolver mais lentamente, o principal efeito poderá ser a redistribuição de um conjunto limitado de pedidos entre origens, intensificando a concorrência de preços.
A participação da China de aproximadamente um décimo da oferta estimada no primeiro semestre deixa espaço para expandir sua presença no mercado. Ao mesmo tempo, um mercado de importação estimado em 0,5621 GW exige uma avaliação criteriosa da oportunidade. A remoção das tarifas resolve uma restrição de custo comercial; as exportações sustentadas ainda dependerão da aceitação do produto, da capacidade de entrega e da demanda real do projeto. A SMM continuará acompanhando a política comercial solar canadense, as aquisições de projetos e os embarques da China.
Fonte: SMM.
Nota: Os volumes de importação são estimativas aproximadas calculadas dividindo o valor de importação de cada mês pelo preço médio mensal do módulo TOPCon 210R da SMM (FOB China, US$/W), somando os resultados mensais e convertendo watts em GW. O mesmo parâmetro é aplicado a todas as origens. Não são volumes de importação declarados em alfândega e não implicam que todos os produtos exportados para o Canadá tenham sido módulos TOPCon 210R. Período do relatório: janeiro a junho de 2026.
Escrito por:
Ryan Tey Tze Yang | Analista de PV da SMM
+60 127179370 | ryan.tey@metal.com