SMM, 26 de setembro:
Mercado de metais:
Na noite da última sexta-feira, o mercado doméstico de metais básicos esteve fechado devido ao feriado do Festival do Meio-Outono.
Na noite da última sexta-feira, o mercado de metais ferrosos esteve fechado devido ao feriado do Festival do Meio-Outono.
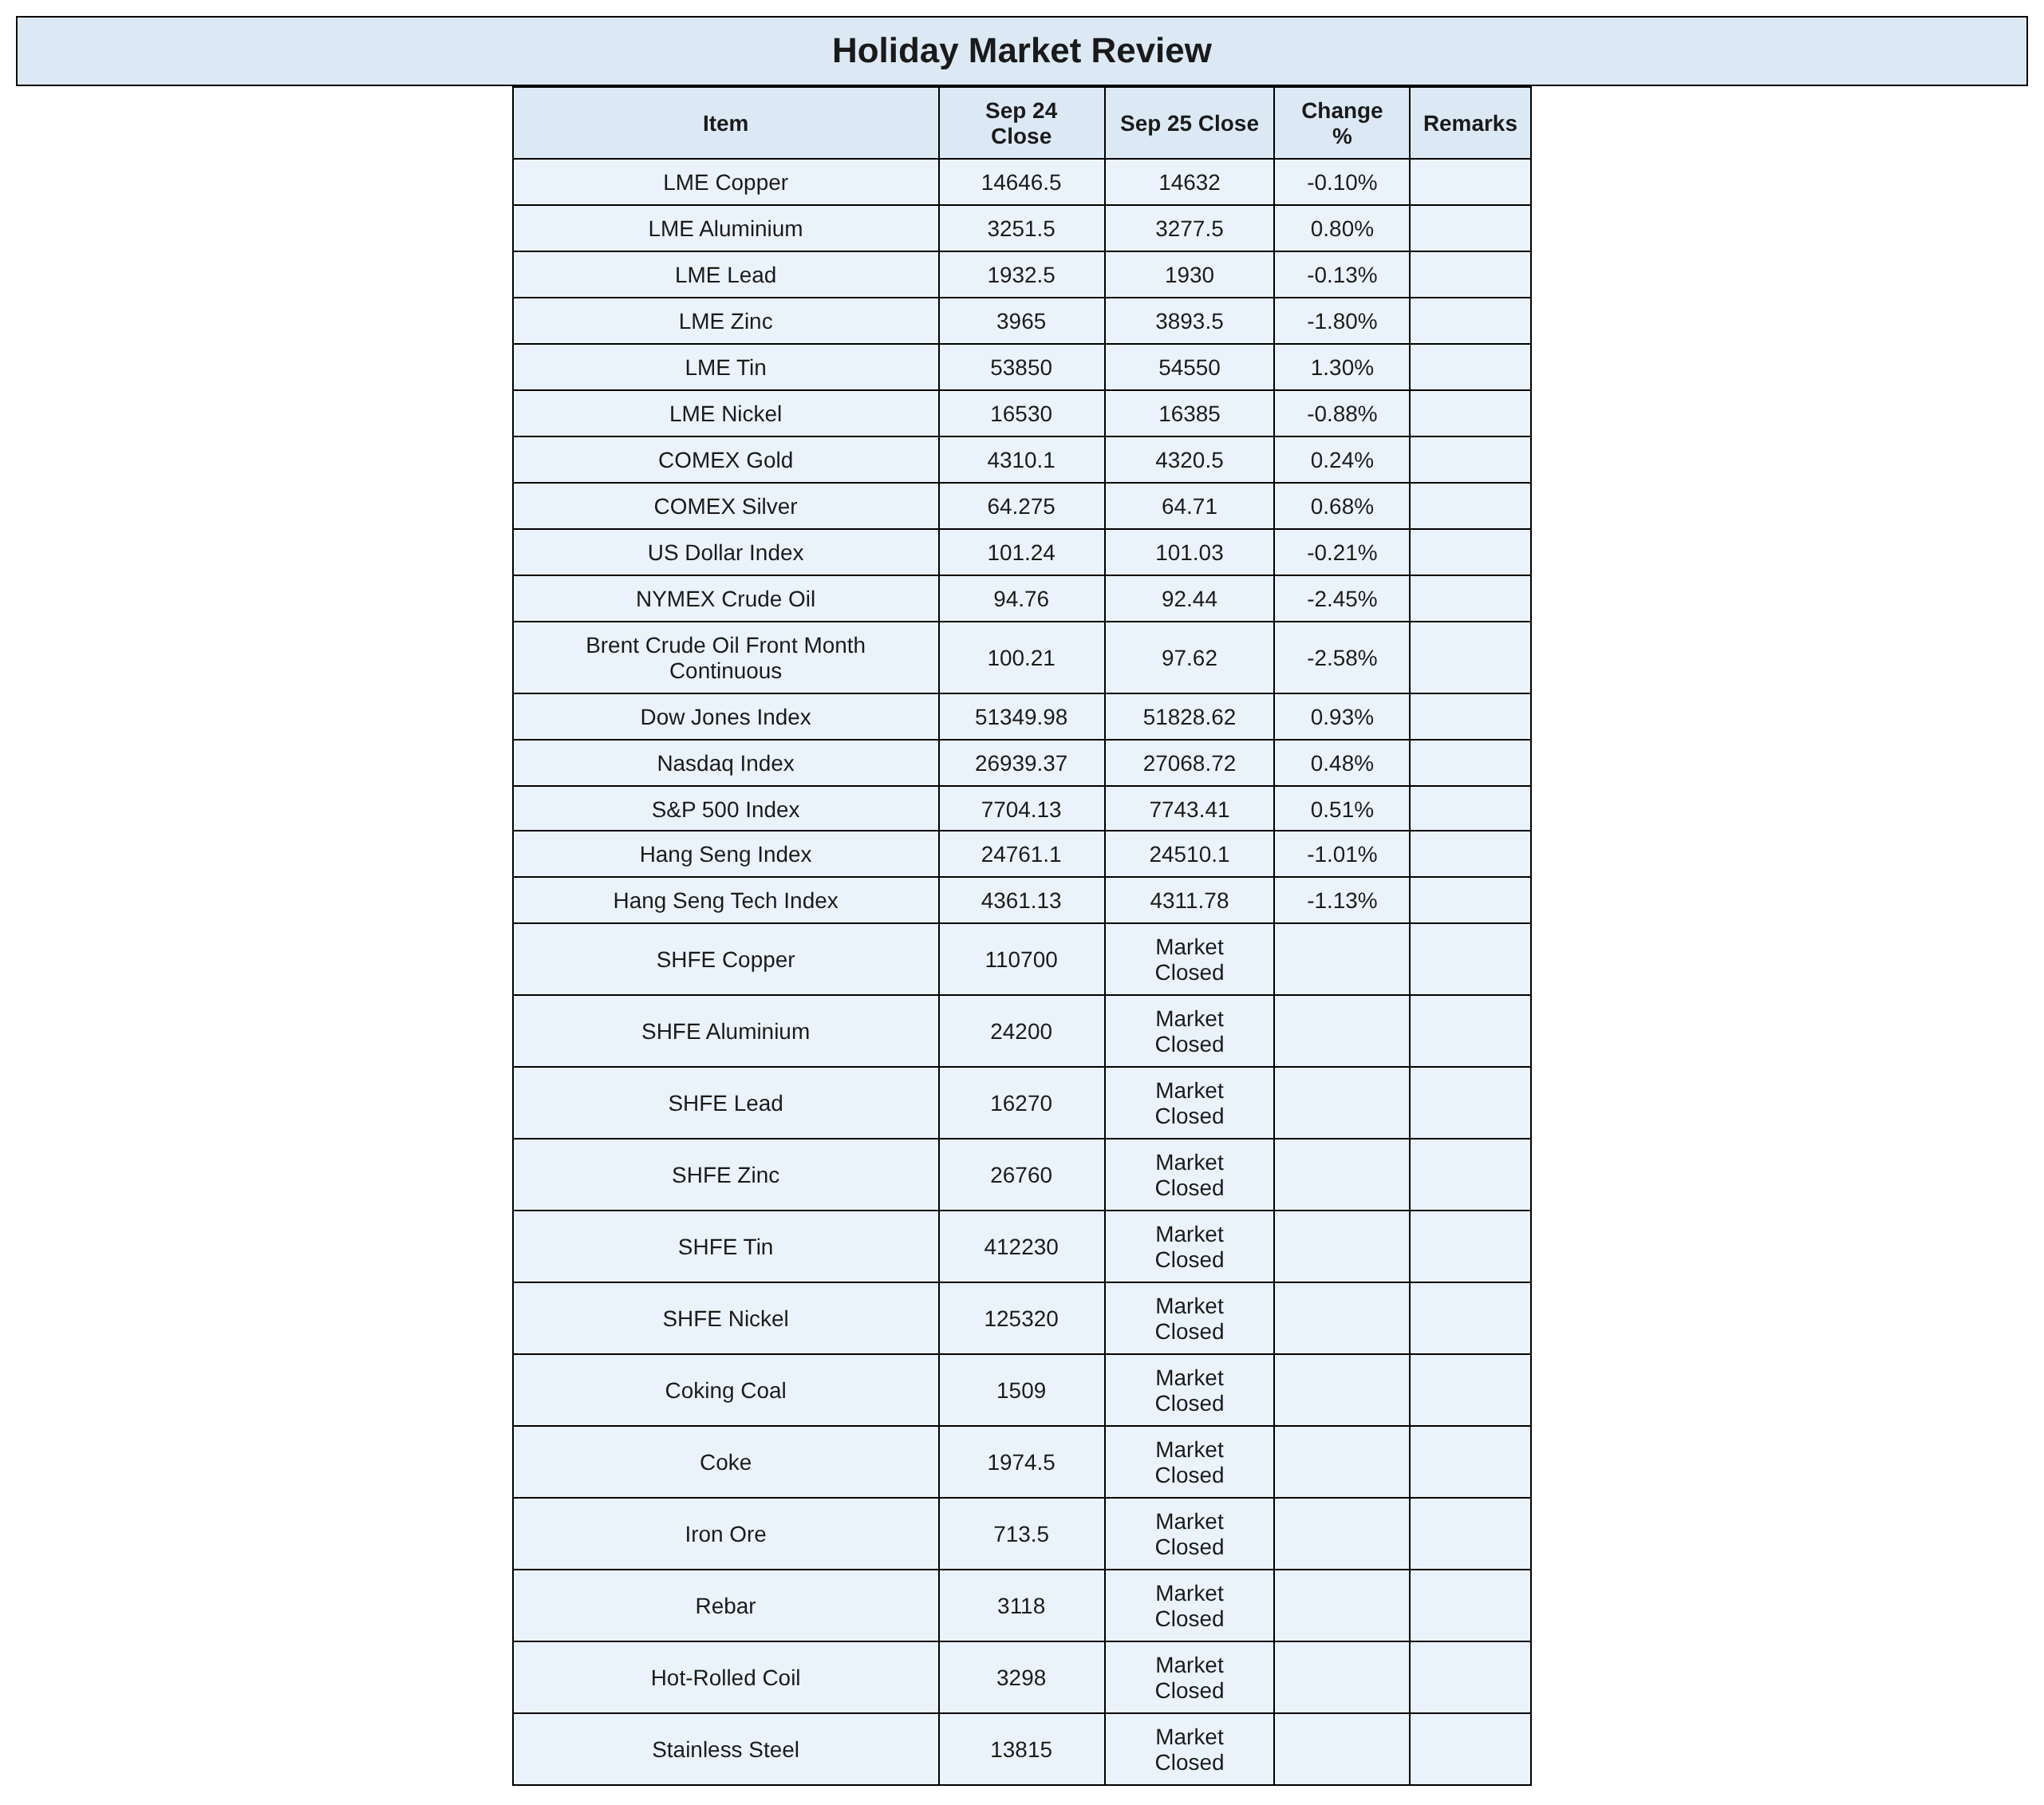
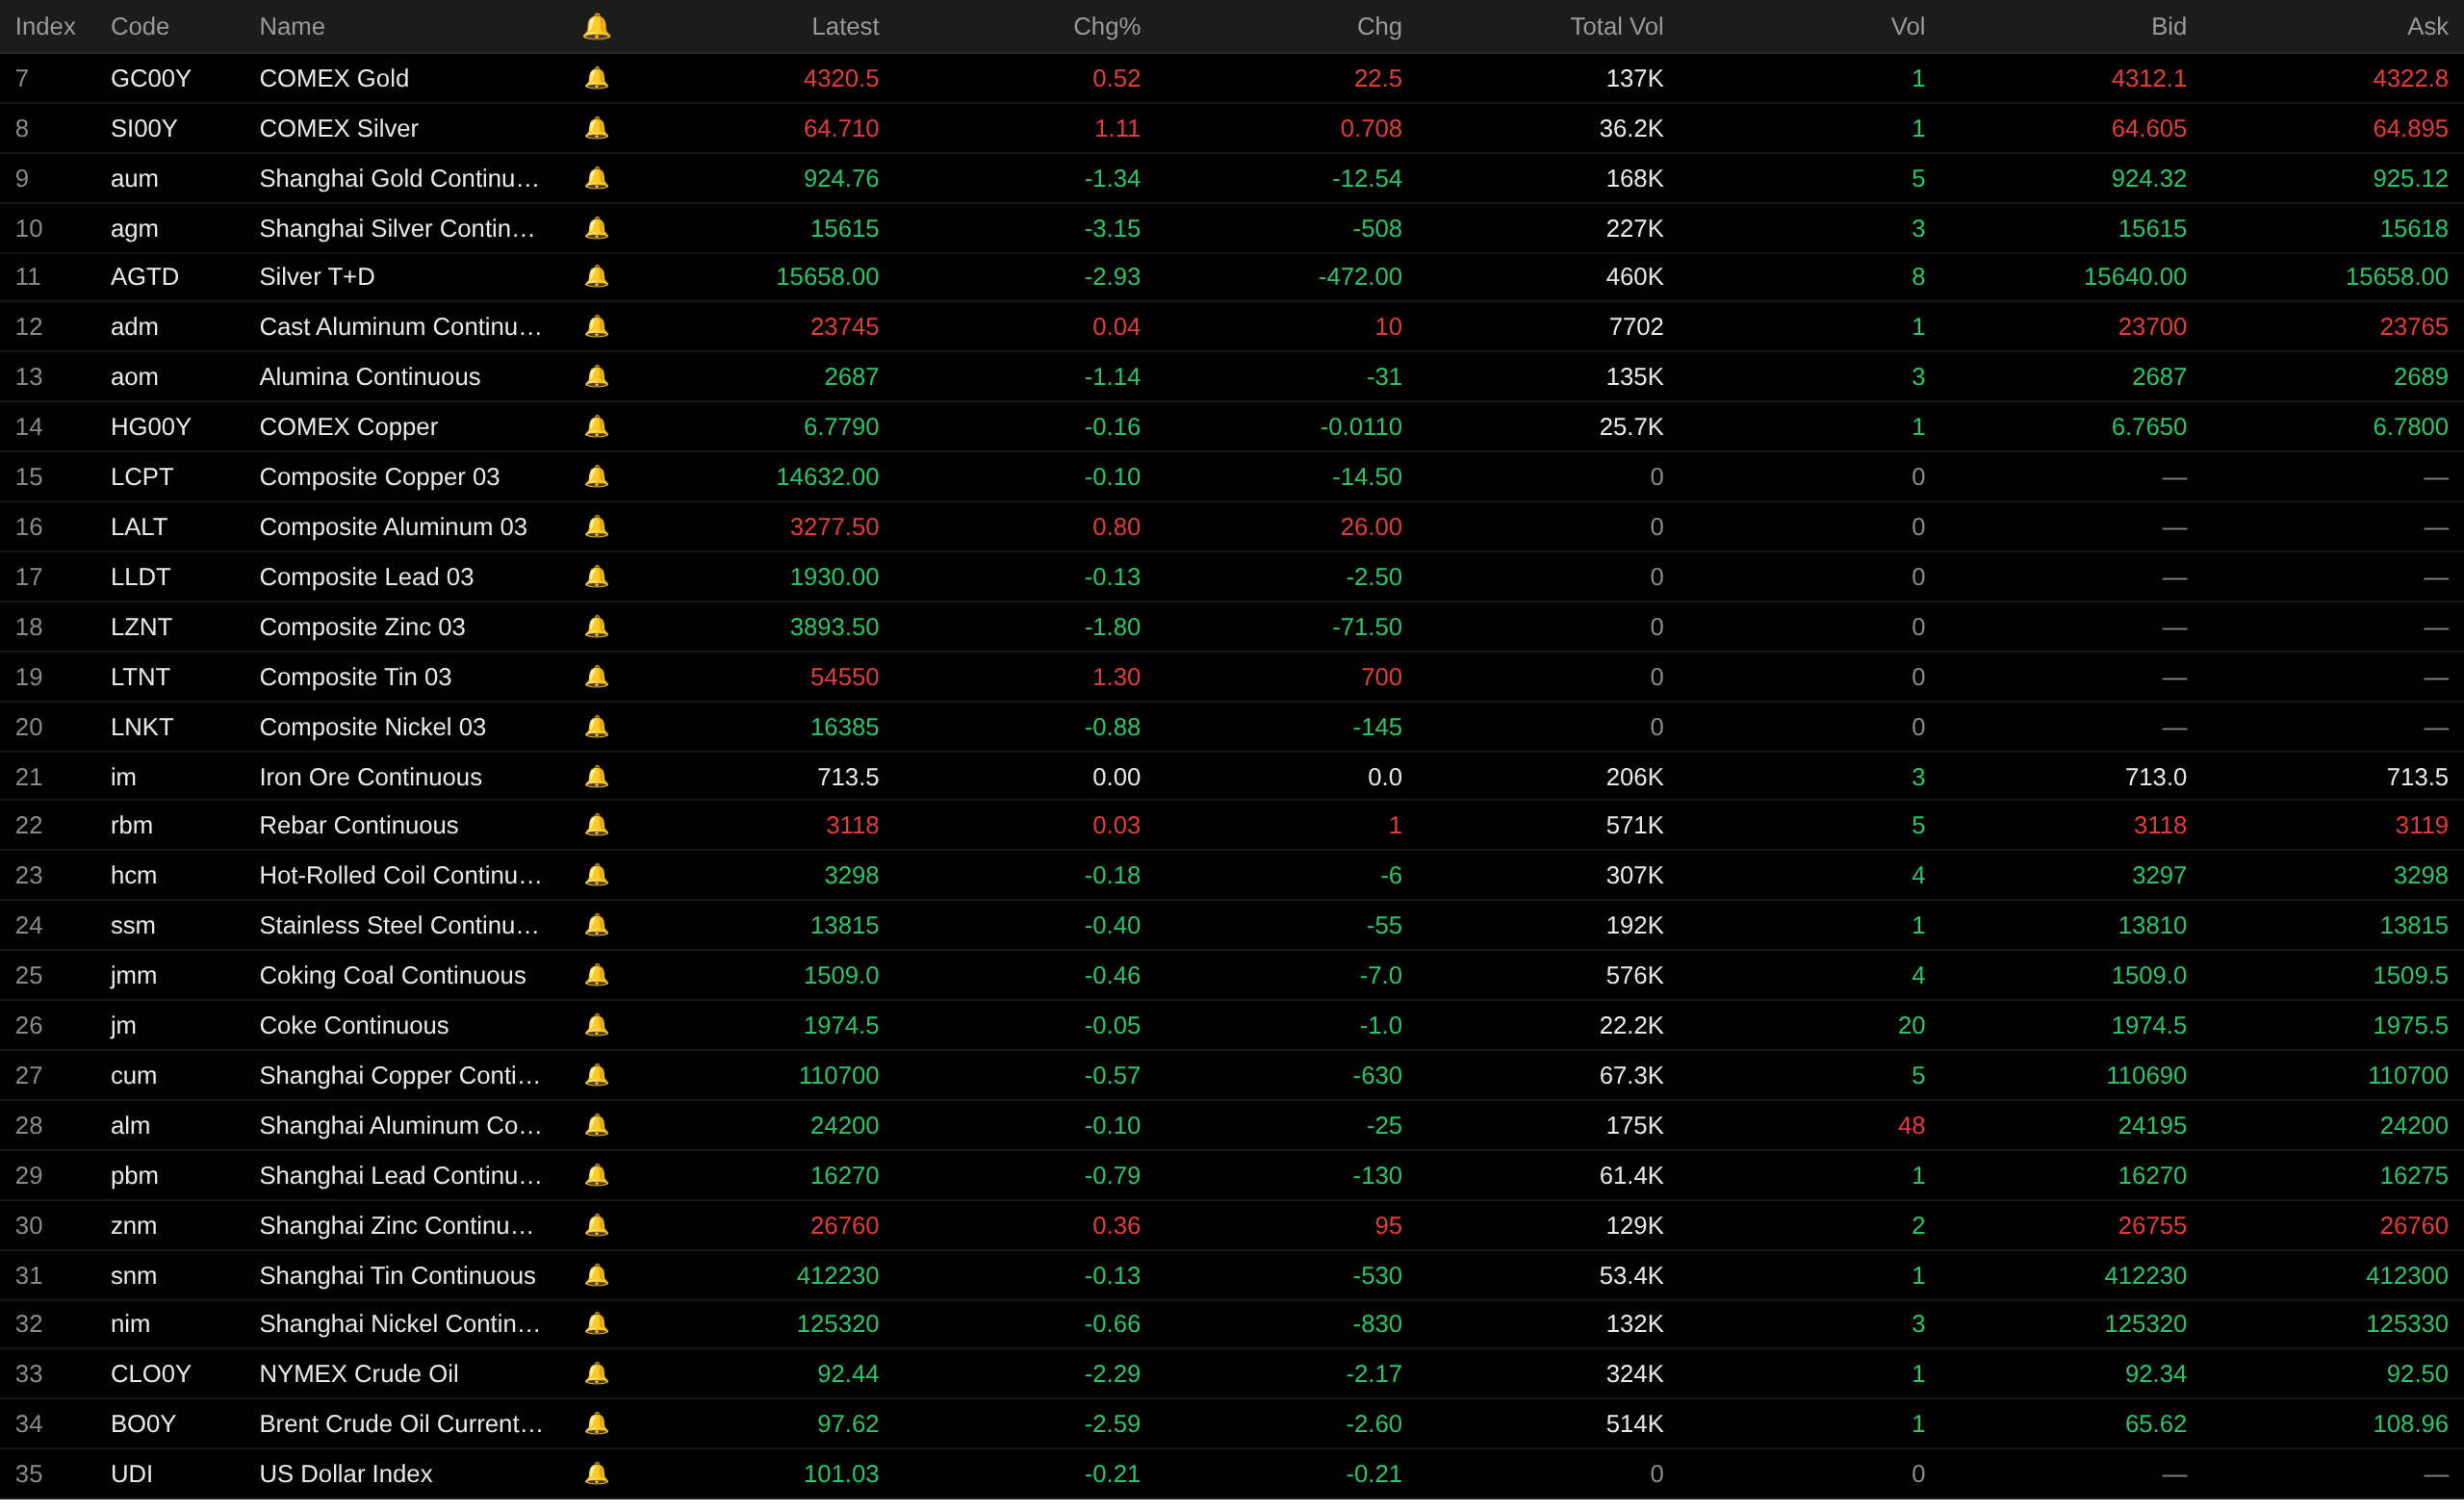
Na noite da última sexta-feira, no mercado de metais no exterior, os metais básicos da LME caíram amplamente. O cobre da LME caiu 0,1%, o alumínio da LME subiu 0,8%. O chumbo da LME caiu 0,13%. O zinco da LME caiu 1,8%. O estanho da LME subiu 1,3%. O níquel da LME caiu 0,88%.
Na noite da última sexta-feira, no mercado de metais preciosos: O ouro da COMEX subiu 0,52%, com o ouro da COMEX registrando queda semanal de 2,36%; a prata da COMEX subiu 1,11%, com a prata da COMEX registrando queda semanal de 3,63%. Na noite da última sexta-feira, o contrato principal de ouro da SHFE esteve fechado devido ao feriado do Festival do Meio-Outono, com o ouro da SHFE registrando queda semanal de 1,97%; o contrato principal de prata da SHFE esteve fechado devido ao feriado do Festival do Meio-Outono, com a prata da SHFE registrando queda semanal de 2,75%.
Outros mercados financeiros:
Além disso, ações dos EUA: Na sexta-feira, 25 de setembro, as ações dos EUA subiram gradualmente. A volatilidade intradiária no início do pregão foi notavelmente impulsionada pelos dados econômicos dos EUA. Após a divulgação da leitura final do índice de sentimento do consumidor da Universidade de Michigan para setembro, o S&P 500 e o Nasdaq chegaram a cair brevemente, e o Dow devolveu a maior parte de seus ganhos. Pouco depois, os três principais índices retomaram o impulso de alta, com o Dow interrompendo uma sequência de três dias de perdas. No fechamento de 25 de setembro, o Dow Jones Industrial Average subiu 0,93%, para 51.828,62 pontos; o Nasdaq Composite subiu 0,48%, para 27.068,72 pontos; o S&P 500 subiu 0,51%, para 7.743,41 pontos.
Ações de Hong Kong: No fechamento de 25 de setembro, o Hang Seng Index caiu 1,01%, para 24.510,09 pontos; o Hang Seng Tech Index caiu 1,13%, para 4.311,78 pontos.
Até as 8h15 de 26 de setembro, preços de fechamento da noite da última sexta-feira:
Frente macro
China:
[No primeiro dia do feriado do Festival do Meio-Outono, as viagens inter-regionais de passageiros em todo o país ultrapassaram 243 milhões] De acordo com os dados mais recentes do Ministério dos Transportes, no primeiro dia do feriado do Festival do Meio-Outono, as viagens inter-regionais de passageiros em todo o país deveriam ultrapassar 243 milhões, um aumento de 6,4% em relação ao dia anterior. Fluxos de passageiros em rodovias, ferrovias, aviação civil e hidrovias registraram aumento expressivo, e as autoridades de transporte ampliaram a capacidade para garantir viagens ordenadas. (CCTV)
[As câmaras de compensação de derivativos da HKEX aceitarão títulos do governo chinês, títulos de bancos de política e títulos do MOF como garantia não monetária a partir de novembro] A Hong Kong Exchanges and Clearing Limited (HKEX) anunciou hoje (sexta-feira) que suas subsidiárias integrais e câmaras de compensação de derivativos negociados em bolsa, a HKFE Clearing Corporation Limited (HKCC) e a The SEHK Options Clearing House Limited (SEOCH), passarão, a partir de novembro de 2026, a aceitar títulos do governo chinês e títulos de bancos de política detidos por meio do Bond Connect "Northbound Trading" (coletivamente, títulos do Bond Connect), bem como títulos offshore emitidos pelo Ministério das Finanças da República Popular da China (títulos do MOF), como garantia não monetária elegível para exigências de margem, sujeito à aprovação regulatória. Bonnie Liu, diretora de operações da HKEX, afirmou que a implementação desse aprimoramento aumentará os casos de uso dos títulos do governo chinês no mercado de Hong Kong. Ao aceitar esses títulos como garantia para atender às exigências de margem das câmaras de compensação, a HKEX ajudará a oferecer aos participantes do mercado opções mais flexíveis de gestão de garantias, melhorará a eficiência de capital e promoverá o desenvolvimento contínuo do ecossistema de renda fixa e RMB de Hong Kong. (Jin10 Data APP)
Dólar americano:
O índice do dólar americano caiu 0,21% durante a noite na última sexta-feira, para 101,03. Semanal: o índice do dólar registrou duas semanas consecutivas de ganhos, com alta de 0,81% na semana.
Dados: a pesquisa da Universidade de Michigan mostrou que as avaliações dos consumidores americanos sobre suas finanças pessoais atuais e futuras caíram cerca de 10%, com as preocupações com os preços elevados continuando a se intensificar. As condições de compra de bens duráveis melhoraram ligeiramente, em parte porque os consumidores acreditam que concluir essas compras agora ajuda a evitar aumentos de preços futuros. As expectativas dos consumidores para as condições de negócios de curto prazo deterioraram-se acentuadamente em meio a preocupações renovadas com os altos preços dos combustíveis e o potencial transbordamento das disputas comerciais crescentes para a economia em geral. No geral, a pesquisa mostrou que os entrevistados de todas as afiliações políticas concordaram amplamente que as perspectivas econômicas dos EUA enfraqueceram em comparação com o início do ano. Após a queda acentuada na confiança do consumidor deste mês, o sentimento entre os republicanos caiu 20% em relação a janeiro de 2026, enquanto o sentimento entre os democratas caiu 13% no mesmo período. As expectativas de inflação para um ano à frente subiram para 4,6% neste mês, ante 4,0% no mês passado, o nível mais alto desde junho. Esse patamar está agora notavelmente acima dos 3,4% registrados em fevereiro, antes do início do conflito no Irã, e acima de todas as leituras mensais de 2024. As expectativas de inflação de longo prazo subiram ligeiramente para 3,4%, encerrando três meses consecutivos em 3,3%. Essa expectativa permanece acima da faixa de 2,8% a 3,2% observada em 2024. (Jin10 Data APP)
Um indicador de volatilidade dos títulos do Tesouro dos EUA caminha para seu maior ganho em mais de um ano, depois que os rendimentos dos títulos subiram para máximas de várias décadas, tirando o mercado de sua recente calmaria. O índice MOVE do ICE BofA, uma medida da volatilidade do mercado de títulos, subiu cerca de 29,69% nesta semana, o maior ganho desde o chamado "Dia da Libertação" de abril passado, quando as tarifas de importação abrangentes de Trump provocaram turbulência nos mercados globais. O índice agora subiu para seu nível mais alto desde março deste ano, quando a guerra no Irã eclodiu pela primeira vez. O mercado oscilou violentamente, e muitos operadores optaram por ficar de fora. Por exemplo, Adam Kurpiel, chefe de estratégia de taxas do Societe Generale, disse que sua equipe atualmente mantém uma visão neutra sobre as taxas dos EUA e aguarda "a volatilidade diminuir antes de negociar". (Jin10 Data APP)
A presidente do Fed de Cleveland, Beth Hammack, disse que a recente alta acentuada dos rendimentos dos títulos do Tesouro dos EUA não foi impulsionada por uma perda de confiança no recuo da inflação, mas principalmente por taxas reais mais altas, uma perspectiva econômica forte, política fiscal e competição por fundos de investidores. Ela disse que as expectativas de inflação permanecem "razoavelmente bem ancoradas" no momento, mas a inflação persistentemente acima da meta de 2% do Fed ainda impõe custos reais e pode afetar o planejamento econômico e as pressões salariais. Hammack disse que o maior risco para a inflação agora é a formação de uma "mentalidade inflacionária", em que o público começa a acreditar que a inflação alta persistirá no longo prazo. Ela observou que a inflação está acima da meta há vários anos consecutivos, e o Fed precisa garantir que a política monetária permaneça restritiva para levar a inflação de volta à meta de 2%. Sobre o mercado de títulos, Hammack disse que a alta dos rendimentos reflete em parte a reprecificação pelo mercado da política do Fed e da política fiscal do governo, enquanto a demanda por investimentos nos setores de IA e tecnologia também compete com o mercado de títulos por fundos de investimento. Ela também disse que a atual trajetória fiscal dos EUA é insustentável. (APP de Dados Jin10)
O economista-chefe da Apollo Global Management, Torsten Slok, alertou que a ameaça inflacionária dos preços recordes do diesel pode superar as expectativas atuais do Fed, pois os custos de combustível estão sendo repassados ao núcleo do índice de preços ao consumidor. Slok disse que os custos de transporte relacionados ao diesel diferem do impacto dos preços da gasolina. Como o transporte de mercadorias é fundamental para a atividade econômica, das cadeias de suprimentos do varejo à construção de data centers, a demanda é altamente inelástica, e os aumentos de preços acabarão sendo repassados a empresas e consumidores. O impacto da alta do diesel é especialmente crítico enquanto o Fed formula a política monetária após seu primeiro aumento de juros desde 2023. A inflação permanece significativamente acima da meta de 2% do banco central. A chamada medida de inflação subjacente exclui fatores de energia, e Slok acredita que o Fed não pode simplesmente tratar a alta do diesel como um fenômeno temporário, pois ela afeta as categorias do núcleo da inflação por meio de efeitos de transbordamento. (APP de Dados Jin10)
No front macro:
Esta semana serão divulgados os lucros industriais acumulados no ano até agosto da China, variação anual, o índice de atividade empresarial do Fed de Dallas dos EUA em setembro, a decisão de juros do RBA da Austrália até 29 de setembro, os indicadores econômicos antecedentes KOF da Suíça em setembro, as aprovações de hipotecas do Reino Unido em agosto, o sentimento industrial da zona do euro em setembro, o sentimento econômico da zona do euro em setembro, o PIB mensal do Canadá em julho, o índice de preços de imóveis FHFA dos EUA em julho, variação mensal, o índice de preços de imóveis S&P/CS de 20 cidades dos EUA em julho, sem ajuste sazonal, variação anual, as vagas de emprego JOLTs dos EUA em agosto, a confiança do consumidor do Conference Board dos EUA em setembro, o PMI industrial oficial da China em setembro, o IPC da Austrália em agosto, sem ajuste sazonal, variação anual, o PMI industrial RatingDog da China em setembro, o PMI de serviços RatingDog da China em setembro, o PIB final do Reino Unido no segundo trimestre, variação anual, a conta corrente do Reino Unido no segundo trimestre, o IPC preliminar da França em setembro, variação mensal, a variação do desemprego ajustada sazonalmente da Alemanha em setembro, a taxa de desemprego ajustada sazonalmente da Alemanha em setembro, a confiança do investidor ZEW da Suíça em setembro, o IPC preliminar da Alemanha em setembro, variação mensal, a variação do emprego ADP dos EUA em setembro, o núcleo do índice de preços PCE dos EUA em agosto, variação anual, os gastos pessoais dos EUA em agosto, variação mensal, o PIB real final dos EUA no segundo trimestre, anualizado trimestral, o consumo pessoal real final dos EUA no segundo trimestre, trimestral, o núcleo do índice de preços PCE dos EUA no segundo trimestre, anualizado trimestral, o núcleo do índice de preços PCE dos EUA em agosto, variação mensal, o PMI de Chicago dos EUA em setembro, o IPC da Suíça em setembro, variação mensal, as vendas reais no varejo da Suíça em agosto, variação anual, o PMI industrial final da França em setembro, o PMI industrial final da Alemanha em setembro, o PMI industrial final da zona do euro em setembro, o PMI industrial final do Reino Unido em setembro, a taxa de desemprego da zona do euro em agosto, os cortes de empregos Challenger dos EUA em setembro, os pedidos iniciais de seguro-desemprego dos EUA na semana encerrada em 26 de setembro, o PMI industrial final S&P Global dos EUA em setembro, o PMI industrial ISM dos EUA em setembro, os gastos com construção dos EUA em agosto, variação mensal, a taxa de desemprego do Japão em agosto, o IPC preliminar da zona do euro em setembro, variação anual, o IPC preliminar da zona do euro em setembro, variação mensal, a taxa de desemprego dos EUA em setembro, os empregos não agrícolas ajustados sazonalmente dos EUA em setembro, os ganhos médios por hora dos EUA em setembro, variação anual, os ganhos médios por hora dos EUA em setembro, variação mensal, as encomendas às fábricas dos EUA em agosto, variação mensal, e outros dados.
Além disso, nesta semana, também merecem atenção: o vice-governador do Banco da Inglaterra, Ramsden, discursando sobre aperto quantitativo; o anúncio da decisão de juros do Banco da Reserva da Austrália; a coletiva de imprensa de política monetária da presidente do RBA, Bullock; o membro votante do FOMC em 2027 e presidente do Fed de Chicago, Goolsbee, discursando; o membro votante do FOMC em 2028 e presidente do Fed de St. Louis, Musalem, discursando na London School of Economics; o membro votante permanente do FOMC e presidente do Fed de Nova York, Williams, proferindo discurso principal na Universidade de Buffalo; o membro votante do FOMC em 2027 e presidente do Fed de Richmond, Barkin, fazendo observações de boas-vindas em um evento; a governadora do Fed, Lisa Cook, discursando; o membro votante do FOMC em 2027 e presidente do Fed de Chicago, Goolsbee, discursando; o membro votante do FOMC em 2026 e presidente do Fed de Minneapolis, Kashkari, discursando; o Banco do Japão divulgando o resumo das opiniões da reunião de política monetária de setembro; o presidente do Banco da Inglaterra, Bailey, discursando; o presidente do Fed de Richmond, Barkin, a presidente do Fed de Boston, Collins, e o presidente do Fed de Kansas City, Schmid, discursando; a presidente do BCE, Lagarde, discursando; o membro votante permanente do FOMC e presidente do Fed de Nova York, Williams, moderando uma discussão em um simpósio de bancos centrais organizado pelo Fed de Nova York, com a governadora do Fed, Lisa Cook, participando da mesma discussão; o membro votante do FOMC em 2026 e presidente do Fed de Dallas, Logan, discursando; o membro votante do FOMC em 2026 e presidente do Fed de Dallas, Logan, fazendo observações de boas-vindas no quinto simpósio "Implicações Macroeconômicas da Migração".
Vale notar que: em 30 de setembro, a SGE, a SHFE, a Bolsa de Mercadorias de Zhengzhou e a DCE da China não terão sessão noturna devido à véspera do feriado do Dia Nacional; em 1º de outubro, a Bolsa de Valores de Hong Kong ficará fechada por um dia devido ao Dia Nacional, com as negociações norte e sul suspensas; as bolsas de valores de Xangai e Shenzhen, a Bolsa de Valores de Pequim e as bolsas de futuros domésticas da China ficarão fechadas de quinta-feira, 1º de outubro, a quarta-feira, 7 de outubro, devido ao Dia Nacional; em 2, 5, 6 e 7 de outubro, a Bolsa de Valores de Hong Kong abrirá normalmente, com as negociações norte e sul suspensas.
No front do petróleo bruto:
Na última sexta-feira, ambos os futuros de petróleo caíram nas negociações noturnas, com o WTI recuando 2,29% e o Brent recuando 2,59%. No gráfico semanal: os futuros do WTI registraram a segunda queda semanal consecutiva, caindo 3,79% na semana; o Brent registrou a segunda queda semanal consecutiva, caindo 1,68% na semana.
Os preços do petróleo caíram na sexta-feira, com o mercado avaliando a possibilidade de negociações de cessar-fogo entre EUA e Irã, ao mesmo tempo em que se preocupava com a escalada dos ataques houthis à Arábia Saudita, que poderiam interromper o fornecimento desse grande produtor de petróleo do Oriente Médio. O mercado acabara de passar por uma semana de oscilações intensas. Segundo fontes próximas às discussões, negociadores dos EUA e do Irã reunidos em Nova York esta semana exploraram um caminho gradual para encerrar o conflito, incluindo a reabertura do Estreito de Ormuz por Teerã e o levantamento do bloqueio econômico de Washington ao Irã. O presidente iraniano Pezeshkian afirmou na quinta-feira que o fim da guerra ainda depende da decisão dos EUA. De qualquer forma, dados de tráfego de embarcações divulgados pela Reuters ainda mostram que a situação no lado da oferta física permanece frágil. Na quarta-feira, apenas 10 navios de carga passaram pelo Estreito de Ormuz, acima dos 7 do dia anterior, mas ainda significativamente abaixo da média diária de cerca de 17 nos últimos 10 dias. Notícias positivas sobre o progresso diplomático podem ajudar os preços do petróleo a reduzir parte do prêmio geopolítico, mas os dados de transporte ainda indicam que qualquer normalização verdadeira ainda está distante. (Jin10 Data APP)
Em 25 de setembro, horário local, um funcionário dos EUA revelou que o país está em discussões "ativas e construtivas" com o Irã, após o plano iraniano de reabrir o Estreito de Ormuz e retomar as negociações depois que a proposta for aceita. O funcionário disse que os EUA não têm pressa, pois estão atualmente em posição favorável; ele observou que, nas últimas 48 horas, quase 40 milhões de barris de petróleo passaram pelo Estreito de Ormuz sob escolta dos EUA. (CCTV)
Segundo pessoas familiarizadas com o assunto, a empresa estatal de comercialização do Iraque está oferecendo cargas de petróleo de última hora aos compradores, já que os altos custos de frete complicam as compras no Golfo Pérsico profundo. Devido à sua distância geográfica do Estreito de Ormuz, o Iraque enfrenta mais dificuldades de transporte do que alguns países vizinhos e, em vez disso, depende de empresas comerciais para comercializar e transportar seu petróleo. O país ofereceu descontos acentuados para incentivar os compradores, reduzindo os preços do petróleo Basrah Medium e Heavy em licitações recentes. (Jin10 Data APP)
Além disso, a sétima maior refinaria da Rússia em volume de processamento de petróleo, a refinaria de Perm, interrompeu as operações após um ataque de drone ucraniano. Duas fontes do setor disseram que o ataque provocou um incêndio na sexta-feira e causou danos a dutos, instalações de armazenamento e unidades de processamento. A refinaria está localizada a cerca de 1.460 km (907 milhas) a nordeste de Moscou e processou cerca de 12,6 milhões de toneladas de petróleo bruto em 2024, ou 252.000 barris por dia; produziu 2 milhões de toneladas de gasolina, 5,3 milhões de toneladas de diesel, 200.000 toneladas de óleo combustível e 700.000 toneladas de coque de petróleo. (Jin10 Data APP)
Leitura recomendada: