

Berita
Artikel analisis eksklusif dengan pembaruan pasar terkini dan umpan berita tepat waktu.
[SMM Analysis] Dorongan Manufaktur BESS India Meningkat, tetapi Ketergantungan Sel Tetap Menjadi Hambatan Utama
Pada kuartal pertama 2026, pengiriman sistem penyimpanan energi global mencapai 100,0 GWh, meningkat 96,5% dari 50,9 GWh pada periode yang sama tahun 2025, membawa pengiriman kuartalan ke skala yang sepenuhnya baru.
30 Sep 2026 08:50 (GMT+8)
SMM Meluncurkan Kalkulator CBAM Aluminium: Apa Arti Estimasi Biaya bagi Penawaran ke UE【Analisis SMM】
Seiring dengan dimulainya fase definitif Mekanisme Penyesuaian Batas Karbon Uni Eropa (CBAM), perdagangan aluminium dengan Eropa menuntut biaya karbon untuk dinilai bersama harga logam, biaya pemrosesan, dan logistik. SMM telah meluncurkan Kalkulator CBAM Aluminium , yang menggabungkan kode produk, asal barang, data emisi, dan harga sertifikat untuk mendukung kuotasi ekspor, pengadaan di Eropa, dan penganggaran internal. Modul aluminium menawarkan 58 kode CN dan 68 kategori asal/nilai default, mencakup aluminium tempa, profil, lembaran, strip, foil, dan produk lainnya. Parameter tahunan tersedia untuk 2026–2030. Pengguna memasukkan tonase dan memilih emisi default atau memasukkan emisi aktual terverifikasi. Halaman kemudian menampilkan estimasi sertifikat per ton, total sertifikat, biaya per ton, dan total anggaran, dengan rute aluminium primer dan sekunder disesuaikan dengan basis data yang berlaku. Manfaat praktisnya adalah asumsi dan hasil ditampilkan bersamaan. Eksportir dapat menentukan produk, asal, periode impor, dan basis emisi di balik suatu kuotasi, sementara pembeli dapat membandingkan sumber dalam kondisi yang konsisten. Halaman ini mencakup antarmuka bahasa Mandarin dan Inggris, tabel parameter, dan opsi lembar biaya yang dapat dicetak. Bagaimana biaya terkait dibagi antara pembeli dan penjual tetap merupakan masalah kontraktual. Eksposur sertifikat harus dibedakan dari nilai moneternya. Per 29 September 2026, kalkulator ini menggunakan harga resmi €75,36 per sertifikat untuk Q1 2026 dan €75,28 untuk Q2. Harga Q3 belum dipublikasikan. Jika harga tidak tersedia, halaman tetap menampilkan estimasi volume sertifikat dan mengosongkan biaya, alih-alih mengganti dengan harga asumsi. Versi saat ini tidak mencakup pengurangan untuk harga karbon yang dibayar di luar negeri dan penilaian ambang impor tahunan. Perhitungan emisi aktual untuk barang aluminium kompleks juga tidak memiliki penyesuaian alokasi gratis yang terkait dengan prekursor. Oleh karena itu, analisis di bawah ini menggunakan perhitungan nilai default yang telah diperiksa. Hasilnya adalah estimasi komersial, bukan kewajiban penyerahan akhir yang bersifat wajib. Untuk perbandingan pasar, produk aluminium yang sama dapat memiliki estimasi biaya yang berbeda secara signifikan tergantung pada nilai default spesifik asalnya. Ambil contoh CN 76012040—paduan aluminium tempa dalam bentuk billet—dengan rute primer K, harga sertifikat Q2 2026, dan kuantitas 1.000 ton. Estimasi biaya berdasarkan kasus nilai default Tiongkok, India, dan Kanada masing-masing adalah €143,98, €50,41, dan €57,86 per ton. Angka-angka ini mencakup markup nilai default tahunan dan penyesuaian alokasi gratis berbasis benchmark. Kasus nilai default Tiongkok dan India berbeda sekitar €93,57 per ton. Membandingkan hanya harga logam atau biaya pemrosesan dapat melewatkan perbedaan yang berarti dalam anggaran pembeli. Jika ketentuan komersial lainnya serupa, estimasi biaya CBAM dapat memengaruhi daya tarik suatu penawaran. Namun, ini bukan peringkat intensitas karbon aktual produsen. Biaya pengiriman, bea masuk, kualitas, dan ketentuan pengiriman juga berada di luar perbandingan ini, sehingga angka-angka tersebut saja tidak dapat menentukan pemasok yang lebih disukai. Hal ini menyoroti nilai komersial dari dokumentasi emisi pemasok. Bagi produsen yang emisi aktualnya berada di bawah nilai default yang berlaku, didukung oleh verifikasi yang sesuai, data aktual dapat mengubah penilaian biaya pembeli. Pembeli dapat menggunakan nilai default untuk anggaran awal ketika dokumentasi tidak tersedia, kemudian menilai ulang menggunakan bukti dari pemasok. Oleh karena itu, eksportir memiliki alasan untuk menyiapkan informasi emisi bersama penawaran produk mereka, alih-alih bernegosiasi hanya berdasarkan perbedaan default negara. Perubahan parameter tahunan juga perlu diperhatikan. Dengan mempertahankan nilai default dasar produk Tiongkok, rute, dan benchmark tetap konstan, serta mengasumsikan bahwa tahun impor dan tahun pelaporan yang berlaku bertepatan, estimasi eksposur sertifikat naik dari 1,912575 per ton pada 2026 menjadi 2,248150 pada 2027—peningkatan sekitar 17,5%. Ini mencerminkan markup nilai default yang lebih tinggi dan pengurangan alokasi gratis yang lebih kecil; ini tidak menyiratkan kenaikan harga sertifikat di masa depan. Untuk pengaturan pasokan yang mencakup tahun yang berbeda, perusahaan dapat terlebih dahulu membandingkan eksposur sertifikat, kemudian mendiskusikan mekanisme pembaruan harga dan pembagian biaya. Meskipun harga sertifikat di masa depan masih belum diketahui, mengidentifikasi eksposur tersebut dan memperoleh dokumentasi pemasok dapat meningkatkan keterbandingan penawaran dan anggaran pengadaan.
29 Sep 2026 17:32 (GMT+8)
[SMM Analysis] Tembaga Primer Rendah Karbon Mulai Diperdagangkan Secara Terpisah—Akankah Nilai Hijau Tembaga Daur Ulang Dinilai Ulang?
[SMM Analisis: Tembaga Primer Rendah Karbon Mulai Diperdagangkan Terpisah—Akankah Nilai Hijau Tembaga Daur Ulang Dinilai Ulang?] Proyek percontohan EAC oleh BHP dan Amazon memisahkan pengurangan emisi terverifikasi dari perdagangan fisik tembaga, memberikan sumber nilai lingkungan baru bagi tembaga primer rendah emisi. Tembaga daur ulang tetap memiliki keunggulan energi yang besar, tetapi daya saing di masa depan mungkin lebih bergantung pada ketertelusuran, kandungan daur ulang, dan data karbon terverifikasi, yang berpotensi menambah dimensi lingkungan pada penetapan harga.
29 Sep 2026 16:03 (GMT+8)
Berita Terbaru

Seri Dekade Berikutnya Baterai Solid-State, Bagian 7 dari 9: Lanskap Kompetitif Global—"Perang Bayangan Paten" dan Perlombaan Industrialisasi antara Tiongkok, Jepang, dan Korea Selatan [Analisis SMM]
8 jam yang lalu

Seri Dekade Berikutnya Baterai Solid-State, Bagian 6 dari 9: Rute Terner Mungkin Menjadi Hebat Lagi [Analisis SMM]
02 Oct 2026 09:34 (GMT+8)

Analisis Baterai Solid-state September dan Tinjauan Kuartalan: Kebijakan dan Modal Memanas, Spot Material Mendingin, Industrialisasi Bergerak dari "kg" ke "mt" [Analisis SMM]
30 Sep 2026 14:06 (GMT+8)
Baterai Solid-State: Q3 Menandai Transisi Kunci dari Validasi Percontohan ke Pra-Produksi Massal
Pada kuartal III 2026, baterai solid-state beralih dari tahap percontohan ke produksi massal. Rencana dan standar nasional terus maju. Elektrolit sulfida menghadapi peningkatan volume, penurunan harga, bergerak ke skala ton. Baterai semi-padat memimpin di kendaraan komersial, penyimpanan energi, eVTOL; lini percontohan all-solid meluas. Modal, pesanan peralatan, dan hilir tumbuh, tetapi kapasitas, keterlambatan pesanan, dan hambatan manufaktur masih berlanjut.
30 Sep 2026 14:01 (GMT+8)
Seri Dekade Berikutnya Baterai Solid-State, Bagian 4 dari 9: Akankah Terlindas di Bawah Roda Involusi Industri Gaya PV? [Analisis SMM]
[SMM Analisis: Seri Baterai Solid-State Dekade Berikutnya 9, Bagian 4: Akankah Terseret di Bawah Roda Involusi Industri ala PV?] Baterai solid-state tidak akan menghadapi involusi industri ala PV dalam jangka pendek: rute teknologi yang belum terkonsolidasi, hambatan modal yang tinggi, dan yield hanya 50%-60% berfungsi sebagai firewall. Dari 2027 hingga 2029, akan ada risiko bertahap, termasuk surplus jalur pilot dan perang harga terlokalisasi di sisi peralatan; setelah 2030, jika rute teknologi terkonsolidasi, kapasitas terdepan dilepas, dan pertumbuhan permintaan melambat, involusi industri dapat muncul, dengan intensitas kemungkinan lebih rendah daripada PV tetapi dengan exit pasar yang lebih lambat. Mengingat pelajaran yang dipetik dari PV, industri baterai solid-state sepenuhnya mampu menghindari involusi.
28 Sep 2026 21:30 (GMT+8)
ProLogium dan Mercedes-Benz Akan Menguji Bersama Sel Baterai Solid-State Gen4
Pada 24 September, ProLogium menandatangani perjanjian dengan Mercedes-Benz untuk bersama-sama menguji sel baterai Gen4 terbarunya. Mercedes-Benz memperoleh akses prioritas ke sel tersebut dan akan menilai kinerja kelistrikan, termal, dan keamanannya.
Pengujian ini akan mengevaluasi potensi kesesuaian teknologi tersebut untuk kendaraan masa depan. Belum ada model produksi atau jadwal komersialisasi yang dikonfirmasi. ProLogium adalah perusahaan investee dari EV Advanced Materials.
28 Sep 2026 12:37 (GMT+8)
Mingguan Baterai Solid-State: Pembangunan Lini Produksi Li2S Dipercepat Sementara Kontradiksi Biaya Belum Terselesaikan
Harga material baterai solid-state SMM tetap lemah minggu ini. Anoda silikon-karbon Dowstone dikirim dalam batch; baterai solid-state kelas otomotif 51Ah Ion Energy mulai diproduksi; produksi massal baterai solid-state Dongfeng ditunda ke kuartal keempat. Di luar negeri, Factorial bermitra dengan Mitsui Kinzoku, dan proyek penyimpanan energi semi-solid-state 150MWh WeLion merambah pasar luar negeri. Segmen peralatan memiliki kepastian tertinggi.
24 Sep 2026 16:17 (GMT+8)
Tata Letak Baterai Solid-State Polimer dengan “Kecepatan Wuhan”: Analisis Komprehensif Tata Letak Ion Energy
Baterai solid-state penuh telah memasuki periode produksi percontohan GWh yang intensif, dengan 2027–2030 sebagai jendela kunci untuk pemasangan kendaraan dalam jumlah kecil. Kapasitas yang direncanakan diperkirakan akan melampaui 1.119 GWh pada 2035, tetapi tingkat pemanfaatan dari 2026 hingga 2030 hanya akan mencapai 1%–15%, yang menunjukkan ketidaksesuaian permintaan yang parah, dengan peningkatan volume baru dimulai secara bertahap setelah 2032.
22 Sep 2026 18:52 (GMT+8)
Impor dan Ekspor Bijih Fosfat Melonjak pada Agustus: Apakah Musim Puncak Permintaan Telah Tiba?
Pada bulan Agustus, impor bijih fosfat Tiongkok melonjak secara bulanan, dan pusat harga bergeser ke atas. Total impor bulan itu mencapai 116.000 ton, naik 563,2% secara bulanan, sebagian besar pulih dari basis yang sangat rendah pada bulan Juli akibat larangan ekspor. Harga impor rata-rata kembali naik menjadi US$94,6/ton, naik 12,0% secara bulanan. Mesir dan Yordania bersama-sama menyumbang 98,3%, semakin memperkuat konsentrasi sumber. Sementara itu, setelah beberapa kali tidak ada transaksi, ekspor tiba-tiba naik menjadi 61.000 ton pada bulan Agustus.
21 Sep 2026 14:16 (GMT+8)
[Solid-state: FAW Melaporkan Terobosan Baterai Sulfida Tekanan Rendah; Jalur Percontohan Li2S Maju]
Baterai solid-state sulfida semakin berkembang di Tiongkok. FAW dan Eastern Institute of Technology melaporkan terobosan operasi tekanan rendah yang dipublikasikan di jurnal ternama, dan Hunan Liuli bermitra dengan Tengyuan Cobalt dalam jalur percontohan litium sulfida. Jalur percontohan Li2S milik Yahua telah memasuki tahap desain dengan proses sintesis gas-padat baru, produk kemurnian 99,9% milik Tianhua berada pada tahap percontohan, dan Guanghua Tech sudah menjual Li2S. Li2S tingkat baterai masih rata-rata sekitar RMB 2 juta per ton; industri menargetkan sekitar RMB 200.000 per ton dalam jangka panjang untuk membuka komersialisasi massal baterai solid-state penuh.
21 Sep 2026 14:11 (GMT+8)
Rekap Mingguan Baterai Solid-State: Iterasi Teknologi Semakin Dalam, Dorongan Kebijakan Semakin Kuat
18 Sep 2026 14:28 (GMT+8)
[Solid-State Battery: Highpower Technology Deploys Three Solid-State Routes of Polymer/Oxide/Sulphide, Multiple Solid-State Electrolyte Patents Landed]
18 Sep 2026 13:45 (GMT+8)
[Baterai solid-state: Elektrolit sulfida Easpring Technology memasuki tahap verifikasi uji skala kecil dengan klien terkemuka]
18 Sep 2026 13:29 (GMT+8)
[Baterai Solid-State: Jalur Produksi Percontohan Seratus Ton Tinci Materials untuk Litium Sulfida dan Elektrolit Solid-State Selesai dan Mulai Beroperasi]
[Baterai Solid-State: Lini Produksi Percontohan Lithium Sulfida dan Elektrolit Solid-State Skala Ratusan Ton Tinci Materials Selesai Dibangun dan Dioperasikan] Pada 17 September 2026, Tinci Materials menyatakan dalam acara hubungan investor bahwa lini produksi percontohan lithium sulfida dan elektrolit solid-state skala ratusan ton milik perusahaan telah selesai dibangun dan dioperasikan. Perusahaan menjalin kemitraan riset dan pengembangan yang erat dengan produsen sel baterai hilir utama dan produsen otomotif, secara aktif memanfaatkan peluang yang muncul dari transformasi teknologi di industri ini.
18 Sep 2026 13:27 (GMT+8)
Kapasitas Baterai Solid-State Bagian 2: Jalur Percontohan dalam Suksesi Cepat; Perencanaan Kapasitas Tidak Sesuai dengan Permintaan
Baterai solid-state penuh telah memasuki periode produksi percontohan GWh yang intensif, dengan 2027–2030 sebagai jendela kunci untuk pemasangan kendaraan dalam jumlah kecil. Kapasitas yang direncanakan diperkirakan akan melampaui 1.119 GWh pada 2035, tetapi tingkat pemanfaatan dari 2026 hingga 2030 hanya akan mencapai 1%–15%, menunjukkan ketidaksesuaian permintaan yang parah, dengan peningkatan volume baru dimulai secara bertahap setelah 2032.
17 Sep 2026 14:52 (GMT+8)
Kapasitas Baterai Solid-State Bagian 1: Baterai Padat–Cair Rute Transisi dengan Pasokan dan Permintaan yang Kuat
Baterai padat-cair merupakan pelopor dalam industrialisasi baterai solid-state. Baterai ini telah memasuki produksi massal skala besar, dengan beberapa lini yang beroperasi dari tahun 2024 hingga 2026. Pada tahun 2035, kapasitasnya akan mendekati 2.000 GWh, sekitar 1,8 kali lipat dari baterai solid-state, dengan tingkat pemanfaatan 50%–77% serta pasokan dan permintaan yang kuat.
17 Sep 2026 14:37 (GMT+8)
Bagaimana Perusahaan Peralatan Baterai Solid-State Berkembang di “Tahap Akhir”?
16 Sep 2026 16:56 (GMT+8)
[Baterai solid-state: Universitas Shanghai Jiao Tong membuka tender untuk sistem persiapan dan pengujian elektrolit solid-state halida cerdas]
[Baterai Solid-State: Universitas Shanghai Jiao Tong Mengeluarkan Tender Publik untuk Sistem Preparasi dan Pengujian Elektrolit Solid-State Halida Cerdas] Pada 10 September 2026, Universitas Shanghai Jiao Tong mengeluarkan pengumuman tender publik untuk sistem preparasi dan pengujian elektrolit solid-state halida cerdas. Anggarannya adalah 5 juta yuan, dan semua peralatan harus dikirim, dipasang, dikomisioning, dan diterima dalam waktu 8 bulan setelah penandatanganan kontrak. Penawaran harus diserahkan sebelum pukul 10.00 WIB pada 8 Oktober 2026 (waktu Beijing).
16 Sep 2026 15:12 (GMT+8)
[Baterai Solid-State: Riset Universitas Purdue Mengungkap Mekanisme Pembentukan Cacat Antarmuka pada Baterai Solid-State, Meraih Penghargaan Riset Teknik]
[Baterai Solid-State: Riset Universitas Purdue Mengungkap Mekanisme Pembentukan Cacat Antarmuka pada Baterai Solid-State, Meraih Penghargaan Riset Teknik] Pada 14 September 2026, tim riset dari Fakultas Teknik Universitas Purdue menggunakan pemodelan komputer untuk mengungkap mekanisme pembentukan cacat antarmuka pada baterai solid-state. Studi ini memberikan panduan untuk baterai litium dan natrium-ion yang lebih aman dan berdensitas energi lebih tinggi serta meraih penghargaan riset teknik.
16 Sep 2026 14:45 (GMT+8)
[Solid-State: EVE Energy Diberikan Paten untuk Elektrolit Padat Halida dan Persiapan Baterai Semua-Padat]
EVE Energy baru saja mendapatkan paten invensi berjudul "Elektrolit Padat Halida, Metode Pembuatannya, dan Metode Pembuatan Baterai All-Solid-State", yang disahkan pada 4 September 2026. Paten ini mencakup elektrolit padat halida yang didoping unsur seperti Zr, Y, In, Sc, Er, atau Ga, beserta proses pembuatan baterai all-solid-state dengan bahan tersebut. Elektrolit halida dinilai sebagai jalur utama untuk baterai all-solid-state berkat konduktivitas ionik yang tinggi dan kompatibilitas antarmuka yang baik, dan paten ini semakin memperkuat portofolio EVE dalam teknologi baterai solid-state.
14 Sep 2026 17:24 (GMT+8)
[SMM Announcement] Harga Logam Pasar Tiongkok dan Pembaruan Berita Dihentikan Selama Libur Hari Nasional (1-7 Okt)
Pengguna SMM yang Terhormat, Hari libur Nasional semakin dekat. Perlu diketahui bahwa penilaian harga logam pasar Tiongkok dan pembaruan berita SMM akan dihentikan sementara selama liburan (1-7 Oktober) dan akan kembali normal setelah liburan berakhir. Namun, penilaian harga luar negeri SMM akan terus diperbarui seperti biasa sepanjang liburan. Kami mohon maaf atas ketidaknyamanan yang ditimbulkan dan mengucapkan selamat berlibur. Shanghai Metals Market (SMM)
28 Sep 2026 17:06 (GMT+8)
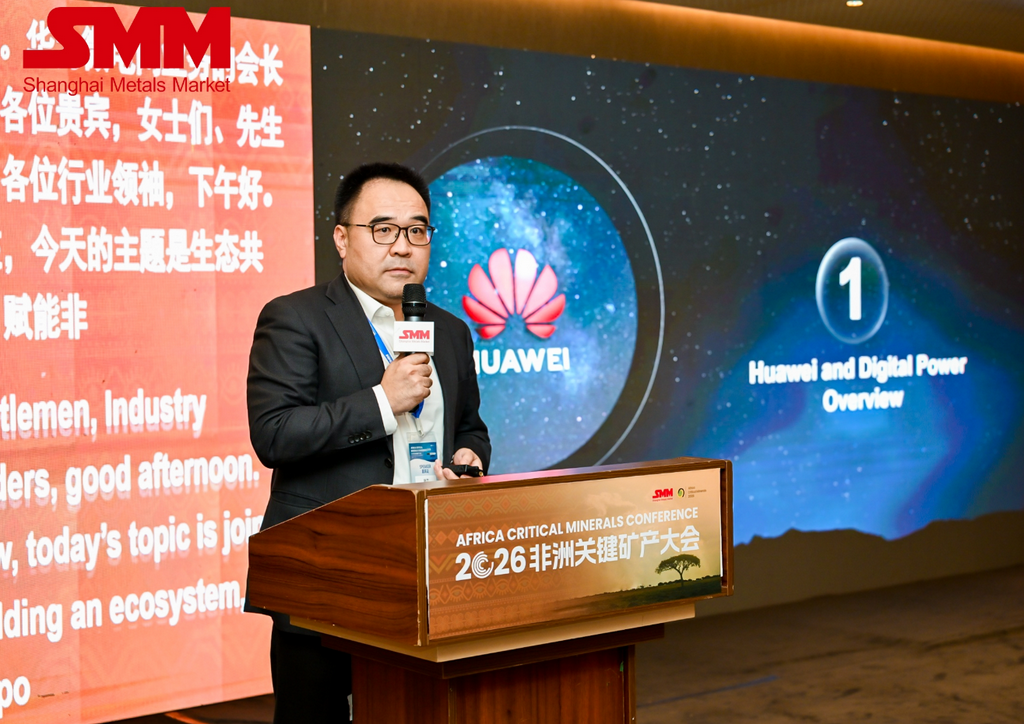
Huawei Jajaki Kemitraan Pertambangan Hijau di Afrika dan Gelar Pembicaraan Bisnis dengan ZESCO di SMM ACM 2026
23 Sep 2026 16:41 (GMT+8)
[Analisis SMM] Perdagangan Tarif Tembaga AS Mulai Meredup — tetapi Belum Berakhir
29 Sep 2026 14:37 (GMT+8)
Afrika Selatan Siap Menjadi Pemain Kunci dalam Rantai Pasokan Logam Tanah Jarang Global pada 2034【Analisis SMM】
29 Sep 2026 18:54 (GMT+8)
[SMM Analysis] Dorongan Manufaktur BESS India Meningkat, tetapi Ketergantungan Sel Tetap Menjadi Hambatan Utama
30 Sep 2026 08:50 (GMT+8)
SMM Meluncurkan Kalkulator CBAM Aluminium: Apa Arti Estimasi Biaya bagi Penawaran ke UE【Analisis SMM】
29 Sep 2026 17:32 (GMT+8)
[SMM Analysis] Tembaga Primer Rendah Karbon Mulai Diperdagangkan Secara Terpisah—Akankah Nilai Hijau Tembaga Daur Ulang Dinilai Ulang?
29 Sep 2026 16:03 (GMT+8)
Berita Terbaru
Seri Dekade Berikutnya Baterai Solid-State, Bagian 7 dari 9: Lanskap Kompetitif Global—"Perang Bayangan Paten" dan Perlombaan Industrialisasi antara Tiongkok, Jepang, dan Korea Selatan [Analisis SMM]
8 jam yang lalu
Seri Dekade Berikutnya Baterai Solid-State, Bagian 6 dari 9: Rute Terner Mungkin Menjadi Hebat Lagi [Analisis SMM]
02 Oct 2026 09:34 (GMT+8)
Analisis Baterai Solid-state September dan Tinjauan Kuartalan: Kebijakan dan Modal Memanas, Spot Material Mendingin, Industrialisasi Bergerak dari "kg" ke "mt" [Analisis SMM]
30 Sep 2026 14:06 (GMT+8)
Baterai Solid-State: Q3 Menandai Transisi Kunci dari Validasi Percontohan ke Pra-Produksi Massal
30 Sep 2026 14:01 (GMT+8)
Seri Dekade Berikutnya Baterai Solid-State, Bagian 4 dari 9: Akankah Terlindas di Bawah Roda Involusi Industri Gaya PV? [Analisis SMM]
28 Sep 2026 21:30 (GMT+8)
ProLogium dan Mercedes-Benz Akan Menguji Bersama Sel Baterai Solid-State Gen4
28 Sep 2026 12:37 (GMT+8)
Mingguan Baterai Solid-State: Pembangunan Lini Produksi Li2S Dipercepat Sementara Kontradiksi Biaya Belum Terselesaikan
24 Sep 2026 16:17 (GMT+8)
Tata Letak Baterai Solid-State Polimer dengan “Kecepatan Wuhan”: Analisis Komprehensif Tata Letak Ion Energy
22 Sep 2026 18:52 (GMT+8)
Impor dan Ekspor Bijih Fosfat Melonjak pada Agustus: Apakah Musim Puncak Permintaan Telah Tiba?
21 Sep 2026 14:16 (GMT+8)
[Solid-state: FAW Melaporkan Terobosan Baterai Sulfida Tekanan Rendah; Jalur Percontohan Li2S Maju]
21 Sep 2026 14:11 (GMT+8)
Rekap Mingguan Baterai Solid-State: Iterasi Teknologi Semakin Dalam, Dorongan Kebijakan Semakin Kuat
18 Sep 2026 14:28 (GMT+8)
[Solid-State Battery: Highpower Technology Deploys Three Solid-State Routes of Polymer/Oxide/Sulphide, Multiple Solid-State Electrolyte Patents Landed]
18 Sep 2026 13:45 (GMT+8)
[Baterai solid-state: Elektrolit sulfida Easpring Technology memasuki tahap verifikasi uji skala kecil dengan klien terkemuka]
18 Sep 2026 13:29 (GMT+8)
[Baterai Solid-State: Jalur Produksi Percontohan Seratus Ton Tinci Materials untuk Litium Sulfida dan Elektrolit Solid-State Selesai dan Mulai Beroperasi]
18 Sep 2026 13:27 (GMT+8)
Kapasitas Baterai Solid-State Bagian 2: Jalur Percontohan dalam Suksesi Cepat; Perencanaan Kapasitas Tidak Sesuai dengan Permintaan
17 Sep 2026 14:52 (GMT+8)
Kapasitas Baterai Solid-State Bagian 1: Baterai Padat–Cair Rute Transisi dengan Pasokan dan Permintaan yang Kuat
17 Sep 2026 14:37 (GMT+8)
Bagaimana Perusahaan Peralatan Baterai Solid-State Berkembang di “Tahap Akhir”?
16 Sep 2026 16:56 (GMT+8)
[Baterai solid-state: Universitas Shanghai Jiao Tong membuka tender untuk sistem persiapan dan pengujian elektrolit solid-state halida cerdas]
16 Sep 2026 15:12 (GMT+8)
[Baterai Solid-State: Riset Universitas Purdue Mengungkap Mekanisme Pembentukan Cacat Antarmuka pada Baterai Solid-State, Meraih Penghargaan Riset Teknik]
16 Sep 2026 14:45 (GMT+8)
[Solid-State: EVE Energy Diberikan Paten untuk Elektrolit Padat Halida dan Persiapan Baterai Semua-Padat]
14 Sep 2026 17:24 (GMT+8)