

Berita
Artikel analisis eksklusif dengan pembaruan pasar terkini dan umpan berita tepat waktu.
[SMM Analisis] Divergensi Laba Baterai Lithium Q3 2026
Menurut SMM, harga spot litium karbonat tingkat baterai pada 2026 membentuk kurva yang naik lalu turun: rata-rata kuartal I sebesar RMB154.400/ton; kuartal II melonjak ke RMB171.900/ton (pada 13 Mei sempat menyentuh titik tertinggi tahun ini di RMB200.500/ton), menandai puncak harga dari pemulihan “siklus baru” ini. Namun pada kuartal III, harga gagal bertahan di level tinggi dan turun ke RMB147.500/ton, turun 14,2% secara kuartalan; litium hidroksida tingkat baterai (partikel kasar) juga turun dari RMB158.400/ton menjadi RMB135.400/ton. Setelah memasuki Oktober, penurunan semakin cepat; pada 30 Oktober, harga spot litium karbonat telah turun ke sekitar RMB90.000/ton, sekitar 38% lebih rendah dari rata-rata kuartal III. Titik balik puncak harga dan penurunan telah muncul, tetapi dalam laporan kuartal III yang baru saja diungkapkan, hal ini menunjukkan “keterlambatan” dan “kesenjangan suhu” yang khas: karena laporan mencerminkan kinerja kumulatif tiga kuartal pertama, sebagian besar perusahaan masih menikmati dividen pertumbuhan tinggi tahunan dari kenaikan harga paruh pertama; tetapi jika hanya melihat kuartal III, tanda-tanda penurunan laba kuartalan dan penurunan nilai persediaan telah muncul. Laporan kuartal III bukan hanya ringkasan dari ledakan paruh pertama, tetapi juga pemetaan jejak pertama penurunan siklus. 1: Harga spot rata-rata kuartalan garam litium tingkat baterai (SMM, RMB/ton) I. Transmisi bertahap: jalur transmisi penurunan harga di sepanjang rantai Berdasarkan margin kotor, rantai baterai litium menunjukkan gradasi yang curam: margin kotor keseluruhan Tianqi Lithium pada paruh pertama sebesar 64,4%, dengan bisnis penambangan litiumnya setinggi 74%; margin kotor bisnis litium karbonat Zangge Mining sebesar 73,3%; segmen pemrosesan garam litium turun ke 27%–42% (Ganfeng Lithium 27,4%, Chengxin Lithium 27,1%, Tianhua New Energy 35,5%); bahan katoda hanya 5%–14%; dan segmen sel baterai 12%–23%. Gradasi ini menentukan urutan sensitivitas laba saat penurunan harga tiba. Pada kuartal III saja, kecuali Zangge Mining (77% laba berasal dari pendapatan investasi dari tambang tembaga afiliasi), laba bersih kuartalan yang diatribusikan kepada pemegang saham perusahaan hulu umumnya turun secara kuartalan: Tianqi Lithium -43%, Ganfeng Lithium -68%, Tianhua New Energy -83%; Sichuan New Energy Power berbalik menjadi rugi kuartalan sebesar RMB131 juta setelah penghapusan persediaan. Divergensi juga jelas: Salt Lake Industry, dengan sumber daya berbiaya rendah miliknya sendiri, hanya turun sekitar -12% secara kuartalan, dan Yongxing Materials masih memperoleh RMB419 juta pada kuartal tersebut; sementara pengolah yang mengandalkan bijih yang dibeli langsung bergeser dari penyempitan laba menjadi provisi kerugian. Perusahaan dengan sumber daya berbiaya rendah milik sendiri menunjukkan ketahanan laba yang lebih kuat dalam penurunan harga ini. 2: Laba bersih kuartalan yang diatribusikan kepada pemegang saham perusahaan sumber daya hulu (RMB100 juta) II. Kas dan persediaan: lensa kedua di luar laporan laba rugi Yang lebih patut dicatat daripada penurunan laba kuartalan adalah divergensi antara arus kas dan persediaan. Laba bersih Dynanonic yang diatribusikan kepada pemegang saham selama tiga kuartal pertama sebesar RMB620 juta, naik 213% tahunan, tetapi arus kas operasi bersih sebesar -RMB2,14 miliar, memburuk 106% tahunan, dengan arus keluar bersih kuartalan sebesar RMB910 juta pada kuartal III; arus kas operasi buku Hunan Yuneng sebesar -RMB860 juta (setelah mengecualikan endosemen wesel yang digunakan untuk membayar aset jangka panjang, sebenarnya +RMB2,53 miliar; endosemen wesel itu sendiri mencerminkan pengetatan dalam rantai kas). Divergensi antara arus kas operasi bersih dan laba bersih menunjukkan bahwa sebagian laba terikat dalam persediaan dan piutang. Seiring dengan tekanan arus kas, tanda-tanda penurunan nilai persediaan telah muncul secara sporadis dalam laporan kuartal III: Dynanonic mencatat kerugian penurunan nilai aset sebesar RMB64,7697 juta pada kuartal III (semuanya penghapusan persediaan), dan persediaan pada akhir kuartal III sebesar RMB2,26 miliar, naik 82% dari awal tahun; Easpring mencatat provisi penghapusan persediaan sebesar RMB56,2195 juta dalam tiga kuartal pertama; provisi penghapusan persediaan Ronbay Technology dalam tiga kuartal pertama sekitar RMB110 juta; provisi penghapusan persediaan Hunan Yuneng dalam tiga kuartal pertama sebesar RMB27,6937 juta (penurunan nilai yang lebih besar pada periode yang sama berasal dari provisi piutang tak tertagih sebesar RMB260 juta). Dibandingkan dengan harga spot sekitar RMB90.000/ton pada akhir Oktober dan biaya yang dibawa pada akhir September, rantai secara keseluruhan memang menghadapi tekanan pengujian penurunan nilai tertentu. Tetapi ini bukan kemunduran linier satu arah: jika beberapa perusahaan mempercepat perputaran persediaan pada kuartal IV, dan beberapa barang yang dikirim dengan harga terkunci mungkin kemudian mengalami pembalikan penurunan nilai, skala penurunan nilai pada musim laporan tahunan akan bergantung pada harga jual aktual dan pelaksanaan kontrak. Provisi penghapusan dalam laporan kuartal III adalah refleksi sementara berdasarkan harga pasar pada akhir September; penilaian selanjutnya masih perlu menggabungkan jalur harga kuartal IV dan laju perputaran. 3: Laba bersih kuartalan yang diatribusikan kepada pemegang saham perusahaan bahan katoda (RMB100 juta) Sinyal lain datang dari sisi sel baterai. Arus kas operasi CATL menyusut secara nyata pada kuartal III; perusahaan menjelaskan hal itu sebagai upaya aktif memperpendek jangka waktu pembayaran pemasok dan meningkatkan pembayaran di muka serta dukungan pendanaan R&D. Konsesi pemimpin baterai kepada hulu melalui jangka waktu pembayaran dan dukungan pendanaan menjelaskan penurunan margin kotor kuartalannya dari 23,15% menjadi 20,69% dan mencerminkan kembalinya daya tawar dalam rantai dari hulu ke tengah dan hilir. 4: Laba bersih kuartalan yang diatribusikan kepada pemegang saham perusahaan sel baterai (RMB100 juta) III. Dari realisasi ekspansi kapasitas ke penyeimbangan ulang volume-harga: kondisi pengukuran Dari penjualan kuartalan dalam laporan kuartal III, beberapa perusahaan memang mencapai kurva pertumbuhan yang mengesankan: penjualan litium karbonat kuartal III Zangge Mining naik 93% secara kuartalan; penjualan kuartalan Hunan Yuneng sebesar 449.000 ton, naik 47,5% tahunan; pengiriman Dynanonic naik 15% secara kuartalan. Tetapi ini bukan sekadar strategi paksa untuk menahan penurunan harga. Dari ritme industri, kuartal III sendiri merupakan periode peningkatan kapasitas baru di rantai, ditambah dengan permintaan tinggi dan ekspektasi tinggi saat itu untuk musim puncak dan pengiriman ekspor lebih awal; pada dasarnya ini adalah realisasi rencana ekspansi dalam siklus baru. Uji tekanan sesungguhnya terjadi pada kuartal IV. Ketika harga spot litium karbonat menembus di bawah RMB100.000/ton dan mendekati RMB90.000/ton, harga telah turun sekitar sepertiga dari rata-rata kuartal III sebesar RMB147.500/ton. Jika perusahaan mencoba mengandalkan “volume untuk mengimbangi harga” untuk mempertahankan skala pendapatan, penjualan perlu mencapai pertumbuhan kuartalan hampir 50%, yang sangat sulit dalam kondisi utilisasi kapasitas dan permintaan saat ini. Dari pelacakan jadwal produksi terbaru, sinyal sisi permintaan juga berubah pada kuartal IV. Segmen sel baterai daya secara keseluruhan datar, sedikit naik, atau sedikit turun pada kuartal IV, dengan pengurangan stok akhir tahun yang jelas; sebelumnya, persediaan tinggi menyebabkan perusahaan terkemuka memangkas jadwal produksi; pertumbuhan bahan katoda LFP menurun, dan bahan katoda terner jelas mundur; meskipun jadwal sel penyimpanan energi masih mempertahankan pertumbuhan bertahap yang sedikit, sulit untuk sepenuhnya mengimbangi kelemahan di sisi baterai daya. Ini berarti logika pertumbuhan volume menghadapi kendala objektif setelah musim puncak mencapai puncaknya, dan probabilitas kuartal IV menjadi titik terendah laba yang dilaporkan sepanjang tahun meningkat. IV. Variabel struktural dalam penurunan harga Penurunan ini bukan penurunan menyeluruh. Segmen penyimpanan energi saat ini merupakan variabel lindung nilai yang relatif kuat dalam rantai: pengiriman baterai penyimpanan energi EVE Energy selama tiga kuartal pertama sebesar 67,5 GWh, naik 39% tahunan, dan laba bersih kuartal III yang diatribusikan kepada pemegang saham naik 4,5% secara kuartalan melawan tren. Dari data frekuensi tinggi, tingkat utilisasi penyimpanan energi skala utilitas domestik tetap tinggi dan permintaan stabil; jadwal sel penyimpanan energi relatif stabil di antara semua segmen (mempertahankan pertumbuhan kuartalan yang sedikit dari Oktober hingga Desember), menunjukkan tren independen tertentu. Selain itu, beberapa segmen bahan penolong dan bahan khusus memiliki profitabilitas yang lebih baik karena konsolidasi pasokan atau ketidakcocokan pasokan-permintaan tertentu, misalnya harga aditif VC naik kumulatif 53% pada kuartal III, dan laba bersih kuartalan Huasheng Lithium sebesar RMB313 juta, naik 800,58% tahunan. Penurunan harga litium mendistribusikan ulang laba di sepanjang rantai: peleburan bijih yang dibeli terkena dampak pertama; pemimpin terintegrasi berkontraksi tetapi tetap stabil secara umum; bahan katoda terpengaruh oleh persediaan berharga tinggi; segmen sel baterai memperoleh dividen biaya. Variabel yang menentukan divergensi perusahaan bergeser dari arah harga ke sumber daya, manajemen persediaan, dan disiplin arus kas. V. Kesimpulan dan prospek kuartal IV Melihat ke depan ke kuartal IV, tiga petunjuk industri layak dilacak: pertama, dengan latar belakang peningkatan pasokan yang berkelanjutan di segmen garam litium hulu, akumulasi persediaan, dan tekanan pada profitabilitas bijih yang dibeli, skala aktual penghapusan persediaan dan provisi penurunan nilai, terutama untuk perusahaan dengan proporsi bijih yang dibeli tinggi; kedua, setelah permintaan bahan katoda dan segmen lainnya turun dan menyesuaikan, kemajuan pengurangan stok rantai dan risiko penurunan jadwal produksi selanjutnya, terutama segmen tengah yang terpengaruh oleh pasokan foil tembaga yang ketat dan tekanan harga hilir; ketiga, efek transmisi pemangkasan jadwal produksi pemimpin baterai terhadap jadwal produksi bahan tengah. Ketika sisi sel baterai mulai menggunakan arus kas untuk mempertahankan ekosistem industri, posisi siklus sering kali lebih dalam daripada yang ditunjukkan harga. Dasar harga litium belum dikonfirmasi, tetapi laporan keuangan rantai telah memperhitungkan penurunan lebih awal daripada harga.
31 Oct 2026 20:41 (GMT+8)
Analisis SMM: Pergeseran Kebijakan Litium Chile Dianalisis
I. Ringkasan Peristiwa Berita Pada 21 Oktober 2026 waktu setempat, selama London LME Week, Menteri Ekonomi dan Pertambangan Chili, Daniel Mas, memberikan wawancara kepada Reuters di mana ia mengumumkan target produksi yang ambisius: Chili berencana meningkatkan produksi litium tahunannya dari sekitar 300.000 ton saat ini menjadi 700.000 ton dalam lima hingga sepuluh tahun ke depan, peningkatan lebih dari dua kali lipat. Terkait jalur implementasinya, Mas mengungkapkan bahwa lima proyek litium saat ini sedang menunggu persetujuan pemerintah. Proyek-proyek ini akan dioperasikan sepenuhnya oleh perusahaan swasta, dan persetujuan diharapkan selesai pada awal 2027. Setelah kelima proyek ini disetujui, Chili akan meluncurkan tender publik untuk lima proyek litium lainnya. Strategi dua langkah "menyetujui lima terlebih dahulu lalu menenderkan lima lainnya" ini merupakan mekanisme inti bagi Chili untuk mempercepat pelepasan kapasitas produksi litium. Perlu dicatat bahwa target 700.000 ton ini merupakan revisi naik yang signifikan dari posisi pemerintah sebelumnya. Dalam Strategi Litium Nasional yang dirumuskan pada 2023 oleh pemerintahan Gabriel Boric sebelumnya, target produksi ditetapkan sekitar 430.000 ton pada 2034. Angka yang kini disampaikan Mas lebih tinggi 270.000 ton dari target awal, meningkat 63%. II. Fundamental Industri Litium Chili Saat Ini Produksi dan Posisi Pasar Chili adalah produsen litium terbesar kedua di dunia, setelah Australia, tetapi kesenjangan antara keduanya semakin melebar. Menurut statistik industri, produksi litium Chili sekitar 280.000 ton setara litium karbonat (LCE) pada 2024 dan meningkat menjadi sekitar 300.000 ton pada 2025, di mana operasi SQM menyumbang 209.000 ton dan operasi Albemarle 74.000 ton. Produksi diperkirakan berada pada kisaran 300.000 hingga 330.000 ton pada 2026. Namun, pangsa pasar global Chili telah turun dari sekitar 30% satu dekade lalu menjadi di bawah 25%, karena ekspansi kapasitas yang cepat di Argentina, Australia, dan Tiongkok terus menggerus pangsanya. Sumber Daya dan Konsentrasi Produksi Meskipun pangsa pasarnya menurun, sumber daya alam Chili tetap luar biasa. Negara ini memiliki hampir 41% cadangan litium terbukti dunia. Di antaranya, Salar de Atacama adalah sumber daya litium dataran garam dengan kadar tertinggi dan biaya terendah di dunia, dengan konsentrasi litium air asin 600–2.000 mg/L dan biaya produksi litium karbonat sekitar US$2.500–3.000 per ton, jauh di bawah tingkat biaya US$8.000–12.000 per ton tambang batuan keras di Australia. Namun, masalahnya terletak pada tingginya konsentrasi produksi: seluruh produksi litium Chili saat ini berasal dari satu lokasi, Salar de Atacama, dan dioperasikan hanya oleh dua perusahaan, SQM dan Albemarle. Struktur “satu dataran garam, duopoli” ini merupakan keunggulan—efek skala dan kepemimpinan biaya—sekaligus hambatan, yaitu ruang ekspansi yang terbatas dan ketahanan risiko yang kurang memadai. Proyek Utama yang Beroperasi dan Sedang Dibangun Salar de Atacama—Operasi SQM: Produksi sekitar 209.000 ton LCE pada 2025 dan diperkirakan mencapai 246.000 ton pada 2026. SQM sedang mempercepat perluasan kapasitas, dengan kapasitas litium karbonat menuju 240.000 ton per tahun dan kapasitas litium hidroksida diperkirakan naik menjadi sekitar 100.000 ton per tahun pada pertengahan 2026. Selain itu, Nova Andino Litio, perusahaan patungan yang didirikan oleh SQM dan perusahaan tembaga milik negara Chili, Codelco, resmi mulai beroperasi pada Desember 2025. Perusahaan patungan ini akan mengelola sumber daya litium Salar de Atacama hingga 2060, dengan target kapasitas jangka panjang hingga 470.000 ton LCE per tahun. Salar de Atacama—Operasi Albemarle: Produksi sekitar 74.000 ton LCE pada 2025 dan diperkirakan sekitar 71.000 ton pada 2026. Albemarle telah menyelesaikan pembangunan pabrik litium karbonat ketiganya, dengan kapasitas 20.000–24.000 ton per tahun, dan saat ini sedang mengajukan izin lingkungan untuk proyek teknologi ekstraksi litium langsung (DLE), Proyek TED, dengan tujuan hampir menggandakan tingkat pemulihan tanpa meningkatkan ekstraksi air garam. Proyek Maricunga: Proyek litium yang melibatkan Codelco dan Rio Tinto. Rio Tinto berencana menginvestasikan sekitar US$900 juta untuk mengakuisisi 49,99% saham, sementara Codelco akan tetap memegang kendali. Setelah beroperasi penuh, proyek ini diperkirakan menghasilkan 50.000 ton LCE per tahun. Saat ini proyek tersebut masih menunggu persetujuan akhir dari otoritas antimonopoli Chili dan Tiongkok. III. Tinjauan Strategi Litium Pemerintah Sebelumnya: Pendekatan “Dipimpin Negara” Boric Isi Inti Strategi Litium Nasional 2023 Pada 20 April 2023, Presiden sayap kiri saat itu Gabriel Boric mengumumkan Pedoman Strategi Litium Nasional, menandai perubahan besar dalam kebijakan litium Chili. Logika inti dari strategi tersebut dapat diringkas dalam tiga poin: Pertama, partisipasi penuh negara. Boric menyatakan secara tegas bahwa “industri litium harus melayani rakyat, dan negara perlu berpartisipasi di seluruh siklus produksi litium.” Strategi tersebut mensyaratkan negara untuk menjalankan kepemimpinan atau partisipasi pengendali dalam semua proyek litium di masa depan, dengan kemitraan publik-swasta (KPS) sebagai model kerja sama utama dan badan usaha milik negara diwajibkan memegang posisi pengendali dalam struktur usaha patungan. Kedua, memperkuat hasil kedaulatan sumber daya. Mengambil contoh Salar de Atacama, perjanjian usaha patungan yang dicapai antara Codelco dan SQM menetapkan bahwa selama masa transisi 2025–2030, pemerintah—melalui Codelco, Corfo, dan kas negara—akan menerima sekitar 70% dari laba operasi sebelum pajak usaha patungan tersebut; mulai 2031 dan seterusnya, proporsi ini akan naik menjadi 85%. Angka ini jauh lebih tinggi daripada tingkat royalti yang sebelumnya dibayarkan SQM kepada Corfo. Ketiga, perlindungan ekologis dan peningkatan teknologi. Strategi tersebut menekankan penggunaan teknologi baru seperti ekstraksi litium langsung (DLE) untuk mengurangi penggunaan air dan meningkatkan tingkat perolehan, sekaligus membangun jaringan perlindungan dataran garam dan berkomitmen melindungi 30% ekosistem dataran garam pada tahun 2030. Hasil Implementasi dan Kontroversi Strategi Selama masa jabatan Boric dari Maret 2022 hingga Maret 2026, strategi litium mencapai satu hasil penting: pada Mei 2024, Codelco dan SQM menandatangani perjanjian kerja sama; pada Desember tahun yang sama, usaha patungan Nova Andino Litio SpA resmi didirikan; dan pada Januari 2026, disetujui oleh Mahkamah Agung Chili, menyelesaikan proses rumit yang melibatkan lebih dari 20 persetujuan regulasi yang mencakup Chili, Tiongkok, Brasil, Arab Saudi, dan Uni Eropa. Meskipun demikian, kritik juga muncul. Manuel Viera, Ketua Dewan Pertambangan, secara terbuka menyatakan bahwa akar penyebab hilangnya kepemimpinan Chili dalam litium adalah “kendala politik, bukan keterbatasan geologis”—klasifikasi litium sebagai sumber daya milik negara dalam Undang-Undang Pertambangan dan pembatasan ketatnya terhadap akses pengembangan sangat menekan minat investasi swasta. Data menunjukkan bahwa dari 2023 hingga 2025, Chili tidak menambah satu pun proyek pertambangan litium baru, dan pada paruh pertama 2025, pendapatan ekspor litium karbonat turun 34% dibandingkan periode yang sama tahun sebelumnya. Dalam Indeks Daya Tarik Investasi Pertambangan yang diterbitkan oleh Fraser Institute, Chili hanya menempati peringkat ke-32 dari 68 yurisdiksi. Selain itu, beberapa Kontrak Operasi Litium Khusus (CEOL) yang digagas oleh pemerintahan Boric ditolak oleh regulator karena cacat prosedur hukum, dan beberapa kontrak dinyatakan tidak sah karena “kriteria penetapan mengandung cacat hukum,” yang menunjukkan adanya biaya friksi dalam desain dan implementasi kelembagaan. IV. Pergeseran Kebijakan Pemerintahan Kast: “Dipimpin Sektor Swasta” Transisi Politik dan Perubahan Filosofi Pada 11 Maret 2026, Presiden sayap kanan José Antonio Kast resmi dilantik dengan perolehan 58% suara, dan kebijakan litium Chili memasuki siklus baru. Setelah menjabat, Kast menerapkan serangkaian reformasi penting: Restrukturisasi kelembagaan: Kementerian Pertambangan yang sebelumnya independen digabung ke dalam Kementerian Ekonomi, dan Daniel Mas, yang berlatar belakang agronomi, ditunjuk untuk mengawasi kedua portofolio tersebut, dengan tujuan memperkuat koordinasi lintas kementerian dan melaksanakan komitmen pemerintahan untuk “memerangi birokrasi.” Insentif pajak: Tarif pajak penghasilan badan untuk perusahaan pertambangan diturunkan lebih lanjut dari 15% menjadi 10%, cakupan keringanan pajak sumber daya diperluas, dan perusahaan pertambangan berorientasi ekspor dipertahankan pada tarif PPN nol. Percepatan perizinan: Kantor Otorisasi Sektoral dan Investasi (OASI) yang baru, yang mulai beroperasi pada Januari 2026, didirikan; peraturan penilaian lingkungan direvisi; dan target ditetapkan untuk mempersingkat rata-rata masa persetujuan proyek pertambangan dari 18 bulan menjadi 9 bulan. Mas mengungkapkan bahwa waktu pemrosesan banding proyek pertambangan telah berkurang 80%, dan sejak 2026, 22 proyek pertambangan dengan total investasi hampir US$3 miliar telah disetujui. Pemerintah juga membentuk komite ekonomi yang terdiri dari 12 menteri, yang bertemu setiap 15 hari untuk memantau kemajuan proyek-proyek besar. Liberalisasi investasi asing: Batas kepemilikan saham perusahaan pertambangan asing dinaikkan secara signifikan dari 35% menjadi 70%, mematahkan pembatasan sebelumnya bahwa usaha patungan harus dimiliki negara lebih dari 50%. Penyesuaian Khusus pada Kebijakan Litium Di sektor litium, perubahan sikap pemerintahan Kast sangat jelas. Pernyataan Mas dalam wawancara—“Kami berupaya mengubah keadaan agar sektor swasta memimpin pertambangan guna mempercepat kemajuan”—membentuk kontras yang tajam dengan nada pemerintahan sebelumnya bahwa “negara harus berpartisipasi di seluruh siklus.” Secara khusus, pemerintahan baru mempertanyakan atau menyesuaikan beberapa praktik yang ditetapkan selama periode Boric: Mempertanyakan perjanjian langsung Atacama: Pemerintahan baru bersikap hati-hati terhadap perjanjian langsung yang ditandatangani oleh Codelco dan SQM untuk memperpanjang hak tambang Salar de Atacama hingga 2060, dan mengusulkan penggantian metode alokasi “negosiasi pribadi” yang lama dengan tender publik internasional demi alokasi sumber daya yang lebih transparan dan berbasis pasar. Proses CEOL dilanjutkan tetapi dipercepat: Kerangka kelembagaan untuk Kontrak Operasi Litium Khusus dipertahankan—per Maret 2026, 10 CEOL sedang ditinjau oleh Kantor Pengawas Keuangan—tetapi pemerintah jelas mempercepat laju persetujuan dan cenderung mengizinkan perusahaan swasta menjadi operator penuh dalam proyek yang disetujui. Kerangka hukum tidak berubah secara mendasar: Perlu dicatat bahwa, hingga pertengahan 2026, arsitektur hukum dasar industri litium Chili belum mengalami perubahan subversif. Pasal 13 Piagam Pertambangan 1979, yang menyatakan bahwa “litium adalah sumber daya strategis nasional yang tidak dapat diberikan sebagai konsesi pertambangan,” tetap berlaku, dan Undang-Undang Dekrit No. 2.886 menegaskan litium sebagai sumber daya yang dicadangkan negara. Investor asing tidak dapat menguasai aset litium dengan memperoleh hak pertambangan biasa seperti pada tembaga atau emas; mereka tetap harus masuk melalui jalur yang melibatkan partisipasi negara, seperti kepemimpinan BUMN dan kontrak CEOL. Dengan kata lain, penyesuaian pemerintahan Kast lebih merupakan “perbaikan berorientasi pasar” pada tingkat implementasi daripada “revolusi privatisasi” pada tingkat kelembagaan. V. Analisis Kelayakan Target 700.000 Ton Perhitungan Kesenjangan Sisi Pasokan Bergerak dari sekitar 300.000 ton per tahun saat ini menjadi 700.000 ton per tahun berarti peningkatan bersih sekitar 400.000 ton kapasitas—setara dengan membangun lebih dari satu Atacama tambahan. Bahkan dengan asumsi optimistis bahwa Salar de Atacama mencapai tingkat 450.000–500.000 ton LCE per tahun sekitar tahun 2030 melalui peningkatan teknologi DLE dan proyek ekspansi—dengan batas atas jangka panjang Nova Andino sebesar 470.000 ton—proyek-proyek baru tetap diperlukan untuk mengisi kesenjangan 150.000–250.000 ton. Jika kesepuluh proyek dalam rencana Mas “setujui lima, tender lima” semuanya dilaksanakan, secara teoretis mereka dapat menyediakan sumber pasokan tambahan yang memadai. Namun, proyek dataran garam biasanya membutuhkan lima hingga delapan tahun dari eksplorasi, penilaian lingkungan, dan konsultasi masyarakat hingga produksi, yang berarti proyek yang dilepas pada putaran ini paling cepat baru akan membentuk pasokan substansial pada 2031–2034. Fakta bahwa target 700.000 ton ditetapkan dalam jendela “lima hingga sepuluh tahun” itu sendiri mencerminkan ketidakpastian ini. Faktor-Faktor yang Mendukung Pertama, basis sumber daya yang kokoh. Chili memiliki lebih dari 40 dataran garam yang belum dikembangkan, menempati peringkat pertama di dunia dalam cadangan terbukti, dan sumber daya litium dataran garamnya memiliki keunggulan biaya yang luar biasa secara global. Kedua, sinyal kebijakan yang positif. Jika orientasi pro-pasar, reformasi perizinan, dan insentif pajak pemerintahan Kast dapat dilaksanakan secara berkelanjutan, hal ini diharapkan dapat memperbaiki iklim investasi. Kenaikan kembali peringkat Chili di Fraser Institute akan menjadi indikator penting. Ketiga, kemajuan teknologi. Penerapan teknologi DLE yang matang dapat meningkatkan tingkat pemulihan tanpa meningkatkan ekstraksi air garam secara signifikan, sehingga mengurangi kendala perlindungan lingkungan terhadap perluasan kapasitas. Proyek TED Albemarle dan rencana peningkatan teknologi Nova Andino sama-sama mengarah ke arah ini. Keempat, dukungan sisi permintaan. Penetrasi kendaraan listrik global terus meningkat, dan tren pertumbuhan jangka panjang permintaan litium tetap tidak berubah. Sebagai pemasok berbiaya rendah, Chili lebih tangguh saat harga turun dan lebih mampu menangkap elastisitas laba saat harga naik. Ketidakpastian dan Risiko Pertama, risiko keberlanjutan kebijakan. Kebijakan litium Chili telah berayun tajam antara dua pemerintahan—dari “nasionalisasi” Boric ke “privatisasi” Kast—dan jika kekuasaan berganti lagi di masa depan, arahnya dapat berbalik sekali lagi. Untuk proyek pertambangan litium padat modal dengan periode pengembalian lebih dari satu dekade, ketidakpastian kebijakan adalah faktor diskon terbesar. Kedua, ujian kapasitas implementasi. Target yang ditetapkan Mas sangat ambisius, tetapi antara “mengumumkan target” dan “memulai produksi proyek” terdapat banyak rintangan, termasuk penilaian lingkungan, konsultasi masyarakat adat, hubungan komunitas, dan dukungan infrastruktur. Preseden beberapa kontrak CEOL yang ditolak selama pemerintahan Boric karena cacat prosedur menunjukkan bahwa friksi internal sistem administrasi Chili tidak boleh diremehkan. Ketiga, persaingan pasar yang semakin ketat. Tambang litium batuan keras Australia terus memperluas kapasitas; proyek dataran garam Argentina mempercepat produksi—Olaroz, Hombre Muerto, Rincon, dan proyek lainnya terus meningkat secara stabil; dan sabuk litium Afrika Barat secara bertahap muncul, termasuk Goulamina milik Ganfeng dan Ewoyaa milik Huayou. Bagi Chili untuk mempertahankan posisinya sebagai produsen terbesar kedua di dunia pada awal 2030-an, atau bahkan menantang Australia lagi untuk posisi pertama, akan bergantung tidak hanya pada kemajuannya sendiri tetapi juga pada kinerja para pesaingnya. Keempat, tekanan izin lingkungan dan sosial. Wilayah Atacama mengalami tekanan air dan ekologi yang rapuh, dan ketegangan antara pengembangan dataran garam dengan masyarakat adat dan organisasi lingkungan telah lama ada. Meskipun teknologi DLE dapat mengurangi konsumsi air tawar, teknologi ini bukanlah “peluru perak,” dan keekonomian penerapan skala besar belum sepenuhnya terverifikasi. VI. Kesimpulan Target produksi 700.000 ton yang diumumkan oleh Menteri Pertambangan Chili Mas selama LME Week adalah deklarasi kuantitatif dari kebijakan baru pemerintahan Kast yang “dipimpin sektor swasta” dan revisi naik yang signifikan dari target era Boric sebesar 430.000 ton. Revisi naik ini mencerminkan penilaian optimistis pemerintahan baru terhadap potensi sumber daya litium Chili sekaligus kemauan politiknya untuk “merebut kembali posisi yang hilang” dalam persaingan rantai pasok baterai litium global. Dari “dipimpin negara” menjadi “dipimpin sektor swasta,” kebijakan litium Chili telah menyelesaikan pergeseran hampir 180 derajat dalam tiga tahun. Ayunan ini sendiri menunjukkan bahwa bagaimana mencapai keseimbangan antara merebut kedaulatan sumber daya dan mempertahankan daya tarik investasi tetap menjadi tantangan yang belum terselesaikan bagi negara sumber daya Amerika Selatan ini. Apakah target 700.000 ton dapat dicapai akan bergantung pada tiga variabel kunci dalam lima hingga sepuluh tahun ke depan: apakah reformasi perizinan benar-benar dapat diterjemahkan menjadi percepatan proyek, apakah sepuluh proyek litium baru dapat dimajukan dan mulai berproduksi sesuai jadwal, dan apakah pemerintahan berikutnya akan melanjutkan orientasi berorientasi pasar saat ini. Bagi pasar litium global, target Chili tidak akan mengubah lanskap pasokan dalam jangka pendek hingga menengah dua hingga tiga tahun—siklus proyek dataran garam yang panjang menentukan hal ini. Namun, dalam jangka menengah hingga panjang lima hingga sepuluh tahun, jika Chili benar-benar dapat memenuhi komitmen kapasitas 700.000 tonnya, hal ini akan menambah sumber pasokan tambahan yang besar dan unggul dalam biaya bagi pasokan litium global, yang akan positif untuk menyeimbangkan pasokan dan permintaan serta menstabilkan fluktuasi harga. Tentu saja, premisnya adalah bahwa kali ini Chili tidak hanya akan “berbicara,” tetapi benar-benar akan “bertindak.”
31 Oct 2026 18:50 (GMT+8)
Aksi jual emas dan perak adalah peluang beli terbaik dekade ini - Bawden Capital
Diterbitkan: 03 Nov 2026 - 4:20 AM (Kitco News) - dan mengalami pemulihan moderat setelah gejolak pasar Jumat lalu, yang menandai kinerja Oktober terburuk mereka sejak 2008. Beberapa investor semakin frustrasi dengan logam mulia karena harga kesulitan dalam beberapa pekan terakhir, menghadapi biaya peluang yang meningkat seiring bank sentral di seluruh dunia berupaya mengendalikan inflasi. Baru-baru ini, emas dan perak juga terjebak dalam tekanan likuiditas yang lebih luas saat pasar ekuitas mengalami aksi jual signifikan minggu lalu. Namun, seorang manajer dana mengatakan bahwa aksi jual minggu lalu, dan koreksi lebih lanjut apa pun, bisa menjadi peluang beli sekali seumur hidup. “sekitar 60% di bawah rekor $121,64, dan mencapai level terendah satu tahun,” kata Jen Bawden, pendiri Bawden Capital, dalam komentar pasar terbarunya. “Berita utama keuangan arus utama berteriak tentang kehancuran logam mulia, dan pedagang ritel yang membeli di harga tinggi menyerah dalam kepanikan total. Bagi mata yang tidak terlatih, ini tampak seperti pembantaian.” “Bagi investor sumber daya berpengalaman yang memahami arus modal global, mekanisme pasar kertas, dan guncangan margin lintas aset, ini BUKAN krisis; ini adalah kantong udara likuiditas yang tepat yang telah kami tunggu-tunggu.” Meskipun penembusan di bawah level dukungan kritis minggu lalu mengecewakan, Bawden mengatakan bahwa pergerakan itu tidak mengejutkan, mengingat hambatan yang dihadapi emas dan perak. Ia mencatat bahwa meskipun Federal Reserve mempertahankan suku bunga tidak berubah minggu lalu, pasar masih memperkirakan suku bunga akan naik pada bulan Desember. Ia menunjukkan bahwa ancaman suku bunga yang lebih tinggi meningkatkan biaya peluang memegang aset tanpa imbal hasil seperti emas dan perak. Melihat pergerakan harga langsung dan kerusakan teknis yang terjadi pada hari Jumat, Bawden mencatat bahwa ancaman suku bunga yang lebih tinggi juga tampaknya berdampak pada pasar ekuitas. S&P 500 kehilangan 2% menjelang akhir pekan, penurunan terbesarnya sejak awal Juni. Bawden juga mencatat bahwa volatilitas jangka pendek didorong oleh ketidakpastian geopolitik yang lebih luas dan krisis pasokan energi global yang berasal dari perang yang sedang berlangsung di Timur Tengah. “Kesalahpahaman terbesar yang beredar di kalangan pedagang komoditas ritel adalah: 'Jika Timur Tengah terbakar dan minyak mentah Brent bertahan di atas $113 per barel, mengapa emas dan perak turun?'” kata Bawden. Ia menjelaskan bahwa gangguan pasokan energi menciptakan permintaan signifikan terhadap dolar AS, menambah lapisan tekanan lain pada logam mulia. “Ketika konflik mengganggu transit di Selat Hormuz dan harga energi melonjak, setiap negara pengimpor energi utama, dari Jepang dan Korea Selatan hingga Jerman dan India, menghadapi krisis nilai tukar perdagangan langsung. Karena minyak mentah ditagih dan diselesaikan secara global dalam dolar AS, minyak yang melonjak melewati $100 memaksa importir komersial untuk secara agresif membuang mata uang domestik mereka di pasar terbuka untuk membeli sejumlah besar dolar AS hanya untuk menjaga jaringan listrik mereka tetap berjalan,” katanya. menunjukkan seberapa besar pergerakan emas hari ini disebabkan oleh dolar versus pasar emas itu sendiri.) Bawden menambahkan bahwa permintaan dolar AS yang dihasilkan mendukung greenback, sementara harga energi yang lebih tinggi memicu tekanan inflasi yang persisten, meningkatkan prospek pengetatan kebijakan moneter lebih lanjut dan imbal hasil obligasi yang lebih tinggi. Bawden mengatakan bahwa semua ketidakpastian ini akhirnya mencapai puncaknya karena ancaman kenaikan suku bunga membebani ekonomi yang lebih luas dan pasar ekuitas. Ia menunjukkan bahwa imbal hasil obligasi yang lebih tinggi mengurangi nilai sekarang dari laba perusahaan di masa depan sekaligus membuat modal yang sangat dibutuhkan lebih mahal untuk dipinjam. “Ketika pasar teknologi dan saham yang teregang retak, ia tidak jatuh sendirian. Ini dapat memicu kekurangan uang tunai mendadak di banyak pasar. Dalam aksi jual, dana besar tidak menjual apa yang ingin mereka jual. Mereka menjual apa pun yang likuid dan mudah dijual,” katanya. “Emas dan perak sangat mudah dijual.” Meskipun kerusakan teknis signifikan telah terjadi pada emas dan perak, Bawden mengatakan bahwa kelemahan ini konsisten dengan aksi jual yang didorong likuiditas sebelumnya. “Inilah yang terjadi pada Oktober 2008 dan lagi pada Maret 2020. Setelah penjualan paksa berakhir, emas dan perak berbalik dan reli kuat,” katanya. “Dalam kedua krisis tersebut, emas dan perak turun tajam bersama saham. Setelah Lehman Brothers runtuh pada musim gugur 2008, emas turun sekitar 29% dan perak lebih dari 50% dari tertinggi Maret 2008 mereka. Pada Maret 2020, emas turun sekitar 10% dan perak sekitar 35% dalam hitungan hari.” Bawden mencatat bahwa kedua logam mulia kemudian mengalami reli signifikan setelah guncangan likuiditas awal mereda. “Setelah penjualan paksa berakhir, logam bangkit kembali dengan cepat. Setelah 2008, emas naik sekitar 170% pada Agustus 2011, dan perak naik hingga hampir $50. Setelah Maret 2020, emas naik sekitar 39% ke rekor tertinggi baru pada Agustus 2020, dan perak melonjak sekitar 150%,” katanya. Meskipun Bawden melihat aksi jual saat ini sebagai peluang beli jangka panjang yang potensial, ia memperingatkan bahwa harga bisa turun lebih jauh sebelum pasar logam mulia membentuk dasar yang berkelanjutan. Ia mencatat bahwa ia telah menempatkan pesanan batas untuk memanfaatkan pelemahan lebih lanjut, menargetkan diskon antara 20% dan 30% pada saham pertambangan tertentu. Pada saat yang sama, Bawden mengatakan bahwa permintaan fisik di Asia dapat memberikan dukungan mendasar bagi perak. Ia menunjuk pada perbedaan antara harga perak Shanghai dan Barat selama aksi jual hari Jumat, meskipun ia mengakui bahwa pajak Tiongkok atas perak menghilangkan sebagian besar premi yang tampak. Ia juga memperkirakan permintaan Tiongkok terhadap logam mulia akan tetap menjadi faktor penting yang mendukung harga dalam jangka panjang. Bawden menjelaskan bahwa volatilitas jangka pendek tidak mengubah prospek jangka panjangnya. Ia mengatakan bahwa dekade berikutnya adalah milik aset keras seperti dan karena investor semakin dipaksa untuk melindungi daya beli mereka di dunia yang berjuang dengan utang negara yang tidak berkelanjutan. “Gunung utang negara tidak dapat bertahan dari imbal hasil tinggi tanpa batas waktu tanpa memengaruhi sektor perbankan dan ekonomi riil,” katanya. “Pemerintah, perusahaan, dan konsumen di seluruh dunia membawa utang besar, dan utang itu menjadi lebih mahal ketika suku bunga tetap tinggi. Jika suku bunga tetap setinggi ini atau naik lebih tinggi terlalu lama, itu akan memberi tekanan nyata pada bank dan ekonomi yang lebih luas.” Bawden memperkirakan tekanan utang yang meningkat pada akhirnya akan memaksa bank sentral untuk berbalik arah dan melonggarkan kebijakan moneter, menciptakan lingkungan yang lebih menguntungkan bagi logam mulia. “Ketika titik puncak tercapai, bank sentral akan dipaksa untuk melonggarkan, kekuatan dolar masa perang akan berbalik, dan modal global akan membanjiri aset nyata dan berwujud,” katanya. Sumber:
23 jam yang lalu
Berita Terbaru
[Auto: Pabrik baterai luar negeri pertama GAC Yinpai mulai berproduksi di Thailand]
04 Nov 2026 14:19 (GMT+8)
[Baterai Solid-State: Central South University dan Boliwei Ajukan Paten Katoda Komposit Sulfida, Membangun Jaringan Multi-Skala untuk Mengurangi Impedansi Antarmuka]
30 Oct 2026 14:41 (GMT+8)
[Solid-state battery: KanHoo memperoleh paten penemuan untuk bubuk LLZO tipe garnet, elektrolit fase kubik dengan kristalinitas tinggi dapat dibuat hanya pada suhu 900°C]
30 Oct 2026 14:37 (GMT+8)
[Baterai solid-state: Baterai all-solid-state sulfida generasi pertama Farasis Energy telah diambil sampelnya, dan generasi kedua telah menyelesaikan pengembangan teknologi]
[ Baterai solid-state: Farasis Energy telah mengirimkan sampel baterai solid-state sulfida generasi pertamanya, dan menyelesaikan pengembangan teknis generasi keduanya ] Pada 29 Oktober 2026, Farasis Energy (688567) menyatakan di platform interaksi investor bahwa pihaknya telah meluncurkan dan mengirimkan sampel baterai solid-state sulfida generasi pertamanya; baterai solid-state sulfida generasi kedua telah menyelesaikan pengembangan teknis, mengadopsi katoda berbasis mangan kaya litium/nikel tinggi terner dan anoda logam litium, dengan fungsi pemadaman mandiri terhadap pelarian termal. Lini percontohan baterai solid-state sulfida perusahaan sedang dibangun, dan baterai solid-state sulfida 60Ah diharapkan keluar dari lini produksi pada akhir 2026.
30 Oct 2026 14:14 (GMT+8)
[EV: Pendapatan BYD Q3 naik 13,59% YoY menjadi 221,49 miliar yuan, laba bersih naik 28%]
Laporan Q3 2026 BYD menunjukkan pendapatan kuartalan sebesar 221,49 miliar yuan, naik 13,59% YoY, menyumbang sekitar 40% dari pendapatan sembilan bulan. Laba bersih Q3 mencapai 10,02 miliar yuan, naik 28,08% YoY, dengan laba bersih non-GAAP sebesar 8,63 miliar yuan, naik 25,25%. Pendapatan kumulatif untuk tiga kuartal pertama mencapai 566,3 miliar yuan, dengan laba bersih 22,35 miliar yuan, turun 4,24% YoY. BYD menjual 3,13 juta NEV pada Januari-September.
30 Oct 2026 14:00 (GMT+8)
[Baterai solid-state: Ouyang Minggao mengatakan industrialisasi baterai solid-state yang disebut saat ini semuanya hibrida padat-cair, tanpa industrialisasi all-solid-state yang sebenarnya]
[Baterai solid-state: Ouyang Minggao menyatakan bahwa apa yang disebut industrialisasi baterai solid-state saat ini semuanya adalah hibrida padat-cair, belum ada industrialisasi baterai solid-state penuh yang sebenarnya] Pada 28 Oktober 2026, di forum utama inovasi teknologi baterai daya canggih pada Konferensi Tahunan ke-33 Perhimpunan Insinyur Otomotif Tiongkok, Ouyang Minggao, akademisi Akademi Ilmu Pengetahuan Tiongkok dan profesor di Universitas Tsinghua, mengatakan: "Semua yang saat ini diklaim sebagai industrialisasi baterai solid-state adalah hibrida padat-cair, dan belum ada industrialisasi baterai solid-state penuh yang sebenarnya." Ia menunjukkan bahwa istilah "baterai semi-solid-state" tidak akurat; yang ada hanya baterai hibrida padat-cair dan baterai solid-state, dan baterai solid-state adalah solid-state penuh. Proses inti baterai hibrida padat-cair adalah polimerisasi in-situ, yang mempolimerisasi elektrolit menjadi keadaan gel sehingga kehilangan fluiditasnya. Data eksperimennya menunjukkan bahwa yang benar-benar menentukan keamanan bukanlah penambahan oksida, melainkan polimerisasi in-situ yang dikombinasikan dengan elektrolit yang aman; pencampuran padat-cair sederhana hanya meningkatkan suhu thermal runaway T2 secara sangat terbatas. Ouyang Minggao juga mengungkapkan bahwa timnya sedang mengerjakan baterai 400Wh/kg, yang akan dikembangkan melalui dua jalur: katoda terner atau katoda litium sulfida. Dari perspektif praktis, kemajuan harus dilakukan selangkah demi selangkah, meningkat secara bertahap dari 300Wh/kg ke 400Wh/kg.
30 Oct 2026 10:46 (GMT+8)
[Baterai solid-state: CNGR Advanced Material memegang pangsa pasar global 89,5% dalam prekursor katoda terner ultra-nikel-tinggi, dan prekursor solid-state-nya telah menyelesaikan jalur "R&D—pengiriman ratusan metrik ton—sertifikasi oleh produsen baterai
[Baterai solid-state: CNGR Advanced Material menguasai 89,5% pangsa pasar global untuk prekursor katoda terner ultra-nikel-tinggi, dan prekursor solid-state-nya telah menyelesaikan jalur penuh "R&D – pengiriman skala 100 mt – sertifikasi oleh produsen baterai papan atas"] Pada 29 Oktober 2026, CNGR Advanced Material (300919.SZ/2579.HK) mengonfirmasi dalam pengungkapan laporan Q3 bahwa pangsa pasar globalnya untuk prekursor katoda terner ultra-nikel-tinggi mencapai 89,5%, dan pangsa pasar globalnya untuk prekursor nikel-tinggi berada di angka 31,7%. Di sisi material katoda untuk baterai solid-state, prekursor nikel-tinggi dan ultra-nikel-tinggi merupakan material dasar inti yang diandalkan oleh kedua rute solid-state arus utama – sulfida dan oksida. Prekursor solid-state perusahaan telah menyelesaikan jalur penuh "R&D – pengiriman skala 100 mt – sertifikasi oleh produsen baterai papan atas", dan produknya telah masuk ke sistem sertifikasi produsen baterai arus utama di Tiongkok. Perusahaan meyakini bahwa seiring mendekatnya periode produksi batch kecil untuk pemain papan atas seperti CATL pada 2027, prekursor solid-state diperkirakan akan menjadi salah satu yang pertama menangkap pesanan yang dilepas.
30 Oct 2026 10:43 (GMT+8)
[Baterai solid-state: CATL menegaskan kembali produksi batch kecil baterai all-solid-state sulfida pada 2027, dengan penerapan awal menargetkan kendaraan mewah di atas 250.000 yuan, serta robot dan drone]
[Baterai solid-state: CATL menegaskan kembali produksi batch kecil baterai all-solid-state sulfida pada 2027, penerapan awal menargetkan kendaraan mewah dengan harga di atas 250.000 yuan, robot, dan drone] Pada 27 Oktober 2026, CATL kembali menegaskan di platform interaktif Bursa Efek Shenzhen bahwa mereka masih berencana memulai produksi uji coba batch kecil baterai all-solid-state sulfida pada 2027, dengan target densitas energi sel baterai 500 Wh/kg, sekitar dua kali lipat dari sel baterai arus utama saat ini. Produksi awal akan memasok kendaraan listrik dengan harga jual di atas 250.000 yuan (sekitar $35.000), sementara sel baterai tersebut juga akan digunakan pada robot industri dan drone komersial sebelum masuk ke kendaraan penumpang pasar massal. Perusahaan saat ini menilai kematangan manufaktur all-solid-state mereka pada level 4 dalam skala kesiapan teknologi sembilan poin, dengan target mencapai level 8 pada 2027; produksi massal skala besar komersial (output tahunan melebihi 1 juta unit) diperkirakan dimulai pada 2030 atau setelahnya.
29 Oct 2026 18:11 (GMT+8)
[Baterai solid-state: Samsung SDI menegaskan kembali produksi massal baterai solid-state 900Wh/L pada H2 2027, dengan aplikasi awal menargetkan kendaraan mewah dan robot humanoid]
[Baterai solid-state: Samsung SDI menegaskan kembali produksi massal baterai all-solid-state 900 Wh/L pada H2 2027, dengan aplikasi awal menyasar kendaraan mewah dan robot humanoid] Pada 25 Oktober 2026, menurut laporan media asing, Samsung SDI menegaskan kembali akan memulai pengiriman komersial baterai all-solid-state 900 Wh/L pada H2 2027, mewakili peningkatan densitas energi sekitar 40% dibandingkan sel baterai elektrolit cair komersial saat ini (sekitar 650 Wh/L). Lini percontohan seluas 6.500 m² di Suwon saat ini sedang menjalankan produksi uji coba sel baterai elektrolit padat sulfida, dengan kapasitas awal secara jelas diarahkan untuk EV mewah dan robot industri—segmen pasar yang mampu menyerap harga sel baterai melebihi $150/kWh, jauh lebih tinggi daripada harga baterai lithium cair saat ini. Sementara itu, LG Energy Solution telah menunda komersialisasi baterai solid-state berbasis grafit hingga 2029, menandai perbedaan signifikan antara kedua perusahaan dalam laju komersialisasi rute sulfida.
29 Oct 2026 18:04 (GMT+8)
[Baterai solid-state: Lini percontohan MOBIUS milik Solid Power untuk produksi kontinu elektrolit sulfida mulai diuji coba, kapasitas akan meningkat 150%]
[ Baterai solid-state: Lini percontohan MOBIUS Solid Power untuk manufaktur elektrolit sulfida kontinu mulai dijalankan, kapasitas akan meningkat 150% ] Pada 26 Oktober 2026, perusahaan baterai solid-state AS Solid Power mengumumkan di situs resminya bahwa lini percontohan MOBIUS™ untuk manufaktur elektrolit solid-state sulfida kontinu di fasilitasnya di Thornton, Colorado telah memasuki fase komisioning, dengan material mulai dimasukkan ke dalam lini tersebut. Lini ini memiliki kapasitas tahunan yang dirancang sebesar 45 mt, dan setelah beroperasi, total kapasitas elektrolit di pabrik SP2 diperkirakan akan mencapai sekitar 75 mt/tahun, meningkat 150% dari level sebelumnya. Pengujian penerimaan lokasi (SAT) untuk pemrosesan bubuk utama telah selesai, dengan SAT penuh diharapkan selesai pada akhir bulan Oktober, dan lini tersebut direncanakan untuk resmi mulai beroperasi pada Q4 2026. Solid Power diposisikan sebagai pemasok material elektrolit kepada produsen baterai Tier 1 dan produsen otomotif, dan manufaktur kontinu merupakan jalur inti untuk mencapai target skala komersial, konsistensi, dan biaya.
29 Oct 2026 18:02 (GMT+8)
[Baterai solid-state: Katoda berbasis mangan kaya litium dan nikel tinggi baterai solid-state GEM mencapai pengiriman lebih dari 10 mt, dengan kolaborasi mendalam bersama tim Akademisi Sun Xueliang]
29 Oct 2026 17:59 (GMT+8)
[Baterai Solid-State: Yinghe Technology Telah Mengirimkan Peralatan Inti Baterai Solid-State ke Beberapa Klien, dengan Tata Letak Jalur Ganda untuk Proses Basah dan Kering]
29 Oct 2026 17:57 (GMT+8)
[Baterai solid-state: Proyek percontohan litium sulfida 50 metrik ton Tianqi Lithium diperkirakan selesai pada H2, sampel telah dikirim ke lebih dari 30 klien]
29 Oct 2026 17:56 (GMT+8)
[Baterai solid-state: XTC New Energy Materials (Xiamen) memulai produksi uji coba litium sulfida kemurnian tinggi, katoda solid-state sudah dalam pasokan massal yang stabil]
[Baterai solid-state: Litium sulfida kemurnian tinggi XTC New Energy Materials memasuki produksi uji coba, katoda solid-state telah dipasok massal secara stabil] Pada 27 Oktober 2026, XTC New Energy Materials menyatakan di platform interaksi investor bahwa material katoda solid-state berkapasitas tinggi telah mencapai pasokan massal yang stabil. Material ini kompatibel dengan baterai all-solid-state sulfida, dan beberapa model material katoda baru secara bertahap lolos sertifikasi uji coba skala kecil dengan klien utama. Terkait material kunci untuk elektrolit solid-state, litium sulfida kemurnian tinggi telah memasuki tahap produksi uji coba, mencapai preparasi berkelanjutan dengan kualitas stabil, dan telah lolos evaluasi serta verifikasi oleh beberapa klien terkemuka di industri. Perusahaan juga bergabung sebagai unit penyusun partisipan baru dalam penyusunan standar produk untuk "litium sulfida kelas EV." Rincian terkait produksi uji coba sulfida belum diverifikasi.
29 Oct 2026 17:48 (GMT+8)
[Baterai solid-state: Lini percontohan elektrolit padat sulfida kelas ratusan ton Tinci Materials selesai dibangun dan produksi uji coba dimulai, sampel mulai dikirim]
[Baterai Solid-State: Lini Pilot Elektrolit Solid-State Sulfida Kelas Ratusan Ton Tinci Materials Selesai Dibangun dan Mulai Uji Produksi, Sampel Dikirim untuk Pengujian] Pada 21 Oktober 2026, akun resmi Tinci Materials melaporkan bahwa lini produksi pilot elektrolit solid-state sulfida kelas ratusan ton milik perusahaan di Jiujiang telah selesai dibangun dan memasuki tahap uji produksi, dengan sampel terkait telah dikirim untuk pengujian. Lini ini mencakup kapasitas 50 ton per tahun litium sulfida dan 100 ton per tahun elektrolit solid-state sulfida, menjadikannya salah satu dari sedikit platform verifikasi pilot terintegrasi di industri yang secara bersamaan mencakup prekursor litium sulfida dan elektrolit solid-state sulfida, mencapai lompatan kunci dari skala kilogram ke produksi pilot kelas ratusan ton. Secara teknis, lini ini mengadopsi proses sintesis fase cair yang dikembangkan sendiri, yang dibandingkan dengan metode fase padat arus utama industri, menawarkan potensi konsistensi batch dan pengendalian biaya dalam produksi massal skala besar di masa depan. Informasi ini telah dikonfirmasi.
29 Oct 2026 17:46 (GMT+8)
[Penjualan Ritel Otomotif India Turun Selama Navratri 2026]
India mencatat total penjualan ritel kendaraan sebanyak 1,12 juta unit selama Navratri 2026, turun 7% dibandingkan tahun lalu. Penjualan Kendaraan Penumpang (PV) mencapai 182.728 unit, turun 22%, sementara penjualan Kendaraan Niaga (CV) mencapai 35.618 unit, naik 1%. Penjualan kendaraan roda dua turun 3%, menurut Federasi Asosiasi Dealer Otomotif India (FADA). Pasar otomotif tetap optimistis dengan hati-hati terhadap permintaan selama periode perayaan Dhanteras–Diwali yang akan datang.
22 Oct 2026 12:57 (GMT+8)
Sektor robot "melonjak" mendorong sektor motor naik, Zhaowei Machinery dan lainnya memimpin kenaikan [SMM Flash]
20 Oct 2026 19:53 (GMT+8)
[Analisis SMM] Pangsa NEV Korea Selatan Meningkat Meskipun Pasar Otomotif Lesu pada September
Pada September, pangsa NEV Korea meningkat baik dalam penjualan domestik maupun ekspor meskipun pasar otomotif secara umum melemah. Penjualan NEV domestik turun 4,4% YoY, dibandingkan dengan penurunan 14,3% pada total penjualan kendaraan, sementara ekspor NEV tumbuh 9,2% di tengah penurunan 4,1% pada ekspor kendaraan secara keseluruhan. BEV mendukung permintaan domestik, sementara HEV memimpin pertumbuhan ekspor. Subsidi EV, peluncuran model baru, kebijakan tarif di pasar ekspor utama, dan rencana produksi luar negeri para produsen mobil akan membentuk prospek ke depan.
20 Oct 2026 18:30 (GMT+8)
[Cobalt] Impor kobalt mentah Tiongkok turun 37% MoM pada September 2026, sementara ekspor naik 9% MoM
Impor kobalt mentah Tiongkok sekitar 642 mt pada September 2026, turun 37% MoM dan turun 25% YoY. Berdasarkan negara, tiga sumber utama impor kobalt rafinasi adalah Indonesia, Rusia, dan Australia, dengan impor masing-masing 402 mt, 123 mt, dan 50 mt. Pada September, selisih harga antara kobalt rafinasi di Tiongkok dan di luar Tiongkok semakin melebar, dengan kerugian impor teoretis meluas hingga sekitar 150.000 yuan/mt, menyebabkan penurunan signifikan pada pasokan impor pasar. Namun, impor tetap di atas 600 mt karena beberapa merek kobalt rafinasi masih harus dikirim ke Tiongkok akibat kontrak jangka panjang atau persyaratan operasional, dan material Indonesia terus mengalir melalui jalur berikat. Dari segi harga impor rata-rata, harga impor rata-rata kobalt mentah Tiongkok adalah $51.313/mt pada September 2026, turun 0,85% MoM. Impor kumulatif Januari-September 2026 mencapai 10.416 mt, naik 93% YoY.
Di sisi ekspor, ekspor kobalt mentah Tiongkok sekitar 527 mt pada September 2026, naik 9% MoM dan turun 1% YoY. Berdasarkan negara, tiga tujuan ekspor utama adalah AS, Belanda, dan India, dengan ekspor masing-masing 212 mt, 202 mt, dan 41 mt. Dari segi harga ekspor rata-rata, harga ekspor rata-rata kobalt mentah Tiongkok adalah $53.876/mt pada September 2026, turun 1,14% MoM. Ekspor kumulatif Januari-September 2026 mencapai 3.990 mt, turun 70% YoY.
20 Oct 2026 18:24 (GMT+8)
[EV: NIO dan Geely membentuk kemitraan strategis penuh untuk pengisian dan penukaran baterai]
NIO dan Geely Holding mencapai kemitraan menyeluruh dengan investasi silang di unit pengisian daya dan tukar baterai masing-masing. Geely akan menyuntikkan 100% sahamnya di Yiyi Hulian plus RMB 640 juta tunai ke NIO Power untuk 30% saham, sementara NIO akan mengambil 10% saham di Haohan Energy milik Geely. Keduanya akan berbagi teknologi dan standar, menghubungkan jaringan, dan bersama-sama mengembangkan model tukar baterai untuk konsumen. NIO telah membangun 9.433 stasiun pengisian daya dan tukar baterai dan menargetkan 10.000 stasiun tukar baterai pada 2030; Geely berencana memiliki lebih dari 22.000 stasiun pengisian daya pada akhir 2027.
20 Oct 2026 13:37 (GMT+8)
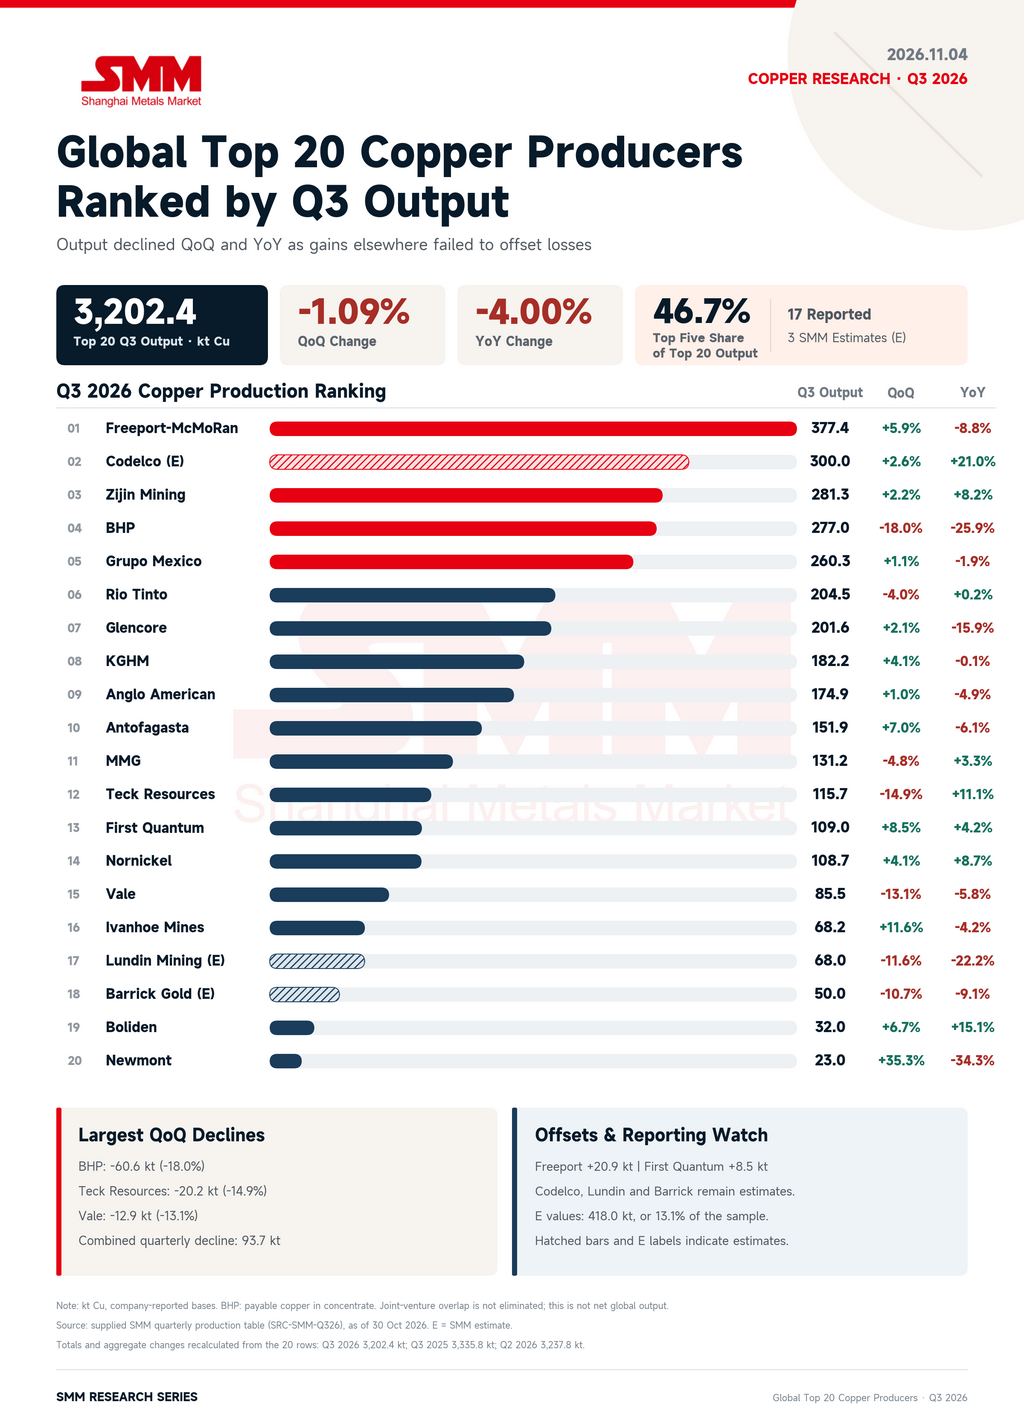
[SMM Analysis] Dapatkah Peningkatan Proyek Mengimbangi Penurunan di Tambang Tembaga Utama dan Menjaga Target Sepanjang Tahun Tetap Tercapai?
[Analisis SMM] Tambang kembali beroperasi dan proyek baru ditingkatkan. Mengapa produksi tembaga masih turun?
Kadar bijih yang lebih rendah di Escondida, cuaca buruk di Chile, dan gangguan operasional melebihi peningkatan di tempat lain. Lundin Mining dan First Quantum telah menurunkan panduan tahunan...
Berapa banyak kekurangan yang sudah diperhitungkan dalam rencana tambang—dan berapa banyak yang secara permanen menurunkan prospek pasokan tahun ini? Tinjauan kami mengkaji faktor pendorong dan ruang lingkup pemulihan kuartal keempat.
04 Nov 2026 10:45 (GMT+8)

[SMM Bijih Besi] 74% Pertumbuhan Bijih Besi Tahun Ini Berasal dari Luar Empat Penambang Besar
04 Nov 2026 10:41 (GMT+8)
【Analisis SMM】Vietnam Usulkan Pemangkasan Bea Ekspor Aluminium, Implikasinya bagi Perdagangan Billet dan Ekstrusi Asia Tenggara
30 Oct 2026 12:05 (GMT+8)

Segitiga Harga Sulfur–Asam: Kerangka untuk Membaca Harga Asam terhadap Sulfur
04 Nov 2026 11:49 (GMT+8)
[SMM Analisis] Divergensi Laba Baterai Lithium Q3 2026
31 Oct 2026 20:41 (GMT+8)
Analisis SMM: Pergeseran Kebijakan Litium Chile Dianalisis
31 Oct 2026 18:50 (GMT+8)
Aksi jual emas dan perak adalah peluang beli terbaik dekade ini - Bawden Capital
23 jam yang lalu
Berita Terbaru
[Auto: Pabrik baterai luar negeri pertama GAC Yinpai mulai berproduksi di Thailand]
04 Nov 2026 14:19 (GMT+8)
[Baterai Solid-State: Central South University dan Boliwei Ajukan Paten Katoda Komposit Sulfida, Membangun Jaringan Multi-Skala untuk Mengurangi Impedansi Antarmuka]
30 Oct 2026 14:41 (GMT+8)
[Solid-state battery: KanHoo memperoleh paten penemuan untuk bubuk LLZO tipe garnet, elektrolit fase kubik dengan kristalinitas tinggi dapat dibuat hanya pada suhu 900°C]
30 Oct 2026 14:37 (GMT+8)
[Baterai solid-state: Baterai all-solid-state sulfida generasi pertama Farasis Energy telah diambil sampelnya, dan generasi kedua telah menyelesaikan pengembangan teknologi]
30 Oct 2026 14:14 (GMT+8)
[EV: Pendapatan BYD Q3 naik 13,59% YoY menjadi 221,49 miliar yuan, laba bersih naik 28%]
30 Oct 2026 14:00 (GMT+8)
[Baterai solid-state: Ouyang Minggao mengatakan industrialisasi baterai solid-state yang disebut saat ini semuanya hibrida padat-cair, tanpa industrialisasi all-solid-state yang sebenarnya]
30 Oct 2026 10:46 (GMT+8)
[Baterai solid-state: CNGR Advanced Material memegang pangsa pasar global 89,5% dalam prekursor katoda terner ultra-nikel-tinggi, dan prekursor solid-state-nya telah menyelesaikan jalur "R&D—pengiriman ratusan metrik ton—sertifikasi oleh produsen baterai
30 Oct 2026 10:43 (GMT+8)
[Baterai solid-state: CATL menegaskan kembali produksi batch kecil baterai all-solid-state sulfida pada 2027, dengan penerapan awal menargetkan kendaraan mewah di atas 250.000 yuan, serta robot dan drone]
29 Oct 2026 18:11 (GMT+8)
[Baterai solid-state: Samsung SDI menegaskan kembali produksi massal baterai solid-state 900Wh/L pada H2 2027, dengan aplikasi awal menargetkan kendaraan mewah dan robot humanoid]
29 Oct 2026 18:04 (GMT+8)
[Baterai solid-state: Lini percontohan MOBIUS milik Solid Power untuk produksi kontinu elektrolit sulfida mulai diuji coba, kapasitas akan meningkat 150%]
29 Oct 2026 18:02 (GMT+8)
[Baterai solid-state: Katoda berbasis mangan kaya litium dan nikel tinggi baterai solid-state GEM mencapai pengiriman lebih dari 10 mt, dengan kolaborasi mendalam bersama tim Akademisi Sun Xueliang]
29 Oct 2026 17:59 (GMT+8)
[Baterai Solid-State: Yinghe Technology Telah Mengirimkan Peralatan Inti Baterai Solid-State ke Beberapa Klien, dengan Tata Letak Jalur Ganda untuk Proses Basah dan Kering]
29 Oct 2026 17:57 (GMT+8)
[Baterai solid-state: Proyek percontohan litium sulfida 50 metrik ton Tianqi Lithium diperkirakan selesai pada H2, sampel telah dikirim ke lebih dari 30 klien]
29 Oct 2026 17:56 (GMT+8)
[Baterai solid-state: XTC New Energy Materials (Xiamen) memulai produksi uji coba litium sulfida kemurnian tinggi, katoda solid-state sudah dalam pasokan massal yang stabil]
29 Oct 2026 17:48 (GMT+8)
[Baterai solid-state: Lini percontohan elektrolit padat sulfida kelas ratusan ton Tinci Materials selesai dibangun dan produksi uji coba dimulai, sampel mulai dikirim]
29 Oct 2026 17:46 (GMT+8)
[Penjualan Ritel Otomotif India Turun Selama Navratri 2026]
22 Oct 2026 12:57 (GMT+8)
Sektor robot "melonjak" mendorong sektor motor naik, Zhaowei Machinery dan lainnya memimpin kenaikan [SMM Flash]
20 Oct 2026 19:53 (GMT+8)
[Analisis SMM] Pangsa NEV Korea Selatan Meningkat Meskipun Pasar Otomotif Lesu pada September
20 Oct 2026 18:30 (GMT+8)
[Cobalt] Impor kobalt mentah Tiongkok turun 37% MoM pada September 2026, sementara ekspor naik 9% MoM
20 Oct 2026 18:24 (GMT+8)
[EV: NIO dan Geely membentuk kemitraan strategis penuh untuk pengisian dan penukaran baterai]
20 Oct 2026 13:37 (GMT+8)