

Berita
Artikel analisis eksklusif dengan pembaruan pasar terkini dan umpan berita tepat waktu.
[SMM Analysis] Dorongan Manufaktur BESS India Meningkat, tetapi Ketergantungan Sel Tetap Menjadi Hambatan Utama
Pada kuartal pertama 2026, pengiriman sistem penyimpanan energi global mencapai 100,0 GWh, meningkat 96,5% dari 50,9 GWh pada periode yang sama tahun 2025, membawa pengiriman kuartalan ke skala yang sepenuhnya baru.
30 Sep 2026 08:50 (GMT+8)
SMM Meluncurkan Kalkulator CBAM Aluminium: Apa Arti Estimasi Biaya bagi Penawaran ke UE【Analisis SMM】
Seiring dengan dimulainya fase definitif Mekanisme Penyesuaian Batas Karbon Uni Eropa (CBAM), perdagangan aluminium dengan Eropa menuntut biaya karbon untuk dinilai bersama harga logam, biaya pemrosesan, dan logistik. SMM telah meluncurkan Kalkulator CBAM Aluminium , yang menggabungkan kode produk, asal barang, data emisi, dan harga sertifikat untuk mendukung kuotasi ekspor, pengadaan di Eropa, dan penganggaran internal. Modul aluminium menawarkan 58 kode CN dan 68 kategori asal/nilai default, mencakup aluminium tempa, profil, lembaran, strip, foil, dan produk lainnya. Parameter tahunan tersedia untuk 2026–2030. Pengguna memasukkan tonase dan memilih emisi default atau memasukkan emisi aktual terverifikasi. Halaman kemudian menampilkan estimasi sertifikat per ton, total sertifikat, biaya per ton, dan total anggaran, dengan rute aluminium primer dan sekunder disesuaikan dengan basis data yang berlaku. Manfaat praktisnya adalah asumsi dan hasil ditampilkan bersamaan. Eksportir dapat menentukan produk, asal, periode impor, dan basis emisi di balik suatu kuotasi, sementara pembeli dapat membandingkan sumber dalam kondisi yang konsisten. Halaman ini mencakup antarmuka bahasa Mandarin dan Inggris, tabel parameter, dan opsi lembar biaya yang dapat dicetak. Bagaimana biaya terkait dibagi antara pembeli dan penjual tetap merupakan masalah kontraktual. Eksposur sertifikat harus dibedakan dari nilai moneternya. Per 29 September 2026, kalkulator ini menggunakan harga resmi €75,36 per sertifikat untuk Q1 2026 dan €75,28 untuk Q2. Harga Q3 belum dipublikasikan. Jika harga tidak tersedia, halaman tetap menampilkan estimasi volume sertifikat dan mengosongkan biaya, alih-alih mengganti dengan harga asumsi. Versi saat ini tidak mencakup pengurangan untuk harga karbon yang dibayar di luar negeri dan penilaian ambang impor tahunan. Perhitungan emisi aktual untuk barang aluminium kompleks juga tidak memiliki penyesuaian alokasi gratis yang terkait dengan prekursor. Oleh karena itu, analisis di bawah ini menggunakan perhitungan nilai default yang telah diperiksa. Hasilnya adalah estimasi komersial, bukan kewajiban penyerahan akhir yang bersifat wajib. Untuk perbandingan pasar, produk aluminium yang sama dapat memiliki estimasi biaya yang berbeda secara signifikan tergantung pada nilai default spesifik asalnya. Ambil contoh CN 76012040—paduan aluminium tempa dalam bentuk billet—dengan rute primer K, harga sertifikat Q2 2026, dan kuantitas 1.000 ton. Estimasi biaya berdasarkan kasus nilai default Tiongkok, India, dan Kanada masing-masing adalah €143,98, €50,41, dan €57,86 per ton. Angka-angka ini mencakup markup nilai default tahunan dan penyesuaian alokasi gratis berbasis benchmark. Kasus nilai default Tiongkok dan India berbeda sekitar €93,57 per ton. Membandingkan hanya harga logam atau biaya pemrosesan dapat melewatkan perbedaan yang berarti dalam anggaran pembeli. Jika ketentuan komersial lainnya serupa, estimasi biaya CBAM dapat memengaruhi daya tarik suatu penawaran. Namun, ini bukan peringkat intensitas karbon aktual produsen. Biaya pengiriman, bea masuk, kualitas, dan ketentuan pengiriman juga berada di luar perbandingan ini, sehingga angka-angka tersebut saja tidak dapat menentukan pemasok yang lebih disukai. Hal ini menyoroti nilai komersial dari dokumentasi emisi pemasok. Bagi produsen yang emisi aktualnya berada di bawah nilai default yang berlaku, didukung oleh verifikasi yang sesuai, data aktual dapat mengubah penilaian biaya pembeli. Pembeli dapat menggunakan nilai default untuk anggaran awal ketika dokumentasi tidak tersedia, kemudian menilai ulang menggunakan bukti dari pemasok. Oleh karena itu, eksportir memiliki alasan untuk menyiapkan informasi emisi bersama penawaran produk mereka, alih-alih bernegosiasi hanya berdasarkan perbedaan default negara. Perubahan parameter tahunan juga perlu diperhatikan. Dengan mempertahankan nilai default dasar produk Tiongkok, rute, dan benchmark tetap konstan, serta mengasumsikan bahwa tahun impor dan tahun pelaporan yang berlaku bertepatan, estimasi eksposur sertifikat naik dari 1,912575 per ton pada 2026 menjadi 2,248150 pada 2027—peningkatan sekitar 17,5%. Ini mencerminkan markup nilai default yang lebih tinggi dan pengurangan alokasi gratis yang lebih kecil; ini tidak menyiratkan kenaikan harga sertifikat di masa depan. Untuk pengaturan pasokan yang mencakup tahun yang berbeda, perusahaan dapat terlebih dahulu membandingkan eksposur sertifikat, kemudian mendiskusikan mekanisme pembaruan harga dan pembagian biaya. Meskipun harga sertifikat di masa depan masih belum diketahui, mengidentifikasi eksposur tersebut dan memperoleh dokumentasi pemasok dapat meningkatkan keterbandingan penawaran dan anggaran pengadaan.
29 Sep 2026 17:32 (GMT+8)
[SMM Analysis] Tembaga Primer Rendah Karbon Mulai Diperdagangkan Secara Terpisah—Akankah Nilai Hijau Tembaga Daur Ulang Dinilai Ulang?
[SMM Analisis: Tembaga Primer Rendah Karbon Mulai Diperdagangkan Terpisah—Akankah Nilai Hijau Tembaga Daur Ulang Dinilai Ulang?] Proyek percontohan EAC oleh BHP dan Amazon memisahkan pengurangan emisi terverifikasi dari perdagangan fisik tembaga, memberikan sumber nilai lingkungan baru bagi tembaga primer rendah emisi. Tembaga daur ulang tetap memiliki keunggulan energi yang besar, tetapi daya saing di masa depan mungkin lebih bergantung pada ketertelusuran, kandungan daur ulang, dan data karbon terverifikasi, yang berpotensi menambah dimensi lingkungan pada penetapan harga.
29 Sep 2026 16:03 (GMT+8)
Berita Terbaru

[Afrika Selatan Bergerak untuk Melarang Penjualan Besi Tua Tunai demi Menekan Pencurian Infrastruktur]
16 menit yang lalu

[Bursa Baja India mencatat rekor produksi bulanan baja tulangan; September sebesar 25.095 ton]
17 menit yang lalu
[Nigeria mogok 15 hari pemulung besi tua mengancam produksi baja dan biaya konstruksi]
17 menit yang lalu
[Produksi baja H1 SAIL India cetak rekor 8,39 juta ton, penjualan September naik 4%]
Steel Authority of India Limited (SAIL) mencatatkan rekor produksi baja semester pertama sebesar 8,39 juta ton untuk periode April–September tahun fiskal berjalan, dengan penjualan September naik 4% secara tahunan, menegaskan permintaan yang tangguh dari sektor konstruksi dan infrastruktur. Sebagai produsen baja milik negara terbesar di India, yang mengoperasikan pabrik terpadu di Bhilai, Bokaro, Rourkela, Durgapur, dan Burnpur, volume SAIL menjadi indikator utama konsumsi domestik dan belanja modal publik. Rekor produksi semester pertama dan pertumbuhan penjualan September menunjukkan operasi tanur tiup yang lebih stabil dan buku pesanan yang lebih kuat, mendukung pertumbuhan baja kasar India sepanjang tahun. Perhatian kini beralih pada permintaan produk panjang pascamuson untuk konstruksi, rel, dan pelabuhan, serta tekanan dari impor yang lebih murah. Sumber: SAIL.
17 menit yang lalu
[Kementerian Baja India mengarahkan SAIL, NMDC untuk mencari aset bijih besi dan batu bara kokas di luar negeri]
Kementerian Baja telah mengarahkan SAIL dan NMDC untuk mencari dan mengakuisisi aset bijih besi dan batu bara kokas di luar negeri, guna mengamankan pasokan bahan baku jangka panjang, mengurangi ketergantungan pada batu bara metalurgi impor (sekitar 90% kebutuhan India) dan menstabilkan biaya pembuatan baja, mendukung target kapasitas India sebesar 300 juta ton per tahun pada 2030 dibandingkan sekitar 221,9 juta ton per tahun saat ini. Setelah delegasi ke Rusia pada Mei 2026, SAIL membentuk komite internal untuk menilai kesepakatan batu bara kokas dan nikel, kemungkinan melalui konsorsium ICV. Penjualan SAIL pada Agustus 2026 naik 13% tahun-ke-tahun menjadi 1,87 juta ton dan produksi baja kasar naik 8% menjadi 1,68 juta ton; laba bersih kuartal I tahun fiskal 2027 melonjak 138% menjadi 186 juta dolar AS, dengan EBITDA naik 49% menjadi 496 juta dolar AS. NMDC memproduksi 4,07 juta ton bijih besi, naik 20,8%, dan menjual 3,58 juta ton. Risiko geopolitik, pendanaan, dan pelaksanaan tetap ada.
17 menit yang lalu
[Tata Steel CEO: Konsumsi baja India akan tumbuh 7-8% dalam beberapa tahun mendatang]
CEO dan MD Tata Steel T.V. Narendran memperkirakan konsumsi baja India akan tumbuh 7-8% atau lebih dalam beberapa tahun mendatang berkat permintaan domestik yang kuat. Berbicara pada Simposium IFQM 2026, ia mengatakan perubahan GST telah mendorong sektor otomotif, sementara permintaan konstruksi, terutama proyek industri dan infrastruktur, tetap solid, dengan pertumbuhan perkotaan dan pedesaan yang lebih seimbang. Ia optimistis terhadap industri ini untuk 3-4 tahun ke depan. Terkait kenaikan tarif global dan hambatan perdagangan, ia menyebut lokalisasi rantai pasok tidak terhindarkan, karena negara dan perusahaan lebih memprioritaskan ketahanan daripada optimalisasi biaya, serta mendesak perusahaan yang ingin memasuki pasar India untuk berinvestasi, menciptakan lapangan kerja lokal, dan melayani konsumen secara lokal. Mengenai baja hijau, India masih berada pada tahap awal dan membutuhkan dukungan kebijakan, pelanggan yang bersedia membayar lebih, serta investasi industri.
17 menit yang lalu
[SMM Baja] HRC India Stabil di Tengah Antrean Kuota UE yang Meningkat
[Ekspor India] Harga ekspor HRC India untuk Eropa tetap berada di 660 USD/ton FOB India pada 5 Oktober, dengan referensi Eropa Utara tidak berubah di 730 USD/ton CFR, mempertahankan level minggu sebelumnya. Pembelian Eropa tetap selektif di tengah persediaan yang moderat hingga tinggi dan ketidakpastian atas akses kuota serta biaya CBAM. Menurut pembaruan Komisi Eropa pada 2 Oktober, India secara resmi memiliki 149.318,61 ton kuota HRC UE yang tersedia untuk Oktober–Desember di bawah Kategori 1A, pesanan 09.9803. Permintaan untuk menggunakan 102.977,12 ton sudah menunggu persetujuan. Jika semua permintaan tersebut disetujui, hanya 46.341,49 ton yang tersisa untuk impor tambahan. Impor di luar kuota dikenakan bea 50%, sementara persyaratan dokumentasi melt-and-pour telah berlaku sejak 1 Oktober. Konsultasi Komisi tentang berfungsinya rezim kuota baja baru, yang dibuka pada 28 September, berlangsung hingga 11 Oktober pukul 23:59 CEST dan mencari umpan balik dari produsen baja, pengguna, dan eksportir negara ketiga mengenai dampak kuartal pertama. Secara domestik, HRC Mumbai tetap berada di sekitar 656 USD/ton (63.000 INR/ton) EXW.
49 menit yang lalu
Ekspor Baja, Ferro-Kromium, dan Peralatan Listrik India ke Korea Selatan Meningkat pada Kuartal I TA 2026-27
Ekspor baja, ferokromium, dan peralatan listrik India ke Korea Selatan meningkat pesat pada April–Juni TA2026-27, mencerminkan permintaan yang kuat terhadap produk industri dan rekayasa India.
1 jam yang lalu
[SMM Baja] Harga baja dan skrap domestik India terus naik
[SMM Baja] Harga baja domestik dan skrap India terus naik
[Domestik India] Pasar baja dan skrap domestik naik sejak 1 Okt dengan harga meningkat di pasar-pasar utama sementara beberapa tetap datar. Pemadaman listrik tak terjadwal di Chhattisgarh telah memengaruhi operasi industri, dengan produksi di beberapa pabrik turun hingga 35%. Permintaan listrik mencapai sekitar 6.000 MW pada September, sementara pasokan dilaporkan kurang 500–600 MW. Pelaku industri mengatakan pemadaman listrik malam hari selama 7–8 jam memengaruhi produksi, dengan Asosiasi Pabrik Baja Mini juga melaporkan output dan kerugian yang lebih rendah. Mandi HMS 1&2 (80:20) naik 3 USD/ton (300 INR/ton) menjadi 412 USD/ton (39.700 INR/ton) delivered Mandi. Alang Melting datar di 395 USD/ton (38.000 INR/ton) ex-yard Alang. Ingot Mandi naik 1 USD/ton (100 INR/ton) menjadi 506 USD/ton (48.700 INR/ton) EXW Mandi. Rebar Mumbai naik 6 USD/ton (600 INR/ton) menjadi 557 USD/ton (53.700 INR/ton) EXW Mumbai. Sementara itu, rebar tidak berubah 542 USD/ton (52.200 INR/ton) EXW Raipur. Billet Raipur naik 2 USD/ton (200 INR/ton) menjadi 474 USD/ton (45.700 INR/ton) EXW Raipur. Sponge iron PDRI tidak berubah di 309 USD/ton (29.800 INR/ton) EXW Raipur.
1 jam yang lalu
[SMM Baja] Harga HRC Indonesia Stabil di $520/mt FOB karena Pabrik Merasa Tidak Perlu Menyesuaikan
Harga HRC Indonesia tetap di USD 520/metrik ton FOB dan kemungkinan akan bertahan hingga 8 Oktober 2026, karena libur nasional di Tiongkok, salah satu pendorong permintaan terbesar untuk baja Indonesia. Meskipun pabrik-pabrik Vietnam, pesaing utama Indonesia, telah mengumumkan harga baru mereka, produsen Indonesia merasa tidak perlu menyesuaikan penawaran. Dengan kenaikan harga Vietnam sekitar USD 8-12/metrik ton secara bulanan, tekanan kompetitif terhadap HRC Indonesia telah mereda, sehingga pabrik lokal tidak memiliki alasan untuk mengubah harga mereka saat ini.
1 jam yang lalu
[SMM Baja] Baja Turki Tertekan: Produk Panjang Anjlok akibat Likuidasi Pedagang, Sementara Produk Datar Stagnan Menanti Penyetelan Ulang Kuota
2 jam yang lalu
[SMM Baja] Ekspor Baja Lembaran Iran Mendingin: Rial Terjun dan Kekacauan Pengiriman Menghentikan Perdagangan Slab saat HRC Lesu
2 jam yang lalu

[SMM Baja] HRC Eropa: Penetapan Harga Hilir Menekan Margin karena Permintaan Lemah Membatasi Kenaikan Harga Pabrik
2 jam yang lalu
[Kobe Steel Mencapai Pengurangan Emisi 23% Dibandingkan FY2013, Mengandalkan HBI dan Hidrogen untuk Mencapai 30% pada 2030]
Kobe Steel mengurangi emisi karbon dari proses produksinya sebesar 23% pada tahun fiskal 2025 dibandingkan tahun fiskal 2013, menurut ESG Data Book 2026, dengan target pengurangan 30% pada tahun fiskal 2030 dan netralitas karbon pada 2050. Emisi Scope 1 dan Scope 2 mencapai 14,9 juta metrik ton CO2 pada tahun fiskal 2025, turun dari 15,4 juta metrik ton pada tahun fiskal 2024, dengan lebih dari 90% berasal dari pembuatan baja. Intensitas CO2 berbasis produksi tetap stabil di sekitar 2,4 metrik ton CO2 per metrik ton produksi. Perusahaan telah menunjukkan pengurangan emisi tanur tiup sekitar 25% dengan memasukkan hot briquetted iron (HBI) dalam jumlah besar yang diproduksi melalui proses MIDREX, dan berencana menggabungkan HBI dengan biomassa untuk mencapai target 2030, sementara tungku peleburan skrap dan kapasitas EAF sedang dipertimbangkan untuk jangka panjang.
2 jam yang lalu
[India Perpanjang Dukungan Risiko Ekspor karena UEA Tetap Menjadi Pasar Ekspor Baja Utama]
India telah memperpanjang dukungan asuransi kredit ekspor yang ditingkatkan untuk pengiriman ke Asia Barat hingga 31 Maret 2027, memberikan perlindungan risiko berkelanjutan bagi para eksportir karena UEA tetap menjadi salah satu pasar ekspor baja jadi terbesar negara tersebut.
Direktorat Jenderal Perdagangan Luar Negeri memperpanjang jangka waktu kelayakan berdasarkan Komponen II dari Resilience & Logistics Intervention for Export Facilitation (RELIEF), dengan alasan gangguan geopolitik yang berkelanjutan dan dampaknya terhadap logistik maritim di kawasan Teluk dan wilayah sekitarnya.
Perpanjangan ini relevan dengan perdagangan baja India dengan kawasan tersebut. Data Kementerian Baja yang bersumber dari Joint Plant Committee menunjukkan bahwa India mengekspor 2,986 juta ton baja jadi selama April–Agustus 2026, naik 34,1% dari tahun ke tahun. UEA menerima 389.200 ton, mencakup 13,0% dari total ekspor baja jadi India dan menempati peringkat sebagai tujuan ekspor terbesar kedua negara tersebut setelah Vietnam.
Pentingnya UEA bahkan lebih besar pada awal tahun fiskal. UEA merupakan tujuan ekspor baja jadi terbesar India selama April–Juni, menerima 249.000 ton, atau 15,6% dari total ekspor. Pengiriman kumulatif ke UEA meningkat menjadi 339.600 ton selama April–Juli sebelum mencapai 389.200 ton pada akhir Agustus.
RELIEF mencakup kiriman yang ditujukan ke atau dialihkan melalui pasar-pasar Asia Barat tertentu termasuk UEA, Arab Saudi, Kuwait, Qatar, Oman, dan Bahrain, antara lain. Berdasarkan Komponen II, eksportir yang memenuhi syarat yang memperoleh perlindungan ECGC dapat menerima cakupan risiko hingga 95%, sementara premi dicegah agar tidak meningkat melampaui tingkat sebelum gangguan selama periode yang memenuhi syarat.
Pemerintah menyatakan intervensi ini menanggapi kenaikan biaya angkut yang luar biasa, premi asuransi yang lebih tinggi, dan risiko ekspor terkait perang yang disebabkan oleh gangguan di Teluk dan koridor maritim Asia Barat yang lebih luas.
Untuk sektor baja, langkah ini dapat membantu membatasi risiko pembayaran dan asuransi untuk pengiriman yang memenuhi syarat ke kawasan yang telah menjadi saluran penting bagi baja jadi India. Namun, dukungan ini tidak boleh ditafsirkan berlaku untuk semua ekspor baja India ke Asia Barat. Komponen II secara khusus mencakup kargo Full Container Load dan Less than Container Load, bersama dengan kontainer berpendingin, yang berarti penerapan langsungnya paling kuat untuk pengiriman baja dalam kontainer yang memenuhi syarat daripada kargo curah konvensional atau kargo breakbulk.
2 jam yang lalu
[SMM Baja] Pasar HRC UE Tertekan karena Margin Lembaran yang Lemah Membatasi Kenaikan Harga Pabrik
[Uni Eropa] Pasar HRC UE tetap lesu, dengan indeks HRC Eropa barat laut stabil di sekitar USD 820/ton ex-works dan indeks Italia melemah ke sekitar USD 830/ton ex-works. Permintaan pengguna akhir yang lemah dan margin pemrosesan lembaran yang tertekan terus membatasi kemampuan pabrik untuk menaikkan harga. Level yang dapat dikerjakan untuk pesanan HRC Italia baru berada di sekitar USD 810-822/ton ex-works, sementara indikasi impor berada di dekat USD 675-698/ton CIF, meskipun ketersediaan kuota dan biaya terkait CBAM membuat pembeli tetap berhati-hati.
3 jam yang lalu
[Shyam Metalics akan membangun pabrik baja 9 MTPA di Maharashtra]
India’s Shyam Metalics and Energy telah menandatangani perjanjian dengan pemerintah Maharashtra untuk menginvestasikan INR 500 miliar (USD 5,19 miliar) guna membangun kompleks baja greenfield berkapasitas 9 juta ton per tahun di Chandrapur. Proyek ini diperkirakan akan menciptakan sekitar 30.000 lapangan kerja dan direncanakan mulai beroperasi pada tahun fiskal berjalan, dengan syarat memperoleh persetujuan, izin, dan insentif. Investasi ini merupakan bagian dari ekspansi perusahaan di luar India timur, dengan rencana investasi juga di Odisha, Benggala Barat, dan Jharkhand.
4 jam yang lalu
Produksi Batu Bara Mentah BCCL Meningkat 20,7% pada September
Bharat Coking Coal (BCCL) memproduksi 2,57 juta ton batu bara mentah pada September 2026, naik 20,7% dari 2,13 juta ton pada September 2025. Penjualan batu bara mentah tumbuh 13,7% YoY menjadi 3,15 juta ton. Produksi batu bara kokas naik 21,5% menjadi 2,49 juta ton dari 2,05 juta ton. Tambang terbuka mendorong pertumbuhan dengan output naik 24,4% menjadi 2,55 juta ton, sementara tambang bawah tanah mengalami penurunan tajam 76,6% menjadi 0,02 juta ton.
4 jam yang lalu
【Kilas | Glencore Targetkan Pengajuan Lingkungan Kuartal I 2027 untuk Proyek Tembaga-Molibdenum El Pachón】
Glencore berencana menyerahkan laporan dampak lingkungan untuk proyek tembaga-molibdenum El Pachón di Argentina pada kuartal I 2027 dan menargetkan persetujuan di bawah Rezim Insentif untuk Investasi Besar, atau RIGI, sebelum Juli 2027. Glencore sebelumnya melaporkan sekitar 6 miliar ton sumber daya mineral dengan kadar rata-rata 0,43% tembaga, 2,2 g/t perak, dan 130 g/t molibdenum, setara dengan sekitar 0,013% Mo. Berdasarkan tonase dan kadar rata-rata yang diungkapkan, sumber daya tersebut mengandung sekitar 780.000 ton molibdenum in-situ, meskipun ini tidak mewakili cadangan, logam yang dapat diperoleh kembali, atau produksi di masa depan. Selama musim eksplorasi 2025/26, proyek ini menyelesaikan 53 lubang bor dengan total 21.246 meter dan memajukan infrastruktur awal jalan dan jembatan.
6 jam yang lalu
[ EUROFER Turunkan Perkiraan Konsumsi Baja Semu UE untuk 2026 ]
Dalam Prospek Ekonomi dan Pasar Baja terbarunya yang diterbitkan pada 1 Oktober 2026, EUROFER secara resmi menurunkan proyeksi permintaannya, memperkirakan konsumsi baja semu Uni Eropa hanya akan tumbuh stagnan sebesar 0,1% sepanjang 2026. Meskipun asosiasi tersebut mengantisipasi sedikit pemulihan dengan pertumbuhan volume 2,3% pada 2027, stagnasi jangka pendek ini mencerminkan kontraksi industri yang terus berlanjut dan tingginya biaya operasional yang memaksa produsen terintegrasi di seluruh benua untuk mengurangi produksi tanur tiup. [SMM Iron Ore]
6 jam yang lalu
[SMM Announcement] Harga Logam Pasar Tiongkok dan Pembaruan Berita Dihentikan Selama Libur Hari Nasional (1-7 Okt)
Pengguna SMM yang Terhormat, Hari libur Nasional semakin dekat. Perlu diketahui bahwa penilaian harga logam pasar Tiongkok dan pembaruan berita SMM akan dihentikan sementara selama liburan (1-7 Oktober) dan akan kembali normal setelah liburan berakhir. Namun, penilaian harga luar negeri SMM akan terus diperbarui seperti biasa sepanjang liburan. Kami mohon maaf atas ketidaknyamanan yang ditimbulkan dan mengucapkan selamat berlibur. Shanghai Metals Market (SMM)
28 Sep 2026 17:06 (GMT+8)
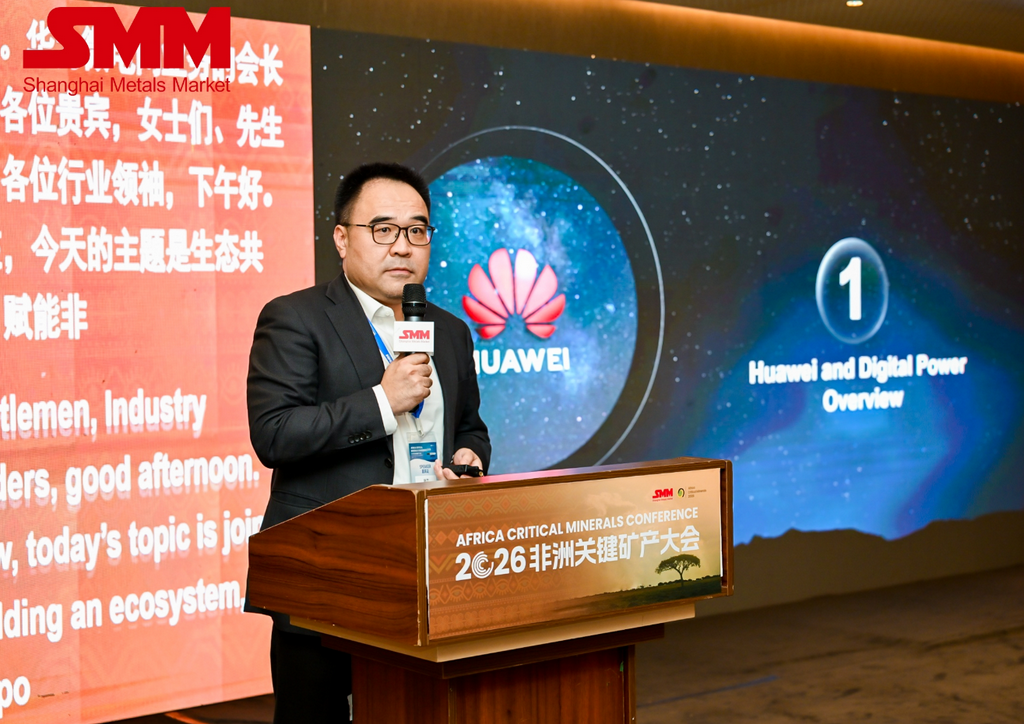
Huawei Jajaki Kemitraan Pertambangan Hijau di Afrika dan Gelar Pembicaraan Bisnis dengan ZESCO di SMM ACM 2026
23 Sep 2026 16:41 (GMT+8)
[Analisis SMM] Perdagangan Tarif Tembaga AS Mulai Meredup — tetapi Belum Berakhir
29 Sep 2026 14:37 (GMT+8)
Afrika Selatan Siap Menjadi Pemain Kunci dalam Rantai Pasokan Logam Tanah Jarang Global pada 2034【Analisis SMM】
29 Sep 2026 18:54 (GMT+8)
[SMM Analysis] Dorongan Manufaktur BESS India Meningkat, tetapi Ketergantungan Sel Tetap Menjadi Hambatan Utama
30 Sep 2026 08:50 (GMT+8)
SMM Meluncurkan Kalkulator CBAM Aluminium: Apa Arti Estimasi Biaya bagi Penawaran ke UE【Analisis SMM】
29 Sep 2026 17:32 (GMT+8)
[SMM Analysis] Tembaga Primer Rendah Karbon Mulai Diperdagangkan Secara Terpisah—Akankah Nilai Hijau Tembaga Daur Ulang Dinilai Ulang?
29 Sep 2026 16:03 (GMT+8)
Berita Terbaru
[Afrika Selatan Bergerak untuk Melarang Penjualan Besi Tua Tunai demi Menekan Pencurian Infrastruktur]
16 menit yang lalu
[Bursa Baja India mencatat rekor produksi bulanan baja tulangan; September sebesar 25.095 ton]
17 menit yang lalu
[Nigeria mogok 15 hari pemulung besi tua mengancam produksi baja dan biaya konstruksi]
17 menit yang lalu
[Produksi baja H1 SAIL India cetak rekor 8,39 juta ton, penjualan September naik 4%]
17 menit yang lalu
[Kementerian Baja India mengarahkan SAIL, NMDC untuk mencari aset bijih besi dan batu bara kokas di luar negeri]
17 menit yang lalu
[Tata Steel CEO: Konsumsi baja India akan tumbuh 7-8% dalam beberapa tahun mendatang]
17 menit yang lalu
[SMM Baja] HRC India Stabil di Tengah Antrean Kuota UE yang Meningkat
49 menit yang lalu
Ekspor Baja, Ferro-Kromium, dan Peralatan Listrik India ke Korea Selatan Meningkat pada Kuartal I TA 2026-27
1 jam yang lalu
[SMM Baja] Harga baja dan skrap domestik India terus naik
1 jam yang lalu
[SMM Baja] Harga HRC Indonesia Stabil di $520/mt FOB karena Pabrik Merasa Tidak Perlu Menyesuaikan
1 jam yang lalu
[SMM Baja] Baja Turki Tertekan: Produk Panjang Anjlok akibat Likuidasi Pedagang, Sementara Produk Datar Stagnan Menanti Penyetelan Ulang Kuota
2 jam yang lalu
[SMM Baja] Ekspor Baja Lembaran Iran Mendingin: Rial Terjun dan Kekacauan Pengiriman Menghentikan Perdagangan Slab saat HRC Lesu
2 jam yang lalu
[SMM Baja] HRC Eropa: Penetapan Harga Hilir Menekan Margin karena Permintaan Lemah Membatasi Kenaikan Harga Pabrik
2 jam yang lalu
[Kobe Steel Mencapai Pengurangan Emisi 23% Dibandingkan FY2013, Mengandalkan HBI dan Hidrogen untuk Mencapai 30% pada 2030]
2 jam yang lalu
[India Perpanjang Dukungan Risiko Ekspor karena UEA Tetap Menjadi Pasar Ekspor Baja Utama]
2 jam yang lalu
[SMM Baja] Pasar HRC UE Tertekan karena Margin Lembaran yang Lemah Membatasi Kenaikan Harga Pabrik
3 jam yang lalu
[Shyam Metalics akan membangun pabrik baja 9 MTPA di Maharashtra]
4 jam yang lalu
Produksi Batu Bara Mentah BCCL Meningkat 20,7% pada September
4 jam yang lalu
【Kilas | Glencore Targetkan Pengajuan Lingkungan Kuartal I 2027 untuk Proyek Tembaga-Molibdenum El Pachón】
6 jam yang lalu
[ EUROFER Turunkan Perkiraan Konsumsi Baja Semu UE untuk 2026 ]
6 jam yang lalu