

Berita
Artikel analisis eksklusif dengan pembaruan pasar terkini dan umpan berita tepat waktu.
[SMM Analysis] Dorongan Manufaktur BESS India Meningkat, tetapi Ketergantungan Sel Tetap Menjadi Hambatan Utama
Pada kuartal pertama 2026, pengiriman sistem penyimpanan energi global mencapai 100,0 GWh, meningkat 96,5% dari 50,9 GWh pada periode yang sama tahun 2025, membawa pengiriman kuartalan ke skala yang sepenuhnya baru.
30 Sep 2026 08:50 (GMT+8)
SMM Meluncurkan Kalkulator CBAM Aluminium: Apa Arti Estimasi Biaya bagi Penawaran ke UE【Analisis SMM】
Seiring dengan dimulainya fase definitif Mekanisme Penyesuaian Batas Karbon Uni Eropa (CBAM), perdagangan aluminium dengan Eropa menuntut biaya karbon untuk dinilai bersama harga logam, biaya pemrosesan, dan logistik. SMM telah meluncurkan Kalkulator CBAM Aluminium , yang menggabungkan kode produk, asal barang, data emisi, dan harga sertifikat untuk mendukung kuotasi ekspor, pengadaan di Eropa, dan penganggaran internal. Modul aluminium menawarkan 58 kode CN dan 68 kategori asal/nilai default, mencakup aluminium tempa, profil, lembaran, strip, foil, dan produk lainnya. Parameter tahunan tersedia untuk 2026–2030. Pengguna memasukkan tonase dan memilih emisi default atau memasukkan emisi aktual terverifikasi. Halaman kemudian menampilkan estimasi sertifikat per ton, total sertifikat, biaya per ton, dan total anggaran, dengan rute aluminium primer dan sekunder disesuaikan dengan basis data yang berlaku. Manfaat praktisnya adalah asumsi dan hasil ditampilkan bersamaan. Eksportir dapat menentukan produk, asal, periode impor, dan basis emisi di balik suatu kuotasi, sementara pembeli dapat membandingkan sumber dalam kondisi yang konsisten. Halaman ini mencakup antarmuka bahasa Mandarin dan Inggris, tabel parameter, dan opsi lembar biaya yang dapat dicetak. Bagaimana biaya terkait dibagi antara pembeli dan penjual tetap merupakan masalah kontraktual. Eksposur sertifikat harus dibedakan dari nilai moneternya. Per 29 September 2026, kalkulator ini menggunakan harga resmi €75,36 per sertifikat untuk Q1 2026 dan €75,28 untuk Q2. Harga Q3 belum dipublikasikan. Jika harga tidak tersedia, halaman tetap menampilkan estimasi volume sertifikat dan mengosongkan biaya, alih-alih mengganti dengan harga asumsi. Versi saat ini tidak mencakup pengurangan untuk harga karbon yang dibayar di luar negeri dan penilaian ambang impor tahunan. Perhitungan emisi aktual untuk barang aluminium kompleks juga tidak memiliki penyesuaian alokasi gratis yang terkait dengan prekursor. Oleh karena itu, analisis di bawah ini menggunakan perhitungan nilai default yang telah diperiksa. Hasilnya adalah estimasi komersial, bukan kewajiban penyerahan akhir yang bersifat wajib. Untuk perbandingan pasar, produk aluminium yang sama dapat memiliki estimasi biaya yang berbeda secara signifikan tergantung pada nilai default spesifik asalnya. Ambil contoh CN 76012040—paduan aluminium tempa dalam bentuk billet—dengan rute primer K, harga sertifikat Q2 2026, dan kuantitas 1.000 ton. Estimasi biaya berdasarkan kasus nilai default Tiongkok, India, dan Kanada masing-masing adalah €143,98, €50,41, dan €57,86 per ton. Angka-angka ini mencakup markup nilai default tahunan dan penyesuaian alokasi gratis berbasis benchmark. Kasus nilai default Tiongkok dan India berbeda sekitar €93,57 per ton. Membandingkan hanya harga logam atau biaya pemrosesan dapat melewatkan perbedaan yang berarti dalam anggaran pembeli. Jika ketentuan komersial lainnya serupa, estimasi biaya CBAM dapat memengaruhi daya tarik suatu penawaran. Namun, ini bukan peringkat intensitas karbon aktual produsen. Biaya pengiriman, bea masuk, kualitas, dan ketentuan pengiriman juga berada di luar perbandingan ini, sehingga angka-angka tersebut saja tidak dapat menentukan pemasok yang lebih disukai. Hal ini menyoroti nilai komersial dari dokumentasi emisi pemasok. Bagi produsen yang emisi aktualnya berada di bawah nilai default yang berlaku, didukung oleh verifikasi yang sesuai, data aktual dapat mengubah penilaian biaya pembeli. Pembeli dapat menggunakan nilai default untuk anggaran awal ketika dokumentasi tidak tersedia, kemudian menilai ulang menggunakan bukti dari pemasok. Oleh karena itu, eksportir memiliki alasan untuk menyiapkan informasi emisi bersama penawaran produk mereka, alih-alih bernegosiasi hanya berdasarkan perbedaan default negara. Perubahan parameter tahunan juga perlu diperhatikan. Dengan mempertahankan nilai default dasar produk Tiongkok, rute, dan benchmark tetap konstan, serta mengasumsikan bahwa tahun impor dan tahun pelaporan yang berlaku bertepatan, estimasi eksposur sertifikat naik dari 1,912575 per ton pada 2026 menjadi 2,248150 pada 2027—peningkatan sekitar 17,5%. Ini mencerminkan markup nilai default yang lebih tinggi dan pengurangan alokasi gratis yang lebih kecil; ini tidak menyiratkan kenaikan harga sertifikat di masa depan. Untuk pengaturan pasokan yang mencakup tahun yang berbeda, perusahaan dapat terlebih dahulu membandingkan eksposur sertifikat, kemudian mendiskusikan mekanisme pembaruan harga dan pembagian biaya. Meskipun harga sertifikat di masa depan masih belum diketahui, mengidentifikasi eksposur tersebut dan memperoleh dokumentasi pemasok dapat meningkatkan keterbandingan penawaran dan anggaran pengadaan.
29 Sep 2026 17:32 (GMT+8)
[SMM Analysis] Tembaga Primer Rendah Karbon Mulai Diperdagangkan Secara Terpisah—Akankah Nilai Hijau Tembaga Daur Ulang Dinilai Ulang?
[SMM Analisis: Tembaga Primer Rendah Karbon Mulai Diperdagangkan Terpisah—Akankah Nilai Hijau Tembaga Daur Ulang Dinilai Ulang?] Proyek percontohan EAC oleh BHP dan Amazon memisahkan pengurangan emisi terverifikasi dari perdagangan fisik tembaga, memberikan sumber nilai lingkungan baru bagi tembaga primer rendah emisi. Tembaga daur ulang tetap memiliki keunggulan energi yang besar, tetapi daya saing di masa depan mungkin lebih bergantung pada ketertelusuran, kandungan daur ulang, dan data karbon terverifikasi, yang berpotensi menambah dimensi lingkungan pada penetapan harga.
29 Sep 2026 16:03 (GMT+8)
Berita Terbaru
Ekspor Baja, Ferro-Kromium, dan Peralatan Listrik India ke Korea Selatan Meningkat pada Kuartal I TA 2026-27
1 jam yang lalu

【Flash | Program yang Didanai BHP Memajukan Pengeboran di Target Tembaga-Emas-Molibdenum El Destino, Argentina】
6 jam yang lalu
【Kilas | Glencore Targetkan Pengajuan Lingkungan Kuartal I 2027 untuk Proyek Tembaga-Molibdenum El Pachón】
6 jam yang lalu
【Flash | Inggris Perluas Kontrol Terkait Iran pada Produk Molibdenum】
Sanksi Iran yang diperkuat Inggris mulai berlaku pada 29 September. Jadwal terkendali baru mencakup molibdenum dan barang terkait di bawah HS 8102, termasuk bubuk molibdenum bulat seragam atau teratomisasi dan bubuk paduan molibdenum yang mengandung setidaknya 97% molibdenum dengan ukuran partikel 500 mikrometer atau kurang. Pembatasan juga meluas ke pasokan terkait, pengiriman, bantuan teknis, perantaraan, dan layanan keuangan. Analisis SMM: Langkah-langkah ini meningkatkan hambatan kepatuhan untuk perdagangan molibdenum kemurnian tinggi terkait Iran di bawah yurisdiksi Inggris, meskipun dampak langsung terhadap pasokan dan permintaan global kemungkinan terbatas karena tidak ada volume yang terdampak yang diungkapkan.
7 jam yang lalu
【Kilat | Elmet Raih Kontrak DLA Senilai $36 Juta untuk Material Molibdenum dan Tungsten】
Elmet Technologies telah dianugerahi kontrak sekitar $36 juta oleh Badan Logistik Pertahanan AS untuk memasok Stok Pertahanan Nasional dengan billet, batangan, dan ingot paduan titanium-zirkonium-molibdenum, serta kawat molibdenum dan tungsten khusus. Material tersebut ditujukan untuk komponen mesin jet dan aplikasi kedirgantaraan suhu tinggi lainnya. Elmet tidak mengungkapkan volume pengiriman, durasi kontrak, atau pembagian nilai antara produk molibdenum dan tungsten. Analisis SMM: Penghargaan ini menegaskan permintaan pengadaan sektor pertahanan AS untuk material molibdenum berkinerja tinggi, tetapi belum dapat diterjemahkan menjadi konsumsi molibdenum tambahan karena tidak adanya volume fisik.
8 jam yang lalu
【Kilas | Patokan Molibdenum Novametal Naik, tetapi Transmisi Biaya Tambahan 316 Tetap Terbatas】
Novametal USA merilis biaya tambahan bahan baku Oktober 2026 untuk kawat tarik dingin baja tahan karat. Rata-rata molibdenum naik 1,0% dari US$33,2230/lb menjadi US$33,5558/lb, setara sekitar US$73.244/ton dan US$73.978/ton. Namun, rata-rata nikel dan kromium masing-masing turun 1,9% dan 1,2%. Akibatnya, biaya tambahan paduan 316 turun dari US$1,94/lb menjadi US$1,92/lb, sementara 316L turun dari US$1,98/lb menjadi US$1,97/lb. Setelah biaya tambahan energi naik dari US$0,10/lb menjadi US$0,12/lb, total biaya tambahan 316 tetap di US$2,04/lb dan 316L sedikit naik menjadi US$2,09/lb. Analisis SMM: pelemahan nikel dan kromium sebagian mengimbangi kenaikan biaya molibdenum, sehingga membatasi transmisi harga ke hilir.
8 jam yang lalu
【Flash | Eaton Steel Menaikkan Biaya Tambahan Molibdenum untuk Oktober】
Eaton Steel Bar Company merilis jadwal biaya tambahan skrap dan paduan Oktober 2026, menaikkan komponen molibdenum di seluruh grade yang mengandung molibdenum. Biaya tambahan molibdenum untuk seri 4000 naik dari US$9,49/cwt menjadi US$9,77/cwt, setara sekitar US$209,22/t hingga US$215,39/t baja. Seri 4600 naik dari US$15,18/cwt menjadi US$15,64/cwt, sementara grade 9260 meningkat dari US$3,64/cwt menjadi US$3,81/cwt. Kenaikannya berkisar sekitar 3,0% hingga 4,7%. Biaya tambahan skrap tetap tidak berubah di US$14,50/cwt. Analisis SMM: kenaikan Oktober terutama berasal dari komponen paduan, meskipun biaya tambahan tersebut tidak boleh dianggap sebagai indikator langsung harga spot molibdenum.
8 jam yang lalu
【Flash | Biaya Tambahan Pipa Mengandung Mo Tubacex Oktober Bervariasi】
Tubacex menerbitkan biaya tambahan paduan pipa untuk bulan Oktober. Dalam euro, 316/316L hot-/cold-finished turun dari €5,07/€5,59 per kg (€5.070/€5.590 per ton) menjadi €5,05/€5,56 per kg (€5.050/€5.560 per ton). Material dengan kandungan Mo tinggi, dengan Mo di atas 2,5%, turun dari €5,26/€5,79 menjadi €5,23/€5,76 per kg. Biaya tambahan untuk 2205 dan 2507 tidak berubah, sementara 254 SMO naik dari €9,64/€10,62 menjadi €9,67/€10,65 per kg. Analisis SMM: sebagian besar grade pipa yang mengandung Mo datar atau sedikit lebih rendah, sementara 254 SMO bergerak lebih tinggi, menunjukkan transmisi biaya yang terdiferensiasi antar grade.
02 Oct 2026 10:52 (GMT+8)
【Kilat | Metallus Menaikkan Komponen Biaya Tambahan Molibdenum Oktober untuk Baja 300M】
Metallus menetapkan biaya tambahan bahan baku bulan Oktober untuk periode 1–30 Oktober. Komponen Mo untuk baja 300M naik 0,52% menjadi $15,176/cwt, sekitar $334,57/t baja, dari $15,098/cwt, atau $332,85/t. Total biaya tambahan yang tercantum naik 1,03% menjadi $45,054/cwt. Skrap naik menjadi $17,750/cwt, sementara biaya tambahan energi terpisah untuk batangan dan tabung turun dari $1,296/cwt, sekitar $28,57/t, menjadi $0,050/cwt, atau $1,10/t.
02 Oct 2026 10:47 (GMT+8)
【Kilas | Alleima Menaikkan Biaya Tambahan Oktober untuk Kelas Tabung Berbahan Molibdenum】
Alleima menaikkan biaya tambahan paduan tabung di Eropa, Asia, Afrika, dan Oseania mulai 1 Oktober. Untuk produk hot-finished, 316/316L naik dari €5,26/kg (€5.260/t) menjadi €5,33/kg (€5.330/t); High Mo dari €5,74/kg (€5.740/t) menjadi €5,81/kg (€5.810/t); SAF 2205 dan SAF 2507 meningkat 2,26% dan 1,95%; dan 254 SMO naik 0,70%. Biaya tambahan energi hot-finished lebih dari dua kali lipat menjadi €0,21/kg (€210/t). Analisis SMM: biaya tambahan yang mengandung Mo secara umum naik, tetapi penetapan ulang energi berarti kenaikan penuh tidak dapat diatribusikan pada molibdenum.
02 Oct 2026 10:30 (GMT+8)
【Flash | Biaya Tambahan 316L Acerinox Oktober Berbeda antara Produk Datar dan Produk Panjang】
02 Oct 2026 10:18 (GMT+8)
【Kilas | Penggunaan Molibdenum Global Melebihi Produksi sebesar 4.672 Ton pada Kuartal II 2026】
02 Oct 2026 10:04 (GMT+8)
【Kilas | Outokumpu Memangkas Biaya Tambahan Oktober untuk Beberapa Kelas Baja Tahan Karat yang Mengandung Molibdenum】
01 Oct 2026 16:31 (GMT+8)
【Kilas | BHEL India Buka Tender 40 Ton Feromolibdenum】
Pabrik Haridwar milik Bharat Heavy Electricals Limited telah membuka tender untuk 40 ton ferromolybdenum. Pengadaan ini menggunakan lelang terbalik dan dapat dibagi 60:40 antara maksimal dua pemasok. Jadwal pengiriman menetapkan 25 ton dalam 30 hari sejak kontrak dimulai dan 15 ton dalam 60 hari. Berdasarkan formula penyesuaian harga, 80% dari harga yang ditagih dikaitkan dengan indeks Argus ferromolybdenum 60% Mo ex-works India. Tender ini juga mencakup opsi kuantitas hingga 25%. Belum ada nilai penghargaan atau harga transaksi yang diungkapkan.
01 Oct 2026 16:29 (GMT+8)
Baja jadi tetap kokoh sementara bahan baku melemah dan bervariasi; pusat biaya baja tahan karat bergeser turun dan laba pulih [Analisis SMM]
【Analisis SMM】Baja jadi bertahan stabil sementara bahan baku melemah; pusat biaya baja tahan karat bergeser turun dan laba pulih
Pekan ini, pabrik baja tahan karat terus menekan harga pembelian bahan baku, sehingga profitabilitas pulih secara marginal dan kerugian industri secara keseluruhan semakin mereda. Berdasarkan perhitungan produk canai dingin 304, profitabilitas pabrik menunjukkan divergensi yang jelas pekan ini: margin laba berdasarkan biaya bahan baku saat ini pulih menjadi 1,53%, berbalik positif, sementara margin laba berdasarkan biaya bahan baku persediaan tetap di -1,87%, tertahan oleh persediaan bahan baku berharga tinggi yang dibeli sebelumnya. Secara keseluruhan, tekanan laba telah mereda tetapi belum sepenuhnya hilang.
Bahan baku berbasis nikel melanjutkan tren lemahnya pekan ini, meskipun laju penurunannya melambat secara signifikan. Menjelang libur Hari Nasional, perdagangan di pasar hilir umumnya lesu. Kekhawatiran atas kedatangan kargo terkonsentrasi setelah libur, ditambah dengan meningkatnya ekspektasi pemangkasan produksi baja tahan karat dan melemahnya ekspektasi permintaan, memberikan tekanan akumulasi persediaan pada NPI, membuat pasar secara keseluruhan tetap lesu. Namun, gangguan pasokan di Indonesia akibat kekurangan air serta pembelian dan pengisian stok bertahap oleh pabrik memberikan dukungan periodik, yang secara efektif membatasi penurunan NPI. Hingga Jumat ini, harga delivered duty-paid NPI kadar tinggi Indonesia dengan kandungan nikel 10-12% di Tiongkok hanya turun tipis 3 yuan per unit nikel menjadi 1.045 yuan per unit nikel.
Harga skrap baja tahan karat tetap stabil dan terkonsolidasi pekan ini. Futures nikel SHFE melemah selama pekan ini, tetapi futures SS bertahan relatif kokoh, yang secara efektif menopang harga spot baja tahan karat dan memberikan dukungan bagi pasar skrap. Dari sisi fundamental, laju pemulihan musim puncak yang lambat dan ekspektasi jadwal produksi pabrik yang lebih rendah pada Oktober membatasi kenaikan skrap, tetapi pasokan skrap yang secara keseluruhan ketat, ditambah dengan keunggulan biaya skrap baja tahan karat yang stabil dibandingkan NPI, secara efektif mengimbangi faktor permintaan yang bearish...
30 Sep 2026 17:14 (GMT+8)
Kekuatan produk baja nirkarat dan keunggulan ekonomi mendukung harga skrap baja nirkarat yang stabil [Tinjauan Mingguan Pasar Skrap Baja Nirkarat SMM]
[SMM Tinjauan Mingguan Pasar Skrap Baja Tahan Karat] Produk Jadi Baja Tahan Karat Kokoh, Dukungan Keunggulan Ekonomis, Harga Skrap Baja Tahan Karat Stabil
Pekan ini, harga skrap baja tahan karat 304 di Tiongkok timur tetap datar, dengan kisaran kuotasi 9.700-9.800 yuan/mt; di area Foshan, harga skrap baja tahan karat 304 juga bertahan stabil, dengan kisaran harga 9.800-10.100 yuan/mt. Dari perspektif biaya produksi bahan baku, biaya produksi baja tahan karat yang seluruhnya menggunakan skrap baja tahan karat saat ini sekitar 13.736,18 yuan/mt, sementara biaya produksi yang sepenuhnya menggunakan NPI kadar tinggi mencapai 14.105,37 yuan/mt. Skrap baja tahan karat masih mempertahankan keunggulan substitusi ekonomis yang stabil dibandingkan NPI kadar tinggi, dan peran pendukung biayanya terus berlaku.
Pekan ini, harga skrap baja tahan karat secara keseluruhan mempertahankan pola operasi yang stabil. Selama pekan ini, futures nikel SHFE terus melemah, tetapi futures SS menunjukkan kinerja yang relatif kokoh tanpa penurunan lanjutan yang signifikan, mendorong harga spot baja tahan karat tetap stabil. Di sisi bahan baku, harga NPI kadar tinggi dan ferokrom karbon tinggi terus menurun, secara efektif mendorong pemulihan laba peleburan pabrik baja, terus meredakan tekanan biaya pada produk jadi, dan menjaga harga skrap baja tahan karat tetap stabil. Pasar telah lama menghadapi masalah faktur yang ketat, tetapi pasokan skrap baja tahan karat yang beredar saat ini umumnya ketat, dan keunggulan ekonomis substitusi skrap yang berkelanjutan secara efektif mengimbangi sebagian bearishness sisi permintaan, mendukung harga skrap yang stabil.
Secara keseluruhan, futures yang kokoh, bahan baku yang melemah, dan pasokan yang ketat membentuk dukungan ganda, mengimbangi bearishness sisi permintaan yang ditimbulkan oleh ekspektasi pemangkasan produksi. Pada tahap saat ini, kekuatan pemulihan musim puncak September-Oktober tidak mencukupi, permintaan pasar secara keseluruhan lemah, dan ekspektasi penurunan jadwal produksi pabrik baja pada bulan Oktober meningkat...
30 Sep 2026 16:55 (GMT+8)
[SMM Analysis] Ekspektasi Musim Puncak Sepenuhnya Gagal karena Permintaan Pengguna Akhir Tetap Lemah, Inventaris Baja Tahan Karat Berbalik Turun dan Menumpuk Lagi
[Analisis SMM] Ekspektasi Musim Puncak Sepenuhnya Gagal karena Permintaan Akhir Melemah dan Destocking Kehilangan Momentum; Inventaris Baja Tahan Karat Berbalik dari Penurunan Menjadi Penumpukan
SMM, 1 Oktober: Minggu ini, inventaris sosial baja tahan karat mengakhiri tren destocking berkelanjutan sebelumnya, dengan total inventaris berbalik dari penurunan menjadi penumpukan. Pusat inventaris naik kembali, dan laju destocking musim puncak sepenuhnya gagal. Total inventaris di dua pasar inti Wuxi dan Foshan bergerak naik, dan tekanan inventaris industri kembali menonjol.
Minggu ini, ekspektasi pemulihan musim puncak September-Oktober di pasar baja tahan karat sepenuhnya terbantahkan. Lemahnya permintaan akhir yang persisten dan peningkatan kedatangan barang secara bersamaan mendorong inventaris dari penurunan menjadi pertumbuhan. Dengan mendekatnya libur Hari Nasional, penimbunan stok sebelum libur oleh pengguna akhir sebagian besar telah berakhir, dan tidak ada permintaan restocking terpusat baru di pasar. Pengguna akhir hanya mempertahankan pembelian tepat waktu yang sporadis, dan volume transaksi aktual secara keseluruhan tetap lemah, yang secara tajam mengurangi efisiensi destocking. Meskipun futures SS menunjukkan keteguhan minggu ini dan harga spot tetap stabil secara luas, dengan sentimen futures memberikan beberapa dukungan ke pasar, hal ini tidak dapat mengimbangi absennya permintaan akhir. Selain itu, kedatangan barang meningkat minggu ini, dengan pelepasan kargo dari sisi pasokan berjalan stabil. Di bawah ketidaksesuaian antara permintaan lemah dan peningkatan kedatangan barang, pasar kembali ke jalur penumpukan inventaris.
Secara keseluruhan, kegagalan total permintaan musim puncak tradisional, transaksi pengguna akhir sebelum libur yang lesu, dan peningkatan kedatangan barang selama minggu ini merupakan alasan inti mengapa inventaris baja tahan karat berbalik dari penurunan menjadi penumpukan minggu ini. Harga futures dan spot yang teguh tidak dapat membalikkan tekanan akumulasi inventaris. Pada tahap ini, fundamental untuk pemulihan musim puncak baja tahan karat telah sepenuhnya gagal, pemulihan permintaan akhir jauh di bawah ekspektasi, dan sentimen perdagangan pasar tetap lemah secara persisten. Dalam jangka pendek, permintaan lemah tetap menjadi faktor inti yang mendorong tren inventaris, dan operasi pengguna akhir terhenti selama libur panjang...
30 Sep 2026 16:50 (GMT+8)
[SMM Tinjauan Harian Baja Antikarat] Kontrak berjangka SS terkonsolidasi dengan nada lemah, baja antikarat spot bertahan stabil menjelang liburan menunggu tren pasca-liburan
[SMM Tinjauan Harian Stainless Steel] SS Futures Konsolidasi Lemah; Harga Spot Pra-Liburan Stabil Menanti Pasar Pasca-Liburan
Menurut SMM pada 30 September, SS futures saat ini mempertahankan pola konsolidasi dengan nada lemah. Tertekan oleh penurunan lebih lanjut pada SHFE nikel, SS bergerak turun seiring, meskipun penurunan keseluruhan relatif sempit. Pada penutupan, kontrak SS paling aktif ditutup pada 1.370 yuan/mt. Di pasar spot, pada hari perdagangan terakhir sebelum libur Hari Nasional, transaksi aktual terbatas, dengan sebagian besar pelaku industri sudah dalam mode siaga pra-liburan dan beberapa bahkan telah pulang lebih awal untuk liburan. Harga spot tetap stabil untuk sementara, menanti perkembangan pasar pasca-liburan.
SS futures, kontrak paling aktif. Pada pukul 10:15 pagi, SS2611 dikutip pada 13.695 yuan/mt, turun 120 yuan/mt dari hari perdagangan sebelumnya. Premium spot untuk 304/2B di Wuxi berada pada kisaran 525-875 yuan/mt. Di pasar spot, harga rata-rata koil canai dingin 201/2B Wuxi tetap datar; untuk koil canai dingin 304/2B dengan tepi giling, harga rata-rata di Wuxi bertahan stabil, sementara rata-rata Foshan tidak berubah; harga koil canai dingin 316L/2B di Wuxi datar; untuk koil canai panas 316L/NO.1, kuotasi Wuxi tidak berubah; koil canai dingin 430/2B di Wuxi dan Foshan tetap datar.
Minggu ini, stainless steel futures menunjukkan pola konsolidasi dengan nada lemah namun tangguh. Selama minggu ini, sentimen keseluruhan di kompleks logam non-ferrous lesu, dan harga SHFE nikel yang terus menurun membebani sentimen pasar komoditas. Namun, SS futures tidak mengikuti penurunan secara dalam, dengan futures menunjukkan kinerja yang relatif kokoh, mempertahankan konsolidasi lemah dengan ketahanan kuat dan tanpa penembusan di bawah level kunci. Pasar spot melanjutkan nada lesunya karena narasi musim puncak terbantahkan, dengan permintaan pengguna akhir yang lesu membatasi aktivitas pasar...
30 Sep 2026 15:07 (GMT+8)
【Kilat | Prospek Keringanan Tarif UE Picu Permintaan Ferromolybdenum Armenia】
Dewan Uni Eropa memberikan persetujuan akhir pada 24 September terhadap langkah-langkah perdagangan sementara yang diperkirakan akan membuat sekitar 80% ekspor Armenia ke blok tersebut bebas bea. Lampiran tersebut mencakup CN 7202 ferro-alloy dan CN 2825 oksida logam lainnya, sehingga ferromolybdenum dan molybdenum oksida Armenia yang memenuhi syarat masuk dalam cakupan. SMM mengetahui bahwa permintaan dan minat pembelian Eropa untuk ferromolybdenum Armenia meningkat hari ini karena pasar memperhitungkan keringanan tarif yang diharapkan, yang berpotensi meningkatkan daya saing material tersebut. Per 30 September, regulasi tersebut masih menunggu penandatanganan dan publikasi dalam Jurnal Resmi Uni Eropa. Regulasi ini akan mulai berlaku pada hari berikutnya dan berlaku selama dua tahun, yang berarti peningkatan permintaan saat ini terutama mencerminkan posisi antisipatif menjelang implementasi.
30 Sep 2026 08:29 (GMT+8)
[Kilas | Centinela Antofagasta Terancam Mogok Akibat Sengketa Buruh]
Baru-baru ini, Centinela, tambang inti Antofagasta, menghadapi tantangan ketenagakerjaan yang berat. Pada 28 September, serikat pekerja Minera Esperanza dan Distrito Centinela memberikan suara 98,73% mendukung mogok kerja terkait kesenjangan kompensasi, menolak tawaran kontrak manajemen. Sebagai sumber molibdenum terkait yang penting, produksi molibdenum Centinela pada H1 2026 turun sekitar 17,6% year-on-year menjadi 1.400 ton. Pemungutan suara mogok ini mengancam stabilitas pasokan lebih lanjut. Meskipun produksi tetap berlanjut sambil menunggu hasil mediasi, dampak potensial terhadap operasi dan kemajuan proyek jangka panjang memerlukan pemantauan ketat.
29 Sep 2026 18:24 (GMT+8)
[SMM Announcement] Harga Logam Pasar Tiongkok dan Pembaruan Berita Dihentikan Selama Libur Hari Nasional (1-7 Okt)
Pengguna SMM yang Terhormat, Hari libur Nasional semakin dekat. Perlu diketahui bahwa penilaian harga logam pasar Tiongkok dan pembaruan berita SMM akan dihentikan sementara selama liburan (1-7 Oktober) dan akan kembali normal setelah liburan berakhir. Namun, penilaian harga luar negeri SMM akan terus diperbarui seperti biasa sepanjang liburan. Kami mohon maaf atas ketidaknyamanan yang ditimbulkan dan mengucapkan selamat berlibur. Shanghai Metals Market (SMM)
28 Sep 2026 17:06 (GMT+8)
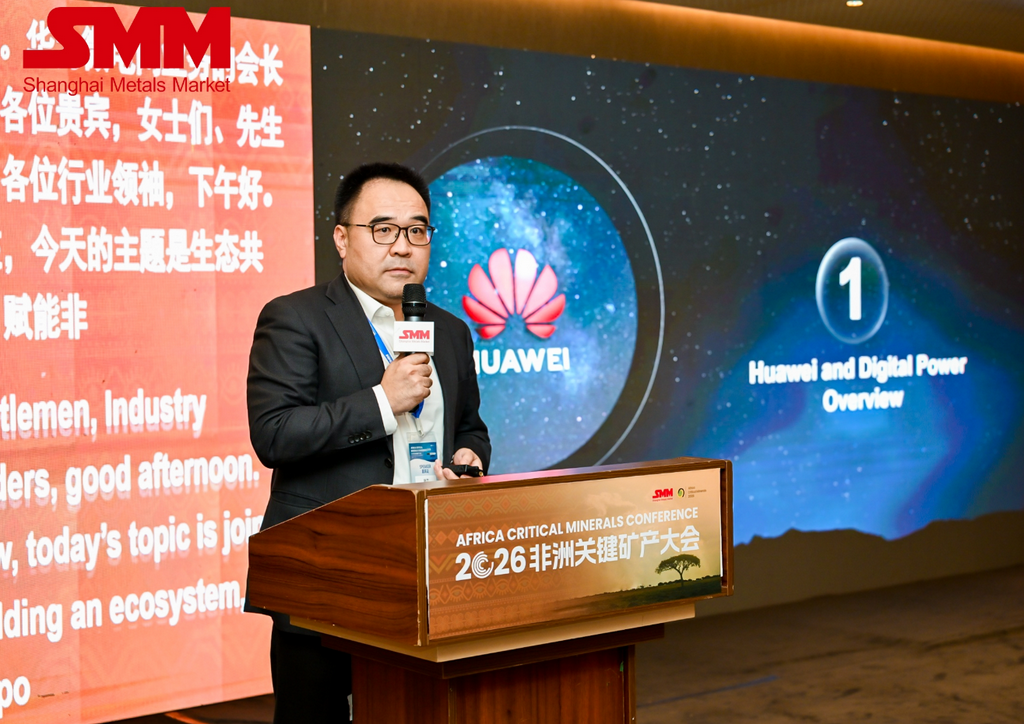
Huawei Jajaki Kemitraan Pertambangan Hijau di Afrika dan Gelar Pembicaraan Bisnis dengan ZESCO di SMM ACM 2026
23 Sep 2026 16:41 (GMT+8)
[Analisis SMM] Perdagangan Tarif Tembaga AS Mulai Meredup — tetapi Belum Berakhir
29 Sep 2026 14:37 (GMT+8)
Afrika Selatan Siap Menjadi Pemain Kunci dalam Rantai Pasokan Logam Tanah Jarang Global pada 2034【Analisis SMM】
29 Sep 2026 18:54 (GMT+8)
[SMM Analysis] Dorongan Manufaktur BESS India Meningkat, tetapi Ketergantungan Sel Tetap Menjadi Hambatan Utama
30 Sep 2026 08:50 (GMT+8)
SMM Meluncurkan Kalkulator CBAM Aluminium: Apa Arti Estimasi Biaya bagi Penawaran ke UE【Analisis SMM】
29 Sep 2026 17:32 (GMT+8)
[SMM Analysis] Tembaga Primer Rendah Karbon Mulai Diperdagangkan Secara Terpisah—Akankah Nilai Hijau Tembaga Daur Ulang Dinilai Ulang?
29 Sep 2026 16:03 (GMT+8)
Berita Terbaru
Ekspor Baja, Ferro-Kromium, dan Peralatan Listrik India ke Korea Selatan Meningkat pada Kuartal I TA 2026-27
1 jam yang lalu
【Flash | Program yang Didanai BHP Memajukan Pengeboran di Target Tembaga-Emas-Molibdenum El Destino, Argentina】
6 jam yang lalu
【Kilas | Glencore Targetkan Pengajuan Lingkungan Kuartal I 2027 untuk Proyek Tembaga-Molibdenum El Pachón】
6 jam yang lalu
【Flash | Inggris Perluas Kontrol Terkait Iran pada Produk Molibdenum】
7 jam yang lalu
【Kilat | Elmet Raih Kontrak DLA Senilai $36 Juta untuk Material Molibdenum dan Tungsten】
8 jam yang lalu
【Kilas | Patokan Molibdenum Novametal Naik, tetapi Transmisi Biaya Tambahan 316 Tetap Terbatas】
8 jam yang lalu
【Flash | Eaton Steel Menaikkan Biaya Tambahan Molibdenum untuk Oktober】
8 jam yang lalu
【Flash | Biaya Tambahan Pipa Mengandung Mo Tubacex Oktober Bervariasi】
02 Oct 2026 10:52 (GMT+8)
【Kilat | Metallus Menaikkan Komponen Biaya Tambahan Molibdenum Oktober untuk Baja 300M】
02 Oct 2026 10:47 (GMT+8)
【Kilas | Alleima Menaikkan Biaya Tambahan Oktober untuk Kelas Tabung Berbahan Molibdenum】
02 Oct 2026 10:30 (GMT+8)
【Flash | Biaya Tambahan 316L Acerinox Oktober Berbeda antara Produk Datar dan Produk Panjang】
02 Oct 2026 10:18 (GMT+8)
【Kilas | Penggunaan Molibdenum Global Melebihi Produksi sebesar 4.672 Ton pada Kuartal II 2026】
02 Oct 2026 10:04 (GMT+8)
【Kilas | Outokumpu Memangkas Biaya Tambahan Oktober untuk Beberapa Kelas Baja Tahan Karat yang Mengandung Molibdenum】
01 Oct 2026 16:31 (GMT+8)
【Kilas | BHEL India Buka Tender 40 Ton Feromolibdenum】
01 Oct 2026 16:29 (GMT+8)
Baja jadi tetap kokoh sementara bahan baku melemah dan bervariasi; pusat biaya baja tahan karat bergeser turun dan laba pulih [Analisis SMM]
30 Sep 2026 17:14 (GMT+8)
Kekuatan produk baja nirkarat dan keunggulan ekonomi mendukung harga skrap baja nirkarat yang stabil [Tinjauan Mingguan Pasar Skrap Baja Nirkarat SMM]
30 Sep 2026 16:55 (GMT+8)
[SMM Analysis] Ekspektasi Musim Puncak Sepenuhnya Gagal karena Permintaan Pengguna Akhir Tetap Lemah, Inventaris Baja Tahan Karat Berbalik Turun dan Menumpuk Lagi
30 Sep 2026 16:50 (GMT+8)
[SMM Tinjauan Harian Baja Antikarat] Kontrak berjangka SS terkonsolidasi dengan nada lemah, baja antikarat spot bertahan stabil menjelang liburan menunggu tren pasca-liburan
30 Sep 2026 15:07 (GMT+8)
【Kilat | Prospek Keringanan Tarif UE Picu Permintaan Ferromolybdenum Armenia】
30 Sep 2026 08:29 (GMT+8)
[Kilas | Centinela Antofagasta Terancam Mogok Akibat Sengketa Buruh]
29 Sep 2026 18:24 (GMT+8)