[Análise SMM] Dados de importação e exportação de enxofre e ácido sulfúrico da Indonésia para junho

Publicado: Aug 7, 2026 11:12
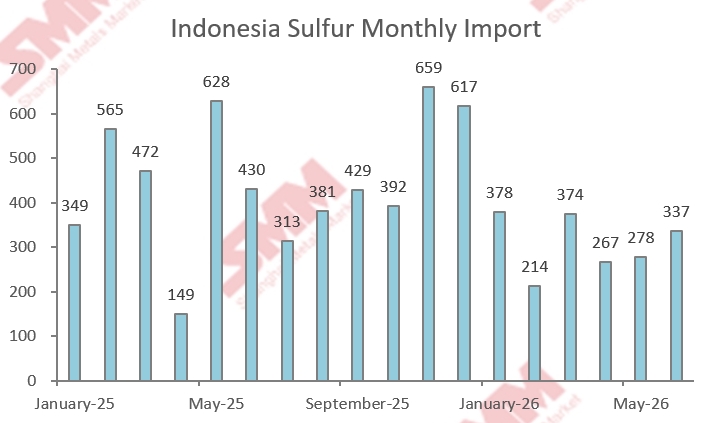
Importações de enxofre: 336.900 toneladas, alta de 21% em relação ao mês anterior, queda de 26% na comparação anual. Principais fornecedores: Canadá, Arábia Saudita, Cazaquistão, Malásia, Singapura, Taiwan (China), Japão, Vietnã, Coreia do Sul e Filipinas. Exportações de enxofre: 54,8 toneladas, alta acentuada tanto na comparação mensal quanto na anual. Principais destinos: Malásia, China, Timor-Leste e Alemanha. Importações de ácido sulfúrico: 111.200 toneladas, alta de 101% em relação ao mês anterior e 150% na comparação anual. Principais fornecedores: Coreia do Sul, Japão e China.

De acordo com os dados alfandegários mais recentes da Indonésia, o comércio de enxofre e ácido sulfúrico do país em junho de 2026 apresentou divergências significativas. As importações de enxofre caíram na comparação anual, mas se recuperaram na mensal, enquanto as importações de ácido sulfúrico dispararam tanto na comparação anual quanto na mensal. As exportações de enxofre aumentaram substancialmente em relação ao mês anterior, enquanto as de ácido sulfúrico permaneceram zeradas.

Resumo:

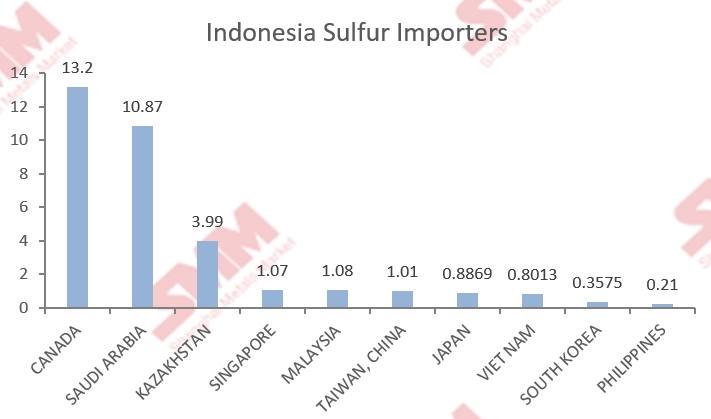
  • Importações de enxofre: 336.900 toneladas, alta de 21% no mês e queda de 26% no ano. Principais fornecedores: Canadá, Arábia Saudita, Cazaquistão, Malásia, Singapura, Taiwan (China), Japão, Vietnã, Coreia do Sul e Filipinas.
  • Exportações de enxofre: 54.800 toneladas, alta expressiva tanto na comparação mensal quanto anual. Principais destinos: Malásia, China, Timor-Leste e Alemanha.
  • Importações de ácido sulfúrico: 111.200 toneladas, alta de 101% no mês e de 150% no ano. Principais fornecedores: Coreia do Sul, Japão e China.
  • Exportações de ácido sulfúrico: Zero.

I. Importações de Enxofre: Queda de 26% no Ano, Alta de 21% no Mês

Em junho, as importações indonésias de enxofre (incluindo enxofre natural e refinado) totalizaram aproximadamente 334.700 toneladas, queda de 26% em relação às 454.800 toneladas do mesmo mês do ano anterior, mas alta de 21% ante as 277.800 toneladas de maio de 2026. Principais portos de recebimento, por volume:

  • Ilha OBI: Principal centro receptor, com aproximadamente 177.600 toneladas, oriundas principalmente de Canadá, Cazaquistão, Arábia Saudita e Taiwan (China).
  • MOROWALI: Aproximadamente 76.400 toneladas, oriundas principalmente de Canadá, Malásia e Singapura.
  • TANJUNG PERAK: Aproximadamente 19.300 toneladas, oriundas principalmente de Coreia do Sul, Omã, Arábia Saudita, Reino Unido e Estados Unidos.
  • TANJUNG PRIOK: Aproximadamente 9.927 toneladas, oriundas principalmente de China, Índia, Itália, Japão, Coreia do Sul, Malásia, Filipinas, Arábia Saudita e Vietnã.
  • TERMINAL FUTONG: Aproximadamente 8.003 toneladas, todas do Vietnã.
  • MERAK: Aproximadamente 2.450 toneladas, todas do Japão.
  • BELAWAN: Aproximadamente 397 toneladas, oriundas principalmente de China, Coreia do Sul, Malásia, Taiwan (China) e Turquia.

Por país de origem, os principais fornecedores foram: Canadá (aproximadamente 132.000 toneladas, maior fornecedor do mês), Arábia Saudita (aproximadamente 108.670 toneladas, segundo colocado), Cazaquistão (aproximadamente 39.944 toneladas), Singapura (aproximadamente 10.701 toneladas), Malásia (aproximadamente 10.768 toneladas), Taiwan (China) (aproximadamente 10.051 toneladas), Japão (aproximadamente 8.869 toneladas), Vietnã (aproximadamente 8.013 toneladas), Coreia do Sul (aproximadamente 3.575 toneladas) e Filipinas (aproximadamente 2.100 toneladas). As exportações chinesas de enxofre para a Indonésia em junho totalizaram apenas cerca de 257 toneladas, uma forte retração em relação aos meses anteriores.
II. Importações de Ácido Sulfúrico: Alta de 150% no Ano, 101% no Mês

Em junho, as importações indonésias de ácido sulfúrico (concentração >80%) totalizaram aproximadamente 111.200 toneladas, alta de 150% em relação às 44.500 toneladas do mesmo mês do ano anterior, e de 101% ante as 55.300 toneladas de maio de 2026. As importações destinaram-se principalmente a polos de projetos de fundição de níquel, por volume:

  • Ilha OBI: Aproximadamente 47.300 toneladas, oriundas principalmente de Japão e Coreia do Sul.
  • WEDA: Aproximadamente 42.900 toneladas, oriundas principalmente de China e Coreia do Sul.
  • GRESIK: Aproximadamente 10.500 toneladas, todas do Japão.
  • LHOK SEUMAWE: Aproximadamente 10.500 toneladas, todas do Japão.
  • TANJUNG PRIOK: Aproximadamente 1 tonelada.

Por país de origem, Coreia do Sul foi o maior fornecedor de ácido sulfúrico para a Indonésia em junho (aproximadamente 52.900 toneladas), seguido por Japão (aproximadamente 39.300 toneladas) e China (aproximadamente 19.000 toneladas).

III. Exportações de Enxofre: Alta Expressiva no Ano, Aumento Substancial no Mês

Em junho, as exportações indonésias de enxofre totalizaram aproximadamente 54,8 toneladas, alta expressiva ante apenas 1 tonelada no mesmo mês do ano anterior e aumento substancial em relação às 24 toneladas de maio de 2026.

  • Malásia foi o maior destino, recebendo aproximadamente 44 toneladas, respondendo por cerca de 80% do total exportado.
  • China foi o segundo maior destino, recebendo aproximadamente 10,5 toneladas, cerca de 19% do total.
  • Pequenos volumes de enxofre refinado foram enviados para Timor-Leste (285 kg) e Alemanha (6,12 kg).

Adicionalmente, a Indonésia registrou zero exportações de ácido sulfúrico em junho, mantendo a tendência observada no mesmo período do ano anterior e em maio deste ano.

IV. Conclusão

Em junho de 2026, as importações indonésias de enxofre atingiram 334.700 toneladas, queda de 26% no ano, mas alta de 21% no mês, com Canadá e Arábia Saudita como os dois maiores países de origem. As importações de ácido sulfúrico dispararam 150% no ano e 101% no mês, para 111.200 toneladas, com a Coreia do Sul como maior fornecedor e a Ilha OBI e WEDA como os dois principais centros receptores. As exportações de enxofre subiram substancialmente no mês, para 54,8 toneladas, destinadas principalmente à Malásia e China, enquanto as exportações de ácido sulfúrico permaneceram zeradas por vários meses consecutivos.

Declaração sobre a Fonte de Dados: Com exceção das informações publicamente disponíveis, todos os demais dados são processados pela SMM com base em informações publicamente disponíveis, comunicação de mercado e com base no modelo de base de dados interna da SMM. São apenas para referência e não constituem recomendações para a tomada de decisão.

Para quaisquer perguntas ou para obter mais informações, entre em contato: lemonzhao@smm.cn
Para mais informações sobre como aceder aos nossos relatórios de investigação, entre em contato:service.en@smm.cn
Notícias Relacionadas
[Resumo da Reunião Matinal de Cobalto-Lítio da SMM] Divergência de matérias-primas se intensifica; demanda da alta temporada desigual, preços se consolidam
há 2 horas
[Resumo da Reunião Matinal de Cobalto-Lítio da SMM] Divergência de matérias-primas se intensifica; demanda da alta temporada desigual, preços se consolidam
Leia mais
[Resumo da Reunião Matinal de Cobalto-Lítio da SMM] Divergência de matérias-primas se intensifica; demanda da alta temporada desigual, preços se consolidam
[Resumo da Reunião Matinal de Cobalto-Lítio da SMM] Divergência de matérias-primas se intensifica; demanda da alta temporada desigual, preços se consolidam
Esta semana, a cadeia industrial continuou a divergir. No lado do lítio, o carbonato de lítio recuou ligeiramente, mas a disposição dos compradores a jusante para formar estoques perto de 140.000 yuans/tonelada permaneceu forte, dando suporte aos preços. O minério de lítio recuou em conformidade, embora interrupções no fornecimento no exterior e minas mantendo preços firmes tenham mantido os preços do minério relativamente resilientes. O hidróxido de lítio foi afetado pela redução de pedidos de materiais ternários, com transações permanecendo fracas. O segmento de materiais esteve sob pressão no geral, com precursores de cátodo ternário, materiais de cátodo ternário e óxido de lítio-cobalto continuando a enfraquecer devido a recuos nas matérias-primas e demanda insuficiente no uso final. Os cronogramas de produção na China diminuíram um pouco, enquanto os pedidos de alto teor de níquel no exterior permaneceram relativamente bons. A demanda por LFP permaneceu robusta, com produção e vendas mantendo-se em níveis elevados. Os pedidos de fosfato de ferro aumentaram e os preços subiram ligeiramente. Os preços dos ânodos ficaram amplamente estáveis, com grafite artificial ainda tendo espaço para alta, apoiado por cronogramas de produção na alta temporada e suporte de custos. Especificações de separadores de alta qualidade registraram oferta e demanda apertadas, com expectativas de aumentos de preços futuros. O suporte de custos dos eletrólitos se fortaleceu, com estabilidade no curto prazo por enquanto. As baterias de íons de sódio permaneceram limitadas pela capacidade efetiva insuficiente de ânodos e cátodos, enquanto o mercado de reciclagem continuou sob pressão em meio a flutuações nos preços das matérias-primas.
há 2 horas
[SMM Resumo da Reunião Matinal sobre Cobalto] Demanda fraca combinada com custos mais baixos, centro de preços da cadeia industrial continua em declínio
há 2 horas
[SMM Resumo da Reunião Matinal sobre Cobalto] Demanda fraca combinada com custos mais baixos, centro de preços da cadeia industrial continua em declínio
Leia mais
[SMM Resumo da Reunião Matinal sobre Cobalto] Demanda fraca combinada com custos mais baixos, centro de preços da cadeia industrial continua em declínio
[SMM Resumo da Reunião Matinal sobre Cobalto] Demanda fraca combinada com custos mais baixos, centro de preços da cadeia industrial continua em declínio
A cadeia industrial permaneceu fraca no geral esta semana, com os centros de preços geralmente em queda. A montante, os relatos de transações de matérias-primas a preços baixos aumentaram, e o impasse do mercado mostrou sinais de alívio. A meio da cadeia, o suporte de custos para os sais continuou a enfraquecer, e algumas empresas, afetadas pela pressão de financiamento e de estoques, reduziram proativamente os preços para vender, pressionando ainda mais o sentimento do mercado. A jusante, a recuperação da demanda ficou significativamente aquém das expectativas, com pedidos de precursores de cátodos ternários, materiais de cátodos ternários e LCO todos revisados para baixo em graus variados. As empresas mantiveram, em geral, estratégias cautelosas de compra e redução de estoques, e os cronogramas de produção de setembro ficaram amplamente sob pressão. Enquanto isso, os pedidos externos de materiais com alto teor de níquel permaneceram em um nível relativamente elevado, servindo como um dos poucos fatores de suporte. No lado do usuário final, a produção e as vendas de NEV em agosto continuaram a crescer ano a ano, mas o acúmulo de estoques da alta temporada ainda não havia sido claramente transmitido ao segmento de materiais. No curto prazo, sob os efeitos combinados da queda dos custos, estoques elevados e demanda fraca, a maioria dos produtos ainda carece de um impulso claro para a estabilização, e espera-se que os preços permaneçam em baixa. Daqui para frente, a atenção deve se concentrar na melhoria dos pedidos do quarto trimestre, no ritmo de acúmulo de estoques pelo usuário final e na liberação de oferta a preços baixos.
há 2 horas
Tartisan traça plano de desenvolvimento para o Projeto de Níquel-Cobre-Cobalto Kenbridge e avança na preparação do pré-PFS
há 3 horas
Tartisan traça plano de desenvolvimento para o Projeto de Níquel-Cobre-Cobalto Kenbridge e avança na preparação do pré-PFS
Leia mais
Tartisan traça plano de desenvolvimento para o Projeto de Níquel-Cobre-Cobalto Kenbridge e avança na preparação do pré-PFS
Segundo a Tartisan Nickel em 10 de setembro, a empresa delineou o plano de desenvolvimento da próxima etapa para seu projeto de níquel-cobre-cobalto Kenbridge em Ontário, Canadá, e avançará gradualmente com os preparativos rumo a um estudo de pré-viabilidade (PFS). Os próximos trabalhos se concentrarão em uma segunda fase de perfuração, estudos de engenharia e metalurgia, além de avaliações ambientais e de infraestrutura. O próximo programa de perfuração incorporará os resultados recentes de levantamentos eletromagnéticos de furos para testar possíveis extensões das zonas mineralizadas e apoiar a expansão adicional dos recursos. O Kenbridge é 100% de propriedade da Tartisan e é um dos projetos polimetálicos de níquel-cobre-cobalto representativos no noroeste de Ontário. A empresa planeja usar perfurações adicionais e estudos técnicos para refinar o modelo geológico, o plano de mineração e a economia do projeto, gerando ao mesmo tempo os dados necessários para um futuro PFS. Nenhuma nova estimativa de recursos de cobalto ou teor de cobalto foi divulgada nesta atualização. No entanto, o projeto está gradualmente passando da exploração de recursos para um desenvolvimento de engenharia mais sistemático e preparação do PFS, marcando uma nova etapa em seu progresso de comercialização.
há 3 horas
Registe-se para Continuar a Ler
Obtenha acesso às mais recentes informações sobre metais e novas energias
Já tem uma conta?Faça login aqui