

Tin tức
Bài phân tích độc quyền với các cập nhật thị trường mới nhất và bản tin cập nhật theo thời gian thực.
[SMM Analysis] Chênh lệch lợi nhuận pin lithium quý 3 năm 2026
Theo SMM, giá giao ngay lithium carbonate cấp pin năm 2026 diễn biến theo hình chữ V ngược: bình quân quý 1 là 154.400 NDT/tấn; quý 2 tăng vọt lên 171.900 NDT/tấn (ngày 13/5 có lúc chạm mức cao nhất năm là 200.500 NDT/tấn), đánh dấu đỉnh giá của đợt phục hồi “chu kỳ mới” này. Tuy nhiên, sang quý 3, giá không giữ được mức cao và giảm xuống còn 147.500 NDT/tấn, giảm 14,2% so với quý trước; lithium hydroxide cấp pin (hạt thô) cũng giảm từ 158.400 NDT/tấn xuống 135.400 NDT/tấn. Sau tháng 10, đà giảm càng tăng tốc; ngày 30/10, giá giao ngay lithium carbonate đã giảm xuống khoảng 90.000 NDT/tấn, thấp hơn khoảng 38% so với bình quân quý 3. Điểm uốn giá đạt đỉnh rồi giảm đã xuất hiện, nhưng trong báo cáo quý 3 vừa công bố, điều này thể hiện “độ trễ” và “khoảng cách nhiệt độ” điển hình: vì báo cáo phản ánh kết quả lũy kế ba quý đầu năm, hầu hết doanh nghiệp vẫn được hưởng lợi từ mức tăng trưởng cao so với cùng kỳ nhờ giá tăng nửa đầu năm; nhưng nếu chỉ xét riêng quý 3, dấu hiệu lợi nhuận giảm so với quý trước và trích lập dự phòng giảm giá hàng tồn kho đã xuất hiện. Báo cáo quý 3 không chỉ là bản tổng kết sự bùng nổ nửa đầu năm, mà còn phản ánh những dấu chân đầu tiên của suy thoái chu kỳ. 1: Giá giao ngay bình quân quý của muối lithium cấp pin (SMM, NDT/tấn) I. Truyền dẫn theo bậc thang: đường lan truyền của đà giảm giá dọc chuỗi Xét theo biên lợi nhuận gộp, chuỗi pin lithium thể hiện độ dốc lớn: biên lợi nhuận gộp tổng thể nửa đầu năm của Tianqi Lithium là 64,4%, riêng mảng khai thác lithium lên tới 74%; biên lợi nhuận gộp mảng lithium carbonate của Zangge Mining là 73,3%; khâu chế biến muối lithium giảm xuống 27%-42% (Ganfeng Lithium 27,4%, Chengxin Lithium 27,1%, Tianhua New Energy 35,5%); vật liệu cathode chỉ 5%-14%; còn khâu cell pin là 12%-23%. Độ dốc này quyết định thứ tự nhạy cảm lợi nhuận khi đà giảm giá ập đến. Trong quý 3, ngoại trừ Zangge Mining (77% lợi nhuận đến từ thu nhập đầu tư từ mỏ đồng liên kết), lợi nhuận ròng quý đơn của các công ty thượng nguồn nhìn chung giảm so với quý trước: Tianqi Lithium -43%, Ganfeng Lithium -68%, Tianhua New Energy -83%; Sichuan New Energy Power chuyển sang lỗ quý đơn 131 triệu NDT sau khi trích lập giảm giá hàng tồn kho. Sự phân hóa cũng rất rõ: Salt Lake Industry, với nguồn tài nguyên chi phí thấp tự có, chỉ giảm khoảng -12% so với quý trước, và Yongxing Materials vẫn lãi 419 triệu NDT trong quý đơn; trong khi các nhà chế biến phụ thuộc quặng mua ngoài chuyển thẳng từ lợi nhuận thu hẹp sang trích lập lỗ. Các công ty có tài nguyên chi phí thấp tự có thể hiện khả năng chống chịu lợi nhuận mạnh hơn trong đợt giảm giá này. 2: Lợi nhuận ròng quý đơn của các công ty tài nguyên thượng nguồn (triệu NDT) II. Tiền mặt và hàng tồn kho: lăng kính thứ hai ngoài báo cáo kết quả kinh doanh Đáng chú ý hơn mức giảm lợi nhuận so với quý trước là sự phân kỳ giữa dòng tiền và hàng tồn kho. Lợi nhuận ròng ba quý đầu năm của Dynanonic là 620 triệu NDT, tăng 213% so với cùng kỳ, nhưng dòng tiền thuần từ hoạt động kinh doanh là -2,14 tỷ NDT, xấu đi 106% so với cùng kỳ, riêng quý 3 dòng tiền ra ròng là 910 triệu NDT; dòng tiền hoạt động trên sổ sách của Hunan Yuneng là -860 triệu NDT (sau khi loại trừ hối phiếu dùng để thanh toán tài sản dài hạn, thực tế là +2,53 tỷ NDT; bản thân việc sử dụng hối phiếu phản ánh sự thắt chặt trong chuỗi tiền mặt). Sự phân kỳ giữa dòng tiền thuần hoạt động và lợi nhuận ròng cho thấy một phần lợi nhuận đang bị kẹt trong hàng tồn kho và khoản phải thu. Cùng với áp lực dòng tiền, dấu hiệu trích lập giảm giá hàng tồn kho đã xuất hiện rải rác trong báo cáo quý 3: Dynanonic ghi nhận lỗ trích lập giảm giá tài sản 64,7697 triệu NDT trong quý 3 (toàn bộ là giảm giá hàng tồn kho), và hàng tồn kho cuối quý 3 là 2,26 tỷ NDT, tăng 82% so với đầu năm; Easpring ghi nhận trích lập giảm giá hàng tồn kho 56,2195 triệu NDT trong ba quý đầu năm; trích lập giảm giá hàng tồn kho ba quý đầu năm của Ronbay Technology khoảng 110 triệu NDT; trích lập giảm giá hàng tồn kho ba quý đầu năm của Hunan Yuneng là 27,6937 triệu NDT (khoản trích lập lớn hơn cùng kỳ đến từ dự phòng nợ xấu khoản phải thu 260 triệu NDT). So với giá giao ngay khoảng 90.000 NDT/tấn cuối tháng 10 và chi phí kết chuyển cuối tháng 9, toàn chuỗi quả thực đối mặt với áp lực kiểm tra giảm giá nhất định. Nhưng đây không phải là sự xấu đi tuyến tính một chiều: nếu một số công ty đẩy nhanh vòng quay hàng tồn kho trong quý 4, và một số hàng xuất theo giá khóa có thể sau đó được hoàn nhập giảm giá, quy mô trích lập trong mùa báo cáo năm sẽ phụ thuộc vào giá bán thực tế và việc thực hiện hợp đồng. Các khoản trích lập giảm giá trong báo cáo quý 3 là phản ánh tạm thời dựa trên giá thị trường cuối tháng 9; đánh giá sau đó vẫn cần kết hợp diễn biến giá quý 4 và tốc độ vòng quay. 3: Lợi nhuận ròng quý đơn của các công ty vật liệu cathode (triệu NDT) Một tín hiệu khác đến từ phía cell pin. Dòng tiền hoạt động của CATL co lại rõ rệt trong quý 3; công ty giải thích là do chủ động rút ngắn thời hạn thanh toán cho nhà cung cấp và tăng cường hỗ trợ trả trước cùng tài trợ R&D. Sự nhượng bộ của công ty dẫn đầu về pin đối với thượng nguồn thông qua điều khoản thanh toán và hỗ trợ tài chính vừa giải thích mức giảm biên lợi nhuận gộp quý đơn từ 23,15% xuống 20,69%, vừa phản ánh sự dịch chuyển quyền thương lượng trong chuỗi từ thượng nguồn về trung và hạ nguồn. 4: Lợi nhuận ròng quý đơn của các công ty cell pin (triệu NDT) III. Từ hiện thực hóa mở rộng công suất đến tái cân bằng lượng-giá: điều kiện đo lường Từ doanh số quý đơn trong báo cáo quý 3, một số công ty quả thực đạt được đường cong tăng trưởng ấn tượng: doanh số lithium carbonate quý 3 của Zangge Mining tăng 93% so với quý trước; doanh số quý đơn của Hunan Yuneng là 449.000 tấn, tăng 47,5% so với cùng kỳ; lượng xuất hàng của Dynanonic tăng 15% so với quý trước. Nhưng đây không đơn giản là chiến lược ép buộc để bù đắp đà giảm giá. Xét theo nhịp ngành, quý 3 vốn là giai đoạn tăng tốc của một số công suất mới trong chuỗi, cộng với nhu cầu cao và kỳ vọng cao vào mùa cao điểm cùng việc xuất khẩu dồn trước; về bản chất là sự hiện thực hóa các kế hoạch mở rộng trong chu kỳ mới. Bài kiểm tra áp lực thực sự diễn ra ở quý 4. Khi giá giao ngay lithium carbonate phá vỡ mức 100.000 NDT/tấn và tiến gần 90.000 NDT/tấn, giá đã giảm khoảng một phần ba so với bình quân quý 3 là 147.500 NDT/tấn. Nếu các công ty cố dựa vào “lượng bù giá” để duy trì quy mô doanh thu, doanh số cần đạt mức tăng gần 50% so với quý trước, điều cực kỳ khó khăn trong điều kiện công suất sử dụng và nhu cầu hiện tại. Từ dữ liệu theo dõi lịch sản xuất mới nhất, tín hiệu phía cầu cũng đang thay đổi trong quý 4. Khâu cell pin năng lượng nhìn chung đi ngang, tăng nhẹ hoặc giảm nhẹ trong quý 4, với xu hướng giảm tồn kho cuối năm rõ rệt; trước đó, tồn kho cao khiến các công ty dẫn đầu cắt giảm lịch sản xuất; tăng trưởng vật liệu cathode LFP giảm tốc, và vật liệu cathode ternary giảm rõ rệt; mặc dù lịch sản xuất cell lưu trữ năng lượng vẫn duy trì tăng nhẹ dần, nhưng khó bù đắp hoàn toàn sự yếu kém ở phía pin năng lượng. Điều này có nghĩa là logic tăng trưởng lượng đối mặt với ràng buộc khách quan sau khi mùa cao điểm đạt đỉnh, và xác suất quý 4 trở thành điểm thấp nhất của lợi nhuận báo cáo cả năm tăng lên. IV. Biến số cấu trúc trong đà giảm giá Đợt suy giảm này không phải là sự suy giảm trên diện rộng. Mảng lưu trữ năng lượng hiện là biến số phòng hộ tương đối mạnh trong chuỗi: lượng xuất hàng pin lưu trữ năng lượng ba quý đầu năm của EVE Energy là 67,5 GWh, tăng 39% so với cùng kỳ, và lợi nhuận ròng quý 3 tăng 4,5% so với quý trước ngược dòng. Từ dữ liệu tần suất cao, tỷ lệ sử dụng lưu trữ năng lượng quy mô lớn trong nước vẫn ở mức cao và nhu cầu ổn định; lịch sản xuất cell lưu trữ năng lượng tương đối ổn định trong tất cả các phân khúc (duy trì tăng nhẹ so với quý trước từ tháng 10 đến tháng 12), thể hiện xu hướng độc lập nhất định. Ngoài ra, một số phân khúc vật liệu phụ trợ và vật liệu đặc biệt có lợi nhuận tốt hơn nhờ hợp nhất nguồn cung hoặc mất cân đối cung-cầu cụ thể, ví dụ giá phụ gia VC tăng lũy kế 53% trong quý 3, và lợi nhuận ròng quý đơn của Huasheng Lithium là 313 triệu NDT, tăng 800,58% so với cùng kỳ. Đà giảm giá lithium phân phối lại lợi nhuận dọc chuỗi: luyện quặng mua ngoài bị ảnh hưởng đầu tiên; các công ty tích hợp hàng đầu co lại nhưng nhìn chung ổn định; vật liệu cathode bị ảnh hưởng bởi hàng tồn kho giá cao; khâu cell pin được hưởng lợi từ chi phí giảm. Các biến số quyết định sự phân hóa doanh nghiệp đang dịch chuyển từ hướng giá sang nguồn tài nguyên, quản lý hàng tồn kho và kỷ luật dòng tiền. V. Kết luận và triển vọng quý 4 Nhìn về quý 4, ba manh mối ngành đáng theo dõi: thứ nhất, trong bối cảnh nguồn cung khâu muối lithium thượng nguồn tiếp tục tăng, hàng tồn kho tích lũy và áp lực lợi nhuận quặng mua ngoài, quy mô thực tế của trích lập giảm giá hàng tồn kho và dự phòng, đặc biệt đối với các công ty có tỷ trọng quặng mua ngoài cao; thứ hai, sau khi nhu cầu vật liệu cathode và các phân khúc khác giảm và điều chỉnh, tiến độ giảm tồn kho của chuỗi và rủi ro giảm tiếp đối với lịch sản xuất, đặc biệt là các phân khúc trung nguồn chịu ảnh hưởng bởi nguồn cung lá đồng thắt chặt và áp lực giá từ hạ nguồn; thứ ba, hiệu ứng lan truyền của việc cắt giảm lịch sản xuất của các công ty dẫn đầu về pin đến lịch sản xuất vật liệu trung nguồn. Khi phía cell pin bắt đầu dùng dòng tiền để duy trì hệ sinh thái công nghiệp, vị trí chu kỳ thường sâu hơn so với những gì giá cả thể hiện. Đáy giá lithium chưa được xác nhận, nhưng báo cáo tài chính của chuỗi đã phản ánh trước suy thoái so với giá.
31 Oct 2026 20:41 (GMT+8)
[Phân tích SMM] Phân tích sự thay đổi chính sách lithium của Chile
I. Tổng quan về sự kiện tin tức Vào ngày 21 tháng 10 năm 2026 theo giờ địa phương, trong khuôn khổ Tuần lễ LME tại London, Bộ trưởng Kinh tế và Khai khoáng Chile, Daniel Mas, đã trả lời phỏng vấn Reuters và công bố một mục tiêu sản lượng đầy tham vọng: Chile có kế hoạch nâng sản lượng lithium hàng năm từ mức hiện tại khoảng 300.000 tấn lên 700.000 tấn trong vòng 5 đến 10 năm tới, tức tăng hơn gấp đôi. Về lộ trình thực hiện, ông Mas tiết lộ rằng hiện có 5 dự án lithium đang chờ chính phủ phê duyệt. Các dự án này sẽ do các công ty tư nhân vận hành hoàn toàn và dự kiến hoàn tất phê duyệt vào đầu năm 2027. Sau khi 5 dự án này được thông qua, Chile sẽ mở đấu thầu công khai cho 5 dự án lithium tiếp theo. Chiến lược hai bước “phê duyệt 5 dự án trước, đấu thầu 5 dự án sau” này là cơ chế cốt lõi để Chile đẩy nhanh giải phóng năng lực sản xuất lithium. Đáng chú ý, mục tiêu 700.000 tấn này là sự điều chỉnh tăng đáng kể so với lập trường của chính phủ trước đó. Trong Chiến lược Lithium Quốc gia được chính phủ tiền nhiệm của ông Gabriel Boric xây dựng năm 2023, mục tiêu sản lượng được đặt ở mức khoảng 430.000 tấn vào năm 2034. Con số mà ông Mas đưa ra hiện nay cao hơn mục tiêu ban đầu 270.000 tấn, tương đương mức tăng 63%. II. Thực trạng cơ bản hiện nay của ngành công nghiệp lithium Chile Sản lượng và vị thế thị trường Chile là nước sản xuất lithium lớn thứ hai thế giới, sau Australia, nhưng khoảng cách giữa hai nước đang ngày càng nới rộng. Theo thống kê ngành, sản lượng lithium của Chile đạt khoảng 280.000 tấn quy đổi lithium carbonate (LCE) vào năm 2024 và tăng lên khoảng 300.000 tấn vào năm 2025, trong đó hoạt động của SQM đóng góp 209.000 tấn và hoạt động của Albemarle đóng góp 74.000 tấn. Sản lượng dự kiến nằm trong khoảng 300.000 đến 330.000 tấn vào năm 2026. Tuy nhiên, thị phần toàn cầu của Chile đã giảm từ khoảng 30% một thập kỷ trước xuống dưới 25%, do việc mở rộng công suất nhanh chóng tại Argentina, Australia và Trung Quốc tiếp tục xói mòn thị phần của nước này. Tài nguyên thiên phú và mức độ tập trung sản xuất Bất chấp sự sụt giảm thị phần, tài nguyên thiên phú của Chile vẫn đặc biệt dồi dào. Quốc gia này sở hữu gần 41% trữ lượng lithium đã được chứng minh của thế giới. Trong số đó, Salar de Atacama là nguồn tài nguyên lithium muối hồ có hàm lượng cao nhất và chi phí thấp nhất thế giới, với nồng độ lithium trong nước muối đạt 600–2.000 mg/L và chi phí sản xuất lithium carbonate khoảng 2.500–3.000 USD/tấn, thấp hơn nhiều so với mức chi phí 8.000–12.000 USD/tấn của các mỏ đá cứng tại Australia. Tuy nhiên, vấn đề nằm ở mức độ tập trung sản xuất cao: toàn bộ sản lượng lithium hiện tại của Chile đến từ một địa điểm duy nhất là Salar de Atacama và chỉ do hai công ty vận hành là SQM và Albemarle. Cấu trúc “một mỏ muối, hai công ty độc quyền” này vừa là lợi thế—hiệu ứng quy mô và chi phí dẫn đầu—vừa là nút thắt, cụ thể là dư địa mở rộng hạn chế và khả năng chống chịu rủi ro chưa đủ. Các dự án chính đang vận hành và đang xây dựng Salar de Atacama—Hoạt động của SQM: Sản lượng khoảng 209.000 tấn LCE vào năm 2025 và dự kiến đạt 246.000 tấn vào năm 2026. SQM đang đẩy mạnh mở rộng công suất, với công suất lithium carbonate tiến tới 240.000 tấn mỗi năm và công suất lithium hydroxide dự kiến tăng lên khoảng 100.000 tấn mỗi năm vào giữa năm 2026. Ngoài ra, Nova Andino Litio, liên doanh do SQM và công ty đồng quốc doanh Chile Codelco thành lập, đã chính thức đi vào hoạt động vào tháng 12 năm 2025. Liên doanh này sẽ quản lý tài nguyên lithium của Salar de Atacama đến năm 2060, với mục tiêu công suất dài hạn lên tới 470.000 tấn LCE mỗi năm. Salar de Atacama—Hoạt động của Albemarle: Sản lượng khoảng 74.000 tấn LCE vào năm 2025 và dự kiến khoảng 71.000 tấn vào năm 2026. Albemarle đã hoàn thành xây dựng nhà máy lithium carbonate thứ ba, với công suất 20.000–24.000 tấn mỗi năm, và hiện đang xin giấy phép môi trường cho dự án công nghệ chiết xuất lithium trực tiếp (DLE), Dự án TED, với mục tiêu gần như tăng gấp đôi tỷ lệ thu hồi mà không tăng lượng nước muối khai thác. Dự án Maricunga: Một dự án lithium có sự tham gia của Codelco và Rio Tinto. Rio Tinto dự kiến đầu tư khoảng 900 triệu USD để mua lại 49,99% lợi ích, trong khi Codelco sẽ giữ quyền kiểm soát. Khi đi vào hoạt động hoàn toàn, dự án dự kiến sản xuất 50.000 tấn LCE mỗi năm. Dự án hiện đang chờ phê duyệt cuối cùng từ cơ quan chống độc quyền của Chile và Trung Quốc. III. Đánh giá chiến lược lithium của chính phủ tiền nhiệm: Cách tiếp cận “nhà nước dẫn dắt” của Boric Nội dung cốt lõi của Chiến lược Lithium Quốc gia 2023 Ngày 20 tháng 4 năm 2023, Tổng thống cánh tả đương thời Gabriel Boric đã công bố Hướng dẫn Chiến lược Lithium Quốc gia, đánh dấu sự chuyển hướng lớn trong chính sách lithium của Chile. Logic cốt lõi của chiến lược có thể tóm tắt thành ba điểm: Thứ nhất, nhà nước tham gia toàn diện. Boric tuyên bố rõ rằng “ngành lithium phải phục vụ nhân dân, và nhà nước cần tham gia trong toàn bộ chu trình sản xuất lithium.” Chiến lược yêu cầu nhà nước giữ vai trò lãnh đạo hoặc tham gia chi phối trong mọi dự án lithium tương lai, với mô hình hợp tác công-tư (PPP) là hình thức hợp tác chính và doanh nghiệp nhà nước phải nắm giữ vị trí chi phối trong các cơ cấu liên doanh. Thứ hai, tăng cường lợi ích từ chủ quyền tài nguyên. Lấy Salar de Atacama làm ví dụ, thỏa thuận liên doanh giữa Codelco và SQM quy định rằng trong giai đoạn chuyển tiếp 2025–2030, chính phủ—thông qua Codelco, Corfo và ngân khố quốc gia—sẽ nhận khoảng 70% lợi nhuận hoạt động trước thuế của liên doanh; từ năm 2031 trở đi, tỷ lệ này sẽ tăng lên 85%. Mức này cao hơn nhiều so với mức phí bản quyền mà SQM trước đây trả cho Corfo. Thứ ba, bảo vệ sinh thái và nâng cấp công nghệ. Chiến lược nhấn mạnh sử dụng các công nghệ mới như chiết xuất lithium trực tiếp (DLE) để giảm sử dụng nước và cải thiện tỷ lệ thu hồi, đồng thời thiết lập mạng lưới bảo vệ các cánh đồng muối và cam kết bảo vệ 30% hệ sinh thái cánh đồng muối vào năm 2030. Kết quả triển khai và tranh cãi về chiến lược Trong nhiệm kỳ của Boric từ tháng 3 năm 2022 đến tháng 3 năm 2026, chiến lược lithium đạt một kết quả mang tính bước ngoặt: vào tháng 5 năm 2024, Codelco và SQM ký thỏa thuận hợp tác; tháng 12 cùng năm, liên doanh Nova Andino Litio SpA chính thức được thành lập; và vào tháng 1 năm 2026, thỏa thuận được Tòa án Tối cao Chile phê chuẩn, hoàn tất một quy trình phức tạp trải qua hơn 20 phê duyệt quản lý bao phủ Chile, Trung Quốc, Brazil, Saudi Arabia và Liên minh châu Âu. Tuy vậy, vẫn tồn tại những chỉ trích. Manuel Viera, Chủ tịch Hội đồng Khai khoáng, công khai chỉ ra rằng nguyên nhân gốc rễ khiến Chile mất vị thế dẫn đầu về lithium là “hạn chế chính trị chứ không phải giới hạn địa chất”—việc Luật Khai khoáng xếp lithium vào loại tài nguyên quốc hữu và hạn chế nghiêm ngặt quyền tiếp cận khai thác đã kìm hãm mạnh mẽ nhiệt huyết đầu tư tư nhân. Dữ liệu cho thấy từ năm 2023 đến 2025, Chile không có thêm dự án khai thác lithium mới nào, và trong nửa đầu năm 2025, doanh thu xuất khẩu lithium carbonate giảm 34% so với cùng kỳ năm trước. Trong Chỉ số Hấp dẫn Đầu tư Khai khoáng do Viện Fraser công bố, Chile chỉ xếp thứ 32 trong số 68 khu vực pháp lý. Ngoài ra, một số Hợp đồng Đặc biệt Khai thác Lithium (CEOL) do chính phủ Boric thúc đẩy đã bị cơ quan quản lý bác bỏ do khiếm khuyết về thủ tục pháp lý, và một số hợp đồng bị tuyên vô hiệu vì “các tiêu chí trao hợp đồng có khiếm khuyết pháp lý”, bộc lộ chi phí ma sát trong thiết kế và thực thi thể chế. IV. Chuyển hướng chính sách của chính phủ Kast: “Do khu vực tư nhân dẫn dắt” Chuyển giao chính trị và thay đổi triết lý Ngày 11 tháng 3 năm 2026, Tổng thống cánh hữu José Antonio Kast chính thức nhậm chức với 58% số phiếu bầu, và chính sách lithium của Chile bước vào một chu kỳ mới. Sau khi nhậm chức, Kast đã thực hiện một loạt cải cách mang tính bước ngoặt: Tái cấu trúc thể chế: Bộ Khai khoáng độc lập trước đây được sáp nhập vào Bộ Kinh tế, và ông Daniel Mas, người có nền tảng nông học, được bổ nhiệm phụ trách cả hai lĩnh vực, nhằm tăng cường phối hợp liên ngành và thực hiện cam kết điều hành “chống quan liêu”. Ưu đãi thuế: Thuế suất thuế thu nhập doanh nghiệp đối với các công ty khai khoáng tiếp tục được giảm từ 15% xuống 10%, phạm vi miễn giảm thuế tài nguyên được mở rộng, và các doanh nghiệp khai khoáng định hướng xuất khẩu được giữ mức thuế VAT 0%. Đẩy nhanh phê duyệt: Văn phòng Cấp phép ngành và Đầu tư (OASI) mới được thành lập, bắt đầu hoạt động từ tháng 1 năm 2026; các quy định đánh giá môi trường được sửa đổi; và mục tiêu được đặt ra là rút ngắn thời gian phê duyệt trung bình cho các dự án khai khoáng từ 18 tháng xuống còn 9 tháng. Ông Mas tiết lộ rằng thời gian xử lý kháng nghị đối với các dự án khai khoáng đã giảm 80%, và kể từ năm 2026, 22 dự án khai khoáng với tổng vốn đầu tư gần 3 tỷ USD đã được phê duyệt. Chính phủ cũng thành lập một ủy ban kinh tế gồm 12 bộ trưởng, họp mỗi 15 ngày để theo dõi tiến độ các dự án lớn. Tự do hóa đầu tư nước ngoài: Trần tỷ lệ sở hữu cổ phần của các công ty khai khoáng nước ngoài được nâng đáng kể từ 35% lên 70%, phá vỡ hạn chế trước đây rằng các liên doanh phải có trên 50% vốn nhà nước. Điều chỉnh cụ thể đối với chính sách lithium Trong lĩnh vực lithium, sự thay đổi thái độ của chính phủ Kast đặc biệt rõ ràng. Tuyên bố của ông Mas trong cuộc phỏng vấn—“Chúng tôi đang nỗ lực thay đổi để khu vực tư nhân dẫn dắt ngành khai khoáng nhằm đẩy nhanh tiến độ”—tạo nên sự tương phản rõ rệt với giọng điệu của chính phủ trước đó rằng “nhà nước phải tham gia trong toàn bộ chu kỳ”. Cụ thể, chính phủ mới đã đặt câu hỏi hoặc điều chỉnh một số thông lệ được thiết lập trong thời kỳ Boric: Đặt câu hỏi về thỏa thuận trực tiếp Atacama: Chính phủ mới có thái độ dè dặt đối với thỏa thuận trực tiếp do Codelco và SQM ký kết nhằm gia hạn quyền khai thác Salar de Atacama đến năm 2060, và chủ trương thay thế phương thức phân bổ “đàm phán riêng” ban đầu bằng đấu thầu công khai quốc tế nhằm theo đuổi việc phân bổ tài nguyên minh bạch hơn và dựa trên thị trường. Quy trình CEOL được giữ lại nhưng đẩy nhanh: Khung thể chế cho Hợp đồng Đặc biệt Khai thác Lithium được giữ lại—tính đến tháng 3 năm 2026, 10 CEOL đang được Văn phòng Tổng Kiểm soát xem xét—nhưng chính phủ đã đẩy nhanh rõ rệt tốc độ phê duyệt và có xu hướng cho phép các doanh nghiệp tư nhân đóng vai trò nhà điều hành toàn phần trong các dự án được phê duyệt. Khung pháp lý không thay đổi căn bản: Cần lưu ý rằng, tính đến giữa năm 2026, kiến trúc pháp lý nền tảng của ngành lithium Chile chưa trải qua thay đổi mang tính lật đổ. Điều 13 của Hiến chương Khai khoáng năm 1979, quy định rằng “lithium là tài nguyên chiến lược quốc gia không thể cấp dưới dạng nhượng quyền khai khoáng”, vẫn có hiệu lực, và Nghị định Luật số 2.886 xác nhận lithium là tài nguyên do nhà nước bảo lưu. Các nhà đầu tư nước ngoài không thể kiểm soát tài sản lithium bằng cách có được quyền khai khoáng thông thường như đối với đồng hoặc vàng; họ vẫn cần tham gia thông qua các kênh có sự tham gia của nhà nước, chẳng hạn như doanh nghiệp nhà nước dẫn dắt và hợp đồng CEOL. Nói cách khác, các điều chỉnh của chính phủ Kast mang tính “cải thiện theo hướng thị trường” ở cấp độ thực thi hơn là một “cuộc cách mạng tư nhân hóa” ở cấp độ thể chế. V. Phân tích tính khả thi của mục tiêu 700.000 tấn Tính toán khoảng trống phía cung Việc chuyển từ mức hiện tại khoảng 300.000 tấn mỗi năm lên 700.000 tấn mỗi năm hàm ý mức tăng ròng khoảng 400.000 tấn công suất—tương đương với việc xây dựng thêm hơn một Atacama nữa. Ngay cả với giả định lạc quan rằng Salar de Atacama đạt mức 450.000–500.000 tấn LCE mỗi năm vào khoảng năm 2030 thông qua nâng cấp công nghệ DLE và các dự án mở rộng—với giới hạn trên dài hạn của Nova Andino là 470.000 tấn—các dự án mới vẫn cần thiết để lấp đầy khoảng trống 150.000–250.000 tấn. Nếu tất cả mười dự án theo kế hoạch “phê duyệt năm, đấu thầu năm” của ông Mas được triển khai, về lý thuyết chúng có thể cung cấp đủ nguồn cung tăng thêm. Tuy nhiên, các dự án muối phẳng thường cần từ năm đến tám năm từ thăm dò, đánh giá môi trường và tham vấn cộng đồng đến sản xuất, nghĩa là các dự án được công bố trong vòng này sớm nhất cũng phải đến năm 2031–2034 mới hình thành nguồn cung thực chất. Việc mục tiêu 700.000 tấn được đặt trong khung thời gian “năm đến mười năm” tự nó đã phản ánh sự không chắc chắn này. Các yếu tố thuận lợi Thứ nhất, nền tảng tài nguyên vững chắc. Chile có hơn 40 mỏ muối phẳng chưa phát triển, đứng đầu thế giới về trữ lượng đã được chứng minh, và tài nguyên lithium từ muối phẳng của nước này có lợi thế chi phí vượt trội trên toàn cầu. Thứ hai, tín hiệu chính sách tích cực. Nếu định hướng ủng hộ thị trường, cải cách phê duyệt và ưu đãi thuế của chính phủ Kast có thể được thực thi liên tục, chúng được kỳ vọng sẽ cải thiện môi trường đầu tư. Sự phục hồi thứ hạng của Chile trong chỉ số của Viện Fraser sẽ là một chỉ báo quan trọng. Thứ ba, tiến bộ công nghệ. Việc ứng dụng thuần thục công nghệ DLE có thể cải thiện tỷ lệ thu hồi mà không cần tăng đáng kể lượng nước muối khai thác, giảm bớt ràng buộc của bảo vệ môi trường đối với mở rộng công suất. Dự án TED của Albemarle và các kế hoạch nâng cấp công nghệ của Nova Andino đều hướng theo hướng này. Thứ tư, hỗ trợ từ phía cầu. Tỷ lệ thâm nhập xe điện toàn cầu tiếp tục tăng, và xu hướng tăng trưởng dài hạn của nhu cầu lithium vẫn không thay đổi. Là nhà cung cấp chi phí thấp, Chile có khả năng chống chịu tốt hơn trong các giai đoạn giá xuống và có khả năng nắm bắt độ co giãn lợi nhuận tốt hơn trong các giai đoạn giá lên. Các bất định và rủi ro Thứ nhất, rủi ro về tính liên tục của chính sách. Chính sách lithium của Chile đã dao động mạnh giữa hai chính quyền—từ “quốc hữu hóa” của Boric đến “tư nhân hóa” của Kast—và nếu quyền lực đổi chủ một lần nữa trong tương lai, hướng đi có thể lại đảo ngược. Đối với các dự án khai thác lithium thâm dụng vốn với thời gian hoàn vốn hơn một thập kỷ, sự bất định về chính sách là yếu tố chiết khấu lớn nhất. Thứ hai, thử thách về năng lực thực thi. Mục tiêu mà ông Mas đặt ra đầy tham vọng, nhưng giữa “công bố mục tiêu” và “đưa dự án vào sản xuất” còn vô số rào cản, bao gồm đánh giá môi trường, tham vấn người bản địa, quan hệ cộng đồng và hỗ trợ hạ tầng. Tiền lệ nhiều hợp đồng CEOL bị bác bỏ trong thời chính phủ Boric do khiếm khuyết thủ tục cho thấy ma sát nội bộ của hệ thống hành chính Chile không nên bị đánh giá thấp. Thứ ba, cạnh tranh thị trường ngày càng gay gắt. Các mỏ lithium đá cứng của Australia tiếp tục mở rộng công suất; các dự án muối phẳng của Argentina đang đẩy nhanh sản xuất—Olaroz, Hombre Muerto, Rincon và các dự án khác đang tăng công suất đều đặn; và vành đai lithium Tây Phi đang dần nổi lên, bao gồm Goulamina của Ganfeng và Ewoyaa của Huayou. Việc Chile bảo vệ vị thế nhà sản xuất lớn thứ hai thế giới vào đầu những năm 2030, hay thậm chí thách thức lại vị trí số một của Australia, sẽ phụ thuộc không chỉ vào tiến độ của chính nước này mà còn vào hiệu suất của các đối thủ cạnh tranh. Thứ tư, áp lực về giấy phép môi trường và xã hội. Khu vực Atacama chịu áp lực về nước và hệ sinh thái mong manh, và căng thẳng giữa phát triển muối phẳng với cộng đồng bản địa và các tổ chức môi trường đã tồn tại từ lâu. Mặc dù công nghệ DLE có thể giảm tiêu thụ nước ngọt, nhưng nó không phải là “viên đạn bạc”, và tính kinh tế của việc triển khai quy mô lớn vẫn chưa được xác minh đầy đủ. VI. Kết luận Mục tiêu sản lượng 700.000 tấn do Bộ trưởng Khai khoáng Chile Mas công bố trong Tuần lễ LME là một tuyên bố định lượng về chính sách mới “do khu vực tư nhân dẫn dắt” của chính phủ Kast, đồng thời là sự nâng điều chỉnh đáng kể so với mục tiêu 430.000 tấn thời Boric. Sự nâng điều chỉnh này phản ánh cả đánh giá lạc quan của chính phủ mới về tiềm năng tài nguyên lithium của Chile lẫn ý chí chính trị nhằm “giành lại vị thế đã mất” trong cạnh tranh chuỗi cung ứng pin lithium toàn cầu. Từ “nhà nước dẫn dắt” sang “khu vực tư nhân dẫn dắt”, chính sách lithium của Chile đã hoàn thành một cú xoay gần 180 độ trong ba năm. Bản thân sự dao động này cho thấy cách cân bằng giữa nắm giữ chủ quyền tài nguyên và duy trì sức hấp dẫn đầu tư vẫn là một thách thức chưa được giải quyết đối với quốc gia tài nguyên Nam Mỹ này. Liệu mục tiêu 700.000 tấn có đạt được hay không sẽ phụ thuộc vào ba biến số then chốt trong năm đến mười năm tới: liệu cải cách phê duyệt có thực sự chuyển hóa thành việc đẩy nhanh dự án hay không, liệu mười dự án lithium mới có thể được triển khai và đưa vào sản xuất đúng tiến độ hay không, và liệu chính phủ kế tiếp có tiếp tục định hướng thị trường hiện tại hay không. Đối với thị trường lithium toàn cầu, mục tiêu của Chile sẽ không thay đổi cục diện nguồn cung trong ngắn hạn và trung hạn từ hai đến ba năm—chu kỳ dự án dài của các dự án muối phẳng quyết định điều này. Tuy nhiên, trong trung hạn và dài hạn từ năm đến mười năm, nếu Chile thực sự có thể thực hiện cam kết công suất 700.000 tấn, nước này sẽ bổ sung một nguồn cung tăng thêm đáng kể và dẫn đầu về chi phí cho nguồn cung lithium toàn cầu, điều này sẽ có lợi cho việc cân bằng cung cầu và ổn định biến động giá. Tất nhiên, tiền đề là lần này Chile sẽ không chỉ “nói” mà sẽ thực sự “hành động”.
31 Oct 2026 18:50 (GMT+8)
Đợt bán tháo vàng và bạc là cơ hội mua vào của thập kỷ - Bawden Capital
Đăng ngày 03/11/2026 - 4:20 sáng (Kitco News) - và đang phục hồi nhẹ sau đợt bán tháo hôm thứ Sáu, khép lại tháng 10 tệ nhất kể từ năm 2008. Một số nhà đầu tư tỏ ra thất vọng với kim loại quý khi giá gặp khó khăn trong những tuần gần đây, đối mặt với chi phí cơ hội tăng cao khi các ngân hàng trung ương trên toàn cầu nỗ lực kiểm soát lạm phát. Gần đây nhất, vàng và bạc cũng bị cuốn vào đợt siết thanh khoản rộng hơn khi thị trường chứng khoán trải qua đợt bán tháo mạnh vào tuần trước. Tuy nhiên, một nhà quản lý quỹ cho rằng đợt bán tháo tuần trước, và bất kỳ đợt điều chỉnh nào tiếp theo, có thể là cơ hội mua vào của cả đời. "đang thấp hơn khoảng 60% so với mức kỷ lục 121,64 USD, và đã chạm mức thấp nhất một năm," Jen Bawden, người sáng lập Bawden Capital, cho biết trong bình luận thị trường mới nhất của mình. "Các tiêu đề tài chính chính thống đang gào thét về sự sụp đổ của kim loại quý, và các nhà giao dịch bán lẻ đã mua ở mức cao đang đầu hàng trong hoảng loạn tột độ. Đối với con mắt thiếu kinh nghiệm, nó trông giống như một cuộc thảm sát." "Đối với các nhà đầu tư tài nguyên dày dạn kinh nghiệm, những người hiểu dòng vốn toàn cầu, cơ chế thị trường giấy và các cú sốc ký quỹ liên thị trường, đây KHÔNG phải là khủng hoảng; đây chính là khoảng trống thanh khoản mà chúng tôi đã chờ đợi." Mặc dù việc phá vỡ các mức hỗ trợ quan trọng tuần trước là đáng thất vọng, Bawden cho biết động thái này không có gì bất ngờ, xét đến những trở ngại mà cả vàng và bạc đang phải đối mặt. Bà lưu ý rằng mặc dù Cục Dự trữ Liên bang giữ nguyên lãi suất vào tuần trước, thị trường vẫn kỳ vọng lãi suất sẽ tăng vào tháng 12. Bà chỉ ra rằng mối đe dọa lãi suất cao hơn làm tăng chi phí cơ hội của việc nắm giữ các tài sản không sinh lời như vàng và bạc. Nhìn vào diễn biến giá ngay lập tức và thiệt hại kỹ thuật gây ra hôm thứ Sáu, Bawden lưu ý rằng mối đe dọa lãi suất cao hơn dường như cũng đang gây tổn hại cho thị trường chứng khoán. S&P 500 đã mất 2% trước cuối tuần, mức giảm lớn nhất kể từ đầu tháng 6. Bawden cũng lưu ý rằng biến động ngắn hạn đang bị thúc đẩy bởi bất ổn địa chính trị rộng hơn và cuộc khủng hoảng cung năng lượng toàn cầu bắt nguồn từ cuộc chiến đang diễn ra ở Trung Đông. "Quan niệm sai lầm lớn nhất đang lan truyền trong giới giao dịch hàng hóa bán lẻ là: 'Nếu Trung Đông đang bùng cháy và dầu thô Brent đang dao động trên 113 USD/thùng, tại sao vàng và bạc lại giảm?'" Bawden nói. Bà giải thích rằng sự gián đoạn nguồn cung năng lượng đang tạo ra nhu cầu đáng kể đối với đồng đô la Mỹ, tạo thêm một lớp áp lực lên kim loại quý. "Khi xung đột làm gián đoạn vận chuyển qua eo biển Hormuz và giá năng lượng tăng vọt, mọi quốc gia nhập khẩu năng lượng lớn, từ Nhật Bản và Hàn Quốc đến Đức và Ấn Độ, đều phải đối mặt với khủng hoảng cán cân thương mại ngay lập tức. Vì dầu thô được định giá và thanh toán toàn cầu bằng đô la Mỹ, việc dầu tăng vọt qua mức 100 USD buộc các nhà nhập khẩu thương mại phải tích cực bán tháo đồng nội tệ của họ trên thị trường mở để mua lượng lớn đô la Mỹ chỉ để giữ cho lưới điện của họ hoạt động," bà nói. cho thấy mức độ biến động của vàng hôm nay do đồng đô la so với chính thị trường vàng.) Bawden nói thêm rằng nhu cầu đô la Mỹ tạo ra đang hỗ trợ đồng bạc xanh, trong khi giá năng lượng cao hơn đang thổi bùng áp lực lạm phát dai dẳng, làm tăng triển vọng thắt chặt chính sách tiền tệ hơn nữa và lợi suất trái phiếu cao hơn. Bawden cho biết tất cả sự bất ổn này cuối cùng đang lên đến đỉnh điểm khi mối đe dọa lãi suất tăng đè nặng lên nền kinh tế rộng lớn hơn và thị trường chứng khoán. Bà chỉ ra rằng lợi suất trái phiếu cao hơn đang làm giảm giá trị hiện tại của thu nhập doanh nghiệp trong tương lai đồng thời khiến nguồn vốn cần thiết trở nên đắt đỏ hơn để vay. "Khi thị trường công nghệ và chứng khoán bị kéo căng quá mức nứt vỡ, nó không tự sụp đổ một mình. Nó có thể kích hoạt một đợt siết tiền mặt đột ngột trên nhiều thị trường. Trong một đợt bán tháo, các quỹ lớn không bán những gì họ muốn bán. Họ bán bất cứ thứ gì có tính thanh khoản và dễ bán," bà nói. "Vàng và bạc rất dễ bán." Mặc dù thiệt hại kỹ thuật đáng kể đã gây ra cho vàng và bạc, Bawden cho biết sự suy yếu này phù hợp với các đợt bán tháo do thanh khoản trước đây. "Đây là những gì đã xảy ra vào tháng 10 năm 2008 và một lần nữa vào tháng 3 năm 2020. Khi đợt bán cưỡng bức kết thúc, vàng và bạc đã quay đầu và tăng mạnh," bà nói. "Trong cả hai cuộc khủng hoảng, vàng và bạc đều giảm mạnh cùng với chứng khoán. Sau khi Lehman Brothers sụp đổ vào mùa thu năm 2008, vàng đã giảm khoảng 29% và bạc hơn 50% so với mức cao tháng 3 năm 2008. Vào tháng 3 năm 2020, vàng giảm khoảng 10% và bạc khoảng 35% chỉ trong vài ngày." Bawden lưu ý rằng cả hai kim loại quý sau đó đều trải qua các đợt tăng giá đáng kể sau khi các cú sốc thanh khoản ban đầu lắng xuống. "Khi đợt bán cưỡng bức kết thúc, kim loại đã phục hồi nhanh chóng. Sau năm 2008, vàng đã tăng khoảng 170% vào tháng 8 năm 2011, và bạc leo lên gần 50 USD. Sau tháng 3 năm 2020, vàng tăng khoảng 39% lên mức cao kỷ lục mới vào tháng 8 năm 2020, và bạc nhảy vọt khoảng 150%," bà nói. Mặc dù Bawden coi đợt bán tháo hiện tại là cơ hội mua vào dài hạn tiềm năng, bà cảnh báo rằng giá có thể giảm thêm trước khi thị trường kim loại quý thiết lập một đáy bền vững. Bà lưu ý rằng bà đã đặt các lệnh giới hạn để tận dụng sự suy yếu tiếp theo, nhắm mục tiêu chiết khấu từ 20% đến 30% ở một số cổ phiếu khai khoáng chọn lọc. Đồng thời, Bawden cho biết nhu cầu vật chất ở châu Á có thể cung cấp một số hỗ trợ nền tảng cho bạc. Bà chỉ ra sự phân kỳ giữa giá bạc Thượng Hải và phương Tây trong đợt bán tháo hôm thứ Sáu, mặc dù bà thừa nhận rằng thuế của Trung Quốc đối với bạc đã loại bỏ phần lớn mức chênh lệch rõ ràng. Bà cũng kỳ vọng nhu cầu kim loại quý của Trung Quốc sẽ vẫn là một yếu tố quan trọng hỗ trợ giá trong dài hạn. Bawden giải thích rằng biến động ngắn hạn không thay đổi triển vọng dài hạn của bà. Bà cho biết thập kỷ tới thuộc về các tài sản cứng như và khi các nhà đầu tư ngày càng buộc phải bảo vệ sức mua của mình trong một thế giới đang vật lộn với nợ chính phủ không bền vững. "Ngọn núi nợ chính phủ không thể tồn tại với lợi suất cao vô thời hạn mà không ảnh hưởng đến khu vực ngân hàng và nền kinh tế thực," bà nói. "Các chính phủ, tập đoàn và người tiêu dùng trên toàn thế giới đang gánh những khoản nợ khổng lồ, và những khoản nợ đó trở nên đắt đỏ hơn khi lãi suất duy trì ở mức cao. Nếu lãi suất duy trì ở mức này hoặc tăng cao hơn quá lâu, nó sẽ gây áp lực thực sự lên các ngân hàng và nền kinh tế rộng lớn hơn." Bawden kỳ vọng áp lực nợ ngày càng tăng cuối cùng sẽ buộc các ngân hàng trung ương phải đảo ngược chính sách và nới lỏng tiền tệ, tạo ra môi trường thuận lợi hơn cho kim loại quý. "Khi điểm phá vỡ xảy ra, các ngân hàng trung ương sẽ buộc phải nới lỏng, sức mạnh thời chiến của đồng đô la sẽ đảo chiều, và dòng vốn toàn cầu sẽ đổ vào các tài sản thực, hữu hình," bà nói. Nguồn:
05 Nov 2026 10:21 (GMT+8)
Tin mới nhất
[Auto: Nhà máy pin đầu tiên ở nước ngoài của GAC Yinpai bắt đầu sản xuất tại Thái Lan]
04 Nov 2026 14:19 (GMT+8)
[Pin thể rắn: Đại học Trung Nam và Boliwei nộp đơn xin cấp bằng sáng chế cathode composite sulfide, xây dựng mạng lưới đa quy mô để giảm trở kháng giao diện]
30 Oct 2026 14:41 (GMT+8)
[Pin thể rắn: KanHoo nhận bằng sáng chế phát minh cho bột LLZO kiểu garnet, chất điện phân pha lập phương có độ kết tinh cao có thể được điều chế chỉ ở 900°C]
30 Oct 2026 14:37 (GMT+8)
[Pin thể rắn: Pin thể rắn hoàn toàn sulfide thế hệ đầu tiên của Farasis Energy đã được lấy mẫu, thế hệ thứ hai đã hoàn thành phát triển công nghệ]
[Pin thể rắn: Farasis Energy đã gửi mẫu pin thể rắn hoàn toàn sulfide thế hệ đầu tiên và hoàn thành phát triển kỹ thuật thế hệ thứ hai] Ngày 29 tháng 10 năm 2026, Farasis Energy (688567) cho biết trên nền tảng tương tác nhà đầu tư rằng họ đã ra mắt và gửi mẫu pin thể rắn hoàn toàn sulfide thế hệ đầu tiên; pin thể rắn hoàn toàn sulfide thế hệ thứ hai đã hoàn thành phát triển kỹ thuật, sử dụng cực âm ternary giàu mangan gốc lithium/niken cao và cực dương kim loại lithium, có chức năng tự ngắt khi mất kiểm soát nhiệt. Dây chuyền thí điểm pin thể rắn hoàn toàn sulfide của công ty đang được xây dựng và pin thể rắn hoàn toàn sulfide 60Ah dự kiến sẽ xuất xưởng vào cuối năm 2026.
30 Oct 2026 14:14 (GMT+8)
[EV: Doanh thu quý 3 của BYD tăng 13,59% so với cùng kỳ lên 221,49 tỷ nhân dân tệ, lợi nhuận ròng tăng 28%]
Báo cáo quý 3/2026 của BYD cho thấy doanh thu quý đạt 221,49 tỷ nhân dân tệ, tăng 13,59% so với cùng kỳ, đóng góp khoảng 40% doanh thu chín tháng. Lợi nhuận ròng quý 3 đạt 10,02 tỷ nhân dân tệ, tăng 28,08% so với cùng kỳ, lợi nhuận ròng phi GAAP đạt 8,63 tỷ nhân dân tệ, tăng 25,25%. Doanh thu lũy kế ba quý đầu năm đạt 566,3 tỷ nhân dân tệ, lợi nhuận ròng đạt 22,35 tỷ nhân dân tệ, giảm 4,24% so với cùng kỳ. BYD đã bán 3,13 triệu xe năng lượng mới trong tháng 1-9.
30 Oct 2026 14:00 (GMT+8)
[Pin thể rắn: Âu Dương Minh Cao cho biết cái gọi là công nghiệp hóa pin thể rắn hiện nay đều là dạng lai rắn-lỏng, chưa có công nghiệp hóa toàn phần rắn thực sự]
[Pin thể rắn: Âu Dương Minh Cao cho biết cái gọi là công nghiệp hóa pin thể rắn hiện nay đều là dạng lai rắn-lỏng, chưa có công nghiệp hóa thể rắn hoàn toàn thực sự] Ngày 28 tháng 10 năm 2026, tại diễn đàn chính về đổi mới công nghệ pin điện tiên tiến thuộc Hội nghị thường niên lần thứ 33 của Hiệp hội Kỹ sư Ô tô Trung Quốc, Âu Dương Minh Cao, viện sĩ Viện Hàn lâm Khoa học Trung Quốc và giáo sư Đại học Thanh Hoa, cho biết: "Tất cả những gì hiện được gọi là công nghiệp hóa pin thể rắn đều là dạng lai rắn-lỏng, và chưa có công nghiệp hóa thực sự đối với pin thể rắn hoàn toàn." Ông chỉ ra rằng thuật ngữ "pin bán thể rắn" là không chính xác; chỉ có pin lai rắn-lỏng và pin thể rắn, và pin thể rắn là thể rắn hoàn toàn. Quy trình cốt lõi của pin lai rắn-lỏng là trùng hợp tại chỗ, giúp polyme hóa chất điện phân thành trạng thái gel để mất tính lưu động. Dữ liệu thí nghiệm của ông cho thấy yếu tố thực sự quyết định độ an toàn không phải là việc bổ sung oxit, mà là trùng hợp tại chỗ kết hợp với chất điện phân an toàn; việc trộn rắn-lỏng đơn giản chỉ cải thiện rất hạn chế nhiệt độ mất kiểm soát nhiệt T2. Âu Dương Minh Cao cũng tiết lộ rằng nhóm của ông đang nghiên cứu pin 400Wh/kg, sẽ được phát triển theo hai hướng: cathode ba thành phần hoặc cathode lithium sulfide. Từ góc độ thực tiễn, cần tiến hành từng bước, nâng dần từ 300Wh/kg lên 400Wh/kg.
30 Oct 2026 10:46 (GMT+8)
[Pin thể rắn: CNGR Advanced Material nắm giữ 89,5% thị phần toàn cầu về tiền chất cathode ternary siêu niken cao, và tiền chất thể rắn của họ đã hoàn thành lộ trình "R&D—xuất hàng trăm tấn—chứng nhận bởi các nhà sản xuất pin hàng đầu"]
[Pin thể rắn: CNGR Advanced Material chiếm 89,5% thị phần toàn cầu về tiền chất ternary cathode siêu niken cao, và tiền chất thể rắn của hãng đã hoàn tất lộ trình đầy đủ “R&D – xuất hàng quy mô 100 tấn – chứng nhận bởi các nhà sản xuất pin hàng đầu”] Ngày 29 tháng 10 năm 2026, CNGR Advanced Material (300919.SZ/2579.HK) xác nhận trong báo cáo quý 3 rằng thị phần toàn cầu của công ty về tiền chất ternary cathode siêu niken cao đạt 89,5%, và thị phần toàn cầu về tiền chất niken cao đạt 31,7%. Ở mảng vật liệu cathode cho pin thể rắn, tiền chất niken cao và siêu niken cao là vật liệu nền tảng cốt lõi mà cả hai lộ trình pin thể rắn chủ đạo – sulfide và oxide – đều dựa vào. Tiền chất thể rắn của công ty đã hoàn tất lộ trình đầy đủ “R&D – xuất hàng quy mô 100 tấn – chứng nhận bởi các nhà sản xuất pin hàng đầu”, và các sản phẩm của công ty đã tham gia hệ thống chứng nhận của các nhà sản xuất pin chủ đạo tại Trung Quốc. Công ty tin rằng khi giai đoạn sản xuất lô nhỏ của các đơn vị hàng đầu như CATL đến gần vào năm 2027, tiền chất thể rắn dự kiến sẽ nằm trong nhóm đầu tiên nắm bắt các đơn hàng được tung ra.
30 Oct 2026 10:43 (GMT+8)
[Pin thể rắn: CATL tái khẳng định sản xuất hàng loạt nhỏ pin thể rắn toàn phần sulphide vào năm 2027, với việc triển khai ban đầu nhắm đến xe sang giá trên 250.000 nhân dân tệ, cũng như robot và máy bay không người lái]
[Pin thể rắn: CATL tái khẳng định sản xuất thử nghiệm quy mô nhỏ pin thể rắn hoàn toàn sulfide vào năm 2027, triển khai ban đầu nhắm tới xe hạng sang giá trên 250.000 nhân dân tệ, robot và máy bay không người lái] Ngày 27 tháng 10 năm 2026, CATL nhắc lại trên nền tảng tương tác của Sở Giao dịch Chứng khoán Thâm Quyến rằng họ vẫn có kế hoạch bắt đầu sản xuất thử nghiệm quy mô nhỏ pin thể rắn hoàn toàn sulfide vào năm 2027, với mục tiêu mật độ năng lượng tế bào pin là 500 Wh/kg, gần gấp đôi so với các tế bào pin chủ đạo hiện nay. Sản lượng ban đầu sẽ cung cấp cho xe điện có giá bán trên 250.000 nhân dân tệ (khoảng 35.000 USD), trong khi các tế bào pin này cũng sẽ được sử dụng trong robot công nghiệp và máy bay không người lái thương mại trước khi đưa vào xe chở khách phổ thông. Công ty hiện đánh giá mức độ hoàn thiện sản xuất pin thể rắn hoàn toàn của mình ở cấp 4 trên thang điểm chín về mức độ sẵn sàng công nghệ, với mục tiêu đạt cấp 8 vào năm 2027; sản xuất hàng loạt quy mô lớn thương mại (sản lượng hàng năm vượt 1 triệu đơn vị) dự kiến sẽ bắt đầu vào năm 2030 hoặc muộn hơn.
29 Oct 2026 18:11 (GMT+8)
[Pin thể rắn: Samsung SDI tái khẳng định sản xuất hàng loạt pin thể rắn 900Wh/L vào nửa cuối năm 2027, ứng dụng ban đầu nhắm đến xe sang và robot hình người]
[Pin thể rắn: Samsung SDI tái khẳng định sản xuất hàng loạt pin thể rắn hoàn toàn 900 Wh/L vào nửa cuối năm 2027, ứng dụng ban đầu nhắm đến xe sang và robot hình người] Ngày 25 tháng 10 năm 2026, theo truyền thông nước ngoài đưa tin, Samsung SDI tái khẳng định sẽ bắt đầu giao hàng thương mại pin thể rắn hoàn toàn 900 Wh/L vào nửa cuối năm 2027, tương ứng mức cải thiện mật độ năng lượng khoảng 40% so với pin điện giải lỏng thương mại hiện nay (khoảng 650 Wh/L). Dây chuyền thí điểm rộng 6.500 m² tại Suwon hiện đang chạy thử nghiệm sản xuất pin điện giải rắn sulfide, với công suất ban đầu được xác định rõ ràng hướng đến xe điện hạng sang và robot công nghiệp—phân khúc thị trường có thể chấp nhận giá pin vượt 150 USD/kWh, cao hơn nhiều so với giá pin lithium lỏng hiện tại. Trong khi đó, LG Energy Solution đã lùi thời điểm thương mại hóa pin thể rắn gốc graphite sang năm 2029, đánh dấu sự phân hóa đáng kể giữa hai công ty về tiến độ thương mại hóa lộ trình sulfide.
29 Oct 2026 18:04 (GMT+8)
[Pin thể rắn: Dây chuyền thí điểm MOBIUS của Solid Power để sản xuất liên tục chất điện phân sunfua bắt đầu vận hành thử, công suất tăng 150%]
[Pin thể rắn: Dây chuyền thí điểm MOBIUS sản xuất liên tục chất điện phân sulfide của Solid Power bắt đầu vận hành thử, công suất tăng 150%] Ngày 26 tháng 10 năm 2026, doanh nghiệp pin thể rắn Mỹ Solid Power công bố trên trang web chính thức rằng dây chuyền thí điểm MOBIUS™ sản xuất liên tục chất điện phân thể rắn sulfide tại cơ sở Thornton, Colorado đã bước vào giai đoạn vận hành thử, vật liệu bắt đầu được đưa vào dây chuyền. Dây chuyền có công suất thiết kế hàng năm là 45 tấn, sau khi đi vào hoạt động, tổng công suất chất điện phân tại nhà máy SP2 dự kiến đạt khoảng 75 tấn/năm, tăng 150% so với mức trước đó. Thử nghiệm nghiệm thu tại hiện trường (SAT) cho quá trình xử lý bột chính đã hoàn tất, toàn bộ SAT dự kiến hoàn thành vào cuối tháng 10, dây chuyền dự kiến chính thức vận hành vào quý 4 năm 2026. Solid Power được định vị là nhà cung cấp vật liệu chất điện phân cho các nhà sản xuất pin bậc 1 và các hãng ô tô, sản xuất liên tục là lộ trình cốt lõi để đạt được các mục tiêu về quy mô thương mại, tính nhất quán và chi phí.
29 Oct 2026 18:02 (GMT+8)
[Pin thể rắn: Cathode niken cao và mangan giàu lithium của pin thể rắn GEM đạt lượng xuất xưởng hơn 10 tấn, hợp tác sâu với nhóm của Viện sĩ Sun Xueliang]
29 Oct 2026 17:59 (GMT+8)
[Pin thể rắn: Yinghe Technology đã bàn giao thiết bị pin thể rắn lõi cho nhiều khách hàng, với bố trí dây chuyền kép cho quy trình ướt và khô]
29 Oct 2026 17:57 (GMT+8)
[Pin thể rắn: Dự án thí điểm 50 tấn lithium sulfide của Tianqi Lithium dự kiến hoàn thành vào nửa cuối năm, mẫu đã gửi tới hơn 30 khách hàng]
29 Oct 2026 17:56 (GMT+8)
[Pin thể rắn: XTC New Energy Materials (Hạ Môn) bắt đầu sản xuất thử lithium sulfide độ tinh khiết cao, cathode thể rắn đã cung cấp hàng loạt ổn định]
[Pin thể rắn: Lithium sulfide độ tinh khiết cao của XTC New Energy Materials bước vào sản xuất thử nghiệm, cathode thể rắn đã cung ứng hàng loạt ổn định] Ngày 27 tháng 10 năm 2026, XTC New Energy Materials cho biết trên nền tảng tương tác nhà đầu tư rằng vật liệu cathode thể rắn dung lượng cao của công ty đã đạt được cung ứng hàng loạt ổn định. Các vật liệu này tương thích với pin thể rắn toàn phần sulfide, và nhiều mẫu vật liệu cathode mới đang dần vượt qua chứng nhận thử nghiệm quy mô nhỏ với các khách hàng lớn. Về vật liệu then chốt cho chất điện phân thể rắn, lithium sulfide độ tinh khiết cao đã bước vào giai đoạn sản xuất thử nghiệm, đạt được chế tạo liên tục với chất lượng ổn định, và đã vượt qua đánh giá xác minh của nhiều khách hàng đầu ngành. Công ty cũng đã tham gia với tư cách là đơn vị soạn thảo mới trong việc xây dựng tiêu chuẩn sản phẩm cho "lithium sulfide cấp xe điện". Các chi tiết liên quan đến sản xuất thử nghiệm sulfide vẫn chưa được xác minh.
29 Oct 2026 17:48 (GMT+8)
[Pin thể rắn: Dây chuyền thí điểm điện ly rắn sulfide quy mô trăm tấn của Tinci Materials hoàn thành và bắt đầu sản xuất thử, mẫu bắt đầu được giao]
[Pin thể rắn: Dây chuyền thí điểm điện ly thể rắn sulfide quy mô trăm tấn của Tinci Materials hoàn thành và đưa vào sản xuất thử, mẫu đã gửi đi kiểm tra] Ngày 21 tháng 10 năm 2026, tài khoản chính thức của Tinci Materials đưa tin, dây chuyền sản xuất thí điểm điện ly thể rắn sulfide quy mô trăm tấn của công ty tại Cửu Giang đã hoàn thành và bước vào giai đoạn sản xuất thử, các mẫu liên quan đã được gửi đi kiểm tra. Dây chuyền này bao gồm công suất 50 tấn/năm lithium sulfide và 100 tấn/năm điện ly thể rắn sulfide, là một trong số ít nền tảng xác minh thí điểm tích hợp trong ngành đồng thời bao phủ tiền chất lithium sulfide và điện ly thể rắn sulfide, đạt được bước nhảy vọt quan trọng từ quy mô kilogram lên quy mô thí điểm trăm tấn. Về mặt kỹ thuật, dây chuyền áp dụng quy trình tổng hợp pha lỏng tự phát triển, so với phương pháp pha rắn chủ đạo trong ngành, có tiềm năng về tính nhất quán theo lô và kiểm soát chi phí trong sản xuất hàng loạt quy mô lớn trong tương lai. Thông tin này đã được xác nhận.
29 Oct 2026 17:46 (GMT+8)
[Doanh số bán lẻ ô tô Ấn Độ giảm trong dịp Navratri 2026]
Ấn Độ ghi nhận tổng doanh số bán lẻ 1,12 triệu xe trong dịp Navratri 2026, giảm 7% so với cùng kỳ năm trước. Doanh số xe du lịch đạt 182.728 chiếc, giảm 22%, trong khi xe thương mại đạt 35.618 chiếc, tăng 1%. Doanh số xe hai bánh giảm 3%, theo Hiệp hội các đại lý ô tô Ấn Độ (FADA). Thị trường ô tô vẫn thận trọng lạc quan về nhu cầu trong giai đoạn lễ hội Dhanteras–Diwali sắp tới.
22 Oct 2026 12:57 (GMT+8)
Ngành robot "tăng vọt" kéo ngành động cơ đi lên, Zhaowei Machinery và các mã khác dẫn đầu đà tăng [SMM Flash]
20 Oct 2026 19:53 (GMT+8)
[SMM Phân tích] Thị phần xe năng lượng mới của Hàn Quốc tăng bất chấp thị trường ô tô suy yếu trong tháng 9
Vào tháng 9, tỷ trọng xe năng lượng mới (NEV) của Hàn Quốc tăng ở cả doanh số nội địa lẫn xuất khẩu bất chấp thị trường ô tô nói chung suy yếu. Doanh số NEV nội địa giảm 4,4% so với cùng kỳ năm ngoái, so với mức giảm 14,3% của tổng doanh số xe, trong khi xuất khẩu NEV tăng 9,2% so với mức giảm 4,1% của tổng xuất khẩu ô tô. Xe điện chạy pin (BEV) hỗ trợ nhu cầu nội địa, còn xe hybrid (HEV) dẫn dắt tăng trưởng xuất khẩu. Trợ cấp xe điện, các mẫu xe mới ra mắt, chính sách thuế quan tại các thị trường xuất khẩu trọng điểm và kế hoạch sản xuất ở nước ngoài của các hãng ô tô sẽ định hình triển vọng.
20 Oct 2026 18:30 (GMT+8)
[Cobalt] Nhập khẩu coban chưa gia công của Trung Quốc giảm 37% so với tháng trước vào tháng 9/2026, trong khi xuất khẩu tăng 9% so với tháng trước
Nhập khẩu coban chưa gia công của Trung Quốc đạt khoảng 642 tấn trong tháng 9/2026, giảm 37% so với tháng trước và giảm 25% so với cùng kỳ năm ngoái. Theo quốc gia, ba nguồn nhập khẩu coban tinh luyện hàng đầu là Indonesia, Nga và Australia, với khối lượng lần lượt là 402 tấn, 123 tấn và 50 tấn. Trong tháng 9, chênh lệch giá giữa coban tinh luyện trong nước và ngoài Trung Quốc tiếp tục nới rộng, mức lỗ nhập khẩu lý thuyết mở rộng lên khoảng 150.000 nhân dân tệ/tấn, khiến nguồn cung nhập khẩu trên thị trường giảm đáng kể. Tuy nhiên, nhập khẩu vẫn duy trì trên 600 tấn do một số thương hiệu coban tinh luyện vẫn phải vận chuyển về Trung Quốc theo hợp đồng dài hạn hoặc yêu cầu vận hành, và nguồn hàng Indonesia tiếp tục chảy vào qua các kênh ngoại quan. Về giá nhập khẩu trung bình, giá nhập khẩu coban chưa gia công trung bình của Trung Quốc trong tháng 9/2026 là 51.313 USD/tấn, giảm 0,85% so với tháng trước. Lũy kế nhập khẩu từ tháng 1 đến tháng 9/2026 đạt 10.416 tấn, tăng 93% so với cùng kỳ năm ngoái.
Về xuất khẩu, xuất khẩu coban chưa gia công của Trung Quốc đạt khoảng 527 tấn trong tháng 9/2026, tăng 9% so với tháng trước và giảm 1% so với cùng kỳ năm ngoái. Theo quốc gia, ba điểm đến xuất khẩu hàng đầu là Mỹ, Hà Lan và Ấn Độ, với khối lượng lần lượt là 212 tấn, 202 tấn và 41 tấn. Về giá xuất khẩu trung bình, giá xuất khẩu coban chưa gia công trung bình của Trung Quốc trong tháng 9/2026 là 53.876 USD/tấn, giảm 1,14% so với tháng trước. Lũy kế xuất khẩu từ tháng 1 đến tháng 9/2026 đạt 3.990 tấn, giảm 70% so với cùng kỳ năm ngoái.
20 Oct 2026 18:24 (GMT+8)
[EV: NIO và Geely thiết lập quan hệ đối tác chiến lược toàn diện về sạc và hoán đổi pin]
NIO và Geely Holding đạt được quan hệ đối tác toàn diện với các khoản đầu tư chéo vào các đơn vị sạc và hoán đổi pin của nhau. Geely sẽ góp 100% cổ phần tại Yiyi Hulian cộng 640 triệu nhân dân tệ tiền mặt vào NIO Power để đổi lấy 30% cổ phần, trong khi NIO sẽ nắm 10% cổ phần tại Haohan Energy của Geely. Hai bên sẽ chia sẻ công nghệ và tiêu chuẩn, kết nối mạng lưới, và cùng phát triển các mẫu xe hoán đổi pin cho người tiêu dùng. NIO đã xây dựng 9.433 trạm sạc và hoán đổi pin, đặt mục tiêu 10.000 trạm hoán đổi vào năm 2030; Geely có kế hoạch hơn 22.000 trạm sạc vào cuối năm 2027.
20 Oct 2026 13:37 (GMT+8)
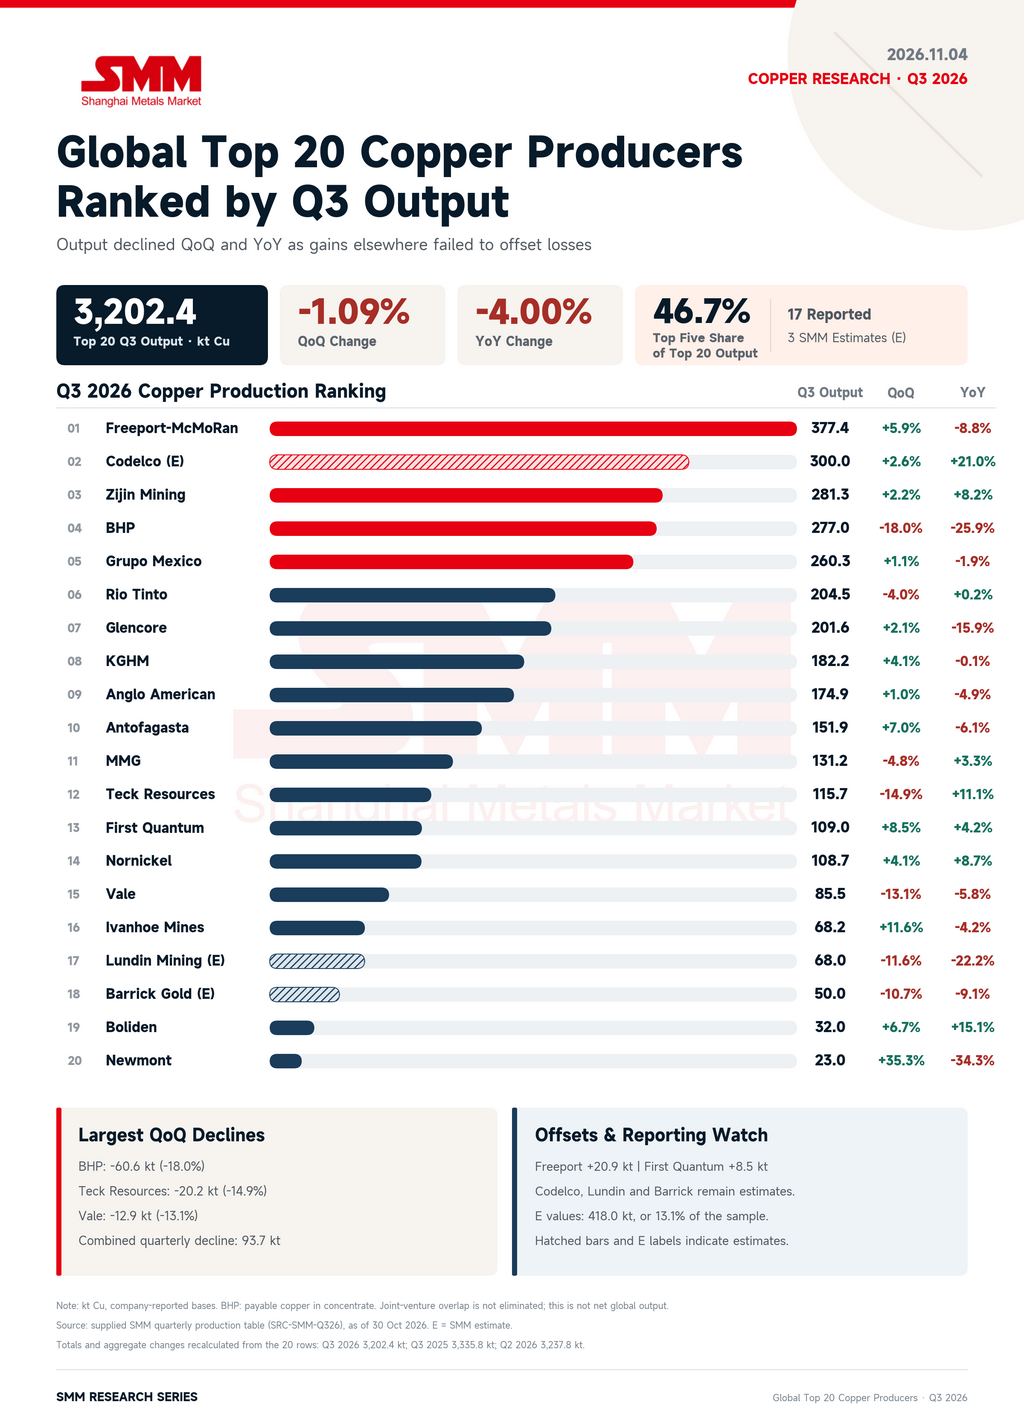
[SMM Analysis] Các dự án tăng công suất có thể bù đắp sự sụt giảm tại các mỏ đồng lớn và giữ mục tiêu cả năm trong tầm tay?
[Phân tích SMM] Các mỏ đang khởi động lại và các dự án mới đang tăng tốc. Tại sao sản lượng đồng vẫn giảm?
Hàm lượng quặng thấp hơn tại Escondida, thời tiết khắc nghiệt ở Chile và gián đoạn hoạt động đã lấn át mức tăng ở những nơi khác. Lundin Mining và First Quantum đã cắt giảm hướng dẫn hàng năm...
Bao nhiêu phần thiếu hụt đã được tính vào kế hoạch mỏ—và bao nhiêu đã làm giảm vĩnh viễn triển vọng nguồn cung năm nay? Đánh giá của chúng tôi xem xét các động lực và phạm vi phục hồi trong quý 4.
04 Nov 2026 10:45 (GMT+8)

[SMM Quặng Sắt] 74% Tăng Trưởng Quặng Sắt Năm Nay Đến Từ Ngoài Bốn Ông Lớn Khai Khoáng
04 Nov 2026 10:41 (GMT+8)
【Phân tích SMM】Việt Nam đề xuất giảm thuế xuất khẩu nhôm, tác động đến thương mại phôi và ép đùn Đông Nam Á
30 Oct 2026 12:05 (GMT+8)

Tam giác giá lưu huỳnh–axit: Khung đọc giá axit so với lưu huỳnh
04 Nov 2026 11:49 (GMT+8)
[SMM Analysis] Chênh lệch lợi nhuận pin lithium quý 3 năm 2026
31 Oct 2026 20:41 (GMT+8)
[Phân tích SMM] Phân tích sự thay đổi chính sách lithium của Chile
31 Oct 2026 18:50 (GMT+8)
Đợt bán tháo vàng và bạc là cơ hội mua vào của thập kỷ - Bawden Capital
05 Nov 2026 10:21 (GMT+8)
Tin mới nhất
[Auto: Nhà máy pin đầu tiên ở nước ngoài của GAC Yinpai bắt đầu sản xuất tại Thái Lan]
04 Nov 2026 14:19 (GMT+8)
[Pin thể rắn: Đại học Trung Nam và Boliwei nộp đơn xin cấp bằng sáng chế cathode composite sulfide, xây dựng mạng lưới đa quy mô để giảm trở kháng giao diện]
30 Oct 2026 14:41 (GMT+8)
[Pin thể rắn: KanHoo nhận bằng sáng chế phát minh cho bột LLZO kiểu garnet, chất điện phân pha lập phương có độ kết tinh cao có thể được điều chế chỉ ở 900°C]
30 Oct 2026 14:37 (GMT+8)
[Pin thể rắn: Pin thể rắn hoàn toàn sulfide thế hệ đầu tiên của Farasis Energy đã được lấy mẫu, thế hệ thứ hai đã hoàn thành phát triển công nghệ]
30 Oct 2026 14:14 (GMT+8)
[EV: Doanh thu quý 3 của BYD tăng 13,59% so với cùng kỳ lên 221,49 tỷ nhân dân tệ, lợi nhuận ròng tăng 28%]
30 Oct 2026 14:00 (GMT+8)
[Pin thể rắn: Âu Dương Minh Cao cho biết cái gọi là công nghiệp hóa pin thể rắn hiện nay đều là dạng lai rắn-lỏng, chưa có công nghiệp hóa toàn phần rắn thực sự]
30 Oct 2026 10:46 (GMT+8)
[Pin thể rắn: CNGR Advanced Material nắm giữ 89,5% thị phần toàn cầu về tiền chất cathode ternary siêu niken cao, và tiền chất thể rắn của họ đã hoàn thành lộ trình "R&D—xuất hàng trăm tấn—chứng nhận bởi các nhà sản xuất pin hàng đầu"]
30 Oct 2026 10:43 (GMT+8)
[Pin thể rắn: CATL tái khẳng định sản xuất hàng loạt nhỏ pin thể rắn toàn phần sulphide vào năm 2027, với việc triển khai ban đầu nhắm đến xe sang giá trên 250.000 nhân dân tệ, cũng như robot và máy bay không người lái]
29 Oct 2026 18:11 (GMT+8)
[Pin thể rắn: Samsung SDI tái khẳng định sản xuất hàng loạt pin thể rắn 900Wh/L vào nửa cuối năm 2027, ứng dụng ban đầu nhắm đến xe sang và robot hình người]
29 Oct 2026 18:04 (GMT+8)
[Pin thể rắn: Dây chuyền thí điểm MOBIUS của Solid Power để sản xuất liên tục chất điện phân sunfua bắt đầu vận hành thử, công suất tăng 150%]
29 Oct 2026 18:02 (GMT+8)
[Pin thể rắn: Cathode niken cao và mangan giàu lithium của pin thể rắn GEM đạt lượng xuất xưởng hơn 10 tấn, hợp tác sâu với nhóm của Viện sĩ Sun Xueliang]
29 Oct 2026 17:59 (GMT+8)
[Pin thể rắn: Yinghe Technology đã bàn giao thiết bị pin thể rắn lõi cho nhiều khách hàng, với bố trí dây chuyền kép cho quy trình ướt và khô]
29 Oct 2026 17:57 (GMT+8)
[Pin thể rắn: Dự án thí điểm 50 tấn lithium sulfide của Tianqi Lithium dự kiến hoàn thành vào nửa cuối năm, mẫu đã gửi tới hơn 30 khách hàng]
29 Oct 2026 17:56 (GMT+8)
[Pin thể rắn: XTC New Energy Materials (Hạ Môn) bắt đầu sản xuất thử lithium sulfide độ tinh khiết cao, cathode thể rắn đã cung cấp hàng loạt ổn định]
29 Oct 2026 17:48 (GMT+8)
[Pin thể rắn: Dây chuyền thí điểm điện ly rắn sulfide quy mô trăm tấn của Tinci Materials hoàn thành và bắt đầu sản xuất thử, mẫu bắt đầu được giao]
29 Oct 2026 17:46 (GMT+8)
[Doanh số bán lẻ ô tô Ấn Độ giảm trong dịp Navratri 2026]
22 Oct 2026 12:57 (GMT+8)
Ngành robot "tăng vọt" kéo ngành động cơ đi lên, Zhaowei Machinery và các mã khác dẫn đầu đà tăng [SMM Flash]
20 Oct 2026 19:53 (GMT+8)
[SMM Phân tích] Thị phần xe năng lượng mới của Hàn Quốc tăng bất chấp thị trường ô tô suy yếu trong tháng 9
20 Oct 2026 18:30 (GMT+8)
[Cobalt] Nhập khẩu coban chưa gia công của Trung Quốc giảm 37% so với tháng trước vào tháng 9/2026, trong khi xuất khẩu tăng 9% so với tháng trước
20 Oct 2026 18:24 (GMT+8)
[EV: NIO và Geely thiết lập quan hệ đối tác chiến lược toàn diện về sạc và hoán đổi pin]
20 Oct 2026 13:37 (GMT+8)