

Berita
Artikel analisis eksklusif dengan pembaruan pasar terkini dan umpan berita tepat waktu.
[SMM Analysis] Tinjauan Baja Nirkarat di Luar Tiongkok Kuartal III: Biaya tambahan Eropa turun EUR158/mt, namun harga CIF naik 2,8%
Tinjauan Q3 2026: Biaya dan harga baja nirkarat di luar Tiongkok bergerak berlawanan arah. NPI Indonesia turun 8,2%, tetapi estimasi biaya HRC 304 dari SMM hanya turun 1,7%, dengan margin berfluktuasi antara 4,7% dan 9,0% mengikuti pergerakan harga pabrik sendiri. Biaya tambahan 304 di Eropa turun EUR158/mt sementara harga CIF naik 2,8%. Skrap Malaysia naik 10,4%, CRC lokal naik 0,3%. Harga daftar Taiwan (PoC) naik dua kali saat harga spot merosot. Hanya India yang biaya dan harganya bergerak searah, seiring Asia membuka tiga kasus antidumping baru.
08 Oct 2026 15:36 (GMT+8)
Emas: Morgan Stanley Sebut Potensi Kenaikan Jauh Melampaui Penurunan – $4.000 sebagai Support
2 Oktober 2026 Harga saat ini sedang berkonsolidasi—tetapi bagi investor komoditas yang berpikiran maju, kondisi seperti ini justru menghadirkan peluang strategis. Meskipun imbal hasil obligasi yang tinggi dan dolar AS yang kuat mendinginkan pasar dalam jangka pendek, Morgan Stanley sudah melihat gambaran besarnya: Basis permintaan fundamental tetap utuh. Oleh karena itu, para analis di bank investasi AS tersebut mempertahankan target yang jelas: Pada paruh kedua 2027, harga emas akan kembali menembus angka ajaib $5.000 per ons. Analisis Morgan Stanley: Mengapa Target $5.000 Semakin Nyata Amy Gower, Kepala Strategi Logam dan Pertambangan di Morgan Stanley, menilai pasar terlindungi dengan sangat baik dari sisi penurunan meskipun ada hambatan makro saat ini—seperti harga minyak yang tinggi dan rekor tertinggi baru 20 tahun pada imbal hasil obligasi jangka panjang. Level di atas $4.000 memberikan garis dukungan yang sangat kuat. Alasan logam mulia tidak bereaksi lebih kuat terhadap kenaikan suku bunga, jelasnya, terletak pada basis pembeli yang luar biasa kuat yang menstabilkan level harga saat ini. Kekuatan struktural pasar ini bertumpu pada tiga pilar utama: Selera emas Asia: Permintaan fisik dari Tiongkok sangat tinggi. Impor emas Republik Rakyat Tiongkok berada di jalur untuk mencapai level tertinggi sejak 2017—jika bukan rekor jangka panjang. Setelah jeda singkat selama “Pekan Emas,” daya beli ini kemungkinan akan segera kembali ke pasar. Bank sentral sebagai pelari jarak jauh: Selain Tiongkok, bank sentral lain—seperti Polandia—juga bertindak sebagai pembeli utama untuk melindungi diri dari risiko mata uang dan kekhawatiran tentang keberlanjutan jangka panjang tumpukan utang global. Arus masuk ETF yang stabil: Berlawanan dengan pola klasik yang terlihat selama periode kebijakan moneter ketat, dana emas yang diperdagangkan di bursa terus memperluas kepemilikan mereka—sebuah tanda kekuatan institusional yang luar biasa, menurut Morgan Stanley. Lonjakan penjualan jangka pendek, seperti yang diamati baru-baru ini, saat ini terutama dikaitkan dengan penyeimbangan kembali portofolio oleh dana perdagangan algoritmik. Perak Mengikuti Tren Fundamental Emas Tren dasar yang kuat ini juga merembet ke pasar perak. Menurut para ahli di Morgan Stanley, perak saat ini berkorelasi jauh lebih kuat dengan “kakaknya” emas daripada dengan logam industri seperti tembaga. Meskipun permintaan industri—terutama dari industri surya setelah lonjakan harga ekstrem tahun lalu—telah sedikit mereda karena langkah-langkah penghematan biaya material, potensi makroekonomi menyeluruh untuk logam mulia tetap tinggi. Pada akhirnya, keberlanjutan fiskal ekonomi-ekonomi utama dan perlindungan jangka panjang terhadap inflasi tetap menjadi katalis abadi bagi aset berwujud. Jika di masa depan ada intervensi di pasar obligasi jangka panjang yang menyebabkan imbal hasil turun lagi, atau jika harga minyak menurun, tekanan saat ini pada emas dan perak akan segera hilang. Bagi Morgan Stanley, jalan ke depan karena itu jelas: Dalam jangka waktu 12 bulan, potensi kenaikannya sangat besar, dengan target sementara yang dinyatakan sebesar $5.000 tahun depan. Sumber:
09 Oct 2026 13:46 (GMT+8)
[SMM Analysis] Bisakah Pertumbuhan Permintaan Baja India Mengimbangi Perlambatan Tiongkok?
India hampir bisa menandingi perkiraan penurunan permintaan Tiongkok pada 2026. Apakah itu menopang harga baja internasional bergantung pada apa yang dibeli India, seberapa cepat pabrik-pabriknya berekspansi, dan apakah kontraksi Tiongkok tetap terkendali. Kemunculan India sebagai sumber utama pertumbuhan permintaan baja memunculkan pertanyaan dengan konsekuensi yang jauh melampaui kedua negara: dapatkah pasar India yang berkembang mengompensasi selera Tiongkok yang menyusut? Jawabannya bergantung pada makna “mengompensasi”. Mengganti konsumsi yang hilang dalam total global adalah satu ujian. Menciptakan pasar setara untuk baja yang diperdagangkan secara internasional adalah ujian lain. Mereproduksi skala dan pengaruh siklus pembangunan padat baja Tiongkok adalah proposisi yang jauh lebih besar. Pertumbuhan Permintaan Baja India Hampir Mengimbangi Penurunan Tiongkok Pada ujian tersempit, angkanya sangat dekat. Proyeksi April Worldsteel menempatkan permintaan baja jadi India pada 171,6 juta ton pada 2026, naik dari 159,8 juta ton pada 2025. Tiongkok bergerak dari 796,0 juta ton menjadi 784,1 juta ton. Dengan demikian, India menambah 11,8 juta ton berbanding penurunan Tiongkok sebesar 11,9 juta ton: perubahan gabungan sekitar minus 0,1 juta ton, dihitung dari angka pembulatan yang dipublikasikan. Gambar 1. Pertumbuhan persentase yang kuat di pasar yang lebih kecil dapat mengimbangi penurunan moderat di pasar yang jauh lebih besar. Perbandingan ini menyangkut permintaan baja jadi, bukan produksi baja mentah. Itu adalah kontribusi berarti bagi stabilitas pasar. Namun, ini juga keseimbangan yang rapuh. Tiongkok tetap sekitar 4,6 kali ukuran India dalam perkiraan 2026. Perubahan kecil pada lintasan Tiongkok karenanya dapat menyerap sebagian besar peningkatan India. Interpretasi yang masuk akal adalah bahwa India memberikan penyeimbang signifikan terhadap perlambatan Tiongkok yang terkendali. Ini belum membuat pasar global tidak peka terhadap Tiongkok. Perbedaan ini penting untuk cara cerita disajikan. Membandingkan pertumbuhan perkiraan India sebesar 7,4% dengan penurunan Tiongkok sebesar 1,5% membuat pengimbangan itu tampak luar biasa. Membandingkan tonasenya menunjukkan bahwa hampir seluruh kenaikan India diperlukan hanya untuk menetralkan kerugian Tiongkok. Satu poin persentase pertumbuhan memiliki signifikansi fisik yang sangat berbeda di kedua pasar. Tabel berikut mempertahankan perbandingan tahunan pada satu basis statistik yang konsisten. Tabel ini juga memisahkan kontribusi negara-negara lain di dunia, yang dihitung sebagai residual, dari pasangan Tiongkok–India. Gambar 2. Permintaan baja jadi tahun kalender; 2026 dan 2027 merupakan perkiraan April 2026. Perubahan menggunakan angka publikasi yang dibulatkan. Negara-negara lain di dunia dihitung, bukan merupakan rangkaian regional yang dikutip terpisah. Sektor Properti Tiongkok Tetap Tertekan, Menimbulkan Keraguan terhadap Stabilisasi Permintaan Untuk 2027, perkiraan yang sama menjadi lebih konstruktif karena Tiongkok berhenti menurun sementara India terus tumbuh. Namun, itu adalah asumsi yang harus diuji terhadap bukti yang masuk, bukan hasil yang sudah pasti. Prospek ini diterbitkan pada 14 April dan mencerminkan informasi yang tersedia hingga pertengahan Maret. Worldsteel secara eksplisit mengaitkan pandangan stabilisasi Tiongkok dengan koreksi properti yang sebagian besar telah berjalan; mereka juga menyoroti ketidakpastian dalam tingkat keparahan penurunan permintaan Tiongkok pada 2025 yang dilaporkan. Indikator properti selanjutnya membenarkan kehati-hatian. Biro Statistik Nasional Tiongkok melaporkan bahwa pembangunan baru turun 24,8% tahun-ke-tahun pada Januari–Agustus 2026, sementara investasi pengembangan real estat turun 19,9%. Ini adalah ukuran properti, bukan perkiraan total konsumsi baja, dan tidak dapat disubstitusikan langsung ke dalam perkiraan permintaan baja. Namun, angka-angka ini menunjukkan bahwa aktivitas penting pengonsumsi baja tetap tertekan jauh setelah prospek April disusun. Data properti Januari–Agustus dari BSN Tiongkok Transmisi yang relevan terjadi melalui jalur konstruksi. Proyek baru menciptakan kebutuhan akan material struktural; proyek yang sudah berjalan dapat terus mengonsumsi baja bahkan ketika pembangunan baru melemah. Perubahan dalam waktu proyek, desain bangunan, dan intensitas material mencegah konversi tetap dari luas lantai menjadi tonase baja. Manufaktur dan infrastruktur juga memengaruhi agregat. Akibatnya, pembangunan baru yang lemah adalah alasan untuk meneliti dasar permintaan, bukan bukti bahwa konsumsi baja harus turun pada tingkat yang sama. Infrastruktur dan Manufaktur Mendorong Pertumbuhan Permintaan Baja India Pertumbuhan India memiliki serangkaian pendorong yang dilaporkan lebih luas. Worldsteel mengidentifikasi konstruksi yang dipimpin infrastruktur, aktivitas otomotif, barang modal, pengembangan perkeretaapian, dan barang tahan lama konsumen sebagai pendukung. Penilaian Worldsteel terhadap India. Bagi pelaku pasar, pertanyaan berikutnya adalah bagaimana penggunaan akhir ini diterjemahkan menjadi pesanan untuk produk tertentu. Baja tulangan untuk proyek konstruksi, baja lembaran otomotif berkualifikasi, dan baja listrik untuk peralatan adalah pasar komersial yang berbeda, meskipun semuanya berkontribusi pada total permintaan nasional yang sama. Ada bukti yang menggembirakan dalam angka konsumsi India yang lebih baru. Rilis Kementerian Baja pada 6 Oktober menunjukkan konsumsi baja jadi meningkat dari 79,0 juta ton menjadi 84,9 juta ton pada April–September 2026, peningkatan yang dilaporkan sebesar 7,5%. Pengamatan sementara paruh tahun fiskal ini mencakup periode yang berbeda dari perkiraan tahun kalender Worldsteel. Angka-angka ini mendukung gambaran pertumbuhan yang berkelanjutan tanpa menetapkan hasil akhir 2026. Kementerian Baja / PIB, pembaruan paruh pertama Konsumsi yang Meningkat Tidak Menjamin Impor Lebih Tinggi karena Perdagangan Baja India Berbeda Arah Namun, bagi pabrik asing, pertumbuhan konsumsi hanyalah awal dari penilaian. Permintaan tambahan India dapat dipenuhi oleh produksi domestik, pengurangan ekspor, impor, atau perubahan stok. Hal ini tidak harus menjadi peningkatan yang sepadan dalam pembelian dari luar negeri. Pasar domestik yang kuat dapat meningkatkan peluang penjualan bagi produsen India sambil memberikan efek yang jauh lebih kecil pada neraca baja internasional neto. Gambar 3. Kedua arus perdagangan meningkat pada April–September 2026. Perbedaannya berubah jauh lebih kecil daripada konsumsi. Ini adalah perbandingan indikator, bukan rekonsiliasi pasokan-dan-penggunaan yang lengkap. Aritmetika perdagangan menggambarkan perbedaan tersebut. Impor April–September meningkat dari 3,3448 juta ton menjadi 4,1418 juta ton, sementara ekspor naik dari 2,8102 juta ton menjadi 3,5478 juta ton. Impor neto akibatnya melebar dari 0,5346 juta ton menjadi 0,5940 juta ton—peningkatan hanya 59.400 ton. Ini tidak berarti pemasok luar negeri tidak menemukan peluang: impor bruto jelas meningkat. Ini berarti India secara bersamaan menjual lebih banyak baja ke luar negeri. Eksportir yang menilai kemungkinan penjualan ke India harus memeriksa impor bruto berdasarkan produk dan pelanggan. Analis yang menilai apakah India menyerap surplus global juga harus memeriksa ekspor. Kedua pertanyaan tersebut tidak dapat dijawab hanya dengan tingkat pertumbuhan konsumsi. Statistik utama juga tidak boleh dipaksakan masuk ke dalam perhitungan inventori. Produksi, perdagangan, dan konsumsi memerlukan definisi serta penyesuaian yang selaras sebelum membentuk neraca material yang lengkap. Angka-angka yang disajikan di sini tidak menetapkan berapa banyak baja yang diambil dari atau ditambahkan ke stok. Mengatribusikan seluruh residunya ke inventori akan menciptakan presisi yang tidak didukung oleh bukti yang tersedia. Rincian produk membuat gambaran komersial menjadi lebih jelas. Rilis Kementerian sebelumnya menyediakan angka impor dan ekspor yang sebanding untuk kategori tertentu pada April–Juli 2026. Koil dan strip canai panas mencatat impor bersih sebesar 173.700 ton, sementara batangan dan batang kawat mencatat ekspor bersih sebesar 95.100 ton. Tabel di bawah ini secara eksplisit menggunakan periode yang lebih pendek tersebut; tabel ini bukan rincian dari total April–September. Gambar 4. Kategori tertentu dengan kedua arus dilaporkan. Tabel ini tidak mencakup semua produk, dan kategori yang luas menyembunyikan perbedaan dalam mutu, dimensi, dan persetujuan pelanggan. Arus simultan ini masuk akal secara komersial. Suatu negara dapat mengekspor satu spesifikasi dan mengimpor spesifikasi lain dalam kategori yang sama. Ekonomi pengangkutan, jendela pengiriman, ketersediaan pabrik, dan persyaratan kualifikasi juga dapat memisahkan pembeli ke dalam pasar yang berbeda. Oleh karena itu, posisi bersih nasional merupakan konteks yang berguna, tetapi merupakan panduan yang tidak lengkap untuk prospek pabrik tertentu. Peluang yang relevan adalah mutu yang dibutuhkan pembeli dengan harga terkirim dan tanggal pengiriman yang dapat dicapai. Ekspansi Kapasitas Domestik Dapat Membentuk Ulang Kebutuhan Impor Baja India Pasokan domestik juga merespons peluang tersebut. Dalam laporan tahunan FY2025–26, JSW menggambarkan basis kapasitas baja kasar konsolidasi sebesar 33,4 juta ton per tahun dan target 50,3 juta ton pada FY2029–30, dengan kapasitas usaha patungan dibahas secara terpisah. Perusahaan tersebut juga menggambarkan investasi dalam teknologi dan manufaktur baja listrik. Ini adalah kapasitas dan rencana yang dilaporkan perusahaan, bukan jaminan tambahan output baja jadi. Implikasinya adalah pertumbuhan permintaan India dan pertumbuhan pasokan India harus dinilai bersama-sama. Kapasitas baru dapat melayani pelanggan domestik, menggantikan impor, atau pada akhirnya mendukung ekspor. Hasilnya bergantung pada komisioning, peningkatan produksi, kemampuan produk, dan biaya. Kapasitas baja mentah yang diumumkan tidak boleh langsung dikurangkan dari perkiraan permintaan baja jadi: ukurannya berbeda, dan kapasitas terpasang tidak sama dengan output yang dapat dijual. Permintaan Tiongkok Tetap Menjadi Variabel Kunci: Dapatkah India Menopang Harga Baja Global? Hal ini menjadikan lintasan Tiongkok sebagai variabel penting. Uji sensitivitas sederhana menahan kenaikan perkiraan India pada 11,8 juta ton dan hanya mengubah asumsi penurunan permintaan Tiongkok dari basis 2025-nya. Ini adalah skenario mekanis, bukan pengganti perkiraan worldsteel. Gambar 5. Perubahan gabungan = 11,8 − (796,0 × asumsi penurunan Tiongkok). Input persentase dinyatakan sebagai pecahan dalam perhitungan. Pasar lain dikecualikan. Penurunan impas Tiongkok sekitar 1,48%. Pada penurunan 3%, Tiongkok akan kehilangan sekitar 23,9 juta ton, sehingga pasangan ini sekitar 12,1 juta ton lebih rendah meskipun India meningkat. Sebaliknya, pasar Tiongkok yang stabil akan memungkinkan kenaikan India berkontribusi penuh pada pertumbuhan gabungan. Asimetri ini adalah alasan utama indikator properti dan manufaktur di Tiongkok tetap penting bahkan ketika peran India meluas. Bagi produsen dan pedagang, tiga uji praktis berikut berlaku. Pertama, pantau apakah pertumbuhan India berlanjut dalam pengiriman fisik ke pengguna akhir daripada hanya mengandalkan narasi ekonomi yang luas. Kedua, lacak penambahan pasokan berdasarkan komisioning aktual dan kesiapan produknya. Ketiga, bandingkan arus impor dan ekspor untuk kelas baja yang relevan, bersama dengan biaya angkut, ketentuan pengiriman, dan persyaratan akses pasar yang berlaku. Tren permintaan nasional yang menguntungkan tidak dapat menggantikan pekerjaan komersial tersebut. Bukti mendukung jawaban yang memenuhi syarat atas pertanyaan awal. India hampir dapat mengimbangi hilangnya permintaan Tiongkok yang tertanam dalam perkiraan April 2026, dan pengamatan India selanjutnya mengonfirmasi pertumbuhan konsumsi yang berkelanjutan. Namun pengimbangan ini sensitif terhadap kontraksi Tiongkok yang lebih dalam, dan tidak secara otomatis berarti pasar yang sama besarnya bagi baja asing. Pasar India yang berkembang layak mendapat bobot yang semakin besar dalam analisis global. Kemampuannya untuk menopang harga internasional akan ditentukan bersama oleh permintaan, pasokan domestik, dan produk yang benar-benar melintasi perbatasannya.
09 Oct 2026 10:38 (GMT+8)
Berita Terbaru
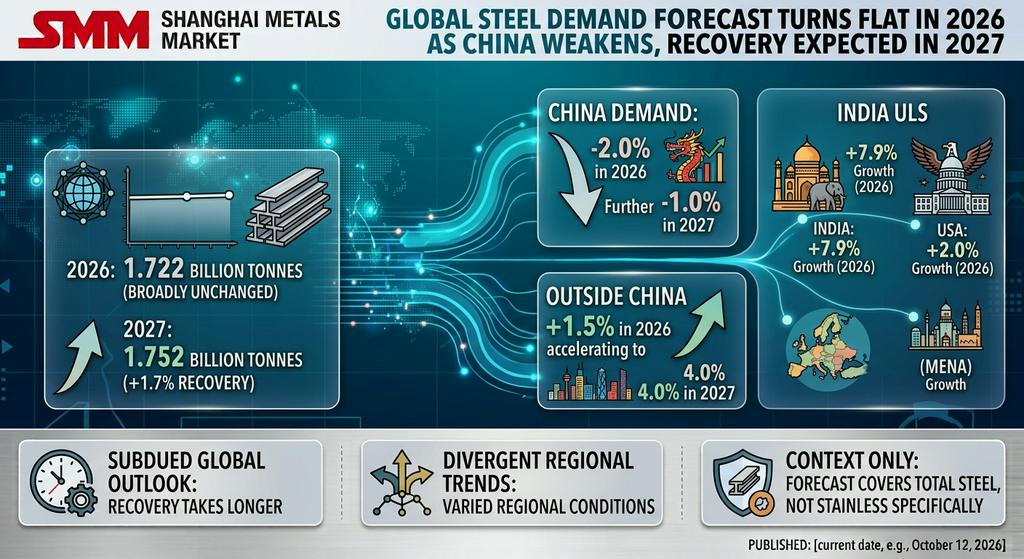
[SMM Kilasan Kromium] Proyeksi Permintaan Baja Global Datar pada 2026 karena China Melemah, Pemulihan Diperkirakan pada 2027
7 jam yang lalu
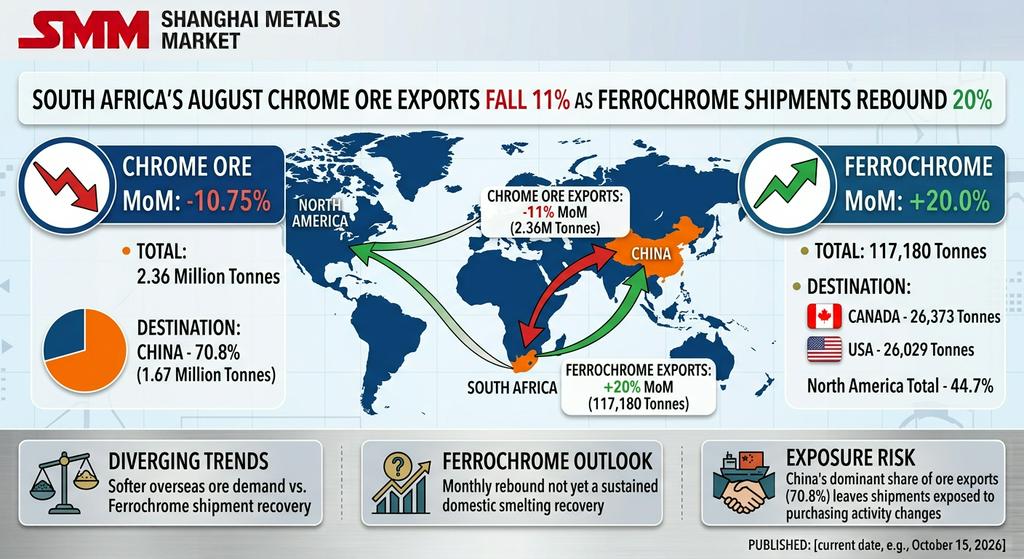
[SMM Kilat Kromium] Ekspor Bijih Krom Afrika Selatan Agustus Turun 11% sementara Pengiriman Ferokrom Naik Kembali 20%
8 jam yang lalu
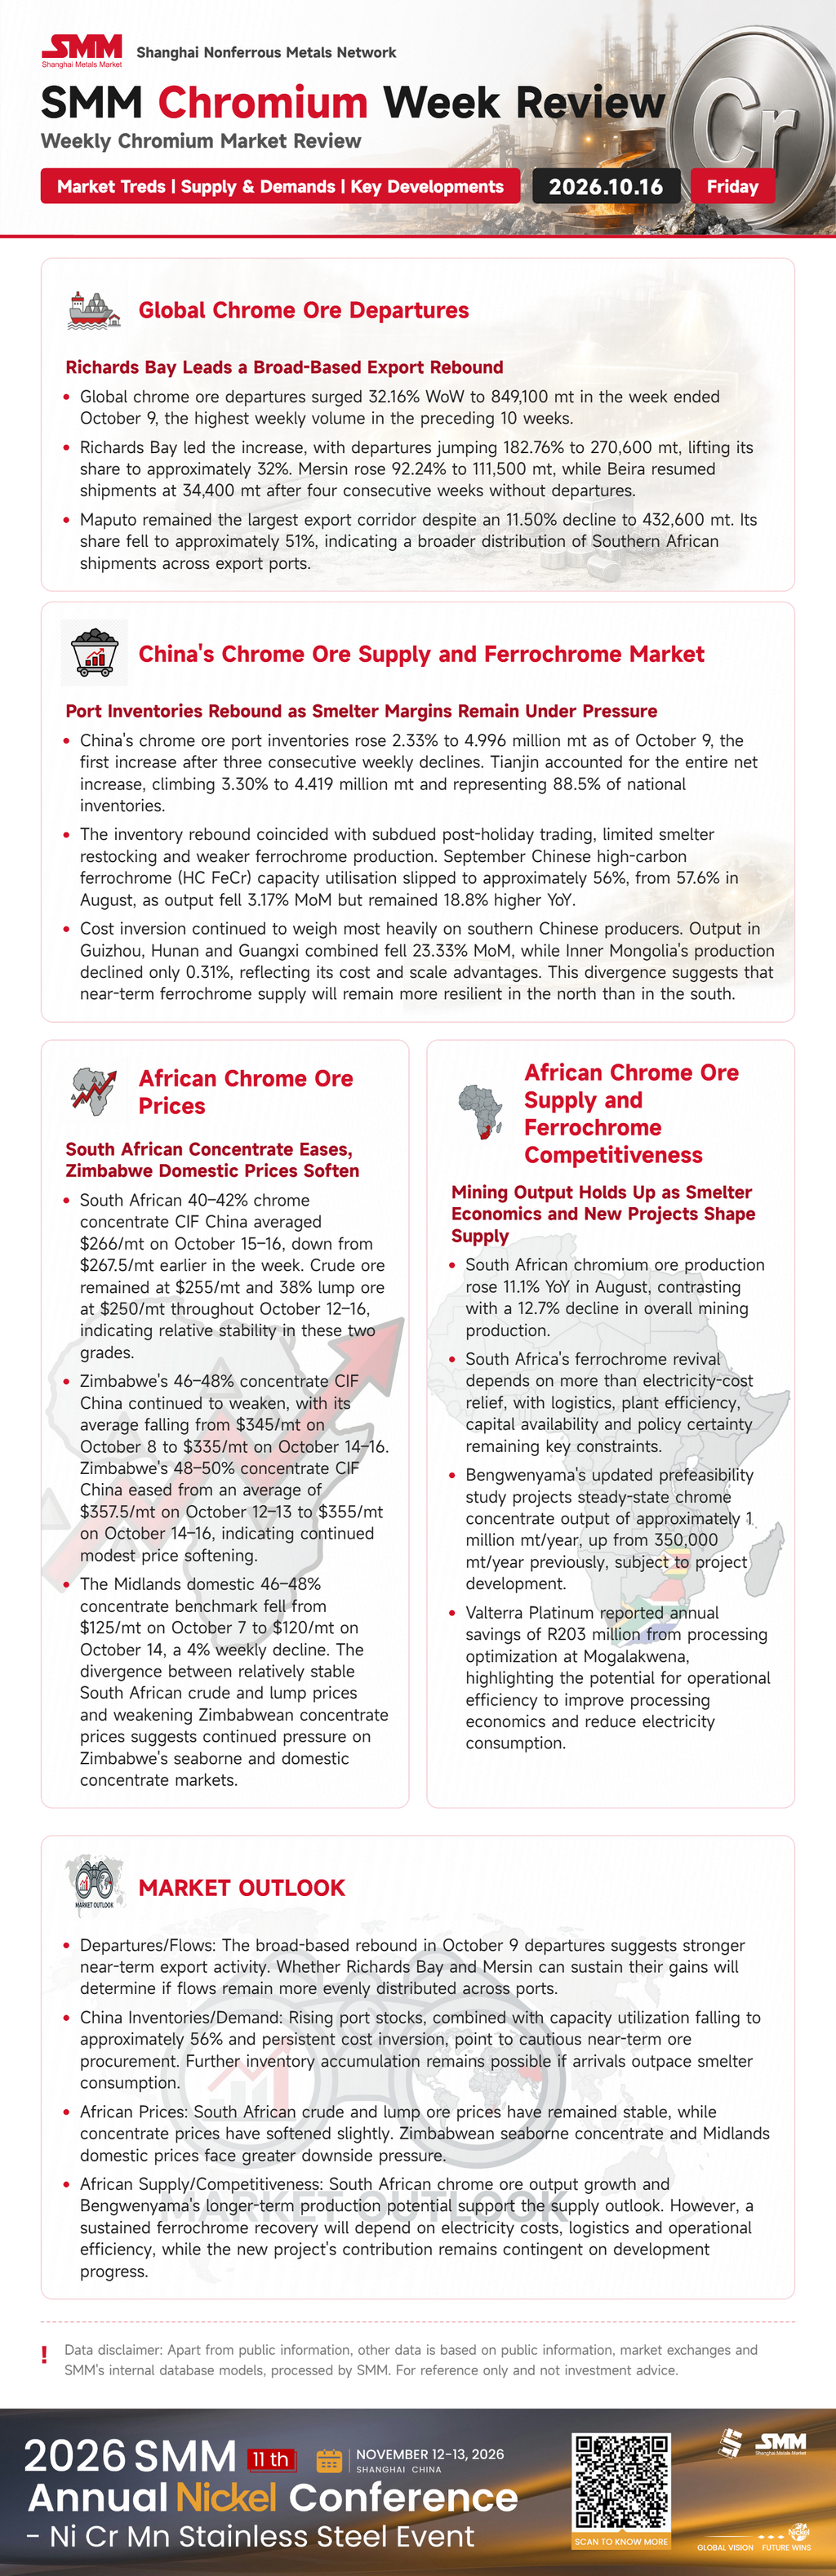
[SMM Tinjauan Mingguan Kromium] Arus Ekspor Pulih seiring Naiknya Stok Pelabuhan China dan Harga Afrika yang Berbeda
8 jam yang lalu
30.000 Ton Alumina Diperdagangkan pada $382/mt FOB India, Pengiriman November 2026
Transaksi alumina: Pada 16 Oktober 2026, 30.000 ton alumina ditransaksikan pada harga $382/mt FOB India, dengan pengiriman November.
11 jam yang lalu
30.000 mt Alumina Diperdagangkan pada $426/mt FOB Brazil untuk Pengiriman November 2026
Transaksi alumina: Pada 16 Oktober 2026, 30.000 mt alumina diperdagangkan pada harga $426/mt FOB Brazil untuk pengiriman November.
11 jam yang lalu
Persediaan Magnesium Nasional Turun 3,52% MoM, Harga Sentuh Titik Terendah Tahun Ini Picu Penutupan Smelter
【Ekspres Output Magnesium Mingguan SMM】Dari 9 Oktober hingga 15 Oktober, output mingguan pabrik magnesium sampel nasional mencapai 22.176 ton, dengan tingkat operasi mingguan 72,76%, turun 0,88% dari bulan sebelumnya. Menurut riset, total dua perusahaan peleburan magnesium primer menghentikan produksi untuk pemeliharaan dan satu perusahaan peleburan magnesium primer mengurangi output selama libur Hari Nasional. Namun, pengurangan yang dibawa oleh pabrik magnesium saat ini telah diimbangi oleh peningkatan dari pabrik magnesium lain yang menambah output. Pengurangan produksi keseluruhan pabrik magnesium dapat diabaikan, yang tidak cukup untuk meredakan pola kelebihan pasokan saat ini. Menurut SMM, sejumlah perusahaan peleburan magnesium primer di wilayah produsen utama saat ini memiliki rencana pemeliharaan lagi karena inversi biaya dan harga, dan output magnesium primer selanjutnya diperkirakan akan menurun.
11 jam yang lalu
Biaya Ingot Magnesium Shaanxi Naik 1,73%, Industri Alami Kerugian Lebih Besar di Tengah Harga Bahan Baku Tinggi
【SMM Brief Biaya Magnesium Mingguan】Dari 10 Oktober hingga 16 Oktober, biaya produksi rata-rata ingot magnesium di provinsi Shaanxi tercatat sebesar 15.679 yuan/ton, naik sekitar 1,73% dibandingkan minggu sebelumnya. Dari sisi laba, industri mencatat kerugian rata-rata 379 yuan/ton minggu ini, dengan margin negatif antara harga magnesium dan biaya produksi melebar secara signifikan. Alasan yang mendasarinya adalah sebagai berikut: Pertama, penurunan sepihak dan anjloknya harga magnesium setelah liburan secara langsung menghapus sisa margin laba, mendorong produsen semakin dalam ke laba negatif. Kedua, sisi biaya juga memberikan tekanan secara bersamaan: harga transaksi rata-rata bongkahan batu bara Hongliulin minggu ini tercatat sebesar 1.048,77 yuan/ton, naik 22,34 yuan/ton dari periode sebelumnya, sementara harga semi-kokas sebagian besar tetap stabil. Kenaikan harga bongkahan batu bara gagal diteruskan secara efektif, memperburuk kerugian bagi produsen semi-kokas dan semakin mendorong naik biaya ingot magnesium. Dalam jangka pendek, di bawah tekanan ganda dari harga magnesium yang terus lemah dan biaya bahan baku yang tinggi, masih kurangnya dukungan bagi pabrik magnesium untuk memulihkan laba, dan situasi harga-biaya yang terbalik saat ini kemungkinan akan terus berlanjut.
11 jam yang lalu
[Mingyi Electronics Meluncurkan Peralatan Elektroplating Lini Gantry Rasio Aspek Tinggi untuk Server AI dan Substrat IC]
Menurut Sanfu New Materials, Mingyi Electronics di bawah Sanfu New Materials telah meluncurkan seri produk baru—peralatan elektroplating jalur gantry rasio aspek tinggi, yang mampu mendukung produksi papan dengan rasio aspek 40:1 ke atas. Seri peralatan ini dapat disesuaikan dengan kebutuhan klien, kompatibel dengan bola tembaga terfosforisasi dan sistem anoda tidak larut, serta dapat memenuhi persyaratan elektroplating untuk papan sirkuit kelas atas seperti papan PCB server AI rasio aspek tinggi dan substrat IC. Peralatan ini telah lulus berbagai uji teknis dan mendapat pengakuan dari klien manufaktur PCB server terkemuka di Tiongkok. Beberapa pesanan peralatan sudah diterima, dan jalur produksi untuk seri peralatan ini telah memasuki tahap produksi dan pengiriman.
11 jam yang lalu
Inflasi AS Melampaui Ekspektasi, Ditambah Penumpukan Inventaris di China, Harga Tembaga Rebound di Bawah Tekanan [Tinjauan Mingguan Makro SMM]
11 jam yang lalu
[SMM Kilas Batu Bara] Penjualan Batubara Kokas Cuci Mongolian Mining Kuartal III Turun 26% dari Kuartal Sebelumnya Menjadi 2 Juta Ton
Mongolian Mining Corporation menjual 1,997 juta ton kokas batubara tercuci pada kuartal ketiga 2026, turun 26% dari kuartal sebelumnya dan 13% secara tahunan. Penambangan batubara mentah meningkat 8% dari kuartal sebelumnya menjadi 4,79 juta ton, sementara produksi kokas batubara tercuci turun 11% menjadi 2,50 juta ton.
11 jam yang lalu

[Unit Chip Li Auto Amankan $230 Juta, Incar Valuasi $2,4 Miliar dengan Investasi Lanjutan]
11 jam yang lalu
[SMM Analisis] Pasar Aluminium Primer Luar Negeri Tetap Lemah; Harga Penawaran Tertekan di Seluruh Pasar Utama
11 jam yang lalu
Pasar aluminium ex-China tetap lemah, penawaran spot di pasar utama turun karena tekanan [Analisis SMM]
11 jam yang lalu
China Usulkan Kontrol Ekspor Teknologi Surya yang Lebih Ketat: Apa Langkah Berikutnya untuk Kawasan di Luar China? [Analisis SMM]
Pada 16 Oktober, Kementerian Perdagangan Tiongkok (MOFCOM) dan Kementerian Sains dan Teknologi mengumumkan revisi yang diusulkan terhadap Katalog Teknologi yang Dilarang dan Dibatasi untuk Diekspor, bersamaan dengan persyaratan pendaftaran pra-ekspor sementara untuk teknologi terkait. Sektor surya mencakup 12 teknologi yang meliputi pembuatan polisilikon, wafer, dan sel. Peralatan kunci dan inti tertentu yang menggunakan teknologi ini juga termasuk dalam cakupan tersebut.
12 jam yang lalu
Harga timbal pasca-liburan berfluktuasi liar & harga baterai bekas tertinggal, sentimen pemasok untuk menahan penjualan semakin menguat [Tinjauan mingguan baterai bekas SMM]
12 jam yang lalu
[SMM Analysis] Permintaan Lemah dan Meningkatnya Keunggulan Substitusi Mendorong Pusat Harga NPI Kelas Tinggi Turun
[SMM Analysis: Lemahnya Permintaan dan Meningkatnya Keunggulan Substitusi Menekan Pusat Harga NPI Kadar Tinggi]
Harga rata-rata NPI kadar tinggi SMM 10-12% turun 7,9 yuan/unit nikel WoW menjadi 1.029,4 yuan/unit nikel (ex-factory, termasuk pajak). Harga rata-rata indeks FOB NPI Indonesia turun 0,7 $/unit nikel WoW menjadi 133,2 $/unit nikel. Minggu ini, pasar NPI kadar tinggi terus melemah, dengan pusat harga bergerak turun secara stabil dan sentimen bearish semakin menguat.
12 jam yang lalu
[SMM Kilat Logam Mulia]
Industri energi hidrogen Tiongkok sedang bergerak dari pertumbuhan yang didorong kebijakan menuju fase baru pengembangan skala besar. Menurut Laporan Pengembangan Energi Hidrogen Tiongkok 2026, pada akhir 2025, total kapasitas produksi hidrogen Tiongkok melampaui 51 juta ton per tahun, sementara kapasitas hidrogen terbarukan yang telah beroperasi melampaui 250.000 ton per tahun, meningkat lebih dari dua kali lipat dibandingkan tahun sebelumnya. Jumlah kendaraan sel bahan bakar mencapai sekitar 32.000 unit, dengan lebih dari 590 stasiun pengisian bahan bakar hidrogen yang telah selesai dibangun. Perluasan skala industri yang pesat menuntut persyaratan yang lebih tinggi terhadap standar pendukung.
12 jam yang lalu
[SMM Kilat Logam Mulia]
Para peneliti di TU Wien (Universitas Teknologi Wina) baru-baru ini menemukan bahwa mengoptimalkan ketebalan lapisan platinum pada pelat bipolar elektroliser PEM dapat secara signifikan mengurangi konsumsi platinum sambil mempertahankan konduktivitas listrik dan ketahanan korosi, menawarkan rute teknis baru untuk menurunkan biaya produksi hidrogen hijau. Studi terkait telah dipublikasikan di ACS Applied Materials & Interfaces.
12 jam yang lalu
[SMM Tinjauan Mingguan Bijih Besi] Penurunan Bijih Besi Melambat seiring Stabilnya Logam Panas dan Meningkatnya Stok Pelabuhan
12 jam yang lalu
Laporan Harian Bijih Besi MMi (16 Oktober)
Kontrak berjangka bijih besi stabil hari ini. Kontrak I2701 yang paling banyak diperdagangkan di DCE ditutup pada 672,5 yuan/mt, naik 0,07% dari sesi sebelumnya. Harga spot Pelabuhan Qingdao naik rata-rata 2 yuan/mt. Pedagang cukup aktif dalam menawarkan, sementara pabrik melakukan restocking terutama untuk memenuhi kebutuhan mendesak. Perdagangan berlangsung sepi.
12 jam yang lalu

[SMM Analysis] Lanskap litium Zimbabwe: ekspor yang tumbuh pesat & kebijakan pemrosesan hilir lokal yang semakin cepat
Produk litium Zimbabwe telah muncul sebagai sumber pendapatan ekspor utama bagi negara tersebut, dengan Minerals Marketing Corporation of Zimbabwe (MMCZ) melaporkan pertumbuhan penjualan yang signifikan. Pada saat yang sama, seiring mendekatnya larangan ekspor konsentrat litium pada Januari 2027, muncul kesenjangan antara jadwal pembangunan proyek pemrosesan hilir lokal dan persyaratan kebijakan pemerintah, sehingga menimbulkan kekhawatiran atas kesinambungan dan struktur pasokan bahan baku litium. Konsentrat masih dominan, penjualan naik 368% Menurut data yang diungkapkan MMCZ pada 8 Oktober, total penjualan ekspor produk mineral Zimbabwe mencapai US$4,735 miliar antara Januari dan September 2026, naik 101,8% dari tahun ke tahun. Penjualan produk litium mencapai sekitar US$2,159 miliar, atau 45,6% dari penjualan ekspor mineral dalam cakupan pelaporan, melampaui logam golongan platina untuk menjadi salah satu sumber pendapatan ekspor mineral terbesar negara tersebut. Berdasarkan produk, penjualan konsentrat spodumene mencapai sekitar US$1,812 miliar, naik 368,2% dari tahun ke tahun, mencakup sekitar 83,9% dari total penjualan produk litium. Pada periode yang sama, penjualan petalit mencapai sekitar US$155 juta, naik 583,3%, sementara penjualan litium sulfat mencapai sekitar US$191 juta dengan volume penjualan 33.807 ton — kategori yang tidak mencatat penjualan pada periode yang sama tahun 2025. Dari sisi harga, Zimbabwe merealisasikan harga jual rata-rata sekitar US$1.483 per ton untuk konsentrat spodumene dalam tiga kuartal pertama, naik dari US$387 per ton setahun sebelumnya, meningkat sekitar 283%. Hal ini menunjukkan bahwa pertumbuhan pendapatan ekspor litium yang mencolok tidak hanya didorong oleh perubahan volume ekspor tetapi juga oleh kenaikan tajam harga konsentrat. Dari sisi komposisi ekspor, meskipun ekspor komersial litium sulfat telah mengalami kemajuan, konsentrat spodumene tetap menjadi sumber pendapatan utama. Berdasarkan nilai, konsentrat spodumene dan petalit bersama-sama mencakup sekitar 91,1% dari penjualan produk litium, mencerminkan bahwa industri litium Zimbabwe masih berada dalam tahap transisi dari ekspor konsentrat menuju pemrosesan hilir domestik. Proyek litium sulfat Bikita tertunda; perusahaan mencari perpanjangan masa transisi kebijakan Dengan pendapatan ekspor litium yang tumbuh pesat, kebijakan pemrosesan lokal Zimbabwe telah memasuki fase implementasi kritis. Menurut laporan media lokal pada 9 Oktober, Bikita Minerals, anak perusahaan Sinomine Resource Group, telah berkomunikasi dengan pemerintah mengenai pembatasan ekspor konsentrat litium yang dijadwalkan awal 2027, meminta waktu tambahan untuk transisi. Bikita sedang membangun pabrik litium sulfat dengan kapasitas tahunan 100.000 ton, melibatkan investasi sekitar US$400 juta. Proyek tersebut semula dijadwalkan selesai pada Maret 2027, tetapi keterlambatan transportasi peralatan dan faktor rantai pasokan telah mendorong perkiraan mulai operasi menjadi Juli 2027 — lebih lambat dari tanggal implementasi pembatasan ekspor konsentrat yang direncanakan. Perusahaan juga meminta pemerintah untuk mempertimbangkan kembali pengaturan pajak dan royalti terkait ekspor guna meringankan tekanan operasional yang ditimbulkan oleh belanja modal dan volatilitas harga litium. Selain itu, Bikita menyatakan bahwa setelah sistem kuota ekspor diberlakukan, produk mineral tertentu menumpuk di lokasi tambang, menciptakan tekanan pada kapasitas penyimpanan yang ada. Ini berarti bahwa meskipun tambang memiliki kapasitas untuk mempertahankan produksi, volume ekspor aktual mungkin tetap dibatasi oleh kuota ekspor serta kondisi penyimpanan dan logistik. Pemerintah menegaskan kembali jadwal larangan 2027; transisi kapasitas pemrosesan lokal tetap menantang Menanggapi permintaan penundaan dari perusahaan, pemerintah Zimbabwe tetap mempertahankan posisinya untuk mendorong pemrosesan domestik. Pada 9 Oktober, Menteri Informasi Zimbabwe Nick Mangwana mengatakan bahwa perusahaan pertambangan litium terkait telah diberi waktu yang cukup untuk menyiapkan fasilitas pemrosesan lokal, dan tidak ada alasan untuk menunda larangan ekspor konsentrat litium yang dijadwalkan pada Januari 2027. Pada Februari 2026, Zimbabwe menangguhkan ekspor konsentrat litium, sebelum memulihkannya sebagian pada April melalui sistem manajemen kuota perusahaan. Namun, arah kebijakan untuk sepenuhnya membatasi ekspor konsentrat pada 2027 belum berubah secara formal. Saat ini, proyek Arcadia milik Huayou Cobalt telah mencapai produksi komersial dan ekspor litium sulfat, sementara tambang termasuk Bikita, Kamativi, dan Sabi Star masih berada pada tahap konstruksi atau perencanaan untuk proyek pemrosesan lokal. Mengingat jadwal commissioning yang berbeda di antara proyek-proyek tersebut, apakah kapasitas pemrosesan litium sulfat lokal dapat menyerap output konsentrat yang ada pada awal 2027 masih harus dilihat. Pertumbuhan ekspor bersamaan dengan pembatasan kebijakan: penyesuaian struktural di depan untuk pasokan bahan baku litium Tiongkok Zimbabwe adalah salah satu negara sumber utama konsentrat litium impor Tiongkok, dan perubahan kebijakan ekspornya akan langsung memengaruhi pengaturan pengadaan bahan baku luar negeri bagi produsen garam litium Tiongkok. Data untuk tiga kuartal pertama 2026 menunjukkan bahwa ekspor konsentrat litium Zimbabwe masih mempertahankan skala komersial yang substansial. Meskipun ekspor litium sulfat mulai memberikan kontribusi volume tambahan, komposisi produk tetap didominasi oleh konsentrat. Dalam jangka pendek, ekspor konsentrat litium dari Zimbabwe pada kuartal keempat 2026 akan terus dipengaruhi oleh sistem kuota yang ada dan kondisi logistik aktual. Bagi perusahaan garam litium Tiongkok, laju kedatangan akan bergantung tidak hanya pada output tambang tetapi juga pada izin ekspor, pengiriman pelabuhan, dan siklus transportasi. Memasuki 2027, jika Zimbabwe secara ketat menegakkan larangan ekspor konsentrat sesuai jadwal semula sementara beberapa proyek litium sulfat belum mencapai produksi stabil, ekspor bahan baku litium negara tersebut dapat menghadapi tekanan kesinambungan pasokan sementara selama transisi dari konsentrat ke litium sulfat. Bagi pasar Tiongkok, perubahan volume kedatangan konsentrat dapat memengaruhi struktur pengadaan bahan baku beberapa produsen garam litium dan menyebabkan gangguan jangka pendek pada harga konsentrat spodumene. Namun, dampak harga aktual akan bergantung pada kekuatan implementasi kebijakan, pertumbuhan pasokan dari negara sumber lain, persediaan bahan baku di pelabuhan dan smelter Tiongkok, serta perubahan permintaan garam litium hilir. Secara keseluruhan, industri litium Zimbabwe berada di persimpangan antara pertumbuhan pendapatan ekspor yang cepat dan percepatan kebijakan pemrosesan hilir lokal. Dalam beberapa bulan mendatang, apakah pemerintah memperkenalkan pengaturan ekspor transisi, kemajuan konstruksi aktual proyek seperti Bikita, dan perubahan komposisi ekspor antara konsentrat dan litium sulfat akan menjadi indikator kunci untuk menilai pasokan bahan baku litium Tiongkok pada 2027.
12 Oct 2026 22:18 (GMT+8)

[SMM Analisis Tungsten] Satu Pasar, Dua Harga: Bagaimana Memecah Kebuntuan Struktural di Pasar Tungsten?
09 Oct 2026 13:21 (GMT+8)

[SMM Analysis] Ekspektasi Permintaan Lemah Mendominasi, Spot Litium Karbonat Turun di Bawah Angka 110.000 Yuan
12 Oct 2026 14:16 (GMT+8)
[SMM Analysis] Data Impor dan Ekspor Belerang dan Asam Sulfat Indonesia untuk Agustus
08 Oct 2026 11:02 (GMT+8)
[SMM Analysis] Tinjauan Baja Nirkarat di Luar Tiongkok Kuartal III: Biaya tambahan Eropa turun EUR158/mt, namun harga CIF naik 2,8%
08 Oct 2026 15:36 (GMT+8)
Emas: Morgan Stanley Sebut Potensi Kenaikan Jauh Melampaui Penurunan – $4.000 sebagai Support
09 Oct 2026 13:46 (GMT+8)

[SMM Analysis] Bisakah Pertumbuhan Permintaan Baja India Mengimbangi Perlambatan Tiongkok?
09 Oct 2026 10:38 (GMT+8)
Berita Terbaru
[SMM Kilasan Kromium] Proyeksi Permintaan Baja Global Datar pada 2026 karena China Melemah, Pemulihan Diperkirakan pada 2027
7 jam yang lalu
[SMM Kilat Kromium] Ekspor Bijih Krom Afrika Selatan Agustus Turun 11% sementara Pengiriman Ferokrom Naik Kembali 20%
8 jam yang lalu
[SMM Tinjauan Mingguan Kromium] Arus Ekspor Pulih seiring Naiknya Stok Pelabuhan China dan Harga Afrika yang Berbeda
8 jam yang lalu
30.000 Ton Alumina Diperdagangkan pada $382/mt FOB India, Pengiriman November 2026
11 jam yang lalu
30.000 mt Alumina Diperdagangkan pada $426/mt FOB Brazil untuk Pengiriman November 2026
11 jam yang lalu
Persediaan Magnesium Nasional Turun 3,52% MoM, Harga Sentuh Titik Terendah Tahun Ini Picu Penutupan Smelter
11 jam yang lalu
Biaya Ingot Magnesium Shaanxi Naik 1,73%, Industri Alami Kerugian Lebih Besar di Tengah Harga Bahan Baku Tinggi
11 jam yang lalu
[Mingyi Electronics Meluncurkan Peralatan Elektroplating Lini Gantry Rasio Aspek Tinggi untuk Server AI dan Substrat IC]
11 jam yang lalu
Inflasi AS Melampaui Ekspektasi, Ditambah Penumpukan Inventaris di China, Harga Tembaga Rebound di Bawah Tekanan [Tinjauan Mingguan Makro SMM]
11 jam yang lalu
[SMM Kilas Batu Bara] Penjualan Batubara Kokas Cuci Mongolian Mining Kuartal III Turun 26% dari Kuartal Sebelumnya Menjadi 2 Juta Ton
11 jam yang lalu
[Unit Chip Li Auto Amankan $230 Juta, Incar Valuasi $2,4 Miliar dengan Investasi Lanjutan]
11 jam yang lalu
[SMM Analisis] Pasar Aluminium Primer Luar Negeri Tetap Lemah; Harga Penawaran Tertekan di Seluruh Pasar Utama
11 jam yang lalu
Pasar aluminium ex-China tetap lemah, penawaran spot di pasar utama turun karena tekanan [Analisis SMM]
11 jam yang lalu
China Usulkan Kontrol Ekspor Teknologi Surya yang Lebih Ketat: Apa Langkah Berikutnya untuk Kawasan di Luar China? [Analisis SMM]
12 jam yang lalu
Harga timbal pasca-liburan berfluktuasi liar & harga baterai bekas tertinggal, sentimen pemasok untuk menahan penjualan semakin menguat [Tinjauan mingguan baterai bekas SMM]
12 jam yang lalu
[SMM Analysis] Permintaan Lemah dan Meningkatnya Keunggulan Substitusi Mendorong Pusat Harga NPI Kelas Tinggi Turun
12 jam yang lalu
[SMM Kilat Logam Mulia]
12 jam yang lalu
[SMM Kilat Logam Mulia]
12 jam yang lalu
[SMM Tinjauan Mingguan Bijih Besi] Penurunan Bijih Besi Melambat seiring Stabilnya Logam Panas dan Meningkatnya Stok Pelabuhan
12 jam yang lalu
Laporan Harian Bijih Besi MMi (16 Oktober)
12 jam yang lalu