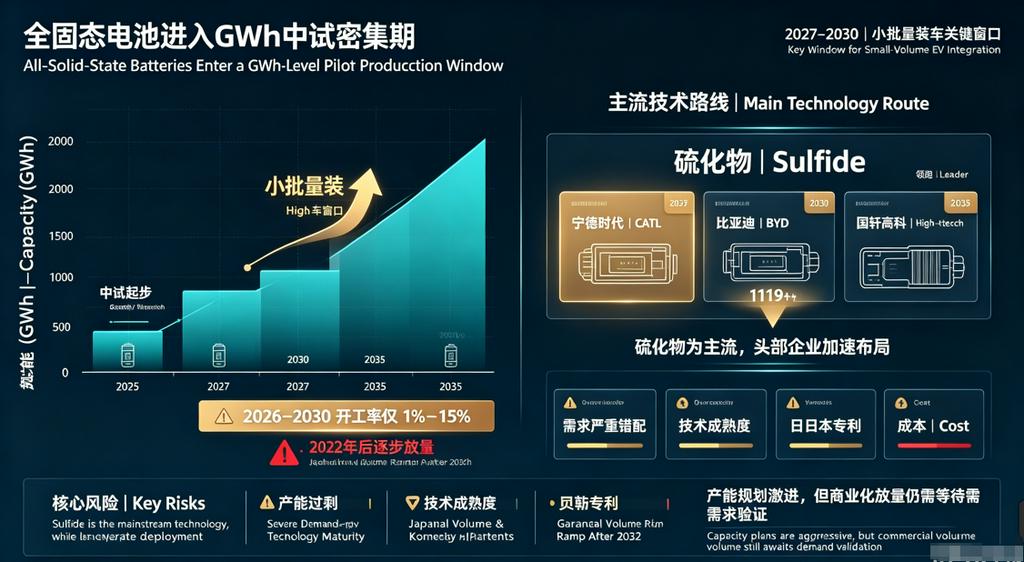
ประเด็นสำคัญ: แบตเตอรี่โซลิดสเตตทั้งหมดได้เข้าสู่ช่วงการผลิตนำร่องระดับ GWh อย่างเข้มข้น โดยปี 2027–2030 เป็นหน้าต่างสำคัญสำหรับการติดตั้งในยานยนต์ปริมาณน้อย กำลังการผลิตที่วางแผนไว้คาดว่าจะเกิน 1,119 GWh ภายในปี 2035 แต่อัตราการใช้กำลังการผลิตระหว่างปี 2026 ถึง 2030 จะอยู่ที่เพียง 1%–15% ซึ่งบ่งชี้ถึงความไม่สอดคล้องกันของอุปสงค์อย่างรุนแรง โดยการเพิ่มปริมาณการผลิตจะค่อย ๆ เริ่มขึ้นหลังปี 2032 เท่านั้น เส้นทางซัลไฟด์เป็นเส้นทางหลัก โดยมี CATL, BYD, Gotion High-tech และอื่น ๆ เป็นผู้นำ ความเสี่ยงอยู่ที่กำลังการผลิตล้นเกิน ความสมบูรณ์ของเทคโนโลยี สิทธิบัตรของญี่ปุ่นและเกาหลีใต้ และต้นทุน
หมายเหตุ:
การวิเคราะห์กำลังการผลิตแบตเตอรี่โซลิดสเตตแบ่งออกเป็นส่วนที่ 1 และส่วนที่ 2 ส่วนที่ 1 ครอบคลุมแบตเตอรี่โซลิด-ลิควิด และส่วนที่ 2 ครอบคลุมแบตเตอรี่โซลิดสเตต ในฐานะเส้นทางเปลี่ยนผ่านสู่แบตเตอรี่โซลิดสเตต แบตเตอรี่โซลิด-ลิควิดจะยังคงมีอยู่เป็นเวลานาน สำหรับตอนนี้ แบตเตอรี่เหล่านี้ถูกวิเคราะห์ภายในระบบแบตเตอรี่โซลิดสเตต แบตเตอรี่โซลิด-ลิควิดรวมถึงแบตเตอรี่เจล แบตเตอรี่ไฮบริดโซลิด-ลิควิด แบตเตอรี่กึ่งโซลิดสเตต และแบตเตอรี่กึ่งโซลิดสเตต สำหรับแบตเตอรี่ที่มีสัดส่วนมวลอิเล็กโทรไลต์เหลว 5%–20% จะมีการเพิ่มโครงสร้างอิเล็กโทรไลต์แข็งเพื่อจำกัดปริมาณอิเล็กโทรไลต์เหลวจำนวนเล็กน้อย
การวิเคราะห์กำลังการผลิตแบตเตอรี่โซลิดสเตต (ส่วนที่ 1): แบตเตอรี่โซลิด-ลิควิดเป็นแนวหน้า — เส้นทางเปลี่ยนผ่านที่ทั้งอุปทานและอุปสงค์เติบโตอย่างคึกคัก
การวิเคราะห์กำลังการผลิตแบตเตอรี่โซลิดสเตต (ส่วนที่ 2): การผลิตนำร่องแบตเตอรี่โซลิดสเตตถูกวางกำลังอย่างเข้มข้น — ความไม่สอดคล้องระหว่างแผนกำลังการผลิตและอุปสงค์
Tบทความนี้คือส่วนที่ 2: สถานะกำลังการผลิตของแบตเตอรี่โซลิดสเตต กล่าวคือ แบตเตอรี่โซลิดสเตตทั้งหมด
ข้อมูล: ข้อมูลกำลังการผลิตนี้อ้างอิงจากการวางแผนกำลังการผลิตขององค์กรและการวิเคราะห์แบบจำลองอุปสงค์ของ SMM โดยเฉพาะข้อมูลระยะกลางและระยะยาวจะอาศัยแบบจำลองอุปสงค์ของ SMM
ข้อมูลสุดท้ายให้ยึดตามข้อมูลกำลังการผลิตที่องค์กรประกาศอย่างเป็นทางการ
1. ระยะของอุตสาหกรรม: จากห้องปฏิบัติการสู่การผลิตนำร่องระดับ GWh; ปี 2027–2030 เป็นหน้าต่างสำคัญ
ตามสถิติในตาราง แบตเตอรี่โซลิดสเตต (ส่วนใหญ่เป็นแบบโซลิดสเตตทั้งหมด) ได้ย้ายจากการวิจัยและพัฒนาในห้องปฏิบัติการเข้าสู่ช่วงการก่อสร้างสายการผลิตนำร่องอย่างเข้มข้น ตั้งแต่ปี 2024 ถึง 2026 สายการผลิตนำร่องและสายการทดลองแบบโซลิดสเตตทั้งหมดหลายสายได้เริ่มดำเนินการหรือแล้วเสร็จ บริษัทที่เป็นตัวแทน ได้แก่ CATL, BYD, Gotion High-tech, Qingtao, WeLion, CALB, EVE Energy, Farasis Energy, Tailan New Energy และอื่น ๆ
เหตุการณ์สำคัญทั่วไป:
CATL: สายการผลิตนำร่องแบบกึ่งของแข็งซัลไฟด์ 5 GWh ที่เหอเฝยเริ่มเดินเครื่องในเดือนพฤษภาคม 2025; เฟสแรกของฐานการผลิตแบบกึ่งของแข็งที่อี๋ปินเริ่มเดินเครื่องในเดือนกรกฎาคม 2026 โดยมีความหนาแน่นพลังงานของเซลล์เดี่ยวเกิน 500 วัตต์ชั่วโมง/กก.
BYD: สายการผลิตนำร่องแบบกึ่งของแข็งซัลไฟด์ 2 GWh ที่ผิงซาน เซินเจิ้นเริ่มเดินเครื่องในเดือนกุมภาพันธ์ 2026 โดยมีอัตราผลผลิตคงที่ที่ 82%; สายการผลิตจำนวนมากเฟสแรก 20 GWh ที่ปี้ซาน ฉงชิ่งมีแผนเริ่มในไตรมาส 3 ปี 2026 โดยจะติดตั้งในยานพาหนะจำนวนน้อยในไตรมาส 1 ปี 2027 และมีแผนระยะยาว 100 GWh.
Gotion High-tech: สายการผลิตทดลองแบบกึ่งของแข็ง 0.2 GWh ที่เหอเฝยแล้วเสร็จในเดือนพฤษภาคม 2025; สายการผลิตจำนวนมาก 2 GWh คาดว่าจะเข้าสู่การทดสอบอุปกรณ์ภายในสิ้นปี 2026 และเริ่มการผลิตจำนวนน้อยในปี 2027.
Qingtao Energy: สายการผลิตนำร่องแบบกึ่งของแข็ง 0.1 GWh ที่คุนซานได้เริ่มเดินเครื่องแล้ว.
WeLion New Energy: ฐานทดลองขนาดเล็กแบบกึ่งของแข็ง 0.6 GWh ที่ผิงซาน เซินเจิ้น โดยมีแผนที่จะบรรลุการผลิตจำนวนมากแบบกึ่งของแข็งประมาณปี 2027.
CALB: ความสามารถในการผลิตนำร่องแบตเตอรี่โซลิดสเตต 0.2 GWh ที่ฉางโจว.
EVE Energy: เฟสแรก 60 Ah ที่ฐานเฉิงตูแล้วเสร็จในเดือนธันวาคม 2025; เฟสสองกำลังการผลิต 100 MWh ต่อปีจะส่งมอบในเดือนธันวาคม 2026.
Farasis Energy: สายการผลิตนำร่องแบบกึ่งของแข็งซัลไฟด์ 0.2 GWh ที่ก้านโจว; เซลล์ 60 Ah ได้ส่งตัวอย่างให้ลูกค้าหุ่นยนต์แล้ว.
Tailan New Energy: โครงการแบตเตอรี่แบบกึ่งของแข็ง 3.5 GWh ที่เฉียนเจียง หูเป่ย์แล้วเสร็จในเดือนมิถุนายน 2026 โดยเฟสแรกอยู่ที่ 0.5 GWh.
Sunwoda: สายการผลิตตัวอย่าง 0.2 GWh; แบตเตอรี่โพลิเมอร์แบบกึ่งของแข็ง 400 วัตต์ชั่วโมง/กก. โดยมีแผนการตรวจสอบการติดตั้งในยานพาหนะให้แล้วเสร็จในปี 2026.
โดยรวมแล้ว ปี 2025–2026 เป็นช่วงเวลาของการลงทุนสายการผลิตนำร่องอย่างเข้มข้น ปี 2027 จะเข้าสู่การตรวจสอบการติดตั้งในยานพาหนะจำนวนน้อย และประมาณปี 2030 เป้าหมายคือการผลิตจำนวนมากในระดับใหญ่.
2. การวางแผนกำลังการผลิต: การขยายตัวแบบทวีคูณ เกิน 1,100 GWh ภายในปี 2035
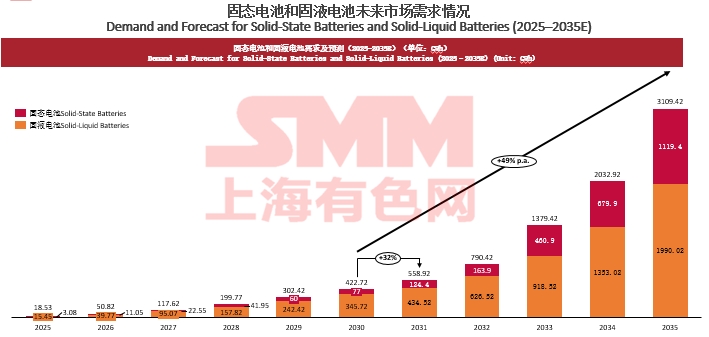
ตามข้อมูลสรุปในตาราง กำลังการผลิตแบตเตอรี่โซลิดสเตตที่วางแผนไว้จะเติบโตจาก 3 GWh ในปี 2025 เป็น 1,119 GWh ในปี 2035 แสดงถึงการขยายตัวแบบทวีคูณ:
ความจุของแบตเตอรี่โซลิดสเตตจะเติบโตจาก 3 กิกะวัตต์ชั่วโมงในปี 2025 เป็น 77 กิกะวัตต์ชั่วโมงและ 1,119 กิกะวัตต์ชั่วโมงในปี 2030 และ 2035 ตามลำดับ
ในจำนวนนี้ กำลังการผลิตตามแผนจะเพิ่มขึ้นอย่างมากหลังปี 2033 โดยหลักมาจากแผนระยะยาวของฐานปี้ซานของบีวายดี ฐานอี๋ปินของซีเอทีแอล ฐานเฉียนเจียงของไท่หลาน เว่ยหลี่ ชิงเถา และอื่นๆ อย่างไรก็ตาม ควรทราบว่าตัวเลขเหล่านี้ส่วนใหญ่เป็นกำลังการผลิตตามแผนของบริษัท และการดำเนินการจริงถูกจำกัดด้วยหลายปัจจัย เช่น อัตราผลผลิต อุปกรณ์ เงินทุน และการตรวจสอบจากลูกค้า
3. อุปสงค์และอัตราการใช้กำลังการผลิต: ความไม่สอดคล้องระยะสั้นรุนแรง ค่อยๆ สอดคล้องหลังปี 2033 เท่านั้น
เมื่อเทียบกับแผนกำลังการผลิต การปล่อยอุปสงค์ของแบตเตอรี่โซลิดสเตตล่าช้าอย่างชัดเจน และการขยายกำลังการผลิตอาจทำซ้ำรูปแบบของแบตเตอรี่ลิเธียมเหลว
ตั้งแต่ปี 2026 ถึง 2030 อัตราการใช้กำลังการผลิตของแบตเตอรี่โซลิดสเตตจะอยู่ที่เพียง 1%–15% ซึ่งบ่งชี้ว่าแผนกำลังการผลิตเกินอุปสงค์จริงระยะสั้นอย่างมาก สายการผลิตนำร่องและสายทดลองจำนวนมากยังอยู่ในขั้นตอนการตรวจสอบและยังไม่เกิดการจัดส่งที่มีประสิทธิภาพ อัตราการใช้กำลังการผลิตจะเพิ่มขึ้นเป็น 28% ในปี 2031 พุ่งเป็น 69% ในปี 2032 และคงที่ที่ 73%–89% หลังปี 2033 นั่นหมายความว่าการขยายปริมาณการผลิตขนาดใหญ่ที่แท้จริงของแบตเตอรี่โซลิดสเตตอาจเกิดขึ้นหลังปี 2032–2033 ซึ่งเกิดช่องว่างเวลากับความคาดหวังอย่างกว้างขวางของอุตสาหกรรมเรื่อง "การผลิตขนาดใหญ่ภายในปี 2030"
4. เส้นทางเทคโนโลยี: ซัลไฟด์เป็นกระแสหลัก โดยมีออกไซด์ / โพลิเมอร์ / คอมโพสิตขนานกัน
ภูมิทัศน์เทคโนโลยีแบตเตอรี่โซลิดสเตตแสดงรูปแบบ "ซัลไฟด์เป็นกระแสหลัก พร้อมหลายเส้นทางขนานกัน"
เส้นทางซัลไฟด์: ซีเอทีแอล บีวายดี โกวฉินไฮเทค ซานเว่ยแบตเตอรี่ จิ่วกงนิวเอนเนอร์ยี่ จงเคอหยวนเปิ่น เอ็นพาวเวอร์ ฯลฯ อิเล็กโทรไลต์ซัลไฟด์มีค่าการนำไอออนสูง แต่เสถียรภาพในอากาศต่ำ ต้นทุนสูง และอุปสรรคด้านสิทธิบัตรกระจุกตัวในญี่ปุ่นและเกาหลีใต้
เส้นทางออกไซด์: บางบริษัทใช้เส้นทางคอมโพสิตออกไซด์ เช่น ชิงเถาและเว่ยหลี่
เส้นทางโพลิเมอร์: ซุนวัลดา เสินหลานฮุยเจ๋อ โซลิดไอออนเอนเนอร์ยี่ ฯลฯ
เส้นทางคอมโพสิต: ซานตงชวงลู่ใช้เส้นทางคอมโพสิต "ซัลไฟด์ + ออกไซด์ + โพลิเมอร์" และอ้างว่าลดต้นทุนได้ 80%–90% เมื่อเทียบกับซัลไฟด์บริสุทธิ์
เฮไลด์ / คอมโพสิตซัลไฟด์-เฮไลด์: EVE Energy ใช้อิเล็กโทรไลต์แข็งคอมโพสิตซัลไฟด์-เฮไลด์
โดยรวมแล้ว ซัลไฟด์เป็นเส้นทางหลักที่ได้รับความสนใจมากที่สุดสำหรับแบตเตอรี่โซลิดสเตตทั้งหมด แต่ก็เป็นเส้นทางที่วิศวกรรมยากที่สุด เส้นทางคอมโพสิตได้กลายเป็นทิศทางการสำรวจที่สำคัญสำหรับการลดต้นทุนและการปรับปรุงอินเทอร์เฟซ
5. ภาพรวมองค์กร: ผู้ผลิตแบตเตอรี่ชั้นนำ + พลังใหม่ + ผู้ผลิตรถยนต์ในการแข่งขันสามทาง
ผู้เล่นแบตเตอรี่โซลิดสเตตสามารถแบ่งออกเป็นสามประเภท
ผู้ผลิตแบตเตอรี่ชั้นนำ: CATL, BYD, Gotion High-tech, CALB, EVE Energy, Farasis Energy, Sunwoda ฯลฯ พวกเขามีทรัพยากรเงินทุนและลูกค้าที่แข็งแกร่ง แต่ระมัดระวังในการเลือกเส้นทางเทคโนโลยี
พลังใหม่ด้านแบตเตอรี่โซลิดสเตต: Qingtao, WeLion, Tailan, Enpower, Heyuan Lithium Innovation, Xinjie Energy, Jinyu New Energy, Jiugong New Energy ฯลฯ พวกเขามุ่งเน้นไปที่ตลาดเฉพาะของแบตเตอรี่โซลิดสเตต และบางรายได้บรรลุการผลิตนำร่องหรือการส่งมอบปริมาณน้อยแล้ว
ผู้ผลิตรถยนต์และผู้เล่นข้ามอุตสาหกรรม: Dongfeng Motor, Chery, Geely, SAIC และอื่นๆ กำลังวางตำแหน่งในแบตเตอรี่โซลิดสเตตผ่านการพัฒนาภายในหรือความร่วมมือ เพื่อให้ได้สิทธิ์มีเสียงในแบตเตอรี่กำลังรุ่นถัดไป
ในด้านการกระจายตามภูมิภาค เจียงซู อานฮุย กวางตุ้ง เจ้อเจียง เสฉวน ซานตง และเหอหนานเป็นพื้นที่รวมตัวของโครงการแบตเตอรี่โซลิดสเตต เหอเฟยในอานฮุย ซูโจว/ฉางโจวในเจียงซู เซินเจิ้น/จูไห่ในกวางตุ้ง หูโจว/หางโจวในเจ้อเจียง และอี๋ปิน/เฉิงตูในเสฉวน ได้ก่อตั้งคลัสเตอร์อุตสาหกรรมขึ้นแล้ว
6. ความเสี่ยงและความท้าทาย: กำลังการผลิตเกิน ความสมบูรณ์ของเทคโนโลยี สิทธิบัตร และต้นทุน
ความเสี่ยงกำลังการผลิตเกิน: อัตราการใช้กำลังการผลิตตั้งแต่ปี 2026 ถึง 2030 จะต่ำมาก และกำลังการผลิตที่วางแผนไว้จำนวนมากอาจล่าช้าหรือถูกยกเลิก
ความสมบูรณ์ของเทคโนโลยีไม่เพียงพอ: แบตเตอรี่โซลิดสเตตทั้งหมดยังคงเผชิญกับปัญหาหลัก เช่น อินเทอร์เฟซของแข็ง-ของแข็ง แรงดันใช้งาน อายุการใช้งานของวงจร และเสถียรภาพภายในของวัสดุ Robin Zeng จาก CATL เคยกล่าวว่าความสมบูรณ์ทางเทคโนโลยีของแบตเตอรี่โซลิดสเตตทั้งหมดอยู่ที่ระดับ TRL-4 เท่านั้น
อุปสรรคด้านสิทธิบัตร: สิทธิบัตรหลักสำหรับอิเล็กโทรไลต์ซัลไฟด์ถูกครอบงำโดยบริษัทญี่ปุ่นและเกาหลีใต้ และบริษัทจีนเผชิญความเสี่ยง FTO เมื่อขยายไปต่างประเทศ
ต้นทุนสูง: ต้นทุนปัจจุบันของแบตเตอรี่โซลิดสเตตทั้งหมดสูงกว่าแบตเตอรี่ชนิดเหลวอย่างมาก และการลดต้นทุนขึ้นอยู่กับการผลิตลิเทียมซัลไฟด์ อิเล็กโทรไลต์ และอุปกรณ์ภายในประเทศ
รอบการรับรองระดับยานยนต์ยาวนาน: ตั้งแต่การสุ่มตัวอย่างจนถึงการกำหนดอาจใช้เวลา 18–36 เดือน ต้นทุนการรับรองสูง และผู้ผลิตรถยนต์ยอมรับอย่างระมัดระวัง
7. บทสรุป
แบตเตอรี่โซลิดสเตตอยู่ในช่วง "การลงไลน์นำร่องอย่างเข้มข้นและก่อนการผลิตจำนวนมาก" การวางแผนกำลังการผลิตเชิงรุก แต่ความต้องการระยะสั้นไม่เพียงพออย่างรุนแรง และอัตราการใช้กำลังการผลิตยังต่ำ ปี 2027–2030 เป็นช่วงเวลาสำคัญสำหรับการตรวจสอบเทคโนโลยีและการติดตั้งในยานยนต์จำนวนน้อย และคาดว่าจะขยายกำลังการผลิตขนาดใหญ่หลังปี 2032 เท่านั้น องค์กรต้องพิจารณาการวางแผนกำลังการผลิตอย่างมีเหตุผล มุ่งเน้นการพัฒนานวัตกรรมเทคโนโลยีหลัก การลดต้นทุน และการตรวจสอบจากลูกค้า และหลีกเลี่ยงการขยายตัวอย่างไม่รอบคอบ
**หมายเหตุ:** สำหรับรายละเอียดเพิ่มเติมหรือสอบถามเกี่ยวกับการพัฒนาแบตเตอรี่โซลิดสเตต กรุณาติดต่อ:
โทรศัพท์: 021-20707860 (หรือ WeChat: 13585549799)
ผู้ติดต่อ: หยาง เชาซิง ขอบคุณ!