

เอสเอ็มเอ็ม, 7 ตุลาคม:
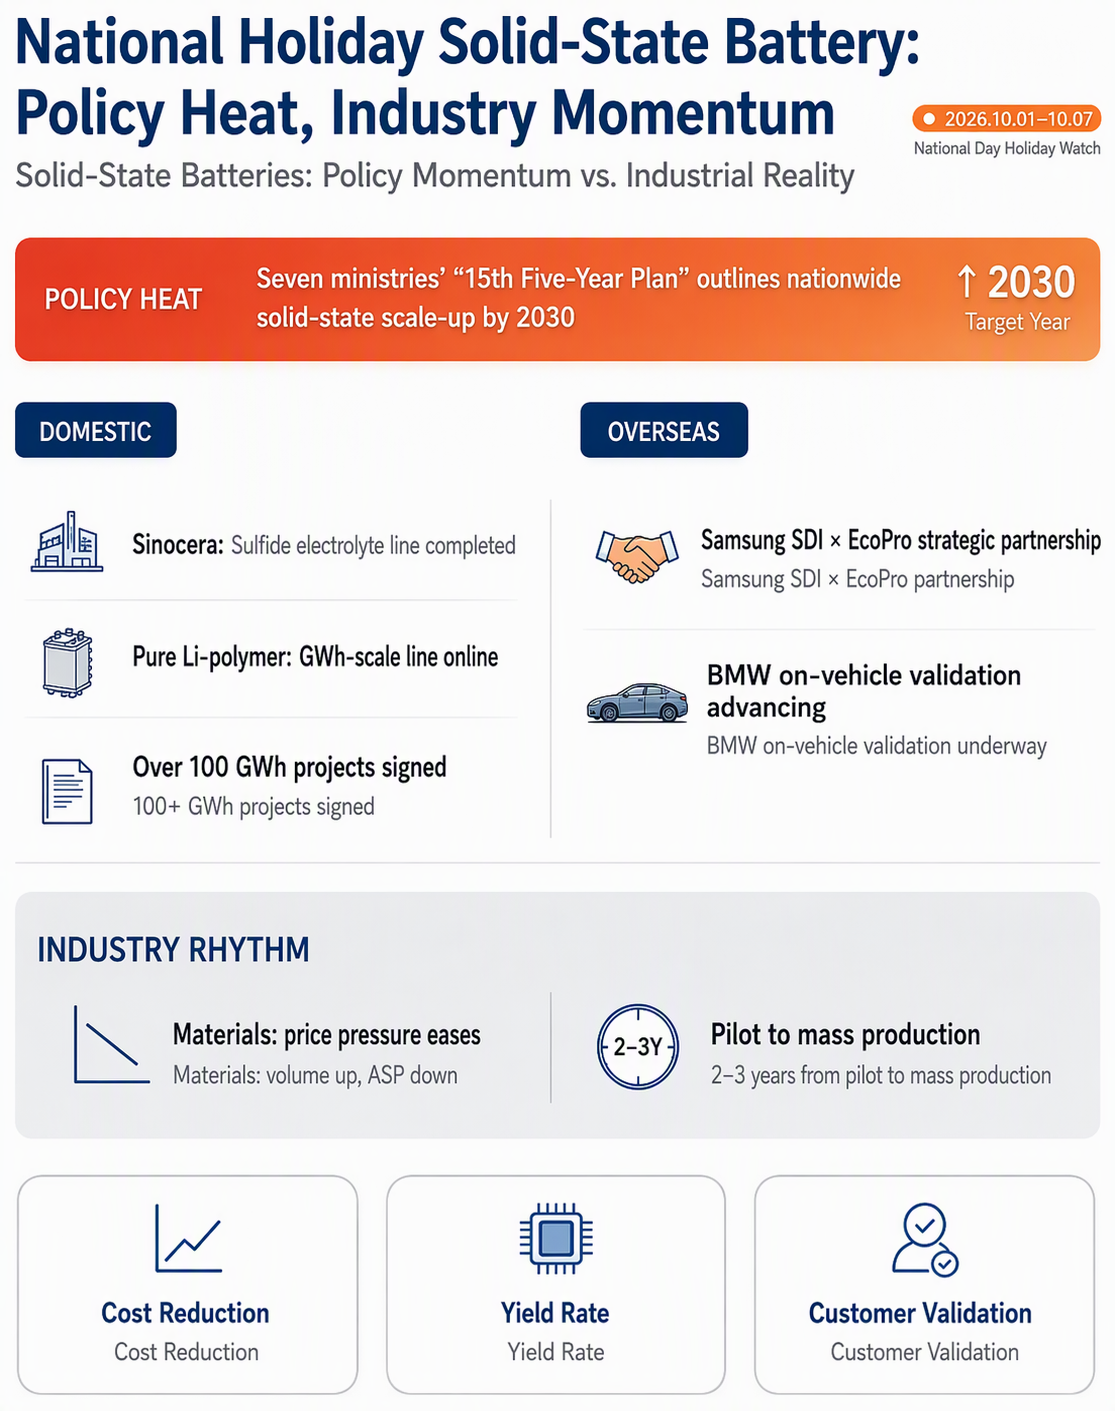
ประเด็นสำคัญ: ในช่วงวันหยุดวันชาติ ภาคแบตเตอรี่โซลิดสเตตมีรูปแบบ “นโยบายร้อนแรง อุตสาหกรรมเชื่องช้า” แผนพัฒนา 5 ปี ฉบับที่ 15 ของ 7 กระทรวงกำหนดเป้าหมายปี 2030 สำหรับการประยุกต์ใช้แบตเตอรี่โซลิดสเตตทั้งหมดในวงกว้าง ไลน์การผลิตซัลไฟด์ของ Sinocera เสร็จสมบูรณ์ ไลน์ระดับ GWh แบบพอลิเมอร์ของ Chuneng เริ่มเดินเครื่อง และมีการลงนามโครงการ 100 GWh ในต่างประเทศ ความร่วมมือ Samsung SDI/EcoPro และการทดสอบกับรถจริงของ BMW เดินหน้าต่อไป อย่างไรก็ตาม วัสดุอยู่ในภาวะ “ปริมาณเพิ่มขึ้น ราคาลดลง” และการเปลี่ยนจากการผลิตนำร่องสู่การผลิตจำนวนมากยังต้องใช้เวลา 2–3 ปี โดยการลดต้นทุน อัตราผลผลิต และการรับรองจากลูกค้ายังคงเป็นอุปสรรคสำคัญ 3 ประการ
ในช่วงวันหยุดวันชาติ อุตสาหกรรมแบตเตอรี่โซลิดสเตตได้รับแรงหนุนสองทางจาก “ทิศทางนโยบาย” และ “การดำเนินการเชิงอุตสาหกรรม” หลายองค์กรจัดวันหยุดก่อนกำหนด และการดำเนินการเชิงอุตสาหกรรมจริงยังคงเชื่องช้า กระทรวงอุตสาหกรรมและเทคโนโลยีสารสนเทศและอีก 6 หน่วยงานร่วมกันออกแผนพัฒนา 5 ปี ฉบับที่ 15 สำหรับอุตสาหกรรมแบตเตอรี่ชนิดใหม่ กำหนดกรอบเวลาปี 2030 สำหรับการประยุกต์ใช้แบตเตอรี่โซลิดสเตตทั้งหมดในวงกว้างเป็นครั้งแรกในแผนเฉพาะระดับชาติ ในเวลาเดียวกัน ไลน์การผลิตระดับ GWh แบบพอลิเมอร์แห่งแรกของจีนเริ่มเดินเครื่อง ไลน์การผลิตอิเล็กโทรไลต์ซัลไฟด์ของ Sinocera Materials เสร็จสมบูรณ์ และมีการลงนามโครงการที่มีกำลังการผลิตมากกว่า 100 GWh อุตสาหกรรมกำลังเร่งเปลี่ยนจาก “ระยะนำร่องเข้มข้น” สู่ “ระยะตรวจสอบการผลิตจำนวนมาก” อย่างไรก็ตาม เอสเอ็มเอ็มเชื่อว่ายังมีช่องว่างที่ชัดเจนระหว่างความกระตือรือร้นเชิงนโยบายกับความเป็นจริงของอุตสาหกรรม แนวโน้ม “ปริมาณเพิ่มขึ้น ราคาลดลง” ในฝั่งวัสดุยังไม่พลิกกลับ และช่วงเวลาจากการผลิตนำร่องสู่การผลิตจำนวนมากยังต้องใช้เวลา 2–3 ปีในการตรวจสอบ
I. ด้านนโยบาย: แผนเฉพาะระดับชาติฉบับแรกเผยแพร่ กำหนดกรอบเวลาปี 2030 อย่างเป็นทางการ
ในช่วงวันหยุดนี้ ตัวแปรที่ใหญ่ที่สุดสำหรับอุตสาหกรรมแบตเตอรี่โซลิดสเตตมาจากด้านนโยบาย เมื่อวันที่ 28 กันยายน กระทรวงอุตสาหกรรมและเทคโนโลยีสารสนเทศและอีก 6 หน่วยงานร่วมกันออกแผนพัฒนา 5 ปี ฉบับที่ 15 สำหรับอุตสาหกรรมแบตเตอรี่ชนิดใหม่ นี่เป็นแผนเฉพาะระดับชาติฉบับแรกของจีนในภาคแบตเตอรี่ โดยเสนออย่างชัดเจนว่าภายในปี 2030 แบตเตอรี่โซลิดสเตตทั้งหมดจะบรรลุการประยุกต์ใช้ในวงกว้างเบื้องต้น และอัตราของเสียของผลิตภัณฑ์จากผู้เล่นชั้นนำจะถึงระดับ PPB (1 ส่วนในพันล้านส่วน)
ที่น่าสังเกตคือ แผนนี้ให้ความสำคัญเป็นพิเศษกับทิศทางเทคโนโลยีสำคัญ เช่น การสัมผัสที่ผิวสัมผัส การนำไอออนสูง อายุการใช้งานยาวนาน และการออกแบบระบบแรงดันเชิงวิศวกรรม พร้อมทั้งเสนอให้ส่งเสริมการประยุกต์ใช้แบบบูรณาการของวัสดุแคโทดแรงดันสูงและวัสดุแอโนดฐานโลหะลิเธียมชนิดใหม่ ซึ่งบ่งชี้ว่าทิศทางนโยบายได้เปลี่ยนจาก “การสนับสนุนการวิจัยและพัฒนา” ไปสู่ “การดำเนินการเชิงวิศวกรรม” โดยมุ่งเป้าไปที่คอขวดหลักในการทำให้แบตเตอรี่โซลิดสเตตทั้งหมดเป็นอุตสาหกรรม
II. ด้านวัสดุ: อิเล็กโทรไลต์ซัลไฟด์อยู่ในภาวะ “ปริมาณเพิ่มขึ้น ราคาลดลง” การก่อสร้างกำลังการผลิตเข้าสู่ “ยุคเมตริกตัน”
จุดเด่นหลักในฝั่งวัสดุในช่วงวันหยุดนี้คือการเร่งก่อสร้างกำลังการผลิตและการเลื่อนลงอย่างต่อเนื่องของศูนย์กลางราคา
ไลน์การผลิตอิเล็กโทรไลต์ซัลไฟด์ของ Sinocera Materials เสร็จสมบูรณ์ เมื่อวันที่ 5 ตุลาคม Sinocera Materials เปิดเผยว่าไลน์การผลิตอิเล็กโทรไลต์โซลิดสเตตซัลไฟด์อัตโนมัติเสร็จสมบูรณ์แล้ว โดยมีความสามารถในการผลิตจำนวนมากเบื้องต้น ไลน์แรกวางแผนกำลังการผลิตปีละ 30 เมตริกตัน และคาดว่าจะแล้วเสร็จและเริ่มเดินเครื่องภายในปี 2026 ไลน์ที่สองวางแผนกำลังการผลิตปีละ 100 เมตริกตัน และจะเดินหน้าอย่างเป็นระบบตามจังหวะการทำให้เป็นอุตสาหกรรมขององค์กรแบตเตอรี่ปลายน้ำ เป็นที่น่าสังเกตว่า Sinocera Materials กำลังวางเส้นทางเทคโนโลยีทั้งออกไซด์และซัลไฟด์พร้อมกัน แต่ศูนย์กลางเชิงกลยุทธ์ในปัจจุบันมุ่งเน้นที่เส้นทางซัลไฟด์ และประสิทธิภาพของผลิตภัณฑ์ได้รับการยอมรับอย่างสูงจากองค์กรแบตเตอรี่ปลายน้ำ
เอสเอ็มเอ็มเชื่อว่าอิเล็กโทรไลต์ซัลไฟด์อยู่ในช่วงต้นของอุตสาหกรรมแบบ “ปริมาณเพิ่มขึ้น ราคาลดลง” โดยทั่วไป—การผลิตเพิ่มขึ้น แต่อัตราการใช้กำลังการผลิตยังต่ำ และแรงกดดันด้านราคาเป็นธีมหลักตั้งแต่ไตรมาส 3 การเริ่มเดินเครื่องของไลน์การผลิตระดับ 100 เมตริกตันหมายความว่าอุตสาหกรรมกำลังก้าวข้ามจาก “ระดับกิโลกรัม” ไปสู่ “ระดับเมตริกตัน” แต่ยังมีระยะห่างจากอุปทานขนาดใหญ่ที่มีความหมายอย่างแท้จริง
III. ด้านเซลล์แบตเตอรี่: เส้นทางพอลิเมอร์บรรลุความก้าวหน้าระดับ GWh ภูมิทัศน์ “ผู้เล่นหลักสามราย” เริ่มก่อตัว
ในการผลิตเซลล์แบตเตอรี่ เหตุการณ์ที่น่าสนใจที่สุดในช่วงวันหยุดนี้คือความก้าวหน้าในการผลิตจำนวนมากระดับ GWh บนเส้นทางพอลิเมอร์
สายการผลิตแบตเตอรี่โซลิดสเตตแบบพอลิเมอร์ระดับ GWh แห่งแรกของจีนได้เริ่มเดินเครื่องแล้ว เมื่อวันที่ 29 กันยายน ฐานการผลิตอัจฉริยะแบตเตอรี่โซลิดสเตต Hukou 1 GWh ของ Chunlv New Energy ได้เข้าสู่การผลิตอย่างเป็นทางการ นับเป็นสายการผลิตจำนวนมากสำหรับแบตเตอรี่โซลิดสเตตสายแรกของจีนที่ใช้เส้นทางกระบวนการผลิตแบบพอลิเมอร์ โครงการนี้วางแผนก่อสร้างเป็นสองเฟส โดยมีกำลังการผลิตรวมถึง 5 GWh เมื่อเดินเครื่องเต็มรูปแบบ ครอบคลุมสถานการณ์ที่หลากหลาย ได้แก่ ระบบกักเก็บพลังงานฝั่งกริด ระบบกักเก็บพลังงานเชิงพาณิชย์และอุตสาหกรรม รถยนต์พลังงานใหม่โดยสาร โดรน หุ่นยนต์ และพลังงานทางทะเล
ความสำคัญทางอุตสาหกรรมของเหตุการณ์นี้คือการทำลายการครอบงำเส้นทางคู่ "ซัลไฟด์ + ออกไซด์" ที่มีมาอย่างยาวนานในอุตสาหกรรมแบตเตอรี่โซลิดสเตต และพิสูจน์ความแข็งแกร่งด้านการผลิตเชิงอุตสาหกรรมของเส้นทางพอลิเมอร์ อุตสาหกรรมแบตเตอรี่โซลิดสเตตได้เข้าสู่ภูมิทัศน์การแข่งขันใหม่ที่มีผู้เล่นหลักสามรายอย่างเป็นทางการ ได้แก่ ซัลไฟด์ ออกไซด์ และพอลิเมอร์
จากมุมมองทางเทคนิคและเศรษฐศาสตร์ ข้อได้เปรียบที่แตกต่างของเส้นทางพอลิเมอร์สมควรได้รับความสนใจ ประการแรก ความเข้ากันได้ของสายการผลิตสูงทำให้สามารถนำอุปกรณ์เคลือบ รีด และอัดร้อนของแบตเตอรี่ลิเธียมที่มีอยู่กลับมาใช้ใหม่ได้อย่างกว้างขวาง โดยมีต้นทุนการปรับเปลี่ยนสายการผลิตต่ำและรอบการก่อสร้างสั้น ประการที่สอง ลักษณะยืดหยุ่นของวัสดุอิเล็กโทรไลต์ช่วยให้การสัมผัสระหว่างพื้นผิวของแข็งกับของแข็งดีขึ้น ซึ่งช่วยเพิ่มอัตราผลผลิต อย่างไรก็ตาม ข้อบกพร่องก็เด่นชัดไม่แพ้กัน ได้แก่ ค่าการนำไอออนที่อุณหภูมิห้องต่ำ หน้าต่างเคมีไฟฟ้าจำกัด ยากต่อการจับคู่กับแคโทดแรงดันสูงนิกเกิลสูง และเพดานความหนาแน่นพลังงาน SMM เชื่อว่าระบบคอมโพสิตที่พอลิเมอร์เจือด้วยสารเติมอนินทรีย์เป็นทิศทางที่เหมาะสมที่สุดในขั้นตอนนี้สำหรับการสร้างสมดุลระหว่างความเป็นไปได้ในการผลิตจำนวนมากกับประสิทธิภาพโดยรวม
นอกจากนี้ Farasis Energy เปิดเผยในช่วงวันหยุดว่าได้ส่งมอบตัวอย่างแบตเตอรี่โซลิดสเตตทั้งหมดชนิดซัลไฟด์ให้แก่ลูกค้าชั้นนำด้านหุ่นยนต์ฮิวแมนนอยด์แล้ว และกำลังหารืออย่างต่อเนื่องกับบริษัทหุ่นยนต์ฮิวแมนนอยด์ชั้นนำรายอื่นๆ เกี่ยวกับความต้องการแบตเตอรี่โซลิดสเตต สถานการณ์เกิดใหม่ เช่น หุ่นยนต์ฮิวแมนนอยด์และ eVTOL กำลังกลายเป็นสนามทดสอบสำคัญสำหรับแบตเตอรี่โซลิดสเตตนอกเหนือจากยานยนต์ และแนวโน้มนี้สมควรได้รับการติดตามอย่างต่อเนื่อง
IV. พัฒนาการในต่างประเทศ: ห่วงโซ่อุตสาหกรรมเกาหลีเร่งบูรณาการ การตรวจสอบของ BMW เข้าสู่ช่วงสำคัญ
นอกประเทศจีน การบูรณาการแนวดิ่งในห่วงโซ่อุตสาหกรรมแบตเตอรี่โซลิดสเตตของเกาหลีใต้กำลังเร่งตัวขึ้น
EcoPro BM และ Samsung SDI ลงนาม MOU ด้านวัสดุแบตเตอรี่โซลิดสเตตทั้งหมด เมื่อวันที่ 6 ตุลาคม EcoPro BM ประกาศลงนาม MOU กับ Samsung SDI ครอบคลุมวัสดุแคโทดสำหรับแบตเตอรี่โซลิดสเตตทั้งหมด อิเล็กโทรไลต์สำหรับแคโทด และอิเล็กโทรไลต์สำหรับแผ่นกั้น Samsung SDI จะรับผิดชอบการพัฒนาเซลล์แบตเตอรี่และการปรับปรุงเทคโนโลยีการผลิตจำนวนมาก ขณะที่ EcoPro BM จะรับผิดชอบการพัฒนาวัสดุหลัก โดยทั้งสองฝ่ายตั้งเป้าการค้าแบตเตอรี่โซลิดสเตตทั้งหมดชนิดซัลไฟด์ภายในปี 2027 รูปแบบความร่วมมือนี้ควรค่าแก่การอ้างอิงสำหรับห่วงโซ่อุตสาหกรรมของจีน การผูกพันอย่างลึกซึ้งและการพัฒนาพร้อมกันระหว่างผู้ประกอบการวัสดุและผู้ประกอบการเซลล์แบตเตอรี่สามารถช่วยลดรอบจากการตรวจสอบวัสดุไปสู่การผลิตเซลล์แบตเตอรี่จำนวนมากได้
การตรวจสอบไตรภาคี BMW-Samsung SDI-Solid Power เข้าสู่ช่วงใหม่แล้ว BMW ได้ติดตั้งแบตเตอรี่โซลิดสเตตทั้งหมดขนาดใหญ่ของ Solid Power ในรถทดสอบ BMW i7 และกำลังดำเนินการทดสอบบนถนนในพื้นที่มิวนิก นับเป็นครั้งแรกที่เทคโนโลยีแบตเตอรี่โซลิดสเตตทั้งหมดเข้าสู่การทดสอบความทนทาน การจัดการความร้อน และความปลอดภัยของระบบในสภาพแวดล้อมรถจริง กรอบการประเมินร่วมไตรภาคีสิ้นสุดลงเมื่อวันที่ 30 กันยายน และช่วงถัดไปจะเปลี่ยนเป็นแนวทางความร่วมมือแบบอิสระ Samsung SDI วางแผนที่จะเดินหน้าการค้าแบตเตอรี่โซลิดสเตตทั้งหมดชนิดซัลไฟด์อย่างอิสระ โดยตั้งเป้าการผลิตจำนวนมากในปี 2027 SMM เชื่อว่าข้อมูลการตรวจสอบรถจริงจากผู้ผลิตรถยนต์จะเป็นตัวแปรสำคัญในการกำหนดว่าหน้าต่างปี 2027-2028 สำหรับการติดตั้งแบตเตอรี่โซลิดสเตตทั้งหมดในยานยนต์จะเปิดได้ตามกำหนดหรือไม่
V. ด้านกำลังการผลิต: โครงการระดับ 100 GWh ลงนามแล้ว และความเสี่ยง "ไม่สอดคล้อง" ระหว่างกำลังการผลิตกับอุปสงค์สมควรได้รับความระมัดระวัง
ในช่วงวันหยุด การวางแผนกำลังการผลิตแบตเตอรี่โซลิดสเตตในประเทศยังคงขยายตัวอย่างรวดเร็ว แต่ SMM ยังคงระมัดระวังเกี่ยวกับความสอดคล้องระหว่างกำลังการผลิตกับอุปสงค์
Weihai Jinhong และ Tianjin Urban Construction Group ลงนามโครงการวางผังอุตสาหกรรมแบตเตอรี่โซลิดสเตต 100 GWh ก่อนวันหยุด ทั้งสองฝ่ายได้ลงนามข้อตกลงความร่วมมือเชิงกลยุทธ์เพื่อสร้างฐานการผลิตแบตเตอรี่โซลิดสเตตเป็นชุดในห้าทำเล ได้แก่ Weihai, Dalian, Ordos, Xi'an และ Xining โดยมีขนาดการก่อสร้างรวมตามแผนประมาณ 100 GWh Weihai Jinhong ได้ก่อสร้างแล้วเสร็จและเริ่มการผลิตสายการผลิตแบตเตอรี่โซลิดสเตต 0.5 GWh โดยเปิดตัวเซลล์แบตเตอรี่โซลิดสเตตหลายขนาดตั้งแต่ 35 Ah ถึง 314 Ah ซึ่งเซลล์ขนาด 102 Ah ได้ผ่านการตรวจสอบความปลอดภัยเต็มรูปแบบภายใต้ GB 38031—2025 โดย CATARC แล้ว
ฐานการผลิตแบตเตอรี่โซลิดสเตตภาคกลางของจีนมูลค่า 2 พันล้านหยวนของ Enpower ตั้งอยู่ที่เซียงถาน เมื่อวันที่ 4 ตุลาคม เขตพัฒนาเศรษฐกิจเซียงถานได้ลงนามข้อตกลงกับ Beijing Enpower Technology Co., Ltd. เพื่อวางโครงการสำนักงานใหญ่ภูมิภาคภาคกลางของจีนและฐานการผลิตแบตเตอรี่โซลิดสเตตของ Enpower อย่างเป็นทางการ ด้วยเงินลงทุนรวมประมาณ 2 พันล้านหยวน Enpower มีความเชี่ยวชาญเชิงลึกในเส้นทางเทคโนโลยีแบตเตอรี่โซลิดสเตตชนิดซัลไฟด์ และอยู่ในระดับชั้นนำของอุตสาหกรรมในเทคโนโลยีสำคัญ เช่น การสัมผัสระหว่างพื้นผิวของแข็งกับของแข็ง และการปกป้องขั้วบวกลิเธียมเมทัล ผลิตภัณฑ์ของบริษัทใช้กันอย่างแพร่หลายในหุ่นยนต์ โดรน มอเตอร์ไซค์ไฟฟ้าระดับไฮเอนด์ และสาขาอื่นๆ
Jinyinhe วางแผนระดมทุนไม่เกิน 1.5 พันล้านหยวนผ่านการเสนอขายแบบเฉพาะเจาะจงเพื่อขยายอุปกรณ์แบตเตอรี่โซลิดสเตต เงินที่ได้จะนำไปใช้ในโครงการอุตสาหกรรมอุปกรณ์อัจฉริยะระดับไฮเอนด์สำหรับแบตเตอรี่โซเดียมไอออน แบตเตอรี่ลิเธียมสำหรับผู้บริโภค แบตเตอรี่โซลิดลิควิด และแบตเตอรี่ระบบกักเก็บพลังงานรูปแบบใหม่ (490 ล้านหยวน) รวมถึงโครงการวิจัยและพัฒนาและก่อสร้างอุปกรณ์อัจฉริยะระดับไฮเอนด์สำหรับขั้วไฟฟ้ากระบวนการแห้งและแบตเตอรี่โซลิดสเตต (290 ล้านหยวน)
VI. สรุป
จากพัฒนาการของอุตสาหกรรมในช่วงวันหยุดวันชาติ SMM ยังคงข้อสรุปต่อไปนี้ต่ออุตสาหกรรมแบตเตอรี่โซลิดสเตต:
ประการแรก ทิศทางนโยบายได้กำหนดไว้แล้ว และอุตสาหกรรมเข้าสู่ "ช่วงการดำเนินการ" แผนห้าปีฉบับที่ 15 ได้กำหนดเป้าหมายการประยุกต์ใช้แบตเตอรี่โซลิดสเตตทั้งหมดในระดับขนาดใหญ่เบื้องต้นภายในปี 2030 ซึ่งเป็นสัญญาณนโยบายที่ชัดเจน อย่างไรก็ตาม จากการประกาศนโยบายไปสู่การดำเนินการเชิงอุตสาหกรรม ยังคงมีหลายขั้นตอน รวมถึงการพัฒนาทางเทคโนโลยี การตรวจสอบระดับนำร่อง และการเร่งการผลิตจำนวนมาก SMM เชื่อว่าปี 2026-2027 จะเป็นหน้าต่างการตรวจสอบที่สำคัญสำหรับแบตเตอรี่โซลิดสเตตทั้งหมดในการเปลี่ยนจากการผลิตนำร่องไปสู่การผลิตจำนวนมาก
ประการที่สอง ภูมิทัศน์ "ผู้เล่นหลักสามราย" กำลังก่อตัวขึ้น แต่การบรรจบกันทางเทคโนโลยียังห่างไกลจากความสมบูรณ์ เส้นทางพอลิเมอร์ประสบความสำเร็จในการผลิตจำนวนมากระดับ GWh เส้นทางซัลไฟด์ยังคงนำในด้านความหนาแน่นพลังงาน และเส้นทางออกไซด์ได้นำหน้าในการปล่อยปริมาณในสถานการณ์การกักเก็บพลังงาน แต่ละเส้นทางมีข้อดีและข้อเสียของตนเอง และไม่มีเส้นทางใดที่จะครองตลาดได้ในระยะสั้น อุตสาหกรรมโดยทั่วไปเชื่อว่าระบบคอมโพสิตที่พอลิเมอร์เจือด้วยสารเติมอนินทรีย์อาจเป็นทิศทางที่เหมาะสมที่สุดในขั้นตอนนี้สำหรับการสร้างสมดุลระหว่างความเป็นไปได้ในการผลิตจำนวนมากกับประสิทธิภาพโดยรวม
ประการที่สาม การลดต้นทุนวัสดุเป็นประเด็นหลัก ต้นทุนปัจจุบันของแบตเตอรี่โซลิดสเตตสูงกว่าแบตเตอรี่ลิเธียมแบบดั้งเดิม 5 ถึง 10 เท่า นอกเหนือจากแรงกดดันด้านต้นทุนจากความยากของเทคโนโลยีกระบวนการแล้ว ต้นทุนวัตถุดิบที่สูงก็เป็นปัจจัยสำคัญเช่นกัน อิเล็กโทรไลต์ซัลไฟด์ต้องลดลงจากระดับ 10 ล้านหยวนต่อตันเป็นระดับ 1 ล้านหยวนต่อตัน และต่อไปสู่เป้าหมายในอนาคตที่ระดับ 100,000 หยวน ซึ่งต้องอาศัยการพัฒนาอย่างต่อเนื่องในกระบวนการสังเคราะห์และการขยายขนาดกำลังการผลิตเพิ่มเติม
ประการที่สี่ "ช่องว่างเวลา" ระหว่างการวางแผนกำลังการผลิตกับการปล่อยอุปสงค์สมควรได้รับความระมัดระวัง การลงนามโครงการระดับ 100 GWh เป็นเรื่องน่ายินดี แต่ SMM ขอเตือนว่าอัตราการแปลงจริงจากการวางแผนไปสู่การผลิตจำนวนมากของแบตเตอรี่โซลิดสเตต จังหวะการเพิ่มขึ้นของอัตราการใช้กำลังการผลิต และความเร็วการปล่อยอุปสงค์จริงของลูกค้าปลายน้ำ เป็นตัวชี้วัดสำคัญที่กำหนดสุขภาพของอุตสาหกรรม วงจรจากการผลิตนำร่องไปสู่การผลิตจำนวนมากมีตั้งแต่สั้นเพียง 2 ถึง 3 ปี ไปจนถึงยาว 3 ถึง 5 ปี และผู้มีส่วนร่วมในอุตสาหกรรมทั้งหมดจำเป็นต้องอดทน
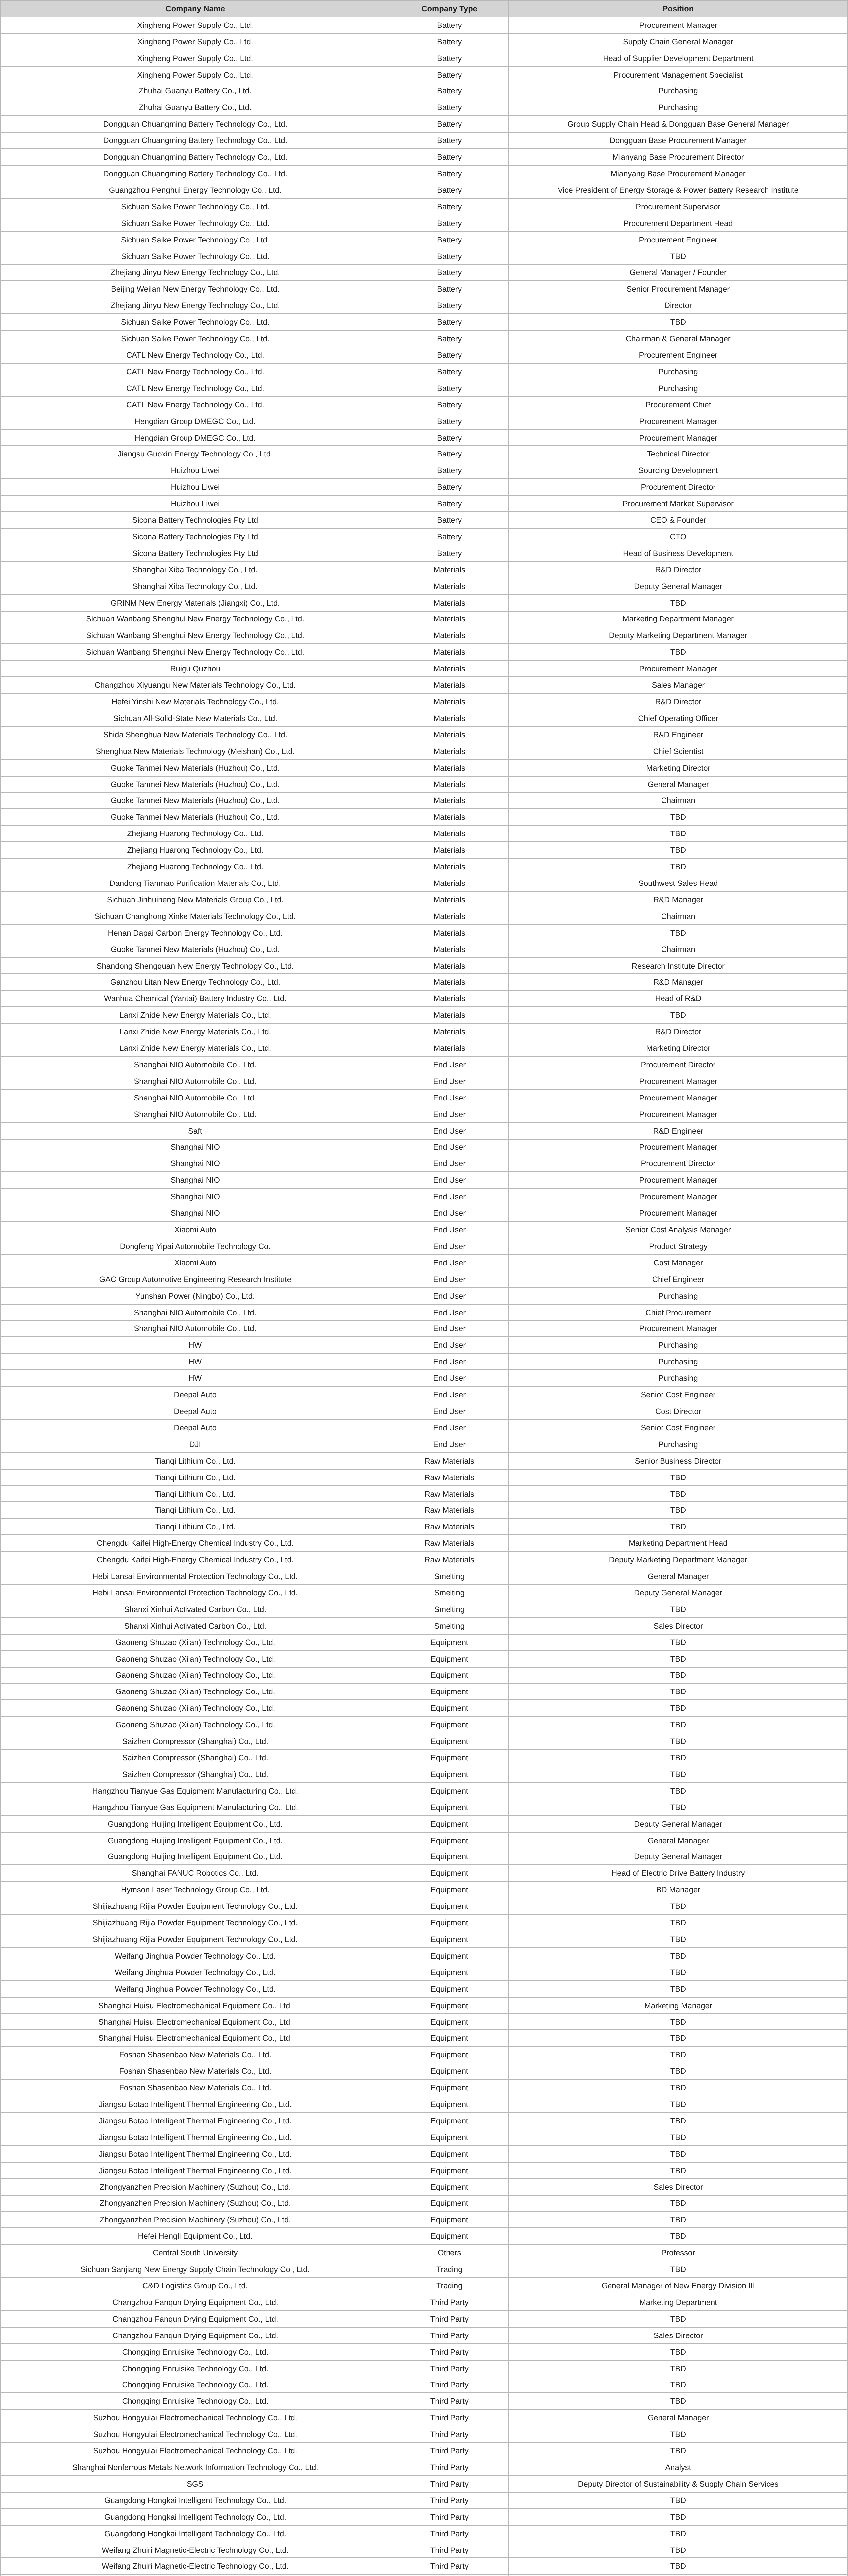
รายชื่อผู้เข้าร่วมการประชุมแบตเตอรี่โซลิดสเตต SMM (บางส่วน)
หมายเหตุ: หากคุณมีข้อมูลเพิ่มเติมเกี่ยวกับรายละเอียดที่กล่าวถึงในบทความนี้ หรือกำลังติดตามพัฒนาการของแบตเตอรี่โซลิดสเตต โปรดติดต่อเราได้ที่:
โทร: 021-20707860 (หรือเพิ่ม WeChat 13585549799) Yang Chaoxing ขอบคุณ!
บทความที่เกี่ยวข้อง



