

ประเด็นสำคัญ: นาฬิกาการลงทุนแบตเตอรี่โซลิดสเตตมีห้าช่วง: ในช่วงแนวคิด ดูเงินสด การวิจัยและพัฒนา และธุรกิจหลัก; ในช่วงนำร่อง ดูการประมูลอุปกรณ์ การส่งมอบ และอัตราผลผลิต; ในช่วงการตรวจสอบ ดูอุปสงค์และอุปทานลิเทียมซัลไฟด์ (830 ตัน ถึง 8,000 ตัน); ในช่วงการผลิตจำนวนมาก ดูต้นทุน (400-500 ล้าน เป็น 200-300 ล้านหยวน/กิกะวัตต์ชั่วโมง) ซึ่งความเสี่ยงการแข่งขันสูงที่สุด; ในช่วงสุดท้าย ดูสิทธิบัตรและส่วนแบ่ง (500 กิกะวัตต์ชั่วโมง 4 แสนล้านหยวน) จับตาการประมูล ลิเทียมซัลไฟด์ และอัตราผลผลิตอย่างใกล้ชิด
SMM เพิ่งทบทวนอนาคตของแบตเตอรี่โซลิดสเตตและรวบรวมเป็นซีรีส์สิบปี โดยใช้การพัฒนาปัจจุบันของอุตสาหกรรมแบตเตอรี่ลิเทียมเป็นข้อมูลอ้างอิง โดยเฉพาะความสัมพันธ์รัก-เกลียดที่พันกันระหว่างเส้นทาง LFP และ ternary ได้เผยบทมหากาพย์ตลอดหลายปีที่ผ่านมา ในสายธารยาวของแบตเตอรี่ลิเทียมเหลวแบบดั้งเดิม แบตเตอรี่ไฮบริดของแข็ง-ของเหลวและแบตเตอรี่โซลิดสเตตล้วนจะขึ้นเวที วาดภาพโลกแบตเตอรี่พลังงานจำเพาะสูงรุ่นใหม่
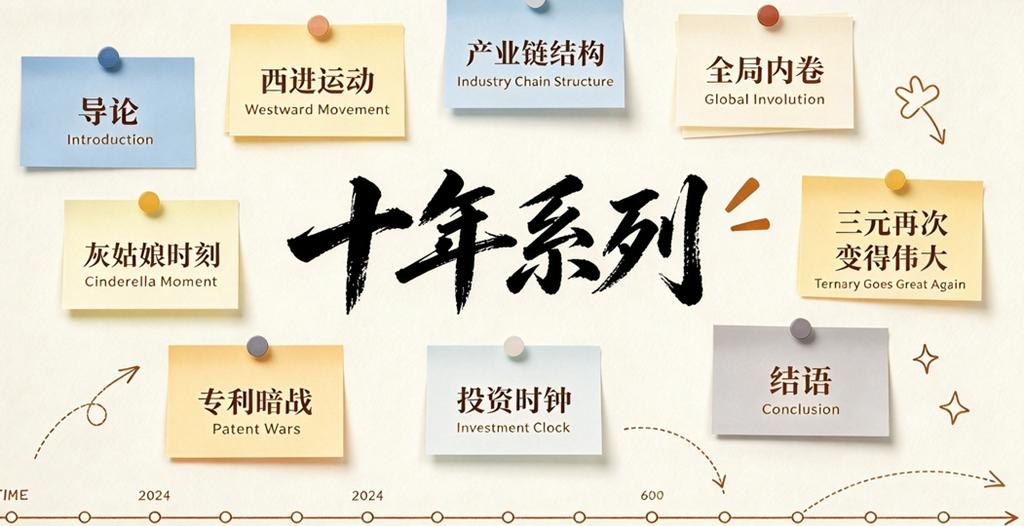
ซีรีส์สิบปีจะแบ่งเป็นเก้าส่วน: บทนำ การเคลื่อน westward โครงสร้างห่วงโซ่อุตสาหกรรม การแข่งขันทั่วอุตสาหกรรม ช่วงเวลาซินเดอเรลล่า ternary กลับมายิ่งใหญ่อีกครั้ง สงครามเงาสิทธิบัตร นาฬิกาการลงทุน และบทสรุป
บทนำ: ความฝันจะส่องแสงสู่ความเป็นจริงอย่างแน่นอน: ทำไมเราต้องเข้าใจตรรกะอุตสาหกรรมของแบตเตอรี่โซลิดสเตตใหม่ - ช่องว่างระหว่างอุดมคติกับความเป็นจริง และผลลัพธ์คือความฝันส่องแสงสู่ความเป็นจริง
ส่วนที่ 1: จะจำลองการเคลื่อน westward ของแบตเตอรี่เหลวหรือไม่: ตรรกะการกระจุกตัวในตะวันตก - แบตเตอรี่โซลิดสเตตจะจำลอง "การเคลื่อน westward" ของแบตเตอรี่ลิเทียมเหลวหรือไม่?
ส่วนที่ 2: โอกาสดีในการพลิกโครงสร้างอำนาจที่บิดเบี้ยวของห่วงโซ่อุตสาหกรรม: โครงสร้างอำนาจห่วงโซ่อุตสาหกรรม - ต้นน้ำกำไรมหาศาล กลางน้ำถูกกดดัน ปลายน้ำชำระเงินล่าช้า?
ส่วนที่ 3: คำเตือนการแข่งขันทั่วอุตสาหกรรมแบบ PV: แบตเตอรี่โซลิดสเตตจะเข้าสู่การแข่งขันทั่วอุตสาหกรรมแบบ PV หรือไม่?
ส่วนที่ 4: การกลับมาของซินเดอเรลล่าในเส้นทางเทคโนโลยี: "ช่วงเวลาซินเดอเรลล่า" ของแบตเตอรี่โซลิดสเตต - เส้นทางเทคโนโลยีใดจะเดินตามเส้นทางการกลับมาของ LFP?
ส่วนที่ 5: Ternary อาจกลับมายิ่งใหญ่อีกครั้ง: แบตเตอรี่ ternary จะ "กลับมายิ่งใหญ่อีกครั้ง" ด้วยความช่วยเหลือของแบตเตอรี่โซลิดสเตตได้หรือไม่?
ส่วนที่ 6: ภูมิทัศน์การแข่งขันระดับโลก - “สงครามเงาสิทธิบัตร” และการแข่งขันสู่การผลิตเชิงอุตสาหกรรมระหว่างจีน ญี่ปุ่น และเกาหลีใต้
ส่วนที่ 7: ลงสนามเร็วจะเห็นตัวเองในอีกสิบปีข้างหน้า: นาฬิกาการลงทุน - “แบบจำลองห้าขั้น” ของการผลิตแบตเตอรี่โซลิดสเตตเชิงอุตสาหกรรม
บทสรุป: เส้นทางใหม่เอี่ยม: แบตเตอรี่โซลิดสเตตไม่ใช่ “ภาคต่อธรรมดา” ของแบตเตอรี่ลิเธียมเหลว
นี่คือบทความที่แปดจากเก้าบทความในซีรีส์แบตเตอรี่โซลิดสเตตสิบปี: เห็นตัวเองในอีกสิบปีข้างหน้า - นาฬิกาการลงทุน “แบบจำลองห้าขั้น” ห้าขั้นของนาฬิกาการลงทุนแบตเตอรี่โซลิดสเตต (2024-2035): ในขั้นแนวคิด จับตากระแสเงินสด การวิจัยและพัฒนา และธุรกิจหลัก ระวังการเก็งกำไรเชิงแนวคิด ในขั้นนำร่อง จับตาการประมูลอุปกรณ์ การส่งมอบ และอัตราผลผลิต โดยมูลค่าอุปกรณ์สูงกว่าแบตเตอรี่เหลว 2-3 เท่า ในขั้นตรวจสอบ จับตาอุปสงค์และอุปทานของลิเธียมซัลไฟด์ ว่าจะขยายจาก 830 เมตริกตันเป็น 8,000 เมตริกตันได้หรือไม่ โดยระบบผสมของแข็ง-ของเหลวนำหน้า ในขั้นการผลิตจำนวนมาก จับตาต้นทุนที่ลดลงจาก 400-500 ล้านหยวน/กิกะวัตต์ชั่วโมง เหลือ 200-300 ล้านหยวน/กิกะวัตต์ชั่วโมง ซึ่งเป็นจุดที่ความเสี่ยงการแข่งขันตัดราคาสูงที่สุด ในขั้นสุดท้าย จับตาสิทธิบัตรและส่วนแบ่งทั่วโลก โดยมียอดจัดส่ง 500 กิกะวัตต์ชั่วโมง และตลาดมูลค่า 4 แสนล้านหยวน จับตาอย่างใกล้ชิดที่การประมูลอุปกรณ์ กำลังการผลิตลิเธียมซัลไฟด์ และความก้าวหน้าด้านอัตราผลผลิต สรุป: ขั้นแนวคิดดูเงิน ขั้นนำร่องดูอุปกรณ์ ขั้นตรวจสอบดูวัสดุ ขั้นการผลิตจำนวนมากดูต้นทุน ขั้นสุดท้ายดูสิทธิบัตรและส่วนแบ่ง ตัวแปรที่ใหญ่ที่สุดคือเมื่อใดที่เส้นทางเทคโนโลยีจะบรรจบกัน
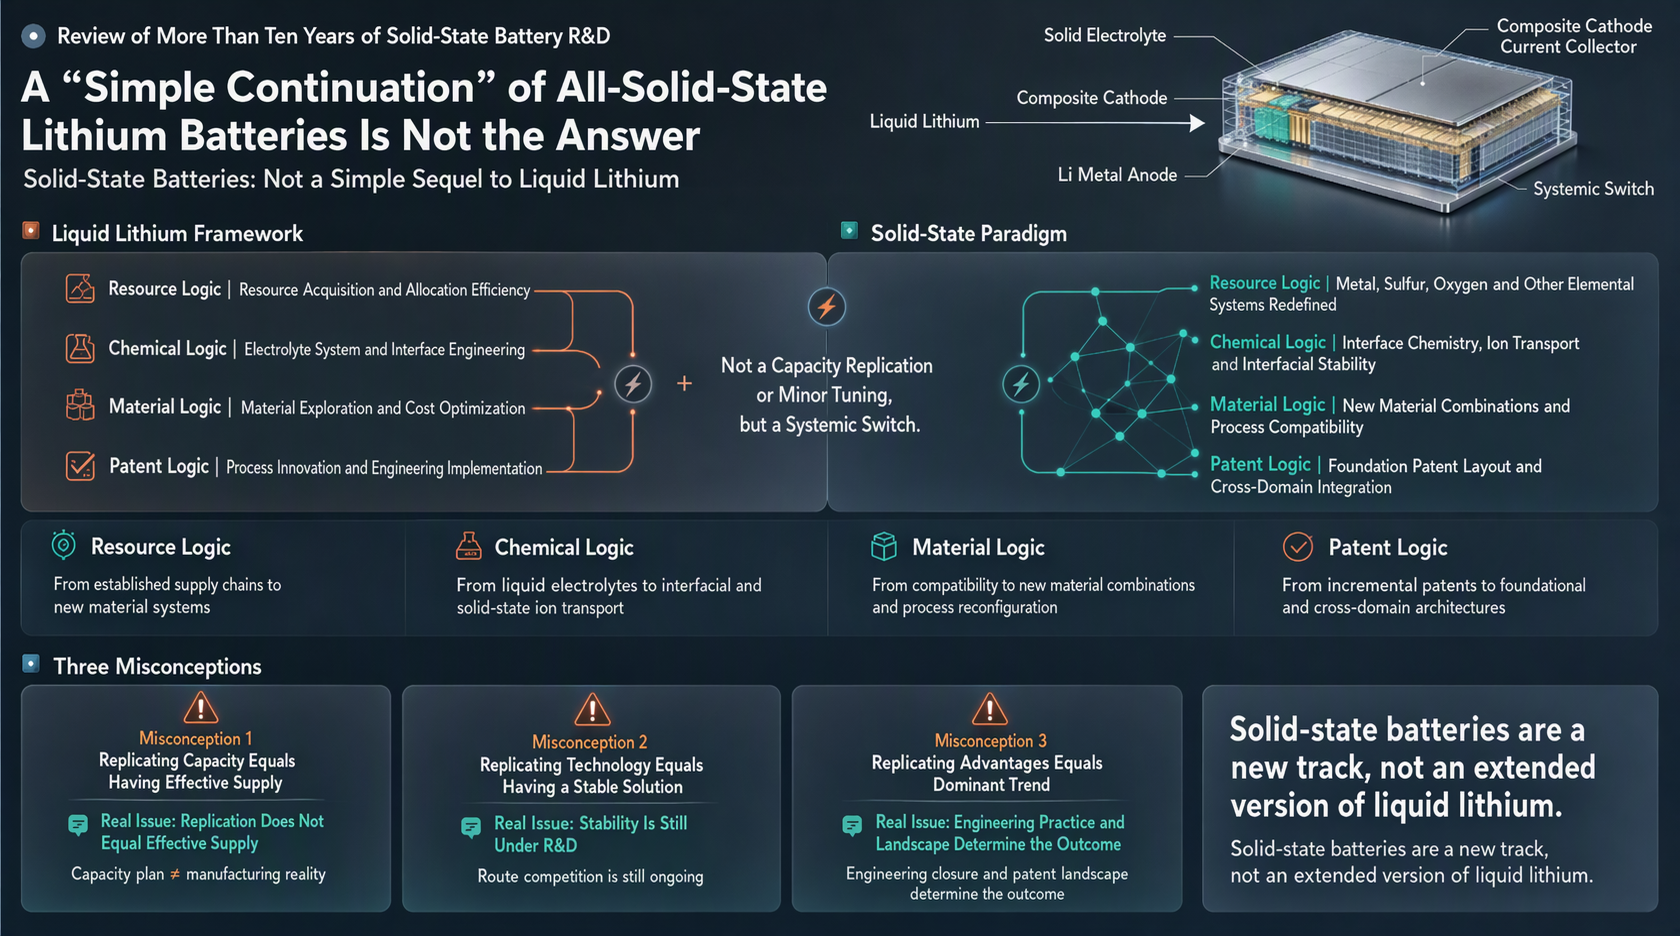
นี่คือบทความที่เก้าจากเก้าบทความในซีรีส์แบตเตอรี่โซลิดสเตตสิบปี แบตเตอรี่โซลิดสเตตเป็นเส้นทางใหม่เอี่ยม ไม่ใช่ “ภาคต่อธรรมดา” ของแบตเตอรี่ลิเธียมเหลว ห้าเหตุผลหลัก หกจุดขาดตอน
ทบทวนบทความก่อนหน้า: บทความที่แปดจากเก้าบทความในซีรีส์แบตเตอรี่โซลิดสเตตสิบปี: เห็นตัวเองในอีกสิบปีข้างหน้า - นาฬิกาการลงทุน “แบบจำลองห้าขั้น” ห้าขั้นของนาฬิกาการลงทุนแบตเตอรี่โซลิดสเตต (2024-2035): ในขั้นแนวคิด จับตากระแสเงินสด การวิจัยและพัฒนา และธุรกิจหลัก ระวังการเก็งกำไรเชิงแนวคิด ในขั้นนำร่อง จับตาการประมูลอุปกรณ์ การส่งมอบ และอัตราผลผลิต โดยมูลค่าอุปกรณ์สูงกว่าแบตเตอรี่เหลว 2-3 เท่า ในขั้นตรวจสอบ จับตาอุปสงค์และอุปทานของลิเธียมซัลไฟด์ ว่าจะขยายจาก 830 เมตริกตันเป็น 8,000 เมตริกตันได้หรือไม่ โดยระบบผสมของแข็ง-ของเหลวนำหน้า ในขั้นการผลิตจำนวนมาก จับตาต้นทุนที่ลดลงจาก 400-500 ล้านหยวน/กิกะวัตต์ชั่วโมง เหลือ 200-300 ล้านหยวน/กิกะวัตต์ชั่วโมง ซึ่งเป็นจุดที่ความเสี่ยงการแข่งขันตัดราคาสูงที่สุด ในขั้นสุดท้าย จับตาสิทธิบัตรและส่วนแบ่งทั่วโลก โดยมียอดจัดส่ง 500 กิกะวัตต์ชั่วโมง และตลาดมูลค่า 4 แสนล้านหยวน จับตาอย่างใกล้ชิดที่การประมูลอุปกรณ์ กำลังการผลิตลิเธียมซัลไฟด์ และความก้าวหน้าด้านอัตราผลผลิต สรุป: ขั้นแนวคิดดูเงิน ขั้นนำร่องดูอุปกรณ์ ขั้นตรวจสอบดูวัสดุ ขั้นการผลิตจำนวนมากดูต้นทุน ขั้นสุดท้ายดูสิทธิบัตรและส่วนแบ่ง ตัวแปรที่ใหญ่ที่สุดคือเมื่อใดที่เส้นทางเทคโนโลยีจะบรรจบกัน
I. เหตุใดจึงไม่ใช่ “ภาคต่อธรรมดา”: ห้าเหตุผลหลัก
1. ภูมิศาสตร์อุตสาหกรรมเปลี่ยนไป: จาก “เน้นทรัพยากร” สู่ “เน้นนิคมเคมี”
ภูมิศาสตร์อุตสาหกรรมของแบตเตอรี่ลิเธียมเหลวส่วนใหญ่พัฒนาขึ้นรอบแหล่งทรัพยากร เช่น ลิเธียม นิกเกิล โคบอลต์ และฟอสฟอรัส รวมถึงกลุ่มวัสดุแคโทด ในทางตรงกันข้าม แบตเตอรี่โซลิดสเตต “เน้นนิคมเคมี” มากกว่า: วัสดุสำคัญ เช่น ลิเธียมซัลไฟด์ อิเล็กโทรไลต์ซัลไฟด์ และอิเล็กโทรไลต์ออกไซด์ ต้องการความสามารถในการสังเคราะห์ทางเคมี สภาพแวดล้อมแห้ง การกู้คืนตัวทำละลาย และการควบคุมความปลอดภัยสูงกว่าแบตเตอรี่ลิเธียมแบบดั้งเดิมมาก
ซึ่งหมายความว่า การแข่งขันในแบตเตอรี่โซลิดสเตตไม่ได้อยู่ที่ “ใครมีเหมืองลิเทียม” เท่านั้น แต่คือ “ใครมีรากฐานด้านเคมี ใครมีขีดความสามารถด้านวิศวกรรม และใครสามารถทำซ้ำโครงสร้างพื้นฐานของสภาพแวดล้อมแบบแห้งได้”
2. โครงสร้างอำนาจของห่วงโซ่อุตสาหกรรมเปลี่ยนไป: บริษัทวัสดุมีอำนาจต่อรองมากขึ้น
ในแบตเตอรี่ลิเทียมแบบของเหลว ผู้ผลิตเซลล์แบตเตอรี่ชั้นนำและบริษัททรัพยากรมีอำนาจต่อรองสูง แต่ในแบตเตอรี่โซลิดสเตต ลิเทียมซัลไฟด์มีสัดส่วนต้นทุนสูงถึง 70%–80% และความก้าวหน้าทางเทคโนโลยีฝั่งวัสดุเป็นตัวกำหนดต้นทุน อัตราผลผลิต และสมรรถนะของแบตเตอรี่โดยตรง
ดังนั้น อำนาจในห่วงโซ่อุตสาหกรรมจะเอนเอียงไปยังบริษัทวัสดุที่ใช้เทคโนโลยีเข้มข้น หากบริษัทผู้ผลิตเซลล์แบตเตอรี่โฟกัสเพียง “การบูรณาการ” โดยไม่ผูกตัวเองเข้ากับวัสดุ กระบวนการ และสิทธิบัตร ก็อาจถูกบริษัทวัสดุต้นน้ำ “บีบคอ” ได้ง่าย นี่เป็นโครงสร้างอำนาจที่แตกต่างจากแบตเตอรี่ลิเทียมแบบของเหลวอย่างมาก
3. ความเสี่ยงของการแข่งขันแบบวนลูปถูกกันชนด้วย “การคุ้มกันสองชั้น”: เส้นทางเทคโนโลยียังไม่บรรจบ + เกณฑ์เงินลงทุนสูง
การแข่งขันแบบวนลูปในแบตเตอรี่ลิเทียมแบบของเหลวมักเกิดจากการขยายกำลังการผลิตอย่างรวดเร็วและสงครามราคาที่แพร่กระจายไว ปัจจุบันแบตเตอรี่โซลิดสเตตได้รับการคุ้มกันจากสองปัจจัย: ประการแรก เส้นทางเทคโนโลยียังไม่บรรจบ โดยเส้นทางออกไซด์ ซัลไฟด์ โพลิเมอร์ และอื่น ๆ ต่างมีผู้สนับสนุนของตนเอง; ประการที่สอง เกณฑ์เงินลงทุนสูงมาก โดยการลงทุนอุปกรณ์ต่อ 1 GWh อยู่ที่ราว 500 ล้านถึง 1,000 ล้านหยวน และบางเส้นทางเทคโนโลยีสูงถึง 1,500 ล้านหยวน สูงกว่าแบตเตอรี่ลิเทียมแบบดั้งเดิมมาก
แต่ไม่ได้หมายความว่าไม่มีความเสี่ยง เมื่อเส้นทางเริ่มบรรจบ เงินทุนจะกระจุกตัวอย่างรวดเร็ว และการขยายกำลังการผลิตอาจเปลี่ยนจาก “ไม่กล้าลงทุน” เป็น “แห่ลงทุน” ซึ่งเมื่อถึงจุดนั้น การแข่งขันแบบวนลูปจะปรากฏในรูปแบบที่รุนแรงยิ่งกว่าเดิม
4. การแข่งขันของเส้นทางเทคโนโลยีดูคล้าย “ภูมิทัศน์แบบแตกต่าง” มากกว่า “การทดแทนแบบเส้นทางเดียว”
คำเปรียบเทียบว่า “ออกไซด์เหมือน LFP ซัลไฟด์เหมือนไตรภาค” ช่วยให้เข้าใจได้ แต่ไม่ควรถูกมองว่าเป็นข้อสรุปตายตัว มันชี้ว่าแบตเตอรี่โซลิดสเตตอาจไม่ได้ถูกครอบงำด้วยเส้นทางเดียว แต่แต่ละเส้นทางมีการแลกเปลี่ยนระหว่างความหนาแน่นพลังงาน ต้นทุน ความปลอดภัย และอายุการใช้งานรอบชาร์จ-คายประจุ ก่อให้เกิดการแข่งขันแบบเป็นชั้น ๆ
หากข้อวินิจฉัยนี้เป็นจริง ยุคแบตเตอรี่โซลิดสเตตจะไม่ได้มีเพียง “CATL เดียว” แต่อาจได้เห็นแชมป์เฉพาะทางหลายรายเกิดขึ้นตามเส้นทางเทคโนโลยีและสถานการณ์การใช้งานที่แตกต่างกัน
5. การแข่งขันระดับโลกได้เพิ่มตัวแปร “การล้อมด้วยสิทธิบัตร”
ในยุคแบตเตอรี่ลิเธียมแบบของเหลว จีนมีความได้เปรียบชัดเจนด้านวิศวกรรม ความครบถ้วนของห่วงโซ่อุตสาหกรรม และขนาดตลาด ส่วนในยุคแบตเตอรี่โซลิดสเตต ญี่ปุ่นและเกาหลีใต้มีการสั่งสมเชิงลึกด้านอิเล็กโทรไลต์ซัลไฟด์และการวางผังสิทธิบัตร ซึ่งอาจก่อให้เกิดการล้อมด้วยสิทธิบัตร
นั่นหมายความว่า การแข่งขันระดับโลกในแบตเตอรี่โซลิดสเตตไม่ใช่เพียง “การแข่งขันกำลังการผลิต” แต่เป็นศึกหลายมิติที่เกี่ยวข้องกับ “สิทธิบัตร + วิศวกรรมเคมี + อุปกรณ์ + มาตรฐาน” องค์กรจีนจำเป็นต้องหาเส้นทางอิสระโดยไม่ละเมิดสิทธิบัตร หรือฝ่าทางตันผ่านการให้สิทธิใช้สิทธิบัตรข้ามกันและการพัฒนาร่วมกัน
II. ภาพรวมลักษณะเด่น: “ความไม่ต่อเนื่อง 6 ประการ” ของแบตเตอรี่โซลิดสเตต
ความไม่ต่อเนื่องด้านคุณลักษณะอุตสาหกรรม: มีความใกล้เคียงกับอุตสาหกรรมวัสดุเคมีรูปแบบใหม่มากกว่าการผลิตแบตเตอรี่ลิเธียมแบบดั้งเดิม
ความไม่ต่อเนื่องด้านการกระจายมูลค่า: อำนาจต่อรองของผู้จัดหาวัสดุกำลังเพิ่มขึ้น โดยลิเธียมซัลไฟด์คิดเป็น 70%–80% ของต้นทุน
ความไม่ต่อเนื่องด้านจังหวะการแข่งขัน: ก่อนที่เส้นทางเทคโนโลยีจะบรรจบกัน เป็นช่วง “ดอกไม้ร้อยดอกบาน” หลังบรรจบกันอาจกลายเป็น “ผู้ชนะกินรวบ”
ความไม่ต่อเนื่องด้านจังหวะการลงทุน: ไม่ใช่การขยายกำลังการผลิตอย่างราบรื่น แต่เป็นการลงทุนแบบเป็นขั้น ๆ ที่ขับเคลื่อนด้วยการทะลุคอขวด
ความไม่ต่อเนื่องด้านภูมิทัศน์โลก: การล้อมด้วยสิทธิบัตรของญี่ปุ่นและเกาหลีใต้ยกระดับการแข่งขันจากสงครามกำลังการผลิตไปสู่สงครามสิทธิบัตรและสงครามมาตรฐาน
ความไม่ต่อเนื่องด้านโครงสร้างความเสี่ยง: ความเสี่ยงที่ใหญ่ที่สุดไม่ใช่อุปสงค์ไม่พอ แต่คือเดิมพันผิดเส้นทาง ล้มเหลวในการเร่งเพิ่มอัตราผลผลิต และข้อจำกัดด้านสิทธิบัตร
III. ข้อวินิจฉัยและมุมมองบางประการ
ประการแรก ตรรกะการลงทุนของแบตเตอรี่โซลิดสเตตควรเปลี่ยนจาก “การขยายกำลังการผลิต” ไปสู่ “การทะลุคอขวด”
ลิเธียมซัลไฟด์ 830 ตันเมตริก อัตราผลผลิตระดับไพล็อต 60%–70% การลงทุนอุปกรณ์ 1,000 ล้านหยวน/กิกะวัตต์ชั่วโมง และลิเธียมซัลไฟด์คิดเป็น 70%–80% ของต้นทุน—สิ่งเหล่านี้คือจุดยึดสำคัญ กำลังการผลิตที่วางแผนไว้ไม่เท่ากับกำลังการผลิตที่ใช้ได้จริง และการประกาศขยายกำลังการผลิตไม่ได้หมายความว่าบรรลุเป้าหมายอัตราผลผลิตแล้ว
ประการที่สอง ช่วงเวลาที่เส้นทางเทคโนโลยีบรรจบกันคือเส้นแบ่งสำคัญที่สุด
ก่อนบรรจบกัน การวางตำแหน่งทั้งหมดมีลักษณะเป็น “การเดิมพัน” หลังบรรจบกัน อุตสาหกรรมจะเปลี่ยนอย่างรวดเร็วจาก “ดอกไม้ร้อยดอกบาน” ไปสู่ “ผู้ชนะกินรวบ” ช่วงเวลานี้จะกำหนดว่าใครจะเป็น CATL แห่งยุคแบตเตอรี่โซลิดสเตต ใครจะเป็น BYD แห่งยุคแบตเตอรี่โซลิดสเตต และใครจะเป็น “LFP” แห่งยุคแบตเตอรี่โซลิดสเตต
ประการที่สาม กรอบการประเมินมูลค่าสำหรับแบตเตอรี่ลิเธียมแบบของเหลวไม่สามารถนำมาใช้กับแบตเตอรี่โซลิดสเตตได้
สำหรับแบตเตอรี่ลิเธียมแบบของเหลว จุดเน้นอยู่ที่กำลังการผลิต ลูกค้า และเส้นโค้งต้นทุน; สำหรับแบตเตอรี่โซลิดสเตต ต้องให้ความสำคัญมากขึ้นกับสิทธิบัตรวัสดุ กระบวนการเคมี ความสามารถในการทำซ้ำสภาพแวดล้อมห้องแห้ง ความเร็วในการเร่งเพิ่มอัตราผลผลิต และการวางตำแหน่งเส้นทางเทคโนโลยี ซึ่งคล้ายการแข่งขันผสมผสานของ “วิทยาศาสตร์วัสดุ + วิศวกรรมเคมี + การผลิตความแม่นยำ”
บทสรุป
แบตเตอรี่โซลิดสเตตไม่ใช่ “ภาคต่อแบบง่าย ๆ” ของแบตเตอรี่ลิเธียมแบบของเหลว ในมิติภูมิศาสตร์อุตสาหกรรม จะเอนเอียงไปยังนิคมอุตสาหกรรมเคมีมากกว่า; ในมิติโครงสร้างอำนาจตามห่วงโซ่อุตสาหกรรม จะเอื้อกับผู้ประกอบการวัสดุที่เข้มข้นด้านเทคโนโลยีมากกว่า; ในมิติความเสี่ยงจากการแข่งขันแบบทวีคูณ จะได้รับการคุ้มกันจากทั้งเส้นทางเทคโนโลยีที่ยังไม่บรรจบและเกณฑ์เงินทุนที่สูง; ในมิติการแข่งขันเส้นทางเทคโนโลยี มีแนวโน้มจะทำให้เกิดภูมิทัศน์แบบกระจัดกระจายอีกครั้ง; และในการแข่งขันระดับโลก ต้องเผชิญความท้าทายเฉพาะจากการล้อมด้วยสิทธิบัตรของญี่ปุ่นและเกาหลีใต้
การเข้าใจความแตกต่างเหล่านี้คือเงื่อนไขพื้นฐานในการประเมินเส้นทางอุตสาหกรรมของแบตเตอรี่โซลิดสเตตในทศวรรษหน้า ความไม่แน่นอนที่ใหญ่ที่สุดอยู่ที่ว่าเส้นทางเทคโนโลยีจะบรรจบกันเมื่อใด ก่อนบรรจบกัน การลงทุนกำลังการผลิต การจัดวางห่วงโซ่อุตสาหกรรม และกลยุทธ์การแข่งขันทั้งหมดมีลักษณะเป็น “การเดิมพัน”; หลังบรรจบกัน อุตสาหกรรมจะเปลี่ยนอย่างรวดเร็วจาก “ดอกไม้ร้อยดอกบาน” ไปสู่ “ผู้ชนะกินรวบ”
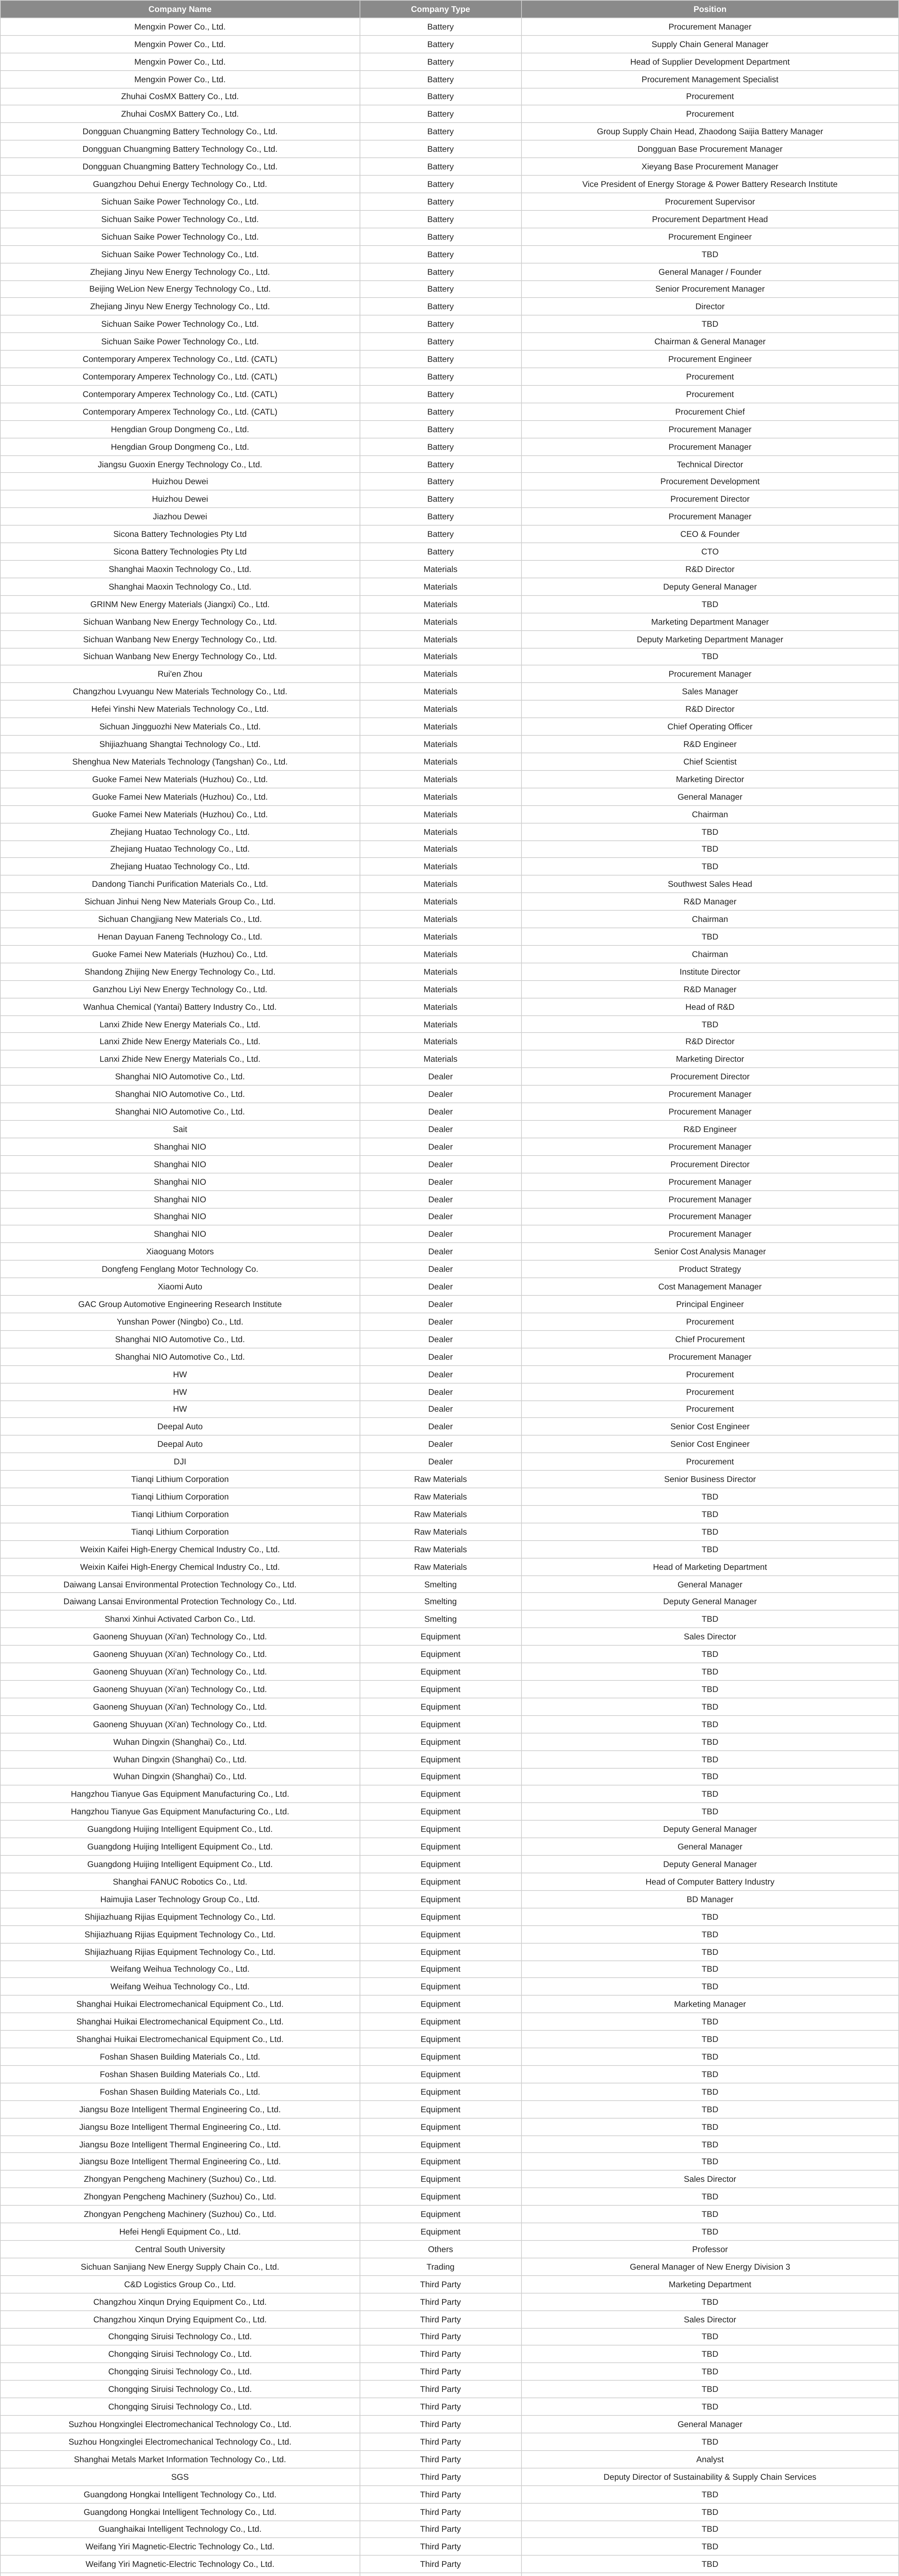
ท้ายที่สุด เราขอแนะนำการประชุมพรีเมียมของ SMM ความคืบหน้าปัจจุบันและบางส่วนขององค์กรและผู้แทนที่เข้าร่วม:
โทร: 021-20707860 (หรือเพิ่ม WeChat 13585549799), Yang Chaoxing ขอบคุณ!
ข้อมูลที่เกี่ยวข้อง



