แบตเตอรี่โซลิดสเตตเร่งตัว ห่วงโซ่อุปทานแยกตัวชัดเจน – ทบทวนผลงานครึ่งปีแรกปี 2026 ของบริษัทจดทะเบียน

เผยแพร่แล้ว: Aug 17, 2026 15:16 (GMT+8)
ครึ่งปีแรก 2026 ผลประกอบการของบริษัทจดทะเบียนในห่วงโซ่อุปทานแบตเตอรี่โซลิดสเตตมีความแตกต่างอย่างชัดเจน ผู้จัดหาวัสดุแบตเตอรี่ลิเธียมแบบดั้งเดิมทำกำไรเติบโตอย่างมาก (Tinci Materials +มากกว่า 900%) จากการฟื้นตัวของราคา ขณะที่สตาร์ทอัพต่างประเทศยังคงขาดทุนหนัก (QuantumScape ขาดทุนสุทธิ 199 ล้านดอลลาร์สหรัฐ)

ประเด็นสำคัญ: ในครึ่งแรกของปี 2026 ผลการดำเนินงานของบริษัทจดทะเบียนในห่วงโซ่อุปทานแบตเตอรี่โซลิดสเตตมีความแตกต่างอย่างชัดเจน ผู้ผลิตวัสดุแบตเตอรี่ลิเธียมแบบดั้งเดิมมีกำไรเติบโตอย่างมาก (Tinci Materials มากกว่า 900%) จากการดีดตัวของราคา ขณะที่สตาร์ทอัปในต่างประเทศยังขาดทุนหนัก (QuantumScape ขาดทุนสุทธิ 199 ล้านดอลลาร์สหรัฐ) ยักษ์ใหญ่แบตเตอรี่จีน CATL เดินหน้าวิจัยและพัฒนาแบตเตอรี่โซลิดสเตตทั้งหมดอย่างต่อเนื่อง ขณะที่ผู้เล่นด้านวัสดุอย่าง Daoshi Technology และ Sinocera เริ่มส่งมอบอิเล็กโทรไลต์โซลิดสเตตในปริมาณน้อย Samsung SDI พลิกกลับมามีกำไร โดยได้แรงหนุนจากความต้องการระบบกักเก็บพลังงาน (ESS) และศูนย์ข้อมูล AI โดยรวม การนำแบตเตอรี่โซลิดสเตตไปใช้เชิงพาณิชย์กำลังเร่งตัวขึ้น แต่ความสามารถในการทำกำไรยังคงต้องใช้เวลาอีกระยะหนึ่ง
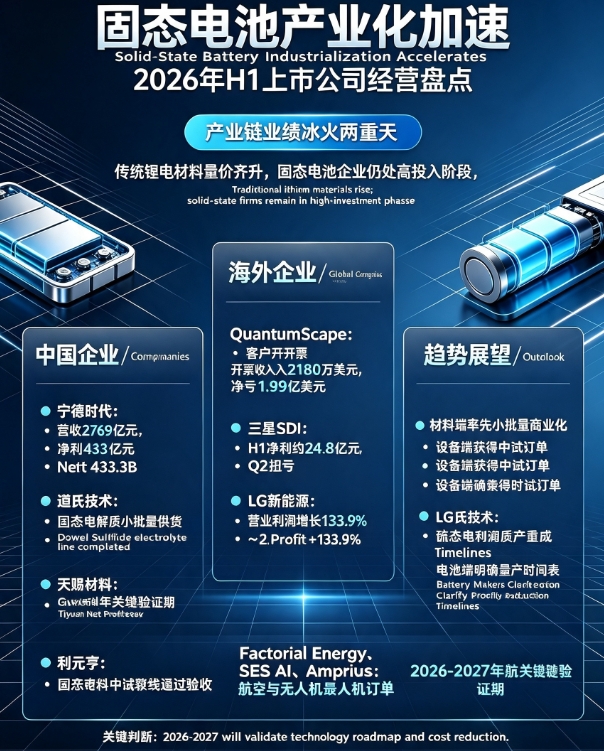


เราสังเกตว่าในครึ่งแรกของปี 2026 ผลการดำเนินงานของบริษัทจดทะเบียนที่เกี่ยวข้องกับแบตเตอรี่โซลิดสเตตมีความแตกต่างแบบ “ไฟและน้ำแข็ง” ด้านหนึ่ง ผู้ผลิตวัสดุแบตเตอรี่ลิเธียมแบบดั้งเดิมมีกำไรเติบโตอย่างมากจากราคาสินค้าที่สูงขึ้นและการฟื้นตัวของอุปสงค์ แต่อีกด้านหนึ่ง สตาร์ทอัปที่มุ่งเน้นเทคโนโลยีโซลิดสเตตล้วนยังอยู่ในช่วงขาดทุนจากการลงทุนสูง แต่ความร่วมมือกับลูกค้าและความคืบหน้าด้านการนำไปใช้ในภาคอุตสาหกรรมเร่งตัวขึ้นอย่างมีนัยสำคัญ


1. บริษัทจีน: กลุ่มวัสดุเฟื่องฟู ผู้ผลิตแบตเตอรี่เร่งเครื่อง
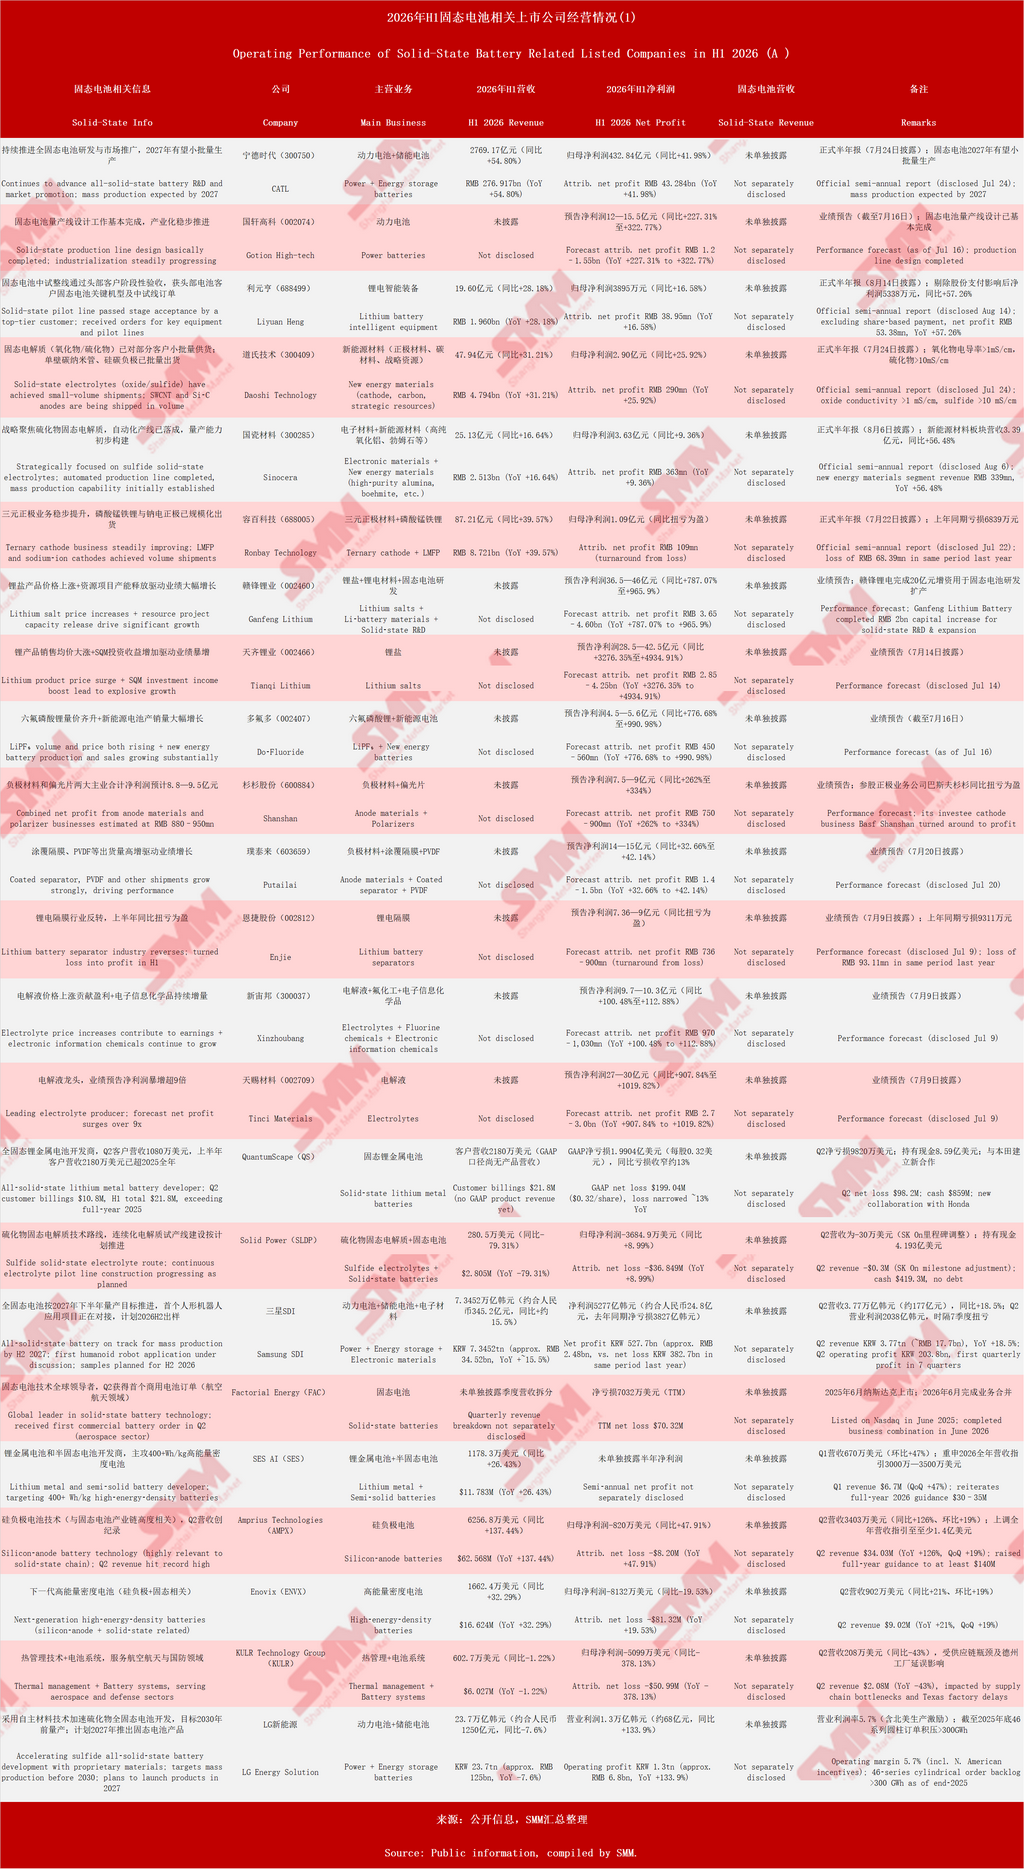
ในบรรดาบริษัทจีนที่เปิดเผยรายงานครึ่งปีหรือคาดการณ์ผลการดำเนินงานอย่างเป็นทางการ CATL ยังคงครองความเป็นผู้นำด้วยรายได้ 2.769 แสนล้านหยวน (+54.8%) และกำไรสุทธิส่วนของผู้ถือหุ้น 4.33 หมื่นล้านหยวน (+42.0%) พร้อมทั้งเดินหน้าการวิจัยและพัฒนาแบตเตอรี่โซลิดสเตตทั้งหมดอย่างต่อเนื่อง โดยตั้งเป้าการผลิตจำนวนมากภายในปี 2027 Gotion High-tech และ Ronbay Technology ก็พลิกจากขาดทุนเป็นกำไรหรือมีการเติบโตสูงเช่นกัน จุดเด่นที่สุดคือกลุ่มวัสดุ: Daoshi Technology รายงานรายได้ 4.79 พันล้านหยวน (+31.2%) โดยมีอิเล็กโทรไลต์โซลิดสเตต (ออกไซด์ >1 mS/cm, ซัลไฟด์ >10 mS/cm) ส่งมอบในปริมาณน้อยแล้ว และท่อนาโนคาร์บอนผนังเดี่ยวและแอโนดซิลิคอน-คาร์บอนมีการจัดส่งในปริมาณมาก รายได้จากวัสดุพลังงานใหม่ของ Sinocera พุ่งขึ้น 56.5% และสายการผลิตอัตโนมัติสำหรับอิเล็กโทรไลต์ซัลไฟด์เสร็จสมบูรณ์แล้ว ผู้ผลิตเคมีลิเธียมแบบดั้งเดิมอย่าง Tinci Materials และ Do-Fluoride มีกำไรสุทธิเพิ่มขึ้นหลายเท่าตัว (ถึงสิบเท่า) เนื่องจากราคาลิเธียมเฮกซะฟลูออโรฟอสเฟตและอิเล็กโทรไลต์ที่สูงขึ้น ผู้ผลิตอุปกรณ์ Liyuan Heng ได้รับคำสั่งซื้อสายการผลิตนำร่องแบตเตอรี่โซลิดสเตตจากลูกค้าระดับแนวหน้าและผ่านการตรวจรับแล้ว ซึ่งบ่งชี้ว่าผู้ผลิตอุปกรณ์เริ่มได้รับประโยชน์จากกระแสการพัฒนาอุตสาหกรรมโซลิดสเตตแล้ว
2. บริษัทต่างประเทศ: ขาดทุนและกำไรปะปนกัน ยังอยู่ในช่วงก่อนเชิงพาณิชย์
QuantumScape จากสหรัฐฯ แม้ยังไม่มีรายได้จากผลิตภัณฑ์ แต่มีรายการเรียกเก็บเงินจากลูกค้า 21.8 ล้านดอลลาร์สหรัฐในครึ่งแรก ซึ่งสูงกว่าทั้งปี 2025 โดยขาดทุนสุทธิลดลงเหลือ 199 ล้านดอลลาร์สหรัฐ และมีเงินสดคงเหลือแข็งแกร่ง (859 ล้านดอลลาร์สหรัฐ) พร้อมทั้งมีความร่วมมือใหม่กับฮอนด้า สายการผลิตนำร่อง Eagle Line มีอัตราการใช้เครื่องจักรมากกว่า 90% รายได้ของ Solid Power ลดลง แต่ความร่วมมือคืบหน้าอย่างต่อเนื่อง Samsung SDI พลิกกลับมามีกำไรสุทธิครึ่งแรก 527.7 พันล้านวอน (ประมาณ 2.48 พันล้านหยวน) โดยมีกำไรจากการดำเนินงานรายไตรมาสเป็นครั้งแรกในรอบ 7 ไตรมาสในไตรมาสที่ 2 จากความต้องการแบตเตอรี่กำลังสูง (ESS/UPS/BBU) สำหรับศูนย์ข้อมูล AI ที่พุ่งสูงขึ้น โดยยังคงเป้าหมายการผลิตจำนวนมากของแบตเตอรี่โซลิดสเตตทั้งหมดภายในครึ่งหลังของปี 2027 กำไรจากการดำเนินงานของ LG Energy Solution พุ่งขึ้น 133.9% โดยมียอดคำสั่งซื้อแบตเตอรี่ทรงกระบอกรุ่น 46 ซีรีส์คงค้างเกิน 300 GWh Factorial Energy, SES AI และ Amprius แม้ยังไม่มีกำไร แต่ได้รับคำสั่งซื้อในโดรนและการบิน โดยเทคโนโลยีแอโนดซิลิคอนและโลหะลิเธียมมีความก้าวหน้าอย่างต่อเนื่อง
3. แนวโน้มและมุมมอง
โดยรวม อุตสาหกรรมแบตเตอรี่โซลิดสเตตได้เปลี่ยนจาก “การโฆษณาเกินจริงเชิงแนวคิด” ไปสู่ “ความคืบหน้าที่เป็นรูปธรรม” ผู้ผลิตวัสดุเป็นผู้นำในการนำไปใช้เชิงพาณิชย์บางส่วน (อิเล็กโทรไลต์ แอโนดซิลิคอน ท่อนาโนคาร์บอน) ผู้ผลิตอุปกรณ์ได้รับคำสั่งซื้อสายการผลิตนำร่อง และผู้ผลิตแบตเตอรี่รายใหญ่กำหนดกรอบเวลาการผลิตจำนวนมากที่ชัดเจน อย่างไรก็ตาม ต้องตระหนักว่ารายได้จากแบตเตอรี่โซลิดสเตตขนาดใหญ่ยังไม่เกิดขึ้นจริง และบริษัทส่วนใหญ่ยังพึ่งพาธุรกิจดั้งเดิมในการทำกำไร เราเชื่อว่าช่วงปี 2026-2027 จะเป็นช่วงเวลาการตรวจสอบที่สำคัญสำหรับแบตเตอรี่โซลิดสเตต ความแน่นอนทางเทคโนโลยีและความเร็วในการลดต้นทุนจะเป็นตัวตัดสินผู้ชนะขั้นสุดท้าย นักลงทุนควรมุ่งเน้นบริษัทที่มีสิทธิบัตรวัสดุหลัก ความสามารถด้านอุปกรณ์ และความสัมพันธ์ลึกซึ้งกับลูกค้า ขณะเดียวกันก็ควรระมัดระวังความเสี่ยงจากการประเมินมูลค่าที่สูงเกินไป

**หมายเหตุ:** สำหรับรายละเอียดเพิ่มเติมหรือข้อสงสัยเกี่ยวกับการพัฒนาแบตเตอรี่โซลิดสเตต กรุณาติดต่อ:
โทรศัพท์: 021-20707860 (หรือ WeChat: 13585549799)
ติดต่อ: Chaoxing Yang ขอบคุณ!


 

คำชี้แจงแหล่งที่มาของข้อมูล: นอกจากข้อมูลที่เปิดเผยต่อสาธารณะแล้ว ข้อมูลอื่นๆ ทั้งหมดได้รับการประมวลผลโดย SMM จากข้อมูลสาธารณะ การสื่อสารกับตลาด และการพึ่งพาแบบจำลองฐานข้อมูลภายในของ SMMข้อมูลเหล่านี้มีไว้เพื่ออ้างอิงเท่านั้น ไม่ถือเป็นข้อเสนอแนะในการตัดสินใจ

หากมีข้อสงสัยหรือต้องการทราบข้อมูลเพิ่มเติม กรุณาติดต่อ: lemonzhao@smm.cn
หากต้องการข้อมูลเพิ่มเติมเกี่ยวกับวิธีการเข้าถึงรายงานการวิจัยของเรา โปรดติดต่อ:service.en@smm.cn
ข่าวที่เกี่ยวข้อง
บทวิเคราะห์อุตสาหกรรมแบตเตอรี่โซลิดสเตตช่วงวันหยุดวันชาติ: นโยบายหนุนแรงแต่ความคืบหน้าภาคอุตสาหกรรมยังช้า [บทวิเคราะห์ SMM]
17 ชั่วโมงที่แล้ว
บทวิเคราะห์อุตสาหกรรมแบตเตอรี่โซลิดสเตตช่วงวันหยุดวันชาติ: นโยบายหนุนแรงแต่ความคืบหน้าภาคอุตสาหกรรมยังช้า [บทวิเคราะห์ SMM]
อ่านเพิ่มเติม
บทวิเคราะห์อุตสาหกรรมแบตเตอรี่โซลิดสเตตช่วงวันหยุดวันชาติ: นโยบายหนุนแรงแต่ความคืบหน้าภาคอุตสาหกรรมยังช้า [บทวิเคราะห์ SMM]
[SMM วิเคราะห์: บทสรุปอุตสาหกรรมแบตเตอรี่โซลิดสเตตช่วงวันหยุดวันชาติ: นโยบายหนุนแรงแต่ความคืบหน้าภาคอุตสาหกรรมยังช้า] ช่วงวันหยุดวันชาติ ภาคแบตเตอรี่โซลิดสเตตมีภาพรวม "นโยบายร้อนแรง อุตสาหกรรมเชื่องช้า" แผนห้าปีฉบับที่ 15 จากเจ็ดกระทรวงตั้งเป้าขยายกำลังการผลิตโซลิดสเตตเต็มรูปแบบภายในปี 2030 สายการผลิตซัลไฟด์ของ Guoci ก่อสร้างแล้วเสร็จ สายการผลิตโพลิเมอร์ระดับ GWh ของ Chunli เริ่มเดินเครื่อง โครงการ 100 GWh ลงนามแล้ว และนอกประเทศจีน ความร่วมมือ Samsung SDI/EcoPro และการทดสอบกับรถจริงของ BMW ก็เดินหน้าเช่นกัน อย่างไรก็ตาม วัสดุอยู่ในภาวะ "ปริมาณเพิ่มแต่ราคาลด" และการก้าวจากระดับนำร่องสู่การผลิตจำนวนมากยังต้องใช้เวลาอีก 2-3 ปี โดยการลดต้นทุน อัตราผลผลิต และการรับรองจากลูกค้า ยังคงเป็นอุปสรรคใหญ่สามประการที่ต้องฝ่าฟัน
17 ชั่วโมงที่แล้ว
เอคโคโปร บีเอ็ม และซัมซุง เอสดีไอ ลงนามบันทึกความเข้าใจเพื่อพัฒนาวัสดุแบตเตอรี่โซลิดสเตต
06 Oct 2026 12:30 (GMT+8)
เอคโคโปร บีเอ็ม และซัมซุง เอสดีไอ ลงนามบันทึกความเข้าใจเพื่อพัฒนาวัสดุแบตเตอรี่โซลิดสเตต
อ่านเพิ่มเติม
เอคโคโปร บีเอ็ม และซัมซุง เอสดีไอ ลงนามบันทึกความเข้าใจเพื่อพัฒนาวัสดุแบตเตอรี่โซลิดสเตต
เอคโพร บีเอ็ม ประกาศเมื่อวันที่ 6 ตุลาคมว่า บริษัทได้ลงนามบันทึกความเข้าใจกับซัมซุง เอสดีไอ เพื่อพัฒนาวัสดุสำหรับแบตเตอรี่โซลิดสเตต ความร่วมมือนี้ครอบคลุมวัสดุแคโทด อิเล็กโทรไลต์แคโทด และอิเล็กโทรไลต์แผ่นกั้น โดยซัมซุง เอสดีไอจะมุ่งเน้นการพัฒนาเซลล์แบตเตอรี่และเทคโนโลยีการผลิตจำนวนมาก ขณะที่เอคโพร บีเอ็มจะพัฒนาวัสดุหลัก ทั้งสองบริษัทจะร่วมมือกันด้านการพัฒนา การประเมินคุณภาพ และความพร้อมในการผลิต โดยตั้งเป้าการจำหน่ายแบตเตอรี่โซลิดสเตตชนิดซัลไฟด์เชิงพาณิชย์ในปี 2570
06 Oct 2026 12:30 (GMT+8)
ซีรีส์ทศวรรษหน้าแบตเตอรี่โซลิดสเตต ตอนที่ 7 จาก 9: ภูมิทัศน์การแข่งขันระดับโลก—"สงครามสิทธิบัตรเงา" และการแข่งขันสู่การผลิตเชิงอุตสาหกรรมระหว่างจีน ญี่ปุ่น และเกาหลีใต้ [บทวิเคราะห์ SMM]
05 Oct 2026 08:59 (GMT+8)
ซีรีส์ทศวรรษหน้าแบตเตอรี่โซลิดสเตต ตอนที่ 7 จาก 9: ภูมิทัศน์การแข่งขันระดับโลก—"สงครามสิทธิบัตรเงา" และการแข่งขันสู่การผลิตเชิงอุตสาหกรรมระหว่างจีน ญี่ปุ่น และเกาหลีใต้ [บทวิเคราะห์ SMM]
อ่านเพิ่มเติม
ซีรีส์ทศวรรษหน้าแบตเตอรี่โซลิดสเตต ตอนที่ 7 จาก 9: ภูมิทัศน์การแข่งขันระดับโลก—"สงครามสิทธิบัตรเงา" และการแข่งขันสู่การผลิตเชิงอุตสาหกรรมระหว่างจีน ญี่ปุ่น และเกาหลีใต้ [บทวิเคราะห์ SMM]
[SMM วิเคราะห์: ซีรีส์แบตเตอรี่โซลิดสเตตทศวรรษหน้า ตอนที่ 7 จาก 9: ภูมิทัศน์การแข่งขันระดับโลก—"สงครามเงาสิทธิบัตร" และการแข่งขันสู่การผลิตเชิงอุตสาหกรรมระหว่างจีน ญี่ปุ่น และเกาหลีใต้] การพัฒนาแบตเตอรี่โซลิดสเตตทั่วโลกวัดกันด้วยสิทธิบัตรหรือไม่ ซึ่งเป็นตัวกำหนดจุดสิ้นสุดของเส้นทางเทคโนโลยีของแต่ละประเทศ? ปัจจุบัน การแข่งขันระดับโลกมีจีนเป็นผู้นำด้านปริมาณ ขณะที่ญี่ปุ่นและเกาหลีใต้ครองตำแหน่งสิทธิบัตรสำคัญ จีนกำลังดำเนินแนวทางสองราง โดยแบตเตอรี่โซลิด-ลิควิดเข้าสู่การผลิตจำนวนมากแล้ว และแบตเตอรี่โซลิดสเตตล้วนกำลังไล่ตามทัน ญี่ปุ่นมุ่งมั่นกับซัลไฟด์ เกาหลีใต้เล็งตลาดคู่ ขณะที่ยุโรปและสหรัฐฯ ใช้กลยุทธ์นำเข้าเทคโนโลยีบวกการผลิตในประเทศ ปี 2027-2028 เป็นช่วงเวลาสำคัญ โดยสิทธิบัตร ความเร็วในการผลิตเชิงอุตสาหกรรม และกำลังการผลิตลิเทียมซัลไฟด์จะเป็นตัวชี้ขาดผลลัพธ์
05 Oct 2026 08:59 (GMT+8)
ข่าวที่เกี่ยวข้อง
news
บทวิเคราะห์อุตสาหกรรมแบตเตอรี่โซลิดสเตตช่วงวันหยุดวันชาติ: นโยบายหนุนแรงแต่ความคืบหน้าภาคอุตสาหกรรมยังช้า [บทวิเคราะห์ SMM]
Oct 07, 2026 18:45 (GMT+8)
news
เอคโคโปร บีเอ็ม และซัมซุง เอสดีไอ ลงนามบันทึกความเข้าใจเพื่อพัฒนาวัสดุแบตเตอรี่โซลิดสเตต
Oct 06, 2026 12:30 (GMT+8)
news
ซีรีส์ทศวรรษหน้าแบตเตอรี่โซลิดสเตต ตอนที่ 7 จาก 9: ภูมิทัศน์การแข่งขันระดับโลก—"สงครามสิทธิบัตรเงา" และการแข่งขันสู่การผลิตเชิงอุตสาหกรรมระหว่างจีน ญี่ปุ่น และเกาหลีใต้ [บทวิเคราะห์ SMM]
Oct 05, 2026 08:59 (GMT+8)
news
ซีรีส์ทศวรรษหน้าแบตเตอรี่โซลิดสเตต ตอนที่ 6 จาก 9: เส้นทาง ternary อาจกลับมายิ่งใหญ่อีกครั้ง [บทวิเคราะห์ SMM]
Oct 02, 2026 09:34 (GMT+8)

