

ประเด็นสำคัญ: ในยุคแบตเตอรี่ลิเธียมแบบของเหลว เทอร์นารีถูกบีบโครงสร้างโดย LFP ทำให้ยากที่ส่วนแบ่งจะกลับสู่กระแสหลัก แบตเตอรี่โซลิดสเตตกำลังเร่ง "การวางตำแหน่งครั้งที่สอง": นิกเกิลสูงเทอร์นารีและแคโทดแมงกานีสสูงแบบลิเธียมริชเข้ากันได้โดยธรรมชาติกับระบบโซลิดสเตต และแบตเตอรี่กึ่งโซลิดให้การเติบโตช่วงเปลี่ยนผ่าน สถานการณ์เช่น eVTOL หุ่นยนต์ฮิวแมนนอยด์ และรถยนต์ไฟฟ้าระดับสูง ซึ่งมีความต้องการความหนาแน่นพลังงานสูงและไม่ไวต่อราคา จะเป็นรากฐานที่มั่นคงสำหรับเส้นทางเฉพาะทางระดับสูงของเทอร์นารี

SMM เพิ่งทบทวนอนาคตของแบตเตอรี่โซลิดสเตตและรวบรวมซีรีส์สิบปี โดยใช้การพัฒนาปัจจุบันของอุตสาหกรรมแบตเตอรี่ลิเธียมเป็นข้อมูลอ้างอิง โดยเฉพาะความสัมพันธ์รัก-เกลียดที่พันกันระหว่างเส้นทาง LFP และเทอร์นารี บทมหากาพย์ได้คลี่คลายไปตามกาลเวลา ในสายน้ำยาวของแบตเตอรี่ลิเธียมแบบของเหลวทั่วไป แบตเตอรี่กึ่งโซลิดและโซลิดสเตตจะขึ้นเวที วาดภาพโลกแบตเตอรี่พลังงานจำเพาะสูงรุ่นใหม่
ซีรีส์สิบปีจะแบ่งเป็นเก้าส่วน: บทนำ การเคลื่อน westward โครงสร้างห่วงโซ่อุตสาหกรรม การแข่งขันตัดราคาทั่วอุตสาหกรรม ช่วงเวลาซินเดอเรลล่า การทำให้เทอร์นารียิ่งใหญ่อีกครั้ง สงครามเงาสิทธิบัตร นาฬิกาการลงทุน และบทสรุป
บทนำ: ความฝันจะส่องสู่ความเป็นจริงอย่างแน่นอน: ทำไมเราต้องเข้าใจตรรกะอุตสาหกรรมของแบตเตอรี่โซลิดสเตตใหม่ - ช่องว่างระหว่างอุดมคติกับความเป็นจริง และผลลัพธ์คือความฝันส่องสู่ความเป็นจริง
ส่วนที่หนึ่ง: จะจำลองการเคลื่อน westward ของแบตเตอรี่แบบของเหลวหรือไม่: ตรรกะของการกระจุกตัวในตะวันตก - แบตเตอรี่โซลิดสเตตจะจำลอง "การเคลื่อน westward" ของแบตเตอรี่ลิเธียมแบบของเหลวหรือไม่?
ส่วนที่สอง: โอกาสดีในการพลิกโครงสร้างอำนาจที่บิดเบี้ยวของห่วงโซ่อุตสาหกรรม: โครงสร้างอำนาจห่วงโซ่อุตสาหกรรม - ต้นน้ำกำไรมหาศาล กลางน้ำถูกกดดัน ปลายน้ำเลื่อนการชำระเงิน?
ส่วนที่สาม: คำเตือนของการแข่งขันตัดราคาทั่วอุตสาหกรรมแบบ PV: แบตเตอรี่โซลิดสเตตจะเข้าสู่การแข่งขันตัดราคาทั่วอุตสาหกรรมแบบ PV หรือไม่?
ส่วนที่สี่: การคัมแบ็กของซินเดอเรลล่าในเส้นทางเทคโนโลยี: "ช่วงเวลาซินเดอเรลล่า" ของแบตเตอรี่โซลิดสเตต - เส้นทางเทคโนโลยีใดจะเดินตามเส้นทางคัมแบ็กของ LFP?
ส่วนที่ห้า: เทอร์นารีอาจกลับมายิ่งใหญ่อีกครั้ง: แบตเตอรี่เทอร์นารีจะ “กลับมายิ่งใหญ่” ได้หรือไม่ด้วยความช่วยเหลือของแบตเตอรี่โซลิดสเตต?
ส่วนที่หก: ภูมิทัศน์การแข่งขันระดับโลก - “สงครามเงาสิทธิบัตร” และการแข่งขันสู่การผลิตเชิงอุตสาหกรรมระหว่างจีน ญี่ปุ่น และเกาหลีใต้
ส่วนที่เจ็ด: การเข้าสู่ตลาดแต่เนิ่น ๆ จะทำให้คุณมองเห็นตัวเองในอีกสิบปีข้างหน้า: นาฬิกาการลงทุน - “แบบจำลองห้าขั้นตอน” ของการผลิตเชิงอุตสาหกรรมแบตเตอรี่โซลิดสเตต
บทสรุป: เส้นทางใหม่เอี่ยม: แบตเตอรี่โซลิดสเตตไม่ใช่ “ภาคต่อธรรมดา” ของแบตเตอรี่ลิเธียมแบบของเหลว
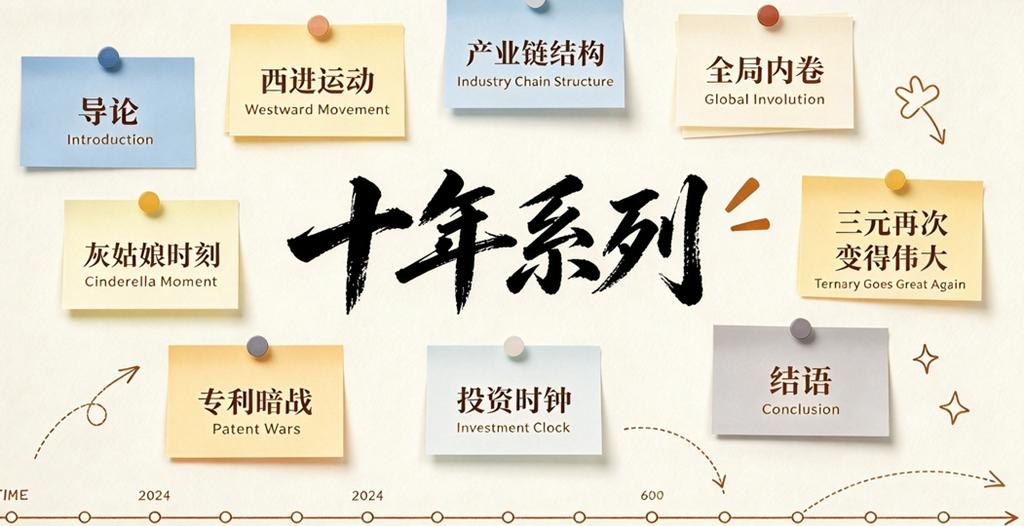
บทความนี้คือส่วนที่ห้า: แบตเตอรี่เทอร์นารีจะ “กลับมายิ่งใหญ่” ได้หรือไม่ด้วยความช่วยเหลือของแบตเตอรี่โซลิดสเตต? ในอุตสาหกรรมแบตเตอรี่ลิเธียมแบบของเหลวที่ส่วนแบ่งของแบตเตอรี่ LFP เพิ่มขึ้นอย่างต่อเนื่อง ขณะที่ส่วนแบ่งตลาดของแบตเตอรี่เทอร์นารีค่อย ๆ ลดลงจนไม่มีการเติบโต การพัฒนาแบตเตอรี่โซลิดสเตตจะมอบโอกาสให้เทอร์นารีได้รับการประเมินมูลค่าอีกครั้ง วัสดุแคโทดนิกเกิลสูงแบบเทอร์นารีและแมงกานีสเบสแบบลิเธียมริช ซึ่งแบตเตอรี่โซลิดสเตตให้คุณค่าเพราะความหนาแน่นพลังงานสูง อาจกลับมาครองส่วนแบ่งตลาดและ “กลับมายิ่งใหญ่” ได้อีกครั้ง
บทสรุปย้อนหลังจากบทความก่อนหน้า ซึ่งเป็นบทความที่ห้าจากเก้าบทความในซีรีส์แบตเตอรี่โซลิดสเตตสิบปี: “ช่วงเวลาแห่งซินเดอเรลลา” - เส้นทางเทคโนโลยีใดจะเดินตามเส้นทางกลับมาของ LFP? เส้นทางออกไซด์มีแนวโน้มสูงสุดที่จะจำลองการกลับมาของ LFP: ถูกมองข้าม ง่ายต่อการทำวิศวกรรม และต้นทุนต่ำ โดยจะมุ่งเป้าไปที่ยานพาหนะเชิงพาณิชย์ การกักเก็บพลังงาน และ eVTOL ก่อน แล้วจึงบุกเข้าสู่ยานพาหนะนั่งส่วนบุคคล แต่หน้าต่างเวลามีเพียง 3-5 ปี และต้องสร้างกำแพงต้นทุนและขนาดให้ได้ก่อนที่เส้นทางซัลไฟด์จะเติบโตเต็มที่ คอขวดด้านประสิทธิภาพของแบตเตอรี่โซลิดสเตตทั้งหมดและแรงกดดันด้านความสามารถในการทำกำไรคือความเสี่ยงหลัก
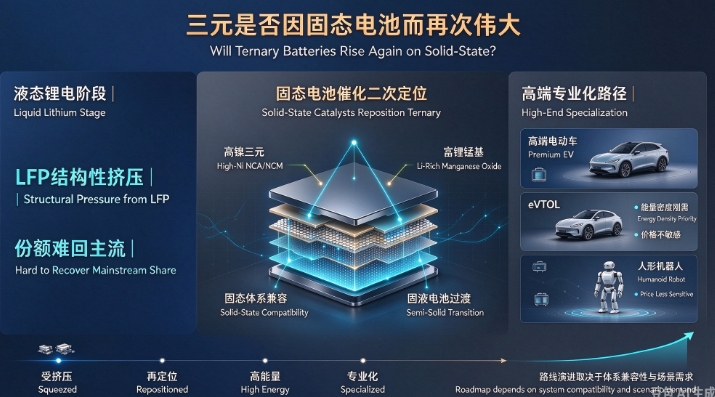
“การวางตำแหน่งครั้งที่สอง” ของแบตเตอรี่เทอร์นารีคือเส้นทางเฉพาะทางระดับไฮเอนด์ที่ถูกเร่งปฏิกิริยาโดยแบตเตอรี่โซลิดสเตต!
ในขั้นแบตเตอรี่ลิเธียมแบบของเหลว LFP บีบเทอร์นารีด้วยข้อได้เปรียบด้านต้นทุน ความปลอดภัย และอายุการใช้งาน ทำให้เทอร์นารีแทบไม่มีการเติบโต แบตเตอรี่โซลิดสเตตเปลี่ยนตรรกะนี้: อิเล็กโทรไลต์โซลิดสเตตเข้ากันได้กับแคโทดแรงดันสูงและพลังงานจำเพาะสูง ยับยั้งปฏิกิริยาข้างเคียงที่ผิวสัมผัสและการลุกลามของความร้อน ทำให้ศักยภาพความหนาแน่นพลังงานของแคโทดนิกเกิลสูงแบบเทอร์นารีและแมงกานีสเบสแบบลิเธียมริชถูกปลดปล่อยออกมาอย่างแท้จริง นิกเกิลสูงแบบเทอร์นารีเพิ่มความจุจำเพาะและระยะทางขับขี่ แคโทดแมงกานีสเบสแบบลิเธียมริชผสานแรงดันสูง พลังงานจำเพาะสูง และทรัพยากรแมงกานีสต้นทุนต่ำเข้าด้วยกัน และข้อบกพร่องด้านอายุการใช้งานและความปลอดภัยในระบบของเหลวคาดว่าจะบรรเทาลงในระบบโซลิดสเตต เมื่อแบตเตอรี่โซลิดสเตตถูกนำไปใช้ในรถยนต์ไฟฟ้าระดับไฮเอนด์ eVTOL และสถานการณ์อื่น ๆ ตลาดจะยอมจ่ายเพื่อความหนาแน่นพลังงานสูงอีกครั้ง และนิกเกิลสูงแบบเทอร์นารีกับแมงกานีสเบสแบบลิเธียมริชอาจกลับมาครองส่วนแบ่ง โดยระบบเทอร์นารีคาดว่าจะ “กลับมายิ่งใหญ่” ได้อีกครั้ง
หนึ่ง ข้อเท็จจริงเชิงโครงสร้าง: การถดถอยของเทอร์นารีไม่ใช่เรื่องวัฏจักร
ข้อมูลแบตเตอรี่กำลังของจีนปี 2025 วาดเส้นแบ่งที่ชัดเจน ยอดติดตั้งแบตเตอรี่กำลังสะสมรายปีแตะ 770 GWh โดย LFP คิดเป็น 625 GWh หรือ 81% เพิ่มขึ้น 53% เมื่อเทียบรายปี ส่วนแบตเตอรี่เทอร์นารีคิดเป็น 145 GWh หรือ 19% เพิ่มขึ้นเพียง 4% เมื่อเทียบรายปี ช่องว่างส่วนแบ่งตลาดระหว่างทั้งสองขยายจากความได้เปรียบเล็กน้อยเมื่อ LFP แซงเทอร์นารีครั้งแรกในปี 2021 ไปเป็นมากกว่าสี่เท่า
นัยที่ลึกซึ้งกว่าของชุดข้อมูลนี้คือ การลดลงของส่วนแบ่งเทอร์นารีไม่ได้เป็นผลจากความรู้สึกของตลาดหรือความผันผวนของอุปสงค์-อุปทานระยะสั้น แต่เป็นการเปลี่ยนแปลงเชิงโครงสร้าง LFP ใช้ประโยชน์จากข้อได้เปรียบด้านต้นทุนและประสิทธิภาพความปลอดภัย จนเสร็จสิ้นการวางตำแหน่ง “พื้นฐาน” ในตลาดรถยนต์นั่งกระแสหลัก นับตั้งแต่ส่วนแบ่งของ LFP แซงเทอร์นารีในเดือนกรกฎาคม 2021 แนวโน้มนี้ไม่เคยพลิกกลับ แต่กลับถูกตอกย้ำเพิ่มเติมในข้อมูลของทุกปี
“การถดถอย” ของเทอร์นารีมาจากความขัดแย้งพื้นฐานที่ไม่สามารถขจัดได้ด้วยการปรับปรุงกระบวนการผลิต: ความหนาแน่นพลังงานสูงต้องใช้นิกเกิลสูงและโคบอลต์สูง และนิกเกิลสูงกับโคบอลต์สูงหมายถึงต้นทุนสูง รวมถึงเคมีวัสดุที่เสถียรน้อยลงและความท้าทายด้านความปลอดภัยที่มากขึ้น ในตลาดรถยนต์นั่งกระแสหลัก ความต้องการส่วนเพิ่มของผู้บริโภคด้านระยะทางขับขี่ได้รับการตอบสนองแล้วด้วยความสามารถในการชาร์จเร็วของ LFP และความจุชุดแบตเตอรี่ที่เพิ่มขึ้นเรื่อย ๆ ทำให้พื้นที่พรีเมียมสำหรับ “ความหนาแน่นพลังงานส่วนเกิน” ที่เทอร์นารีมอบให้ถูกบีบอัดจนถึงขีดสุด
ดังนั้น การอภิปรายใดๆ เกี่ยวกับอนาคตของแบตเตอรี่ไตรภาค (ternary) ต้องเริ่มจากการยอมรับความจริงข้อหนึ่ง:มันไม่สามารถแซง LFP ได้อีกในตลาดรถยนต์นั่งส่วนบุคคลกระแสหลัก ช่องว่างด้านต้นทุนเป็นเชิงโครงสร้างและจะไม่หายไปด้วยการมาของแบตเตอรี่โซลิดสเตต เส้นทางข้างหน้าของไตรภาคไม่ได้อยู่ที่ “ทวงคืนพื้นที่เดิม” แต่คือ “เปิดสมรภูมิใหม่”
II. โอกาสการเติบโต 3 ประการที่แบตเตอรี่โซลิดสเตตเปิดให้ไตรภาค
2.1 ความเข้ากันได้โดยธรรมชาติของระบบแคโทด
โรดแมปเทคโนโลยีของแบตเตอรี่โซลิดสเตตแบบทั้งหมดกำลังบรรจบกันอย่างรวดเร็ว โอวหยาง หมิงเกา นักวิชาการแห่งสถาบันวิทยาศาสตร์จีน ระบุไว้อย่างชัดเจนว่า: “โรดแมปเทคโนโลยีปัจจุบันของแบตเตอรี่โซลิดสเตตแบบทั้งหมดควรมุ่งที่อิเล็กโทรไลต์ซัลไฟด์เป็นหลัก จับคู่กับแคโทดไตรภาคนิกเกิลสูงและแอโนดซิลิคอนคาร์บอน” Ronbay Technology ยังชี้ในแบบสำรวจของสถาบันว่า วัสดุนิกเกิลสูงพิเศษและวัสดุแมงกานีสฐานลิเทียมริชจะกลายเป็นกระแสหลักของแคโทดโซลิดสเตต
นั่นหมายความว่าวัสดุไตรภาคมีความเข้ากันได้โดยธรรมชาติกับระบบแบตเตอรี่โซลิดสเตต ข้อได้เปรียบด้านความจุจำเพาะสูงและความหนาแน่นพลังงานสูงของแคโทดไตรภาคนิกเกิลสูง เมื่อผสานกับความปลอดภัยสูงของอิเล็กโทรไลต์โซลิดสเตต จะเป็นชุดวัสดุที่มีศักยภาพมากที่สุดสำหรับแบตเตอรี่โซลิดสเตตแบบทั้งหมด ตรงกันข้าม ความเข้ากันได้ของ LFP ในระบบโซลิดสเตตกลับต้องใช้การลงทุน R&D มากกว่า—แรงดันทำงานที่ต่ำกว่าและเพดานความหนาแน่นพลังงานที่จำกัด ทำให้เกิดความตึงเครียดเชิงทิศทางกับเป้าหมายทางเทคนิคของแบตเตอรี่โซลิดสเตตที่ “มุ่งสู่ความหนาแน่นพลังงานสูงสุด”
แน่นอนว่า ความเข้ากันได้ที่ผิวสัมผัสระหว่างไตรภาคนิกเกิลสูงกับอิเล็กโทรไลต์โซลิดสเตตยังเป็นความท้าทายทางเทคนิคที่ต้องแก้ไข รวมถึงปัญหาอย่างผลของชั้นประจุอวกาศ ปฏิกิริยาข้างเคียงที่ผิวสัมผัส และความล้มเหลวของการสัมผัสเชิงกล อย่างไรก็ตาม ปัญหาเหล่านี้เป็นความท้าทายระดับวิศวกรรม ไม่ใช่ความไม่เข้ากันโดยพื้นฐานของระบบวัสดุ บริษัทวัสดุแคโทดอย่าง Zhenhua New Materials ระบุชัดว่า วัสดุนิกเกิลสูง/นิกเกิลสูงพิเศษของตน “สามารถปรับใช้กับระบบแบตเตอรี่โซลิดสเตตได้โดยตรง”
2.2 “ปัจจุบันกาลกำลังกระทำ” ของแบตเตอรี่กึ่งแข็ง-กึ่งเหลว
ในช่วงเปลี่ยนผ่านสู่แบตเตอรี่โซลิดสเตตแบบทั้งหมด แบตเตอรี่กึ่งแข็ง-กึ่งเหลวกำลังกลายเป็นตลาดเติบโตที่เป็นจริงสำหรับวัสดุไตรภาค SVOLT กำหนดให้ปี 2026 เป็น “ปีแรกของแบตเตอรี่กึ่งแข็ง-กึ่งเหลว” และซีอีโอ หยาง หงซิน คาดว่าแบตเตอรี่กึ่งแข็ง-กึ่งเหลวจะถูกนำไปใช้ก่อนในเศรษฐกิจระดับความสูงต่ำและรถยนต์นั่งส่วนบุคคลระดับไฮเอนด์
แบตเตอรี่สถานะกึ่งควบแน่น Qilin ของ CATL ที่เปิดตัวในเดือนเมษายน 2026 ใช้โซลูชันแคโทดนิกเกิลสูงพิเศษและโซลูชันแอโนดฐานซิลิคอน ทำได้ความหนาแน่นพลังงาน 350 Wh/kg และ 760 Wh/L พร้อมระยะทางวิ่งสูงสุด 1,500 กม. สำหรับรุ่นรถที่ติดตั้ง แบตเตอรี่กึ่งแข็ง-กึ่งเหลวแบบปริซึมที่ผลิตจำนวนมากของ SVOLT ทั้งนิกเกิลระดับกลางและนิกเกิลสูง มีความหนาแน่นพลังงานราว 247–270 Wh/kg โดยเป้าหมายหลักไม่ใช่การไล่ล่าความหนาแน่นพลังงานสูงสุด แต่เพื่อแก้ปัญหาความปลอดภัยของแบตเตอรี่ไตรภาค แบตเตอรี่ไฮบริดกึ่งแข็ง-กึ่งเหลวแบบนิกเกิลสูงของ REPT Battero ทำได้ความหนาแน่นพลังงาน 280–400 Wh/kg และเข้าสู่การผลิตจำนวนมากแล้ว
ความสำคัญของแบตเตอรี่กึ่งแข็ง-กึ่งเหลวต่อไตรภาคคือ มันมอบช่องทางเพิ่มปริมาณแบบ “ปัจจุบันกาลกำลังกระทำ” บริษัทวัสดุแคโทดได้ส่งมอบวัสดุเฉพาะสำหรับแบตเตอรี่กึ่งแข็ง-กึ่งเหลวในระดับกิโลตันแล้ว รวมถึงนิกเกิลระดับกลาง นิกเกิลสูง และลิเทียมนิกเกิลแมงกานีสออกไซด์ โดยผลิตภัณฑ์ที่เกี่ยวข้องถูกนำเสนอให้ลูกค้าแบตเตอรี่โซลิดสเตตชั้นนำหลายราย และถูกใช้งานเป็นล็อตใน EV ระดับไฮเอนด์สำเร็จแล้ว นี่ไม่ใช่ “ออปชันระยะยาว” ที่รอให้เทคโนโลยีโซลิดสเตตแบบทั้งหมดสุกงอม แต่เป็นคำสั่งซื้อและรายได้ที่เกิดขึ้นจริงแล้ว
2.3 ฉากทัศน์เพิ่มปริมาณ: ไวต่อความหนาแน่นพลังงานอย่างยิ่ง ไม่ไวต่อราคา
สิ่งที่น่าจับตาที่สุดของไตรภาคภายใต้แรงเร่งของแบตเตอรี่โซลิดสเตต คือกลุ่มฉากทัศน์เพิ่มปริมาณที่มีลักษณะร่วมกัน: ไวต่อความหนาแน่นพลังงานอย่างยิ่ง และไม่ไวต่อราคา
2.3.1 เศรษฐกิจระดับความสูงต่ำ (eVTOL) เป็นฉากทัศน์ที่เป็นตัวแทนที่สุดในกลุ่มนี้ ข้อจำกัดน้ำหนักวิ่งขึ้นของ eVTOL ทำให้ความหนาแน่นพลังงานของแบตเตอรี่เป็นคอขวดหลัก ปัจจุบันแบตเตอรี่สำหรับอากาศยานระดับความสูงต่ำส่วนใหญ่เป็นไตรภาคนิกเกิลสูง โดยความหนาแน่นพลังงานของเซลล์อยู่ที่ 300–360 Wh/kg เหตุผลที่ไตรภาคนิกเกิลสูงเป็นตัวเลือกหลักในตอนนี้ อยู่ที่สมดุลที่ยอดเยี่ยมระหว่างความหนาแน่นพลังงานสูงและกำลังจ่ายสูง แบตเตอรี่ที่ CALB จัดหาให้รถบินของ XPeng ใช้เซลล์ซิลิคอนสูง-นิกเกิลสูง ทำได้ความหนาแน่นพลังงาน 360 Wh/kg ราว 1.5 เท่าของแบตเตอรี่ EV ทั่วไป Farasis Energy ได้รับการคัดเลือกจากลูกค้า eVTOL ชั้นนำของสหรัฐฯ, Shanghai TCab Tech, XPeng AeroHT, Zero Gravity และลูกค้าเศรษฐกิจระดับความสูงต่ำรายอื่นๆ แล้ว
2.3.2 หุ่นยนต์ฮิวแมนนอยด์เป็นอีกตลาดเพิ่มปริมาณที่กำลังเกิดขึ้นอย่างรวดเร็วปัจจุบันแบตเตอรี่ลิเธียมไตรภาคนิกเกิลสูงเป็นตัวเลือกกระแสหลักสำหรับแบตเตอรี่หุ่นยนต์—Tesla Optimus Gen 2 ติดตั้งระบบแบตเตอรี่ไตรภาคนิกเกิลสูงขนาด 2.3 kWh ซึ่งรองรับการทำงานแบบไดนามิกได้เพียงราว 2 ชั่วโมง น้ำหนักแบตเตอรี่ที่เพิ่มขึ้นจะเพิ่มภาระให้มอเตอร์ข้อต่อและแอคชูเอเตอร์โดยตรง ดังนั้นระบบไตรภาคที่มีความหนาแน่นพลังงานสูงกว่าและน้ำหนักเบากว่า จึงมีข้อได้เปรียบที่ LFP ทดแทนไม่ได้ Farasis Energy ได้ทำงานร่วมกับลูกค้าหุ่นยนต์ฮิวแมนนอยด์ชั้นนำหลายรายทั้งในจีนและต่างประเทศเพื่อส่งมอบตัวอย่างแล้ว
ตรรกะร่วมของสองฉากทัศน์นี้คือ พวกมันไม่ได้แข่งขันกันภายใต้กรอบ “ต้นทุน-ความปลอดภัย” ของ LFP แต่แข่งขันภายใต้กรอบ “ความหนาแน่นพลังงาน-การทำให้น้ำหนักเบา” ของไตรภาค ใน eVTOL น้ำหนักแบตเตอรี่กำหนดความสามารถบรรทุกและระยะทางบินโดยตรง; ในหุ่นยนต์ฮิวแมนนอยด์ น้ำหนักแบตเตอรี่ส่งผลต่อภาระข้อต่อและประสิทธิภาพการเคลื่อนไหวโดยตรง ภายใต้ข้อจำกัดเหล่านี้ “ข้อได้เปรียบด้านต้นทุน” ของ LFP ไม่สามารถแปลงเป็นมูลค่าได้ ขณะที่ “ข้อได้เปรียบด้านความหนาแน่นพลังงาน” ของไตรภาคถูกแปลงเป็นความสามารถแข่งขันของผลิตภัณฑ์โดยตรง
III. ขอบเขตและความหมายที่แท้จริงของการฟื้นคืนชีพ
ไตรภาคจะไม่ “กลับมายิ่งใหญ่อีกครั้ง” ถึงระดับครองตลาดเหมือนยุคแบตเตอรี่ลิเธียมแบบของเหลว ส่วนแบ่งการติดตั้งในประเทศ 19% ในปี 2025 แสดงแล้วว่าตำแหน่งของ LFP ในตลาดรถยนต์นั่งส่วนบุคคลกระแสหลักของจีนสั่นคลอนได้ยาก ภายในปี 2030 ส่วนแบ่งทั่วโลกของแบตเตอรี่กำลัง LFP เทียบกับไตรภาคคาดว่าจะเพิ่มขึ้นอย่างมีนัยสำคัญ แต่ในการเติบโตนี้ ปริมาณเพิ่มของไตรภาคส่วนใหญ่จะมาจากตลาดนอกจีน รุ่นรถระดับไฮเอนด์ และการใช้งานเกิดใหม่ มากกว่าตลาดรถยนต์นั่งส่วนบุคคลกระแสหลักของจีน วัสดุแมงกานีสฐานลิเทียมริชจะเป็นวัสดุแคโทดหลักของแบตเตอรี่โซลิดสเตตในอนาคต ไม่ใช่ระบบไตรภาค
นี่คือการเปลี่ยนจาก “การทำให้เป็นสินค้าโภคภัณฑ์” ไปสู่ “ความเชี่ยวชาญเฉพาะทางระดับไฮเอนด์” อนาคตของไตรภาคไม่ได้อยู่ที่การชิงส่วนแบ่งตลาดกลับมา แต่อยู่ที่การสร้างความทดแทนไม่ได้ในฉากทัศน์เติบโต เช่น เศรษฐกิจระดับความสูงต่ำ หุ่นยนต์ฮิวแมนนอยด์ และ EV ระดับไฮเอนด์ ในฉากทัศน์เหล่านี้ ตัวชี้วัดมูลค่าของไตรภาคไม่ใช่ “ต้นทุนต่อวัตต์-ชั่วโมง” แต่คือ “พลังงานต่อกรัมน้ำหนัก” —มิติที่ LFP ไม่สามารถแข่งขันได้ในอนาคตอันใกล้
เกา หวน CTO ของ CATL เคยกล่าวอย่างตรงไปตรงมาว่า: “การเลือกแบตเตอรี่ LFP สำหรับ EV ที่มีราคามากกว่า 250,000 หยวน โดยสาระคือการลดสเปกแบบแฝง” คำกล่าวนี้สะท้อนการตัดสินสำคัญ: ความต้องการความหนาแน่นพลังงานของตลาดไฮเอนด์เป็นความต้องการแบบแข็ง และปัจจุบันไตรภาคคือระบบแคโทดกระแสหลักเพียงระบบเดียวที่ตอบโจทย์ความต้องการแบบแข็งนี้ได้ การเกิดขึ้นของแบตเตอรี่กึ่งแข็ง-กึ่งเหลวยังช่วยลดเกณฑ์ความเสี่ยงด้านความปลอดภัยของการใช้งานไตรภาคในตลาดไฮเอนด์ ทำให้การผสาน “ความหนาแน่นพลังงานสูง + ความปลอดภัยสูง” เป็นไปได้
IV. บทสรุป
สิ่งที่แบตเตอรี่ไตรภาคกำลังเผชิญไม่ใช่ “การฟื้นคืนชีพ” แต่คือการปรับตำแหน่ง พวกมันกำลังเปลี่ยนจาก “คู่แข่งในตลาดรถยนต์นั่งส่วนบุคคลกระแสหลัก” ไปเป็น “ผู้ทำให้ฉากทัศน์ระดับไฮเอนด์และฉากทัศน์เกิดใหม่เกิดขึ้นได้” แบตเตอรี่โซลิดสเตต—ไม่ว่าจะกึ่งแข็ง-กึ่งเหลวหรือโซลิดสเตตแบบทั้งหมด—เป็นโครงสร้างพื้นฐานทางเทคโนโลยีของการเปลี่ยนผ่านนี้: ความเข้ากันได้โดยธรรมชาติของระบบแคโทดทำให้ไตรภาคเข้าสู่ระบบโซลิดสเตตได้โดยไม่ต้อง “ดัดแปลง” ขณะที่แบตเตอรี่กึ่งแข็ง-กึ่งเหลวมอบตลาดเติบโตช่วงเปลี่ยนผ่านที่กำลังเกิดขึ้นจริงแล้ว
อนาคตของไตรภาคไม่ได้ขึ้นอยู่กับว่ามันจะกลับมาแซง LFP ได้อีกหรือไม่ แต่อยู่ที่ว่ามันจะสร้างคูเมืองที่ลึกพอในฉากทัศน์ที่มีความต้องการความหนาแน่นพลังงานแบบแข็งและความไวต่อราคาต่ำได้หรือไม่ ข้อจำกัดน้ำหนักวิ่งขึ้นของ eVTOL ข้อจำกัดภาระข้อต่อของหุ่นยนต์ฮิวแมนนอยด์ และการไล่ล่าระยะทางวิ่งและการทำให้น้ำหนักเบาอย่างสุดขั้วใน EV ระดับไฮเอนด์—ข้อจำกัดเหล่านี้คือฐานรากที่มั่นคงของเส้นทาง “ความเชี่ยวชาญเฉพาะทางระดับไฮเอนด์” ของไตรภาค
บทความถัดไปจะพูดถึง: ภูมิทัศน์การแข่งขันระดับโลก—“สงครามเงาสิทธิบัตร” และการแข่งขันด้านอุตสาหกรรมระหว่างจีน ญี่ปุ่น และเกาหลีใต้ ความคืบหน้าปัจจุบันและแนวโน้มอนาคต
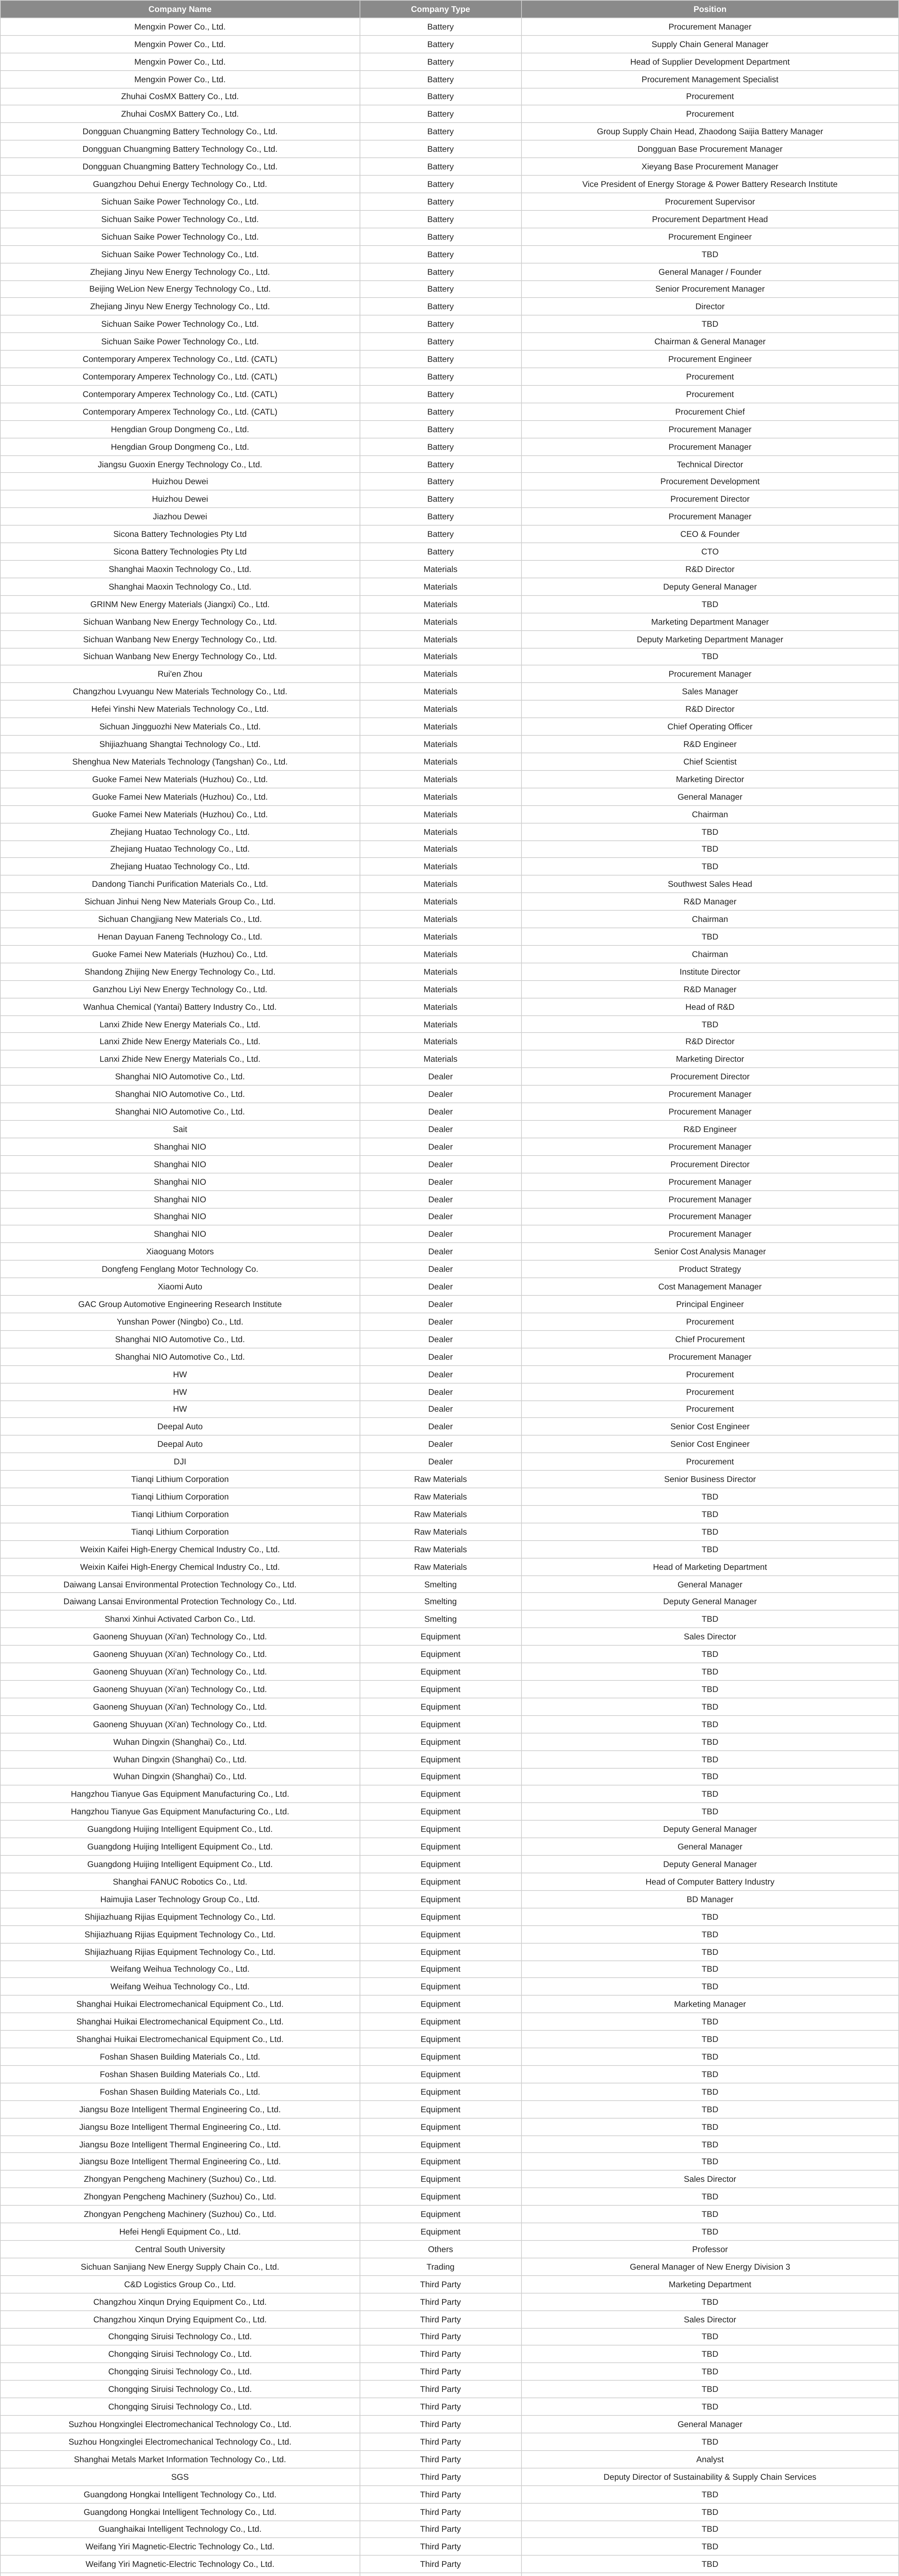
ท้ายที่สุด ขอแนะนำงานประชุมพรีเมียมของ SMM พร้อมความคืบหน้าปัจจุบันและบางส่วนขององค์กรและผู้แทนที่เข้าร่วม:
โทร: 021-20707860 (หรือเพิ่ม WeChat 13585549799) หยาง เฉาซิง ขอบคุณ!
ข้อมูลที่เกี่ยวข้อง



