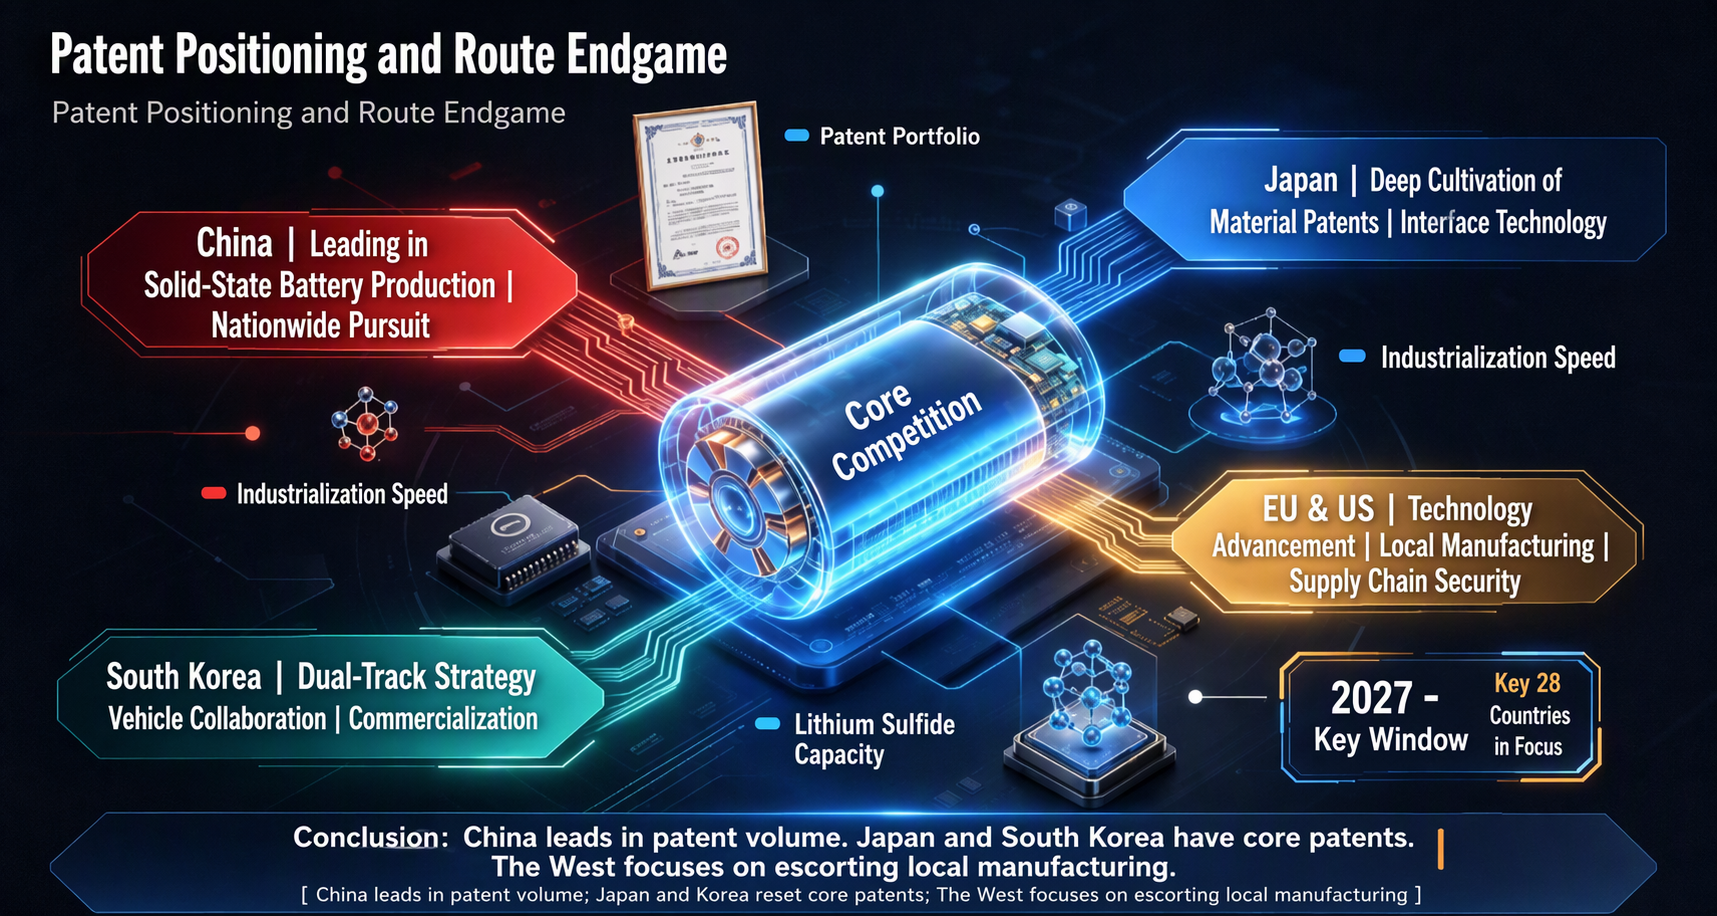
ประเด็นสำคัญ: การพัฒนาแบตเตอรี่โซลิดสเตตทั่วโลกจะใช้สิทธิบัตรเป็นมาตรวัดจุดสิ้นสุดของแผนที่เทคโนโลยีของแต่ละประเทศหรือไม่? ปัจจุบันการแข่งขันระดับโลกมีลักษณะคือจีนนำในด้านปริมาณ ขณะที่ญี่ปุ่นและเกาหลีใต้ครองตำแหน่งสิทธิบัตรสำคัญ จีนกำลังดำเนินแนวทางสองทาง โดยแบตเตอรี่โซลิด-ลิควิดเข้าสู่การผลิตจำนวนมากแล้ว และแบตเตอรี่ออลโซลิดสเตตกำลังไล่ตาม ญี่ปุ่นมุ่งเน้นเส้นทางซัลไฟด์ เกาหลีใต้เล็งตลาดคู่ ขณะที่ยุโรปและสหรัฐฯ ใช้การนำเข้าเทคโนโลยีบวกการผลิตในท้องถิ่น ปี 2027-2028 เป็นหน้าต่างสำคัญ โดยสิทธิบัตร ความเร็วในการทำให้เป็นอุตสาหกรรม และกำลังการผลิตลิเธียมซัลไฟด์เป็นตัวชี้ขาด
SMM ได้ทบทวนอนาคตของแบตเตอรี่โซลิดสเตตเมื่อเร็วๆ นี้ และจัดทำชุดแนวโน้มสิบปี โดยใช้การพัฒนาปัจจุบันของอุตสาหกรรมแบตเตอรี่ลิเธียมเป็นข้อมูลอ้างอิง โดยเฉพาะการแข่งขันที่พันกันระหว่างเส้นทาง LFP และ ternary ซึ่งได้เขียนบทมหากาพย์ตลอดหลายปีที่ผ่านมา ในประวัติศาสตร์อันยาวนานของแบตเตอรี่ลิเธียมเหลวแบบดั้งเดิม แบตเตอรี่โซลิด-ลิควิดและโซลิดสเตตจะขึ้นเวที วาดภาพโลกของแบตเตอรี่พลังงานจำเพาะสูงรุ่นใหม่
ชุดสิบปีจะแบ่งออกเป็นเก้าส่วน: บทนำ การเคลื่อนตัวไปทางตะวันตก โครงสร้างห่วงโซ่อุตสาหกรรม การแข่งขันตัดราคาทั่วทั้งอุตสาหกรรม ช่วงเวลาซินเดอเรลล่า ternary กลับมายิ่งใหญ่อีกครั้ง สงครามเงาสิทธิบัตร นาฬิกาการลงทุน และบทสรุป
บทนำ: ความฝันจะส่องสู่ความเป็นจริงอย่างแน่นอน: ทำไมเราต้องทำความเข้าใจตรรกะอุตสาหกรรมของแบตเตอรี่โซลิดสเตตใหม่ - ช่องว่างระหว่างอุดมคติกับความเป็นจริง และผลลัพธ์คือความฝันส่องสู่ความเป็นจริง
ส่วนที่ 1: จะจำลองการเคลื่อนตัวไปทางตะวันตกของแบตเตอรี่เหลวหรือไม่: ตรรกะของการกระจุกตัวทางตะวันตก - แบตเตอรี่โซลิดสเตตจะจำลอง "การเคลื่อนตัวไปทางตะวันตก" ของแบตเตอรี่ลิเธียมเหลวหรือไม่?
ส่วนที่ 2: โอกาสดีในการแก้ไขโครงสร้างอำนาจที่บิดเบี้ยวของห่วงโซ่อุตสาหกรรม: โครงสร้างอำนาจของห่วงโซ่อุตสาหกรรม - ต้นน้ำได้กำไรมหาศาล กลางน้ำถูกบีบ ปลายน้ำจ่ายเงินล่าช้า?
ส่วนที่ 3: คำเตือนการแข่งขันตัดราคาทั่วทั้งอุตสาหกรรมแบบ PV: แบตเตอรี่โซลิดสเตตจะเข้าสู่การแข่งขันตัดราคาทั่วทั้งอุตสาหกรรมแบบ PV หรือไม่?
ส่วนที่ 4: การกลับมาของซินเดอเรลล่าในเส้นทางเทคโนโลยี: "ช่วงเวลาซินเดอเรลล่า" ของแบตเตอรี่โซลิดสเตต - เส้นทางเทคโนโลยีใดจะเดินตามเส้นทางการกลับมาของ LFP?
ส่วนที่ 5: ternary อาจกลับมายิ่งใหญ่อีกครั้ง: แบตเตอรี่ ternary จะ "กลับมายิ่งใหญ่อีกครั้ง" ด้วยความช่วยเหลือของแบตเตอรี่โซลิดสเตตได้หรือไม่?
ส่วนที่ 6: ภูมิทัศน์การแข่งขันระดับโลก - "สงครามเงาสิทธิบัตร" และการแข่งขันทำให้เป็นอุตสาหกรรมระหว่างจีน ญี่ปุ่น และเกาหลีใต้
ส่วนที่ 7: เข้าสู่ตลาดแต่เนิ่นๆ จะทำให้คุณเห็นตัวเองในอีกสิบปีข้างหน้า: นาฬิกาการลงทุน - "แบบจำลองห้าขั้น" ของการทำให้แบตเตอรี่โซลิดสเตตเป็นอุตสาหกรรม
บทสรุป: เส้นทางใหม่เอี่ยม: แบตเตอรี่โซลิดสเตตไม่ใช่ "ภาคต่อธรรมดา" ของแบตเตอรี่ลิเธียมเหลว
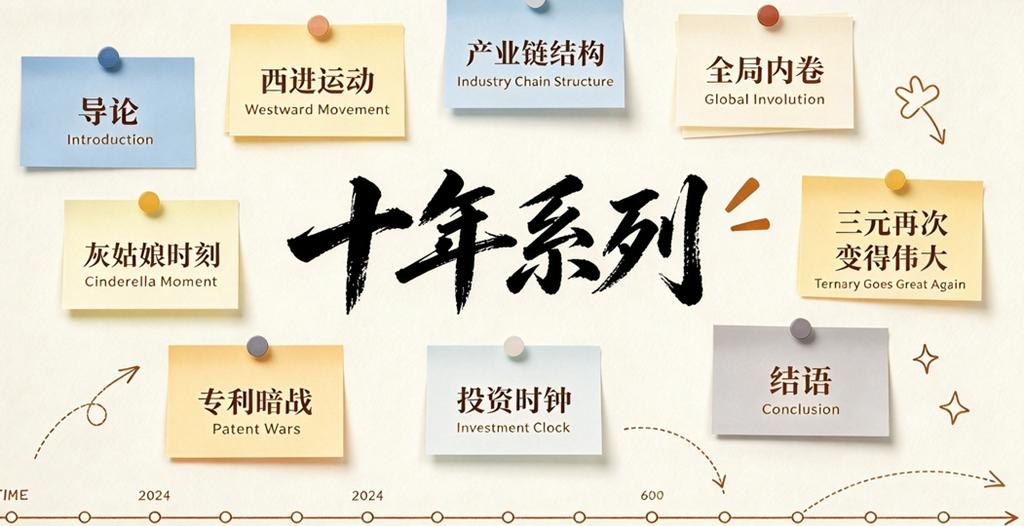
บทความนี้เป็นส่วนที่ 6 ของชุดภูมิทัศน์การแข่งขันระดับโลกของแบตเตอรี่โซลิดสเตต - "สงครามเงาสิทธิบัตร" และการแข่งขันทำให้เป็นอุตสาหกรรมระหว่างจีน ญี่ปุ่น และเกาหลีใต้ ทบทวนสิทธิบัตรของ LFP กระบวนการที่เต็มไปด้วยความพลิกผัน จีนทะลวงกำแพงสิทธิบัตรในต่างประเทศของ LFP ด้วยชุดนโยบาย: ประการแรก ริเริ่มการเพิกถอนสิทธิบัตรในประเทศ และในปี 2011 ประกาศให้สิทธิบัตรหลักของ Hydro-Québec เป็นโมฆะ เคลียร์อุปสรรคในท้องถิ่น ในต่างประเทศ ทำลายทางตันผ่านการประนีประนอม การอนุญาตให้ใช้สิทธิ และการเข้าซื้อกิจการ เช่น Dynanonic และ Wanrun New Energy ได้รับใบอนุญาตจากพันธมิตร LiFePO4+C และ Wanxiang เข้าซื้อ A123 เพื่อให้ได้สิทธิบัตรหลักโดยตรง ในขณะเดียวกัน ยืนกรานในเทคโนโลยีดั้งเดิม โดยทีมของ Chen Liquan จาก Chinese Academy of Sciences ใช้การเจือโซเดียมและแนวทางอื่นเพื่อหลบเลี่ยงสิทธิบัตรเดิม สุดท้าย รอให้สิทธิบัตรพื้นฐานหมดอายุในปี 2017 และสิทธิบัตรการเคลือบคาร์บอนหมดอายุในปี 2022 จากนั้นจึงขยายสู่ระดับโลกอย่างเต็มรูปแบบด้วยข้อได้เปรียบด้านต้นทุนและขนาด จนครองตลาด LFP ระดับโลกในที่สุด
ทบทวนบทความก่อนหน้า บทความที่หกจากเก้าบทความในชุดแบตเตอรี่โซลิดสเตตสิบปี: แบตเตอรี่ ternary จะ "กลับมายิ่งใหญ่อีกครั้ง" ด้วยความช่วยเหลือของแบตเตอรี่โซลิดสเตตได้หรือไม่? ternary ถูกบีบเชิงโครงสร้างโดย LFP ในช่วงแบตเตอรี่ลิเธียมเหลว และส่วนแบ่งไม่น่าจะกลับสู่กระแสหลัก แบตเตอรี่โซลิดสเตตเร่ง "การวางตำแหน่งครั้งที่สอง": ternary นิกเกิลสูงและวัสดุแมงกานีสลิเธียมสูงเข้ากันได้ตามธรรมชาติกับระบบโซลิดสเตต และแบตเตอรี่โซลิด-ลิควิดให้การเติบโตช่วงเปลี่ยนผ่าน สถานการณ์เช่น eVTOL หุ่นยนต์ฮิวแมนนอยด์ และ EV ระดับไฮเอนด์ที่มีความต้องการความหนาแน่นพลังงานสูงและไม่ไวต่อราคา จะเป็นรากฐานที่มั่นคงสำหรับเส้นทางเฉพาะทางระดับไฮเอนด์ของ ternary
ส่วนที่ 6: ภูมิทัศน์การแข่งขันระดับโลก - "สงครามเงาสิทธิบัตร" และการแข่งขันทำให้เป็นอุตสาหกรรมระหว่างจีน ญี่ปุ่น และเกาหลีใต้
I. ภูมิทัศน์สิทธิบัตร: ช่องว่างด้านคุณภาพเบื้องหลังการนำด้านปริมาณ
การแข่งขันระดับโลกในแบตเตอรี่โซลิดสเตตเป็นสงครามเงาสิทธิบัตรเป็นอันดับแรก ลักษณะที่ขัดกับสามัญสำนึกที่สุดของสงครามเงานี้คือจีนชนะในด้านปริมาณแล้ว แต่ยังถูกล้อมในด้านคุณภาพ
ในเดือนมีนาคม 2026 Ouyang Minggao นักวิชาการของ Chinese Academy of Sciences เปิดเผยในการประชุมแลกเปลี่ยนผู้เชี่ยวชาญและสื่อของ China EV100 ว่าสิทธิบัตรที่เผยแพร่ใหม่ของจีนสำหรับแบตเตอรี่ออลโซลิดสเตตคิดเป็น 44% ของทั้งหมดทั่วโลก แซงญี่ปุ่นขึ้นเป็นอันดับหนึ่งของโลก การยื่นขอสิทธิบัตรของจีนในสาขาแบตเตอรี่ลิเธียมโซลิดสเตตมีจำนวน 3,341 รายการ อยู่ในอันดับต้นสองของโลกคู่กับญี่ปุ่น (3,225 รายการ) แต่ละประเทศคิดเป็นเกือบ 20%
แต่สงครามสิทธิบัตรไม่เคยเกี่ยวกับว่าใครมีกองเอกสารหนากว่า ในตัวชี้วัดที่แสดงถึงคุณภาพของนวัตกรรมเทคโนโลยีได้ดีกว่า ภูมิทัศน์กลับพลิกกลับ การวิเคราะห์เชิงระบบโดยทีมวิจัยของ Chen Wei ที่ Wuhan Library ของ Chinese Academy of Sciences แสดงให้เห็นว่าญี่ปุ่นเป็นอันดับหนึ่งด้วยสิทธิบัตรมูลค่าสูง 4,373 รายการ (คะแนนมูลค่าสิทธิบัตร 9-10) ตามด้วยสหรัฐฯ (3,860) และเกาหลีใต้ (2,185) ขณะที่จีน (1,471) อยู่ในอันดับสี่เท่านั้น ในการยื่นขอสิทธิบัตรของผู้ยื่นลำดับความสำคัญซึ่งสะท้อนความคิดริเริ่ม สหรัฐฯ (5,823) และญี่ปุ่น (4,328) นำห่างมาก ขณะที่จีน (480) แสดงช่องว่างที่สำคัญ
รูปแบบ "ใหญ่แต่ไม่แข็งแกร่ง" นี้มีรากฐานมาจากความแตกต่างในกลยุทธ์พอร์ตสิทธิบัตร องค์กรญี่ปุ่น (เช่น Toyota และ Panasonic) แสดงให้เห็นการสั่งสมเชิงลึกและวิสัยทัศน์ระดับโลก โดยได้วางสิทธิบัตรพื้นฐานอย่างกว้างขวางตั้งแต่ก่อนปี 2006 และสร้างกำแพงทรัพย์สินทางปัญญาในหลายภูมิภาครวมถึงจีน สหรัฐฯ และยุโรป ยักษ์ใหญ่เกาหลีใต้ (Samsung และ LG) มุ่งเน้นตลาดหลักคู่คือประเทศบ้านเกิดและสหรัฐฯ ในทางตรงกันข้าม แม้จีนมีหกสถาบันใน 20 อันดับแรกของโลก (เช่น Chinese Academy of Sciences, CATL และ BYD) แต่พอร์ตสิทธิบัตรของพวกเขากระจุกตัวอย่างมากในตลาดจีน โดยกว่า 97% ของสิทธิบัตรของ Chinese Academy of Sciences ยื่นเฉพาะในจีน แสดงถึงการขาดการคุ้มครองระดับโลกอย่างชัดเจน
คูเมืองสิทธิบัตรของ Toyota เป็นสมอสำคัญในการทำความเข้าใจการต่อสู้ลับนี้ Toyota เพียงบริษัทเดียวถือสิทธิบัตรแบตเตอรี่โซลิดสเตตมากกว่า 1,300 รายการ และเกือบ 70% ถึง 80% ของสิทธิบัตรซัลไฟด์หลักของโลกอยู่ในมือของบริษัทญี่ปุ่นอย่าง Toyota, Panasonic และ Idemitsu Kosan อย่างมั่นคง สิทธิบัตรเหล่านี้ครอบคลุมทุกช่วงเวลาสำคัญตั้งแต่สูตรวัสดุอิเล็กโทรไลต์ไปจนถึงกระบวนการซ้อนชั้น จากโครงสร้างบรรจุภัณฑ์ไปจนถึงอุปกรณ์การผลิต และส่วนใหญ่เป็นสิทธิบัตรซัลไฟด์หลักพื้นฐานที่ขาดไม่ได้ บริษัทใดที่ต้องการเดินเส้นทางซัลไฟด์เพื่อผลิตแบตเตอรี่ออลโซลิดสเตตต้องจ่ายค่าธรรมเนียมใบอนุญาต—การประมาณการในอุตสาหกรรมระบุว่าค่าภาคหลวงสิทธิบัตรอย่างน้อย 5% ต่อเซลล์แบตเตอรี่—หรือใช้เวลาและทรัพยากรจำนวนมากเพื่ออ้อมผ่านเส้นทางรอบนอก
จากข้อมูลภูมิทัศน์สิทธิบัตร Toyota นำห่างด้วยตระกูลสิทธิบัตร 2,077 รายการ ตามด้วย Panasonic 1,579 รายการ ขณะที่ LG Energy Solution (804), Samsung SDI (759) และ Samsung Electronics (501) อยู่ในระดับที่สอง ผู้ยื่นห้าอันดับแรกรวมกันคิดเป็น 73% ของสิทธิบัตรทั้งหมดที่ถือโดยผู้ยื่นชั้นนำ ซึ่งเป็นการกระจุกตัวที่สูงมาก หมายความว่าผู้เล่นใหม่ยากที่จะสั่นคลอนภูมิทัศน์ที่มีอยู่ด้วยปริมาณเพียงอย่างเดียว เป็นที่น่าสังเกตว่าบริษัทเกาหลีใต้กำลังเร่งไล่ตาม—อัตราการยื่นของ Samsung SDI ในสามปีที่ผ่านมาเป็น 3.4 เท่าของอัตราก่อนหน้า และของ LG Energy Solution เป็น 3.1 เท่า
ความเสี่ยงโดยตรงของภูมิทัศน์สิทธิบัตรนี้ต่อองค์กรแบตเตอรี่โซลิดสเตตของจีนคือ: การผลิตจำนวนมากและการขายเผชิญการล้อมสิทธิบัตรโดยองค์กรญี่ปุ่นและเกาหลีใต้ และการเลือกเส้นทางเทคโนโลยีถูกจำกัด บทสรุปของผู้เชี่ยวชาญในอุตสาหกรรมคนหนึ่งค่อนข้างแม่นยำ: จีนชนะหน้าตาในด้านปริมาณสิทธิบัตร ขณะที่ญี่ปุ่นยึดสาระสำคัญผ่านสิทธิบัตรหลัก
จีนอาจใช้ประสบการณ์ในอุตสาหกรรม LFP เพื่อทะลวงกำแพงสิทธิบัตร ในแบบฉบับเฉพาะของจีน
II. การแข่งขันทำให้เป็นอุตสาหกรรม: "แนวทางสองทาง" ของจีน และ "การมุ่งเน้นเส้นทาง" ของญี่ปุ่นและเกาหลีใต้
หากภูมิทัศน์สิทธิบัตรแสดงถึงการกระจายแบบคงที่ของสต็อกที่มีอยู่ การแข่งขันทำให้เป็นอุตสาหกรรมก็คือการต่อสู้แบบพลวัตเพื่อการเติบโตส่วนเพิ่ม ในการแข่งขันนี้ จีน ญี่ปุ่น และเกาหลีใต้ได้เลือกเส้นทางที่แตกต่างกันอย่างชัดเจน
ผู้ผลิตจีนใช้ "แนวทางสองทาง": แบตเตอรี่กึ่งของแข็งบรรลุการผลิตจำนวนมากและติดตั้งในยานยนต์ผ่านการแซงโค้ง ขณะที่แบตเตอรี่ของแข็งทั้งหมดกำลังเร่งตามให้ทัน เหตุผลเบื้องหลังกลยุทธ์นี้คือ 90% ของขั้นตอนกระบวนการผลิตแบตเตอรี่กึ่งของแข็งสามารถใช้สายการผลิตอิเล็กโทรไลต์เหลวเดิมได้ โดยต้นทุนสูงกว่าแบตเตอรี่เหลวระดับไฮเอนด์เพียง 20-30% ทำให้เป็นตลาดเติบโต "ปัจจุบันกาล" ส่วนแบตเตอรี่ของแข็งทั้งหมดเป็น "ออปชันระยะยาว" ที่จะกำหนดตำแหน่งการแข่งขันในอนาคต
ในด้านของแข็งทั้งหมด การก่อสร้างสายการผลิตนำร่องโดยผู้เล่นชั้นนำของจีนกำลังเดินหน้าอย่างเข้มข้น สายการผลิตนำร่องซัลไฟด์ของแข็งทั้งหมด 5GWh ของ CATL อยู่ระหว่างการทดสอบเดินเครื่องอย่างต่อเนื่อง โดยตัวอย่างห้องปฏิบัติการระดับ 500Wh/kg ได้รับการตรวจสอบแล้ว และอัตราผลผลิตของสายนำร่องอยู่ที่ประมาณ 60%-70% บริษัทตั้งเป้าทะลุอัตราผลผลิต 90% ในไตรมาส 4 ปี 2026 สายการผลิตนำร่องซัลไฟด์ของแข็งทั้งหมด 2GWh ของ BYD ที่ผิงซาน เซินเจิ้น เริ่มการผลิตอย่างเป็นทางการในเดือนกุมภาพันธ์ 2026 นับเป็นสายการผลิตนำร่องแบตเตอรี่ของแข็งทั้งหมดชนิดซัลไฟด์ระดับยานยนต์สายแรกของจีน โดยมีรายงานว่าอัตราผลผลิตเกิน 90% แล้ว และรถต้นแบบทำระยะทางขับขี่ CLTC ได้ 1,218 กม. ระยะแรกของสายการผลิตจำนวนมาก 20GWh ที่ปี้ซาน ฉงชิ่ง คาดว่าจะเริ่มก่อสร้างในไตรมาส 3 ปี 2026
หัวหน้านักวิทยาศาสตร์ของ BYD เหลียน ยวี่โป ประเมินจังหวะการพัฒนาอุตสาหกรรมอย่างเป็นรูปธรรม: "การพัฒนาอุตสาหกรรมแบตเตอรี่ของแข็งทั้งหมดเข้าสู่ช่วงวิกฤตแล้ว การประยุกต์ใช้อย่างแพร่หลายภายในสามปีค่อนข้างยาก ห้าปีมีความเป็นจริงมากกว่า เราเข้าสู่ช่วงโจมตีเต็มรูปแบบแล้ว โดยจะติดตั้งในยานยนต์ปริมาณน้อยในปี 2027 และขับเคลื่อนการแพร่หลายขนาดใหญ่ภายในปี 2030"
กลยุทธ์ของญี่ปุ่นคือการรวมทรัพยากรไปที่เส้นทางซัลไฟด์ โตโยต้าและอิเดมิตสึ โคซันร่วมกันวิจัยและพัฒนามานานกว่าทศวรรษ สร้างห่วงโซ่สิทธิบัตรครบวงจรตั้งแต่วัสดุฐานอิเล็กโทรไลต์ซัลไฟด์จนถึงกระบวนการผลิตจำนวนมาก ในเดือนมกราคม 2026 แบตเตอรี่ของแข็งทั้งหมดของโตโยต้าได้รับใบอนุญาตการผลิตจำนวนมากอย่างเป็นทางการที่ออกโดยกระทรวงเศรษฐกิจ การค้า และอุตสาหกรรม และกระทรวงที่ดิน โครงสร้างพื้นฐาน การขนส่ง และการท่องเที่ยวของญี่ปุ่น โดยมีความหนาแน่นพลังงาน 480-500Wh/kg ชาร์จ 10 นาทีถึง 80% และการคงความจุยังเกิน 90% หลัง 2,000 รอบ โตโยต้าวางแผนใช้แบตเตอรี่ของแข็งทั้งหมดกับรุ่นเรือธงเล็กซัสในปี 2027-2028 และบรรลุกำลังการผลิต 10GWh ภายในปี 2030 ด้านวัสดุ โตโยต้าและซูมิโตโม เมทัล ไมนิงร่วมกันพัฒนาวัสดุแคโทดความทนทานสูงสำหรับแบตเตอรี่ของแข็งทั้งหมด โดยวางแผนการผลิตจำนวนมากขนาดใหญ่ตั้งแต่ปีงบประมาณ 2028 ส่วนลิเธียมซัลไฟด์จะได้รับการจัดหาอย่างมั่นคงโดยอิเดมิตสึ โคซัน
เกาหลีใต้ใช้กลยุทธ์ "ตลาดคู่" ซัมซุง SDI มุ่งเน้นเส้นทางซัลไฟด์และวางแผนอย่างชัดเจนว่าจะบรรลุการผลิตจำนวนมากของแบตเตอรี่ของแข็งทั้งหมดในปี 2027 โดยค่าใช้จ่าย R&D ไตรมาส 1 ปี 2026 เพิ่มขึ้น 21.8% สูงสุดในบรรดาสามผู้ผลิตแบตเตอรี่เกาหลีใต้ LG Energy Solution ขณะเดินหน้าการวิจัยและพัฒนาแบตเตอรี่ของแข็งทั้งหมด กำลังจัดสรรทรัพยากรเพิ่มขึ้นสู่ตลาด ESS อเมริกาเหนือ โดยวางแผนรักษากำลังการผลิต ESS มากกว่า 50GWh ในอเมริกาเหนือภายในสิ้นปี 2026 ทั้งสองบริษัทมุ่งเป้าตลาดในประเทศและสหรัฐฯ พร้อมกัน แสวงหาสมดุลระหว่างความเป็นผู้นำทางเทคโนโลยีและการดำเนินการเชิงพาณิชย์
ยุโรปและสหรัฐฯ เดินหน้าผ่านการผสมผสาน "โรงงานแบตเตอรี่สหรัฐฯ + ผู้ผลิตรถยนต์ยุโรป" โรงงานกิกะแฟกทอรี 48GWh ของ ProLogium Technology ที่ดันเคิร์กได้รับเงินอุดหนุนประมาณ 1.4 พันล้านหยวนจากรัฐบาลฝรั่งเศส สะท้อนเส้นทางทั่วไปของยุโรปในการเข้าสู่ตลาดแบตเตอรี่ของแข็งผ่าน "การนำเข้าเทคโนโลยี + การผลิตในท้องถิ่น"
III. แนวโน้มภูมิทัศน์การแข่งขัน: การแยกออกและการบรรจบกันของสามเส้นทาง
เมื่อพิจารณาสามมิติ ได้แก่ ภูมิทัศน์สิทธิบัตร กลยุทธ์การพัฒนาอุตสาหกรรม และข้อจำกัดด้านวัสดุ ภูมิทัศน์การแข่งขันระดับโลกสำหรับแบตเตอรี่ของแข็งในทศวรรษหน้าอาจคลี่คลายดังนี้:
จีนจะครองการผลิตจำนวนมากของแบตเตอรี่กึ่งของแข็งและเส้นทางออกไซด์ ข้อได้เปรียบของจีนอยู่ที่ความเร็วในการพัฒนาอุตสาหกรรมและความได้เปรียบของผู้บุกเบิกในแบตเตอรี่กึ่งของแข็ง แบตเตอรี่กึ่งของแข็งบรรลุการผลิตจำนวนมากและติดตั้งในยานยนต์แล้ว สร้างยอดจัดส่งจริงในสถานการณ์เช่นเศรษฐกิจระดับต่ำและรถยนต์นั่งระดับไฮเอนด์ เส้นทางออกไซด์เนื่องจากความยากทางวิศวกรรมค่อนข้างต่ำและต้นทุนควบคุมได้ ก็เป็นทิศทางที่ผู้ประกอบการจีนกระจุกตัวเช่นกัน อย่างไรก็ตาม ช่วงเวลาของข้อได้เปรียบนี้มีจำกัด—จีนต้องสร้างกำแพงต้นทุนและขนาดที่เพียงพอก่อนที่เทคโนโลยีซัลไฟด์ของแข็งทั้งหมดจะเติบโตเต็มที่
ญี่ปุ่นและเกาหลีใต้จะครองสิทธิบัตรเทคโนโลยีแกนหลักบนเส้นทางซัลไฟด์ การวางสิทธิบัตรพื้นฐานของโตโยต้า พานาโซนิค และอิเดมิตสึ โคซัน ในพื้นที่แกนหลัก เช่น อิเล็กโทรไลต์ซัลไฟด์ วัสดุแอโนดและแคโทด และเทคโนโลยีอินเทอร์เฟซ ก่อให้เกิดกำแพงทรัพย์สินทางปัญญาที่ยากจะหลีกเลี่ยง แม้ผู้ประกอบการจีนจะพัฒนากระบวนการผลิตแบตเตอรี่ของแข็งทั้งหมดชนิดซัลไฟด์ได้เอง ก็อาจยังต้องเผชิญการเจรจาอนุญาตสิทธิบัตรระหว่างการค้าเชิงพาณิชย์ ซัมซุง SDI และ LG Energy Solution แม้จะตามหลังโตโยต้าในจำนวนสิทธิบัตร แต่แสดงอัตราการยื่นขอที่เร่งขึ้นอย่างมีนัยสำคัญในช่วงสามปีที่ผ่านมา บ่งชี้ว่ากำลังไล่ตามอย่างรวดเร็ว
ยุโรปและสหรัฐฯ จะเข้าสู่ตลาดผ่าน "การนำเข้าเทคโนโลยี + การผลิตในท้องถิ่น" การที่ ProLogium Technology ได้รับเงินอุดหนุนจากรัฐบาลฝรั่งเศสเพื่อสร้างกิกะแฟกทอรีที่ดันเคิร์กเป็นกรณีทั่วไปของโมเดลนี้ ยุโรปและสหรัฐฯ มีการสำรองสิทธิบัตรพื้นฐานด้านแบตเตอรี่ของแข็งค่อนข้างอ่อนแอ แต่มีข้อได้เปรียบด้านแบรนด์ยานยนต์ ช่องทางการตลาด และเครื่องมือนโยบาย ทำให้สามารถเข้าร่วมการแข่งขันโดยการนำเข้าเทคโนโลยีเอเชียและการผลิตในท้องถิ่น
จากมุมมองด้านเวลา ปี 2027-2028 จะเป็นหน้าต่างวิกฤตแรกสำหรับการพัฒนาอุตสาหกรรมแบตเตอรี่ของแข็งระดับโลก ตารางการผลิตจำนวนมากของผู้เล่นชั้นนำ เช่น โตโยต้า ซัมซุง SDI CATL และ BYD กระจุกตัวในช่วงเวลานี้ แต่ดังที่เจิง ยวี่ฉวินชี้ให้เห็นที่ฟอรัมต้าเหลียนดาวอสปี 2026 อุตสาหกรรมทั้งหมดปัจจุบันอยู่ที่ระดับ 4 ของความพร้อมทางเทคโนโลยีเท่านั้น และ "การไปจากระดับ 4 ถึง 9" ไม่ใช่เรื่องของปริมาณงานวิศวกรรม แต่เป็นเรื่องของอัตราผลผลิต ต้นทุน และห่วงโซ่อุตสาหกรรม ในการไต่จากระดับ 4 ถึงระดับ 9 นี้ สงครามเงาด้านสิทธิบัตรกำหนดว่าใครมีคุณสมบัติแข่งขัน ความเร็วในการพัฒนาอุตสาหกรรมกำหนดว่าใครถึงเส้นชัยก่อน และกำลังการผลิตลิเธียมซัลไฟด์กำหนดว่ามีคู่แข่งกี่รายที่สามารถเริ่มการแข่งขันได้พร้อมกัน
บทความถัดไปจะกล่าวถึง: การเข้าสู่สนามแต่เนิ่นๆ หมายถึงการเห็นตัวเองในอีกสิบปีข้างหน้า: นาฬิกาการลงทุน—"โมเดลห้าขั้น" ของการพัฒนาอุตสาหกรรมแบตเตอรี่ของแข็ง
สุดท้ายนี้ ขอแนะนำการประชุมพรีเมียมของ SMM ความคืบหน้าปัจจุบันและบางองค์กรและผู้แทนที่เข้าร่วม:
โทร: 021-20707860 (หรือเพิ่ม WeChat 13585549799) หยาง เฉาซิง ขอบคุณ!
ข้อมูลที่เกี่ยวข้อง