Анализ графиков праздничных дней в нижнем звене и состояния заказов
I. Вывод
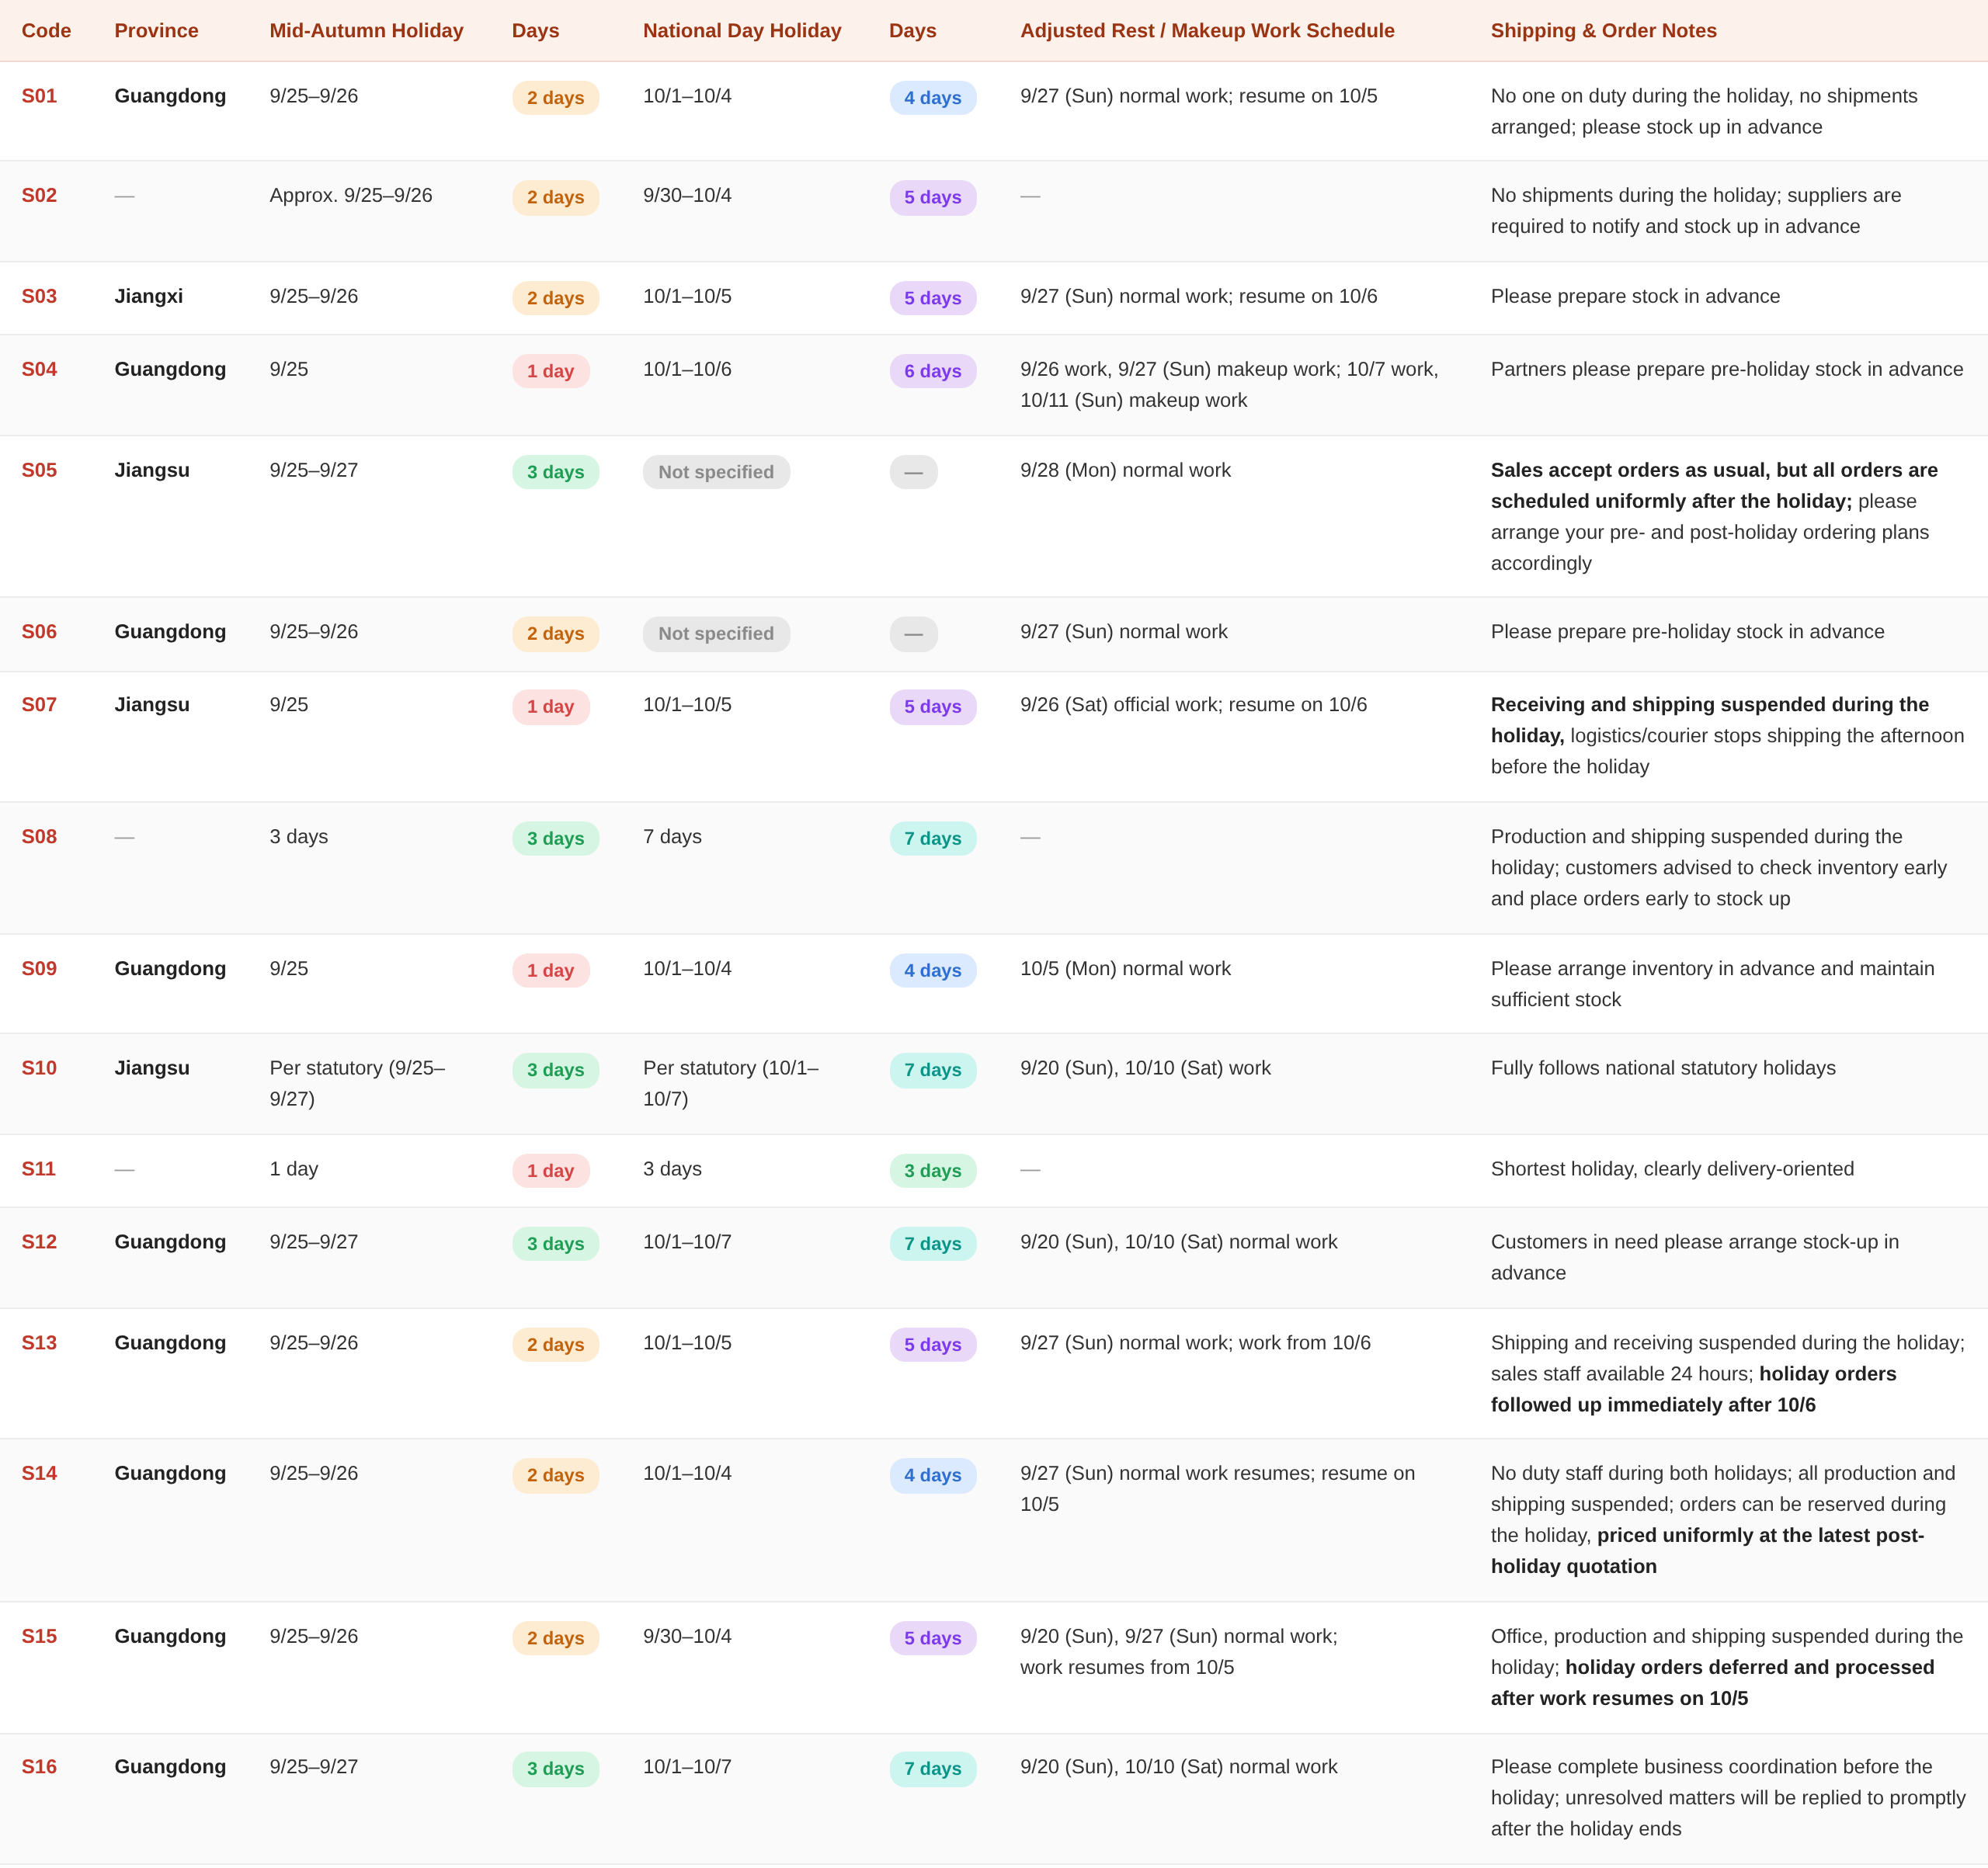
Из сопоставления уведомлений предприятий и отраслевой ситуации видно, что рынок нижнего звена в период двойных праздников в этом году имеет одну ярко выраженную особенность: праздничные каникулы не особенно длинные, но качество заказов заметно слабое.
В уведомлениях со стороны узлов преобладают формулировки «в праздники отгрузок нет», «просьба заранее создать запас», «после праздников — единое согласование», что указывает на то, что цепочка поставок активно перекладывает давление запасов на сторону клиентов. Около 30% предприятий по производству припоя сообщили о росте заказов лишь на 3–10%, и «темпы роста незначительно превышают традиционный подъём пикового сезона сентября-октября», при этом у большинства предприятий заказы стабильны и заметных изменений нет. Иными словами, сам пиковый сезон и так был вялым, а праздники лишь ещё больше растянули эту посредственность.
II. Графики праздничных дней в нижнем звене
Что касается праздничных графиков предприятий нижнего звена, отраслевые различия здесь выражены сильнее, чем региональные. Исторические данные SMM показывают, что у предприятий по производству припоя в нижнем звене праздники по случаю Национального дня обычно длятся 5–6 дней, тогда как у предприятий конечной сборки электроники и производителей бытовой техники каникулы длиннее, у некоторых достигают 7 дней; для сравнения, у плавильных предприятий непрерывность производства выше, а праздничный период короче. Именно на этом основано заявление узлов о том, что «в рабочие дни узлы по-прежнему будут отгружать в обычном режиме» — такие узлы, как правило, относятся к этапам плавки или глубокой переработки и служат единственной буферной позицией на протяжении всех праздников.
Сопоставляя уведомления узлов с отраслевой практикой, праздничный ритм нижнего звена в период двойных праздников можно разделить на три этапа:
С середины до конца сентября — период предпраздничного накопления запасов. Предприятия нижнего звена размещают заказы концентрированно и создают запасы универсальных материалов, узлы на этом этапе ещё могут поддерживать обычные отгрузки, но по мере приближения праздников сроки приёма заказов будут постепенно ужесточаться. Это наиболее интенсивный этап переговоров между нижним звеном и узлами — нижнее звено стремится удерживать запасы на низком уровне, а узлы надеются заранее зафиксировать объёмы.
С конца сентября до начала октября — период вакуума из-за остановки работ. Номинальный простой длится около 13 дней; после вычета рабочих дней на доработку и периода прекращения приёма заказов перед праздником фактический вакуум отгрузок составляет примерно 9–10 дней. Наиболее легко упускаемый из виду момент — последние несколько дней сентября: большинство downstream-предприятий уже завершили праздничный перерыв, но узлы больше не принимают срочные заказы, и клиенты склонны ошибочно считать, что «отгрузка уже возможна», тогда как в действительности отправки, как правило, приходится ждать до окончания праздников.
Середина — конец октября, период постпраздничного восстановления. После возобновления работы downstream-предприятий заказы поступают концентрированно, и узлы планируют производство по объёму заказов, при этом сроки поставки для малых и средних клиентов обычно сдвигаются. Спрос на этом этапе часто складывается из двух частей — реальных дополнительных заказов и той части, которая была «перерасходована» предпраздничным накоплением запасов в сентябре.
В региональном разрезе SMM отмечает, что торговые настроения среди предприятий по производству припоя в Южном Китае лучше, чем в Восточном Китае. Восточный Китай в большей степени ориентирован на потребительскую электронику и бытовую технику, и отставание в пиковый сезон здесь выражено сильнее. Большинство уведомлений поступает из Гуандуна, Цзянсу и Цзянси, что соответствует этому распределению.
III. Ситуация с заказами
Рост заказов ограничен, пиковый сезон не оправдал ожиданий. По статистике SMM, месячный коэффициент загрузки предприятий по производству припоя в августе 2026 года составил 72,8%, без изменений к предыдущему месяцу, оставаясь на относительно низком уровне для аналогичного периода за последние пять лет. При этом SMM стало известно, что в этом году «сентябрьский пиковый сезон» не реализовался в полной мере. За аналогичный период 2026 года примерно у 30% предприятий рост заказов составил лишь 3–10%, что заметно ниже нормального уровня пикового сезона. Это указывает на то, что downstream-предприятия не отказываются размещать заказы, а в целом придерживаются стратегии закупок по мере необходимости без накопления запасов в условиях высоких цен на олово.
Структура спроса сильно поляризована. Это главное отличие от предыдущих лет. Потребление олова на один ИИ-сервер более чем в три раза превышает потребление традиционного сервера, а передовая упаковка и человекоподобные роботы формируют новые драйверы роста. Однако в традиционном припое и потребительской электронике рост вялый, а заказы от предприятий по производству фотоэлектрической сварочной ленты заметно ниже ожиданий. Разнообразные условия заказов в паяльной отрасли уже невозможно описать одним показателем — специальные материалы высокого класса в дефиците, материалы общего назначения показывают средние результаты, а материалы для фотоэлектрической промышленности находятся под давлением.
Запасы крайне низкие, а их оборачиваемость очень быстрая. В настоящее время большинство предприятий паяльной отрасли держат запасы (включая сырьё, полуфабрикаты и готовую продукцию) на уровне примерно половины месяца, а у некоторых — всего 7–10 дней. Чем меньше запасы, тем сильнее проявляются сбои, вызванные праздниками: как только после праздников спрос высвобождается концентрированно, сроки поставки первыми окажутся под давлением.
IV. Предупреждение о рисках
Ценовой риск имеет двусторонний характер:цены на олово находятся на исторических максимумах, и в четвёртом квартале возможен откат. Объёмы накопления запасов необходимо увязывать с прогнозами продаж, чтобы избежать обесценивания складских запасов. Однако со стороны предложения полное возобновление добычи в штате Ва в Мьянме отложено до 2027 года, экспорт из Индонезии ограничен квотами, а горные работы в ДРК сопряжены с рисками для безопасности. Любое ухудшение этих факторов может подтолкнуть цены вверх.
Рост затрат на соблюдение нормативных требований: регламенты ЕС RoHS и REACH продолжают ужесточаться, что увеличивает затраты на соблюдение требований при экспорте оловянно-свинцовых припоев. Для продукции, связанной с европейскими клиентами, необходимо заранее подтверждать состав и статус сертификации.