Общая картина
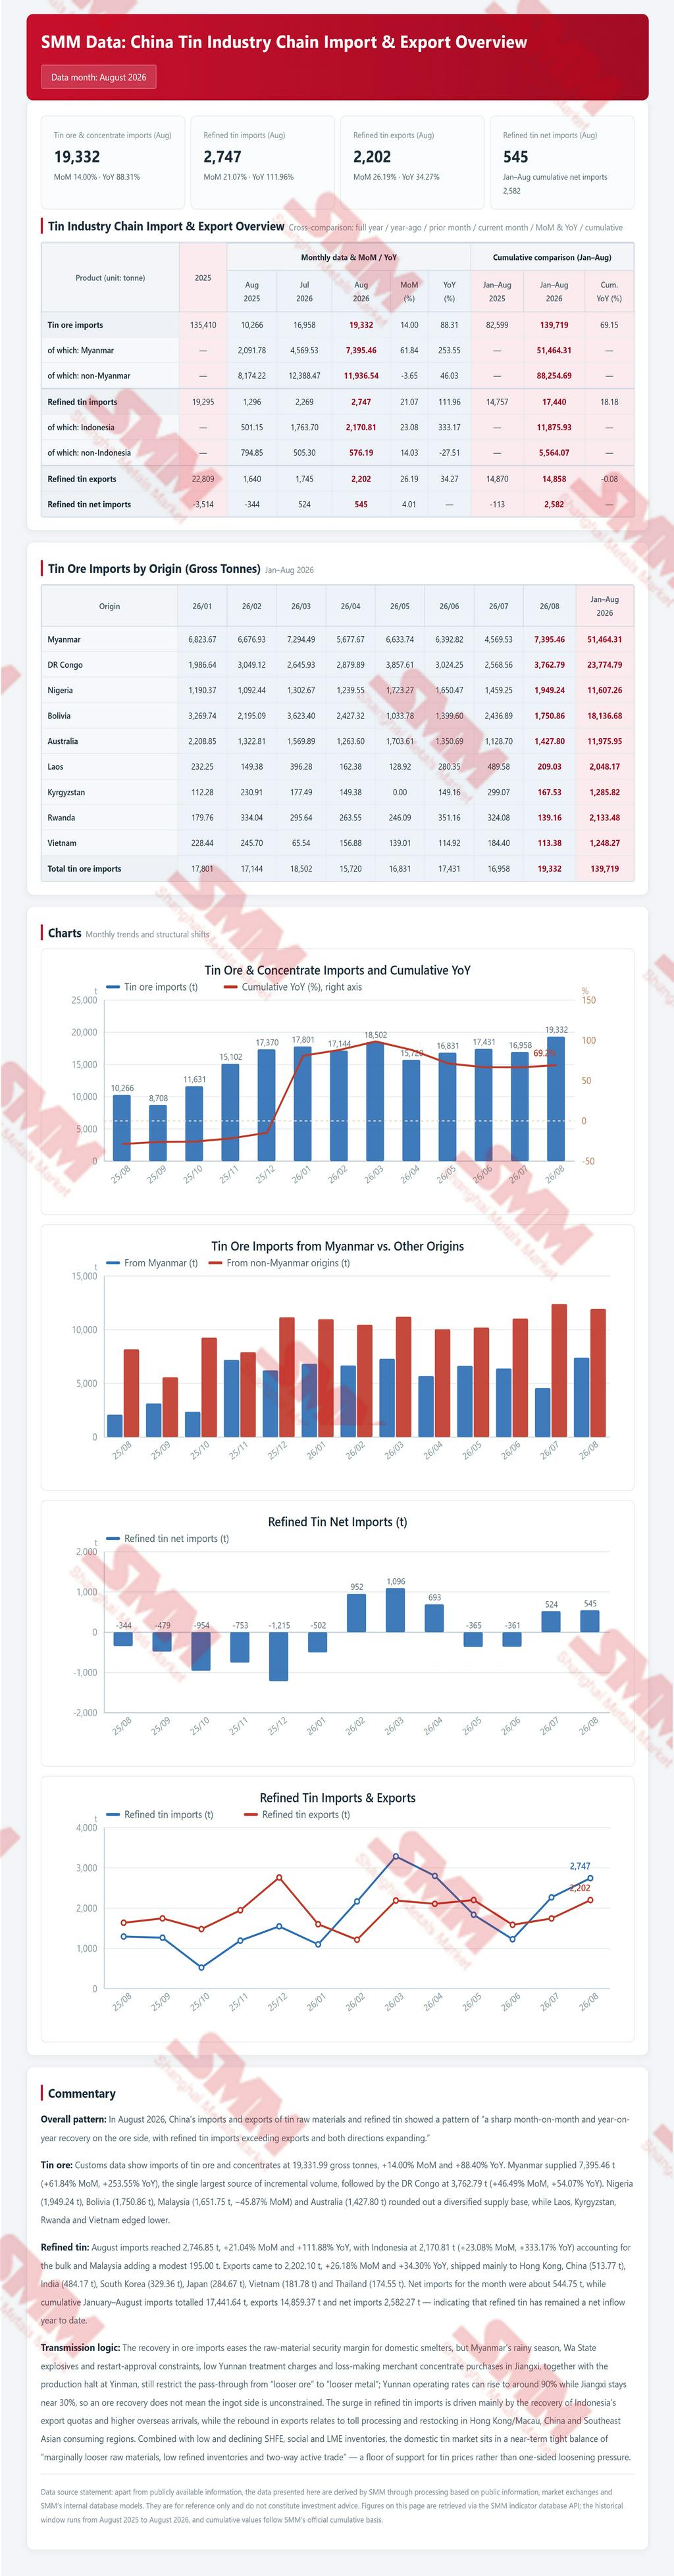
В августе 2026 года импорт и экспорт оловянного сырья и рафинированного олова в Китае демонстрировали общую картину «резкого восстановления по руде как в месячном, так и в годовом выражении, при этом импорт рафинированного олова превышал экспорт, и оба направления расширялись».
Оловянная руда
Данные таможни показывают, что импорт оловянной руды и концентратов достиг 19 331,99 брутто-тонны, что на 14,00% больше по сравнению с предыдущим месяцем и на 88,40% — по сравнению с аналогичным периодом прошлого года. Из этого объёма Мьянма поставила 7 395,46 т (+61,84% м/м, +253,55% г/г), став крупнейшим источником прироста, за ней следует ДР Конго — 3 762,79 т (+46,49% м/м, +54,07% г/г). Нигерия (1 949,24 т), Боливия (1 750,86 т), Малайзия (1 651,75 т, −45,87% м/м), Австралия (1 427,80 т) и другие дополнили диверсифицированную базу поставок, тогда как Лаос, Кыргызстан, Руанда и Вьетнам немного снизились. В целом значительный рост в годовом выражении отражает как восстановление отгрузок из штата Ва в Мьянме, так и улучшение логистики в ДР Конго, а также низкую базу аналогичного периода прошлого года. Однако в брутто-тоннах объёмы всё ещё необходимо пересчитывать в тонны содержащегося металла в зависимости от содержания в каждой руде, поэтому их нельзя приравнивать к увеличению выпуска плавильных заводов.
Рафинированное олово
Что касается рафинированного олова, в августе импорт достиг 2 746,85 т, +21,04% м/м и +111,88% г/г, при этом на Индонезию пришлось 2 170,81 т (+23,08% м/м, +333,17% г/г) — основная часть импорта, а Малайзия добавила скромные 195,00 т. Экспорт составил 2 202,10 т, +26,18% м/м и +34,30% г/г, и был направлен в основном в Гонконг, Китай (513,77 т), Индию (484,17 т), Южную Корею (329,36 т), Японию (284,67 т), Вьетнам (181,78 т) и Таиланд (174,55 т). Чистый импорт за месяц составил приблизительно 544,75 т, при этом совокупный импорт за январь–август достиг 17 441,64 т, экспорт — 14 859,37 т, а чистый импорт — 2 582,27 т, что указывает на то, что рафинированное олово с начала года остаётся в состоянии чистого притока.
Логика трансмиссии
Восстановление импорта руды ослабляет ограничения по сырьевой безопасности для отечественных плавильных заводов. Однако сезон дождей в Мьянме, ограничения на взрывчатые вещества и повторное одобрение возобновления работ в штате Ва, низкие тарифы на переработку в Юньнани и убытки от закупок концентрата у торговцев в Цзянси по-прежнему ограничивают переход от «более свободной руды» к «более свободному металлу». Загрузка мощностей в Юньнани может вырасти примерно до 90%, тогда как в Цзянси она остаётся на низком уровне около 30%, поэтому восстановление объёмов руды не означает отсутствия ограничений на стороне слитков. Резкий рост импорта рафинированного олова в основном обусловлен индонезийским экспортом и увеличением зарубежных поставок, а восстановление экспорта связано с толлинговой переработкой и пополнением запасов в Гонконге/Макао, Китае и потребляющих регионах Юго-Восточной Азии. В сочетании с низкими и снижающимися запасами на SHFE, в социальных хранилищах и на LME внутренний рынок олова находится в краткосрочном напряжённом балансе, характеризующемся «незначительным ослаблением сырья, низкими запасами рафинированного металла и активной двусторонней импортно-экспортной торговлей», что обеспечивает базовую поддержку ценам на олово, а не одностороннее давление в сторону ослабления.