SMM Insights on Nickel Sulphate Raw Material Market that You Cannot Miss

Publié: Jun 27, 2022 11:42
Source: SMM
SHANGHAI, Jun 27 (SMM) - As the most advantageous raw material for the production of nickel sulphate, why does the price of nickel hydrometallurgy intermediate products keep falling?

SHANGHAI, Jun 27 (SMM) -  As the most advantageous raw material for the production of nickel sulphate, why does the price of nickel hydrometallurgy intermediate products keep falling? What are the actual operating rates of nickel sulphate smelters who use high-grade nickel matte? Which will be the most elastic raw material for the production of nickel sulphate in the second half of the year? What does the market concern the most amid the downward trend of nickel prices?

For answers to the above-mentioned questions, please check SMM’s detailed analysis as below. 

According to the current cost of raw materials, the rankings of cost performances of different raw materials are as below: MHP > crude nickel sulphate > black powder > high-grade nickel matte > nickel briquette. Nickel sulphate produced with MHP, crude nickel sulphate and black powder is more cost efficient. Although the cost of nickel sulphate produced with high-grade nickel matte is relatively high, the production losses have turned into profits recently. Nickel sulphate smelters who use nickel briquette or nickel powder still struggle in losses. Affected by bearish macro market and poor fundamentals, the price of nickel has kept falling recently, so has the price of nickel briquette. Even so, nickel briquette is still more expensive than nickel sulphate, making it uneconomical to dissolve the former to produce the latter. However, according to SMM survey, the use ratio of nickel briquette still cannot be reduced to zero even when the supply of MHP and high-grade nickel matte is relatively ample, and it is expected that a certain amount of nickel briquette will continue to be used in the second half of the year. Thus, the question comes as to why nickel briquette can maintain a certain market share in 2022 and its use may even increase in the future despite its lack of cost efficiency? The SMM analysis is as follows:

Some end users provide nickel briquette or powder to nickel sulphate smelters under tolling agreement, involving 2,500 mt in nickel content per month, and this situation will last in the short term.     

The monthly output of high-grade nickel matte in Indonesia has basically remained at 8,000-10,000 mt (Ni content) over the past three months. China imports more than 6,000 mt of high-grade nickel matte (Ni content) per month from Indonesia, and the import volume in April was nearly 9,000 mt in nickel content. According to SMM survey in May, the use of imported high-grade nickel matte in nickel sulphate production was less than 4,000 mt in nickel content. The mismatch of upstream and downstream production capacity has resulted in a large amount of high-grade nickel matte currently existing in the form of inventory. In the next quarter, whether the production capacity of nickel sulphate smelters who use high-grade nickel matte as raw materials can reach full capacity or whether they can rapidly increase their production will become one of the key factors for determining whether the use of nickel briquette will continue to be slightly squeezed or increase. 

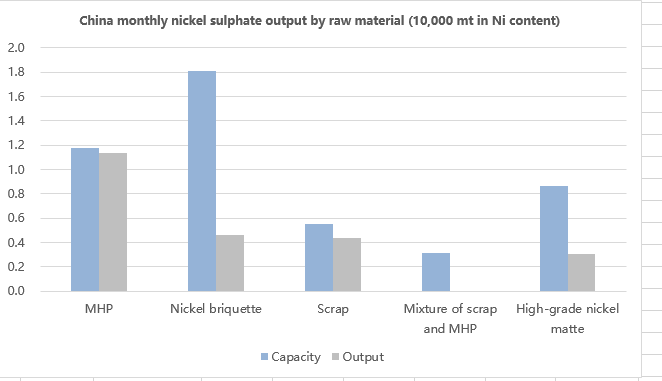
Another key factor is the increase in MHP-based nickel salt production capacity. According to SMM survey in June, the domestic monthly production capacity of nickel sulphate using MHP is 12,000 mt in nickel content per month. Similar to high-grade nickel matte, although there are large factories planning to build new MHP-based nickel salt capacity, the production of nickel salt with MHP will face capacity bottlenecks before new MHP capacity is released.   

Although the capacity of nickel sulphate smelters who use MHP is slightly higher than the output, the actual operating rate has exceeded 100% due to the switch of some production lines to refined nickel. In addition, some production lines that use scrap as raw materials can theoretically mix MHP with scrap, but the capacity of such production lines is small and has not yet been put into operation. SMM suggests that some nickel salt companies who have access to MHP can increase their production by cooperating by taking outsourcing orders. 

If high-grade nickel matte-based nickel salt production capacity cannot be released quickly and if new MHP-based nickel salt production lines are not put into production in the short term, the operating rates of MHP-based nickel salt production lines may be raised to the upper limit and production lines that use a mixture of scrap and MHP are expected to be put into operation in the case of the recovery of nickel salt demand. The use of nickel briquette (powder) may rise again to meet downstream demand.      

Nickel sulphate production costs using different raw materials ($/mt in Ni content)
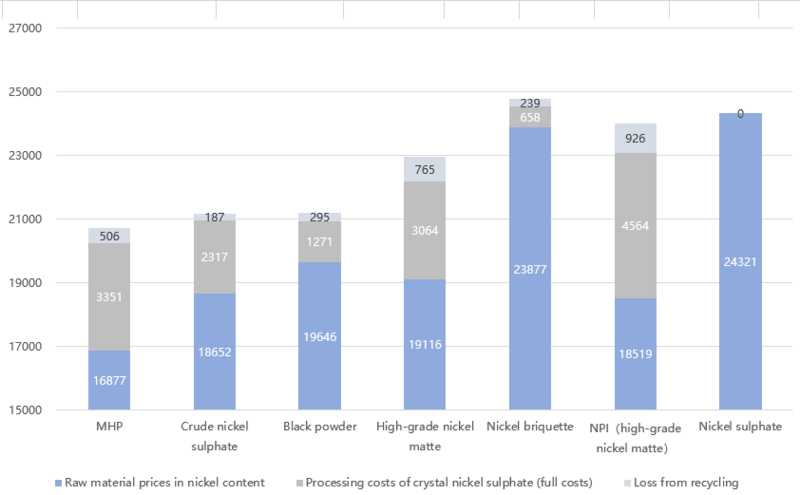
Notes: NPI (high-grade nickel matte) in the above chart refers to the process under which NPI is used to produce high-grade nickel matte, which is then used to produce nickel sulphate. 
Déclaration sur la source des données : À l'exception des informations publiques, toutes les autres données sont traitées par SMM sur la base d'informations publiques, d'échanges avec le marché et en s'appuyant sur le modèle de base de données interne de SMM. Ils sont fournis à titre indicatif uniquement et ne constituent pas des recommandations décisionnelles.

Pour toute demande d'information ou pour en savoir plus, veuillez contacter : lemonzhao@smm.cn
Pour plus d'informations sur l'accès à nos rapports de recherche, veuillez contacter :service.en@smm.cn
Actualités Connexes
[SMM Résumé de la réunion matinale sur le nickel] Les actions américaines rebondissent, la pression macroéconomique s'atténue, le contrat de nickel le plus négocié au SHFE progresse légèrement en début de séance
il y a 11 heures
[SMM Résumé de la réunion matinale sur le nickel] Les actions américaines rebondissent, la pression macroéconomique s'atténue, le contrat de nickel le plus négocié au SHFE progresse légèrement en début de séance
Lire la suite
[SMM Résumé de la réunion matinale sur le nickel] Les actions américaines rebondissent, la pression macroéconomique s'atténue, le contrat de nickel le plus négocié au SHFE progresse légèrement en début de séance
[SMM Résumé de la réunion matinale sur le nickel] Les actions américaines rebondissent, la pression macroéconomique s'atténue, le contrat de nickel le plus négocié au SHFE progresse légèrement en début de séance
[Notes de réunion du 21/09] Après la concrétisation de la hausse des taux, les actions américaines ont rebondi sur tous les fronts, dans un mouvement de « fin des mauvaises nouvelles ». Pendant la nuit, le Dow Jones a progressé de 0,61 %, le S&P 500 de 1,14 %, le Nasdaq de 1,69 %, et l'indice des semi-conducteurs de Philadelphie a bondi de 3,14 % (Arm +8 %, Intel +7 %, AMD/SanDisk +6 %) ; le rendement des obligations du Trésor à 10 ans est revenu de 5,02 % à 4,94 %, et l'indice du dollar américain a légèrement reculé à 100,22. Après que le marché a digéré le diagramme de points restrictif, l'appétit pour le risque s'est rétabli, et les actions européennes ont clôturé en hausse dans la foulée. Le contrat de nickel le plus traité au SHFE (2610) a reculé après une hausse rapide en début de séance, clôturant la séance du matin à 123 640 yuans/tonne, en hausse de 0,62 %. Après la concrétisation de la hausse des taux de la Fed, l'appétit pour le risque mondial s'est rétabli et la pression macroéconomique s'est atténuée par étapes ; la dynamique de rebond du nickel au SHFE est restée modérée, et avec le maintien de stocks élevés et d'une demande faible propres au nickel, à court terme, le prix du contrat de nickel le plus traité au SHFE devrait évoluer dans une fourchette de 122 000 à 126 000 yuans/tonne.
il y a 11 heures
[Analyse SMM] Données détaillées sur la production chinoise d'acide sulfurique en août
il y a 11 heures
[Analyse SMM] Données détaillées sur la production chinoise d'acide sulfurique en août
Lire la suite
[Analyse SMM] Données détaillées sur la production chinoise d'acide sulfurique en août
[Analyse SMM] Données détaillées sur la production chinoise d'acide sulfurique en août
Les données du BNS montrent que la production chinoise d'acide sulfurique (équivalent 100 %) s'élevait à 7,984 million de tonnes en août, en baisse de 308 000 tonnes par rapport aux 7,676 millions de tonnes de juillet, soit un recul de 15,5 % en glissement annuel. La production cumulée d'acide sulfurique (équivalent 100 %) en 2026 atteignait 68,141 millions de tonnes, en baisse cumulée de 4,6 % sur un an.
il y a 11 heures
[Analyse SMM] Données d'importation et d'exportation de soufre et d'acide sulfurique en Chine pour le mois d'août
il y a 16 heures
[Analyse SMM] Données d'importation et d'exportation de soufre et d'acide sulfurique en Chine pour le mois d'août
Lire la suite
[Analyse SMM] Données d'importation et d'exportation de soufre et d'acide sulfurique en Chine pour le mois d'août
[Analyse SMM] Données d'importation et d'exportation de soufre et d'acide sulfurique en Chine pour le mois d'août
En août 2026, les importations mensuelles totales de soufre de la Chine s'élevaient à 272 323,414 tonnes métriques en contenu physique, en baisse de 29,34 % en glissement mensuel et de 65,03 % en glissement annuel, les principales sources d'importation étant les Émirats arabes unis, la Corée du Sud, le Canada, le Japon, le Kazakhstan, le Vietnam, Singapour et les Philippines. Les exportations mensuelles totales de soufre de la Chine s'élevaient à 48 tonnes métriques en contenu physique, en baisse de 96,34 % en glissement mensuel et en hausse de 26,32 % en glissement annuel, les principales destinations d'exportation étant l'Indonésie et la Corée du Sud. Les importations mensuelles totales d'acide sulfurique de la Chine s'élevaient à 9 938,436 tonnes métriques en contenu physique, en hausse de 831,85 % en glissement mensuel et de 1 051,37 % en glissement annuel, les principales sources d'importation étant la Corée du Sud, Taïwan, la Chine, l'Allemagne et les États-Unis. Les exportations mensuelles totales d'acide sulfurique de la Chine s'élevaient à 2 474,46 tonnes métriques en contenu physique, en hausse de 153,47 % en glissement mensuel et en baisse de 99,43 % en glissement annuel, les principales destinations d'exportation étant l'Angola, le Ghana, le Cambodge, Hong Kong, la Chine, le Vietnam, Singapour, la Malaisie et la Tanzanie.
il y a 16 heures



