Revue du marché
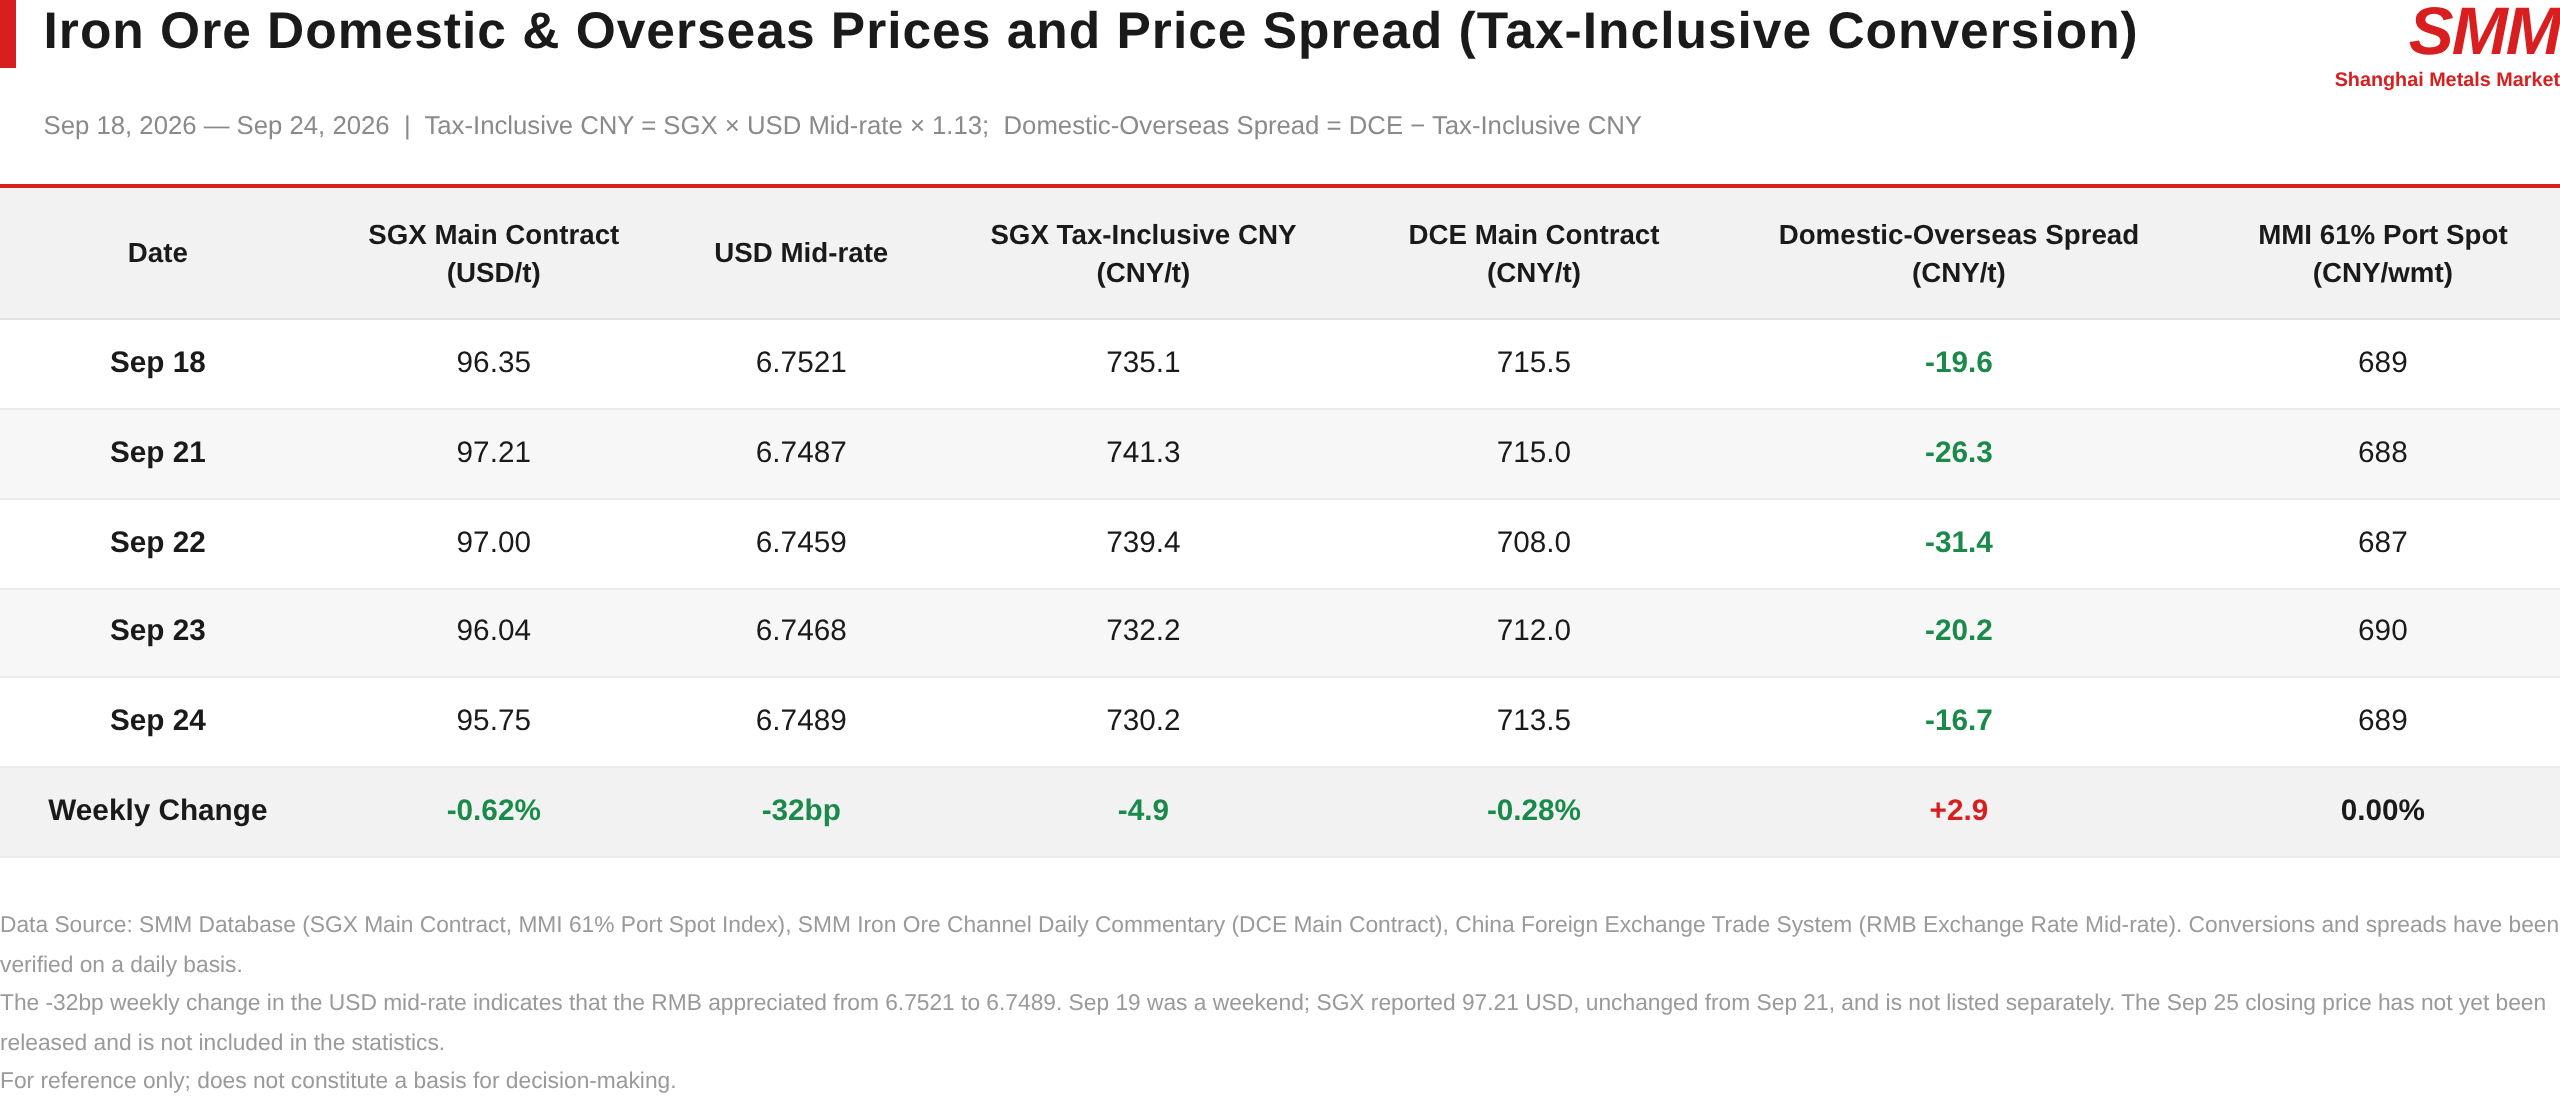
Le contrat le plus négocié du SGX a reculé de 96,35 $/t le 18 septembre à 95,75 $/t le 24 septembre, en baisse de 0,62 % sur la semaine ; le contrat le plus négocié du DCE I2701 a légèrement baissé de 715,5 yuans/t à 713,5 yuans/t, en repli de 0,28 % ; l'indice spot du minerai de fer 61 % MMI au port a clôturé à 689 yuans/t humide, stable par rapport à vendredi dernier.
Examinons d'abord les prix moyens. Le prix spot hebdomadaire moyen du port MMI 61 % était de 688,6 yuans/t humide cette semaine, contre 687,0 yuans/t humide la semaine dernière, en hausse de 1,6 yuan en glissement hebdomadaire, conforme à notre commentaire quotidien selon lequel « le prix moyen hebdomadaire a augmenté d'environ 2 yuans en glissement hebdomadaire ». La clôture est restée stable tandis que la moyenne a progressé, indiquant que le centre des prix a été poussé à la hausse en milieu de semaine, avant de revenir à son niveau initial avant vendredi. Le soutien est venu du réapprovisionnement avant les congés, de la hausse des taux de fret maritime et des attentes de contraction de l'offre en provenance du Brésil.
En ce qui concerne l'écart de prix entre les marchés chinois et étrangers, cette courbe a tracé un schéma complet d'expansion puis de convergence. Il s'établissait à −19,6 yuans/t le 18 septembre, s'est élargi à −31,4 yuans/t le 22 septembre, puis s'est replié au cours des trois séances suivantes à −16,7 yuans/t, soit un resserrement net de 2,9 yuans sur la semaine. Cette forme correspondait étroitement au flux d'informations : le 22 septembre, des rumeurs de levée des restrictions à l'importation de minerai à faible teneur ont pesé sur le marché intérieur, le DCE chutant de 1,05 % ce jour-là tandis que le marché étranger ne reculait que légèrement, élargissant l'écart ; le 23 septembre, le marché étranger a mené la baisse, cédant 1,25 $ sur deux séances, et l'écart s'est replié en conséquence. En d'autres termes, la rotation de la force entre les marchés intérieur et étranger cette semaine a été motivée par des rumeurs, avec un lien limité aux fondamentaux, et aucune direction claire ne s'est dégagée.
Le taux pivot central du yuan s'est renforcé de 32 points de base sur la semaine à 6,7489, compensant en partie les coûts d'importation, mais dans une mesure limitée ; en termes de yuans, le SGX a tout de même baissé de 4,9 yuans/t.
La pression fondamentale s'est concentrée sur le front des stocks
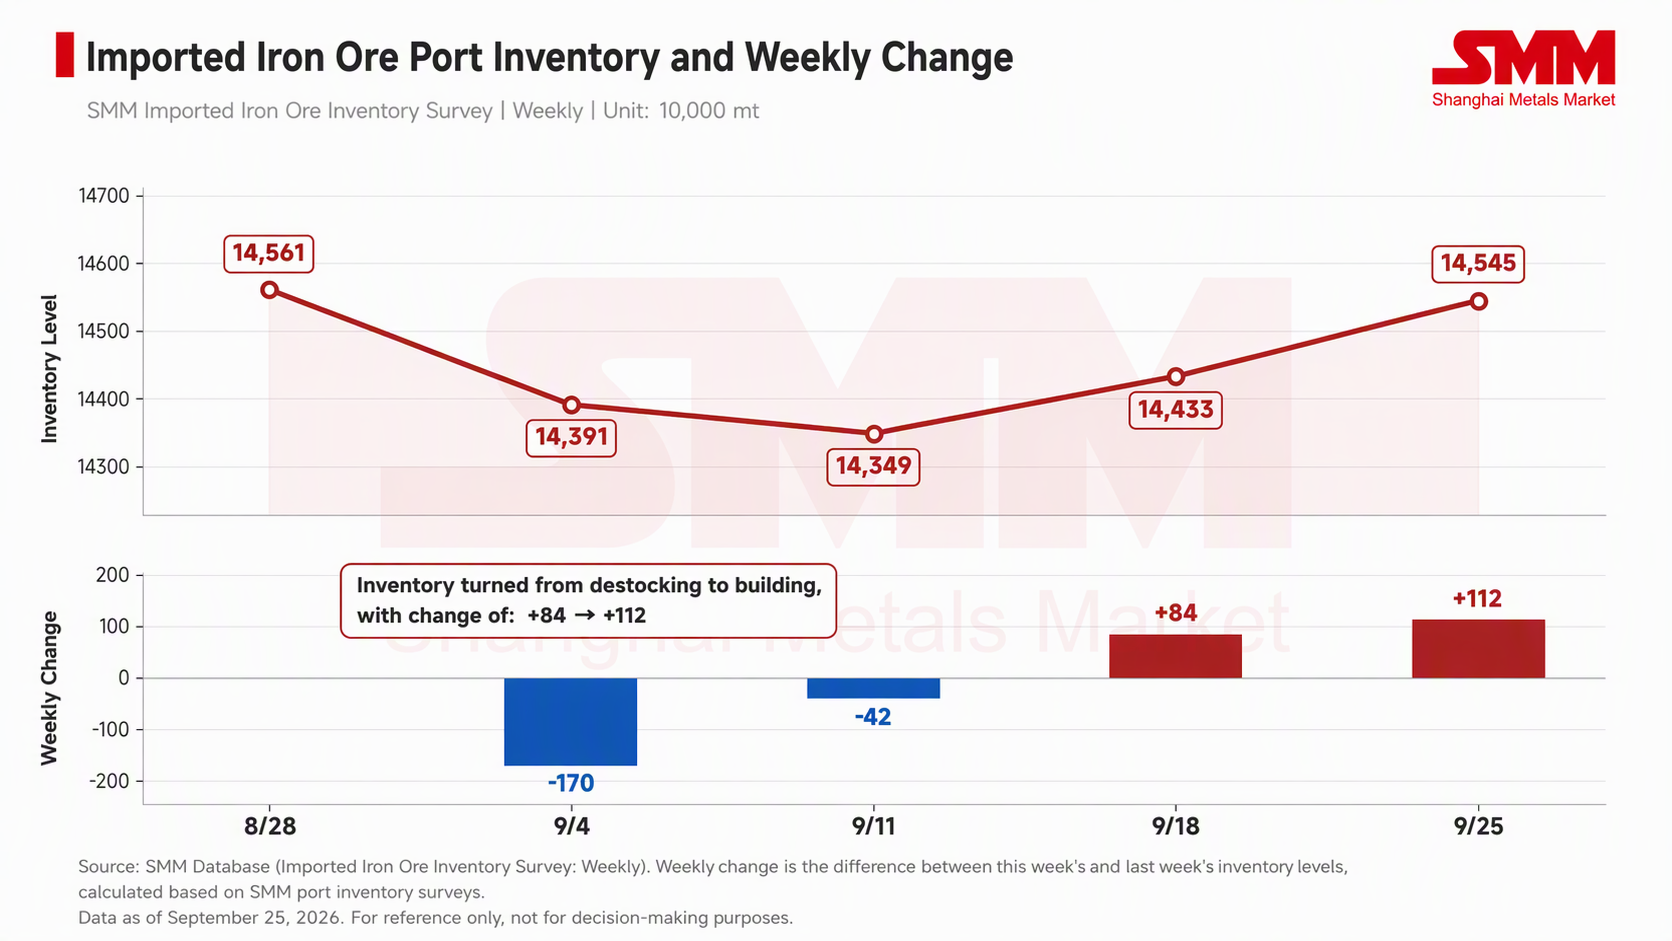
Les données SMM ont montré que les stocks nationaux de minerai de fer importé (base combinée) s'élevaient à 144,33 millions de tonnes le 18 septembre et à 145,45 millions de tonnes le 25 septembre, soit une accumulation de 1,12 million de tonnes en glissement hebdomadaire ; la semaine précédente, les stocks étaient passés de 143,49 millions de tonnes à 144,33 millions de tonnes, soit une accumulation de 840 000 tonnes en glissement hebdomadaire. Les stocks se sont accumulés pendant deux semaines consécutives, avec une augmentation en hausse d'un tiers. Sur la même période, le volume quotidien moyen d'enlèvement portuaire au 18 septembre a chuté de 25 000 tonnes en glissement hebdomadaire pour atteindre 3,21 millions de tonnes ; au 24 septembre, les stocks totaux des 10 ports clés s'élevaient à 102,59 millions de tonnes, en hausse de 680 000 tonnes en glissement hebdomadaire, l'accumulation étant concentrée dans les fines grossières, tandis que les concentrés, le minerai en morceaux et les boulettes affichaient tous un léger déstockage.
Les expéditions, quant à elles, ont déjà commencé à reculer. La semaine dernière, les expéditions mondiales totales de minerai de fer se sont élevées à 34,41 millions de tonnes, en baisse de 8 % en glissement hebdomadaire, avec un volume cumulé stable en glissement annuel ; l'Australie et le Brésil ont tous deux légèrement diminué, tandis que le Pérou et l'Inde, parmi les pays non traditionnels, ont enregistré une croissance notable. Cependant, les arrivées totales de minerai de fer en Chine ont atteint 31,32 millions de tonnes, en hausse de 16 % en glissement hebdomadaire, avec des arrivées cumulées en hausse de 4,8 % en glissement annuel. Les expéditions ont reculé par rapport à leurs sommets, mais les arrivées continuent de bondir, car les cargaisons actuellement déchargées proviennent de la poussée de volume antérieure. La libération de la pression de l'offre accuse un retard d'environ deux à trois semaines, ce qui explique pourquoi les expéditions sont déjà devenues négatives en glissement hebdomadaire alors que les stocks portuaires accélèrent encore leur accumulation.
Côté demande : le réapprovisionnement fournit un plancher, la maintenance s'étend
Cette semaine, la plupart des aciéries n'avaient pas encore terminé leurs stocks de pré-congé, et la demande d'achat s'est prolongée dans la semaine. Mais le réapprovisionnement touche à sa fin, les aciéries montrant une forte volonté d'acheter à la baisse et poussant clairement à des prix plus bas ; les transactions au comptant ont été globalement atones, et le soutien du plancher s'est affaibli de jour en jour. C'est aussi pourquoi les baisses de prix du minerai ont été limitées cette semaine.
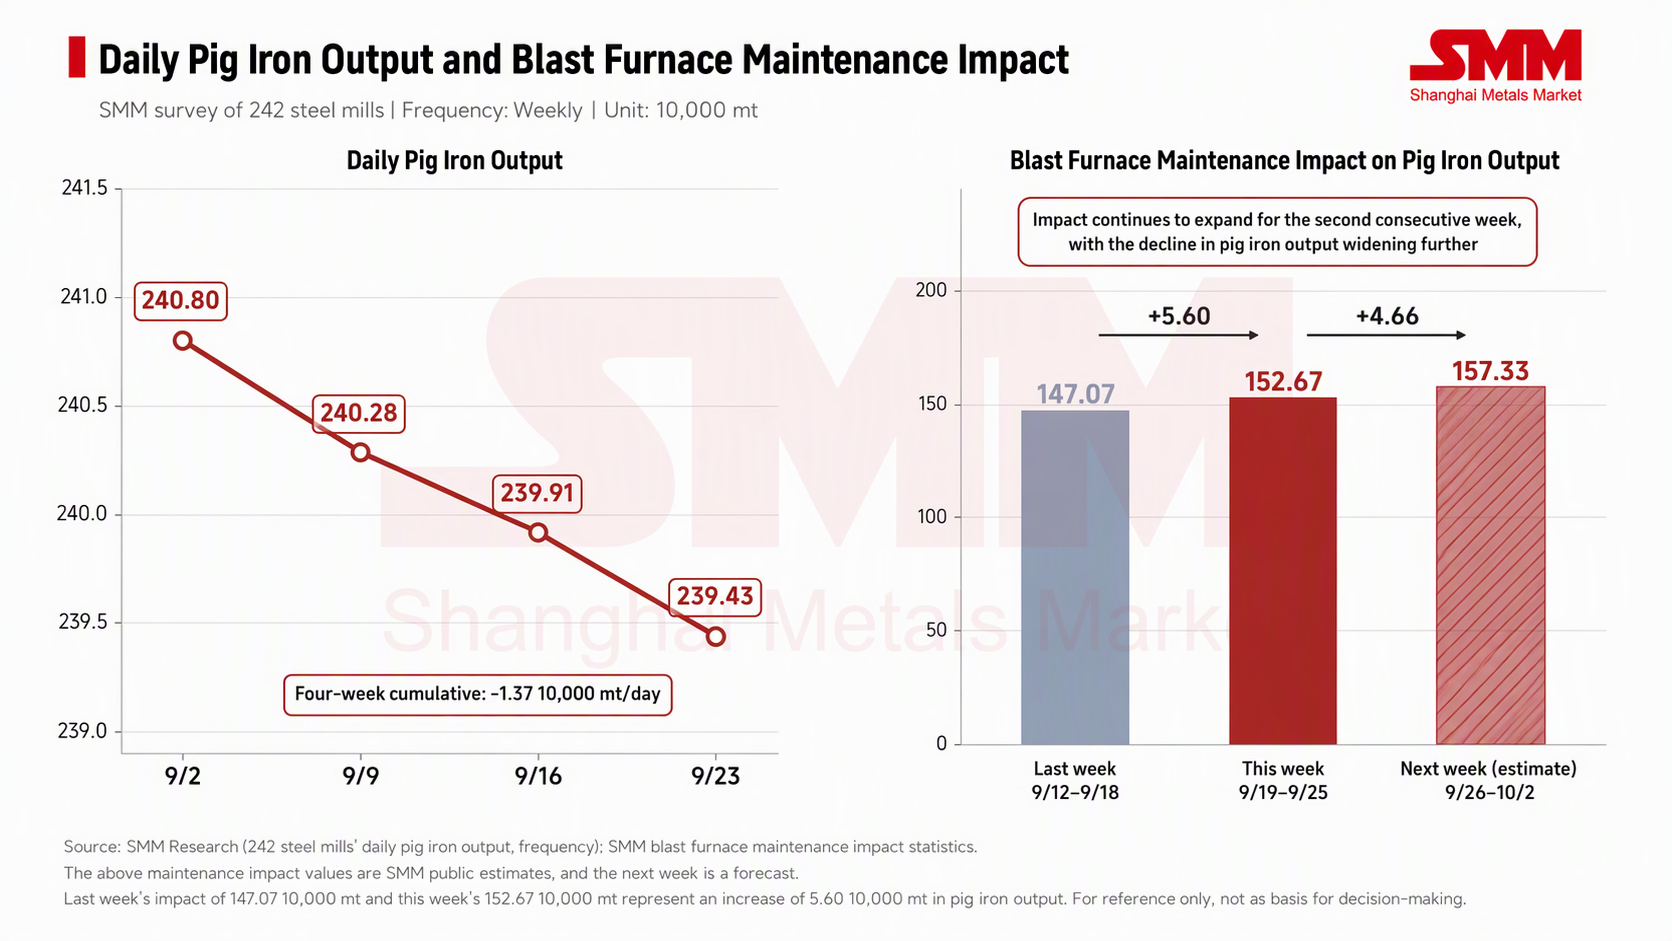
Selon les statistiques de SMM, cette semaine (19-25 septembre), la maintenance des hauts fourneaux a affecté la production de fonte de 1,5267 million de tonnes, en hausse de 56 000 tonnes en glissement hebdomadaire ; la semaine prochaine (26 septembre-2 octobre), l'impact devrait atteindre 1,5733 million de tonnes, en hausse de 46 600 tonnes supplémentaires en glissement hebdomadaire. Le 23 septembre, les données de SMM ont montré que le taux d'exploitation des hauts fourneaux dans 242 aciéries était de 88,76 %, en baisse de 0,17 point de pourcentage en glissement hebdomadaire ; la production quotidienne moyenne de fonte des aciéries échantillonnées était de 2,3943 millions de tonnes, en baisse de 4 800 tonnes en glissement hebdomadaire.
La baisse actuelle de la fonte est légère, mais l'impact de la maintenance a déjà été programmé à 1,5733 million de tonnes pour la semaine prochaine, et l'augmentation elle-même s'élargit. Cela indique une accélération du déclin de la fonte après les vacances, plutôt qu’un effondrement dans la période actuelle. La cause profonde réside dans les pertes persistantes des aciéries ; sans reprise des bénéfices, le périmètre de maintenance sera difficile à réduire.
Sur le front des événements, deux rumeurs en sens opposés
Les perturbations des prix cette semaine provenaient presque entièrement du flux d’informations. Le 22 septembre, des rumeurs de levée des restrictions à l’importation de minerai à faible teneur ont pesé sur le marché intérieur ; le 23 septembre, des rumeurs de réduction des expéditions brésiliennes ont soutenu le marché étranger. Les deux rumeurs pointaient dans des directions opposées, sont arrivées à un jour d’intervalle, n’ont été ni fortement confirmées, et n’ont pas modifié les fondamentaux. Mais en l’absence de moteurs clairs tant pour les vendeurs que pour les acheteurs, elles ont considérablement amplifié la volatilité intrajournalière des contrats à terme et l’oscillation de l’écart de prix entre les marchés chinois et étrangers. La hausse des taux de fret maritime cette semaine, conjuguée aux attentes concernant le Brésil, a été comptée parmi les facteurs de soutien ayant fait progresser le prix moyen hebdomadaire.
Le 18 septembre, le Comité de travail sur le minerai de fer de l’Association chinoise du fer et de l’acier (CISA) a tenu une réunion à Pékin pour préparer le lancement prochain d’un indice des prix au comptant du minerai de fer importé dans les ports par le Centre de négoce du minerai de fer de Pékin, en présence des responsables des achats des aciéries et des négociants nationaux. Il n’y a pas eu d’impact direct sur les prix actuels, mais l’angle du mécanisme de fixation des prix mérite d’être suivi.
Au niveau macroéconomique, aucune nouvelle variable n’est apparue cette semaine. Le sentiment du marché cette semaine a été dominé par un bras de fer entre la fin du réapprovisionnement et les attentes de maintenance, puis poussé à plusieurs reprises par deux rumeurs non confirmées, laissant les prix osciller dans une fourchette étroite sans jamais choisir de direction.
Perspectives du marché et points de vigilance clés
La semaine prochaine, le stockage avant les vacances prendra fin, et l’impact de la maintenance atteignant 1,5733 million de tonnes se matérialisera ; le soutien plancher disparaîtra tandis que les facteurs de pression entreront en jeu. L’accumulation des stocks portuaires a confirmé son accélération, et les arrivages restent à des niveaux élevés, de sorte que la pression à la baisse sur les prix du minerai sera plus forte que cette semaine. Cependant, avec le retrait des capitaux du marché et la contraction des positions ouvertes avant la fête nationale, la volatilité devrait se réduire. Le contrat SGX le plus traité devrait évoluer dans une fourchette de référence de 94 à 97 $/t, avec un centre de prix se déplaçant à la baisse ; une rupture substantielle à la baisse devra encore attendre que le déclin de la fonte après les vacances se matérialise. L'écart de prix entre les marchés chinois et étrangers s'est désormais réduit à −16,7 yuans/tonne ; si le marché étranger continue de mener la baisse et pousse l'écart en territoire positif, les marges à l'importation seront comprimées, la volonté d'achat à terme reculera en conséquence, et la résilience relative du marché intérieur sera difficile à maintenir.