Ngành thép silicon phân hóa cung cầu gia tăng; xuất khẩu bù đắp áp lực công suất trong nước
Những năm gần đây, tổng công suất thép silicon của Trung Quốc tiếp tục mở rộng nhanh chóng, mâu thuẫn cơ cấu trong ngành nổi bật. Tình trạng dư thừa công suất ở các loại thép silicon không định hướng cấp thấp và trung bình ngày càng rõ rệt. Tăng trưởng nhu cầu trong nước từ các ngành điện gia dụng truyền thống và động cơ công nghiệp thông thường có hạn, trong khi động lực nhu cầu chỉ dựa vào các sản phẩm cao cấp như xe năng lượng mới, khiến việc hấp thụ hoàn toàn sản lượng mới trở nên khó khăn. Nguồn cung trong nước vẫn dồi dào, áp lực cung cầu tương đối cao. Thép silicon định hướng nhìn chung ở trạng thái cân bằng chặt chẽ, các sản phẩm cấp thấp và trung bình dần bão hòa, trong khi vẫn còn khoảng trống cung ứng đối với các loại cao cấp cảm ứng từ cao, tổn thất siêu thấp. Nhờ chuỗi ngành thép hoàn chỉnh của Trung Quốc, chất lượng sản phẩm ổn định và lợi thế chi phí quy mô lớn, sức cạnh tranh về giá trị toàn cầu của thép silicon trong nước ngày càng được củng cố. Cùng với sự dịch chuyển sản xuất sang Đông Nam Á, Mỹ Latinh và Nam Á, kết hợp với nhu cầu gia tăng cứng nhắc từ việc phổ cập động cơ hiệu suất cao và máy biến áp tiết kiệm năng lượng bên ngoài Trung Quốc, xuất khẩu đã trở thành kênh quan trọng để ngành hấp thụ công suất dư thừa. Thép silicon không định hướng cấp thấp, trung bình và thép silicon định hướng thông thường thường xuyên được chuyển hướng qua xuất khẩu. Trong thời gian tới, ngành sẽ tiếp tục loại bỏ công suất kém hiệu quả, tối ưu hóa cơ cấu sản phẩm và đạt được phát triển chất lượng cao thông qua phối hợp thị trường trong nước và quốc tế.
Nhập khẩu thép silicon không định hướng: nguồn cung tập trung ở Nhật Bản và Đài Loan, Trung Quốc; khả năng tự cung trong nước cải thiện
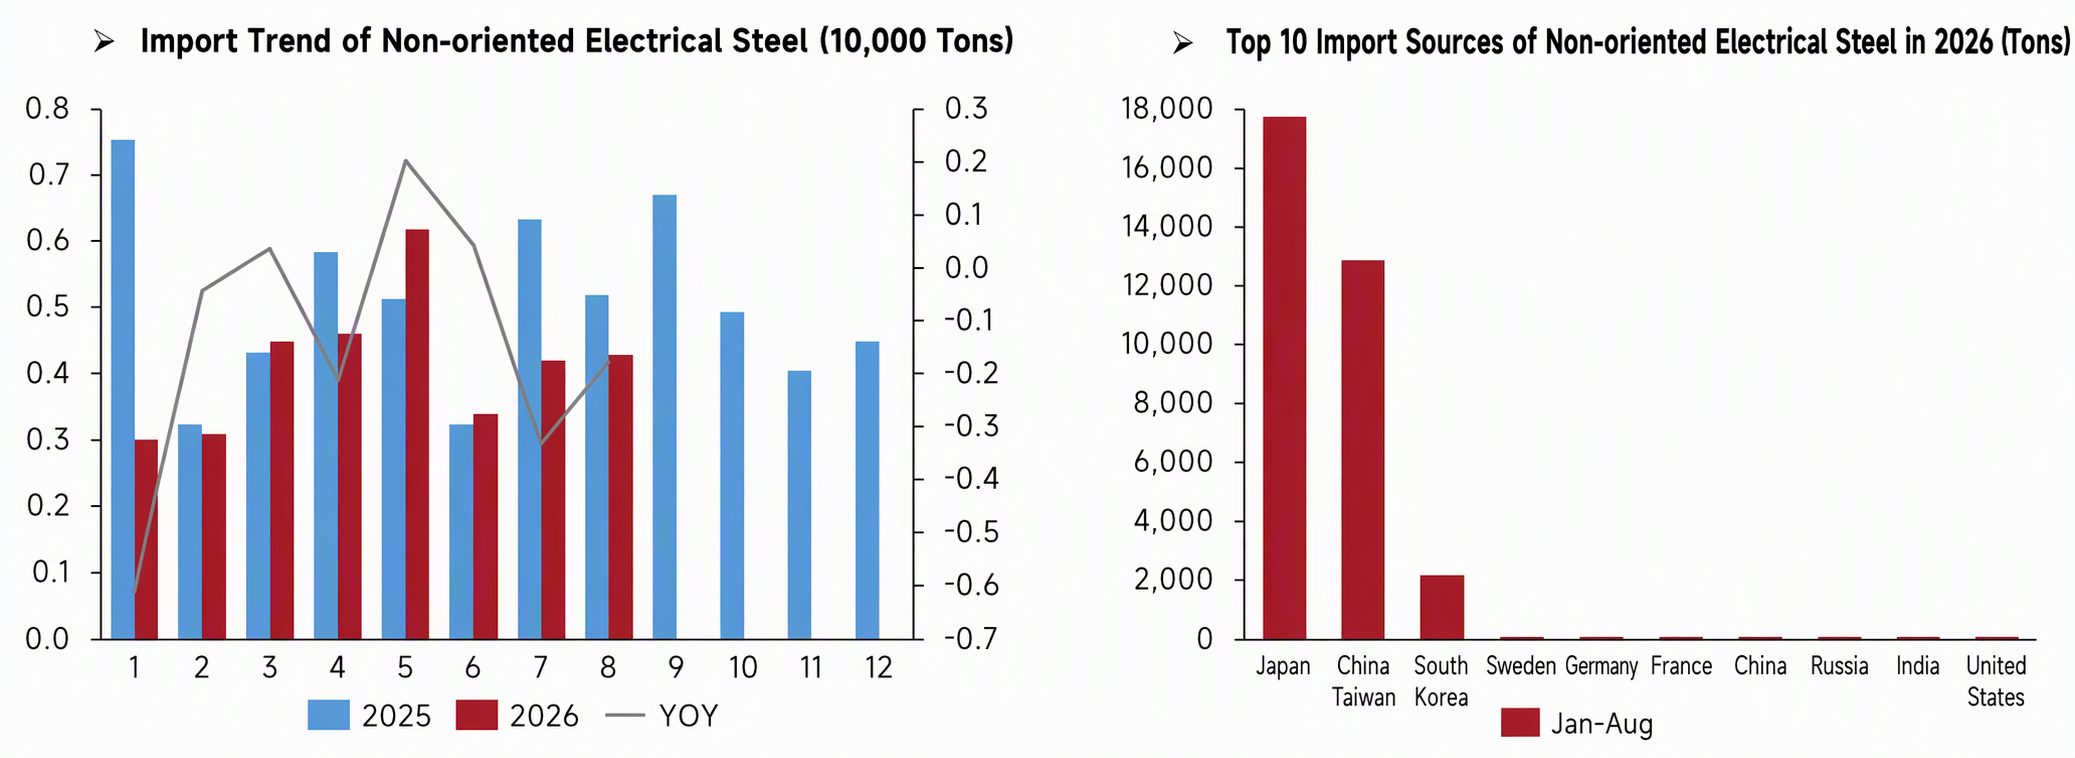
Nhìn vào xu hướng nhập khẩu thép silicon không định hướng theo tháng, nhập khẩu tháng 8 năm 2025 khoảng 5.200 tấn, giảm xuống còn 4.300 tấn vào tháng 8 năm 2026, tăng trưởng so với cùng kỳ chuyển sang âm và nhập khẩu trong tháng giảm đáng kể so với cùng kỳ. Nguồn nhập khẩu trong 8 tháng đầu năm 2026 rất tập trung, Nhật Bản dẫn đầu về khối lượng nhập khẩu, Đài Loan, Trung Quốc đứng thứ hai và Hàn Quốc thứ ba. Khối lượng nhập khẩu từ các nguồn khác bao gồm Thụy Điển, Đức, Pháp, Nga, Ấn Độ và Mỹ đều duy trì ở mức thấp, nguồn cung nhập khẩu phụ thuộc nhiều vào Nhật Bản và Đài Loan, Trung Quốc. Lượng nhập khẩu tháng 8 giảm phản ánh trực tiếp tiến trình thay thế hàng nội địa đối với thép silicon không định hướng. Khi năng lực sản xuất trong nước tiếp tục được giải phóng và công nghệ sản phẩm cao cấp liên tục có đột phá, khả năng tự cung tự cấp trong nước ngày càng cải thiện, sự phụ thuộc vào sản phẩm nước ngoài dần suy yếu.
 Nguồn: Tổng cục Hải quan
Xuất khẩu thép silicon không định hướng: nhu cầu nước ngoài biến động; xuất khẩu giảm nhẹ so với tháng trước
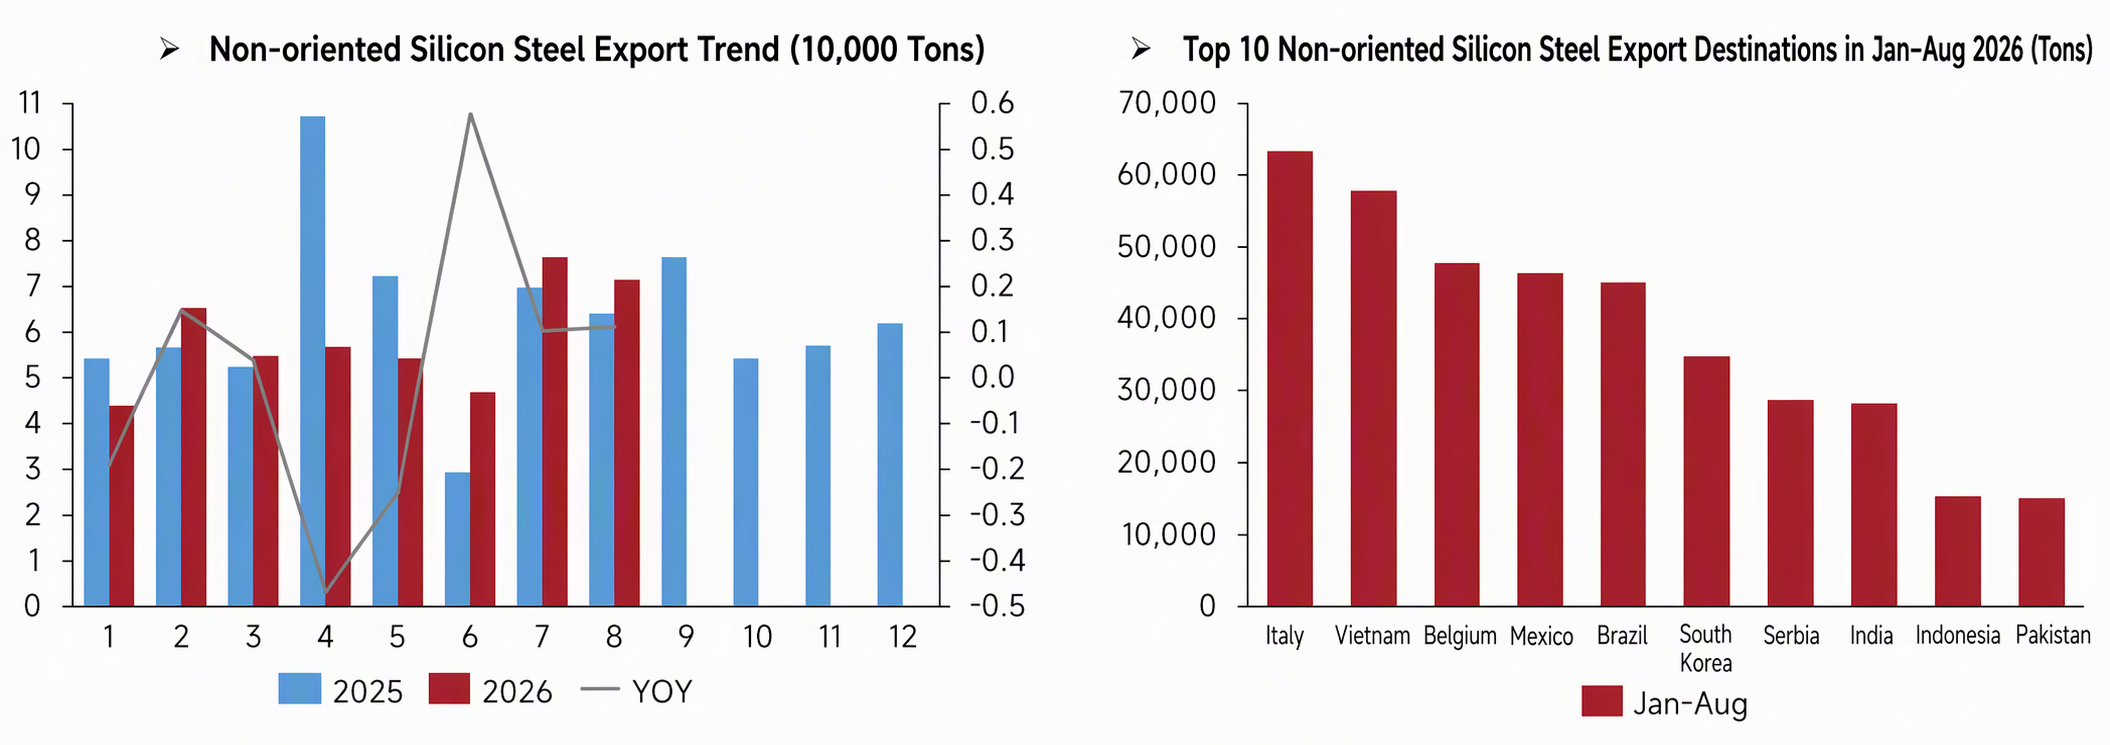
Nhìn vào xu hướng xuất khẩu thép silicon không định hướng theo tháng, xuất khẩu tháng 8/2026 đạt khoảng 71.300 tấn, giảm so với 76.700 tấn của tháng 7/2026, nhưng vẫn duy trì mức tăng trưởng dương so với cùng kỳ năm trước. Các điểm đến xuất khẩu trong 8 tháng đầu năm 2026 tương đối phân tán, trong đó Italy đứng đầu về lượng xuất khẩu, theo sát là Việt Nam, sau đó là Bỉ, Mexico, Brazil và Hàn Quốc, chủ yếu hướng tới các cụm sản xuất tại châu Âu, Đông Nam Á và Mỹ Latinh. Xuất khẩu tháng 8 giảm nhẹ so với tháng trước nhưng vẫn duy trì ở mức sản lượng tuyệt đối cao, tiếp tục xu hướng chuyển hướng năng lực sản xuất dư thừa trong nước ra nước ngoài. Sự dịch chuyển của ngành sản xuất động cơ ra nước ngoài thúc đẩy nhu cầu cứng, hỗ trợ xuất khẩu thép silicon không định hướng của Trung Quốc. Tuy nhiên, do ảnh hưởng của biến động nhu cầu nước ngoài, xuất khẩu theo tháng đã có sự điều chỉnh nhất định, khiến xuất khẩu trở thành kênh quan trọng để cân bằng áp lực nguồn cung nội địa dư thừa.
 Nguồn: Tổng cục Hải quan
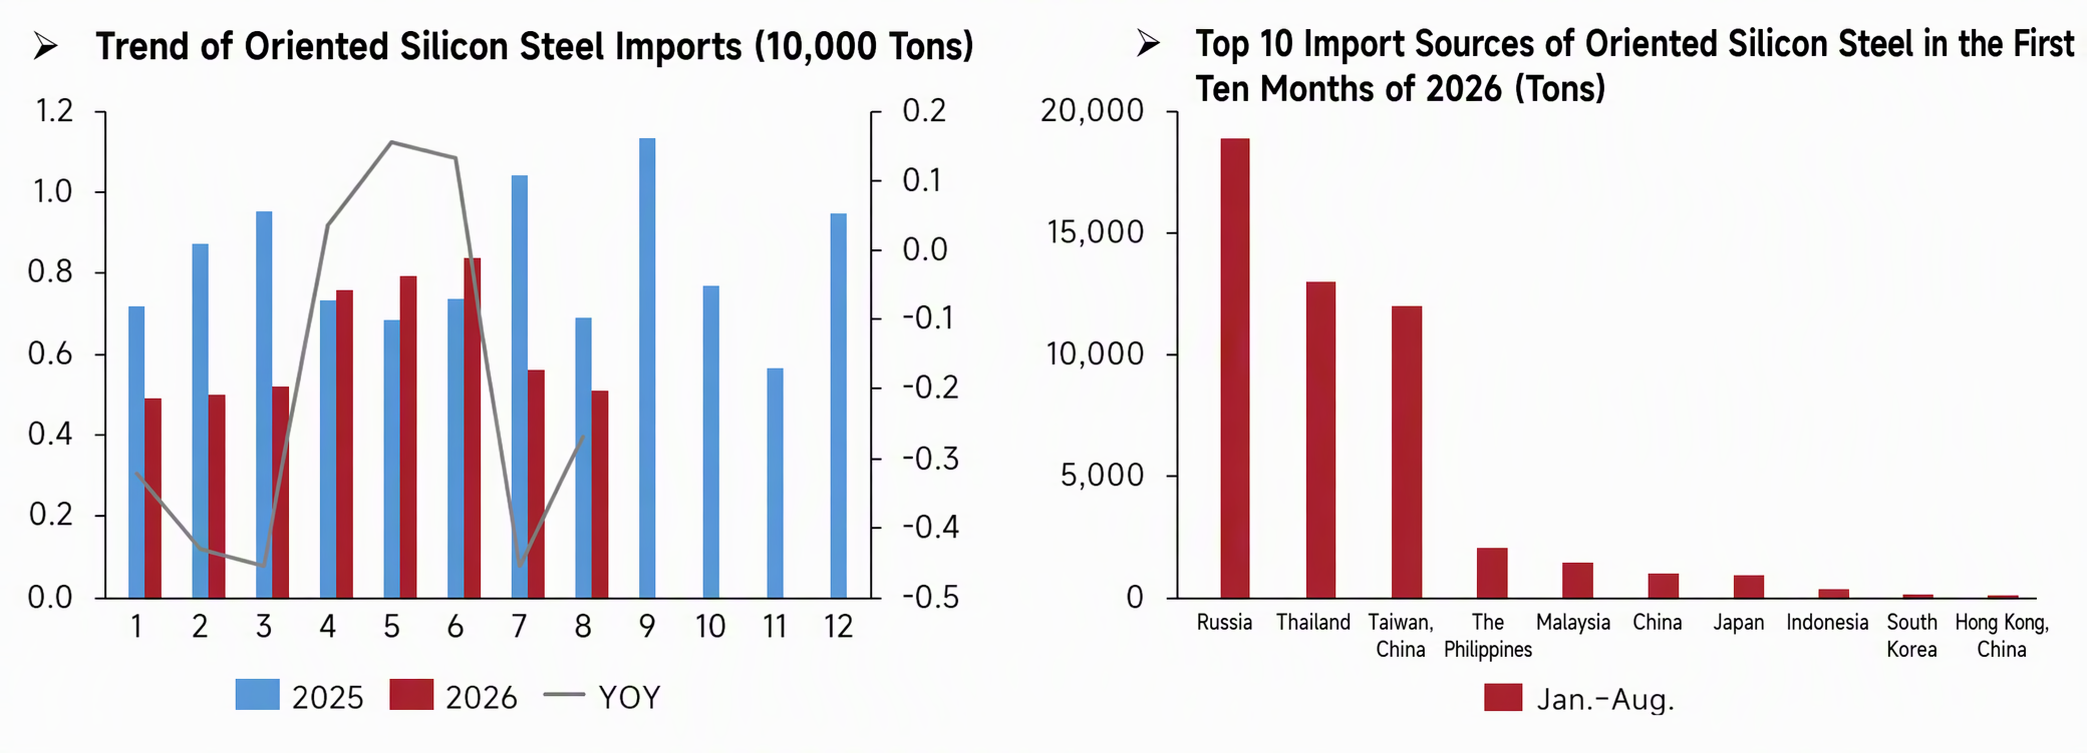
Nhập khẩu thép silicon định hướng: Nguồn cung tập trung ở Nhật Bản và Đài Loan, Trung Quốc, với một số ít quốc gia và vùng lãnh thổ chiếm phần lớn nguồn cung
Nhìn vào xu hướng nhập khẩu thép silicon định hướng theo tháng, nhập khẩu tháng 8/2026 đạt khoảng 5.100 tấn, giảm so với 6.900 tấn của tháng 8/2025, với mức tăng trưởng so với cùng kỳ năm trước ở vùng âm, và quy mô nhập khẩu theo tháng cũng ở vùng suy giảm so với tháng trước. Từ tháng 1 đến tháng 8/2026, nguồn nhập khẩu thép silicon định hướng tập trung ở Nga, Thái Lan và Đài Loan, Trung Quốc, với lượng nhập khẩu từ ba nguồn này chiếm tỷ trọng lớn hơn đáng kể, trong khi nhập khẩu từ Philippines, Malaysia, Nhật Bản và các khu vực khác vẫn duy trì ở mức thấp. Sự sụt giảm nhập khẩu tháng 8 phản ánh tiến trình nội địa hóa thép silicon định hướng trong nước tiếp tục được thúc đẩy, với năng lực cung ứng sản phẩm từ thẩm cao nội địa cải thiện ổn định và sự phụ thuộc vào nhập khẩu từ bên ngoài giảm dần. Tuy nhiên, nhu cầu nhập khẩu cứng vẫn còn đối với một số mác cao cấp tổn hao cực thấp, và nhập khẩu vẫn chưa được loại bỏ hoàn toàn.
 Nguồn: Tổng cục Hải quan
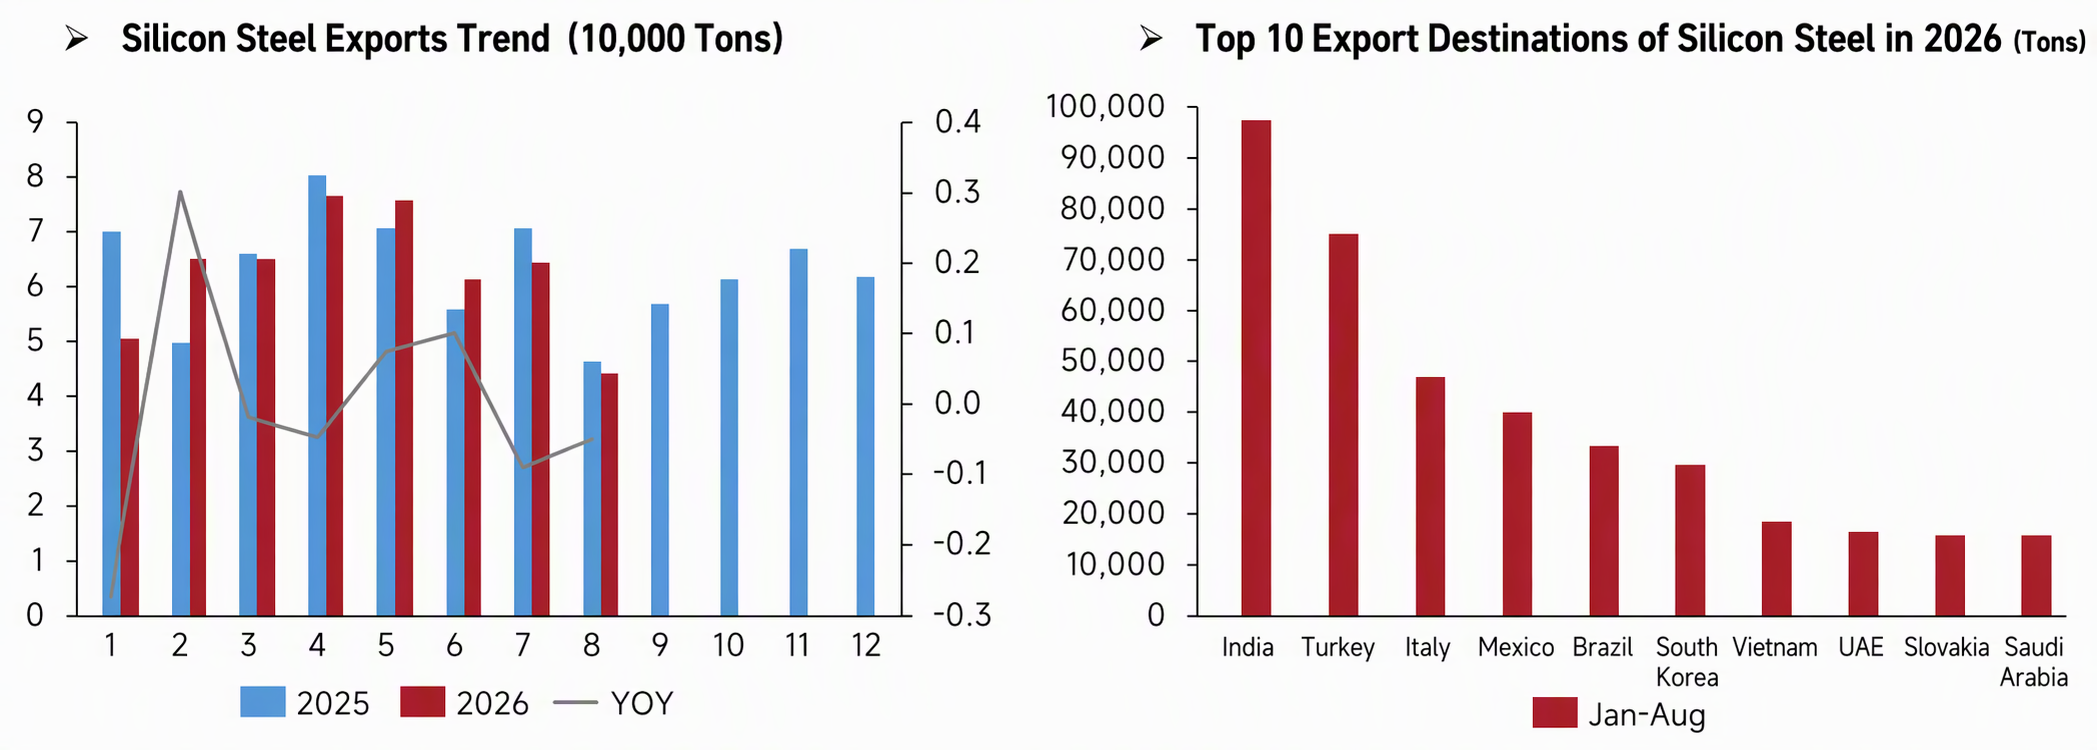
Xuất khẩu thép silicon định hướng: Thép silicon không định hướng có phạm vi nhu cầu ở nước ngoài rộng, với sự đa dạng hóa khu vực đáng kể
Nhìn vào xu hướng hàng tháng của xuất khẩu thép silicon định hướng, xuất khẩu tháng 8 năm 2026 đạt khoảng 44.300 tấn, thấp hơn mức 46.500 tấn của tháng 8 năm 2025, giảm nhẹ so với cùng kỳ năm trước, trong khi quy mô xuất khẩu hàng tháng giảm đáng kể so với tháng trước. Từ tháng 1 đến tháng 8 năm 2026, các điểm đến xuất khẩu thép silicon định hướng tương đối đa dạng, với Ấn Độ dẫn đầu về khối lượng xuất khẩu, Thổ Nhĩ Kỳ đứng thứ hai, tiếp theo là Ý, Mexico, Brazil và Hàn Quốc, với nhu cầu chủ yếu đến từ thị trường cơ sở hạ tầng điện ở nước ngoài. Mặc dù xuất khẩu tháng 8 suy yếu cả so với tháng trước và cùng kỳ năm trước, cùng với việc giải phóng công suất thép silicon định hướng trong nước, lợi thế về hiệu suất chi phí của sản phẩm trong nước đã trở nên nổi bật, và chúng tiếp tục tham gia cạnh tranh trên thị trường vật liệu máy biến áp toàn cầu, với đầu tư lưới điện ở nước ngoài tạo hỗ trợ cho xuất khẩu.
 Nguồn: Tổng cục Hải quan
Tóm tắt
Trong tháng 8 năm 2026, xuất nhập khẩu thép silicon cho thấy mô hình nhập khẩu thu hẹp và xuất khẩu củng cố, với quá trình thay thế trong nước tiếp tục cho thấy tiến triển. Về phía nhập khẩu, cả thép silicon không định hướng và định hướng đều giảm so với cùng kỳ năm trước trong tháng 8; thép silicon không định hướng nhập khẩu phụ thuộc nhiều vào Nhật Bản và Đài Loan, Trung Quốc; thép silicon định hướng chủ yếu đến từ Nga, Thái Lan và Đài Loan, Trung Quốc, với khả năng tự cung cấp sản phẩm nội địa được cải thiện, nhưng một số mác cao cấp vẫn duy trì nhu cầu nhập khẩu cứng. Về phía xuất khẩu, xuất khẩu thép silicon không định hướng giảm so với tháng trước trong tháng 8 trong khi vẫn tăng so với cùng kỳ năm trước, với các điểm đến xuất khẩu bao phủ châu Âu, Đông Nam Á và Mỹ Latinh, đóng vai trò giải tỏa công suất dư thừa trong nước; xuất khẩu thép silicon định hướng suy yếu cả so với cùng kỳ năm trước và tháng trước trong tháng 8, với thị trường xuất khẩu đa dạng, Ấn Độ và Thổ Nhĩ Kỳ là các điểm đến chính, và cơ sở hạ tầng điện ở nước ngoài tạo hỗ trợ nhu cầu. Nhìn chung, khả năng tự cung cấp thép silicon của Trung Quốc đã được cải thiện ổn định, với sự phụ thuộc nhập khẩu tiếp tục giảm. Xuất khẩu có biến động hàng tháng lớn hơn do gián đoạn nhu cầu bên ngoài, khiến xuất khẩu trở thành kênh quan trọng để giảm bớt áp lực nguồn cung trong nước.
Tuyên bố về nguồn dữ liệu:
Ngoại trừ thông tin công khai, tất cả dữ liệu khác trong báo cáo này đều đến từ các nguồn công khai (bao gồm nhưng không giới hạn ở tin tức ngành, hội thảo, triển lãm, báo cáo tài chính doanh nghiệp, báo cáo môi giới, dữ liệu Cục Thống kê Quốc gia (NBS), dữ liệu xuất nhập khẩu hải quan và các dữ liệu khác do các hiệp hội và tổ chức lớn công bố), trao đổi thị trường và mô hình cơ sở dữ liệu nội bộ của SMM. Những dữ liệu này đã được nhóm nghiên cứu phân tích tổng hợp và suy luận hợp lý, chỉ mang tính tham khảo, không cấu thành lời khuyên ra quyết định.
Shanghai Metals Market bảo lưu quyền giải thích cuối cùng đối với các điều khoản của tuyên bố này và quyền điều chỉnh, sửa đổi nội dung tuyên bố dựa trên tình hình thực tế.