[SMM Tồn kho Vật liệu Xây dựng] Tiếp tục giảm sản lượng thép thô, tồn kho tại nhà máy và xã hội đều giảm

Đã xuất bản: Mar 13, 2025 18:21 (GMT+8)
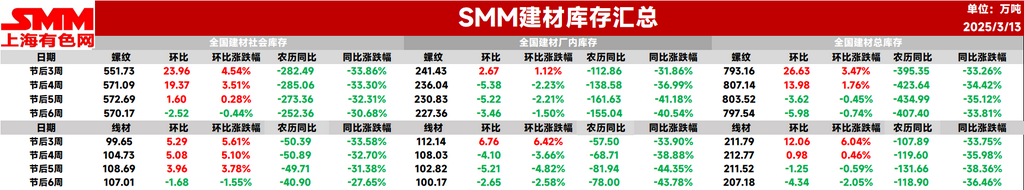
[SMM Tồn kho Vật liệu Xây dựng: Sản lượng thép thô tiếp tục giảm, tồn kho trong nhà máy và xã hội đều giảm] Tuần này, tổng tồn kho thép cây là 7,975,400 tấn, giảm 59,800 tấn so với tuần trước, giảm 0.74% (giá trị trước: -0.45%). So với cùng kỳ năm ngoái theo lịch âm, giảm 4,074,000 tấn, tương đương giảm 33.81% (giá trị trước: -35.12%).

Tuần này, tổng tồn kho thép cây trên toàn quốc tiếp tục giảm nhẹ, với tồn kho xã hội chuyển từ tăng sang giảm. Tổng tồn kho thép cây giảm 0,74% so với tuần trước, trong khi tổng tồn kho thép cuộn giảm 2,05% so với tuần trước. Trong tuần, giá thị trường thép xây dựng dao động giảm, với hoạt động giao dịch trên thị trường ở mức thấp. Tuy nhiên, thông tin về việc cắt giảm sản xuất đã dẫn đến sự phục hồi nhẹ, thúc đẩy nhu cầu đầu cơ trên thị trường. Trong khi đó, nhu cầu sử dụng cuối tiếp tục phục hồi, dẫn đến tổng tồn kho thép xây dựng giảm nhẹ trong tuần này.

Tuần này, tổng tồn kho thép cây đạt 7,9754 triệu tấn, giảm 59,800 tấn so với tuần trước, tương đương mức giảm 0,74% (giá trị trước đó: -0,45%). So với cùng kỳ năm ngoái theo lịch âm, giảm 4,074 triệu tấn, tương đương mức giảm 33,81% (giá trị trước đó: -35,12%).

Bảng 1: Tổng quan về tồn kho thép cây
Nguồn: SMM

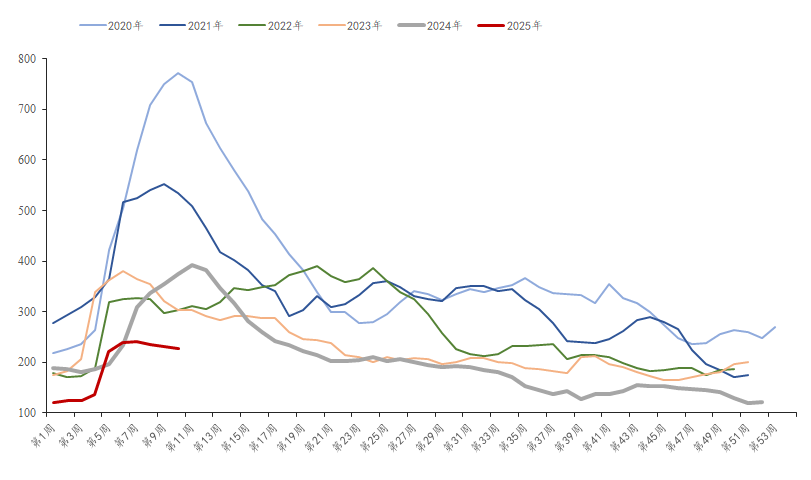
 Tuần này, tồn kho thép cây tại nhà máy là 2,2736 triệu tấn, giảm 34,600 tấn so với tuần trước, tương đương mức giảm 1,5% so với tuần trước (giá trị trước đó: -2,21%). So với cùng kỳ năm ngoái theo lịch âm, giảm 1,5504 triệu tấn, tương đương mức giảm 40,54% (giá trị trước đó: -41,18%). Nguồn cung trực tiếp từ các nhà máy thép vẫn tương đối ổn định. Tuy nhiên, giá giao ngay suy yếu trong tuần, dẫn đến việc giảm nhập kho của các đại lý, trong khi sản xuất tăng nhẹ. Do đó, mức giảm tồn kho tại nhà máy thu hẹp so với tuần trước.

Biểu đồ-1: Xu hướng tồn kho thép cây tại nhà máy, 2019-2024
Nguồn: SMM

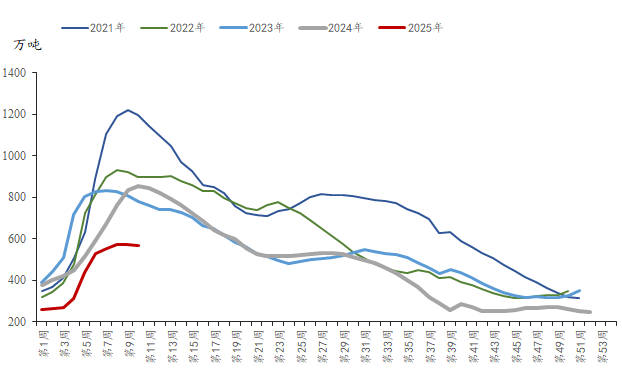
 Tuần này, tồn kho thép cây xã hội là 5,7017 triệu tấn, giảm 25,200 tấn so với tuần trước, tương đương mức giảm 0,44% so với tuần trước (giá trị trước đó: +0,28%). So với cùng kỳ năm ngoái, giảm 2,5236 triệu tấn, tương đương mức giảm 30,68% (giá trị trước đó: -32,31%). Với sự phục hồi nhu cầu tăng tốc ở các khu vực phía Bắc, tồn kho giao ngay trên thị trường chuyển từ tăng sang giảm, đánh dấu một bước ngoặt trong tồn kho xã hội tuần này.

Biểu đồ-2: Xu hướng tồn kho thép cây xã hội, 2019-2024
Nguồn: SMM

Nhìn về phía trước, các nhà máy thép lò cao hiện duy trì một mức lợi nhuận nhất định, và một số lò cao ở khu vực Tây Bắc Trung Quốc dự kiến sẽ khôi phục sản xuất vào giữa tháng sau khi bảo trì. Tỷ lệ sử dụng công suất của các nhà máy thép EAF đã phục hồi lên 40,6%, nhưng tỷ lệ hoạt động của họ vẫn bị hạn chế bởi lợi nhuận, khiến việc tăng thêm trở nên khó khăn. Sản xuất thép xây dựng dự kiến sẽ tăng nhẹ. Về phía nhu cầu, với sự phục hồi tăng tốc ở các khu vực phía Bắc, cường độ nhu cầu tiếp tục cải thiện. Mặc dù Kỳ họp Lưỡng hội không mang lại lợi ích đáng kể, việc cắt giảm sản xuất than và kiểm soát sản xuất thép đang thúc đẩy tâm lý thị trường. Trong khi đó, tăng trưởng nguồn cung vẫn bị hạn chế. Tồn kho thép xây dựng dự kiến sẽ tiếp tục giảm trong tuần tới, với biên độ giảm lớn hơn.

Tuyên bố về Nguồn Dữ liệu: Ngoại trừ thông tin công khai, tất cả dữ liệu khác được SMM xử lý dựa trên thông tin công khai, giao tiếp thị trường và dựa trên mô hình cơ sở dữ liệu nội bộ của SMM. Chúng chỉ mang tính chất tham khảo và không cấu thành khuyến nghị ra quyết định.

Để biết thêm thông tin hoặc có thắc mắc gì, vui lòng liên hệ: lemonzhao@smm.cn
Để biết thêm thông tin về cách truy cập báo cáo nghiên cứu, vui lòng liên hệ:service.en@smm.cn
Tin Liên Quan
[Than đá cung cấp năng lượng cho Ấn Độ đến năm 2035-36 — Động lực cho ngành thép và lò cảm ứng]
45 phút trước
[Than đá cung cấp năng lượng cho Ấn Độ đến năm 2035-36 — Động lực cho ngành thép và lò cảm ứng]
Đọc thêm
[Than đá cung cấp năng lượng cho Ấn Độ đến năm 2035-36 — Động lực cho ngành thép và lò cảm ứng]
[Than đá cung cấp năng lượng cho Ấn Độ đến năm 2035-36 — Động lực cho ngành thép và lò cảm ứng]
Bộ Điện lực Ấn Độ xác nhận than đá sẽ tiếp tục cung cấp gần một nửa sản lượng điện của nước này đến năm 2035-36, do nhu cầu điện tăng cao và hạn chế của nguồn cung tái tạo 24/7 khiến nhiệt điện vẫn đóng vai trò thiết yếu; để đáp ứng, Ấn Độ dự kiến nâng công suất nhiệt điện than từ khoảng 224 GW hiện nay lên khoảng 315 GW vào năm 2035-36, đây là tin tốt cho ngành thép và lò cảm ứng vì đồng nghĩa với nguồn cung điện ổn định, đáng tin cậy hơn để hỗ trợ vận hành lò liên tục và tăng trưởng sản xuất trong thập kỷ tới.
45 phút trước
[SMM Thép] HRC Châu Âu: Nguồn cung thắt chặt không đẩy được giá lên
1 giờ trước
[SMM Thép] HRC Châu Âu: Nguồn cung thắt chặt không đẩy được giá lên
Đọc thêm
[SMM Thép] HRC Châu Âu: Nguồn cung thắt chặt không đẩy được giá lên
[SMM Thép] HRC Châu Âu: Nguồn cung thắt chặt không đẩy được giá lên
[Châu Âu] Khi các nhà máy liên tục đối mặt với gián đoạn hoạt động, nguồn cung nội địa trong Liên minh châu Âu đã chứng kiến tình trạng thiếu hụt định kỳ. Tuần này, ba sự cố gián đoạn sản xuất đã được báo cáo tại Hà Lan, Đức và Ý; đáng chú ý, ArcelorMittal Eisenhüttenstadt đã công bố tạm dừng một phần lò cao 5A. Bất chấp các yếu tố thuận lợi từ phía cung, nhu cầu mua vẫn trầm lắng, khiến giá thép cuộn cán nóng (HRC) chỉ tăng nhẹ và giao dịch trong biên độ hẹp. Tại Bắc Âu, do gánh nặng tồn kho cao, các nhà máy đã báo giá cơ sở giao hàng 760 EUR/tấn DDP (~866 USD/tấn) cho người mua hiện đang ngần ngại đặt khối lượng lớn; đối với đơn hàng đạt 5.000 tấn, giá cơ sở giao hàng có thể được thương lượng xuống 730 EUR/tấn DDP (~832 USD/tấn). Các thương nhân cho biết hầu hết giao dịch đã chốt hiện nằm trong khoảng 740–760 EUR/tấn EXW (~844–866 USD/tấn). Thị trường nội địa Ý vẫn trì trệ, thách thức cốt lõi nằm ở việc các nhà máy gặp khó khăn trong việc chuyển chi phí sang các ngành hạ nguồn trong khi cố gắng đảm bảo đủ khối lượng bán hàng.
1 giờ trước
[SMM Thép] Tắc nghẽn đường biển thúc đẩy tuyến đường bộ: Phôi và HRC Iran được hưởng phí biên giới khi slab chuyển hướng nội địa
1 giờ trước
[SMM Thép] Tắc nghẽn đường biển thúc đẩy tuyến đường bộ: Phôi và HRC Iran được hưởng phí biên giới khi slab chuyển hướng nội địa
Đọc thêm
[SMM Thép] Tắc nghẽn đường biển thúc đẩy tuyến đường bộ: Phôi và HRC Iran được hưởng phí biên giới khi slab chuyển hướng nội địa
[SMM Thép] Tắc nghẽn đường biển thúc đẩy tuyến đường bộ: Phôi và HRC Iran được hưởng phí biên giới khi slab chuyển hướng nội địa
[Iran] Xuất khẩu thép Iran cho thấy sự phân hóa cơ cấu rõ rệt giữa “vận tải đường biển bị hạn chế và thương mại biên giới đường bộ sôi động”. Nguồn cung Biển Đen từ Nga và Ukraine bị gián đoạn đã chuyển hướng nhu cầu mua hàng của Tây Á sang thép Iran. Các nhà cung cấp Iran gần đây đã chốt ít nhất 15.000 tấn phôi vuông ở mức 420–430 USD/tấn FCA tại các cửa khẩu biên giới Iran, chủ yếu để trung chuyển qua Iraq đến Syria và Jordan; bất chấp tình trạng tắc nghẽn biên giới làm tăng chi phí vận tải, người mua vẫn sẵn sàng trả phí cao để đảm bảo hàng giao ngay. Ngược lại, xuất khẩu đường biển bị kìm hãm nghiêm trọng bởi hoạt động thực thi của hải quân Mỹ, tình trạng thiếu tàu và phí bảo hiểm tăng cao, khiến thanh khoản cho các lô hàng rời gần như tê liệt (cước vận chuyển đến Sohar, Oman ở mức 18–25 USD/tấn). Với việc các nhà máy lớn đã kín đơn hàng đến cuối tháng 11, thanh khoản giao ngay trên biển vẫn mỏng, giới hạn ở các lô phôi nhỏ bán sang các thị trường vùng Vịnh lân cận ở mức 410–415 USD/tấn FOB. Đáng chú ý, hoạt động xuất khẩu phôi tấm gần như dừng hẳn khi các nhà máy chuyển hoàn toàn trọng tâm sang nhu cầu nội địa. Ở phân khúc thép dẹt, HRC được vận chuyển đều đặn qua cửa khẩu biên giới Shalamcheh đến Iraq ở mức 540–560 USD/tấn FCA; trong khi đó, trên tuyến biển Caspian, việc thiếu công suất tàu sẵn có đã ngăn cản thép Nga chốt giao dịch, khiến hoạt động nhập khẩu gần như đóng băng.
1 giờ trước