วันจันทร์ที่ 28 กันยายน 2026 เวลา 23:24 น.
เมื่อเราเข้าสู่ช่วงท้ายของไตรมาส 3 และก้าวเข้าสู่ไตรมาส 4 เฟดเพิ่งปรับขึ้นอัตราดอกเบี้ยในการประชุม FOMC ที่มีท่าทีเข้มงวด ขณะที่ธนาคารกลางอื่น ๆ เช่น ECB และ BoJ ก็ได้เข้มงวดนโยบายของตนเช่นกัน ราคาน้ำมันยังคงอยู่ในระดับสูงท่ามกลางความขัดแย้งที่ยืดเยื้อระหว่างสหรัฐฯ และอิหร่าน ขณะเดียวกัน อัตราผลตอบแทนพันธบัตรกำลังทะลุแนวต้าน และดอลลาร์แข็งค่าขึ้นในทุกคู่สกุลเงิน ถึงกระนั้น ทองคำก็ยังคงยืนในแดนบวกได้อย่างน่าทึ่งสำหรับไตรมาสที่สาม แม้จะอ่อนตัวลงบ้างในเดือนกันยายน อัตราผลตอบแทนพันธบัตรที่พุ่งสูงขึ้นย่อมเพิ่มต้นทุนค่าเสียโอกาสในการถือครองทองคำที่ให้ผลตอบแทนเป็นศูนย์ แต่ก็ยังไม่มากพอที่จะกระตุ้นให้เกิดการเทขายที่รุนแรงขึ้น เมื่อพิจารณาจากความสามารถของทองคำในการทรงตัวได้ในสภาพแวดล้อมมหภาคที่ควรจะเป็นช่วงเวลาที่ยากลำบาก โลหะมีค่าชนิดนี้อาจมีไตรมาสที่ 4 ที่สดใสกว่าเดิม เราจึงมีมุมมองเชิงบวกอย่างระมัดระวังต่อแนวโน้มทองคำในช่วงที่เหลือของปี ข้อตกลงที่อาจเกิดขึ้นในการเปิดช่องแคบฮอร์มุซอีกครั้งอาจทำให้ธนาคารกลางต่าง ๆ ชะลอหรือหยุดการปรับขึ้นอัตราดอกเบี้ย และนั่นอาจส่งผลให้โลหะมีค่าชนิดนี้ปรับตัวขึ้นได้ดี
ไตรมาส 3 เป็นไตรมาสที่ผลตอบแทนของทองคำผสมผสาน
หลังจากการร่วงลงครั้งใหญ่ 14% ในไตรมาส 2 ทองคำฟื้นตัวขึ้นในช่วงสองเดือนแรกของไตรมาส 3 และปรับขึ้น 6.4% ในไตรมาสนี้ ณ เวลาที่เขียนรายงาน ณ วันที่ 25 กันยายน โลหะมีค่าชนิดนี้ปรับตัวลง 4% ในเดือนเดียวกัน ซึ่งหมายความว่าโมเมนตัมช่วงต้นไตรมาสกำลังอ่อนแรงลงเมื่อเข้าสู่ไตรมาส 4 ณ สถานการณ์ปัจจุบัน ราคาทองคำอยู่ต่ำกว่าจุดสูงสุดในเดือนมกราคมที่ 5,598 ดอลลาร์ประมาณ 23% ซึ่งหมายความว่าจะต้องปรับตัวขึ้น +30% เพื่อทำจุดสูงสุดใหม่อีกครั้ง
ทองคำใช้เวลาส่วนใหญ่ในไตรมาส 3 เคลื่อนไหวอยู่ระหว่าง 4,000 ถึง 4,500 ดอลลาร์ เนื่องจากความผันผวนถูกบีบอัดลง นักลงทุนไม่แน่ใจว่าจะซื้อเมื่อราคาย่อตัวเพราะสกุลเงินเฟียตยังคงสูญเสียมูลค่าจากเงินเฟ้อ หรือจะขายชอร์ตโลหะมีค่าชนิดนี้ท่ามกลางดอลลาร์สหรัฐที่แข็งค่าและอัตราผลตอบแทนพันธบัตรที่สูงขึ้น ซึ่งเป็นปัจจัยมหภาคแบบดั้งเดิมที่เป็นลบเป็นส่วนใหญ่
แนวโน้มทองคำไตรมาส 4 ปี 2026: ปัจจัยมหภาคแบบดั้งเดิมที่เป็นลบส่วนใหญ่อาจไม่สำคัญมากนัก
ปัจจัยขับเคลื่อนมหภาคแบบดั้งเดิมส่วนใหญ่แสดงภาพที่ไม่เอื้อต่อทองคำมากนักเมื่อเข้าสู่ไตรมาส 4 แต่สิ่งนั้นสำคัญหรือไม่ แหล่งสนับสนุนหลักประการหนึ่งคือการซื้ออย่างต่อเนื่องของธนาคารกลาง และนั่นหมายความว่าขาลงถูกจำกัด
อุปสรรคใหญ่ที่สุดสำหรับทองคำในไตรมาส 4 อาจเป็นการเข้มงวดนโยบายจากธนาคารกลางหลัก ๆ รวมถึงเฟดการปรับขึ้นอัตราดอกเบี้ยของ FOMC ในเดือนกันยายนเป็นไปในเชิง hawkish และการคาดการณ์ของตลาดต่อการปรับขึ้นเพิ่มเติมก็เพิ่มขึ้นในช่วงหลายสัปดาห์หลังการประชุมนั้น ซึ่งช่วยส่งให้ดอลลาร์พุ่งแข็งค่าขึ้นเมื่อเทียบกับสกุลเงินหลักส่วนใหญ่
ทองคำมีราคาเป็นดอลลาร์สหรัฐอย่างชัดเจน และด้วยการพุ่งขึ้นอย่างรวดเร็วของดอลลาร์ นี่จึงเป็นส่วนหนึ่งของเหตุผลที่โลหะมีค่าปรับตัวลดลงในเดือนที่เขียนรายงานนี้
แต่ไม่เหมือนสกุลเงินหลักต่างประเทศอย่าง EUR, CHF, GBP และ JPY ตรงที่ Bitcoin และทองคำในระดับที่น้อยกว่าต่างทรงตัวได้เกือบตลอดเดือนกันยายน ซึ่งบ่งชี้ว่านักลงทุนไม่ได้กังวลมากนักว่าตลาด FX จะสวนทางกับพวกเขา
ขณะเดียวกัน อัตราผลตอบแทน nominal ได้ทะลุกรอบหลังการตัดสินใจอัตราดอกเบี้ยของเฟดในเดือนกันยายน โดยพันธบัตรสหรัฐอายุ 10 ปีพุ่งขึ้นเหนือ 5.2% และอายุ 30 ปีเหนือ 5.5% เมื่อพิจารณาผลกระทบของเงินเฟ้อ นักลงทุนดูพอใจอย่างเห็นได้ชัดที่จะมองข้ามการพุ่งขึ้นอย่างรวดเร็วของอัตราผลตอบแทนส่วนใหญ่
ถึงกระนั้น ด้วยตัวเลข CPI ล่าสุดของสหรัฐที่ 3.4% อัตราผลตอบแทนที่แท้จริงของพันธบัตรอายุ 10 และ 30 ปีจึงอยู่ที่ประมาณ 1.6% และ 2.1% ตามลำดับ การถือทองคำแทนพันธบัตรรัฐบาลทำให้นักลงทุนสูญเสียในแง่ผลตอบแทนที่แท้จริง
ดังนั้น จึงควรจับตาดูตลาดพันธบัตรอย่างใกล้ชิด หากอัตราผลตอบแทนยังคงเพิ่มขึ้น อาจจำกัดขาขึ้นของทองคำ
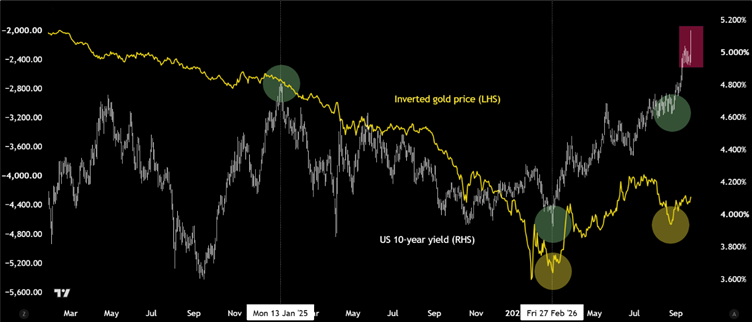
รูปที่ 1: ความสัมพันธ์ของทองคำกับอัตราผลตอบแทนพันธบัตร
ที่มา: TradingView.com
แผนภูมิข้างต้นเป็นราคาทองคำแบบกลับด้านเทียบกับอัตราผลตอบแทนพันธบัตรสหรัฐอายุ 10 ปี โดยทั่วไปทองคำจะปรับขึ้นเมื่ออัตราผลตอบแทนลดลง เนื่องจากต้นทุนค่าเสียโอกาสของการถือสินทรัพย์ที่ไม่ให้ผลตอบแทนลดลง และเมื่ออัตราผลตอบแทนเพิ่มขึ้น ทองคำก็มักปรับลงด้วยเหตุผลเดียวกัน
หากอัตราผลตอบแทนยังคงดันตัวสูงขึ้นในไตรมาส 4 นี่จะเป็นหนึ่งในปัจจัยที่อาจฉุดรั้งโลหะมีค่าไว้อย่างชัดเจน
แต่หากนักลงทุนหมดศรัทธาต่อเฟดและความสามารถในการควบคุมเงินเฟ้อหรืออัตราผลตอบแทน การเทรดลดค่าเงินดอลลาร์ก็อาจกลับมาอีกครั้ง และนั่นอาจเป็นบวกต่อทองคำ เงิน และบิตคอยน์ รวมถึงสกุลเงินของประเทศที่มีวินัยการคลังดีกว่าสหรัฐ
การซื้อทองคำของธนาคารกลางมีแนวโน้มยังแข็งแกร่งในไตรมาส 4
ธนาคารกลางยังคงซื้อทองคำต่อเนื่องในเดือนกรกฎาคม ตามข้อมูลล่าสุดจากสภาทองคำโลก (WGC) มีแนวโน้มว่าการซื้อจะดำเนินต่อไปตลอดช่วงที่เหลือของไตรมาส 3 และด้วยปัญหาในตลาดพันธบัตร เราจะไม่ตัดความเป็นไปได้ที่ธนาคารกลางหลักจะกระจายการลงทุนเข้าสู่ทองคำเพิ่มเติมในช่วงที่เหลือของปี และย้ายออกจากพันธบัตรรัฐบาลสหรัฐสิ่งนี้ควรช่วยพยุงราคาทองคำไว้ได้ หากปัจจัยอื่นคงเดิม
ตามข้อมูลจากสภาทองคำโลก (WGC) การสะสมทองคำรวมอยู่ที่ 23 ตันในเดือนกรกฎาคม โดยธนาคารกลางจีน (20 ตัน) และโปแลนด์ (8 ตัน) เป็นผู้นำ อันที่จริง การซื้อจากธนาคารประชาชนจีน (PBoC) เร่งตัวขึ้นในช่วงหลายเดือนที่ผ่านมา WGC ระบุว่า PBoC สะสมทองคำ “เป็นตัวเลขสองหลักต่อเดือนนับตั้งแต่เดือนพฤษภาคม 2026” นับตั้งแต่ต้นปี ธนาคารกลางรายงานการซื้อรวมประมาณ 130 ตัน จริงอยู่ที่ตัวเลขนี้ลดลงจากประมาณ 160 ตันในช่วงเดียวกันของปีก่อน แต่สิ่งที่โดดเด่นคือราคาที่สูงไม่ได้ทำให้ธนาคารกลางชะลอการสะสมทองคำ
รูปที่ 2: การซื้อทองคำของธนาคารกลาง
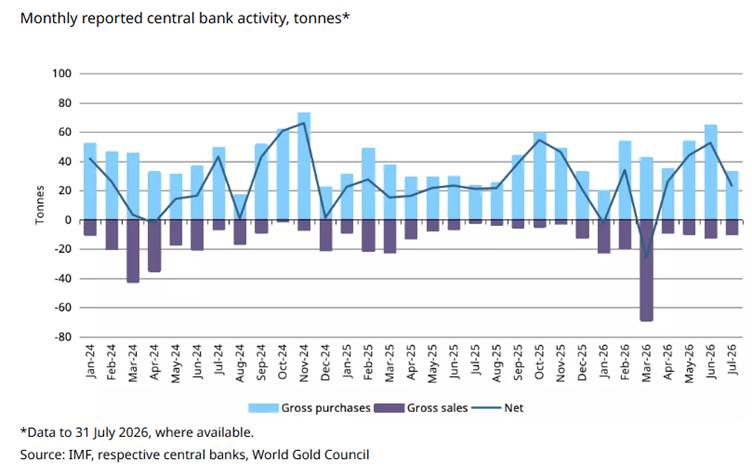
ไม่มีสัญญาณสำคัญว่าความต้องการทองคำจากธนาคารกลางจะชะลอลงในช่วงไตรมาสสุดท้ายของปี หากการซื้อยังคงดำเนินต่อไป เราอาจเห็นราคาทองคำปรับตัวสูงขึ้น เนื่องจากนักลงทุนและนักเก็งกำไรพยายามชิงจังหวะธนาคารกลางด้วยการเพิ่มการซื้อผ่าน ETF ตลาดสปอต และฟิวเจอร์ส
มีแนวโน้มว่าการซื้อเพิ่มเติมของธนาคารกลางจะช่วยชดเชยปัจจัยลบ เช่น การแข็งค่าขึ้นของดอลลาร์สหรัฐหรืออัตราผลตอบแทนพันธบัตร
การเทรดตามแนวคิดค่าเงินดอลลาร์อ่อนค่าจะกลับมาหรือไม่
หนึ่งในแหล่งหนุนที่ใหญ่ที่สุดสำหรับทองคำในไตรมาส 4 อาจมาจากการอ่อนค่าของดอลลาร์สหรัฐ ซึ่งอาจเกิดขึ้นได้หากมีข้อตกลงระหว่างสหรัฐฯ และอิหร่าน ส่งผลให้ราคาน้ำมันร่วงลงและความคาดหวังการขึ้นดอกเบี้ยลดลง หรือหากการเทขายในตลาดพันธบัตรรุนแรงขึ้นมากจนนักลงทุนย้ายออกจากดอลลาร์สหรัฐอย่างแข็งขัน กระตุ้นให้เกิดสิ่งที่เรียกว่าการเทรดตามแนวคิดค่าเงินดอลลาร์อ่อนค่า
หากดอลลาร์สหรัฐอ่อนค่าลง ทองคำซึ่งแสดงความแข็งแกร่งเมื่อเทียบกับสินทรัพย์อื่นแล้วในไตรมาส 3 ก็อาจเริ่มปรับตัวสูงขึ้นอีกครั้ง มิฉะนั้น หากตลาดสูญเสียความเชื่อมั่นในความสามารถของเฟดในการควบคุมเงินเฟ้อ ทองคำก็อาจเป็นที่ต้องการสูงอยู่ดีจากกระแสเงินทุนเข้าสินทรัพย์ปลอดภัยที่เพิ่มขึ้น โลหะมีค่านี้เป็นหนึ่งในทางเลือกที่ดีที่สุดแทนสกุลเงินกระดาษ
แนวโน้มทองคำไตรมาส 4 ปี 2026: การวิเคราะห์ทางเทคนิค
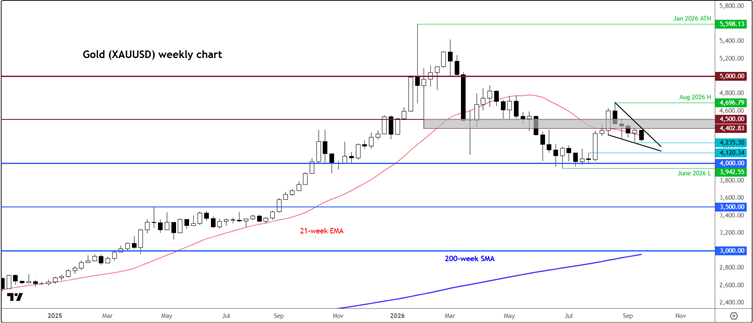
ไม่ต้องสงสัยเลยว่าแนวโน้มระยะยาวของทองคำเป็นขาขึ้น สิ่งนี้เห็นได้จากรูปแบบจุดสูงสุดที่สูงขึ้นและจุดต่ำสุดที่สูงขึ้นในระยะยาว และข้อเท็จจริงที่ว่าราคายังคงอยู่เหนือค่าเฉลี่ยเคลื่อนที่ 200 สัปดาห์อย่างชัดเจน แม้ว่าโลหะมีค่านี้จะอยู่ในช่วงพักตัวนับตั้งแต่ราคาทำจุดสูงสุดในเดือนมกราคม อย่างไรก็ตาม แนวโน้มระยะสั้นไม่ได้เป็นขาขึ้นมากนัก ด้วยเหตุนี้ นักเทรดทางเทคนิคที่มีมุมมองเชิงบวกต่อทองคำจึงต้องระมัดระวังและรอจังหวะและสัญญาณที่เหมาะสม
กล่าวคือ เราเห็นทองคำพุ่งขึ้นอย่างรวดเร็วจากระดับสำคัญที่ 4,000 ดอลลาร์ ทำให้บริเวณนี้เป็นแนวรับระยะยาวที่สำคัญ นับตั้งแต่การพุ่งขึ้นในช่วงต้นเดือนสิงหาคม ทองคำใช้เวลาหลายสัปดาห์ปรับตัวลงภายในรูปแบบที่ดูเหมือนสามเหลี่ยมขาลง นี่คือรูปแบบการพักตัวในแนวโน้มขาขึ้น และการทะลุแนวต้านของรูปแบบดังกล่าวเป็นสิ่งจำเป็นเพื่อยืนยันรูปแบบ และอาจกระตุ้นแรงซื้อทางเทคนิคต่อเนื่องเหนือระดับนั้น
รูปที่ 3: กราฟทองคำรายสัปดาห์
ที่มา: TradingView.com
ตามกราฟ แนวต้านของรูปแบบสามเหลี่ยมอยู่บริเวณ 4,400 ดอลลาร์ ทำให้เป็นระดับสำคัญที่ต้องจับตาในไตรมาส 4 การทะลุเหนือระดับดังกล่าวอาจทำให้ราคาทองคำมุ่งหน้าไปที่ 4,500 ดอลลาร์ก่อน จากนั้นจึงไปที่บริเวณ 4,700 ดอลลาร์ ซึ่งอยู่เหนือจุดสูงสุดเดือนสิงหาคมที่ 4,696 ดอลลาร์เล็กน้อย หากราคาสามารถยืนเหนือระดับนั้นได้ เป้าหมายถัดไปที่ชัดเจนในมุมมองขาขึ้นคือ 5,000 ดอลลาร์
ทั้งหมดนี้ตั้งอยู่บนสมมติฐานว่าทองคำจะทะลุขึ้นในทิศทางขาขึ้น อย่างไรก็ตาม หากราคาปรับตัวลงและทะลุแนวรับของรูปแบบสามเหลี่ยมแทน บริเวณ 4,100/20 ดอลลาร์อาจเป็นจุดถัดไป โดยมีระดับ 4,000 ดอลลาร์เป็นเป้าหมายต่อไป การทะลุต่ำกว่าจุดต่ำสุดช่วงฤดูร้อนที่ 3,942 ดอลลาร์จะทำให้แนวโน้มทางเทคนิคระยะยาวแย่ลงอย่างมีนัยสำคัญ ในสถานการณ์ดังกล่าว ทองคำอาจเริ่มร่วงลงสู่บริเวณ 3,500 ดอลลาร์
สรุปแนวโน้มทองคำไตรมาส 4 ปี 2026
แนวโน้มทองคำในไตรมาส 4 แสดงให้เห็นโมเมนตัมช่วงปลายไตรมาส 3 ที่อ่อนแรงลงและปัจจัยมหภาคแบบดั้งเดิมที่เป็นลบเป็นส่วนใหญ่ ขณะที่ความแข็งแกร่งเชิงเปรียบเทียบของทองคำเมื่อเทียบกับคู่สกุลเงินหลักและการซื้ออย่างต่อเนื่องของธนาคารกลางชี้ว่าขาลงควรถูกจำกัดเมื่อเข้าสู่ไตรมาส 4 หากมีสิ่งใด ความเสี่ยงต่อแนวโน้มทองคำไตรมาส 4 ปี 2026 ของเราตอนนี้เอนเอียงไปทางขาขึ้น โดยสถานการณ์การลดค่าเงินดอลลาร์ที่อาจเกิดขึ้นอาจกระตุ้นคลื่นการซื้ออีกระลอก โดยเฉพาะอย่างยิ่งหากมาพร้อมกับการทะลุทางเทคนิคเหนือรูปแบบสามเหลี่ยมและแนวต้านใกล้ 4,400 ดอลลาร์
ที่มา: