Выручка Ganfeng Lithium в III квартале выросла на 109,03% год к году; восстановление цен на литий обеспечило рост чистой прибыли за первые три квартала на 19 540%

Опубликовано: Oct 16, 2026 08:31 (GMT+8)
Источник: Wall Street News

Компания Ganfeng Lithium продемонстрировала образцовый разворот прибыли, чему способствовали восстановление цен на литиевую продукцию и рост продаж литиевых аккумуляторов.

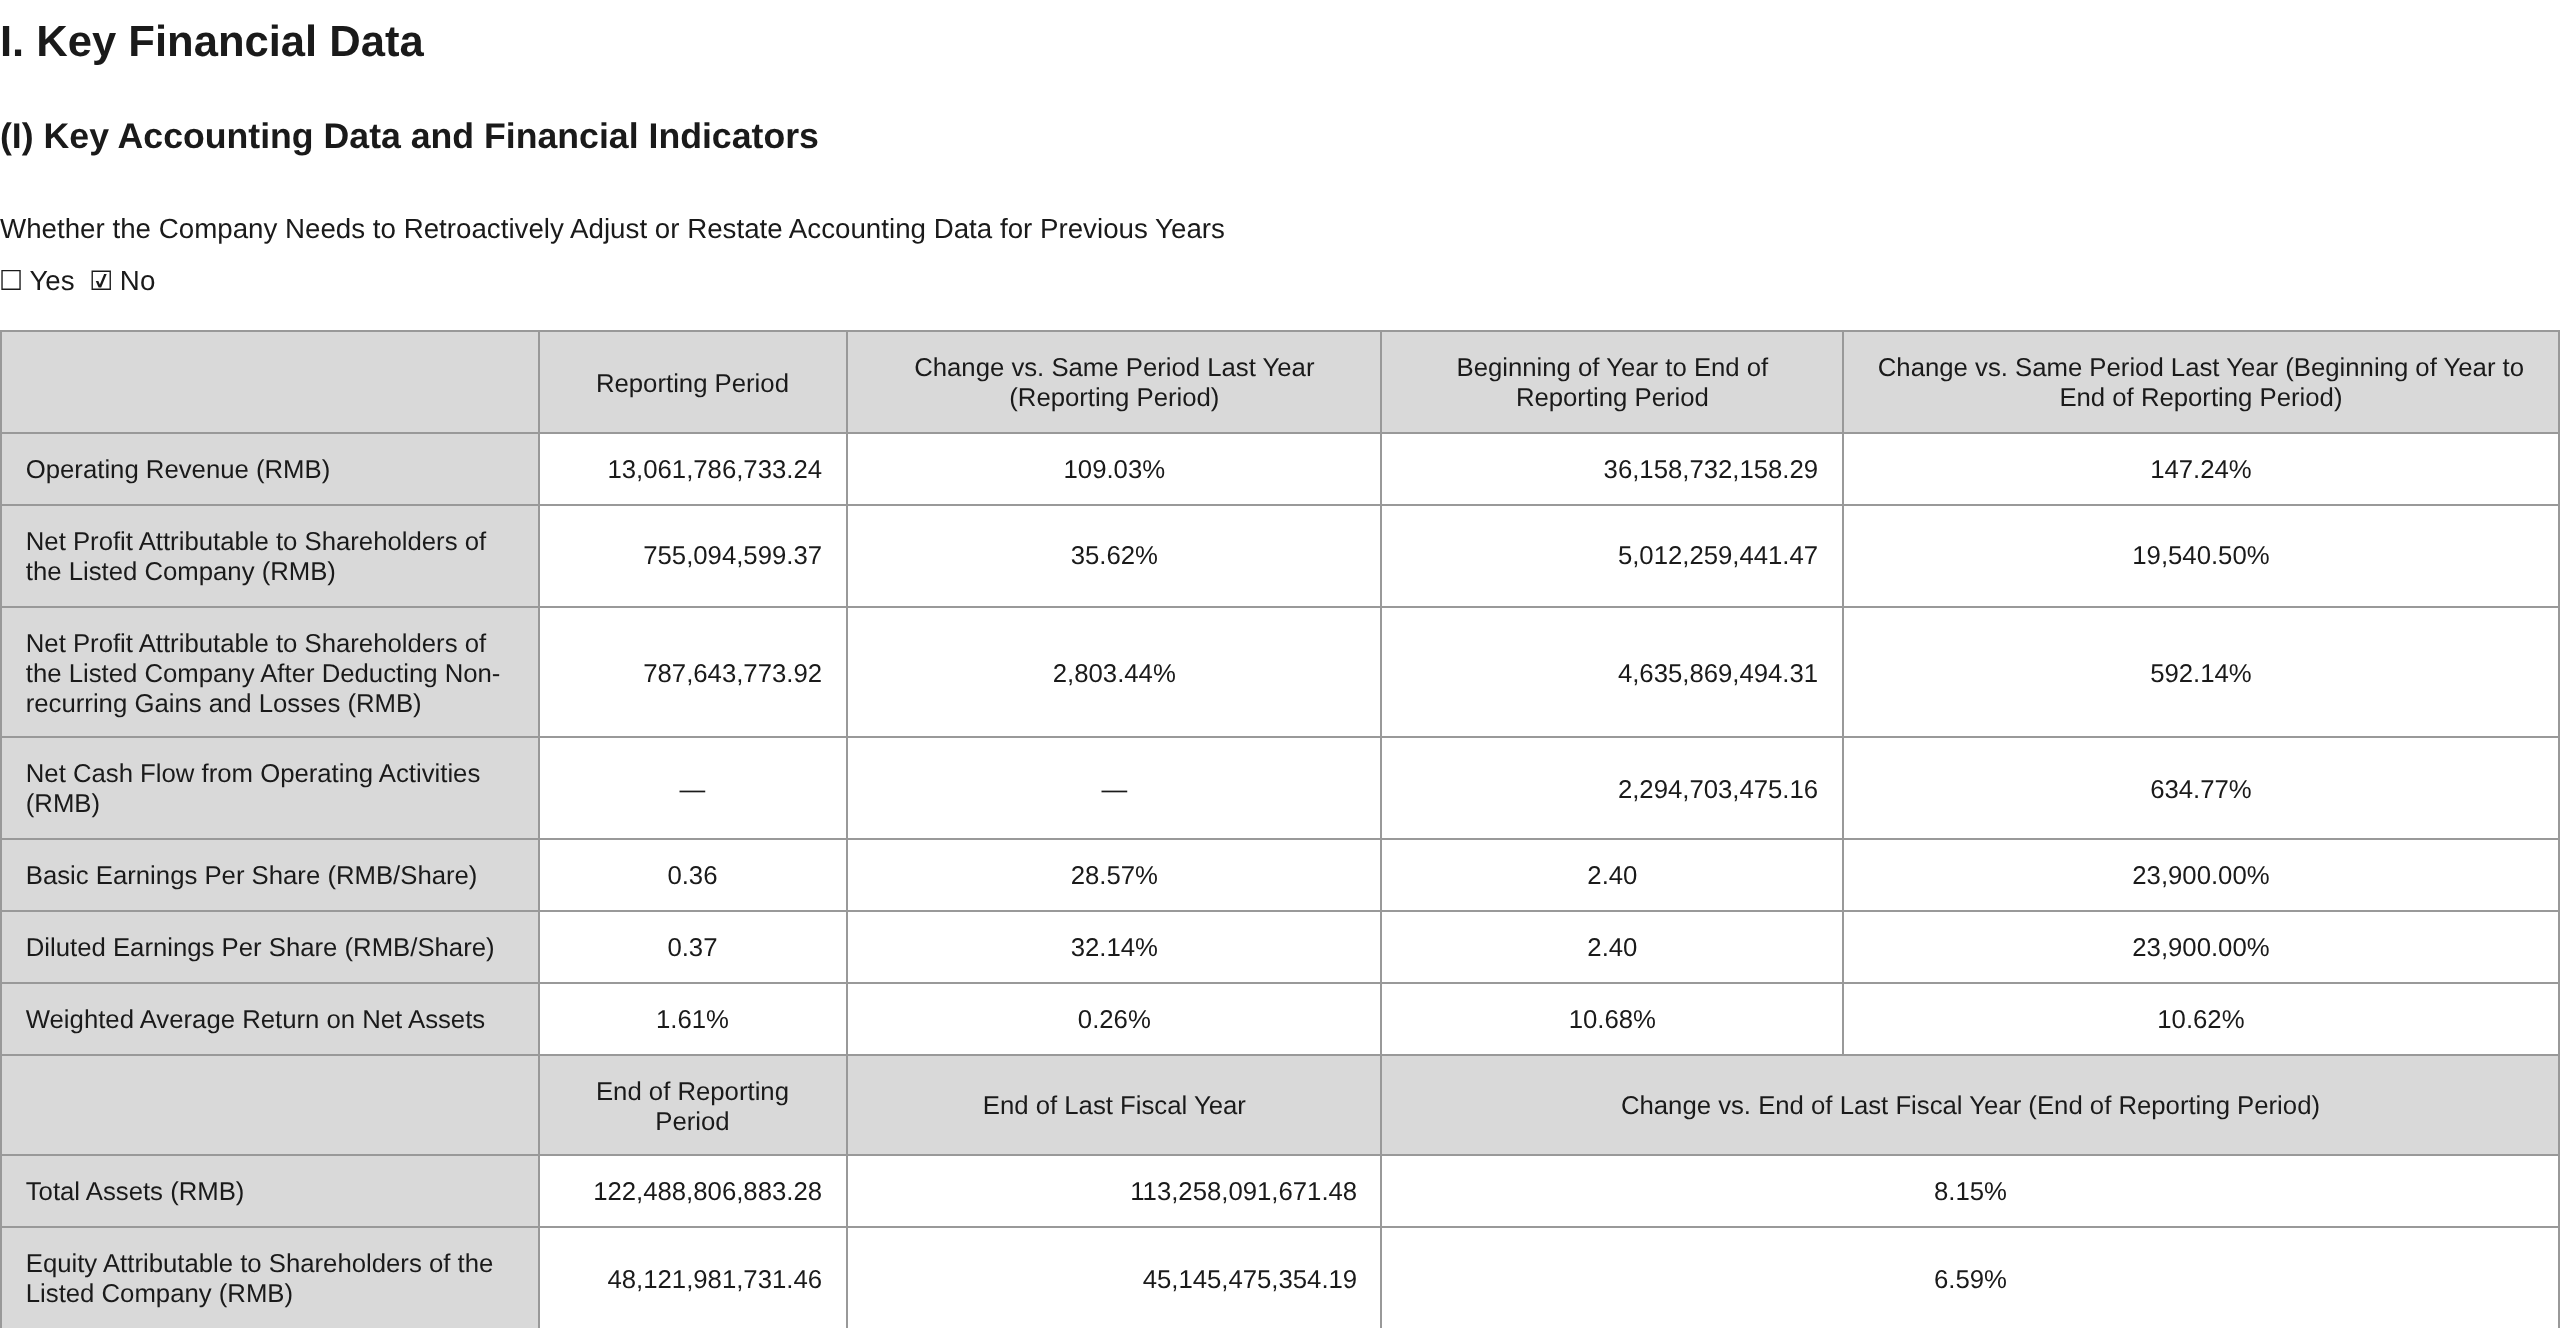
Опубликованный в четверг отчёт компании за III квартал показал, что чистая прибыль, приходящаяся на акционеров публичной компании, за первые три квартала 2026 года достигла 5,012 млрд юаней, увеличившись на 19 540,50% г/г по сравнению с 25,52 млн юаней годом ранее.Выручка резко выросла до 36,159 млрд юаней, что на 147,24% больше г/г. Компания объяснила улучшение главным образом более высокими отпускными ценами на литиевую продукцию и увеличением продаж литиевых аккумуляторных продуктов.

Только в III квартале чистая прибыль, приходящаяся на материнскую компанию, составила 755 млн юаней, при этом рост г/г замедлился до 35,62%. Выручка за III квартал составила 13,062 млрд юаней, увеличившись на 109,03% г/г.

С точки зрения влияния на рынок результаты сигнализируют, что Ganfeng Lithium в значительной степени вышла из спада предыдущего глубокого ценового цикла на литий. Чистый денежный поток от операционной деятельности стал положительным и составил 2,295 млрд юаней против отрицательного значения годом ранее, увеличившись на 634,77% г/г, что подтверждает существенное улучшение качества прибыли.
Выручка и прибыль резко выросли, тогда как рост за отдельный квартал замедлился

Данные за первые три квартала показали, что выручка и прибыль Ganfeng Lithium существенно увеличились. Выручка в 36,159 млрд юаней выросла более чем в 1,5 раза по сравнению с 14,625 млрд юаней годом ранее, тогда как операционная прибыль развернулась от убытка в 458 млн юаней к прибыли в 7,795 млрд юаней.

Однако квартальная динамика выявила признаки ослабления темпов роста.Чистая прибыль III квартала, приходящаяся на материнскую компанию, составила 755 млн юаней, при этом рост г/г замедлился до 35,62% — заметное снижение по сравнению с трёхзначными темпами роста по итогам первых трёх кварталов в целом. Выручка за III квартал составила 13,062 млрд юаней, увеличившись на 109,03% г/г.

Без учёта разовых факторов чистая прибыль за первые три квартала составила 4,636 млрд юаней против убытка в 936 млн юаней годом ранее, что отражает существенное восстановление прибыльности основного бизнеса.

Инвестиционный доход внёс значительный вклад, и непрофильные доходы нельзя игнорировать

Помимо улучшения основного бизнеса, вклад инвестиционного дохода в прибыль также был значительным. Инвестиционный доход за первые три квартала достиг 1,31 млрд юаней, увеличившись на 235,90% в годовом исчислении, включая 826 млн юаней от ассоциированных и совместных предприятий, а также прибыль от частичной продажи акций PLS.

Нерегулярные статьи внесли около 376 млн юаней в первые три квартала, в основном за счёт инвестиционной прибыли от продажи акций PLS и государственных субсидий в размере 130 млн юаней. Примечательно, что компания понесла около 11,1 млн юаней нерегулярных чистых убытков от ассоциированных компаний из-за штрафов за нарушение природоохранного законодательства и пеней за просрочку налогов, пропорционально своей доле участия.

Скорректированная чистая прибыль за третий квартал составила 788 млн юаней, увеличившись на 2 803,44% в годовом исчислении, что выше темпа роста чистой прибыли, приходящейся на материнскую компанию, включая нерегулярные статьи, что свидетельствует об относительно устойчивой базовой прибыльности в третьем квартале.

Эффективный контроль затрат и растущий эффект масштаба

Что касается затрат, операционные расходы выросли до 26,246 млрд юаней за первые три квартала, увеличившись на 107,39% в годовом исчислении, что ниже роста выручки на 147,24%, что отражает снижение удельных затрат за счёт эффекта масштаба и повышения загрузки производственных мощностей.

Инвестиции в НИОКР продолжали расти: расходы на НИОКР достигли 1,172 млрд юаней за первые три квартала, увеличившись на 60,78% в годовом исчислении. Налоги и сборы выросли на 85,77% до 346 млн юаней, что компания объяснила главным образом постепенным увеличением поставок собственных ресурсов и повышением экспортных пошлин и ресурсных налогов.

Расходы по налогу на прибыль резко выросли до 2,247 млрд юаней по сравнению с отрицательным показателем годом ранее из-за убытков. Налоги к уплате увеличились на 128,33% в годовом исчислении до 1,737 млрд юаней, что соответствует тенденции роста прибыли.

Расширение баланса и колебания валютных курсов, оказывающие давление на совокупный доход

По состоянию на 30 сентября 2026 года совокупные активы составили 122,489 млрд юаней, увеличившись на 8,15% с начала года, а чистые активы, приходящиеся на акционеров публичной компании, составили 48,122 млрд юаней, увеличившись на 6,59%.

Что касается обязательств, долгосрочные заимствования увеличились примерно на 3,494 млрд юаней с начала года до 19,538 млрд юаней, а долгосрочная кредиторская задолженность выросла на 33,24% до 3,996 млрд юаней, в основном из-за выпуска обмениваемых облигаций и увеличения обязательств по финансовой аренде.

Совокупный доход заметно снизился из-за валютных факторов. В первые три квартала прочий совокупный доход показал убыток, при этом изменения курсовых разниц от пересчета финансовой отчетности в иностранной валюте оказали негативное влияние на сумму более 1,435 млрд юаней, в результате чего чистый прочий совокупный доход после налогообложения, приходящийся на собственников материнской компании, составил минус 1,477 млрд юаней. Этот фактор привел к тому, что общий совокупный доход за первые три квартала составил 3,886 млрд юаней, что ниже абсолютного значения чистой прибыли.

Денежный поток улучшился по всем направлениям, а капитальные затраты были сокращены

Что касается денежного потока, чистый денежный поток от операционной деятельности стал положительным и составил 2,295 млрд юаней по сравнению с отрицательным значением 429 млн юаней годом ранее, главным образом благодаря резкому увеличению денежных поступлений от продажи товаров и услуг до 30,331 млрд юаней.

Чистый отток денежных средств от инвестиционной деятельности сократился до 2,045 млрд юаней с 2,988 млрд юаней годом ранее, в основном потому, что денежные средства, выплаченные за приобретение основных средств, нематериальных активов и других долгосрочных активов, были значительно уменьшены до 2,094 млрд юаней с 5,381 млрд юаней, что свидетельствует о замедлении капитальных затрат.

В финансовой деятельности чистый приток сократился до 706 млн юаней с 5,797 млрд юаней годом ранее, главным образом из-за более высоких денежных выплат по погашению долга в течение периода. На конец отчетного периода денежные средства и их эквиваленты составили 8,749 млрд юаней, что немного выше показателя на начало года.


Заявление об источниках данных: За исключением общедоступной информации, все остальные данные обрабатываются SMM на основе общедоступной информации, рыночного общения и с опорой на внутреннюю базу данных и модели SMM. Они приведены только для справки и не являются рекомендациями для принятия решений.

Изображения в этой статье содержат подписи, переведенные ИИ, только для справки.

По любым вопросам или для получения дополнительной информации, пожалуйста, свяжитесь: lemonzhao@smm.cn
Для получения дополнительной информации о доступе к нашим исследовательским отчётам обращайтесь:service.en@smm.cn
Связанные новости
[SMM Cobalt-Lithium Morning Meeting Summary] Supply-demand expectations diverge, material prices under pressure, industry chain prosperity diverges
15 минут назад
[SMM Cobalt-Lithium Morning Meeting Summary] Supply-demand expectations diverge, material prices under pressure, industry chain prosperity diverges
Читать далее
[SMM Cobalt-Lithium Morning Meeting Summary] Supply-demand expectations diverge, material prices under pressure, industry chain prosperity diverges
[SMM Cobalt-Lithium Morning Meeting Summary] Supply-demand expectations diverge, material prices under pressure, industry chain prosperity diverges
Industry chain prices were generally under pressure this week, with supply and demand diverging across segments. The lithium market was hit by expectations of ample future supply, dragging the average battery-grade lithium carbonate price down to 104,400 yuan/mt, a weekly decline of 14.7%. Spot destocking and a stronger basis still provided some support, but salt plant inventories edged higher. Cobalt and nickel demand recovery remained insufficient, with cautious procurement keeping salt prices on a downtrend. Ternary cathode materials and LCO faced dual pressure from falling costs and weak orders. LFP supply and demand were stable, with prices easing alongside raw materials. Artificial graphite found relatively strong cost support, separator inventories were low with tightening supply-demand conditions, and electrolyte prices held steady. Sodium-ion battery orders grew and capacity releases accelerated, but profitability recovery lagged, leaving commercialization still constrained by economics. In the recycling market, black mass prices and procurement coefficients moved lower, strengthening buyer bargaining power. Competition intensified in end-user energy storage project bidding, with Jieyang project candidate quotes concentrated at 0.8–0.82 Yuan/Wh. Going forward, attention should focus on ore-side production resumptions, production schedule fulfillment, and actual restocking; industry chain stabilization still hinges on demand improvement.
15 минут назад
[SMM Утренний обзор рынка кобальта] Слабый спрос и снижение издержек удерживают цены по всей производственной цепочке под давлением и на минимальных уровнях
22 минут назад
[SMM Утренний обзор рынка кобальта] Слабый спрос и снижение издержек удерживают цены по всей производственной цепочке под давлением и на минимальных уровнях
Читать далее
[SMM Утренний обзор рынка кобальта] Слабый спрос и снижение издержек удерживают цены по всей производственной цепочке под давлением и на минимальных уровнях
[SMM Утренний обзор рынка кобальта] Слабый спрос и снижение издержек удерживают цены по всей производственной цепочке под давлением и на минимальных уровнях
Цепочка в кобальтовой отрасли на этой неделе оставалась слабой: недостаточный спрос и снижение издержек совместно давили на цены. Рафинированный кобальт опустился ниже 250 000 юаней за тонну, и котировки плавильных заводов могут быть дополнительно скорректированы вниз. Торговля промежуточной продукцией застопорилась, покупатели и продавцы заняли выжидательную позицию. Рынок сульфата кобальта перешёл в фазу доминирования покупателей: целевые цены переработчиков снизились до 46 000–48 000 юаней за тонну, при этом высокие складские издержки не позволили урегулировать ценовые разногласия. По хлориду кобальта и оксиду кобальта (Co3O4) наблюдались сокращение производства и распродажа запасов, новых закупок было недостаточно. Котировки кобальтового порошка упали до 330 000–340 000 юаней за тонну, спрос со стороны производителей твёрдых сплавов восстанавливался медленно. Цены на прекурсоры тройных катодных материалов ослабли: экспортные заказы были умеренными, внутренний спрос — разнонаправленным. Тройные катодные материалы оказались под давлением падающих цен на сырьё и сокращения заказов, октябрьские производственные планы, как ожидается, останутся на уровне сентября. Поддержка издержек для оксида лития-кобальта (LCO) ослабла, пополнение запасов конечными потребителями было осторожным, и у цен сохранялся потенциал снижения. В целом закупки точно в срок вряд ли смогут переломить слабость рынка, а для стабилизации по-прежнему потребуется реальное улучшение заказов. В новостях: продажи аккумуляторов для электромобилей и систем накопления энергии в сентябре выросли на 52% год к году, отмечен новый прогресс в корпоративных доходах и строительстве зарубежных проектов.
22 минут назад
Годовой объем производства 20 000 тонн! Проект по выпуску электролита Tinci Materials в Индонезии планируется запустить в опытную эксплуатацию к концу года
1 час назад
Годовой объем производства 20 000 тонн! Проект по выпуску электролита Tinci Materials в Индонезии планируется запустить в опытную эксплуатацию к концу года
Читать далее
Годовой объем производства 20 000 тонн! Проект по выпуску электролита Tinci Materials в Индонезии планируется запустить в опытную эксплуатацию к концу года
По сообщению Tinci Materials (002709), строительство проекта по производству электролита в Индонезии ускоряется. Ожидается, что пробное производство начнётся в декабре 2026 года. Являясь первым проектом по выпуску электролита для литий-ионных аккумуляторов в парке, проект реализуется компанией PT Tinci Materials Indonesia с плановой годовой мощностью 20 000 тонн электролита для литий-ионных аккумуляторов. Он дополнит ключевую материальную поддержку для цепочки аккумуляторной промышленности в парке и ещё больше усилит возможности Tinci Materials по локализованным поставкам в Юго-Восточной Азии.
1 час назад
Зарегистрируйтесь, чтобы продолжить чтение
Получите доступ к последним данным по металлам и новой энергетике
Уже есть аккаунт?войдите здесь