

Цены на зарубежные бокситы в сентябре немного выросли, при этом динамика различалась по странам происхождения и видам продукции. Оценки CIF для Гвинеи оставались в основном стабильными, небольшой рост наблюдался ближе к концу месяца. Австралийские цены CIF в течение месяца повышались, тогда как диапазон оценки малайзийских мытых бокситов не изменился. Объём отгрузок за четыре недели из отслеживаемых портов Гвинеи оказался ниже, чем в четырёхнедельной выборке за август, а из отслеживаемых портов Австралии — вырос. Собранные за период рыночные отзывы указывали на то, что высокие фрахтовые издержки ограничивали торговлю спотовыми партиями, а долгосрочные контракты оставались важным источником поддержки гвинейских отгрузок. Запасы на китайских глинозёмных заводах продолжали влиять на закупки.
Цены: скромный рост к концу месяца, но наблюдаемый средний показатель по Гвинее остался ниже августовского
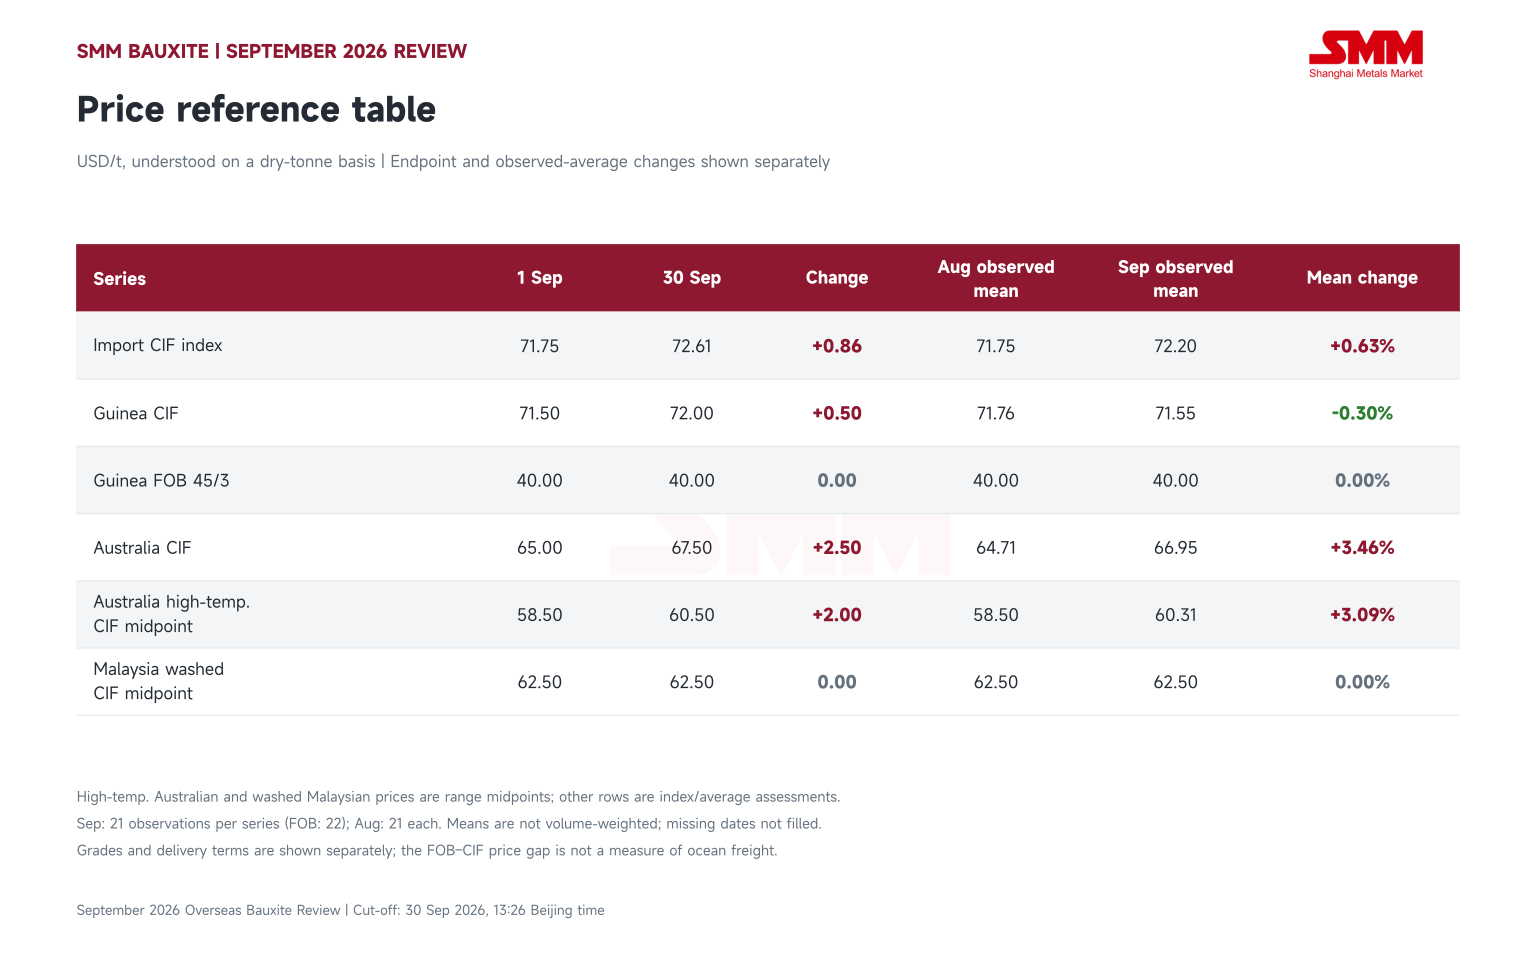
30 сентября индекс CIF на импортные бокситы составил 72,61 долл. США за тонну, что на 0,86 долл. США, или 1,20%, выше уровня 1 сентября. Среднее значение публикуемых дневных цен за сентябрь составило 72,20 долл. США за тонну, увеличившись на 0,63% по сравнению с августом, что отражает умеренный общий рост импортных цен.
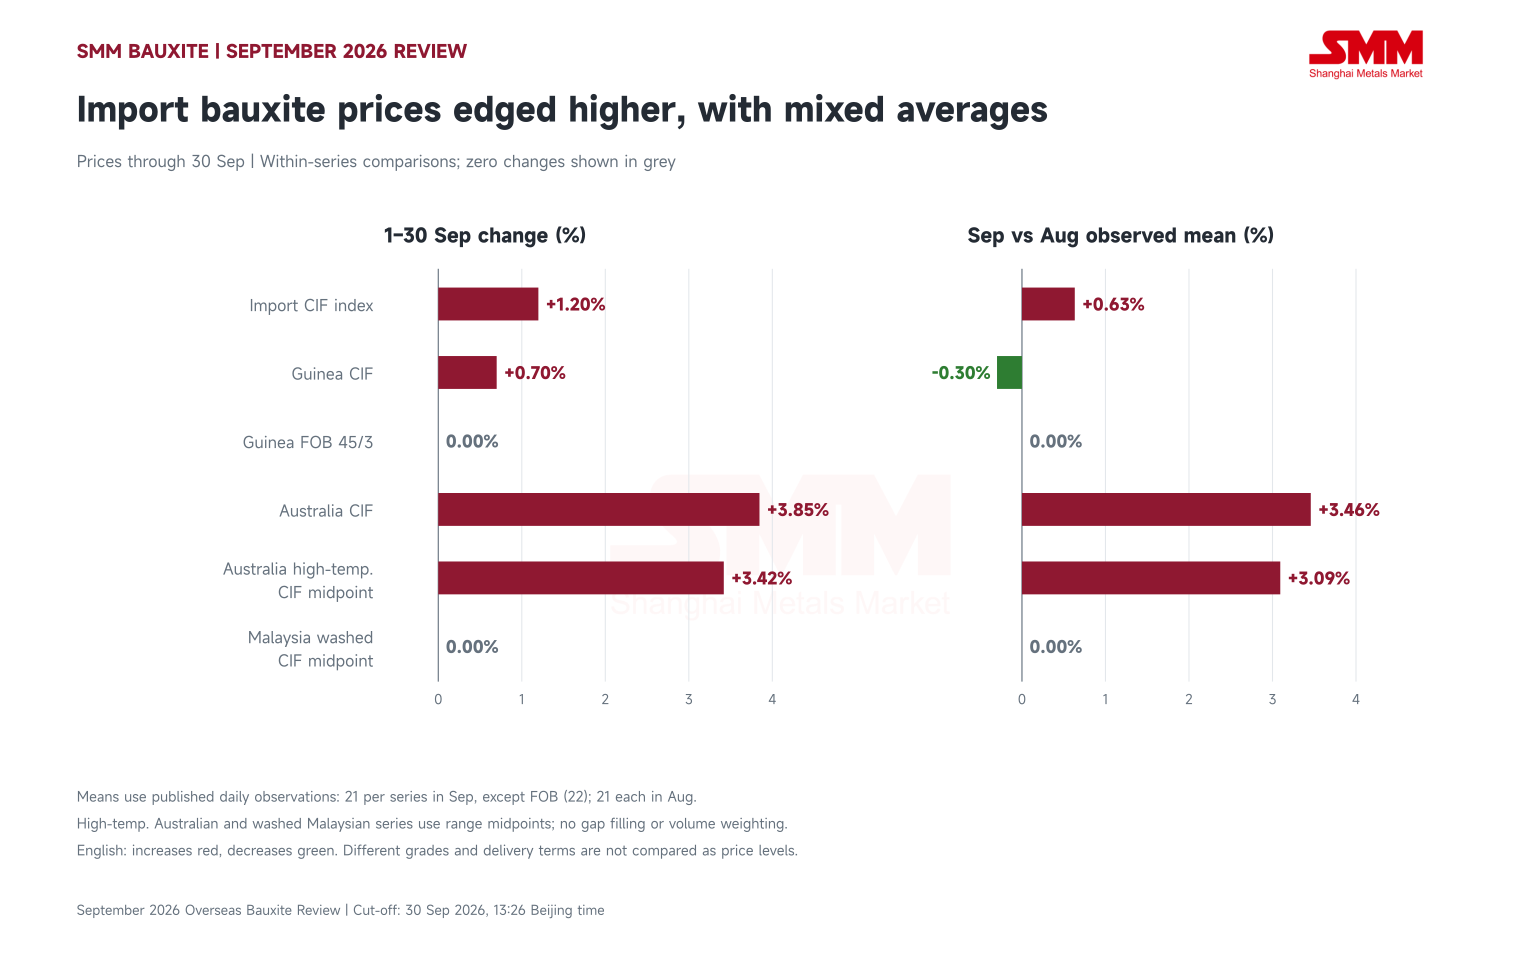
Цены CIF на гвинейские бокситы выросли с 71,50 долл. США за тонну 1 сентября до 72,00 долл. США за тонну 30 сентября, прибавив за месяц 0,50 долл. США за тонну. Однако, поскольку в первой половине августа цены были относительно выше, наблюдаемый средний показатель сентября в 71,55 долл. США за тонну всё же оказался на 0,30% ниже августовского уровня 71,76 долл. США за тонну. Таким образом, гвинейские цены завершили месяц с небольшим повышением, но их наблюдаемый среднемесячный уровень остался ниже августовского. Цены FOB Гвинея 45/3 в течение всего месяца сохранялись на стабильном уровне 40,00 долл. США за тонну.
Цены CIF на австралийские бокситы выросли с 65,00 долл. США за тонну в начале месяца до 67,50 долл. США за тонну в конце. Наблюдаемый средний показатель сентября составил 66,95 долл. США за тонну, что на 3,46% выше августовского. Диапазон цен CIF на австралийские высокотемпературные бокситы увеличился с 56–61 долл. США за тонну до 58–63 долл. США за тонну, а его середина поднялась с 58,50 до 60,50 долл. США за тонну. Среднее значение дневных середин диапазона в сентябре составило 60,31 долл. США за тонну, что на 3,09% выше августовского. Диапазон цен CIF на малайзийские мытые бокситы остался на уровне 61–64 долл. США за тонну с серединой 62,50 долл. США за тонну; ни первое-последнее наблюдение, ни наблюдаемый среднемесячный показатель не изменились.
Отгрузки и баланс спроса-предложения: Гвинея ослабевает в последние две наблюдаемые недели
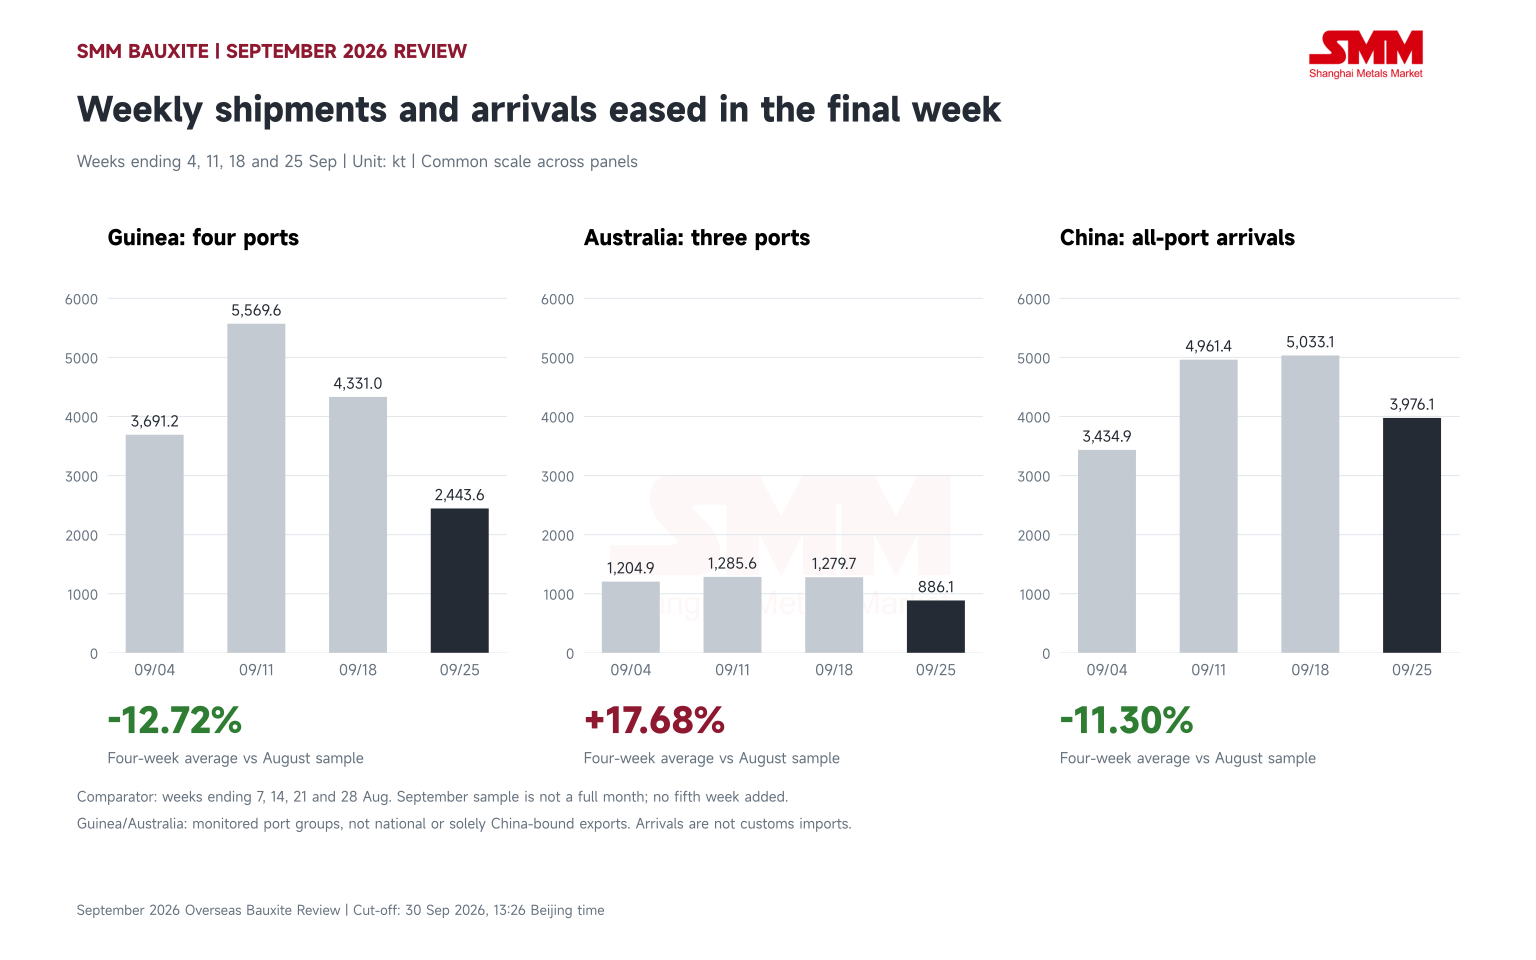
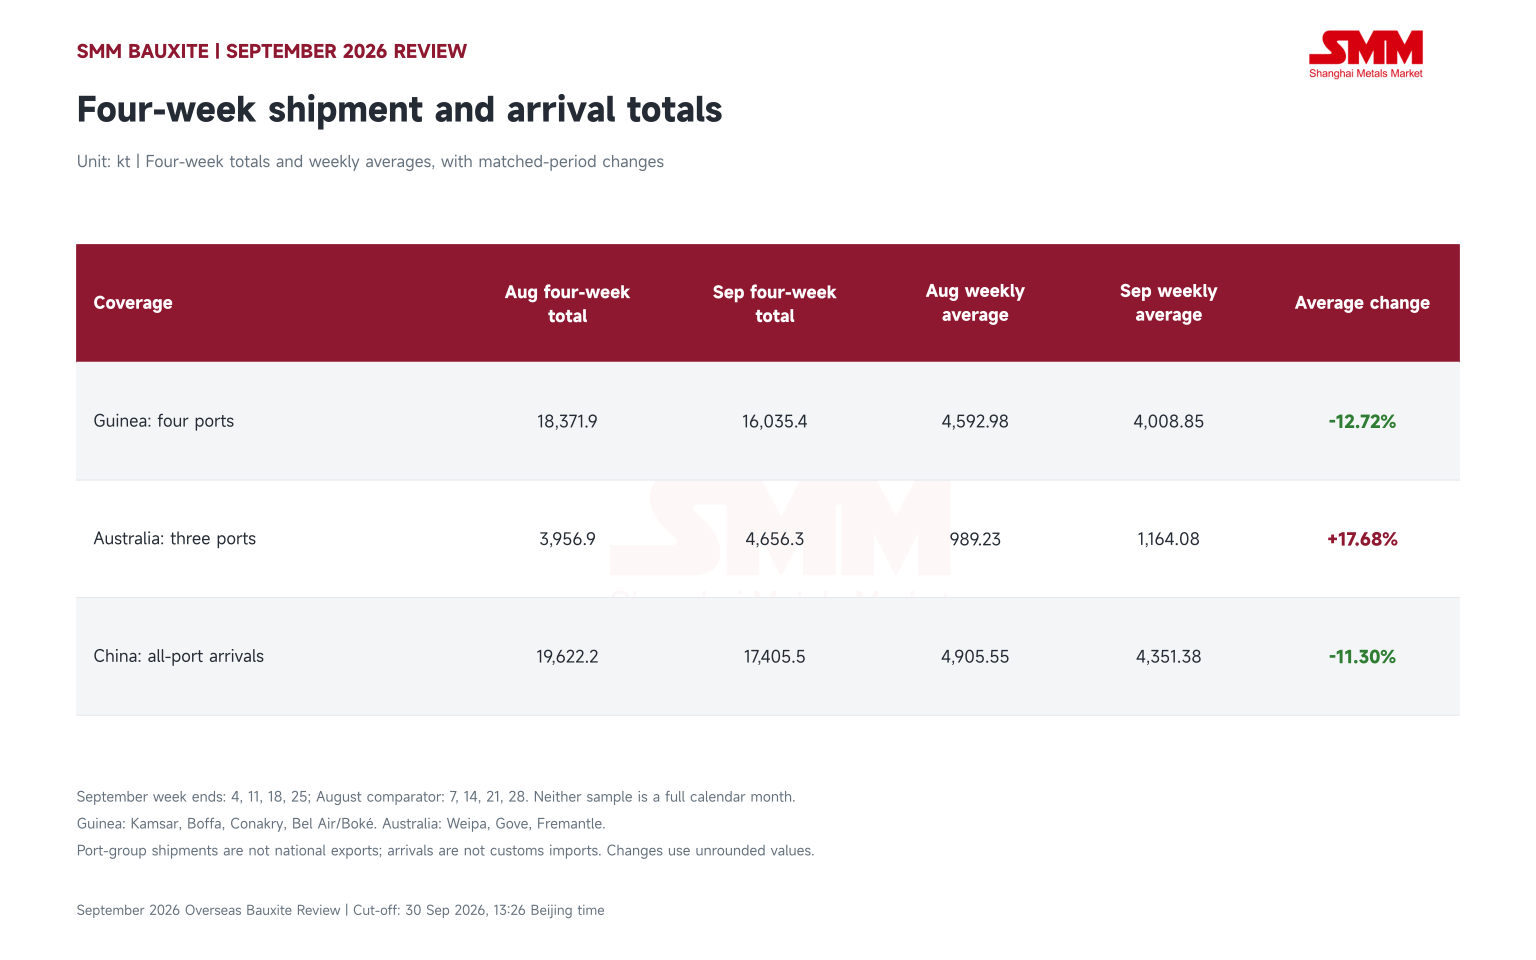
Четыре отслеживаемых порта Гвинеи за четыре недели, завершившиеся 25 сентября, отгрузили в совокупности 16 035,4 тыс. тонн бокситов, в среднем 4 008,85 тыс. тонн в неделю, что на 12,72% ниже средненедельного показателя за август. В течение месяца объёмы сначала росли, затем снижались: за недели, завершившиеся 4, 11, 18 и 25 сентября, они составили 3 691,2 тыс. тонн, 5 569,6 тыс. тонн, 4 331,0 тыс. тонн и 2 443,6 тыс. тонн соответственно. На последней неделе зафиксировано снижение на 43,58% по сравнению с предыдущей неделей.
Три отслеживаемых порта Австралии за те же четыре недели отгрузили 4 656,3 тыс. тонн бокситов, в среднем 1 164,08 тыс. тонн в неделю, что на 17,68% выше средненедельного показателя за август. Однако на неделе, завершившейся 25 сентября, отгрузки упали до 886,1 тыс. тонн, снизившись на 30,76% неделя к неделе. Четырёхнедельный объём австралийских отгрузок оказался выше, чем в предыдущей выборке, хотя к концу месяца погрузка также замедлилась.
Океанский фрахт по маршруту Гвинея–Китай в середине — конце сентября оставался высоким. По рыночным данным на 18 сентября ставки составляли 39–42 долл. США за влажную тонну. К 24 сентября котировки находились на уровне 41–42 долл. США за влажную тонну, наряду с отдельной котировкой 45–46 долл. США за сухую тонну. Высокие фрахтовые издержки давили на торговлю спотовыми партиями и отгрузки, тогда как долгосрочные контракты оставались важным источником поддержки погрузок. Давление на спотовые партии и поддержка со стороны срочных контрактов были определяющими чертами торговли и отгрузок гвинейских бокситов в этот период.
Согласно исследованию рынка, опубликованному 17 сентября, традиционный сезон дождей в Гвинее оказал относительно ограниченное влияние на отгрузки в третьем квартале. В сентябре отгрузки сначала выросли, а затем снижались две недели подряд, что свидетельствует о явном замедлении погрузок к концу месяца. Фактические объёмы погрузки, графики судов и работа рудников — ключевые показатели предложения, за которыми следует следить в дальнейшем.
В Китае портовые запасы бокситов с начала сентября сократились на 1 190 тыс. тонн. Запасы бокситов на глинозёмных заводах снизились с 93,54 дня на 3 сентября до 92,26 дня на 30 сентября, при этом имеющиеся запасы дают покупателям буфер для корректировки графиков закупок.
Прогноз: фрахт поддерживает издержки, а запасы сдерживают рост цен
Высокий фрахт поддерживает издержки на импортные бокситы, тогда как заводские запасы ограничивают готовность покупателей гнаться за более высокими ценами. Напряжённость между издержками и закупочным спросом остаётся центральной темой рынка. Если фрахт сохранится на высоком уровне, доступные спотовые партии из Гвинеи ещё больше сократятся, а покрытие запасов на заводах продолжит снижаться, продавцы получат более сильную поддержку для повышения цен. Если же погрузки по срочным контрактам восстановятся, а прибытие грузов останется стабильным, покупатели продолжат использовать запасы для управления графиками закупок, ограничивая рост цен. Более высокий четырёхнедельный объём отгрузок из Австралии контрастирует со снижением в Гвинее, что делает темпы погрузки по каждому источнику отдельным индикатором для отслеживания.
Ключевыми индикаторами являются последовательные, единообразно определяемые наблюдения за отгрузками из Гвинеи и Австралии, прибытием грузов в Китай и покрытием запасов на заводах, а также новые спотовые сделки, показывающие фактическое принятие покупателями связанного с фрахтом повышения цен. Дальнейший рост цен зависит от переноса транспортных издержек в цены сделок и темпов сокращения запасов в Китае.



